


タイの工場から日本、ASEAN、中国へ部品を出していると、Form D や日タイEPAの原産地証明書(CO)の申請は毎月の定型業務になります。ところが、その裏側にある原産地判定は、Excel の計算シートと担当者の記憶に頼っている工場が少なくありません。原産地判定システムを入れるべきか迷っている方の多くは、「単価改定や仕入先の変更、設計変更のたびに、前に通った判定が古くなっているのではないか」「輸入国から事後確認(verification)が来たら、BOM や仕入先の証明を期限内に出せるのか」という不安を抱えているはずです。
この記事の主張は一つです。原産地判定は「一度通れば終わり」の書類作業ではなく、BOM・購買単価・為替・仕入先証明・HSの版が動くたびに結果が変わる「データ管理」です。
- 協定ごとに式・保存期間・HSの版が違う。RCEP と ATIGA は控除方式と積上げ方式の2式、日タイ協定と日アセアン協定は控除方式の1式。記録の保存は RCEP が協定上の最低3年、日タイ協定が5年、日本の輸入者は国内法で5年。品目別規則(PSR)の HS は RCEP が HS2022、日タイ協定が HS2017。1本の Excel 式では管理しきれない
- 為替・材料価格・FOB の変動で RVC は基準値を割りうる(経済産業省の資料が明記)。RCEP では原産地不明の材料は非原産材料として扱う(第3・5条4)ので、仕入先証明の欠落1件で判定が落ちることがある
- 事後確認には回答期限がある。RCEP の書面要請は回答期間30日以上90日以下、日タイ協定は輸出国当局が要請受領から3か月以内、ATIGA は2020年発効の改正原産地手続規則(OCP)で遡及確認の回答90日以内・全過程180日以内。記録は「速やかに取り出せる媒体」(RCEP 第3・27条2)で残さないと間に合わない
- タイ側も電子化と自己証明に動いている。タイ商務省外国貿易局(DFT)の電子システム群、タイ-EFTA 協定の自己証明の原則案の意見募集、改定 ATIGA の早期適用の宣言がその例
だから、生産管理や ERP の側に「判定の根拠データを版つきで残す」仕組みを作り、RFP(見積依頼書)で要件にし、受入試験で事後確認を模擬しておくことが大切です。
以下では、タイ(チョンブリ、ラヨーン、アユタヤ、サムットプラカーン、パトゥムターニー等)の日系の自動車部品・電機電子・樹脂成形・金属加工の工場で、輸出管理・購買・生産管理・経理を担当する方に向けて、原産地判定の基本、協定ごとの違い、RVC と関税分類変更基準の計算、判定を動かす変数、システムのデータフロー、ERP との接続、仕入先証明、記録と事後確認、タイ側の動き、導入の8ステップ、RFP、受入試験、費用と効果の順に整理します。
なお、米国向けの迂回輸出で問われる非特恵の原産地(実質的変更)は、FTA の特恵関税を使うための原産地規則とは別の制度です。そちらは「迂回輸出リスクとは|タイ工場が生産実態を証明する方法2026」で扱ったので、本記事は「FTA 特恵関税を使うための原産地判定(RVC・CTC)と証憑の保存・事後確認への対応を、BOM・購買・品目マスタからどう仕組みにするか」に絞ります。BOI の原材料免税の消し込みは「BOI 原材料 在庫管理|RMTS消し込みが合う社内システム設計」を参照してください。
本記事は税務・通関・法律の助言ではありません。原産性の判断、品目分類(HSコード)、税率の適用は、個別の貨物ごとに輸入国の税関、DFT、日本の指定発給機関などへの確認や、事前教示で確定させてください。後半のモデル試算は、この記事のための仮の数字で、見積ではありません。
FTA原産地判定とは:原産品の3類型と3つの判定基準
原産品の3類型
FTA の特恵税率は、協定上の「原産品」と認められた貨物にだけ使えます。RCEP 協定の第3・2条は、原産品を次の3つのいずれかとしています。
- 完全生産品(その国で栽培・採掘などされた産品)
- 原産材料のみから生産される産品
- 品目別規則(附属書3A)を満たす産品
工業製品で問題になるのは、ほとんどが3つ目です。輸入した樹脂や金具を使ってタイで部品を作る場合、その部品が品目別規則(PSR)を満たすかどうかを、BOM と価格から確かめることになります。品目別規則を満たさなくても、累積や僅少の非原産材料の規定を満たせば原産品と認められます。
注意したいのは、品目別規則を満たしても、非原産材料に対する作業が「軽微な工程及び加工」(第3・6条:保存、包装、ふるい分け・選別・切断などの単純な処理、マーク付け、単純な混合、単純な塗装・研磨等)だけなら原産品にならない点です。
また、日本の税関の説明によると、RCEP は日アセアン協定と同様の「国原産品」の考え方を採っており、例えば豪州で生産され原産品と認められた冷蔵庫は「RCEP 協定上の豪州原産品」になります。CPTPP の「協定原産品」とは考え方が違います。
判定に使う3つの基準
品目別規則に出てくる基準は、大きく3つです。
| 基準 | 中身 | 判定に必要なデータ |
|---|---|---|
| 付加価値基準(RVC) | 産品の価額のうち、域内で生まれた価値の割合が基準値以上か | FOB 価額、非原産材料・原産材料の価額、労務費・経費・利益 |
| 関税分類変更基準(CTC) | 非原産材料の HS 番号と、完成品の HS 番号が所定の桁で変わっているか。CC=類(2桁)、CTH=項(4桁)、CTSH=号(6桁)の変更 | 完成品と全材料の HS 番号、材料の原産・非原産の区分 |
| 加工工程基準 | 品目別規則が定める特定の製造又は加工の作業を行ったか。日本税関の RCEP 手引きは化学品の「加工工程基準(化学反応)(CR)」を例に挙げる | 製造工程フロー図、生産指図書 |
呼び方は協定ごとに違います。付加価値基準は、RCEP・ATIGA・日アセアン協定では「域内原産割合(RVC)」ですが、日タイ協定では「原産資格割合(QVC)」と呼びます。ATIGA は「ASEAN Value Content」とも書きます。本記事では、協定を特定しない一般的な説明では RVC と書き、日タイ協定の話では QVC と書きます。
証明の種類
原産性を示す方法にも種類があります。発給機関が出す原産地証明書(CO)による「第三者証明」、当局に認定された輸出者が自ら申告する「認定輸出者」(ATIGA では certified exporter)、輸出者・生産者・輸入者が自ら作る「自己申告」です。どの方法が使えるかは、協定と、輸出国・輸入国の組合せで変わります。この点は後半で具体的に触れます。
協定ごとに何が違うか:RCEP・ATIGA・日タイ協定・日アセアン協定の比較
タイの日系工場がよく使う4つの協定について、原産地判定とシステム設計に関わる項目を並べます。値は、日本の税関が掲載する協定の和文、ASEAN 事務局の ATIGA 英文、2020年改正 OCP(AWSC ガイドブック)、経済産業省の資料で確認できた範囲です。確認できなかった欄は「本記事では未確認」としています。
| 項目 | RCEP | ATIGA(Form D) | 日タイ協定(JTEPA) | 日アセアン協定(AJCEP) |
|---|---|---|---|---|
| 付加価値基準の名称と閾値 | RVC。値は品目別規則で定める(例: 第87.08項は CTH or RVC40) | RVC(ASEAN Value Content)。一般規則は RVC 40%以上又は CTH(第28条1、輸出者が選ぶ) | QVC。値は品目別規則で定める(例: 第87.05〜87.08項は CTH 又は QVC40) | RVC。一般規則は RVC 40%以上で最終工程が当該締約国、又は CTH(第26条1、輸出者が選ぶ) |
| 計算式 | 控除方式と積上げ方式の2式(第3・5条) | 直接方式と間接方式の2式。直接方式の原産材料は CIF 価額。加盟国は1つの方法に決める(第29条) | 控除方式のみ(第28条4) | 控除方式のみ(第27条1) |
| 累積 | 他の締約国の原産材料を自国の原産材料とみなす(第3・4条)。工程の累積は見直しの中で検討する段階 | 累積あり。材料の RVC が20%以上40%未満なら比例して部分累積(第30条) | 二国間の累積(第29条) | 第29条に累積の規定 |
| 僅少 | CTC を満たさない非原産材料が FOB の10%以下(第50〜63類は重量10%以下)(第3・7条) | CTC を満たさない非原産材料が FOB の10%以下(第33条) | 第19〜24類は価額7%、第28〜49類・第64〜97類は価額10%、第50〜63類は重量10%(第30条・附属書2) | 第16・19・20・22・23類、第28〜49類、第64〜97類は FOB の10%以下、第50〜63類は重量10%以下(第28条) |
| 品目別規則の HS の版 | HS2022(2023年1月1日〜) | 本記事では未確認 | HS2017(2022年1月1日〜の附属書2) | HS2022 版が2027年2月15日から適用予定。現行版の HS の版は本記事では未確認 |
| 原産地証明の有効期間 | 発給・作成の日から1年(第3・16条6) | Form D は発給日から12か月 | CO は発給日から12か月(第40条) | 本記事では未確認 |
| 記録保存期間(協定上) | 輸出者・生産者・発給機関は原産地証明の発給日から少なくとも3年、輸入者は輸入日から少なくとも3年(第3・27条) | Form D を申請した生産者・輸出者は Form D の発給日から3年以上(附属書8 規則17) | CO の発給を受けた輸出者、及び第40条7(b)の生産者は CO の発給日から5年(第42条(b)) | 協定条文は本記事では未確認(経済産業省資料は日本の発給申請者等を3年と整理) |
| 事後確認の期限 | 書面要請の回答期間は受領日から30日以上90日以下、訪問要請への同意・拒否は30日以内(第3・24条) | 遡及確認の回答は要請受領から90日以内、全過程180日以内(2009年原 OCP・2020年改正 OCP) | 輸出国当局は要請受領から3か月以内に情報提供、追加情報は2か月以内(第43条) | 本記事では未確認 |
この表から読み取れるのは、同じ部品を複数の協定で出す工場では、判定ロジックも保存期間も協定ごとに持ち分けなければならない、ということです。例えば、同じ自動車部品(第87.08項)でも、RCEP は HS2022 版の規則で「CTH or RVC40」、日タイ協定は HS2017 版の規則で「CTH 又は QVC40」です。式も、RCEP では積上げ方式が選べますが、日タイ協定では控除方式しかありません。
ATIGA の欄の Form D の有効期間・記録保存・遡及確認の期限は、2009年署名時の附属書8 と、2020年9月20日に発効した改正 OCP で同じであることを確認した値です。2025年に署名された第2改正議定書(改定 ATIGA)による変更は確認していません。
RVCの計算:控除方式と積上げ方式
RCEP の2つの式
RCEP の第3・5条は、域内原産割合を次のいずれかで算定するとしています。
- 控除方式(間接方式): RVC =(FOB − VNM)÷ FOB × 100
- 積上げ方式(直接方式): RVC =(VOM + 直接労務費 + 直接経費 + 利益 + 他の費用)÷ FOB × 100
VNM は生産に使用する非原産材料の価額、VOM は生産者が取得し又は自ら生産し、生産に使用する原産品である材料・部品の価額です。
システム設計で効いてくるのは、式そのものより価額の決め方です。第3・5条によると、非原産材料の価額は、輸入材料なら輸入時の CIF 価額、国内で得た材料なら確認可能な最初に支払われた(又は支払われるべき)価額です(第3・5条3)。そして原産地不明の材料は非原産材料として扱います(第3・5条4)。非原産材料・原産地不明材料の価額からは、生産者までの運賃・保険料・こん包費、関税・内国税・通関手数料、使い損じ分などを控除できますが、経費が不明で証拠がない場合は控除できません(第3・5条5)。関税等のうち免除・払戻しを受けた分は控除の対象外です。
さらに、全ての費用は生産国の一般に認められた会計原則に従って記録し、その記録を保管することとされています(第3・5条2)。判定に使った材料価額が、会計の記録と突き合わせられる形で残っていることが前提です。
ATIGA の式と「1つの方法に決める」規定
ATIGA の第29条も直接方式と間接方式の2式を定めますが、書き方に違いがあります。直接方式で足し上げる ASEAN Material Cost は原産材料等の CIF 価額です。直接経費には、工場の賃借・減価償却・修繕、設備のリース・利払い、光熱費、研究開発・設計、金型・治工具とその償却、ロイヤルティ、検査、工場内保管、輸入部品の港湾・通関費・関税などを含みます。
そして、加盟国は RVC の計算方法を1つに決めて守り、変更は採用の6か月以上前に AFTA 理事会へ通報する、輸入国の検証は輸出国が使った方法で行う、と定めています(第29条3)。タイがどちらの方法を採っているかは、本記事では確認できていません。ATIGA で判定するときは、自社がどちらの式で計算し、それが DFT の運用と合っているかを DFT に確認してください。
また、原産地規則に従った国内の認可製造業者から調達した材料は原産要件を満たすとみなされ、それ以外の国内調達品は検証の対象になります(第29条5)。
日タイ協定と日アセアン協定は控除方式だけ
日タイ協定の第28条4は、原産資格割合を QVC =(FOB − VNM)÷ FOB × 100 の1式だけで定めています。FOB は輸送方法を問わない本船渡し価額で、輸出時に軽減・免除・払戻しされた内国税を含みません。非原産材料の価額は、関税評価協定による価額で、輸入港までの運賃・保険料・こん包費等を含むものです(第28条6)。日アセアン協定も第27条1で RVC =(FOB − VNM)÷ FOB × 100% の1式です。
つまり、同じ BOM から計算しても、協定によって使える式が違います。システムでは「協定ごとに使える式」と「その式で数える価額の定義」をマスタとして持たせ、計算ロジックに直書きしないことが大切です。
試算A:RVC の数値例(仮の数字)
ここからは、この記事のための仮の数字です。実在の製品ではありません。タイ工場で作る部品1個の FOB を 1,000 バーツと置きます。
| 区分 | 内訳 | 価額(バーツ) |
|---|---|---|
| 非原産材料(VNM) | 日本から輸入した樹脂 CIF 300、中国から輸入した金具 CIF 150、原産地を示す書類が無い国内調達品 50(非原産扱い) | 500 |
| 原産材料(VOM) | タイの仕入先の証明がある材料 | 200 |
| 直接労務費 | 120 | |
| 直接経費 | 100 | |
| 利益 | 50 | |
| 他の費用 | 30 | |
| 合計(=FOB) | 500+200+120+100+50+30 | 1,000 |
- 控除方式: (1,000 − 500)÷ 1,000 = 50%
- 積上げ方式: (200+120+100+50+30)÷ 1,000 = 500 ÷ 1,000 = 50%
どちらの式でも 50%で、RVC 40%の基準を満たします。基準までの余裕は10ポイントです。
ここで注目したいのは、国内調達品 50 が非原産扱いになっていることです。タイ国内で買った材料でも、書類が無く原産性を確認できない(原産地不明の)材料は、RCEP では非原産材料として扱われ、VNM に入ります(第3・5条4)。なお、この例を ATIGA の積上げ方式で計算する場合は、原産材料 200 を CIF 価額で数え直す必要があります。日タイ協定・日アセアン協定では控除方式の 50%だけを使います。
関税分類変更基準(CTC)と材料HSの特定の深さ
CC・CTH・CTSH
関税分類変更基準は、非原産材料の HS 番号から完成品の HS 番号へ、所定の桁で分類が変わっていることを求める基準です。類(2桁)の変更が CC、項(4桁)の変更が CTH、号(6桁)の変更が CTSH です。
RCEP の品目別規則(HS2022 版)では、第87.08項(自動車の部分品・附属品)が「CTH or RVC40」、第87.06項(原動機付きシャシ)が「RVC40」、第8714.10号(二輪車の部分品)が「CC or RVC40」です。日タイ協定の品目別規則(HS2017 版)では、第87.05〜87.08項が「CTH 又は QVC40」、第87.02〜87.04項が「QVC40」、第87.01項が「CTH 又は QVC40」です。
「CTH or RVC40」のように選択肢がある品目では、RVC で満たせないときに CTC で満たせないかを検討できます。ATIGA の一般規則も、RVC 40%以上か CTH かを輸出者が選べます(第28条1)。
材料の HS は必ずしも6桁まで要らない
BOM の全材料に HS 番号を持たせるとなると、作業量が心配になります。日本の税関の説明は、CTC を満たすことを示す際、材料の HS は必ずしも6桁まで特定する必要はなく、類(2桁)や項(4桁)までで足りる場合があるとしています。例として挙げられているのは、RCEP の第2905.32号の規則「CTSH 又は RVC40」で、材料が第29類以外なら2桁、第29類でも第29.05項以外なら4桁、第29.05項なら6桁まで特定が必要、という整理です。
また、「原産材料のみから生産される産品」として示すより、全材料を非原産とみなして品目別規則で示す方が証明の負担が軽い場合がある、とも書いています(タイ産の野菜の酢漬け、第2001.90号、規則 CC の例)。
システムとしては、材料の HS を「何桁まで特定したか」を項目として持たせ、品目別規則が求める深さに足りているかをチェックする設計が考えられます。ただし、必要な深さは品目と規則次第です。
僅少の非原産材料
CTC を満たさない材料が少しだけ混じる場合の救済が、僅少(デミニミス)の規定です。RCEP では、CTC を満たさない非原産材料の価額が FOB の10%以下なら原産品とします(第3・7条。繊維の第50〜63類は重量10%以下)。ただし、この非原産材料の価額は、RVC の計算では VNM に含めます(第3・7条2)。CTC の救済であって、RVC の計算を軽くするものではありません。日タイ協定は類によって7%と10%を使い分けるので、比較表の値を協定ごとに持たせます。
HS の版のずれ
もう一つ見落とされやすいのが、HS の版です。RCEP の品目別規則は HS2022 版(2023年1月1日〜)、日タイ協定の品目別規則は「2017年1月1日に改正された統一システム」に従う版(2022年1月1日〜)です。日アセアン協定は、HS2022 版の品目別規則が2027年2月15日から適用される予定です。
日本の実行関税率表や CO に書く HS は HS2022 なので、日タイ協定では「申告する HS(2022版)」と「品目別規則を引く HS(2017版)」を対応づける必要があります。日本の税関は RCEP のフォローアップセミナーの Q&A(2026年3月12日時点)で、CO の HS と輸入申告の HS が違う場合は原則として CO は無効だが、理由を聴取のうえ、相違が HS のバージョン違いに起因する場合などは有効と認める、と回答しています。この Q&A は、法的効力を持つものではなく事前教示に代わるものではない、と自ら明記しています。
次の HS 改正は HS2028 で、2028年1月1日に発効する予定です。世界税関機構(WCO)は2026年1月、HS2028 改正が受諾されたと発表しました。299セットの改正で、HS2022 と比べて項は6新設・5削除、号は428新設・172削除となります。RCEP は第3・34条で、HS 改正に合わせて品目別規則(附属書3A)を置き換える手続を定めています。システムでは「品目別規則の版」と「適用開始日」を持たせ、HS の版が変わったときに旧版と新版の両方で判定を引けるようにしておくと、切替えの時期に慌てずに済みます。
判定を動かす4つの変数:為替・材料単価・FOB・仕入先証明
経済産業省の「原産性を判断するための基本的考え方と整えるべき保存書類の例示」(2025年6月改訂)は、付加価値基準で同じ原産品判定を繰り返し使う場合について、「為替レート、FOB価額、材料価格等の変動により、原産資格割合が基準値を下回る可能性もあるため、発給申請の都度、原産資格割合を満たしていることを確認する必要がある」と書いています。この資料は日本から輸出する側(日本の発給申請者)向けで、締約国当局が検認時に同じ考え方をとることを予断するものではない、と断っていますが、BOM と単価を管理し続ける理由の公的な裏付けになります。
判定を動かす変数を4つに分けると、次のとおりです。
- 為替: 輸入材料の CIF 価額は、バーツ建てに換算すると為替で動く
- 材料単価: 仕入先の値上げや、安い仕入先への切替え
- FOB: 顧客への値下げで FOB が下がると、VNM が同じでも RVC は下がる
- 仕入先証明: 原産材料として数えていた材料の証明が取れなくなると、非原産材料に変わる
試算Aの部品で、為替と仕入先証明が動いた場合を計算します。
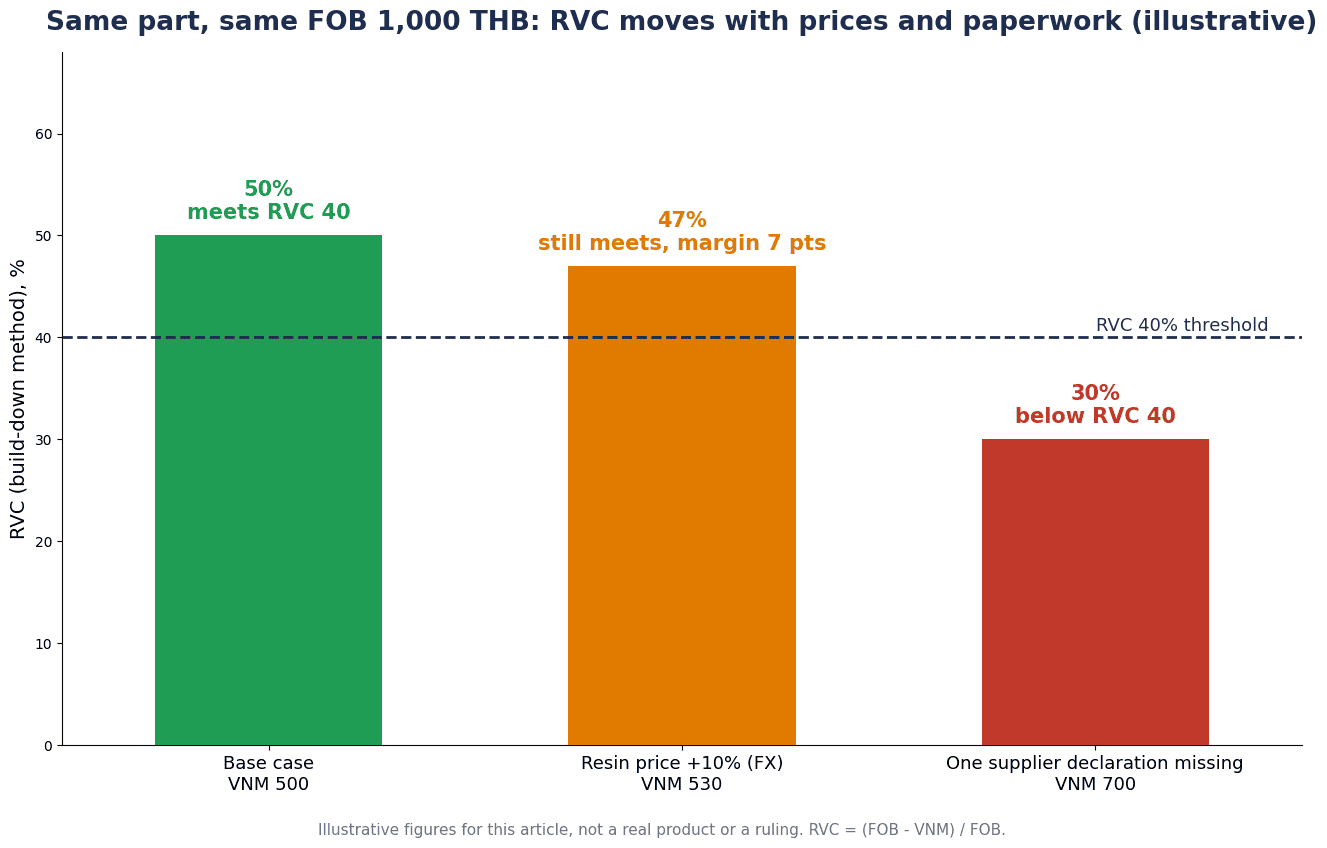
| ケース | VNM(バーツ) | 控除方式の RVC | RVC 40%との関係 |
|---|---|---|---|
| 基準(試算A) | 500 | (1,000 − 500)÷ 1,000 = 50% | 満たす。余裕10ポイント |
| 感応度1:樹脂がバーツ建てで10%上昇(CIF 300→330)、FOB は据え置き | 530 | (1,000 − 530)÷ 1,000 = 47% | まだ満たすが、余裕は7ポイント |
| 感応度2:国内調達品 200 の仕入先証明が取れず、非原産扱い | 700 | (1,000 − 700)÷ 1,000 = 30% | 満たさない |
感応度1では、FOB を据え置いたので、増えた 30 バーツは利益などの減少として吸収される計算です。為替が1回動いただけで余裕が10ポイントから7ポイントに減りました。
感応度2は、もっと急です。原産材料として数えていた 200 バーツ分の材料について、仕入先の証明が取れなかっただけで、RVC は 50%から 30%に落ち、基準を割ります。この場合は、品目別規則に CTC の選択肢があるなら、CTC で満たせないかを検討する流れになります。
判定は、通った日の数字です。単価・為替・仕入先の証明が変われば、結果も変わります。経済産業省の資料も、単価の高い材料を重点的に管理すること、基準値より高めに積み上げておくことを推奨しています。また、原産性の判断がしやすい材料から確認して基準値まで積み上げ、残りを非原産とみなす手法や、内製品を原産材料として数える場合の価額の根拠(単体での第三者販売価格等)にも触れています。
原産地判定システムのデータフロー
ここまでの論点を、システムの流れにまとめます。
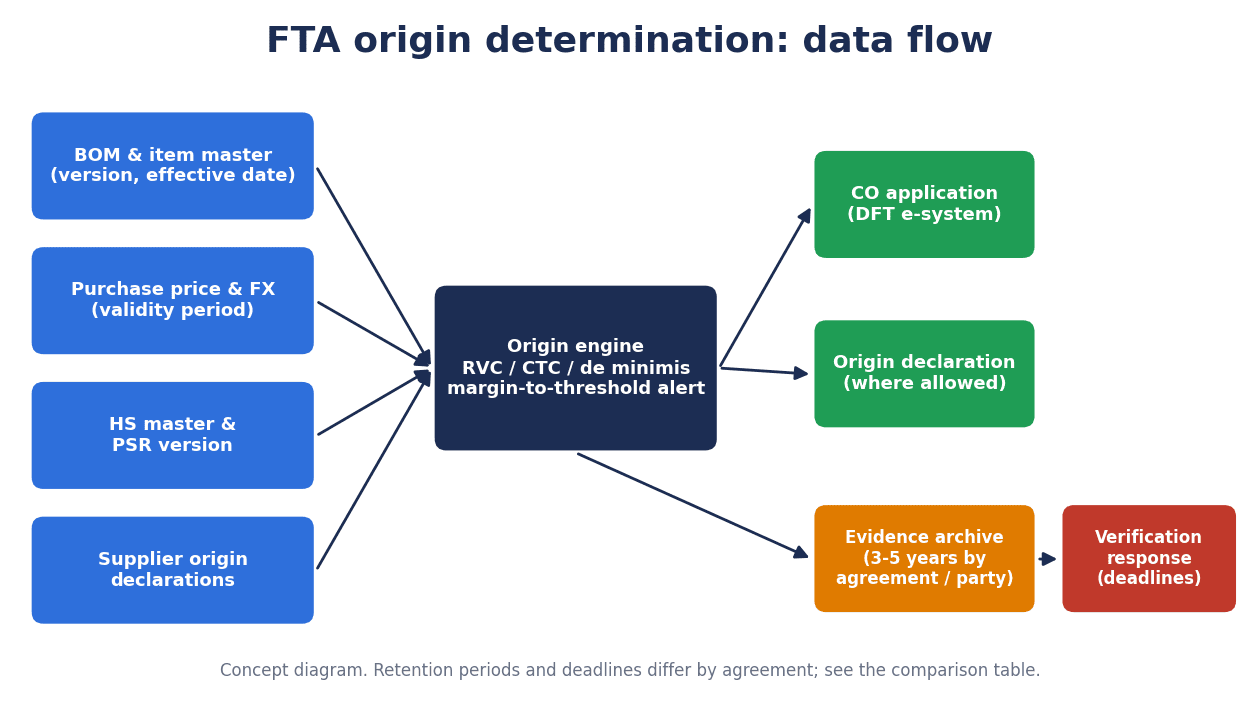
| 段階 | 入るデータ | ポイント |
|---|---|---|
| 1. BOM・品目マスタ | 完成品の品番、BOM の版と適用日、材料ごとの HS 番号(特定した桁数つき) | BOM の版と判定結果を結びつける |
| 2. 購買単価と為替 | 材料ごとの単価と有効期間、輸入材料の CIF 価額、換算レート | どの日付・どのレートで換算したかを残す |
| 3. HS マスタと品目別規則の版 | 協定ごとの品目別規則、HS の版、適用開始日 | 日タイ協定は HS2017 版、RCEP は HS2022 版 |
| 4. 仕入先証明 | 仕入先ごとの原産に関する申告、有効性、証明の根拠 | 証明の無い材料は非原産として扱う |
| 5. 判定エンジン | RVC・CTC・僅少を協定ごとの式で計算 | 閾値までの余裕を出し、余裕が小さいものに警告 |
| 6. CO 申請・原産地申告 | 判定結果を DFT の電子システムでの CO 申請や、自己申告の書類に渡す | 申請番号と判定の版を結びつける |
| 7. 証憑アーカイブ | 判定時の BOM・単価・為替・証明・計算結果のスナップショット | 協定・主体ごとの保存期間を管理 |
| 8. 事後確認対応 | CO 番号から根拠一式を取り出す | 回答期限内に出せる検索性 |
6の CO 申請について、DFT のサイトは原産地関連の電子システムとして、CO を発給する「DFT SMART C/O」、ペーパーレスの原産地審査システム「ROVERs PLUS」、自己証明の「Self-Origin-Certification-SOC」、旧来の CO 発給システム、利用者登録の「DFT SMART-I」を掲げています。報道によると、DFT は2025年4月28日から DFT SMART C/O で e-Form D の発給を始め、承認後の Form D データは National Single Window(NSW)と ASEAN Single Window(ASW)を通じて電子的に仕向国へ送られ、紙の Form D を印刷する必要がない、と説明しています。2022〜2024年の3年間、e-Form D は申請数1位で、年平均約346,250件でした。
日タイ協定でも、タイの発給機関が出す e-CO を日本の NACCS で受信するデータ交換が、2025年3月31日〜6月1日のパイロットを経て、2025年6月2日から本格運用されています。以後、日本の輸入申告では e-CO のみを提出し、e-CO の控えは不要です。タイの発給機関は引き続き紙の CO も発給しています。
CO が電子化されると、申請そのものは速くなります。しかし、申請の裏付けとなる判定の根拠は、依然として工場側が持っていなければなりません。原産地判定システムの役割は、申請画面に入力する前の「判定」と、申請後の「根拠の保存と取り出し」にあります。生産管理システムと ERP の間のデータの受け渡し方は「ERP 連携 生産管理ガイド|データ契約・再送・取消のRFPと90日PoC」で整理しています。
生産管理・ERPとつなぐときの設計論点
原産地判定システムを単独で入れても、入力するデータが古ければ判定も古くなります。生産管理や ERP の側で、次の論点を先に決めておく必要があります。
BOM の版と適用日
判定は「どの BOM の版で計算したか」と結びつけて残します。設計変更で材料が変わったのに、判定が古い BOM のまま、という状態を防ぐためです。BOM の版と適用日を管理する前提として、品目・BOM・工順のマスタが整っていることが欠かせません。マスタ整備の進め方は「製造業のマスタデータ管理導入|品目・BOM・工順を90日で整える」で扱っています。
設計変更
設計変更で材料や仕入先が変わったときに、原産地判定の再計算を起票する仕組みが要ります。設計変更の版数・適用日を PLM と ERP の間でどうつなぐかは「設計変更のPLM・ERP連携導入|版数・適用日・仕掛品をつなぐ実務設計」を参照してください。
代替部品
同じ BOM の位置に複数の代替部品がある場合、どの代替部品を使ったかで判定が変わります。原産材料の仕入先の部品と、輸入品の代替部品が混在するなら、判定は最も不利な組合せで行うか、ロットごとに実績を引くかを決めます。代替部品の承認と実績の管理は「代替部品の承認管理|タイ工場のBOM・MRP・実績をつなぐRFP」で扱っています。
なお、ATIGA の第37条は、同一で交換可能な材料(代替性材料)について、物理的な分別か、輸出国で一般に認められた会計原則の在庫管理手法で判定し、一度決めた在庫管理手法は会計年度を通じて使う、と定めています。代替性材料を在庫管理手法で扱う場合は、その手法を年度途中で変えない運用が要ります。
単価の有効期間と仕入先コード
購買単価は、有効期間つきで持たせます。判定の計算日に有効だった単価を引けるようにするためです。仕入先コードは、仕入先証明と結びつけるキーになります。同じ材料を複数の仕入先から買っている場合、仕入先ごとに原産・非原産が違うことがあるので、品目と仕入先の組合せで証明を管理します。購買側の単価管理と RFP の論点は「購買管理システム|タイ工場RFPと90日導入設計」で整理しています。
為替レートの採り方
輸入材料の CIF 価額をバーツに換算するレートを、何の日付のどのレートで採るかを決め、判定ごとに記録します。社内の標準レートを使うのか、輸入時のレートを使うのかで、試算Aの感応度1のように RVC が動きます。どちらを使うのが適切かは、協定と当局の運用を確認して決めてください。
原価との整合
RVC の計算に使う直接労務費・直接経費・利益は、製造原価の数字と整合していなければなりません。RCEP の第3・5条2が、全ての費用を一般に認められた会計原則に従って記録・保管することを求めているからです。原価計算の仕組みは「製造原価 管理 システム2026|月末原価を日次判断へ変える90日PoC」で扱っています。
市販の貿易管理システムの機能【ベンダー主張】
市販の ERP・貿易管理システムには、原産地判定の機能を持つものがあります。例えば SAP の Global Trade Services(GTS)の Preference Management は、ベンダー側の資料(SAP PRESS Blog、SAP Learning)によると、製品の BOM を GTS に転送して優遇原産性の判定(preference determination)を行い、購買発注や入荷から仕入先の宣誓書の依頼案を作って催促し、請求書から顧客向けの宣誓書を作成する、としています。製品マスタの調達区分・価格・優遇データと、協定のルール(手入力又はデータ提供者からのアップロード)が前提です。
ただし、SAP の教材は、この仕入先の宣誓書を EU の委員会実施規則(EU)2015/2447 の文言によるものと説明しています。RCEP・ATIGA・日タイ協定に同じ様式の制度があるわけではありません。タイの FTA や DFT の申請に対応しているかも、本記事では確認できていません。特定の製品を推奨するものではなく、導入を検討する際は、自社が使う協定と DFT の申請に対応しているかを RFP で確かめてください。
サプライヤー証明(原産地に関する仕入先の申告)の集め方
証明に書いてもらう項目
試算Aの感応度2が示すとおり、仕入先の証明は判定を左右します。経済産業省の資料は、サプライヤー証明の記載事項として、作成日、供給先、製造者、協定名、品名(英文)、型番等、HS コード、判定基準、生産場所を挙げています。また、設計や仕入先の変更があったときに直ちに情報の提供を受ける連絡体制を作っておくこと、検認ではサプライヤー証明の根拠(対比表・計算ワークシート)まで求められうることにも触れています。
システムで持つべきなのは、証明の有無だけではありません。どの協定について、どの品目・型番について、どの判定基準で出された証明かを項目として持ち、根拠資料の所在も記録します。証明の作成日と、仕入先側の設計・仕入先の変更の連絡を受けた日も残しておくと、事後確認で「その時点で有効な証明だったか」を説明しやすくなります。
在タイ日系製造業の調達先の構成
証明を集める相手は、どのくらいいるのでしょうか。JETRO の「2025年度 海外進出日系企業実態調査(アジア・オセアニア編)」(2025年8〜9月実施)によると、在タイ日系製造業(有効回答284社)の原材料・部品の調達先の内訳は、現地 59.4%、日本 26.3%、ASEAN 3.4%、中国 7.4%でした(2024年度は 58.4%、27.7%、4.6%、5.7%)。タイでは、現地の調達先のうち、現地に進出した日系企業が地場企業を上回っています。調査全体では「中国」からの調達率が全ての国・地域で上昇しました。
調達の半分以上が現地なので、タイ国内の仕入先から原産に関する申告を集められるかどうかが、判定の成否を大きく左右します。試算Aのように、国内で買っていても書類が無ければ RCEP では非原産扱いになるからです。
回収の仕組み
仕入先が多いと、メールと紙で証明を集め直す作業は毎回の負担になります。仕入先との発注・納期回答をつなぐポータルがあれば、証明の依頼・回収・期限管理も同じ窓口に載せられます。ポータルの設計は「サプライヤーポータル導入|タイ工場の発注・納期回答をつなぐ設計」で扱っています。
ATIGA の第29条5が、原産地規則に従った国内の認可製造業者から調達した材料は原産要件を満たすとみなす、と定めている点も押さえておきます。仕入先がこれに当たるかどうかを、仕入先マスタの項目として持たせておくと判定に使えます。
記録の保存と事後確認(verification)への備え
保存期間の早見表
記録の保存期間は、協定・主体・起算日がそれぞれ違います。
| 協定・制度 | 誰が | 起算日と期間 |
|---|---|---|
| RCEP(協定 第3・27条) | 輸出者・生産者・発給機関・権限ある当局 | 原産地証明の発給日から少なくとも3年 |
| RCEP(協定 第3・27条) | 輸入者 | 輸入日から少なくとも3年 |
| 日本の RCEP 自己申告(税関の手引き) | 原産品申告書を作成した日本の輸出者・生産者 | 作成した日から3年間 |
| ATIGA(2009年原 OCP・2020年改正 OCP) | Form D を申請した生産者・輸出者 | Form D の発給日から3年以上 |
| ATIGA の AWSC(2020年改正 OCP) | 認定輸出者(CE) | 原産地申告の作成日から少なくとも3年 |
| 日タイ協定(協定 第40条10・第42条(b)) | 発給機関(CO の記録)、CO の発給を受けた輸出者、及び第40条7(b)の生産者 | CO の発給日から5年 |
| 日本の輸入者(国内法) | 日本の輸入者 | 輸入許可の日の翌日から5年 |
| タイ-EFTA 協定(DFT の原則案) | 自己証明を行う輸出者 | 各申告の作成日から3年以上 |
RCEP の「少なくとも3年」は協定上の下限で、各国の国内法がより長い期間を定めることもできます。タイの国内規則上の期間は本記事では確認できていないので、DFT に確認してください。日本の輸入者の5年は、日本の税関の事後確認のページの記載です。
システムでは、1件の判定記録に「どの協定で、誰の立場で、いつを起算日とするか」を持たせ、最も長い期間に合わせて保存するのが安全です。日タイ協定と RCEP の両方で出す品目なら、5年に合わせることになります。
事後確認の手段と期限
RCEP の第3・24条によると、輸入国の権限ある当局は、輸入者への書面による追加情報の要請、輸出者・生産者への書面要請、輸出国の発給機関への要請、輸出者・生産者の施設への確認訪問(設備・生産工程の視察、会計資料を含む原産性の記録の検査)などを行えます。書面要請には受領日から30日以上90日以下の回答期間を与え、訪問要請には受領日から30日以内の同意・拒否を認めます。確認の結果が出るまで特恵の適用を停止でき、引取りは保証金を条件に許可できます(第3・24条6)。
そして、情報不足、書面要請への無回答、訪問の拒否の場合は、原産品でないと決定し特恵を否認できます(第3・25条3)。一方、タイプミスや欄からのはみ出しのような軽微な表現の相違・誤りは、原産性に疑いを生じさせない限り考慮しないとされています(第3・26条)。
日タイ協定では、輸入国税関の要請に対し、輸出国の当局が要請受領から3か月以内に情報を提供し、追加情報の要請には受領から2か月以内に応じます(第43条)。ATIGA では、2009年原 OCP と2020年改正 OCP で、発給当局が生産者・輸出者の原価計算書を確認し、要請受領から90日以内に回答、遡及確認の全過程を180日以内に終えるとされています。
日本の税関の説明によると、事後確認で原産品と確認できない場合は特恵税率の適用が否認され、事案に応じて過少申告加算税等の対象にもなります。輸入者自己申告で特恵を受けた場合は、協定上原則として輸入国税関は輸出者・生産者への要請・訪問ができないため、輸入者が原産性を証明できなければ否認されます。日本の税関は RCEP の Q&A で、第三者証明でも「相手国の発給機関において十分な審査がなされないまま、原産性のない貨物に対して原産地証明書が発給される事案もあります」として事後確認を行う、と回答しています。CO が発給されたことは、根拠を残さなくてよい理由になりません。
何を出せるようにしておくか
日本の税関の RCEP 自己申告の手引き(2025年6月)は、原産性を明らかにする関係書類の例として、CTC なら「総部品表又は材料一覧表(HS 番号を含む)、製造工程フロー図、生産指図書」、RVC なら「製造原価計算書、仕入帳、伝票、請求書、支払記録、仕入書、価格表」を挙げています。輸出者・生産者が保存すべき書類の例としては、原産品申告書の写し、品目別規則を満たすことを確認できる総部品表、製造工程フロー図、製造原価計算書等です。これは日本への輸入手続の説明ですが、事後確認で求められる資料の目安になります。
これらの書類は、BOM・購買・会計の各システムに散らばっています。RCEP の第3・27条2は、記録をデジタル式・電子的・光学的・磁気的な媒体及び書面を含む「速やかに取り出せる媒体」で保管できるとしています。30日から90日の回答期間のうちに、何年も前の BOM の版、その時点の単価と為替、仕入先の証明を探し出すのは、紙と個人のフォルダでは難しいはずです。判定の時点でスナップショットを取り、CO 番号から一括で取り出せるようにしておくことが、システム化の大きな目的になります。
なお、日本の税関の事前教示で原産品との回答を得れば、回答書番号の記載で明らかにする書類の提出を省略でき、回答は発出後3年間、輸入申告時の審査で尊重されます(日本への輸入の場合)。
タイ側の動き:DFTの電子化・審査の厳格化・自己証明
DFT SMART C/O の広がり
報道によると、DFT は2023年12月15日から DFT SMART C/O で CO を発給しており、2025年4月時点で10種類(Form RCEP、ASEAN-香港、ASEAN-日本(AJ)、タイ-ペルー、ASEAN-中国(Form E)、ASEAN-韓国、一般 C/O、AANZ、タイ-日本、タイ-豪州)に対応していました。承認済みの CO を自社で印刷する Self-Printing(用紙は DFT の販売サイトで購入)、電子決済、身分証1枚での受取りが特徴とされています。2025年9月の報道では、DFT 局長が、2023年12月15日〜2025年8月に12種類で発給し、AI・OCR を導入して2025年9月に全面運用する予定と述べました。全面運用が実現したかは本記事では確認できていません。
DFT 局長は2025年10月の報道で、2026会計年度(2025年10月1日開始)の緊急課題として、米国の新しい原産地規則への対応と原産地偽装の防止を挙げ、AI による審査の導入や政府機関間のデータ連携の加速に触れています。
対米輸出の審査厳格化は別制度
2025年4月22日、タイ首相が招集した緊急会議で、米国向け監視対象品の一般 C/O(非特恵)の発給を DFT に一本化すること、高リスク品について工場の詳細な検査と輸出書類の厳格な審査を行うことなどが決まりました。2025年5月6日には、DFT 局長が監視対象品を既存の49品目に16品目を加えた65品目(224 HS コード)とし、原産地が要件を満たさない・迂回が判明した場合は C/O を発給しないと述べています。
これは米国向けの非特恵の C/O の話で、FTA の特恵 CO とは別の制度です。ただ、工場の実態と書類を突き合わせるという方向は共通しています。法律事務所の Tilleke & Gibbins の解説(一次資料ではありません)も、HS コード・BOM・原価構成・実際の工程の整合が要ると書いています。特恵の原産地判定で整えた BOM と原価のデータは、非特恵の原産地を説明するときの土台にもなります。
ATIGA の自己証明(AWSC)
ASEAN では、2つの自己証明のパイロット(タイは2011年10月28日と2015年5月1日にそれぞれ参加)を統合し、ATIGA 第1改正議定書が2020年9月20日に発効して ASEAN 域内自己証明制度(AWSC)が始まりました。認定輸出者(CE)は、Form D の代わりに商業書類上で原産地申告を行えます。CE の義務として、権限ある当局に記録・施設へのアクセスを認めること、原産地申告の作成日から少なくとも3年間、原産性を確認できる記録・帳簿を備えること、作成時に原産性を証明する全ての適切な書類を有する産品についてのみ申告すること、全ての申告に責任を負うことなどが定められています。自己証明では、判定の根拠を自社で持つ責任がさらに重くなります。
改定 ATIGA
ATIGA の第2改正議定書(改定 ATIGA)は2025年に署名され、2027年6月1日に発効する予定です。2026年9月19日、ASEAN 10か国の政府は、加盟国が自発的かつ相互主義に基づき、2027年6月1日の発効までの間、第2改正議定書を相互に暫定適用できるとする宣言を出しました(報道)。暫定適用は ASEAN 事務総長に通報した国の間で、通報で指定した日から始まります。タイが通報したかは、本記事では確認できていません。報道は、改定協定の下で原産地の自己申告の行政要件を満たしやすくなり、電子原産地証明書の実施と電子書類の受け入れが進むとしています。
改定の中身について、JETRO のレポート(2025年11月執筆)は、品目別規則の緩和、Form D の要件緩和、輸入後の関税還付制度の導入などを挙げています。ただし同レポートは、公式全文が公表されていないため情報筋と分析に基づく、と明記しています。確定した内容として扱うのは、公式の全文と DFT の告示を確認してからにしてください。DFT の法令ページには、ATIGA に基づく CO 発給に関する DFT 告示(2026年)が施行中として載っていますが、本記事では告示の本文を確認できていません。
タイ-EFTA 協定の自己証明(意見募集中)
DFT は、タイ-EFTA 自由貿易協定の下での原産地の自己証明に関する原則案について、2026年10月9日〜11月7日に意見を募集しています。資料の要旨は次のとおりです。
- タイ-EFTA 協定(アイスランド、リヒテンシュタイン、ノルウェー、スイス)は2025年1月23日に署名され、タイは2027年1月1日の発効を目標にしている(予定)
- 協定は、特恵を使う輸出者に自己証明を求める
- 輸出者は認定輸出者と一般輸出者の2種類。一般輸出者は、2027年1月1日〜2036年12月31日は価額6,000ユーロ以下の産品の輸出に限られ、2037年1月1日以降は金額の制限が無くなる
- 原産地申告はインボイスや商業書類(請求書、デリバリーオーダー、パッキングリスト等)に記載する
- 認定輸出者は、DFT に登録した認定番号を持ち、DFT の電子システムで受けた有効期限内の原産地資格審査の証拠を持つこと
- 証拠書類は各申告の作成日から3年以上保存する
まだ原則案の段階で、告示は制定されていません。ただ、自己証明の方向に進むほど、工場側に「判定の根拠を出せる仕組み」が求められることは読み取れます。
FTA 利用の規模と交渉の動き
DFT 局長は2026年9月3日、2026年1〜6月の FTA に基づく特恵利用額が 48,069.03百万米ドル(約1.57兆バーツ)、前年同期比 +7.33%、特恵対象輸出額に占める利用率が 80.83%だったと発表しました(報道)。協定別では、ATIGA が 15,937.55百万ドル(利用率 67.50%)、日タイ協定(JTEPA)が 3,819.69百万ドル(利用率 85.86%)などです。これはタイからの輸出側の統計で、日系企業に限った数値ではありません。ATIGA の利用率は日タイ協定より低くなっていますが、その理由は発表からは分かりません。
交渉面では、タイ-EU FTA の第10回交渉(2026年9月28日〜10月6日、プーケット)で原産地規則などが進展し、両者は2026年末までの妥結を目指すとされています。RCEP では、2026年9月の第5回閣僚会合で、チリ・バングラデシュ・香港・スリランカの加盟手続のための作業部会の設置が決まったと報じられました。使える協定と相手国が増えるほど、品目ごとに複数の協定で判定を持つ必要が出てきます。
導入の進め方8ステップ
原産地判定システムの導入は、次の8ステップで進めると、手戻りを減らせます。
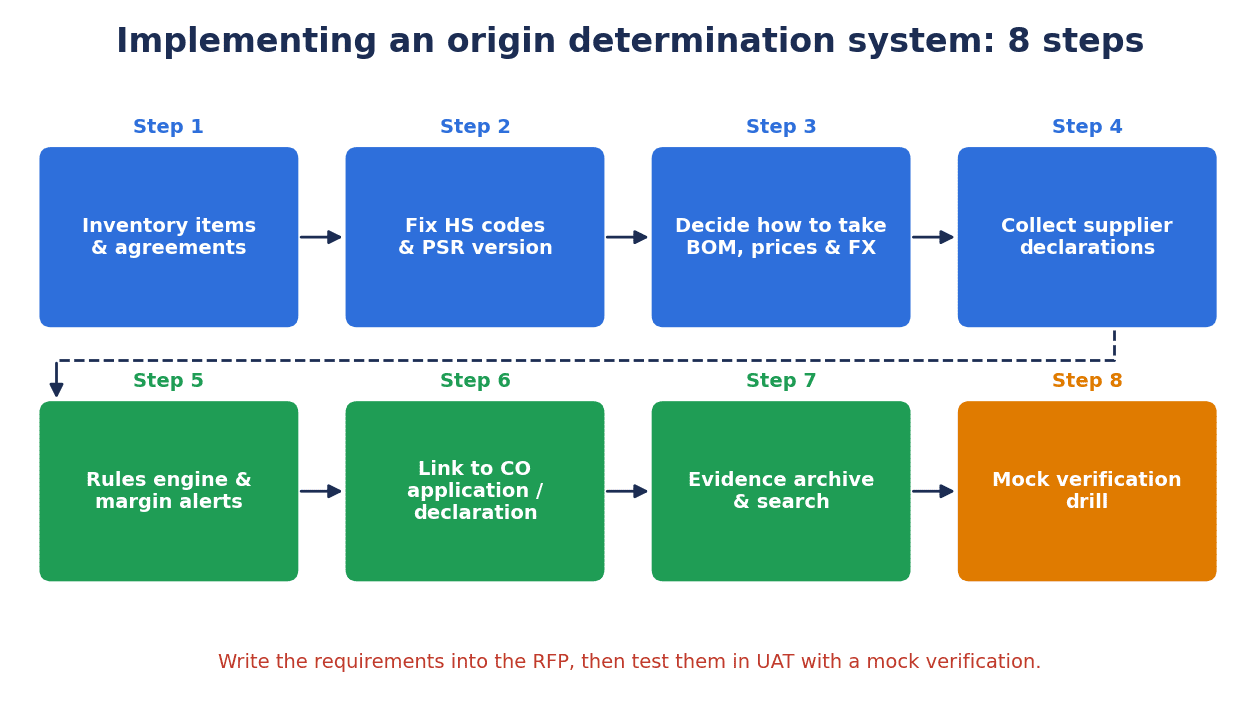
- 対象品目と協定の棚卸し: どの品番を、どの国へ、どの協定で出しているかを一覧にする。特恵を使っていない品目で、使える協定があるかも確認する
- 品目の HS と品目別規則の版の確定: 完成品の HS を確定し、協定ごとに品目別規則とその HS の版を引く。HS の判断に迷う品目は、事前教示などで確定させる
- BOM・単価・為替の取り方を決める: どの BOM の版、どの日付の単価、どのレートで計算するかをルールにする
- 仕入先証明の回収: 原産材料として数える材料について、仕入先から証明を集める。証明の無い材料は非原産として扱う前提で、判定がどう変わるかを先に見る
- 判定ロジックと閾値余裕のアラート: 協定ごとの式で計算し、基準値までの余裕が小さい品目に警告を出す
- CO 申請・自己申告との連携: 判定結果と、DFT の電子システムでの申請番号・CO 番号を結びつける
- 証憑アーカイブと検索: 判定時のスナップショットを、協定・主体ごとの保存期間に合わせて残し、CO 番号から取り出せるようにする
- 事後確認の模擬訓練: 過去の CO を無作為に選び、根拠一式を期限内に出せるかを試す
最初から全品目を対象にする必要はありません。特恵の金額が大きい品目、基準値までの余裕が小さい品目、仕入先が多い品目から始めると、効果が見えやすくなります。
RFPに書く12項目
ここまでの論点を、システムの見積依頼書(RFP)の12項目にまとめます。
| No. | 項目 | 書かせる内容 |
|---|---|---|
| 1 | 対象協定と式 | RCEP・ATIGA・日タイ協定・日アセアン協定など対象協定ごとに、使える式(控除方式・積上げ方式)を切り替えられるか |
| 2 | 価額の定義 | 輸入材料の CIF 価額、国内材料の最初の支払価額、ATIGA の原産材料の CIF 価額など、協定ごとの価額の定義をマスタで持てるか |
| 3 | 品目別規則と HS の版 | 協定ごとの品目別規則、HS の版と適用開始日、旧版・新版の並行判定 |
| 4 | 材料 HS の深さ | 材料ごとに HS を何桁まで特定したかを持ち、規則が求める深さとの照合ができるか |
| 5 | BOM の版と代替部品 | BOM の版・適用日、代替部品の組合せの扱い、設計変更時の再判定の起票 |
| 6 | 単価と為替 | 単価の有効期間、換算レートの種類と日付、判定に使った値の記録 |
| 7 | 仕入先証明 | 証明の項目(協定名、品名、型番、HS、判定基準、生産場所等)、依頼・回収・期限管理、根拠資料の添付 |
| 8 | 判定エンジン | RVC・CTC・僅少の計算、閾値までの余裕の表示とアラート、計算過程の出力 |
| 9 | CO 申請・自己申告との連携 | DFT の電子システムへの申請データの出力方法、CO 番号・申請番号の取込み |
| 10 | 証憑アーカイブ | 判定時のスナップショット、協定・主体ごとの保存期間の管理、改ざん防止と変更履歴 |
| 11 | 検索と出力 | CO 番号・品番・期間からの検索、事後確認用の根拠一式の一括出力 |
| 12 | 既存システムとの接続と費用内訳 | 生産管理・ERP・購買・原価のどのデータをどう連携するか、費用をライセンス・連携開発・マスタ整備・保守に分けた内訳 |
価格の比較は、この12項目の前提がそろってからにします。対象品目の数、協定の数、ERP との連携の範囲で、費用は大きく変わります。
受入試験(UAT)の確認項目
システムを受け入れる前に、実際のデータで次の項目を確認します。とくに最後の「事後確認の模擬」は、システムの価値を確かめる試験です。
| 項目 | 確認する内容 | 合格の目安(社内で決める) |
|---|---|---|
| 式の再現 | 試算Aのような既知の例で、控除方式・積上げ方式の結果が手計算と一致するか | 全件一致 |
| 協定の切替え | 同じ品番を RCEP と日タイ協定で判定し、式と品目別規則の版が正しく切り替わるか | 協定ごとに正しい式・版 |
| 為替の感応度 | 換算レートを変えたとき、RVC が再計算され、余裕の警告が出るか | 設定した余裕を下回ると警告 |
| 仕入先証明の欠落 | 証明の有効性を外したとき、その材料が非原産に切り替わり、判定が更新されるか | 自動で非原産扱い |
| 設計変更 | BOM の版を上げたとき、関係する判定の再計算が起票されるか | 漏れなく起票 |
| HS の版 | 品目別規則の版を切り替えたとき、旧版・新版の判定を並べて見られるか | 両方を表示 |
| CO との結びつき | CO 番号から、判定の版・BOM・単価・為替・証明を引けるか | 全件引ける |
| 保存期間 | 協定・主体ごとに保存期限が計算され、期限前に削除されないか | 期限どおり |
| 変更履歴 | 判定後にマスタを直したとき、判定時の値が上書きされずに残るか | 判定時の値が残る |
| 事後確認の模擬 | 無作為に選んだ CO について、判定根拠一式を指定時間内に出せるか | 社内で決めた時間内に出力 |
事後確認の模擬は、導入後も年に1回ほど繰り返すと、データの欠落に早く気づけます。RCEP の書面要請の回答期間が30日以上90日以下であることを考えると、社内の目標は、それよりずっと短い時間に置くことになります。
費用と効果のモデル試算(仮の数字)
ここからは、この記事のための仮の数字で、見積ではありません。効果の考え方を示すためのものです。
試算B:特恵を使えた場合の関税差額
日本の実行関税率表(2026年8月8日版)で、第3926.90号「その他のプラスチック製品」のうち統計番号029(その他のもの)を見ると、WTO 協定税率は 3.9%、日タイ協定の税率は無税です。同じ表では、日アセアン協定と RCEP(アセアン/豪州/NZ)の列も無税、RCEP(中国)と RCEP(韓国)の列は 1.8%です。
- 1回の輸入で課税価格が 1,000万円なら、WTO 協定税率で 1,000万円 × 3.9% = 39万円。日タイ協定の特恵を使えれば 0円
- 同じ品目の年間の輸入が 1億円(仮置き)なら、1億円 × 3.9% = 390万円/年 が、特恵を使えた場合に払わずに済む関税の目安
消費税等は別で、自社の製品がこの統計番号に当たるかは個別の判断です。この試算は、日本の輸入側の関税だけを見たものです。また、日本の税関の説明では、事後確認で原産品と確認できなければ特恵税率の適用が否認され、事案に応じて過少申告加算税等の対象にもなります。差額は、判定が根拠つきで通り続けて初めて得られるものです。
試算C:判定の再計算工数
四半期ごとに単価と為替を見直し、そのたびに判定を引き直すとします。
- 対象 200 品番、年4回の再判定
- 手作業(Excel と紙の証明を集め直す): 1品番あたり 1.5時間 → 200 × 4 × 1.5 = 1,200時間/年
- システム化後(BOM・単価・証明を自動で引き、差分だけ確認): 1品番あたり 0.25時間 → 200 × 4 × 0.25 = 200時間/年
- 削減: 1,200 − 200 = 1,000時間/年。1時間あたりの人件費を 400 バーツ(仮置き)とすると、1,000 × 400 = 400,000 バーツ/年
効果の主役は工数ではない
試算Cの工数削減は分かりやすい数字ですが、副次的な効果です。より大きいのは、試算Aの感応度2のような「閾値割れ」を申請前に検知できることと、事後確認に期限内で答えられることです。効果の主役は、試算Bの関税と、否認のリスクを下げることにあります。
逆に言えば、特恵の金額が小さく、品目も少なく、BOM の変化もほとんど無い工場なら、大がかりなシステムは要らないかもしれません。その場合でも、判定のスナップショットを残し、CO 番号から取り出せる状態にしておくことは、Excel と共有フォルダの運用でも始められます。
よくある質問
以下の回答は一般的な整理で、税務・通関・法律の助言ではありません。個別の貨物は当局・事前教示で確認してください。
原産地判定とは何ですか?
FTA の特恵税率を使うために、貨物が協定上の「原産品」に当たるかを確かめることです。RCEP の第3・2条では、完全生産品、原産材料のみから生産される産品、品目別規則を満たす産品のいずれかが原産品です。工業製品では、品目別規則の付加価値基準(RVC)、関税分類変更基準(CTC)、加工工程基準のどれかを満たすかを、BOM と価格から確かめます。最終的な判断は、個別の貨物ごとに当局への確認や事前教示で確定させてください。
RVCの計算方法は?(控除方式と積上げ方式)
RCEP では、控除方式 RVC =(FOB − VNM)÷ FOB × 100 と、積上げ方式 RVC =(VOM + 直接労務費 + 直接経費 + 利益 + 他の費用)÷ FOB × 100 のいずれかを使います。ATIGA も2式ですが、積上げ方式の原産材料を CIF 価額で数え、加盟国が1つの方法に決めます。日タイ協定と日アセアン協定は控除方式だけです。協定ごとに式を確認してください。
関税分類変更基準(CTC)とは?
非原産材料の HS 番号から完成品の HS 番号へ、所定の桁で分類が変わっていることを求める基準です。類(2桁)の変更が CC、項(4桁)が CTH、号(6桁)が CTSH です。日本の税関の説明では、材料の HS は必ずしも6桁まで特定する必要はなく、規則によっては2桁や4桁で足りる場合があります。
Form Dの申請に必要な書類は?
DFT が定める正式な必要書類の一覧は、本記事では確認できていません。DFT の電子システムには利用者登録の DFT SMART-I があり、CO の発給は DFT SMART C/O で行われています。参考として、日本の税関の RCEP 自己申告の手引きは、原産性を明らかにする関係書類の例として、CTC なら材料一覧表(HS 番号を含む)や製造工程フロー図、RVC なら製造原価計算書・仕入書・価格表などを挙げています。経済産業省の資料は、サプライヤー証明の記載事項を示しています。いずれも日本側の資料なので、実際の申請書類は DFT に確認してください。
RCEPの原産地証明は自己申告でよい?
2026年3月時点で、タイから日本への RCEP 輸入では、タイの輸出者・生産者による自己申告は使えません。日本の税関の Q&A(2026年3月12日時点)は、輸出者・生産者の自己申告を利用できるのは、現時点では豪州・NZ・韓国からの輸入に限定されると書いています。タイからの輸入で使えるのは、第三者証明(タイの発給機関の CO)、認定輸出者による原産地申告、日本の輸入者による自己申告です。輸入者自己申告では、輸入者が原産性を証明できなければ特恵が否認されます。
原産地の記録は何年保存する?
協定と立場で違います。RCEP は協定上、輸出者・生産者が原産地証明の発給日から少なくとも3年、輸入者が輸入日から少なくとも3年です。ATIGA は Form D を申請した生産者・輸出者が Form D の発給日から3年以上(2020年改正 OCP)、日タイ協定は CO の発給を受けた輸出者と第40条7(b)の生産者が CO の発給日から5年です。日本の輸入者は国内法で輸入許可の日の翌日から5年です。複数の協定で出す品目は、最も長い期間に合わせると安全です。
原産地判定システムの費用は?
今回の調査では、公開されている価格を確認できませんでした。費用は、対象品目の数、協定の数、生産管理・ERP・購買・原価との連携の範囲、マスタ整備の量で大きく変わります。RFP の12項目で前提をそろえ、ライセンス、連携開発、マスタ整備、保守に分けた内訳を出させてください。
まとめ
- 原産地判定は「一度通れば終わり」ではない。BOM・単価・為替・仕入先証明・HS の版が動くたびに結果が変わるデータ管理
- 式は協定ごとに違う。RCEP と ATIGA は2式、日タイ協定と日アセアン協定は控除方式だけ。ATIGA の積上げ方式は原産材料を CIF 価額で数え、加盟国が1つの方法に決める
- 品目別規則の HS は RCEP が HS2022、日タイ協定が HS2017。日アセアン協定は HS2022 版を2027年2月15日から適用予定、次の HS 改正は HS2028(2028年1月1日発効予定)
- 仮の試算では、RVC 50%の部品が、為替の変動で 47%(まだ満たす)、仕入先証明の欠落で 30%(基準の 40%を割る)になる。RCEP では原産地不明の材料は非原産扱い
- 保存期間は RCEP が協定上の最低3年、日タイ協定が5年、日本の輸入者が5年。起算日も協定と立場で違う
- 事後確認には期限がある。RCEP の書面要請は30日以上90日以下、日タイ協定は3か月以内、ATIGA は2020年改正 OCP で回答90日以内・全過程180日以内
- タイ側は DFT SMART C/O・e-Form D・日タイ e-CO で電子化が進み、タイ-EFTA 協定の自己証明の原則案は2026年11月7日まで意見募集中、改定 ATIGA は2027年6月1日に発効予定
- RFP の12項目で前提をそろえ、受入試験では無作為に選んだ CO の根拠一式を期限内に出せるかを模擬する
- 本記事は税務・通関・法律の助言ではない。原産性・HS 分類・税率は、個別の貨物ごとに当局への確認や事前教示で確定させる
TOMAS TECH では、タイの日系工場向けに、生産管理・ERP・購買のデータ整備とシステム連携を支援しています。原産地判定の仕組みを BOM や購買データとつなぐ検討の段階や、RFP を作り始める段階でもご相談いただけます。なお、原産性や HS 分類、税率といった通関・税務の判断そのものは、当局や専門家にご確認ください。お問い合わせは こちら からどうぞ。
参考情報
- 税関「初めてRCEP協定を利用される方へ(輸入)」: https://www.customs.go.jp/roo/origin/rcep.html
- 税関「条件2 RCEP協定締約国内で生産された貨物がRCEP協定上の『原産品』と認められること」: https://www.customs.go.jp/roo/origin/rcep2.html
- 税関 RCEP協定: https://www.customs.go.jp/roo/information/rcep.htm
- RCEP協定 第3章 原産地規則(和文、税関掲載): https://www.customs.go.jp/roo/information/rcep/rcep2.pdf
- RCEP協定 附属書3A 品目別規則(HS2022、税関掲載): https://www.customs.go.jp/roo/information/rcep/PSR.pdf
- 税関「【RCEP協定】日本輸入時における原産地証明手続」: https://www.customs.go.jp/roo/information/rcep/syoumei_tetsuzuki.pdf
- 財務省関税局・税関「『自己申告制度』利用の手引き 〜RCEP協定〜」(2025年6月): https://www.customs.go.jp/roo/procedure/riyou_rcep.pdf
- 税関「RCEP協定フォローアップセミナー Q&A」(2026年3月12日時点): https://www.customs.go.jp/kyotsu/kokusai/news/rcep/260128_siryou_info_rcep3.pdf
- 税関「事後確認」: https://www.customs.go.jp/roo/verification/index.htm
- 税関「原産地証明書のデータ交換について」: https://www.customs.go.jp/roo/procedure/data/news.html
- 税関「日タイ協定の原産地証明書における様式変更について」: https://www.customs.go.jp/roo/procedure/kisai/thailandco.html
- 税関 日タイ経済連携協定: https://www.customs.go.jp/roo/information/thailand.htm
- 日タイ経済連携協定 本文(抜粋、税関掲載): https://www.customs.go.jp/roo/text/thailand2.pdf
- 日タイ経済連携協定 附属書2 品目別規則(2022.1.1〜、税関掲載): https://www.customs.go.jp/roo/text/thailand3-2.pdf
- 日アセアン包括的経済連携協定 本文(抜粋、税関掲載): https://www.customs.go.jp/roo/text/asean2.pdf
- 日アセアン包括的経済連携協定 附属書2 品目別規則(2027.2.15〜、税関掲載): https://www.customs.go.jp/roo/text/asean3-2.pdf
- 税関 協定条文等の一覧: https://www.customs.go.jp/roo/text/index.htm
- 税関 輸入統計品目表(実行関税率表)第39類(2026年8月8日版): https://www.customs.go.jp/tariff/2026_08_08/data/j_39.htm
- 経済産業省「原産性を判断するための基本的考え方と整えるべき保存書類の例示」(2025年6月改訂): https://www.meti.go.jp/policy/external_economy/trade_control/boekikanri/download/gensanchi/roo_guideline_preservation.pdf
- ASEAN Secretariat, ASEAN Trade in Goods Agreement: https://asean.org/wp-content/uploads/2021/08/ASEAN-Trade-in-Goods-Agreement.pdf
- ASEAN Secretariat, ASEAN-wide Self-Certification (AWSC) Guidebook: https://asean.org/wp-content/uploads/2021/09/ASEAN-wide-Self-Certification-Guidebook-web.pdf
- Centre for International Law, NUS, 2025 Second Protocol to Amend the ASEAN Trade in Goods Agreement(Unofficial Text): https://cil.nus.edu.sg/wp-content/uploads/2026/04/2025-2nd-Protocol-to-Amend-ATIGA.pdf
- JETRO「ASEAN貿易枠組みの近代化:改定ATIGAに署名」: https://www.jetro.go.jp/ext_images/world/asia/asean/basic_01/pdf/1_rpATIGA202510.pdf
- The Star, Asean adopts voluntary early application of upgraded Atiga(2026年9月20日): https://www.thestar.com.my/aseanplus/aseanplus-news/2026/09/20/asean-adopts-voluntary-early-application-of-upgraded-atiga
- Bernama(改定ATIGAの暫定適用): https://bernama.com/en/world/news.php?id=2609375
- WCO, HS 2028 Amendments – Adapting the Harmonized System to Global Priorities and Trade Evolution: https://www.wcoomd.org/en/media/newsroom/2026/january/hs-2028-amendments-adapting-the-harmonized-system-to-global-priorities-and-trade-evolution.aspx
- DFT(タイ商務省外国貿易局): https://www.dft.go.th/
- DFT ROVERs PLUS: https://roversplus.dft.go.th/public/
- DFT タイ-EFTA FTA の原産地自己証明の原則に関する意見募集: https://www.dft.go.th/th-th/กฎหมาย/ขอเชิญร่วมแสดงความคิดเห็นต่อหลักการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง
- Daily News(DFT SMART C/O と e-Form D、2025年4月17日): https://www.dailynews.co.th/news/4614939/
- Thansettakij(DFT SMART C/O、2025年9月5日): https://www.thansettakij.com/economy/trade-agriculture/638071
- Thansettakij(対米輸出の4措置、2025年4月22日): https://www.thansettakij.com/economy/trade-agriculture/625688
- InfoQuest(監視対象品65品目、2025年5月6日): https://www.infoquest.co.th/?p=492528
- Daily News(DFT の2026年度の重点、2025年10月5日): https://www.dailynews.co.th/news/5175220/
- Bangkok Biz News(2026年1〜6月のFTA利用): https://www.bangkokbiznews.com/news/news-update/1250389
- Thansettakij(2026年1〜6月のFTA利用): https://www.thansettakij.com/economy/trade-agriculture/668070
- Naewna(2026年1〜6月のFTA利用): https://www.naewna.com/n/?p=41424
- JETRO「2025年度 海外進出日系企業実態調査|アジア・オセアニア編」: https://www.jetro.go.jp/ext_images/_Reports/01/231fa237934b5b0c/20250026rev1.pdf
- Pattaya Mail, Thailand and EU aim to finish free trade talks by end of 2026: https://www.pattayamail.com/thailandnews/thailand-and-eu-aim-to-finish-free-trade-talks-by-end-of-2026-567615
- China Daily HK, HK welcomes creation of working group for RCEP accession: https://www.chinadailyhk.com/article/639967
- SAP PRESS Blog, Trade Preference Reporting in SAP GTS(ベンダー側の資料): https://blog.sap-press.com/trade-preference-reporting-in-sap-gts
- SAP Learning, Setting Up Supplier’s Declaration Management(ベンダー側の資料): https://learning.sap.com/courses/configuring-the-essential-functions-of-sap-global-trade-services/setting-up-supplier-s-declaration-management_ce881303-d03e-4566-bf85-52d4566dd81e
- Tilleke & Gibbins, Thailand’s US and EU Export Outlook for 2026(法律事務所の解説): https://www.tilleke.com/insights/thailands-us-and-eu-export-outlook-for-2026-transshipment-origin-risks-and-enforcement/


