


購買管理システムをタイ工場へ導入するとき、比較すべきなのは発注画面の数ではありません。購買依頼(PR)から承認、発注書(PO)、入荷・検収、請求書の3点照合、支払連携までを一つの証跡で結び、MRPの例外とサプライヤー変更を安全に処理できるかが核心です。本稿では、RFPに記載すべき要件、職務分掌、電子請求書、KPI、30/60/90日PoC、受入試験を、タイ製造業の実務に沿って整理します。
購買管理システムの結論:取引を「承認済みの事実」でつなぐ
購買管理の目的を「紙をなくす」「発注書を自動発行する」だけに置くと、個別画面は速くなっても、月末の照合や例外処理はExcelとメールに残ります。目指すべき状態は、次の取引連鎖を同じ参照キーと責任区分でたどれることです。
需要・補充根拠 → PR → 予算/権限承認 → RFQ・選定 → PO → 受領 → 品質/数量検収 → 請求書 → 3点照合 → 支払連携
ここで重要なのは、すべてを一度に自動化することではありません。それぞれの段階で「誰が、何を根拠に、いつ状態を変えたか」を残し、後工程が前工程の承認済みデータを再利用できることです。メール添付のPO、倉庫の受入表、経理の請求書台帳が別々なら、同じ注文を人が何度も解釈し直します。購買管理システムは、この解釈のずれを取引単位で管理する基盤です。
本稿の30/60/90日は、法定期限や全社一律の標準ではなく、PoCを意思決定可能な長さへ区切るための提案ロードマップです。また電子請求書・税務・保存要件は企業の登録形態と取引条件で異なるため、最終判断はタイの税務・法務専門家および所轄当局の最新案内で確認してください。
タイ工場の購買管理RFPで先に固定する10項目
受発注管理システムのRFPを機能一覧から始めると、ベンダーごとの「対応可能」の意味が揃いません。最初に業務と証拠の境界を固定します。
| RFP項目 | 記載すべき内容 | 受入証拠 |
|---|---|---|
| 対象組織 | 法人、工場、購買組織、倉庫、通貨、言語 | 組織別権限テスト |
| 対象品目 | 原材料、副資材、MRO、サービス、設備 | 品目種別別の取引シナリオ |
| 開始・終了 | PR作成から支払データ引渡しまで等 | 端から端までの追跡ログ |
| 承認権限 | 金額、費目、部門、例外、代理、期限 | 権限表と否定テスト |
| 発注方式 | 個別PO、包括契約、分納、委託、緊急購買 | 方式別のPOと残管理 |
| 検収方式 | 数量、品質、サービス完了、差異許容 | 入荷・検収・差戻し記録 |
| 照合方針 | PO・受領・請求書の3点照合と許容差 | 一致/不一致/保留の結果 |
| 連携 | MRP、在庫、会計、銀行、電子請求書 | API/ファイルと再送ログ |
| 非機能 | 可用性、応答、監査、バックアップ、RTO/RPO | 障害・復旧試験 |
| 移行・退出 | マスタ、未完PO、履歴、添付、設定の持出し | エクスポートと復元確認 |
RFPには「標準機能あり」ではなく、代表データを使ったデモと受入試験の回答を求めます。例えば「分納対応」は、PO数量100に対して40を受領し、10を品質保留、残60を維持し、請求書が40分だけ来た場合まで示して初めて比較できます。
既存の在庫基準と補充方式を整理する場合は、タイ中小製造業の在庫管理システム設計も参照してください。複数拠点への展開、共通テンプレートと現地例外の分け方は、海外拠点システム導入のガバナンスで詳しく整理しています。
PRから支払連携までの標準業務フロー
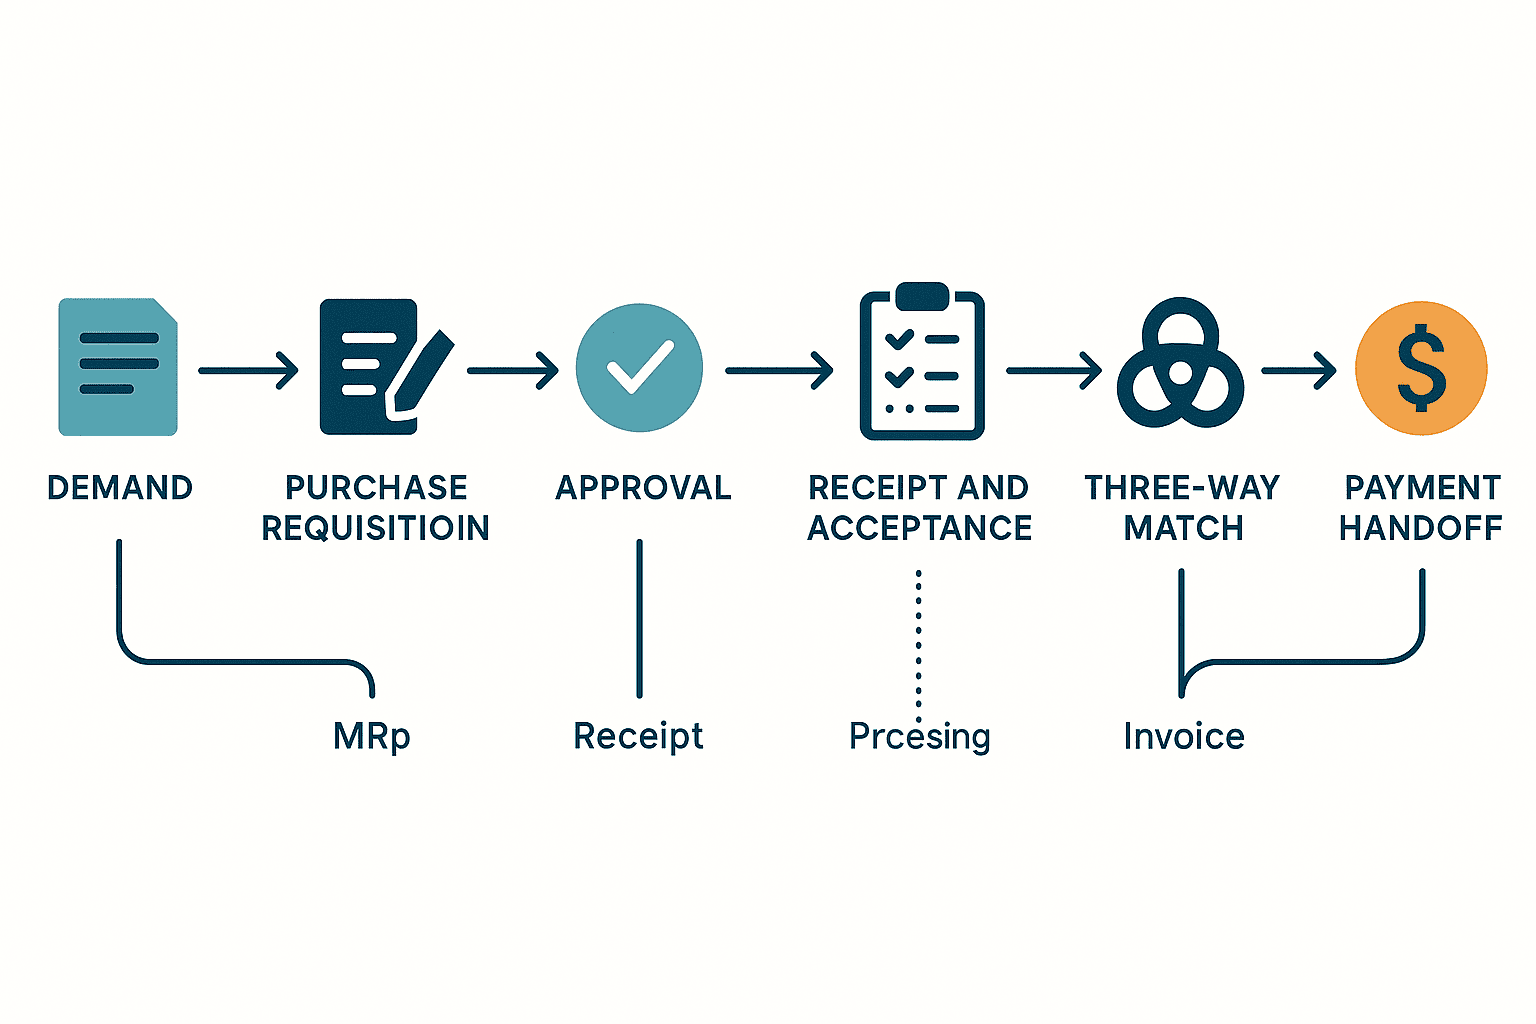
1. 購買依頼(PR):需要の根拠を保存する
PRは「買いたい物の入力」ではなく、需要の根拠を購買へ引き渡す記録です。最低限、要求部門、品目/サービス、数量、希望日、納入先、原価部門、プロジェクト、通貨候補、添付仕様、需要ソースを持たせます。需要ソースはMRP提案、再発注点、保全依頼、設備投資、顧客案件、手動緊急などを区別します。
MRP システムから生成されたPRでは、計画版、対象オーダー、所要日、正味所要量、ロットルール、リードタイム、在庫/既発注の考慮結果を参照できるようにします。単に「MRP起票」とだけ表示すると、計画が変わったときに不要なPRを見つけられません。
2. 承認:金額だけでなくリスクと職務分掌を見る
承認ルートは金額階層だけでは足りません。品目区分、契約外購入、新規サプライヤー、前払、関連当事者、設備投資、単一ソース、緊急度、予算超過などで追加承認を分岐させます。代理承認には期間と範囲を設定し、恒久的な共有アカウントは使いません。
承認後の数量、価格、納期、サプライヤー、支払条件の変更は、元の承認を黙って上書きせず、変更版と再承認要否を残します。承認時点で見えた情報と、PO発行時点の情報が同じかを監査できることが重要です。
3. RFQ・見積比較:価格以外の判断根拠を構造化する
見積比較では、単価、通貨、税、運賃、最低発注量、リードタイム、支払条件、有効期限、品質条件、保証、インコタームズなどを同じ比較軸へ揃えます。システム外で交渉した場合も、最終見積と採用理由をPOへ関連付けます。
最安値を自動選定する設計は避けます。品質、納期、供給継続、技術適合、総保有コスト、承認済みサプライヤーかどうかを評価し、人が説明可能な選定を行います。
4. 発注書(PO):合意条件の唯一の管理点にする
POには、買い手・売り手識別子、注文番号と版、行番号、品目/サービス、数量と単位、単価、通貨、税区分、希望納期、納入先、支払条件、契約参照、連絡先、添付仕様を含めます。変更POは旧版を失効させつつ履歴を保持し、サプライヤーがどの版を確認したかを記録します。
GS1のEDIソリューションは、Order、Order Response、Despatch Advice、Receiving Advice、Invoice、Remittance Adviceなど、企業間取引をつなぐ標準メッセージ群を整理しています。特定製品を必須にする根拠ではありませんが、発注から受領・請求・送金までの参照関係をRFPで検討する実用的なチェックになります。GS1 EDI solutions
5. 入荷・検収:受け取った事実と受け入れた事実を分ける
倉庫への到着(receipt)と、品質またはサービス完了の受入(acceptance)は同じではありません。数量受領、破損、過不足、ロット/シリアル、有効期限、検査待ち、合格、不合格、条件付き受入、返品を別状態で表現します。
サービス購買では物理入荷がないため、作業完了証明、マイルストーン、工数、成果物承認を検収の根拠にします。設備・工事では一部完了や留保金も想定します。単一の「受領済み」ボタンでは3点照合の根拠が弱くなります。
6. 請求書の3点照合:一致しないものを自動支払しない
3点照合は、POの合意、受領/検収の事実、請求書の請求内容を行単位で突合します。完全一致だけでなく、価格差、数量差、税差、運賃、端数、未受領、重複請求、POなし請求を分類します。
| 照合結果 | 例 | 標準処理 |
|---|---|---|
| 一致 | PO、受領、請求が許容差内 | 支払候補へ |
| 数量差 | 請求数量が合格数量を超える | 保留、受領/請求確認 |
| 価格差 | 請求単価が承認POと異なる | 契約/PO変更確認 |
| 税・費用差 | 税区分や運賃が異なる | 税務/購買確認 |
| 重複疑い | 供給者、番号、金額等が重複 | 自動ブロックと調査 |
| POなし | 緊急費用・公共料金等 | 例外承認フロー |
許容差は「会社全体で2%」のように決め打ちせず、品目区分、金額、契約、税、数量単位ごとに管理します。許容差内でも、差異が繰り返されるサプライヤーはKPIで監視します。
Peppol BIS Billing 3.0は、請求書検証のためにPO、契約、買い手参照、受領、配送情報などへ結び付けられる情報を扱い、構文・EN 16931・一般ルール・国別ルールという段階的な検証を定義しています。タイ国内の法令適合を直接保証する仕様ではありませんが、構造化請求書を受ける際の参照項目と検証層を設計する参考になります。Peppol BIS Billing 3.0
7. 支払連携:承認済み債務だけを会計・銀行へ渡す
購買管理システムから会計へは、サプライヤー、請求書番号、請求日、税、通貨、支払条件、期日、勘定/原価部門、照合状態、承認者を渡します。銀行ファイルの作成と支払承認は、購買のPO承認とは別権限にします。支払済み結果、拒否、取消、為替差などを戻し、請求書を未払のまま残さないようにします。
MRP システムの例外を購買へどう渡すか
MRPが示す数量や日付は「自動的に正しい注文」ではなく、現在の前提に基づく提案です。需要、在庫精度、リードタイム、ロットサイズ、歩留まり、既発注、休日、代替品が変われば提案も変わります。したがって、RFPでは例外処理を通常機能と同じ重さで評価します。
代表的な例外には、前倒し、後ろ倒し、取消、数量増減、納期超過、最小発注量未満、発注倍数不一致、供給停止、代替品候補、過剰在庫予測があります。購買担当者が例外ごとに、根拠、影響、対応、期限、担当者を記録し、PO変更または計画側への回答へつなげます。
重要なのは「自動発注率」だけをKPIにしないことです。自動化を高めるほど、誤ったマスタや急な需要変化が大きな注文へ増幅される可能性があります。自動PO化の前に、凍結期間、金額上限、承認済みサプライヤー、契約有効性、異常需要、重複提案、マスタ更新日などのゲートを置きます。
サプライヤーマスタ:登録、変更、取引評価を分離する
サプライヤーマスタは名称と銀行口座の台帳ではありません。法人識別、税務情報、住所、拠点、連絡先、カテゴリ、通貨、支払条件、銀行、認証、契約、リスク区分、承認状態、使用可能組織を管理します。
銀行口座や送金先の変更は高リスクです。申請者と承認者を分け、既知の連絡経路による確認、変更前後の記録、発効日、初回支払の追加確認を設けます。メール本文だけを根拠に変更しません。新規登録、情報変更、取引評価、利用停止のワークフローも分けます。
2026年7月8日にFinalとなったNIST SP 1326はICTサプライヤーを対象に、デューデリジェンスの構成要素としてSupply Chain Tiers、Foreign Ownership, Control, or Influence、Provenance、Resilience、Foundational Cyber Practicesを挙げています。これは一般材料サプライヤーに同じ評価を法的に要求する資料ではありません。しかし、購買システム、クラウド、EDI、API連携などICT/OT供給者を選ぶ際、価格と機能だけでなく供給階層、由来、レジリエンス(回復力)、基本的なサイバー対策を確認する枠組みとして使えます。NIST SP 1326
NIST SP 800-161 Rev.1は、C-SCRMを企業、ミッション/業務、システムという複数レベルのリスク管理へ統合し、サプライヤー、製品、サービスのリスクを特定・評価・対応する考え方を示します。RFPでは、脆弱性通知、更新方針、下請け/サービス依存、インシデント連絡、ログ、データ返却、契約終了時の支援を確認します。NIST SP 800-161 Rev.1
職務分掌(SoD)を画面権限ではなく取引で試験する
職務分掌はロール名だけで判断できません。「Requester」「Buyer」「Approver」という名前が違っても、同じ人がサプライヤー登録、PR、PO承認、受領、請求書承認、支払データ作成までできれば統制になりません。
| 取引 | 申請 | 承認/実行 | 禁止する代表的組合せ |
|---|---|---|---|
| サプライヤー新規 | 購買/事業部 | マスタ管理・財務確認 | 登録者が銀行変更も最終承認 |
| PR | 要求部門 | 予算/権限者 | 自己承認 |
| PO | 購買 | 権限者 | 競争性例外を自己承認 |
| 受領 | 倉庫/利用部門 | 品質/責任者 | 発注者が架空受領を単独確定 |
| 請求書 | AP | 差異責任者 | PO差異を入力者が解除 |
| 支払 | 財務作成者 | 別の支払承認者 | 銀行変更者が初回支払承認 |
受入試験では、許可される操作だけでなく、拒否されるべき操作を試します。代理、休職者、退職者、臨時権限、緊急権限、APIサービスアカウントも対象です。権限棚卸しの証跡と、競合権限を例外承認する期限を持たせます。
タイのe-Tax Invoice/e-Receiptを連携する設計
タイ歳入局はe-Tax Invoice & e-Receiptの公式ポータルで、登録状況、データ構造、FAQ等を案内しています。Thai Revenue Department e-Tax Invoice & e-Receipt
ETDAは、電子税務請求書・電子領収書のデータ作成やデジタル署名に関連する標準を案内し、売買サービス取引のXMLデータ構造を扱っています。ETDA e-Tax Invoice standards
購買RFPでは「e-Tax対応」の一語で終わらせず、次を確認します。
- 自社が使う方式、登録状況、対象文書、発行/受領フローに適合するか。
- 供給者税ID、支店、文書番号、日付、通貨、税区分、明細、参照PO/契約を保持できるか。
- XML、署名、タイムスタンプ、送信結果、エラー、再送、取消/訂正を追跡できるか。
- 原本、可視化PDF、受信データ、検証結果のどれをどこへ保存するか。
- APの3点照合と税務文書の検証を混同せず、両方の結果を支払判定へ渡せるか。
- 仕様変更時の変換、テスト、バージョン管理を誰が担うか。
法令適合性は会社の事実関係で異なります。RFPの受入基準は、公式仕様の検証、税務担当の承認、代表文書のエンドツーエンド試験を組み合わせて決めます。本稿は税務・法務助言ではありません。
購買管理のKPI:速さ、品質、統制を分けて測る
KPIはシステム導入効果を誇張しないため、定義、分母、除外、時刻源、責任者を固定します。
| KPI | 定義例 | 読み違えを防ぐ補助指標 |
|---|---|---|
| PR承認リードタイム | 提出から最終承認まで | 差戻し回数、代理承認率 |
| PO発行リードタイム | PR承認からPO送信まで | RFQ期間、緊急購買率 |
| 期限内納入率 | 合意納期内の受領行割合 | 分納、品質保留、変更納期 |
| 3点自動一致率 | 人手介入なしで一致した請求行割合 | 許容差利用率、後日訂正 |
| 差異解決時間 | 保留から原因解決まで | 原因別件数、再発率 |
| POなし請求率 | PO参照なし請求の割合 | 正当例外と違反を分離 |
| MRP例外滞留 | 未対応例外の経過時間 | 重要度、供給影響 |
| マスタ変更品質 | 修正/取消された変更の割合 | 変更種別、承認経路 |
自動一致率を上げるために許容差を広げれば、数字だけは改善します。納入率も、後から合意納期を書き換えれば上がります。そのためKPIは変更履歴と補助指標をセットでレビューします。導入前の基線が信頼できない場合は、最初の30日で計測方法を確立し、保証値を作らないことが重要です。
30/60/90日PoC:画面デモではなく取引証拠を作る

Day 1–30:境界・マスタ・1本の正常系を証明する
対象を1工場、1購買組織、代表カテゴリ、少数サプライヤーへ絞ります。PRからPO、受領、請求、会計引渡しまで1本を通し、識別子、版、権限、監査ログを確認します。現行KPIの基線とデータ欠損も記録します。
Day 30のゲートでは、正常系が動くだけでなく、PO番号と行番号が受領・請求へ一貫して引き継がれ、誰が状態を変えたかを追跡できることを確認します。重大な権限競合や、必要データを持ち出せない制約があれば、次段階へ進む前に是正します。
Day 31–60:例外と現場運用を試す
分納、過納、短納、品質保留、返品、価格差、請求重複、PO変更、MRP取消、緊急購買、代理承認、通信断、連携再送を試します。購買、倉庫、品質、AP、ITが実際の役割で処理し、特定担当者の裏作業に依存しないかを確認します。
Day 60では、例外の未解決件数、差異解決時間、手作業、問い合わせ、権限例外をレビューします。機能不足だけでなく、マスタ責任や業務ルールの曖昧さも課題として分離します。
Day 61–90:支払連携、復旧、投資判断を証明する
代表的な電子請求書、会計仕訳、支払候補、支払結果まで確認します。バックアップからの復旧、未完取引の再開、二重送信防止、データ出力、ユーザー無効化も実施します。KPIは基線と比較しますが、短期間で季節性や全社効果を断定しません。
Day 90では、CONTINUE(安定化)、CORRECT(要件/運用修正)、SCALE(次カテゴリ・拠点へ拡張)、STOP(中止/切戻し)を証拠で選びます。30/60/90という期間自体が成功を保証するわけではなく、調達サイクルが長い設備や年次契約は観測期間を延ばします。
受入テストで外せないシナリオ

業務受入
- MRP提案からPRを起票し、予算・権限承認後にPOへ変換できる。
- PO変更で版が上がり、旧版とサプライヤー確認が残る。
- 分納と品質保留を別々に記録し、合格数量だけ照合できる。
- 請求書の価格差・数量差・税差を分類し、権限者だけが解除できる。
- 返品、クレジットノート、取消を元取引へ結び付けられる。
- 会計・支払結果が戻り、未完取引を一覧できる。
権限・監査受入
自己承認、無効ユーザー、期限切れ代理、競合権限、APIの過剰権限が拒否されることを確認します。作成、変更、承認、解除、支払連携のイベントには、利用者、時刻、変更前後、理由、参照を残します。ログを管理者が削除または上書きできない設計も確認します。
連携・復旧受入
同じメッセージを再送しても二重PR、二重PO、二重請求を作らない冪等性を試します。タイムアウト、順序逆転、部分成功、マスタ未登録、単位不一致、通貨不一致を再現し、隔離・通知・再処理の手順を確認します。復旧後に取引件数と金額が一致することまでが受入です。
データ移行・退出受入
サプライヤー、契約、未完PR/PO、受領残、未払請求、添付、承認履歴を移行します。件数だけでなく、合計金額、通貨、状態、参照関係を照合します。契約終了を想定し、マスタ、取引、添付、監査、ワークフロー、コード表、API仕様を機械可読形式で出力し、別環境で読めることを確認します。
データモデルで先に決める識別子と状態
購買管理では、同じ言葉が部署によって別の意味になりやすいため、画面設計より先にデータ辞書と状態遷移を合意します。品目コード、サプライヤーコード、契約、PR、PO、受領、検収、請求書には、それぞれ変更されない内部IDと、人が使う表示番号を分けて持たせます。社名変更や品目名称変更で過去取引の参照が切れてはいけません。
PO番号だけで取引を識別するのも不十分です。PO行、納入スケジュール、版、受領行、請求書行の関係を持ち、部分処理を表現します。例えばPO行10の100個が40個と60個に分納され、最初の40個のうち30個だけ合格した場合、発注残60、入荷済み未合格10、合格済み30を同時に説明できなければなりません。
状態は単なるラベルではなく、遷移条件を定義します。PRのDraft、Submitted、Approved、Rejected、Cancelled、Converted、POのDraft、Issued、Acknowledged、Partially Received、Closed、Cancelledなどについて、誰がどの条件で次へ進め、どのデータを変更できるかを決めます。Closedを再度Openにする場合は通常遷移とは別の権限と理由を要求します。
単位と通貨にも注意が必要です。購買単位が箱、在庫単位が個、請求単位がケースなら、換算係数、丸め、発効日、ロット条件をマスタ化します。為替レートは見積比較、PO、会計計上で使う日付と目的が異なるため、レート値だけでなくレート種別と基準日を保持します。
| データ要素 | 必須の設計判断 | 代表的な不具合 |
|---|---|---|
| サプライヤーID | 法人・支店・送金先の区別 | 同一企業の重複登録 |
| 品目ID | 購買品と在庫品、代替品の関係 | 名称一致による誤発注 |
| PO/行/版 | 変更前後と分納の参照 | 旧版への請求を誤照合 |
| 数量・単位 | 購買/在庫/請求単位と換算 | 箱と個の数量誤差 |
| 日付時刻 | タイムゾーン、業務日、休日 | 納期KPIの不整合 |
| 税・費用 | 税区分、運賃、割引、端数 | 合計は同じでも税内訳が違う |
| 状態・理由 | 許可遷移、理由コード、責任者 | 保留が理由不明で滞留 |
APIやファイル連携には、メッセージID、作成時刻、送信元、スキーマ版、再送番号を持たせます。処理成功の応答だけでなく、業務上拒否した理由と再処理方法を返します。連携エラーをITのログだけに置かず、購買担当者が自分の未処理取引として認識できることもRFPの評価点です。
ベンダー比較を公平にする採点方法
RFP回答は、機能の有無、設定で対応、追加開発、外部製品、未対応を区別します。「可能です」という文章だけでは実装費と運用負荷が見えません。各要件について、標準設定の画面、設定箇所、データ項目、API、制約、対象バージョン、追加費用、導入実績、受入方法を回答させます。
評価は機能点だけでなく、業務適合、データ/連携、セキュリティ/統制、運用/サポート、移行/退出、3年から5年のTCOに分けます。配点は会社のリスクに合わせますが、重大条件には足切りを設定します。例えば監査ログを出せない、銀行口座変更の職務分掌が組めない、取引データを機械可読で返せない、重大障害時の復旧責任が不明といった項目は、合計点の高さで相殺しない方が安全です。
デモでは全社共通の台本を配り、同じ初期データ、同じ例外、同じ制限時間で比較します。vendorが用意した完成済みデモ環境だけでなく、会議中にPO条件を変更し、分納、検収保留、請求差異、権限拒否、連携再送を実行させます。回答できなかった項目は、後日説明ではなく証拠提出期限と再評価条件を記録します。
見積は初期費用と月額だけでなく、環境数、ユーザー、取引量、API、ストレージ、バックアップ、監視、テスト環境、教育、現地サポート、仕様変更、データ抽出、契約終了支援を含めます。タイ語/英語の運用窓口、ICT時間帯の応答、現地休日、遠隔作業の承認方法も確認します。
最終選定では「最も機能が多い製品」ではなく、今回の対象境界を安全に運用でき、残るギャップと将来コストを説明できる提案を選びます。PoCでRFP回答と実動作が異なった場合は、口頭了解で済ませず、Fit/Gap、費用、納期、受入条件へ反映します。
発注管理 システムと受発注管理システムの選び分け
「発注管理 システム」は買い手側のPR、承認、PO、受領、請求照合を中心に指す場合が多く、「受発注管理システム」は売り手側の受注、出荷、請求まで含む企業間連携を指すことがあります。ただし製品ごとに呼び方は異なります。名称ではなく、自社が管理する責任境界で選びます。
- 工場内購買統制が課題なら、PR、承認、PO、検収、AP連携を優先する。
- サプライヤーポータルが必要なら、PO確認、納期回答、出荷通知、請求を含める。
- 顧客受注も同じ基盤で扱うなら、販売側の価格、在庫引当、出荷、売掛を別要件として評価する。
- MRPとの整合が重要なら、計画版、例外、変更、既発注残を重点試験する。
一つの製品で全部できることより、責任、データ、会計、在庫との境界が明確であることを優先します。大きなスイートでも、各モジュール間でIDや状態定義がずれれば再照合が残ります。
よくある失敗とRFPでの防ぎ方
既存Excelをそのまま画面化する
列の意味、ID、版、必須条件、責任者が曖昧なままデジタル化されます。データ辞書と状態遷移を先に作り、移行対象と廃止対象を分けます。
正常系だけでベンダーを選ぶ
正常なPRからPOは多くの製品で実演できます。分納、保留、差異、取消、代理、再送、復旧を同じ採点表で比較します。
自動化率を成功指標にする
誤った注文や請求が自動処理されれば統制は悪化します。自動化率とともに、例外、訂正、重複、後日差戻しを測ります。
サプライヤー登録と銀行変更を軽視する
取引開始前のマスタ統制が弱いと、下流のPOや照合が正しくても支払リスクが残ります。独立確認、変更承認、初回支払確認を受入試験へ入れます。
電子請求書をPDF受信と同じにする
人が読めるPDF、構造化データ、署名/検証結果、当局送信結果は役割が異なります。原本、可視化、検証、保存、訂正の責任を明記します。
グローバルテンプレートを例外なしで強制する
共通にするべきなのはサプライヤーID方針、PO参照、監査、権限、連携契約です。税務文書、言語、支店、承認閾値、現地商慣行は統制された差分として管理します。
FAQ:購買管理システム導入前の確認
購買管理システムとは何ですか?
購買依頼、承認、見積、発注、受領・検収、請求照合、支払連携を、同じ取引参照と監査証跡で管理する仕組みです。単なるPO発行ツールではなく、需要根拠と支払根拠をつなぎます。
発注管理 システムはMRP システムとどう連携しますか?
MRPから品目、数量、所要日、計画版、需要根拠、例外を受け、承認済みPR/POと納期回答を返します。単純な一方向連携ではなく、取消、前倒し、後ろ倒し、数量変更を同期する必要があります。
受発注管理システムのRFPで最優先の要件は何ですか?
機能数より、PRから支払までの責任境界、例外、識別子、権限、3点照合、連携再送、退出データ、受入証拠を優先します。代表シナリオでベンダー回答を比較してください。
3点照合とは何ですか?
POの合意内容、実際の受領/検収、サプライヤー請求書を行単位で照合する方法です。不一致を自動支払せず、原因と責任者を割り当てます。
タイのe-Tax Invoice対応製品なら税務要件はすべて満たせますか?
製品表示だけでは判断できません。自社の登録方式、対象文書、XML/署名、送信、訂正、保存、検証、会計処理に適合するかを公式仕様と税務専門家で確認し、代表文書で受入試験を行います。
30/60/90日で本稼働できますか?
本稿の期間は限定PoCの提案です。対象カテゴリ、連携数、データ品質、承認、税務、サプライヤー参加により本稼働期間は変わります。Day 90は一律の完了日ではなく投資判断ゲートです。
まとめ:購買管理システムはRFPと例外設計で差がつく
タイ工場の購買管理システムは、PR、承認、PO、入荷・検収、請求書3点照合、支払連携を、同じ識別子、版、責任、監査証跡でつなぐことが出発点です。MRP提案を盲目的に注文へ変えず、例外を管理し、サプライヤーマスタと職務分掌を取引単位で試験します。電子請求書は公式仕様と自社の税務判断を分けずに検証し、KPIは速さ、品質、統制の副作用を合わせて測ります。
TOMAS TECHでは、タイ・ASEANの製造業向けに、現行業務の棚卸し、購買RFP、サプライヤーマスタ、MRP/在庫/会計連携、30/60/90日PoC、受入試験の設計を支援しています。製品候補を決める前の要件整理や、既存ERPを残した連携方針の段階でも、お問い合わせいただけます。


