


BOI 原材料 在庫管理の担当になると、最初にぶつかるのが「三つの残高が合わない」という問題です。社内の在庫システムが示す数量、倉庫で数えた実在庫、そして投資家クラブ協会(IC)の RMTS Online 上の残高。この三つが月末ごとにずれ、輸出後の消し込みが溜まり、Max Stock の申請し直しのたびに担当者が慌てる。担当者が退職すると、残されたExcelの計算式を誰も説明できない。タイのBOI奨励を受けた日系の自動車部品・電子部品・樹脂成形・金属加工の工場では、珍しくない光景です。
この記事は、BOI第36条(1)で原材料を免税輸入しているタイの工場の生産管理課長、倉庫・資材担当、経理・輸出入担当、工場長に向けて、原材料の在庫を「ICが照合できる形」で持つための実務ガイドです。
この記事の主張は一つです。BOIの原材料在庫管理は、「ICに正しく報告する事務作業」ではありません。社内の品目マスタ、フォーミュラ(BOM)、輸出申告データを、RMTSが照合できる粒度で持つ「設計」の問題です。 消し込みが溜まる原因は、担当者の努力不足ではないことがほとんどです。多くは次の4点に集約されます。
- ①品目名と単位が、RMTSの原材料リストと1対1で対応していない
- ②フォーミュラのRevisionと、実際の生産BOMが別々に管理されている
- ③輸出申告番号(14桁)、行番号、モデル名が出荷データと紐付いていない
- ④ロス(フォーミュラ内)とスクラップ(フォーミュラ外)を区別して記録していない
そして2027年1月から、ICの料金表で「輸出から1年を超えた申告の消し込み」の料金が上がります。溜めることのコストが上がる今は、社内システム側を直す価値があるタイミングです。
なお、この記事は制度の一般的な仕組みとシステム設計を説明するもので、税務・法務のアドバイスではありません。関税の納付額や加算金、法人税の扱いは計算しません。個別の判断は、BOI、IC、会計事務所に確認してください。試算の金額・件数・時間は、この記事のために置いた仮の数字です。
なぜ今、BOI 原材料 在庫管理を見直すのか
2027年1月からのIC料金改定
もっとも新しい動きは、ICが公表した2026年9月17日付の料金表です。この料金表には「本料金は2026年12月31日まで」と付記されており、そのうえで2027年1月1日からの改定が3項目明示されています。
| 項目 | 2026年12月31日まで | 2027年1月1日から |
|---|---|---|
| 輸出から1年超の輸出申告の消し込み | 1申告100バーツ | 1申告500バーツ |
| 条件不備でペーパーレス消し込みできない輸出申告の消し込み | 1申告1,000バーツ | 1申告500バーツ |
| 原材料の海外輸出許可に基づく消し込みで、原材料名が条件と不一致の場合 | — | 1申告500バーツ(新設) |
いずれもVAT別です。1年超の申告の消し込みについては、100行を超える場合に1行0.50バーツが加算されます。同じ料金表には、機械・原材料の通常業務の料金として、月のインボイス・申告件数が1〜1,000件なら1件40バーツ、1,001件以上なら1件30バーツという区分も載っています。
ここで大事なのは、1年を超えて消し込まれずに残った輸出申告が、2027年からは1件当たり5倍の料金になるという点です。一方で、ペーパーレスで処理できない申告の料金は下がります。つまり、料金表は「早く、ペーパーレスで、条件どおりに消し込む」方向へ誘導していると読めます。ただし、この料金表はあくまで時限の表です。2027年以降の料金全体は、明示された3項目のほかは断定できません。最新の料金はICで確認してください。
RMTS業務マニュアル Version 3.0 とサービスカタログ
ICは2026年8月31日付で「RMTS 業務マニュアル Version 3.0」(83ページ)を掲示し、同じ8月にRMTS Online のサービスカタログ(Service Catalogue)も掲載しました。どちらも現在の画面構成、入力項目、処理時間を確認できる一次資料です。社内システムの要件を書くときは、この2026年版の資料を基準にするのが安全です。
なお、IC公式サイトはリニューアルされたとみられ、以前のRMTS関連ページやマニュアルの旧URLは、2026年10月9日時点で開けなくなっています。社内の手順書に旧URLが貼られていれば、更新しておくとよいでしょう。
第36条そのものの制度変更は、今回の調査では見つからなかった
一方で、第36条の原材料ルールそのものを変える2025〜2026年のBOI布告は、今回の調査では見つかりませんでした。2026年9月のBOIのプレスリリース(9月11日の「BOI to IPO」措置と投資奨励の方向性の見直し、9月9日のBusiness Transformation・Skill Bridge 55件の承認)も、第36条の原材料手続きには触れていません。ただし「変更が無い」と断定はできません。現行運用は必ずBOI・ICに確認してください。
まとめると、制度の骨格を変える布告は今回の調査では見つからなかった一方で、ICの料金と運用資料は2026年に更新されています。仕組みを直すなら、料金改定前の今が判断しやすい時期です。
BOI第36条(1)の原材料免税の仕組み
原材料に関する4つの恩典
BOIチェンマイ事務所の2023年6月16日のセミナー資料は、投資奨励法の原材料関連の恩典を4つに整理しています。
| 条項 | 内容(2023年BOIセミナー資料の整理) |
|---|---|
| 第36条(1) | 輸出向け製品の製造に使う原材料・必要資材の輸入税免除 |
| 第36条(2) | 奨励企業が再輸出するために輸入したものの輸入税免除 |
| 第30条の1 | 研究開発・関連試験用の物品の輸入税免除 |
| 第30条 | 国内販売向け製品用の原材料・必要資材の輸入税減免 |
この記事の主題は第36条(1)です。輸出する製品のために輸入した原材料の関税が免除される代わりに、「何を、どれだけ輸入し、どの製品に使い、いつ輸出したか」をICのシステム上で説明し続ける義務が生じます。
原材料と必要資材の範囲
同じ2023年の資料によると、「原材料」は製品の製造・混合・組立に使う物で、工程後に原形をとどめない場合も含み、製品を収容する物(梱包材)も含みます。「必要資材」は製造時に消費され、効率・品質・規格・ロス削減・生産性のために必要な物です。梱包材が原材料に入る点は、社内の品目マスタで「BOI対象かどうか」の区分を付けるときに見落としやすいところです。
2013年の布告が定める用語
基本ルールの一次資料は、BOI布告 Por.3/2556(2013年6月19日)です。BOIが公開している非公式英訳では、次の用語が定義されています。
- Production formula(製造フォーミュラ): 製品1単位当たりの原材料のリストと使用量
- Maximum stock(Max Stock): 輸入税免除が認められる原材料の数量
- Raw materials release(リリース): 通関・関税還付・銀行保証解除のために、税関へ免税を通知すること
- Imported stock adjustment(消し込み): 完成品の輸出後に書類を提出し、輸入在庫の残高を減らすこと
- Export entry form(輸出申告): 国内移転輸出申告、フリーゾーンへの輸出申告、Report V を含む
つまり、第36条(1)の原材料在庫は「輸入で増え(リリース)、輸出で減る(消し込み)」という帳簿です。社内の在庫が「入庫で増え、出庫で減る」のとは、増減のタイミングも単位も違います。この違いが、三者が合わない根本の理由です。
恩典を使うための条件
2023年のBOIセミナー資料は、第36条の恩典を使う条件として、①承認された段階どおり機械の輸入を完了していること、②免税原材料は奨励製品の製造に、承認された工程どおりに使うこと、③恩典を使う前に承認を受けること、④定められた期間内に使うこと、⑤各種規定を守ること、を挙げています。
ジェトロのQ&A(2025年8月更新)は、BOIの認可は法人全体ではなく、個々の事業(プロジェクト)単位であると説明しています。同じ会社でも、奨励証書ごとに原材料の帳簿が分かれるということです。恩典期間の長さは、今回の調査では現行の数値を確認できていないため、自社の奨励証書で確認してください。
調達元によって、帳簿に載るかどうかが変わる
2023年のBOIセミナー資料には、調達元による違いをまとめた表があります。
| 調達元 | リリースとストック計上 |
|---|---|
| 海外から輸入 | リリースしてストックに計上する |
| フリーゾーンから調達 | リリースしてストックに計上する |
| 保税倉庫から調達 | リリースしてストックに計上する |
| 第36条(1)の恩典を使う他社から購入 | リリース不要、ストック計上不要 |
| 関税法第29条(旧法の19条の2)の品目 | リリース不要、ストック計上不要 |
国内のBOI企業から買った部材は、自社のRMTS残高には乗りません。自社が製品を輸出したときに、Report V(ベンダーへの権利移転)で売り手側の消し込みに使われます。社内の品目マスタで「BOI在庫に入る品目」と「入らない品目」を区別しておかないと、社内在庫とRMTS残高はそもそも比べられなくなります。
IC と RMTS Online の役割
ICは実務の窓口
BOI原材料恩典の実務窓口は、投資家クラブ協会(IC、Investor Club Association)です。2026年10月時点のIC公式サイトでは、原材料のシステムは「RMTS Online」、機械のシステムは「eMT Online」と呼ばれています。eMT Online は機械用で、原材料用ではありません。社内の会話で「eMTの消し込み」と言っている場合、原材料の話なのか機械の話なのかを確かめておくと混乱が減ります。ICのサイトには、ほかに機械・原材料のデータ照会システムもあります。
RMTS Online でできること
IC の「RMTS Online サービス」ページは、業務を次の4つに分けています。
- 原材料データベース(原材料リスト、製造フォーミュラ、残高調整の申請)
- 原材料リリース
- 原材料消し込み(Paperless)
- リリース取消
2026年8月31日付のマニュアルV3.0では、RMTS Online はメイン、原材料データベース、原材料リリース、原材料消し込みの4メインメニューで構成されています。ログインはユーザーID・パスワードとSMSのワンタイムパスワード(5分以内に入力)で、新規ユーザーはIC-UMで登録します。データベースメニューには、原材料リスト、製品フォーミュラ、初回輸入日の設定、原材料の海外輸出許可などがあり、消し込みメニューには、Paperless送信、1年超の申告に対する使用意思表明、輸出データのダウンロード、Vendorデータのダウンロードなどがあります。
なお、マニュアルV3.0のシステム要件欄には古いOSやブラウザの記述が残っています。利用環境は、ICに確認するのが確実です。
プロジェクトコードは条文ごとに分かれる
ICの原材料データベース業務の説明資料(2026年2月掲載)によると、ICは第36条(1)、第36条(2)、第30条の原材料を扱い、IC側のプロジェクトコードはBOIの6桁コードに条文の識別を付けた8桁です。資料の例示では、36(1)が12345613、36(2)が12345623、30が12345632で、末尾2桁が条文とストックの種別を表します。社内システムで奨励証書を管理するときは、BOIの番号だけでなく、このICの8桁コードも持っておく必要があります。
処理時間(2026年サービスカタログ)
2026年8月掲載のサービスカタログには、業務ごとの処理時間が書かれています。
| 業務 | 処理時間(2026年サービスカタログ) |
|---|---|
| データベース(原材料リスト、フォーミュラ、残高調整) | 受付から16営業時間以内 |
| リリース(免税、銀行保証、関税還付) | 受付から45分以内 |
| 旧方式の消し込み | 24営業時間以内(IC 16時間、BOI 8時間) |
| Paperless 消し込み | 2営業時間以内 |
Paperless と自動承認(Auto Approve)の業務は24時間稼働です。書類審査やBOI職員の署名が要る業務は、官庁営業日の8時30分から17時まで(12時から13時は対象外)に処理されます。Paperless で処理できるデータを社内で作れれば、消し込みの処理時間は2営業時間以内とされているということです。
リリースと消し込みの自動照合
2023年のBOIセミナー資料は、ペーパーレスのリリースの流れを次のように説明しています。通関業者が輸入インボイスを受け取って輸入申告のドラフトを作り、会社がBIRTIMPファイルを入力してICへオンライン送信し、ICがebXMLで承認情報を税関へ送り、会社が承認番号を確認して通関業者が申告書に記入する、という順番です。
消し込みの側では、税関の輸出データと会社のデータとRMTSが一致すれば、システムが消し込みを承認します。照合に使う項目は、①輸出申告番号、②積込日、③輸出品のモデル名、④輸出品名、⑤輸出数量、⑥単位、⑦奨励証書番号です。この7項目のどれかが社内データとずれていれば、自動照合は通りません。
会計事務所の解説として、Deloitte タイの2021年5月のGi3 Alertは、BOIがRMTSの新ガイドラインを出し、フォーミュラ、Max Stock、リリース、保証、原材料の海外輸出許可、残高調整をBOI指定のオンラインプラットフォームで申請することになったと解説しています。オンライン化はここ数年で進んできた流れです。
Max Stock・原材料リスト(MML)・フォーミュラの関係
Max Stock は「4か月分」(2023年・2026年の資料)
Max Stock は、輸入税の免除が認められる原材料の数量の上限です。BOIチェンマイ事務所の2023年資料は、Max Stock の承認は製造フォーミュラから、生産能力の4か月分を超えない範囲で計算すると説明しています。計算例は「4か月の生産量=奨励証書の生産能力÷3」で、年300万個の生産能力なら4か月分は100万個です。2026年8月のICマニュアルV3.0も、フォーミュラのProduct Capacity 欄を「4か月間に生産する数量」とし、複数フォーミュラの合計は4か月の生産能力を超えないと定めています。
注意したいのは、2013年の布告 Por.3/2556 の本文には「6か月分」と書かれていることです。2013年当時は6か月、その後4か月に短くなったと読めますが、変更の施行日と根拠となる布告番号は、今回の調査では一次資料で確認できませんでした。社内の古い手順書に「6か月」と書かれている場合は、現行の扱いをBOI・ICに確認してください。
ストックの種類は、2013年の布告では回転型(Revolving stock)と Max Import(承認された最大在庫数量)の2通りです。2023年の資料は、非回転型の Max Import は顧客の発注を基準にし、金属構造物の製造や石油プラットフォームの修理などで使うと説明しています。量産部品の工場では回転型が該当することが多いと考えられますが、自社の承認内容で確認してください。
原材料リスト(MML)と主名称・副名称
ICマニュアルV3.0では、承認された原材料の上限リストを MML(Material Maximum List)と呼び、残高調整ファイルのグループ番号(GRP_NO)はMMLに従うと定めています。
2023年のBOI資料によると、原材料には「主名称」と「副名称」があります。
- 主名称: 共通名で、Max Stock とフォーミュラ承認の単位になる。1原材料につき主名称は1つ
- 副名称: リリースで使う名称。輸入インボイスと輸入申告の記載に一致させる必要があり、Max Stockリストで承認を受ける。すべての副名称に税関の8桁HSコードを付ける
- 単位: 主名称と副名称の単位は同一で、税関統計コードの単位(Unit Code)でなければならない
ここが社内の品目マスタと最もずれやすい点です。社内では同じ樹脂でも、色や仕入先やロットごとに別の品目コードを持つことがあります。RMTS側では、それらが1つの主名称にまとまり、副名称で輸入書類と結び付きます。社内品目とRMTSの主名称・副名称の対応表が無ければ、照合は手作業になります。
単位チェックと単位換算
2023年のBOI資料は、単位チェックの仕様を次のように説明しています。統計コードの単位が重量単位(KGM、CTM)の場合、システムは数量単位の欄をチェックしないため、SETやC62なども使えます。重量以外の単位の場合は統計コードの単位と一致している必要があり、違えば換算が必要です。例として、HS 8542.39.00(統計コード000、単位C62)の品目は、インボイスが「5 SET」でも申告上はC62に換算します。
社内の在庫は「リール」「箱」「本」で数え、インボイスは「SET」、RMTSは「C62」や「KGM」で持つ、ということが普通に起きます。単位換算マスタを品目ごとに持たないかぎり、三者の数量は比べられません。
フォーミュラの Net・Loss・Gross
マニュアルV3.0によると、RMTSの参照フォーミュラには、奨励証書上の製品名、製品名、製品コード(35桁、モデル)、4か月の生産数量(整数)、製品単位、製品1個当たりの重量(KGMのみ)、6桁の原材料グループ番号、原材料の説明、単位(税関統計コードの単位)、そして使用量の3つの値を入力します。
- QTY_NET(正味使用量)
- QTY_LOSS(ロス)
- QTY_GROSS(総使用量)
ルールは「Qty_Gross = Qty_Net + Qty_Loss」で、どれも小数8桁まで入力できます。ロスが無ければ0を入れ、C62やSETのように数えられる単位はロスを0にします。フォーミュラ内のロスが認められるのは、重量・容積・面積で輸入される原材料に限られます。2023年のBOI資料の例では、製品の正味0.50kgにロス0.02kgを加えて、総使用量は0.52kgです。
ファイルの形式にも決まりがあります。Excelのワークブックのみ、ファイル名は50文字以内、2MB以内、1シートに1フォーミュラ、空のシートは不可で、製品フォーミュラのファイルは最大50シートです。社内システムからこの形式のファイルを出せるかどうかは、後で述べる要件の一つになります。
Revision と有効期間
フォーミュラの使用量を直して承認されると、次の Revision として記録されます。製品の単位を変える場合は、新しいフォーミュラの扱いです。修理して再輸出するための Return 用フォーミュラは、Revision 0、1対1、ロス0、原材料1品目のみと決められています。
消し込みで Revision を指定しなかった場合、システムは輸出申告の輸出日が属する期間に有効だった Revision で自動的に消し込みます。2023年のBOI資料の例では、Rev1が2012年1月1日から12月31日まで、Rev2が2013年1月1日に改訂された状況で、2012年12月10日に輸出した申告を2013年1月10日に消し込むと、Rev1が使われます。消し込む日ではなく、輸出した日で版が決まるということです。社内のBOM改訂履歴に「有効期間」を持たせる必要があるのは、このためです。

上の図は、輸入(リリース)で増え、生産を経て、輸出後の消し込みで減るRMTSの残高と、社内在庫、実在庫の三者を並べたものです。三者は増減のタイミングが違うため、毎日一致することはありません。合わせるべきなのは「どの取引が、どの時点で、どちらの帳簿に反映されたか」を説明できる状態です。
輸出後の消し込み:期限・照合キー・よくある不一致
RMTS 消し込みの期限
2013年の布告 Por.3/2556 は、消し込みの申請期限を、輸出申告に記載された輸出日、または Report V の記載日から1年以内と定めています。必要な場合は延長できますが、延長は1年を超えません。インボイスには、その原材料が第36条の恩典の下にあることを記載します。
1年を超えて消し込まれていない輸出申告がある場合、ICでは輸入期間の延長を申請する際に「消し込みに使う輸出申告の使用意思表明」を行います(処理は1営業日)。2023年のBOI資料は、輸入期間を延長する条件として「申請日から見て1年を超えた未消し込みの輸出申告が無いこと」を挙げています。1年超の滞留は、料金だけでなく、輸入期間延長の手続きにも影響するということです。
恩典期間が終わった後
2023年のBOI資料によると、恩典期間が終わった後は、恩典終了日から2年以内に消し込みを行い、残高をゼロにして閉鎖します。閉鎖時に残高が残っていれば、輸入日時点の状態で関税を納めます。2026年のサービスカタログも、恩典終了から2年以内の消し込みを条件として明記しています。2013年の布告は、恩典終了日から1年以内に製造・輸出し、2年以内に輸出の証拠で消し込み、残りは輸入初日の状態で納税する、と定めています。
関連する期限もまとめておきます。
| 期限 | 内容 | 出典の年 |
|---|---|---|
| 輸出日から1年以内 | 消し込みの申請(延長は1年を超えない) | 2013年布告 |
| 恩典終了から2年以内 | 消し込みを終えて残高ゼロで閉鎖 | 2023年BOI資料、2026年サービスカタログ |
| 輸入日から2年以内 | 関税還付目的のリリース(恩典終了企業は終了日から1年以内) | 2013年布告、2023年BOI資料 |
| 保証日から1年以内 | 銀行保証の解除(保証期間1年) | 2013年布告、2023年BOI資料 |
| 恩典終了の3か月前から終了後6か月以内 | 輸入期間の延長申請(1回2年以内) | 2023年BOI資料 |
| 移転から1か月以内 | 原材料を他社へ移転した後のICへの残高調整申請 | 2023年BOI資料 |
輸入期間延長の申請時期は、2013年の布告本文では「恩典最終日の6か月前まで」と書かれており、2023年資料の説明と異なります。ここも現行の扱いをBOI・ICに確認してください。
恩典を追加する場合(第36条(1)・(2)の追加取得、つまりプロジェクト変更)については、2023年資料が、期限内に延長申請をしなかったが恩典終了から2年以内であれば、輸出から1年を超えた輸出申告の消し込みを先に終える必要があると説明しています。
消し込みファイルの照合キー
マニュアルV3.0によると、Paperless 消し込みのファイル(BIRTEXP)には次の項目があります。
| 項目 | 内容 |
|---|---|
| PROJ_CODE | ICのプロジェクトコード(8桁) |
| EXP_ENTRY | 輸出申告番号または Report V 番号(14桁) |
| EXP_DATE | 輸出日(積込記録日、DD/MM/YYYY) |
| EXP_DECLARE_LINE_NO | 輸出申告内の行番号 |
| PRODUCT_CODE | 製品コード(35桁) |
| ENGLISH_DESC | 製品の英語名(254文字) |
| QTY | 数量(小数8桁) |
| UOP | 承認された製品単位 |
| REVISION | フォーミュラの Revision |
輸出申告の記入要件として、2023年のBOI資料は、BOI LICENSE 欄に奨励証書番号、ENGLISH DESC 欄にインボイスと承認フォーミュラに一致する製品名、PRODUCT CODE 欄にインボイスとフォーミュラに一致するモデル名、UNIT 欄にインボイスとフォーミュラに一致する単位を書くよう求めています。
輸出には、自ら原材料を輸入して製品を自ら輸出する直接輸出と、製品を他社に販売してその他社が輸出する間接輸出があります(IC消し込み業務の説明資料、2026年2月掲載)。間接輸出の場合は、自社の出荷データだけでなく、輸出者側の申告とどう結び付けるかも設計に入ります。
よくある不一致と、システムが受け付けないもの
マニュアルV3.0とサービスカタログは、消し込みの注意点として次の3つを挙げています。
- 輸出申告のデータが承認フォーミュラと一致していること
- 輸出申告と Report V は、1つの番号につき1回しか消し込めないこと
- 選ぶ Revision を実際の輸出と一致させること
さらに、消し込み後の残高がマイナスになる申請は、システムが受け付けません。マイナスになった場合は、原因を調べて修正する必要があります。
起こりうる不一致の例を、上の仕様と結び付けて整理すると次のようになります(説明のための例です)。
| 起きること | 仕様上の原因 |
|---|---|
| 同じ輸出申告をExcelで二度計上していた | 1番号1回しか消し込めない |
| 輸出申告の製品名がフォーミュラの名称と1文字違う | 製品名はインボイス・フォーミュラと一致が必要 |
| 「PCS」で出荷したが、承認単位は別 | 単位はフォーミュラの承認単位と一致が必要 |
| 設計変更後の使用量で消し込もうとした | 輸出日に有効だった Revision が使われる |
| 消し込もうとしたら残高がマイナスになる | リリース漏れ、移転・ロスの調整漏れなどで、マイナスは受け付けない |
スクラップ・ロス・余剰・国内販売・他社への移転
輸出だけで残高が減るなら話は簡単ですが、実際の工場ではロス、スクラップ、余った原材料、輸出できなかった製品、他社への移転が必ず出ます。ここが社内在庫とRMTS残高のずれを最も生みやすい部分です。
ロスとスクラップの定義(2000年の布告)
BOI布告 Por.5/2543(2000年7月24日、第36条(1))の非公式英訳は、次のように定義しています。
- ロス: ①欠陥・規格外・本来の用途に使えない原材料(使用前または製造の残り)、②加工ロス、③それらの原材料から作った欠陥・規格外の製品・部品
- スクラップ: 原形をとどめないまで破壊されたロス
フォーミュラ内ロスとフォーミュラ外ロス
2023年のBOI資料は、実務上の区別を次のように説明しています。
- フォーミュラ内ロス: 製品の輸出と同時に消し込まれる。量は「製品の輸出数量×フォーミュラのロス量」と社内のロス保管記録から算出する。処理方法は、海外への輸出許可、または国内販売(くずの状態で納税)
- フォーミュラ外ロス: 別途消し込みが必要。処理方法は、海外への輸出、破壊してくずを国内販売(商業価値があれば販売前にくずの状態で納税)、寄付
社内システムが「不良」「廃棄」を一つの区分で記録していると、どれがフォーミュラ内でどれがフォーミュラ外なのかを後から分けられません。発生時点で区分を付けて記録することが、消し込みの準備時間を左右します。
破壊・販売・寄付・輸出の手続き
2000年の布告は、ロスの処理としてBOIに販売・破壊・輸出・寄付の許可を申請し、ロスの一覧(種類、数量または重量、価額、原因)を作り、BOIなどの検査に備えてロスとスクラップを保管するよう定めています。破壊はBOIまたは指定者が承認・管理する方法で行い、環境被害を出さない処分をします。寄付先は政府機関、公的機関、BOIが承認した慈善団体で、輸出には事前承認が要ります。実施後に明細と証拠を出して残高を調整します。
2023年のBOI資料は、破壊の流れを「破壊方法の承認申請、破壊する原材料と数量の一覧、承認された方法での破壊、商業価値があれば種類・数量をまとめて課税、消し込み申請と納税」と説明しています。検査と証明は、BOIが認めた代理検査者が行います。破壊後のくずを工業省の定める方法で処分し、工業省の許可業者が処分完了の証明を出せば、商業価値は無いとみなされます。仕掛品を輸出する場合は、代理検査者の検査報告が必要です。
ICでの残高調整は、マニュアルV3.0の残高調整ファイルで行います。項目は、プロジェクトコード、MMLに従うグループ番号、BOI承認書と一致する名称、数量(マイナス記号を付ける)、理由(例「ADJ SCARP」「ADJ RETURN」)、BOI承認番号、承認日です。残高調整には都度BOIの承認が必要です。社内システムが承認番号と承認日を取引にひも付けて持っていれば、このファイルはそのまま作れます。
商業価値のあるくずの国内販売と納税
2000年の布告の第9項は、フォーミュラ外ロスは輸入日時点の関税率・状態・価格で納税した証拠で残高を調整し、フォーミュラ内ロスは製品輸出の証拠で調整され、販売・移転する場合は現行の関税率でくずの状態に基づいて納税する、と定めています。商業価値のあるスクラップは、現行の関税率で状態に基づいて納税します。
2023年のBOI資料には、くず状態で納税した後のくず販売の収入が、プロジェクトの収入として第31条の法人税免除の対象に含まれるという説明もあります。これは税務の判断に関わるため、この記事では「BOI資料にそう書かれている」という紹介にとどめます。扱いは会計事務所に確認してください。
輸出しない原材料・輸出できなかった製品
2023年のBOI資料は、輸出しない原材料の納税について、輸入日時点の状態での関税、VAT、VATに対する加算金、罰金の記載があると説明しています。申請は輸入時と同じ品目で、リリースした港ごとに分け、インボイス番号、リリース承認番号、輸入申告番号と申告内の品目行を明記します。加算金や罰金の計算は税務の領域なので、ここでは扱いません。システム設計の観点で大事なのは、「輸入申告番号と行」「リリース承認番号」まで遡れるデータを持っていないと、申請書そのものが作れないという点です。
輸出できなかった製品を国内で販売する場合については、2023年のBOI資料によれば、主に輸出する事業者(80%)であること、製品の販売前に納付すること、輸入税率は一般税率であることが挙げられています。80%の要件の根拠となる布告番号は今回確認できていないため、該当する場合はBOIに確認してください。
他社への移転と Report V
原材料を他社へ移転する場合、2023年のBOI資料は次の条件を挙げています。
- 許可日の時点で、譲渡側と受領側の両方が第36条(1)の恩典期間中であること
- 同一の原材料名であること
- 受領数量が受領側の承認 Max Stock を超えないこと
- ICへ1か月以内に残高調整を申請すること
- 受領した原材料は、受領側が輸入したものとみなされること
国内のBOI奨励ベンダーから部材を買っている輸出者は、輸出申告上の数量の消し込み権を Report V でベンダーへ移転します。マニュアルV3.0では、ベンダー名、ベンダーの13桁の法人番号、ベンダーの種別(BOI企業は「B」)、移転数量(消し込み可能量を超えない)、ベンダーの製品コード、ベンダーの英語製品名を入力します。輸出者はベンダーの承認フォーミュラ上の製品名・モデル名と一致させる必要があり、ベンダーの部材を自社フォーミュラに含めておかないと移転できません。2023年のBOI資料は、主名称と副名称を同名にすると移転しやすいこと、トレーダー経由の輸出では「1品目につき1ベンダー」などの記入ルールがあることも説明しています。
海外への返送と保管場所
輸入した原材料を海外へ返送する(Return)場合は、輸入したものと同じ品目を、恩典期間中(終了後は1年以内)に輸出します。輸出の前に許可が必要で、許可の前に輸出すると消し込みできません。RMTS Online で申請し、同一品目かつ輸入数量以内なら自動承認されます。輸出申告では、BOI恩典を選び、許可番号の欄に許可番号を記入し、BOIの納税者番号(Tax ID)も記入します。
修理のための再輸入(第36条(2)関連)について、2023年資料は、輸入日から1年以内に輸出すること、修理用のスペア部品は免税対象外であること、Max Stockリストで頭に「R」を付けて承認を受けること、フォーミュラは1対1であることを説明し、Return 用の Max Stock は例示で奨励証書の生産能力の5%以内としています。
また、原材料、製品、くずを奨励事業所の外に保管したり持ち出したりする場合は、事前の許可が必要です(2013年布告第10項、2023年BOI資料)。外部倉庫を使っている工場は、社内システムのロケーション管理で「奨励事業所の内か外か」を区別しておくと、確認が早くなります。
他の免税スキームとの比較:Free Zone・保税倉庫・関税法第29条
現行の関税法は2017年施行
タイの現行の関税法は、関税法 B.E.2560(2017年)で、2017年11月13日に施行され、旧関税法はすべて廃止されました。タイ税関の Tax Incentives Guidebook(2021年9月9日)は、税制優遇として、関税還付(第29条が中心)、保税倉庫、フリーゾーンを挙げています。旧法(1926年関税法)の「19条の2(19 bis)」の還付制度は、現行法では第29条に相当します。今でも「19 bis」と書く資料がありますが、現行の条文名は第29条です。
4つのスキームの違い
| 観点 | BOI第36条(1) | 関税法第29条(還付) | 保税倉庫 | フリーゾーン |
|---|---|---|---|---|
| 管理の窓口 | ICのRMTS Online | 税関 | 税関 | 税関(局長の許可) |
| 関税の扱い | 輸入時に免除(リリース) | いったん納付(または保証)し、輸出後に還付 | 区域内の保管中は課税保留、国内へ出すときに課税 | 区域内の保管中は課税保留、国内へ出すときに課税 |
| 主な期限 | 輸出日から1年以内に消し込み | 輸入日から1年以内に輸出、輸出日から6か月以内に還付請求 | 輸入日から2年、1年延長可 | 輸入日から2年、1年延長可 |
| フォーミュラ | RMTSでフォーミュラとMax Stockを承認 | Kor Sor Kor 96でフォーミュラを提出(有効期間5年) | 製造型(保税工場)がある | 工業用の活動ができる |
| 自社のRMTS在庫に入るか | 入る | 入らない(リリース・ストック計上不要) | 保税倉庫から調達した分はリリースして計上 | フリーゾーンから調達した分はリリースして計上 |
出典は、タイ税関の Guidebook(2021年)、関税法 B.E.2560 の非公式英訳、2023年のBOIセミナー資料です。
関税法第29条の実務について、2021年の Guidebook は、輸入前に Kor Sor Kor 29 で原則承認を申請し、輸出前に製造フォーミュラ Kor Sor Kor 96 を提出すること、保証の差し入れには一定の要件(2年以上の現金納付実績、直近期の黒字、滞納が無いこと、または AEO)があること、3年連続で輸入実績が無い原則承認は取り消されることを説明しています。また関税法第29条の英訳によれば、輸出期限(輸入日から1年)は不可抗力の場合に局長が6か月以内で延長でき、還付請求の期限(輸出日から6か月)は局長が6か月以内で延長できます。保税倉庫の保管期間には、LPG用は1年、展示用は展示後60日以内に輸出、造船所用は3年などの例外があります。フリーゾーンの設置許可には、払込資本6,000万バーツ以上などの会社要件があります。
ジェトロの「タイ 貿易管理制度」ページ(2025年10月30日更新)は、関税法第29条・30条の払戻し制度、保税倉庫、フリーゾーン、IEAT自由貿易区(旧EPZ)、BOI奨励企業の原材料・機械の輸入関税免除を並べて紹介しています。コンサルティング会社の ASEAN Briefing(2025年11月10日)は、還付・フリーゾーン・保税倉庫の使い分けを「輸出比率、書類管理、資金繰り」で判断すると解説し、還付には輸入申告、生産記録、輸出書類のトレーサブルな紐付けが必要だと述べています。
どのスキームが有利かは、会社ごとの事業と取引の形で変わるため、この記事では推奨しません。システム設計の観点で言えるのは、どのスキームでも「輸入の書類」「生産の記録」「輸出の書類」を品目と数量で結び付けるデータが要る、ということです。複数のスキームを併用している工場では、社内の品目マスタと在庫区分に「どのスキームの在庫か」を持たせないと、RMTS残高との照合が成り立ちません。
三者が合わない4つの原因
ここからは、記事の冒頭で挙げた4つの原因を、具体的な場面で見ていきます。以下の例は説明のための典型例で、特定の工場の事例ではありません。
原因①:品目名と単位がRMTSの原材料リストと1対1で対応していない
樹脂成形の工場を想定します。社内では同じ樹脂を、色違いで3つの品目コードに分けて管理しています。RMTS側では、この3つが1つの主名称にまとまり、輸入インボイスに合わせた副名称が2つ承認されています。社内在庫は品目コード別、RMTSは主名称別なので、どの社内品目がどの主名称に集計されるかを決めた対応表が無いと、月末に担当者が頭の中で足し算することになります。
単位も同じです。社内は「袋」で受け入れ、インボイスは「KGM」、RMTSも「KGM」なら、袋当たりの重量で換算すれば済みます。ところが電子部品で、社内は「リール」、インボイスは「SET」、統計コードの単位は「C62」という場合は、リール当たりの個数とSETの中身の個数の両方を知らないと数量が合いません。重量以外の単位では統計コードの単位と一致が必要なので、換算の誤りはそのまま残高のずれになります。
対策は、社内品目コード、RMTSの主名称・副名称・GRP_NO、8桁HSコード、統計コード単位、換算係数を1行に持つ「品目対応表」を、マスタとしてシステムに持たせることです。マスタ整備の進め方は、製造業のマスタデータ管理導入の記事で詳しく扱っています。
原因②:フォーミュラのRevisionと実際の生産BOMが別管理
金属加工の工場で、歩留まり改善のために材料の切断方法を変え、生産BOMの使用量を減らしたとします。生産管理システムのBOMはすぐに更新されましたが、RMTSのフォーミュラの改訂申請は半年後になりました。その間に輸出した製品は、輸出日に有効だった旧 Revision で消し込まれます。旧 Revision の使用量のほうが多ければ、RMTSの残高は社内在庫より速く減り、ある時点でマイナスになって消し込みが止まります。
逆に、設計変更で使用量が増えたのにフォーミュラが旧版のままなら、RMTSの残高は実際より多く残り、恩典終了時に説明できない残高になります。設計変更とBOMの版管理の連動は、設計変更のPLM・ERP連携の記事も参考になります。
対策は、生産BOMの各版に「RMTSのフォーミュラ Revision 番号」と「有効期間」を持たせ、BOMを変えるときに「フォーミュラの改訂申請が必要か」を判定する手順をワークフローに組み込むことです。
原因③:輸出申告番号・行番号・モデル名が出荷データと紐付いていない
自動車部品の工場で、出荷はERPの出荷伝票で管理し、輸出申告は通関業者が作り、そのPDFを経理がフォルダに保存しているとします。消し込みの担当者は、PDFを開いて14桁の申告番号と行番号を読み、出荷伝票と目で突き合わせ、Excelに転記します。1つの申告に複数のモデルが載っていれば、行ごとにフォーミュラと照らします。モデル名の表記がインボイスとフォーミュラで1文字でも違えば、自動照合は通りません。
この作業が月数百件あれば、溜まるのは当然です。対策は、通関業者から輸出申告のデータ(申告番号、行番号、積込日、製品コード、製品名、数量、単位)を受け取り、出荷伝票と自動で突き合わせる仕組みを作ることです。突き合わせた結果から、BIRTEXP の形式のファイルを出力できれば、Paperless 消し込みの準備はほぼ機械的になります。
原因④:ロス(フォーミュラ内)とスクラップ(フォーミュラ外)を区別して記録していない
電子部品の工場で、工程内不良と、受入検査で不合格になった原材料と、段取りで出た端材を、すべて「不良廃棄」として一つの勘定に記録していたとします。フォーミュラ内ロスは製品の輸出と同時に消し込まれる一方、フォーミュラ外ロスは別途、承認を取って残高調整が必要です。区別が無いと、BOIへの申請の時点で、過去の記録を遡って分け直す作業が発生します。
対策は、不良・廃棄の記録の時点で「フォーミュラ内ロス」「フォーミュラ外ロス」「スクラップ(破壊済み)」の区分と、処理方法(輸出、国内販売、寄付、破壊)、BOI承認番号を持たせることです。
合わないときの初動
三者が合わないときは、まず「どの帳簿の、どの取引が反映されていないか」を分類します。リリースされたが社内入庫されていない、社内では出荷したが消し込み前、社内では廃棄したがRMTSの残高調整前、などです。在庫差異一般の原因の切り分けと日常の照合については、在庫差異の原因と対策の記事で、BOI残高の三者照合を含めて整理しています。

上の図は、4つの原因に対応する社内データ(品目マスタと単位換算、フォーミュラ Revision と生産BOMの連動、輸出申告番号と行、ロスとスクラップの区分)が、RMTSへ出すファイルにどう流れるかを示したものです。
社内システム(ERP・在庫・生産管理)に求める要件
ここまでの一次資料から、社内システムに求めるデータ要件をまとめます。新しくシステムを入れる場合も、既存のERPや在庫システムを改修する場合も、基幹システム 連携の設計でこの項目を確認してください。
データ要件
| 領域 | 社内システムが持つべきデータ | 根拠となる資料 |
|---|---|---|
| 原材料マスタ | 主名称、副名称、GRP_NO(6桁)、8桁HSコード、税関統計コードの単位 | 2023年BOI資料、2026年ICマニュアル |
| 単位換算 | インボイス単位と統計コード単位の換算(重量以外は一致が必要) | 2023年BOI資料 |
| BOM | Net・Loss・Gross の3値(Gross=Net+Loss、数える単位はロス0)、製品重量(KGM)、Revision と有効期間 | 2026年ICマニュアル、2023年BOI資料 |
| 輸入側の紐付け | インボイス番号と行、輸入申告番号と行、ICの承認番号、条文別の8桁プロジェクトコード | 2023年BOI資料、2026年IC資料 |
| 輸出側の紐付け | 輸出申告番号(14桁)、行番号、積込日、製品コード・製品名・単位がフォーミュラと一致 | 2026年ICマニュアル、2023年BOI資料 |
| 国内販売・ベンダー | Report V 番号、ベンダーの13桁法人番号、ベンダー側のモデル名 | 2026年ICマニュアル、2023年BOI資料 |
| 例外取引 | ロス(フォーミュラ内・外)、破壊・寄付・返送・移転・納税の承認番号と日付 | 2026年ICマニュアル |
| 期限管理 | 輸出日から1年、恩典終了から2年、移転後1か月、還付目的のリリースは輸入から2年 | 2013年布告、2023年BOI資料 |
| 残高 | 消し込み後にマイナスになる申請は不可なので、事前に社内でシミュレーションする | 2026年IC資料、2023年BOI資料 |
機能要件
データを持つだけでは消し込みは回りません。次の機能が要ります。
- 品目対応表の管理: 社内品目とRMTSの主名称・副名称の対応を、変更履歴付きで管理する
- 単位換算: 品目ごとの換算係数で、社内単位、インボイス単位、統計コード単位を相互に換算する
- フォーミュラ Revision と生産BOMの版の連動: BOMの版にRMTSの Revision と有効期間を持たせ、BOM変更時に改訂申請の要否を判定する
- 輸出申告データの取込: 通関業者からの輸出申告データを取り込み、出荷伝票と申告番号・行で突き合わせる
- ロス・スクラップの区分記録: 不良・廃棄の記録時に区分と処理方法、承認番号を記録する
- RMTS取込ファイルの出力: フォーミュラ、消し込み(BIRTEXP)、残高調整の各ファイルを、マニュアルの形式で出力する
- 二重消し込みの防止: 同じ輸出申告番号・Report V 番号を二度出力しない
- マイナス残高の事前検知: 出力前に、RMTSの残高を社内で計算し、マイナスになる品目を警告する
- 期限アラート: 輸出日から1年が近づいた未消し込みの申告を一覧にする
- 月次の三者照合レポート: 社内在庫、実在庫、RMTS残高(ICからダウンロードしたデータ)を主名称単位で並べ、差異の内訳を表示する
- 監査ログ: マスタ、BOM、消し込みの出力を、誰がいつ変えたかを記録する
ERPと生産管理システムの間のデータ連携の考え方は、ERP連携 生産管理ガイドの記事でデータ契約・再送・取消の観点から扱っています。
ERPとRMTSを直接つなぐかどうか
今回の調査で確認できたのは、RMTS Online がログイン後の画面からファイルを送る方式(Excelのフォーミュラファイル、BIRTEXP などの消し込みファイル、残高調整ファイル)で業務を受け付けていることです。ICが外部システムと直接つなぐAPIを公開しているかどうかは、今回の一次資料では確認できませんでした。現実的な設計は、社内システムが「ICの形式どおりのファイルを正しく作る」ところまでを担い、送信は担当者がRMTS Online で行う形です。直接連携を検討する場合は、ICに確認してください。
費用のモデル試算(仮の数字)
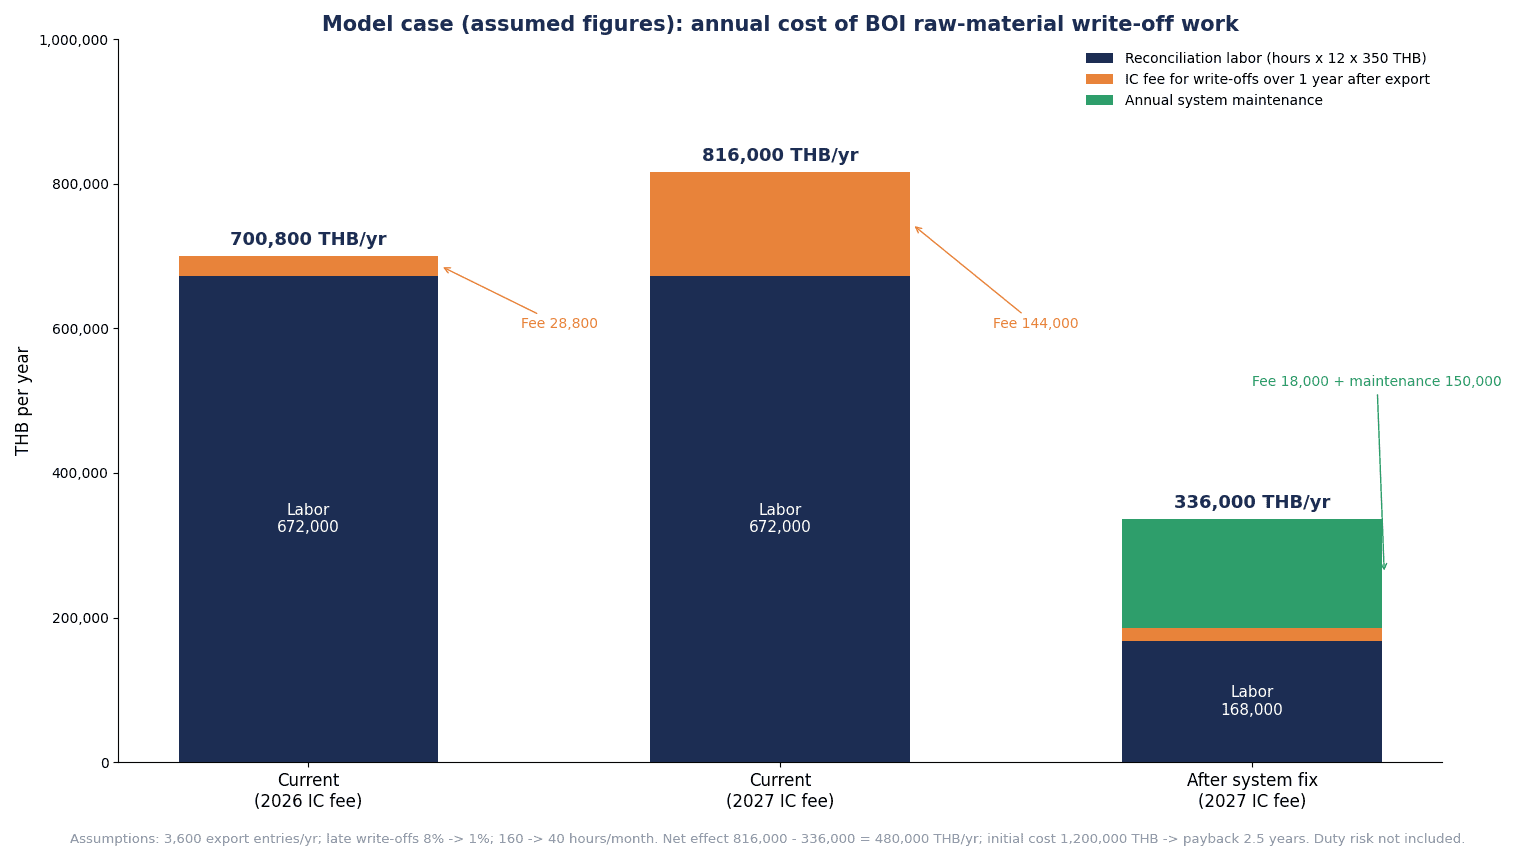
ここでは、社内システムを改修した場合の効果を、仮置きの数字で試算します。以下の件数、割合、時間、人件費、改修費はすべてこの記事のために置いた仮の数字です。 実際の判断には、自社の輸出申告件数、滞留件数、作業時間で置き換えてください。
モデルの前提
- BOI第36条(1)で原材料を輸入する、タイの日系部品工場1社
- 輸出申告は月300件(年3,600件)
- 通貨はタイバーツ(THB)
- ICの料金は、2026年9月17日付の料金表の「輸出から1年超の輸出申告の消し込み」1申告100バーツ(2026年12月31日まで)、500バーツ(2027年1月1日から)だけを使う。VAT別。100行超の加算は試算に入れない
- 人件費は仮置きで1時間350バーツ
現状(社内システム改修なし)
- 1年を超えてから消し込む申告の割合を8%と置くと、3,600件×8%=288件/年
- 料金は、2026年の料金なら288件×100バーツ=28,800バーツ/年、2027年からは288件×500バーツ=144,000バーツ/年。増加は144,000−28,800=115,200バーツ/年
- 三者照合と消し込み準備の作業は月160時間
改修後(品目対応表、フォーミュラ Revision 連動、輸出申告データ取込、RMTS取込ファイル出力)
- 1年超の割合を1%と置くと、3,600件×1%=36件/年。2027年の料金で36件×500バーツ=18,000バーツ/年
- 作業は月40時間
年間の効果(2027年料金ベース)
| 項目 | 現状 | 改修後 | 差 |
|---|---|---|---|
| 1年超の消し込み件数 | 288件/年 | 36件/年 | 252件/年 |
| ICの料金(2027年料金) | 144,000 THB/年 | 18,000 THB/年 | 126,000 THB/年 |
| 照合・準備の作業時間 | 160時間/月 | 40時間/月 | 120時間/月 |
| 作業の人件費 | 672,000 THB/年 | 168,000 THB/年 | 504,000 THB/年 |
計算は次のとおりです。
- 料金の差: 144,000−18,000=126,000バーツ/年
- 作業の差: (160−40)時間×12か月×350バーツ=504,000バーツ/年(現状160×12×350=672,000、改修後40×12×350=168,000)
- 合計: 126,000+504,000=630,000バーツ/年
料金の差はICに払う料金、作業の差は社内の人件費で、別の費目なので二重計上ではありません。
回収期間
- 改修の初期費用(仮置き): 1,200,000バーツ
- 年間保守(仮置き): 150,000バーツ
- 年間純効果: 630,000−150,000=480,000バーツ/年
- 回収期間: 1,200,000÷480,000=2.5年
感度(作業削減が半分の場合)
作業時間が月160時間から40時間ではなく、100時間までしか減らなかった場合を見ます。
- 作業の差: (160−100)時間×12か月×350バーツ=252,000バーツ/年
- 合計: 126,000+252,000=378,000バーツ/年
- 年間純効果: 378,000−150,000=228,000バーツ/年
- 回収期間: 1,200,000÷228,000≈5.3年
試算の読み方
このモデルでは、効果の大半は料金の差ではなく、作業時間の差から来ています。料金の差126,000バーツに対し、作業の差は504,000バーツです。作業削減が半分にとどまると回収期間は2.5年から約5.3年に延びるので、改修の範囲を決めるときは「どの作業が何時間減るのか」を先に測るのが大事です。料金改定は見直しのきっかけにはなりますが、それだけで投資を正当化できるとは限りません。
この試算に入れていないもの
- 恩典終了時に残高が残った場合の関税納付のリスク
- Max Stock を超えて輸入できなくなる機会損失
- 監査対応の工数
- ペーパーレスで処理できない申告の料金(2027年から1,000バーツから500バーツに下がる)
関税の額は税務の判断になるため、この記事では計算していません。
RFP・ベンダー選定で確認する項目
タイ 在庫管理システムやERPのBOIモジュールを比べるとき、「BOI対応」「RMTS対応」という言葉だけでは、何ができるのか分かりません。RFPには、次の項目を具体的に書いてデモで確かめることをお勧めします。在庫管理システム全般のRFP・費用・受入の考え方は、在庫管理システム導入の記事にまとめています。
| No. | 確認項目 | デモ・受入で確かめること |
|---|---|---|
| 1 | 品目対応表 | 社内品目とRMTSの主名称・副名称・GRP_NO・HSコードを多対1で対応付け、変更履歴を残せるか |
| 2 | 単位換算 | 社内単位、インボイス単位、統計コード単位の換算係数を品目ごとに持てるか |
| 3 | BOMの3値 | Net・Loss・Gross を小数8桁で持ち、Gross=Net+Loss を検証できるか |
| 4 | Revision と有効期間 | BOMの版にRMTSの Revision と有効期間を持ち、輸出日から適用版を自動で選べるか |
| 5 | フォーミュラファイル出力 | ICマニュアルの形式(1シート1フォーミュラ、ファイル名50文字以内、2MB以内)でExcelを出せるか |
| 6 | 輸出申告データの取込 | 14桁の申告番号、行番号、積込日、製品コード、製品名を取り込み、出荷と突き合わせられるか |
| 7 | 消し込みファイル出力 | BIRTEXP の項目どおりのファイルを出し、同じ申告番号を二度出さないか |
| 8 | マイナス残高の事前検知 | 出力前に社内でRMTS残高を計算し、マイナスになる品目を警告できるか |
| 9 | ロス・スクラップ区分 | フォーミュラ内・外の区分、処理方法、BOI承認番号と日付を記録し、残高調整ファイルを出せるか |
| 10 | Report V | ベンダーの13桁法人番号とベンダー側のモデル名を持ち、移転数量を管理できるか |
| 11 | 期限アラート | 輸出日から1年、恩典終了から2年などの期限を一覧で警告できるか |
| 12 | 三者照合レポートと監査ログ | 社内在庫・実在庫・RMTS残高を主名称単位で並べ、マスタとファイル出力の変更履歴を残せるか |
受入試験では、正常な取引だけでなく、わざと誤ったデータを入れて止まるかを確かめてください。たとえば、同じ輸出申告番号を2回取り込む、設計変更の前日に輸出した出荷を変更後に消し込む、数える単位の原材料にロスを入れる、といった試験です。
また、IC の資料やマニュアルは更新されます。2026年8月にマニュアルV3.0が出たように、ファイル形式や項目が変わったときに、誰がどの費用で出力形式を直すのかを、保守契約に書いておくと安心です。
導入の進め方:90日で棚卸から月次照合の定着まで
一度にすべてを作り込むより、段階を分けて進めるほうが失敗しにくくなります。ここでは90日の目安を示します。工場の規模や品目数によって期間は変わります。
1〜30日目:棚卸と対応表づくり
- ICからMMLと承認済みフォーミュラ、輸出データ、Vendorデータをダウンロードする
- 社内品目とRMTSの主名称・副名称の対応表を作り、対応が付かない品目を洗い出す
- 品目ごとの単位換算係数を確認する
- 1年に近づいている未消し込みの輸出申告を一覧にする
- 現在の三者照合と消し込み準備に、月何時間かかっているかを測る(試算の基準になる)
31〜60日目:BOMの版とフォーミュラの連動、輸出データの取込
- 生産BOMの版とRMTSのフォーミュラ Revision を突き合わせ、ずれている製品を特定する
- ずれが大きい製品は、フォーミュラの改訂申請が必要かをBOI・ICに確認する
- 通関業者と、輸出申告データの受け渡し形式(項目、頻度、ファイル形式)を決める
- 不良・廃棄の記録にロス・スクラップの区分を追加する
61〜90日目:ファイル出力と月次照合の定着
- 消し込みファイルと残高調整ファイルを社内システムから出し、少数の申告で Paperless 消し込みを試す
- 月次の三者照合レポートを回し、差異の内訳を分類する
- 期限アラートの運用担当と確認日を決める
- 手順書を、2026年のマニュアルV3.0に合わせて書き直す
90日で目指すのは、すべてが自動になることではなく、「差異の理由を説明できる状態」が毎月続くことです。タイとベトナムなど複数拠点で在庫を管理している場合は、海外工場の在庫管理の記事も合わせて参考にしてください。
よくある質問
BOIのMax Stockとは?
輸入税の免除が認められる原材料の数量の上限です。2023年のBOIセミナー資料と2026年のICマニュアルV3.0では、製造フォーミュラから生産能力の4か月分を超えない範囲で計算するとされています。2013年の布告本文には6か月分と書かれていましたが、現行の扱いは4か月分と読めます。変更の時期と根拠の布告番号は今回確認できていないため、詳細はBOI・ICに確認してください。
RMTSの消し込み期限は?
2013年の布告では、輸出申告の輸出日、または Report V の記載日から1年以内です。必要な場合は延長できますが、延長は1年を超えません。また、2026年9月17日付のIC料金表では、輸出から1年を超えた申告の消し込み料金が、2027年1月1日から1申告100バーツから500バーツ(VAT別)に上がります。
スクラップはどう処理する?
2023年のBOI資料によると、フォーミュラ内ロスは製品の輸出と同時に消し込まれ、フォーミュラ外ロスは別途、海外への輸出、破壊してくずを国内販売、寄付のいずれかで処理し、残高を調整します。破壊は承認された方法で行い、BOIが認めた代理検査者が検査・証明します。残高調整にはBOIの承認が要ります。納税の扱いは会計事務所・BOIに確認してください。
Free Zoneと第36条の違いは?
BOI第36条(1)は、ICのRMTS Online でフォーミュラ、Max Stock、リリース、消し込みを管理し、輸入時に関税が免除される仕組みです。フリーゾーンは、関税法の第6章に基づく区域で、区域内の保管中は課税が保留され、国内へ出すときに課税されます。第36条の企業がフリーゾーンから原材料を調達した場合は、RMTSでリリースして在庫に計上します(2023年BOI資料)。どちらが有利かは会社ごとに異なります。
ERPとRMTSは直接つなげる?
今回確認できた資料では、RMTS Online はフォーミュラ、消し込み、残高調整などのファイルを画面から送る方式です。外部システムと直接つなぐAPIの有無は確認できませんでした。現実的には、ERPや在庫システムがICの形式どおりのファイルを作り、担当者がRMTS Online で送信する形が考えられます。直接連携を検討するときはICに確認してください。
BOI残高と社内在庫が合わないときは?
まず、差異を「リリース済みだが社内未入庫」「社内では出荷済みだが未消し込み」「社内では廃棄済みだが未調整」のように分類します。そのうえで、品目と単位の対応、フォーミュラの Revision と生産BOMの版、輸出申告番号と行の紐付け、ロスとスクラップの区分の4点を確認すると、原因の多くが見つかります。消し込み後の残高がマイナスになる申請はシステムが受け付けないため、マイナスが出たら原因を調べて修正が必要です。
国内のBOI企業から買った部材もRMTSの在庫に入る?
2023年のBOI資料によると、第36条(1)の恩典を使う他社から購入した部材は、リリースもストック計上も不要です。自社が製品を輸出したときに、Report V で売り手側の消し込みに使われます。そのため、自社フォーミュラにベンダーの部材を含め、ベンダーの承認フォーミュラ上の製品名・モデル名と一致させておく必要があります。
まとめ
- BOI 原材料 在庫管理は、ICへの報告作業ではなく、社内の品目マスタ、フォーミュラ(BOM)、輸出申告データを、RMTSが照合できる粒度で持つ設計の問題です
- 三者(社内在庫、実在庫、RMTS残高)が合わない原因の多くは、品目と単位の対応、Revision と生産BOMの版、輸出申告番号と行の紐付け、ロスとスクラップの区分の4点です
- Max Stock は、2023年のBOI資料と2026年のICマニュアルでは4か月分です。2013年の布告の6か月分を現行として扱わないでください
- 消し込みは輸出日から1年以内(2013年布告)。2026年9月17日付のIC料金表では、1年超の申告の消し込みが2027年1月1日から1申告500バーツ(VAT別)になります
- 社内システムには、品目対応表、単位換算、Revision 連動、輸出申告データの取込、RMTS取込ファイルの出力、マイナス残高の事前検知、期限アラート、月次の三者照合、監査ログを求めます
- 仮置きの試算では、効果の大半は料金より作業時間の削減から来ます。自社の件数と時間で置き換えて判断してください
- 第36条の原材料ルールそのものを変える2025〜2026年の布告は、今回の調査では見つかりませんでした。現行運用は必ずBOI・ICに確認してください
TOMAS TECH では、タイの工場のBOI原材料の管理に合わせて、在庫管理システムやERP、生産管理システムのデータ設計と連携のお手伝いをしています。システムを選ぶ前の段階、たとえば社内品目とRMTSの原材料リストの対応表を作る段階や、フォーミュラと生産BOMのずれを棚卸しする段階でもご相談いただけます。BOI恩典を活かした工場のデジタル化については、BOI恩典を使ったスマート工場化の記事もご覧ください。お問い合わせはこちらのフォームからどうぞ。
参考情報
- IC(投資家クラブ協会)公式サイト
- IC:RMTS Online サービス
- IC:eMT Online サービス
- IC:よくある質問
- IC:RMTS 業務マニュアル Version 3.0(2026年8月31日)
- IC:Service Catalogue RMTS Online(2026年8月)
- IC:料金表(2026年9月17日)
- IC:原材料データベース業務の説明(2026年2月掲載)
- IC:原材料消し込み業務の説明(2026年2月掲載)
- BOI:布告 Por.3/2556 非公式英訳(2013年6月19日)
- BOI:布告 Por.5/2543 非公式英訳(2000年7月24日)
- BOIチェンマイ事務所:原材料セミナー資料(2023年6月16日)
- BOI:プレスリリース 155/2569(2026年9月11日)
- BOI:プレスリリース 152/2569(2026年9月9日)
- タイ税関:関税法 B.E.2560 非公式英訳
- タイ税関:Tax Incentives Guidebook(2021年9月9日)
- ジェトロ:タイ 貿易管理制度(2025年10月30日更新)
- ジェトロ:タイの輸入通関時の関税、手続き(2025年8月更新)
- Deloitte Thailand:Gi3 Alert BOI Announcements(2021年5月)
- ASEAN Briefing:Customs Strategy in Thailand(2025年11月10日)


