


過剰在庫 削減は「処分」から始めない
倉庫の奥に、何年も動いていないパレットがある。棚卸のたびに数えて、数量を記録して、また元の場所に戻す。誰もが「いつか使うかもしれない」と言い、誰も処分を決めない。過剰在庫の削減を親会社から求められているタイの日系工場では、こうした光景が珍しくありません。
期末が近づくと、経理から「この在庫は評価損を積むべきか」と質問が来ます。生産管理は「捨てられるなら捨てたい」と答えますが、購買からは「これはBOIの免税で輸入した原材料なので、勝手に捨てられない」と返ってきます。そこに2026年9月下旬の洪水が重なり、水をかぶった原材料や製品をどう扱うかも、急いで決めなければならなくなりました。
この記事は、アユタヤ、チョンブリー、ラヨーン、バンコク近郊の日系の自動車部品、電子部品、樹脂成形、金属加工、食品の工場の工場長、生産管理、購買、倉庫、経理の方に向けて、「すでにある過剰在庫を、何で測り、どの順で減らし、どう処分し、システムに何を持たせるか」を整理した実務ガイドです。
最初に、この記事の主張をまとめておきます。
過剰在庫の削減を「処分」から始めると、数字だけが良くなって、在庫はまた積み上がります。
処分(評価減や破棄)をすれば、在庫回転日数は一度で改善します。しかし、処分で戻ってくる現金はわずかです。そして、過剰在庫を生んだ発生源(発注ロットやMOQ、内示の振れ、設計変更による型落ち)が残っていれば、翌年また同じだけ積み上がります。
だから、進める順番は次の4段階です。
- ①定義と測定: 過剰在庫、滞留在庫、不動在庫を分け、受入日基準の在庫年齢(エイジング)と最終出庫日で区分し、品目ごとに責任者を決める
- ②発生源を止める: 発注ルール、ロット、設計変更で型落ちになる品目の出口計画を見直す
- ③処分を手続どおりに進める: 会計の評価減、税務の破棄手続、BOIの免税原材料の承認と残高調整、Free Zoneの許可を、それぞれの手続に沿って進める
- ④仕組みにする: 処分台帳とエイジングを、ERPや在庫管理システムに持たせる
もう1つ大事な点があります。在庫を減らしたときに一度だけ戻ってくる現金と、毎年続く保有コストの削減は、別のものとして数える必要があります。後半のモデル試算で、この違いを数字で示します。
なお、この記事は特定の製品を推奨したり、ランキングを付けたりするものではありません。製品の機能は、各社の公式ドキュメントに書かれた内容(ベンダーの主張)として紹介します。また、この記事は法務、税務、会計の助言ではありません。会計基準、歳入局の指示、BOIやIEATの布告は「こう定めている」「資料でこう説明している」という紹介にとどめます。自社の扱いは、会計監査人、税務顧問、BOI、IEATに必ず確認してください。試算に出てくる在庫金額、費用、時間、効果は、すべてこの記事のための仮の数字です。
なぜ今、タイの工場で過剰在庫を見直すのか
受注は強いのに、景況感は弱いまま
タイの製造業の直近の数字は、方向がそろっていません。
Trading Economicsの報道によると、S&P GlobalのタイManufacturing PMIは2026年9月に54.3(8月は53.8)で、2025年12月以来の高い水準でした。生産は9カ月で最も速く拡大し、新規受注は6カ月で最も強い伸びだったと報じられています。
一方で、タイ中央銀行(BOT)の景況感指数(BSI)は、2026年9月に48.1(8月は49.8)で、9カ月連続で50を下回りました。同じ報道によると、自動車産業の景況感は悪化し、特に自動車部品メーカーでは「EVの輸入が増えたことで、国内で生産する部品の需要が減った」とされています。
PMIとBSIは、調査の主体も対象も違う指標です。どちらが正しいということではありません。ただ、受注の強さを感じている会社がある一方で、景況感の弱さを感じている会社も多い状態が続いている、ということは読み取れます。
業種によって、需要の向きが割れている
The Nationの報道によると、タイの輸出は2026年8月に前年同月比+24.3%で、AI関連の需要による電子製品の伸びが主因でした。一方で、同じ月に「自動車・部品」「機械・部品」「二輪車・部品」の輸出は減少したと報じられています。
自動車の生産については、ロイター配信の報道によると、2026年8月の生産台数は124,646台で前年同月比+10.9%でした。ただし、国内販売が+25.59%だった一方で、輸出は−2.04%です。タイ工業連盟(FTI)は、中東情勢による輸出の減少を理由に、2026年通年の自動車生産を3.33%減と予測しています。
需要の向きが業種や月によって割れているとき、読み違えた分は在庫に残ります。電子部品の工場では急な増産のために多めに手配した資材が、自動車部品の工場では内示が減ったあとの部品や資材が、倉庫に残りやすくなります。
北米の大企業でも、関税に備えた在庫が積み上がった
在庫が積み上がっているのは、タイだけの話ではありません。The Hackett Groupが2026年10月5日に発表した調査(北米の非金融の大企業1,000社、2025会計年度の実績)によると、在庫回転日数(DIO)は0.6日悪化し、在庫の改善機会は前年比+6%の6,160億ドルでした。理由として、企業が関税リスク、サプライチェーンの不確実性、調達先の分散に備えて、バッファー在庫を持ち続けたことが挙げられています。
ただし、これは北米の大企業だけを対象にした調査です。タイやASEANの工場、中堅規模の工場の水準として使うことはできません。なお、タイやASEANの製造業に限った過剰在庫の比率や、業種別の在庫回転日数の一次調査は、今回の調査では見つかりませんでした。
9月下旬の洪水で、被災在庫の処理が加わった
2026年9月下旬には洪水が起きました。ロイター配信の報道によると、バンコクは9月下旬の3日間で320mm(通常の9月1カ月分)の雨を受け、災害地域に指定されました。トヨタは部品の配送が混乱したため、4工場を一時停止しています。
The Nationの報道によると、FTIは製造業の直接損失を暫定で約10.18億バーツ(3,040万米ドル)としています。アマタシティ・チョンブリ工業団地では堤防が決壊し、少なくとも34工場が被害を受けました。Krungsri Researchの週報(2026年10月上旬)は、洪水による生産の損失と事業の混乱を170億〜390億バーツと試算しています。
ここに挙げた数字は、どれも対象と定義が違います。足し合わせたり、自社に当てはめたりすることはできません。この記事で言いたいのは、需要の向きが割れ、在庫が積み上がりやすく、さらに被災在庫の処理まで加わった今は、在庫を「測って、減らして、手続どおりに処分する」仕組みを見直すよい時期だ、ということです。
過剰在庫・滞留在庫・不動在庫の違い
3つの言葉を分けて使う
「過剰在庫」「滞留在庫」「不動在庫」は、現場ではほぼ同じ意味で使われがちです。しかし、打ち手が違うので、分けて使うほうが話が早くなります。この記事では、次のように使い分けます。これは出典のある定義ではなく、この記事での整理です。
| 区分 | この記事での意味 | 主な打ち手 |
|---|---|---|
| 過剰在庫 | 自社の方針(目標在庫や発注点)を上回っている量 | 発注を止める、手配を減らす、ロットを見直す |
| 滞留在庫 | 一定期間、動きが少ない在庫 | 社内での転用、仕入先への返品、値引き販売 |
| 不動在庫 | 一定期間、入庫も出庫もまったく無い在庫 | 処分の判断(売却、寄付、破壊、許可業者での処分) |
過剰在庫は「量」の言葉で、滞留在庫と不動在庫は「時間」の言葉です。たとえば、毎日出庫している品目でも、目標在庫の3倍持っていれば過剰在庫です。逆に、在庫量が少なくても、1年間まったく動いていなければ不動在庫です。
「過剰」と判断する基準は、その品目の目標在庫です。目標在庫そのものの決め方は、適正在庫の管理2026|公式より先に決める5層とリードタイムの裾で整理しています。この記事は、その目標を超えてしまった分を減らし、処分する「出口」の側を扱います。
日数の区切りは、自社で決める
滞留在庫と不動在庫を分ける日数は、例えば「91〜365日を滞留、365日超を不動」のように、自社で決める区切りです。業界で決まった標準の日数は、今回の調査では確認できませんでした。
区切りを決めるときは、品目の性質を考えます。期限のある食品や化学品は短く、長く使う補修部品は長く、という具合に、品目群ごとに区切りを変えても構いません。大事なのは、一度決めた区切りを毎月同じ基準で使い続けることです。区切りを月ごとに変えると、推移が比べられなくなります。
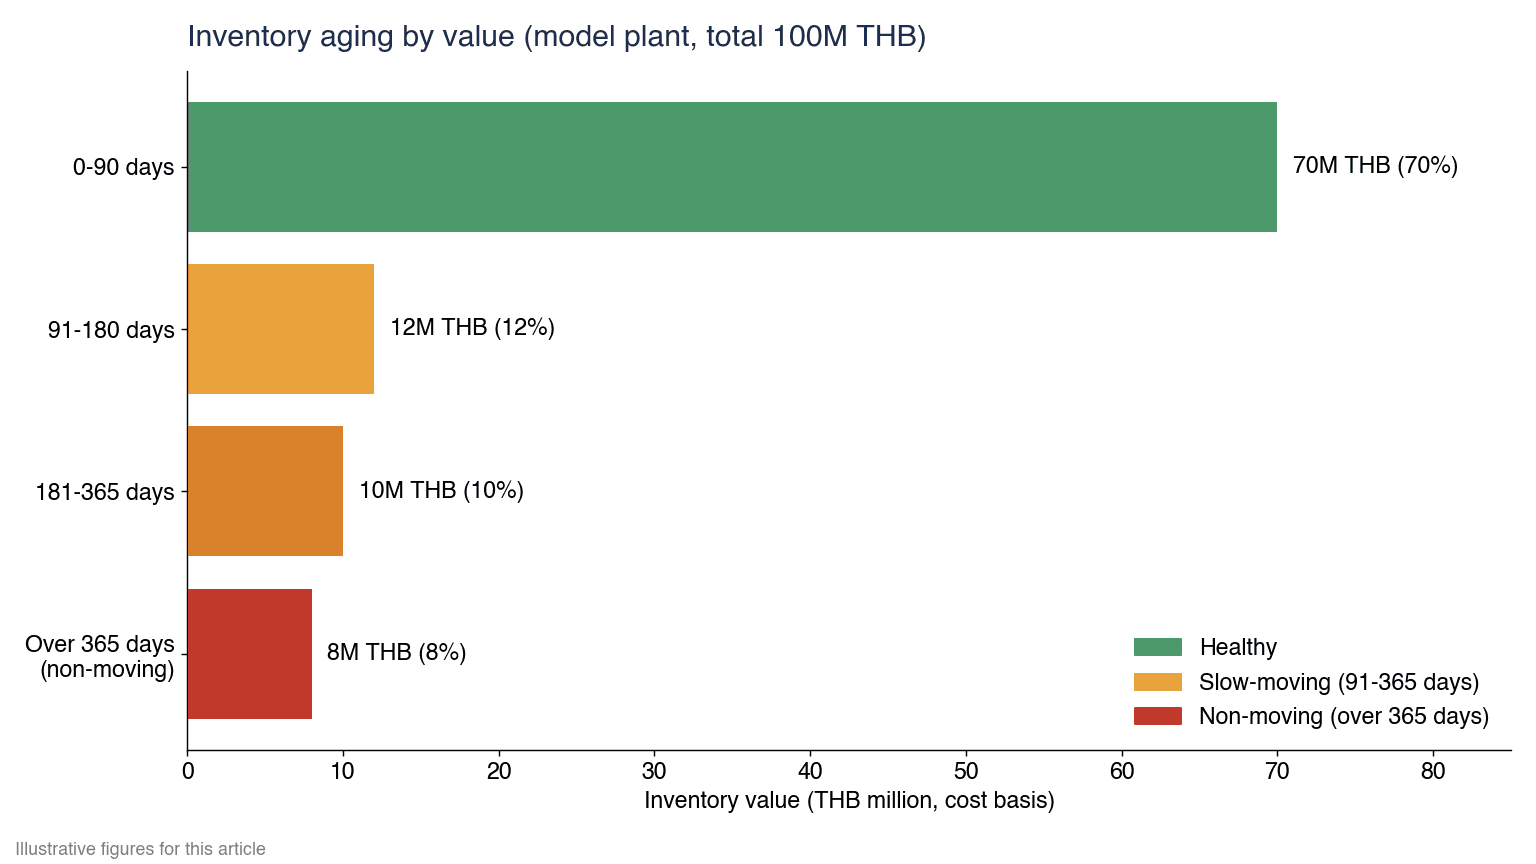
図1は、後半のモデル試算で使う仮の工場の在庫金額を、在庫年齢の区分ごとに並べたものです。0〜90日が70,000,000 THB、91〜180日が12,000,000 THB、181〜365日が10,000,000 THB、365日超の不動在庫が8,000,000 THBで、合計100,000,000 THBです(すべて仮の数字)。
在庫回転率と在庫回転日数:まず測る指標
在庫回転日数(DIO)と在庫回転率
過剰在庫の削減を進めるうえで、最初にそろえる指標は在庫回転日数と在庫回転率です。Corporate Finance Instituteの解説では、在庫回転日数(DIO)は次の式で計算します。
- 在庫回転日数(DIO)=(平均在庫÷売上原価)×期間の日数
- 平均在庫=(期首在庫+期末在庫)÷2
在庫回転率は、売上原価÷平均在庫で計算します。DIOは、365÷在庫回転率と同じ値になります。
同じ解説によると、DIOが高いことは、販売不振や過剰な購買の可能性を示し、資金繰りを悪化させ、陳腐化のリスクを高めます。また、DIOは業種によって大きく異なるため、業種をまたいで比べることは適切ではないとされています。自社の数字は、他社の平均ではなく、自社の過去の推移と、品目群ごとの目標と比べてください。
後半の試算で使う仮の工場では、年間の売上原価が400,000,000 THB、平均在庫が100,000,000 THBです。この場合、DIOは 100,000,000÷400,000,000×365 ≈ 約91日(91.25日)、在庫回転率は 4.0回 です。
GMROI(在庫投資粗利益率)は比率で見る
もう1つの指標として、GMROI(在庫投資粗利益率)があります。Fathomの解説では、GMROIは「年換算の粗利益÷平均在庫原価」で計算し、1を超えれば、在庫に投じた原価1単位あたりの粗利益が在庫原価を上回ることを示します。同じ解説の設例では、粗利益30,000ドル÷平均在庫原価20,500ドル=約1.46です。
ただし、GMROIはもともと小売で使われてきた指標です。製造業での目安の値は、今回の調査では見つかりませんでした。製造業で使うなら、品目群ごとの比率を自社の中で比べ、「在庫は多いのに粗利益が小さい品目群」を見つける用途に向いています。
4つの指標の使い分け
| 指標 | 計算 | 何が分かるか | 注意点 |
|---|---|---|---|
| 在庫回転日数(DIO) | 平均在庫÷売上原価×日数 | 在庫が何日分あるか | 業種をまたいで比べない |
| 在庫回転率 | 売上原価÷平均在庫 | 1年に何回転するか | DIO=365÷回転率 |
| 在庫年齢(エイジング) | 受入日または最終出庫日からの経過日数で区分 | どの在庫が古いか | 区切りの日数は自社で決める |
| GMROI | 年換算の粗利益÷平均在庫原価 | 在庫が粗利益をどれだけ生むか | 小売発祥の指標。比率で、自社の中で比べる |
DIOと在庫回転率は「全体の量」、在庫年齢は「どこが古いか」、GMROIは「どこで在庫が稼いでいないか」を教えてくれます。在庫回転率の改善の目標を立てるなら、全体のDIOだけでなく、在庫年齢の区分ごとの金額を一緒に追うことをおすすめします。
エイジング表の作り方
2つの見方:受入日基準と、動きの基準
在庫年齢(エイジング)の見方には、大きく2つあります。
1つ目は、受入日を基準にした見方です。その在庫がいつ入庫したかを起点に、何日経ったかで区分します。Microsoftの公式ドキュメントによると、Dynamics 365 Business Centralのエイジングのレポートは、手持ちの在庫の数量と金額を受入日(転記日)でエイジングし、等間隔の期間に区分します。
2つ目は、動き(入出庫)を基準にした見方です。最終出庫日からの経過日数や、一定期間の入出庫の量で判断します。SAPのヘルプ(S/4HANA 1610)によると、SAPの移動率に基づく低価評価では、「入庫または出庫の合計数量÷在庫数量×100」で移動率を計算し、あらかじめ設定したしきい値より小さい品目を、滞留または不動とみなします。
受入日基準だけで見ると、毎日少しずつ出庫しているのに、古いロットが残っている品目は「古い」と判定されます。動きの基準だけで見ると、最近まとめて入庫して、その後まったく出ていない品目を見逃しやすくなります。エイジング表には、受入日基準の在庫年齢と、最終出庫日の両方の列を持たせるのが実務的です。
エイジング表に持たせる列
エイジング表は、品目×ロット×ロケーションの単位で作ります。次のような列を持たせると、月次のレビューでそのまま使えます。
| 列 | 内容 | 使い道 |
|---|---|---|
| 品目コード、品名、品目群 | 品目の識別 | 品目群ごとの集計 |
| ロット、受入日 | 受入日基準の在庫年齢 | 区分(0〜90日など)の判定 |
| 最終出庫日、過去12カ月の出庫数量 | 動きの基準 | 滞留・不動の判定 |
| ロケーション | 倉庫、棚、外部倉庫、Free Zone、保税倉庫 | 保管コストと手続の区分 |
| 数量、単価、金額(原価) | 在庫金額 | 金額の大きい順に並べる |
| 発生原因 | 発注ロット、内示の振れ、設計変更、品質保留など | 発生源の対策 |
| 責任者 | 品目ごとの責任者 | 処分を「決める人」を明確にする |
| BOI免税の区分 | BOIの第36条(1)の免税原材料かどうか | 処分の手続の分岐 |
| 処分ステータス | 未判断、保留、処分申請中、処分済み | 進捗の管理 |
ポイントは2つです。
1つ目は、金額の大きい順に並べることです。品目数が多い工場では、すべての品目を同じ熱量で見ることはできません。金額の上位から順に、責任者と次の打ち手を決めていきます。
2つ目は、責任者の欄を空けないことです。「誰も処分を決めない」状態は、多くの場合、決める人が決まっていないことから起きます。購買が手配した原材料は購買、設計変更で型落ちした部品は生産管理と設計、顧客の内示の振れで残った製品は営業、というように、発生原因から責任者を決めると、話が進みやすくなります。
帳簿を正してから、エイジングを作る
エイジング表は、帳簿の在庫が実物と合っていることが前提です。帳簿にはあるが実物が無い在庫を「不動在庫」として処分の判断にかけると、手続の途中で数量が合わなくなります。処分の判断の前に、帳簿と実物の差を正しておきましょう。帳簿と実在庫の差の原因と対策は、在庫差異の原因と対策|タイ工場で帳簿と実在庫を合わせ続ける方法で解説しています。
過剰在庫が生まれる5つの発生源
在庫削減の方法を製造業で考えるとき、処分の前に「なぜ積み上がったか」を見ておく必要があります。一般論として、過剰在庫の発生源は次の5つに分けられます。
発生源①:発注ロットとMOQ
仕入先の最小発注数量(MOQ)や、自社の発注ロットが、実際の使用量に比べて大きすぎると、毎回の発注で使い切れない分が残ります。単価を下げるために大きなロットで買った結果、残った分の保管コストや、最後に型落ちした分の損失で、単価の差以上の損をすることもあります。
発生源②:内示や予測の振れ
顧客の内示が減ったり、自社の予測が外れたりすると、すでに手配した資材や、作りかけの製品が残ります。予測や計画の振れを月次で合わせ直す仕組みは、S&OP 導入の進め方|タイ工場のPSI計画・月次会議・RFPで扱っています。
なお、サプライチェーン・物流の幹部24人を対象にしたTalking Logisticsの小規模な調査(2025年12月実施、製造・小売・流通、地域の記載なし)では、過剰在庫の主な原因として「予測・計画の不備」を挙げた回答者が半数でした。ただし、24人という小さな調査なので、傾向の参考にとどめ、水準の目安としては使わないでください。
発生源③:設計変更と型落ち(EOL)
設計変更や製品の生産終了(EOL)があると、旧仕様の部品や原材料が一斉に使えなくなります。最後の手配の量を決めないまま生産終了を迎えると、旧仕様の部品が倉庫に残り、そのまま不動在庫になります。
発生源④:品質保留や返品の放置
品質の問題で保留にした品や、顧客から返品された品が、判断を待ったまま倉庫に残ることがあります。保留の期限を決めていないと、「判断待ち」のまま何年も経ってしまいます。
発生源⑤:BOIの最大在庫(Max Stock)の枠いっぱいの輸入
BOIの免税原材料には、最大在庫(Max Stock)の枠があります。BOIチェンマイ事務所のセミナー資料(2023年6月)は、Max Stockを「生産能力の4カ月を超えない」範囲でフォーミュラから計算すると説明しています。枠があるからといって枠いっぱいまで輸入すると、使い切れなかった分が免税原材料のまま残り、処分のときにBOIの手続が必要になります。Max StockやRMTSの消し込みの運用は、BOI 原材料 在庫管理|RMTS消し込みが合う社内システム設計で詳しく扱っています。
発生源ごとに見るマスタ
発生源の①と②は、手配の計算に使うマスタ(リードタイム、ロット、安全在庫など)が古いことでも起きます。マスタの鮮度の管理は、MRPシステム2026|止まるのは計算でなくマスタの鮮度で整理しています。また、払い出しの順番が守られず、古いロットが奥に残ることも、期限切れや型落ちの原因になります。払い出しのルールは、先入先出 管理 システム2026|タイ工場のFIFO・FEFO設計をご覧ください。
発生源を止める打ち手
発注点と目標在庫を見直す
最初に見直すのは、発注点と目標在庫です。エイジング表で滞留帯(この記事では91〜365日)に金額の大きい品目が並んでいるなら、その品目の発注点や目標在庫が、実際の使用量に比べて大きすぎる可能性があります。過去12カ月の出庫の実績から、目標在庫を計算し直します。
MOQと発注ロットを交渉する
仕入先のMOQや発注ロットが大きすぎる場合は、ロットを小さくする交渉や、複数回に分けた納入の交渉を検討します。単価が少し上がっても、残った分の保管コストや最後の損失を含めて比べると、小さいロットのほうが総額で安くなることもあります。
EOLの出口計画を作る
設計変更や生産終了が決まったら、その時点で「出口計画」を作ります。
- 最終手配: 旧仕様の部品や原材料の最後の手配の量を、残りの生産量から決める
- 使い切り計画: 手持ちの在庫を、どの製品の生産でいつまでに使い切るかを決める
- 残った場合の扱い: 仕入先への返品、他の製品への転用、処分のどれにするかを、生産終了の前に決めておく
出口計画を作らずに生産終了を迎えると、旧仕様の在庫は「いつか使うかもしれない」まま残り、不動在庫になります。
品質保留品に期限ルールを置く
品質保留品や返品には、判断の期限を置きます。たとえば「保留から30日以内に、手直し、返品、処分のどれにするかを決める」のように、期限と判断する人を決めます。期限を過ぎた品は、月次のレビューで自動的に議題に上がるようにします。
削りすぎに注意する
在庫を削りすぎると、今度は欠品が増えます。目標在庫を下げるときは、品目ごとの需要の振れとリードタイムを見て、安全在庫を確保してください。安全在庫と発注点の計算は在庫最適化AIの実務|安全在庫・発注点・多拠点配分の決め方で、欠品を防ぐ仕組みは欠品防止システム2026|在庫・発注点・例外対応の5層設計で解説しています。
不動在庫の処分:選択肢と順番
回収額と手続の重さで並べる
発生源の対策を始めたら、すでにある不動在庫の処分を進めます。処分の選択肢は、回収できる金額が大きく、手続が軽いものから順に検討するのが基本です。
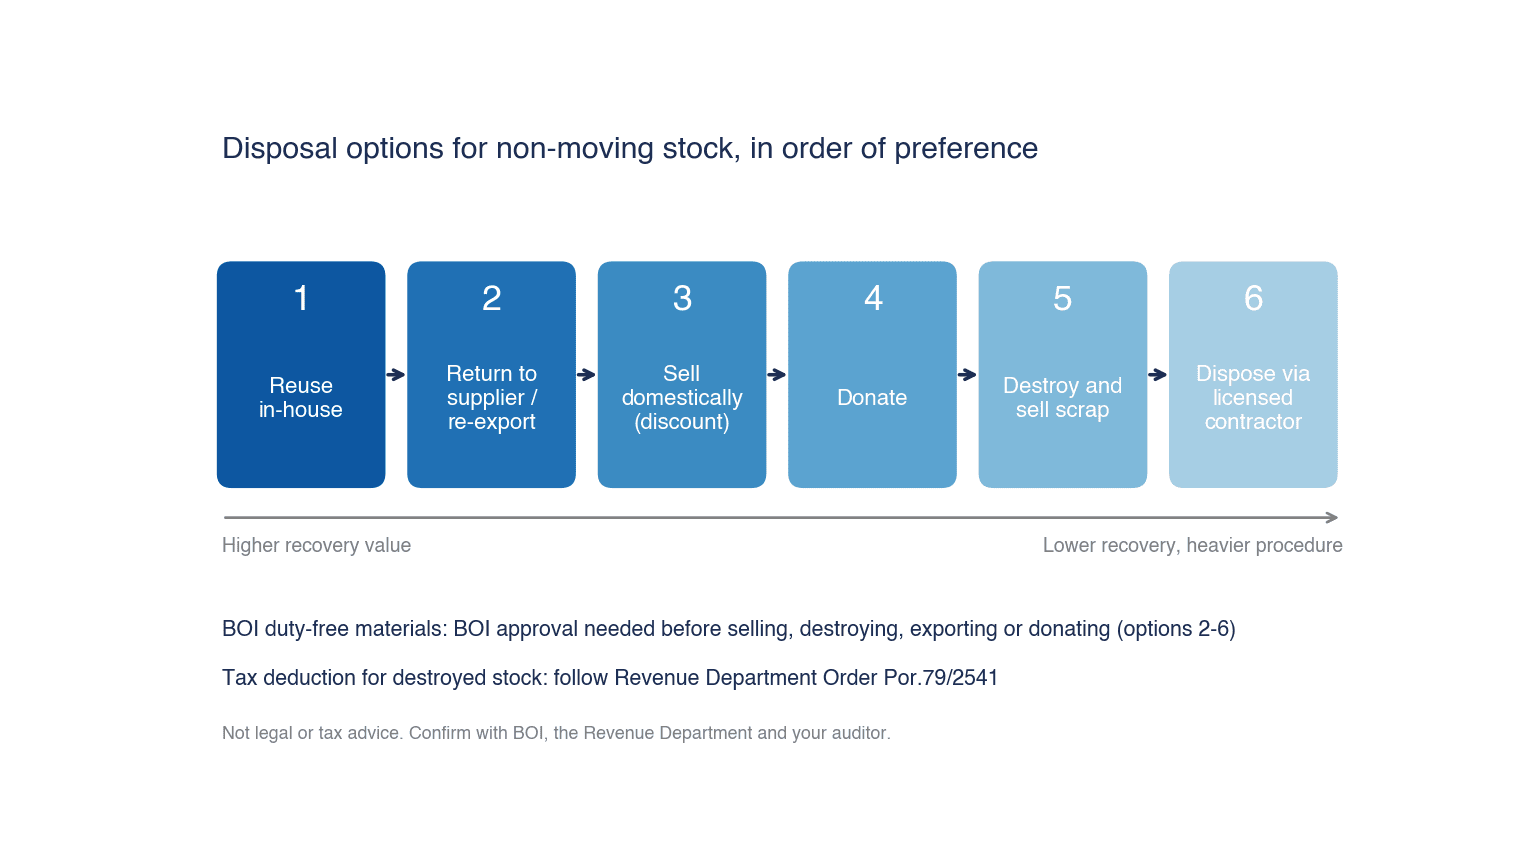
図2は、処分の選択肢を検討する順番を、左から右へ並べたものです。
| 順番 | 選択肢 | 回収額 | 手続の重さ | 注意点 |
|---|---|---|---|---|
| 1 | 社内で転用する | 大きい(原価の価値を使える) | 軽い | 他の製品や他の拠点で使えるかを確認 |
| 2 | 仕入先への返品、海外への返送 | 中〜大 | 中 | 仕入先との交渉。BOI原材料の海外返送は事前の許可が要る |
| 3 | 国内で販売する(値引き) | 中 | 中 | BOI原材料は納税が必要になる場合がある |
| 4 | 寄付する | なし | 中 | BOI原材料は寄付先に条件がある |
| 5 | 破壊して、くずを売る | 小 | 重い | 税務の破棄手続、BOI原材料はBOIの承認 |
| 6 | 許可業者で処分する | なし(費用がかかる) | 重い | 処分完了の証明を残す |
BOI免税原材料は、どの選択肢でも手続が変わる
ここで注意したいのは、BOIの第36条(1)の免税原材料の場合、上の表の2〜6の選択肢(返送、販売、寄付、破壊、許可業者での処分)では、BOIの承認や残高調整、場合によっては納税が必要になることです。BOIの資料によると、販売、破壊、輸出、寄付のいずれも、事前にBOIの承認を得る必要があります。社内での転用も含め、免税原材料の扱いはBOIに確認してください。詳しくは後の「BOI原材料のスクラップと余剰の処分(Por.5/2543)」の章で説明します。
税務上の損金にするには、手続が要る
もう1つの注意点は、税務です。陳腐化した在庫を破棄したときに、その費用を法人税の損金にするには、歳入局指示の手続に沿う必要があると解説されています。手続に沿わずに捨ててしまうと、損金にできないおそれがあります。これも後の章で説明します。
在庫評価損(NRV)の考え方
原価と正味実現可能価額(NRV)の低い方
ここからは、処分にかかわる会計、税務、BOI、Free Zoneの手続を順に紹介します。繰り返しになりますが、これは法務、税務、会計の助言ではありません。自社の扱いは、会計監査人と税務顧問に確認してください。
IFRS財団の基準概要によると、IAS 2(棚卸資産)では、棚卸資産を「原価と正味実現可能価額(NRV)のいずれか低い額」で測定します。正味実現可能価額(NRV)は、「通常の事業過程における見積売価から、完成までに要する見積原価と、販売に要する見積費用を控除した額」です。そして、NRVへの評価減の額と、棚卸資産の損失は、評価減や損失が発生した期間に費用として認識します。
つまり、売れる見込みの価格が下がった在庫や、売るまでにかかる費用が増えた在庫は、帳簿の価額を下げる必要がある、ということです。
タイの非公開企業向け基準での設例
タイの非公開企業向けの会計基準(TFRS for NPAEs)でも、棚卸資産は原価とNRVの低い方へ評価減します。Forvis Mazarsの解説には、次の設例があります。
| 項目 | 金額(バーツ) |
|---|---|
| 原価 | 50,000 |
| 見積売価 | 68,000 |
| 完成までの見積原価 | 25,000 |
| 販売に要する見積費用 | 2,250 |
| NRV(68,000−25,000−2,250) | 40,750 |
| 評価減(50,000−40,750) | 9,250 |
この設例では、売価が原価を上回っていても、完成と販売にかかる費用を引くと、NRVが原価を下回ります。そのため、9,250バーツの評価減が必要になります。
なお、TFRS for NPAEsは2022年に改訂され、2023年1月1日以降に始まる会計期間から適用されています(Forvis Mazarsの解説)。上記の設例の解説記事は2014年のものです。評価減の細かい扱い(原材料の扱いや、評価減した後に価値が回復した場合の扱いなど)は、改訂後の基準の条文を会計監査人に確認してください。上場企業などが使うTFRSとTASは、IFRS(2023年版)の翻訳を基に改訂され、2024年1月1日以降に始まる会計期間から適用されています。
評価損を積んでも、在庫は倉庫に残る
ここで押さえておきたいのは、評価損を計上しても、在庫そのものは倉庫に残り続ける、ということです。帳簿の価額は下がりますが、保管の場所と棚卸の手間は残ります。そして、次の章で説明するとおり、評価損を計上しただけでは、税務上の損金にはならないと解説されています。「評価損を積んだから処分は済んだ」とは考えないでください。
税務:評価減と損金のずれ、破棄の手続(Por.79/2541)
歳入法典の定め
この章も、法務、税務の助言ではありません。自社の扱いは、税務顧問に確認してください。
タイの歳入局による歳入法典の英訳によると、第65条の2(6)は、「会計期間の最終日の在庫の価額は、原価または市場価格のいずれか低い方で計算する」と定めています。原価の計算方法は、一度採用したら局長の承認なく変えられません。一方で、第65条の3(1)は、引当金(Reserves)を損金に算入しないと定めています(保険や金融機関の例外があります)。
引当金は損金にならず、破棄は手続に沿えば損金になる
Forvis Mazarsの解説(2022年7月)によると、陳腐化在庫の引当金は、第65条の3(1)により法人税の損金に算入できません。陳腐化在庫の費用は、「歳入局指示 ป.79/2541(1998年11月3日。以下、この記事では Por.79/2541 と書きます)の規則、手続、条件に従って販売または破棄した場合に限り」損金にできる、とされています。この指示に従わない破棄は、損金に算入できないと解説されています。
同じ解説によると、歳入局の回答(KorKhor 0706/308、2008年1月15日)では、この指示に従って破棄した在庫は、VAT上の販売とはみなされないとされています。また、紛失した在庫はVAT上のみなし販売として扱われる、と同じ会計事務所は解説しています。
つまり、会計上の評価減と、税務上の損金は、タイミングがずれることがあります。評価減を計上しても、税務上の損金は、破棄や販売の手続が整ってから、と考えるのが一般的な整理です。個別の判断は税務顧問に確認してください。
Por.79/2541 の内容
Por.79/2541 は、仕損、品質劣化品、瑕疵品、流行遅れ品、期限切れ品、くずの破棄に関する実務の指針です(このうち(3.2)は Por.84/2542 により改正され、1999年5月13日から適用されています)。
指示の第1項は、次の言葉を定義しています。
- 通常の仕損: 効率的な生産工程で、工程に定めた正常率の範囲で生じる仕損。第2項により、通常の仕損の原価は、良品の製品原価に含めます
- 異常仕損: 正常率を超えて生じた仕損
- くず: 一部の製造工程から生じ、測定できるが、回収価値が少額の残材
第3項は、異常仕損、品質劣化品、瑕疵品、流行遅れ品、期限切れ品、くずの原価を「破棄した会計期間」の損金にしたい場合の条件を、会社の区分ごとに定めています。
| 区分 | 対象 | 指示が定める主な条件 |
|---|---|---|
| (1) | 輸出加工区(IEATの工業団地内の区域)にある会社 | IEATが定める破棄の方法に従う。監査人を破棄の立会人に招くか、破棄報告書を作って監査人に知らせ、監査人が書面で証明したものを貸借対照表に添付する |
| (2) | BOIの奨励企業で、輸出向けの生産に使う原材料を輸入し、その数量がBOIの管理下にある場合 | 原材料の破棄は、BOIの定める条件に従う。(1)と同じく、監査人の立会い(または報告)と書面の証明を添付する。原材料以外の品の破棄は(3)に従う |
| (3.1) | (1)(2)以外の会社:性質上、保管できない品(食品、医薬品、化学品など) | 各社が定めた条件で損傷を検査し、権限者の承認を得る。破棄の承認の後、少なくとも倉庫、経理、営業または内部監査(あれば)の担当が立ち会って署名し、監査人を立会人に招く。歳入局の職員の立会いを求める必要はない |
| (3.2) | (1)(2)以外の会社:性質上、保管でき、まとめて破棄できる品 | (3.1)に従い、さらに破棄日の30日前までに、管轄の地域税務署または県税務署へ通知する。税務署は職員を立ち会わせることがある。政府機関の監督下で破棄する場合は、税務署の職員の立会いを求める必要はない |
(3.1)には、記録についての定めもあります。返品の場合は、受領日、数量、品目と品番、返品の理由、元の注文番号、返品した顧客と受け取った従業員の署名を書いた返品受領書が必要です。また、破棄を待って保管する間は、倉庫の担当が数えて署名し、経理に通知します。
実務で押さえる点
この指示から、実務で押さえておきたい点は次のとおりです。
- 保管できる品をまとめて破棄する場合は、破棄日の30日前までに税務署へ通知する必要があるので、破棄の日程は通知日から30日以上先に置く
- 立会人(倉庫、経理、営業または内部監査、監査人)の日程を先に押さえる
- 返品受領書や、保管中の数量の署名など、破棄の前の記録から残しておく
- BOIの免税原材料は、歳入局の手続に加えて、次の章のBOIの手続が必要になる
BOI原材料のスクラップと余剰の処分(Por.5/2543)
「捨てられない」のは、承認が要るから
この章も、法務、税務の助言ではありません。自社の扱いは、BOIと税務顧問に確認してください。
BOIの第36条(1)で関税を免除されて輸入した原材料は、余ったから、壊れたから、という理由で自社の判断だけで捨てることはできません。BOI事務局布告 Por.5/2543(2000年7月24日)は、第36条(1)の原材料のロスとくずの条件と手続を定めています(英語の非公式訳による)。以下、この記事では「Por.5/2543」と書きます。
ロスとくずの定義
Por.5/2543は、「ロス」と「くず」を次のように定めています。
- ロス: (3.1)欠陥、規格外、本来の用途に使えない原材料(使用前のもの、または製造の残り)、(3.2)加工ロス、(3.3)それらから作った欠陥、規格外の製品や部品
- くず(Scrap): 原形をとどめないまで破壊されたロス
処分の前に申請し、処分の後に残高を調整する
Por.5/2543の第5項は、残高調整の申請について次のように定めています。
- 販売、破壊、輸出、寄付の許可をBOIに申請する
- ロスの一覧(種類、数量または重量、価額、原因)を出す
- BOIなどの検査のため、ロスとくずを保管しておく
- 破壊は、BOIまたはBOIの指定者が承認、管理する方法で行い、くずは環境に被害を出さない方法で処分する
- 寄付は、受領者の活動に使える種類のもので、受領書を出してもらう
- 輸出は事前に承認を受ける
承認の後、破壊、寄付、輸出をしたら、その明細と証拠をBOIに出して残高を調整します(第6項)。免税のまま残高を調整できるのは、承認された方法で破壊した場合、国外へ輸出した場合、政府機関や承認された慈善団体に寄付した場合です(第7項)。
国内で販売するときの納税の基準
国内で販売、譲渡する場合(第9項)は、納税が必要です。納税の基準は、ロスの種類によって違います。
| ロスの種類 | 国内で販売、譲渡するときの扱い(Por.5/2543の第9項) |
|---|---|
| フォーミュラ外のロス(欠陥、規格外の原材料や製品) | 輸入日時点の関税率、状態、価格で納税した証拠で残高を調整する |
| フォーミュラ内のロス(加工ロス) | 製品の輸出の証拠で調整される。販売、譲渡する場合は、現行の関税率で、その状態に基づいて納税する(BOIのセミナー資料は「くずの状態」で納税と説明) |
| 商業価値のあるくず | 現行の関税率で、くずの状態に基づいて納税した証拠で調整する |
なお、Por.5/2543の第11項は、布告の条件は一般的なもので指針として扱う、と定めています。判断できない問題は事務局長が決める、とされています(第12項)。
BOIのセミナー資料が説明する現行の実務
BOIチェンマイ事務所のセミナー資料(2023年6月)は、現行の実務を次のように説明しています。
- フォーミュラ外のロスの処分は、国外への輸出、破壊してくずを国内で販売(くずに商業価値があれば販売前にくずの状態で納税)、寄付のいずれか
- 破壊の流れは、①破壊方法の承認の申請、②破壊する原材料と数量の一覧、③承認された方法で破壊、④商業価値があれば種類と数量をまとめて課税、⑤残高調整と納税の申請
- 検査と証明は、BOIが認めた代理検査者が行う
- くずに商業価値があれば、販売収入があり、くずの状態で課税される。商業価値がなければ、販売も課税もない
- 破壊の後のくずを工業省の定める方法で処分し、工業省の許可業者が処分完了の証明書を出せば、「商業価値なし」とみなす
- 寄付先は、政府機関、慈善団体、BOIが認めた機関
- 原材料の海外への返送は、輸出の前に許可が必要で、許可の前に輸出すると残高を調整できない
- 原材料や製品を事業所の外へ持ち出すには、事前の許可が必要
同じ資料は、輸出に使わなかった原材料を納税するときの加算金や罰金についても記載しています。金額は個別の状況で変わるため、この記事では計算しません。BOIの資料と税務顧問で確認してください。
洪水で被災した原材料の特例
2026年9月下旬の洪水を受けて、BOIはプレスリリース(168/2569、2026年9月29日)で、洪水で被災した奨励企業への支援措置を案内しました。措置は次の3つです。
- 損傷した機械の代わりの機械を輸入するときの輸入税の免除
- 損傷した機械と原材料を「税負担なし」で残高調整すること
- 購入した機械や代わりの機械に応じた、生産能力の増加の許可
条件は、事業所が洪水の災害区域に指定された地域にあり、洪水が終わった日から6カ月以内に、損害の証拠を添えて申請することです。「洪水が終わった日」は、災害区域の告示などで洪水が終わったとされた日です。対象となる原材料の範囲や必要な書類などの詳細は、プレスリリースが参照しているBOIの布告を確認し、BOIに問い合わせてください。
被災在庫の処理では、損害の証拠(写真、数量の記録、被災した場所)を、処分する前に残しておくことが大切です。期限が決まっているので、処分の判断を待っている間に申請の期限を過ぎないよう、日程を先に確認してください。
RMTSの運用との関係
ここで扱ったのは、免税原材料が「余った、壊れた、使えない」ときの処分の手続です。日々のRMTSの消し込みや、Max Stockの管理、帳簿の照合の運用は、BOI 原材料 在庫管理|RMTS消し込みが合う社内システム設計をご覧ください。
IEAT Free Zone・保税倉庫の在庫を処分するとき
IEAT Free Zoneからの持ち出しには許可が要る
この章も、法務の助言ではありません。自社の扱いは、IEATと税関に確認してください。
IEAT理事会の告示(2008年6月10日告示、官報 2008年6月30日)は、IEAT Free Zoneから物品を持ち出す許可の規則、手続、様式を定めています。持ち出しの目的は、(1)輸出、(2)国内での使用や販売、(3)税の恩典を持つ事業者への譲渡、(4)破棄、(5)一時的なその他の目的、(6)一般の目的、に分かれています。
破棄を目的とする持ち出しは、IEATの総裁または指名を受けた人が「Free Zoneの外で破棄するのが適当」と判断した場合に限って、その都度許可されます。また、税関局長の定める規則、手続、条件に反しないことが必要です。輸出や国内販売の許可は2暦年以内に有効で、翌月15日以内にIEATへ報告することとされています。
保税倉庫の在庫
タイ税関の「Tax Incentives Guidebook」(2021年)によると、現行の関税法は B.E.2560(2017年)です。保税倉庫から出す「劣化、破棄、損傷、紛失した物品」は、Declaration P で処理し、違反には関税法の罰則があります。保管期間は、保税倉庫が輸入日から2年(1年の延長が可能)、Duty Free Zone が最初の保管日から2年以内(税関の定めに従って延長が可能)とされています。
保税倉庫や Duty Free Zone にある在庫には保管期間の期限があり、Free Zoneからの持ち出しには許可も要るため、エイジング表で「Free Zone」「保税」の区分を持ち、期限の近い在庫を早めに拾えるようにしておくことが大切です。
破壊した後のくずの行き先
破壊した後のくずを、工業省の定める方法で、許可業者に処分してもらう場合、処分が完了するまでの記録が必要です。くずを処分業者に引き渡した後、処分完了までをどう追うかは、産業廃棄物管理システム2026|処分完了まで追うタイの記録設計で解説しています。この記事は、処分の判断と、在庫側の記録までを扱います。
滞留在庫の管理に必要なシステム:処分台帳とエイジング
4本の手続を、1つの処分台帳でそろえる
ここまで見てきたように、不動在庫の処分には、会計(評価減)、税務(破棄の手続)、BOI(承認と残高調整)、Free Zone(IEATの許可)という4本の手続がかかわります。それぞれ、必要な記録も、日程も、承認する人も違います。
これらをExcelのファイルや紙の書類で別々に管理していると、「評価減はしたが、破棄の手続がまだ」「破棄はしたが、BOIの残高調整がまだ」といったずれが起きやすくなります。そこで、ERPや在庫管理システムに「処分台帳」を持たせ、4本の手続の状態を1つの台帳で追えるようにすることが、システムに求める要件になります。
システムに求める要件
| 要件 | 内容 | 理由 |
|---|---|---|
| エイジング区分の自動計算 | 受入日基準の在庫年齢と、最終出庫日の両方で区分する | 毎月同じ基準で推移を見る |
| 品目別の責任者 | 品目またはロットごとに責任者を持つ | 処分を決める人を明確にする |
| 処分ステータス | 申請、承認、実施、証跡の各段階を記録する | 手続の進捗を追う |
| 立会人の署名と写真の添付 | 破棄の立会人の署名、破棄前後の写真を添付する | 歳入局の手続と監査人の証明に使う |
| BOIの承認番号と残高調整の紐付け | BOIの承認番号、残高調整の状態を処分台帳に持つ | BOIの手続と在庫の記録を合わせる |
| 評価減と損金の差の管理 | 会計上の評価減の額と、税務上の損金に算入した時期を別に持つ | 会計と税務のずれを追う |
| Free Zone、保税の区分 | ロケーションに区分を持ち、保管期間の期限を管理する | IEATや税関の手続と期限 |
| 監査ログ | 誰が、いつ、何を変えたかを記録する | 監査や当局の確認に備える |
製品の例(ベンダーの主張)
以下は、各社の公式ドキュメントに書かれた機能の例です。すべてベンダーの主張であり、推奨やランキングではありません。価格は公表されていないため書きません。
- SAP S/4HANA(Fiori アプリ「Slow or Non-Moving Materials」): SAP Learning(S/4HANA Cloud Private Edition のコース)によると、一定期間に消費がほとんど、またはまったくない品目を抽出し、滞留在庫に寝ている資金を把握する分析アプリです。結果をもとに、処分セール、需要のある拠点への在庫の移動、陳腐化品の廃棄の承認などを判断する、と説明されています
- SAP の移動率に基づく低価評価(S/4HANA 1610 のヘルプ、旧版): 公式ドキュメントによると、移動率としきい値から滞留、不動を判定し、評価減区分ごとに設定した評価減率を当てる機能です
- Microsoft Dynamics 365 Business Central(Item Age Composition by Quantity and Value Excel): Microsoft Learn によると、手持ちの在庫の数量と金額を受入日(転記日)でエイジングし、拠点や品目で絞り込めるレポートです。Excelのレイアウトは Business Central 2026 release wave 1 で導入されました。用途として、滞留在庫の特定、値下げや販促の計画、在庫回転率と在庫日数の計算が挙げられています
- Microsoft Dynamics 365 Supply Chain Management(在庫エイジングレポートの保存): アーカイブ済みのリリースノート(2019 release wave 2)によると、エイジングレポートの実行結果を名前を付けて保存し、一覧やチャートで表示し、データエンティティで外部へエクスポートできます
- Odoo 19(Inventory の Scrap): Odoo 19 の公式ドキュメントによると、損傷や不良で修理できない品を、スクラップオーダーで在庫から外し、仮想の「Inventory Loss」ロケーションへ移します。損失勘定を設定すると損益に反映され、スクラップオーダーの一覧で履歴を確認できます
これらの機能は、エイジングの集計や、処分の記録の一部を支えるものです。ただし、BOIの承認番号、歳入局への30日前の通知、立会人の署名、IEATの許可といったタイ固有の手続を、標準の機能でどこまで持てるかは、製品ごとにデモで確認する必要があります。システム選定全般の進め方は、在庫管理システム導入|タイ工場のRFP・費用・受入設計で解説しています。
費用と効果のモデル試算(仮の数字)
想定する工場と前提
ここからは、過剰在庫の削減の費用と効果を、仮の数字で試算します。以下の数字は、すべてこの記事のための仮の数字です。 実在の会社や製品の価格ではありません。自社で試算するときの「式の形」として使ってください。
想定する工場は、タイの日系の自動車部品・電子部品の工場で、品目は約2,000です。
| 前提 | 値(仮置き) |
|---|---|
| 年間の売上原価 | 400,000,000 THB |
| 平均在庫(原材料+仕掛品+製品、原価ベース) | 100,000,000 THB |
| 在庫保有コスト率 | 年12%(資金コスト5%+保管、荷役、保険、棚卸の工数7%) |
| 現状の評価損、廃棄損(毎年新たに型落ちや期限切れになる分) | 年3,000,000 THB |
| 時間単価 | 300 THB |
在庫保有コスト率の12%には、陳腐化や評価損を含めていません。評価損、廃棄損の減少は、後で説明する効果③だけで数えます。二重に数えないためです。
在庫年齢ごとの金額は、図1のとおりです。
| 在庫年齢 | 金額(THB) | 割合 |
|---|---|---|
| 0〜90日 | 70,000,000 | 70% |
| 91〜180日 | 12,000,000 | 12% |
| 181〜365日 | 10,000,000 | 10% |
| 365日超(不動在庫) | 8,000,000 | 8% |
| 合計 | 100,000,000 | 100% |
この記事では、91〜365日の22,000,000 THB(12,000,000+10,000,000)を「滞留帯」と呼びます。
BOIの免税原材料とFree Zoneの品は、手続と納税が個別に変わるため、試算の対象外とします。また、損金算入による法人税の減少(税効果)も試算の対象外です。
一度だけの項目(年間の効果には含めない)
まず、一度だけ発生する項目を整理します。
不動在庫8,000,000 THBの処分: このうち2,000,000 THB(原価)を、原価の40%で国内販売して、800,000 THBを回収します。残りの6,000,000 THBは破棄し、破棄と処分の費用に150,000 THBかかるとします。
- 一度だけの損益への影響(評価損をまだ計上していない場合): 8,000,000−800,000+150,000=7,350,000 THBの損失。すでに評価損を計上している場合は、その分だけ小さくなります
- 一度だけの現金: 800,000−150,000=+650,000 THB
滞留帯の削減(構成A): 滞留帯22,000,000 THBの25%を減らすと、22,000,000×25%=5,500,000 THBの現金が一度だけ戻ります。年間の効果には、この5,500,000 THBではなく、減った在庫にかかっていた保有コスト(資金コストを含む12%)だけを数えます。
KPIの改善と、現金の改善は一致しない
構成Aの後、平均在庫は 100,000,000−8,000,000−5,500,000=86,500,000 THBになります。
- 在庫回転日数(DIO): 現状 約91日(91.25日)→ 86,500,000÷400,000,000×365 ≈ 約79日(78.93日)
- 在庫回転率: 4.0回 → 400,000,000÷86,500,000 ≈ 約4.6回(4.62回)
ここで注意してほしいのは、91日から79日への改善のうち、不動在庫の処分による分は、帳簿の在庫が減っただけだ、ということです。不動在庫8,000,000 THBの処分で戻った現金は、650,000 THBだけです。在庫回転日数というKPIの改善と、現金の改善は、一致しません。親会社への報告で、DIOの改善を「現金が戻った」と説明しないよう注意してください。
構成A:定義、エイジング表、処分ルール、発注ルールの見直し+Excel/BI
構成Aは、在庫の定義、エイジング表とBIダッシュボード、処分の手順書、発注ルールの見直し、教育を、Excel と BI で進める構成です。費用は、初期600,000 THB、年間120,000 THBと置きます。
効果は3つです。
- 効果①不動在庫を処分した後の保管関連コスト: 8,000,000×7%=560,000 THB。これは、外部倉庫の賃料などが実際に減る場合に限ります。これに、処分で実際に戻った現金650,000 THB(回収800,000−処分費150,000)の資金コスト 650,000×5%=32,500 THB を加え、合計 592,500 THB/年 です。不動在庫の帳簿価額8,000,000 THBに資金コスト5%を掛けた額は数えません。その現金は戻ってこないので、数えると二重計上になります
- 効果②滞留帯の25%削減: 5,500,000×12%=660,000 THB/年
- 効果③評価損、廃棄損の20%減: EOLの出口計画など、発生源の対策による効果です。②の発注ルールの見直しとは別の打ち手として数えます。3,000,000×20%=600,000 THB/年
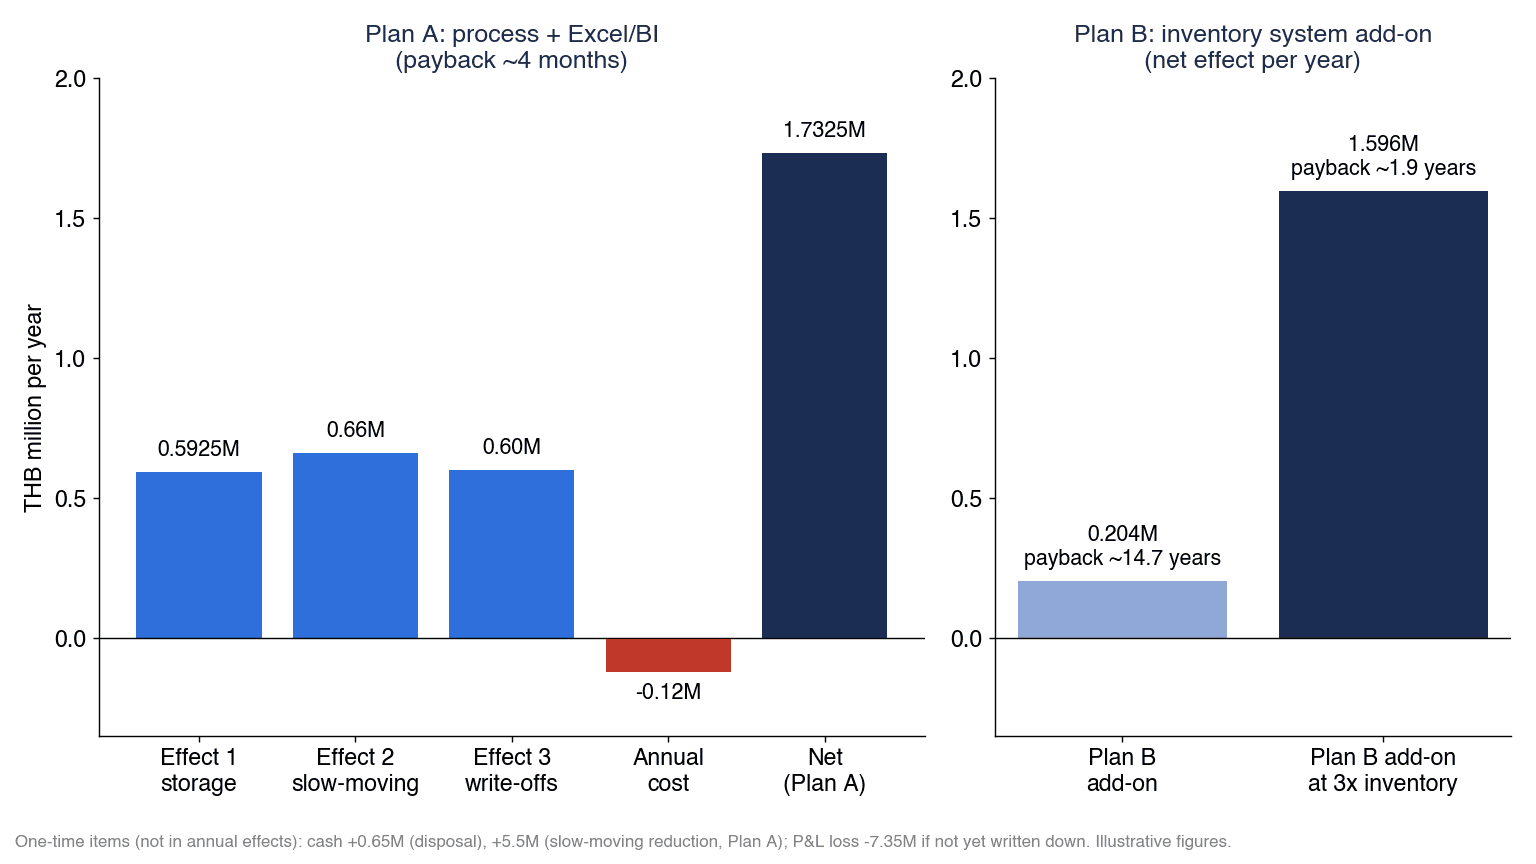
効果の合計は 592,500+660,000+600,000=1,852,500 THB/年 です。年間費用120,000 THBを引いた純効果は 1,852,500−120,000=1,732,500 THB/年 で、回収期間は 600,000÷1,732,500 ≈ 約0.35年(約4カ月) です。
回収期間の分子は、構成Aの導入費用600,000 THBだけです。 不動在庫の処分費150,000 THBと、一度だけの損失7,350,000 THBは、回収期間の計算に入れていません。これらは一度だけの項目として、上で別に示しています。
構成B:在庫システムの処分台帳、エイジング、ERP連携を追加した場合(差分)
構成Bは、構成Aを済ませたうえで、在庫システムのエイジング機能、処分台帳、ERPとの連携を追加する構成です。評価は、構成Aに対する差分(追加の費用と追加の効果)で行います。追加の費用は、初期3,000,000 THB、年間600,000 THBと置きます。
追加の効果は次のとおりです。
- 滞留帯の追加削減: 元の滞留帯22,000,000 THBの15%分を、追加で減らします。これは、構成Aの後に残った16,500,000 THBに対する15%ではなく、元の滞留帯22,000,000 THBに対する15%です。22,000,000×15%=3,300,000 THB、その保有コストは 3,300,000×12%=396,000 THB/年
- 評価損、廃棄損の追加削減: 基準額3,000,000 THBの10%をさらに減らす。3,000,000×10%=300,000 THB/年
- 手作業の削減: エイジングの集計と処分書類の作成を、月40時間から10時間にする。減る30時間×12カ月×300 THB=108,000 THB/年
追加の効果の合計は 396,000+300,000+108,000=804,000 THB/年 です。追加の年間費用600,000 THBを引いた追加分の純効果は 804,000−600,000=204,000 THB/年 で、追加の初期費用の回収期間は 3,000,000÷204,000 ≈ 約14.7年 です。この規模の工場では、構成Bの追加分は実質的に回収できません。
感度:平均在庫が3倍の会社なら
平均在庫が3倍の300,000,000 THBの会社(在庫年齢の比率は同じ、評価損、廃棄損も3倍の年9,000,000 THB)で考えてみます。滞留帯は66,000,000 THBになります。
- 滞留帯の追加削減: 66,000,000×15%×12%=1,188,000 THB/年
- 評価損、廃棄損の追加削減: 9,000,000×10%=900,000 THB/年
- 手作業の削減: 108,000 THB/年(据え置き)
追加の効果の合計は 1,188,000+900,000+108,000=2,196,000 THB/年、追加分の純効果は 2,196,000−600,000=1,596,000 THB/年、回収期間は 3,000,000÷1,596,000 ≈ 約1.9年 です。
この感度の試算では、簡略化のため、構成Bの追加の費用(初期3,000,000 THB、年間600,000 THB)と手作業の削減の効果(108,000 THB)は、在庫の規模に比例させず、据え置いています。
二重計上を避けるための注記
この試算では、次の4点で二重計上を避けています。
- (a) 在庫の削減で一度だけ戻る現金(滞留帯の5,500,000 THB、処分による650,000 THB)は、年間の効果に含めていません
- (b) 不動在庫の帳簿価額8,000,000 THBに資金コストを掛けた「節約」は数えていません。その現金は戻ってこないからです
- (c) 在庫保有コスト率に陳腐化を含めず、評価損、廃棄損の減少は効果③だけで数えています。ただし、効果②(発注ルールの見直しによる滞留帯の削減)でも、将来の評価損が減る余地があるので、②と③は一部重なり得ます。この試算では、③はEOLの出口計画など、②とは別の打ち手の効果として置いた仮定です。重なりの大きさは、この試算では扱っていません
- (d) 処分による一度だけの損失7,350,000 THBは、年間の効果から引いていません。一度だけの項目として別に示しています
試算の対象外の項目は、税効果、BOIの免税原材料の納税と残高調整、Free Zoneの品、欠品による機会損失、倉庫のスペースを他の用途に使える価値です。
試算のまとめ
| 項目 | 構成A | 構成B(追加分) | 構成B(追加分・在庫3倍) |
|---|---|---|---|
| 初期費用 | 600,000 | 3,000,000 | 3,000,000 |
| 年間費用 | 120,000 | 600,000 | 600,000 |
| 効果①不動在庫の処分後の保管関連コスト | 592,500 | − | − |
| 効果②滞留帯の削減(保有コスト) | 660,000 | 396,000 | 1,188,000 |
| 効果③評価損、廃棄損の削減 | 600,000 | 300,000 | 900,000 |
| 手作業の削減 | − | 108,000 | 108,000 |
| 効果合計 | 1,852,500 | 804,000 | 2,196,000 |
| 純効果(効果合計−年間費用) | 1,732,500 | 204,000 | 1,596,000 |
| 回収期間 | 約0.35年(約4カ月) | 約14.7年 | 約1.9年 |
(単位: THB。年間の数字は1年あたり。すべて仮の数字)
| 一度だけの項目(構成A) | 金額(THB) |
|---|---|
| 不動在庫の処分による現金 | +650,000 |
| 滞留帯の削減による現金 | +5,500,000 |
| 不動在庫の処分による損益への影響(評価損を未計上の場合) | −7,350,000 |
図3は、構成Aの効果①592,500、②660,000、③600,000と年間費用−120,000から、純効果1,732,500(回収約4カ月)になる流れと、構成Bの追加分の純効果204,000(回収約14.7年)、在庫3倍のときの構成Bの追加分の純効果1,596,000(回収約1.9年)、そして一度だけの項目(現金+650,000と+5,500,000、損失−7,350,000)を並べたものです。
この試算から言えることは、次のとおりです。効果の大半は、定義、測定、発生源の対策、処分のルール(構成A)から出ます。在庫システムの処分台帳やエイジングの機能は、在庫の規模、品目数、拠点数が大きく、Excelで月次のレビューが回らなくなってから検討するものです。そして、処分そのものは利益を一度減らしますが、処分せずに置いておいても、現金は戻ってきません。
過剰在庫 削減を90日で進める
0〜30日:定義、エイジング表、責任者を決める
- 過剰在庫、滞留在庫、不動在庫の定義と、在庫年齢の区切りの日数を、品目群ごとに決める
- 帳簿と実物の差を確認し、大きな差は先に正す
- 品目×ロット×ロケーションのエイジング表を作り、金額の大きい順に並べる
- 品目ごとの責任者を決め、エイジング表の責任者の欄を埋める
- BOIの免税原材料、Free Zone、保税倉庫の区分の列を作る
31〜60日:不動在庫の処分判断と手続の準備
- 不動在庫の金額の上位から、処分の選択肢(転用、返品、販売、寄付、破壊、許可業者での処分)を決める
- 会計監査人と、評価減の要否と時期を確認する
- 保管できる品をまとめて破棄する場合は、Por.79/2541に沿って、破棄日の30日前までに税務署へ通知する日程を組み、立会人の日程を押さえる
- BOIの免税原材料は、Por.5/2543に沿って、販売、破壊、輸出、寄付の承認をBOIに申請する準備をする
- 洪水で被災した在庫がある場合は、損害の証拠を残し、BOIの支援措置の申請期限(洪水が終わった日から6カ月以内)を確認する
61〜90日:発生源の打ち手と月次レビューを定着させる
- 滞留帯の品目の発注点、目標在庫、MOQを見直す
- 設計変更や生産終了が予定されている品目の出口計画を作る
- 品質保留品と返品に、判断の期限ルールを置く
- 月次の在庫レビューを始め、在庫年齢の区分ごとの金額、処分の進捗、発生源の対策の状況を毎月確認する
- Excelで月次のレビューが回るか、どこで回らないかを確かめ、処分台帳やエイジングのシステム要件を確定する
よくある質問
過剰在庫と滞留在庫・不動在庫の違いは?
この記事では、過剰在庫を「自社の方針(目標在庫や発注点)を上回る量」、滞留在庫を「一定期間、動きが少ない在庫」、不動在庫を「一定期間、入出庫がまったく無い在庫」と使い分けています。過剰在庫は量の言葉、滞留在庫と不動在庫は時間の言葉です。日数の区切りは業界で決まった標準が確認できないため、自社で決めてください。
在庫回転率はどう改善する?
在庫回転率(売上原価÷平均在庫)を改善するには、平均在庫を減らす必要があります。ただし、不動在庫を処分すると帳簿の在庫が減って回転率は一度で改善しますが、戻る現金はわずかです。この記事の仮の試算では、DIOは約91日から約79日に、在庫回転率は4.0回から約4.6回に改善しましたが、不動在庫の処分で戻った現金は650,000 THBだけでした。発注ルールの見直しや、EOLの出口計画など、発生源の対策と一緒に進めることが大切です。
不動在庫は評価損を計上すれば捨てなくてよい?
評価損を計上しても、在庫そのものは倉庫に残り、保管の場所と棚卸の手間はかかり続けます。また、タイの税務では、引当金は損金に算入できず、陳腐化在庫の費用は歳入局指示 Por.79/2541 の手続に沿って販売または破棄した場合に限り損金にできる、と解説されています。評価損の計上と、処分の判断は、別に進める必要があります。自社の扱いは会計監査人と税務顧問に確認してください。
在庫を破棄すれば損金になる?
会計事務所の解説によると、陳腐化在庫を破棄した費用を損金にするには、Por.79/2541 の規則、手続、条件に従う必要があり、従わない破棄は損金に算入できないとされています。Por.79/2541 は、立会人(倉庫、経理、営業または内部監査、監査人)の署名や、保管できる品をまとめて破棄する場合の30日前までの税務署への通知などを定めています。これは税務の助言ではありません。個別の判断は税務顧問に確認してください。
BOIの免税原材料は捨ててよい?
自社の判断だけで捨てることはできません。BOI事務局布告 Por.5/2543 は、第36条(1)の原材料のロスやくずを販売、破壊、輸出、寄付するには、BOIの許可を申請する必要があると定めています。処分の後には、明細と証拠をBOIに出して残高を調整します。国内で販売する場合は、ロスの種類に応じて納税が必要です。洪水で被災した原材料には、BOIの支援措置があります。自社の扱いはBOIに確認してください。
在庫削減で欠品が増えない?
目標在庫や発注点を下げすぎると、欠品が増えるおそれがあります。在庫を減らすときは、品目ごとの需要の振れとリードタイムを見て、安全在庫を確保してください。処分の対象にするのは不動在庫と滞留在庫が中心で、よく動く品目の在庫を一律に削るものではありません。
過剰在庫の管理にシステムは必要?
最初はExcelとBIでも始められます。この記事の仮の試算でも、効果の大半は、定義、測定、発生源の対策、処分のルールから出ていました。在庫の規模、品目数、拠点数が大きくなり、Excelで月次のレビューや処分の書類づくりが回らなくなったら、処分台帳やエイジングをERPや在庫管理システムに持たせることを検討してください。そのときに回らなかった作業が、そのままシステムの要件になります。
まとめ
- 過剰在庫の削減を「処分」から始めると、数字だけが良くなり、発生源が残れば在庫はまた積み上がります。
- 進める順番は、①定義と測定、②発生源を止める、③処分を手続どおりに、④仕組みにする、の4段階です。
- 過剰在庫は「量」、滞留在庫と不動在庫は「時間」の言葉です。日数の区切りは自社で決めます。
- エイジング表は、受入日基準の在庫年齢と最終出庫日の両方を持ち、品目×ロット×ロケーションで、金額の大きい順に並べ、責任者を決めます。
- 発生源は、発注ロットとMOQ、内示の振れ、設計変更と型落ち、品質保留、BOIのMax Stockの枠いっぱいの輸入です。
- 処分は、会計(NRVの評価減)、税務(Por.79/2541)、BOI(Por.5/2543)、Free Zone(IEATの許可)の4本の手続が別々に動きます。評価減を計上しても、税務上の損金は手続が整ってからです。
- 仮の試算では、構成Aは約0.35年(約4カ月)で回収できます。システムを追加する構成Bの追加分は、回収に約14.7年かかり(この規模では実質的に回収できない)、在庫が3倍の会社なら約1.9年で回収する計算でした。
- DIOが約91日から約79日に改善しても、不動在庫の処分で戻った現金は650,000 THBだけです。KPIの改善と現金の改善は一致しません。
- この記事は法務、税務、会計の助言ではありません。自社の扱いは、会計監査人、税務顧問、BOI、IEATに確認してください。
エイジング表と処分ルールの設計や、処分台帳をERP・在庫管理システムにどう持たせるかの要件整理といった、システムを選ぶ前の段階からでもご相談いただけます。タイの工場の実情に合わせた在庫の見直しを検討されている方は、お問い合わせフォームからお気軽にご連絡ください。
参考情報
- Thailand Manufacturing Sector Hits 9-Month High(Trading Economics)
- Thailand Business Confidence Remains Subdued(Trading Economics)
- Thailand’s August car production rises 10.9% on year(Capital.com/Reuters)
- Thai exports surge 24.3% in August as AI demand lifts electronics(The Nation)
- Thai floods disrupt factories, capital still at risk, PM says(The Star/Reuters)
- Severe Floods Inundate Thai Factories, Causing Over $30m in Direct Losses(The Nation)
- Weekly Economic Review(Krungsri Research)
- The Hackett Group Finds Record $1.94 Trillion Working Capital Opportunity Among North America’s Largest Companies(Finviz/Business Wire)
- How Big is the ‘Zombie Inventory’ Problem?(Talking Logistics)
- Days Inventory Outstanding (DIO)(Corporate Finance Institute)
- Gross Margin Return on Investment: Definition & Formula(Fathom)
- IAS 2 Inventories(IFRS Foundation)
- Write-Down of Inventories to NRV(Forvis Mazars Thailand)
- タイにおける非公開企業向け会計基準 (TFRS for NPAEs) の改定について (1)(Forvis Mazars)
- Revised and Amended Thai Financial Reporting Standards and Thai Accounting Standards(Forvis Mazars)
- Tax Issues Relating to Trading Inventory(Forvis Mazars Thailand)
- Revenue Code Section 65_76(The Revenue Department、英訳)
- คำสั่งกรมสรรพากร ที่ ป.79/2541(The Revenue Department)
- Office of the Board of Investment Announcement No. Por 5/2543(BOI、英語非公式訳)
- บีโอไอช่วยผู้ประกอบการน้ำท่วม(BOI プレスリリース 168/2569)
- การใช้สิทธิประโยชน์ด้านวัตถุดิบ และวิธีปฏิบัติเกี่ยวกับส่วนสูญเสีย(BOI Chiang Mai セミナー資料)
- Notification of the Board of Directors of the IEAT Re: Permission to Bring Materials out of the IEAT Free Zone(IEAT、英訳)
- Tax Incentives Guidebook(Customs Department)
- Exploring SAP Fiori Apps for Inventory Reporting and Optimization(SAP Learning)
- Lowest Value Determination Based On Movement Rate(SAP Help Portal、S/4HANA 1610)
- Item Age Composition by Quantity and Value Excel (report)(Microsoft Learn)
- Inventory aging report storage(Microsoft Learn、Dynamics 365 Release Plan 2019 wave 2)
- Scrap inventory(Odoo 19.0 Documentation)


