


はじめに:VMIと委託在庫の管理システム導入で先に決めること
VMI・委託在庫の管理システム導入を検討する工場では、次のような悩みが重なりがちです。月末になると、サプライヤーの請求と自社の払出し記録が合わず、照合と差異調整に何日も取られる。補充はサプライヤー任せで、欠品と過剰が両方起きる。何か月も使われない委託品が棚に残り、誰が引き取るのか決まっていない。そして経理からは「タックスインボイスはいつ、誰が出すのか」と聞かれている。
本記事では、VMIと委託在庫の管理システム導入で先に決めるのは、画面や帳票ではなく次の3つのルールだと考えます。
- 所有権の移転点とリスク負担:受入時か、払出しや消費の時か、一定期間後か。紛失、破損、陳腐化の負担は誰が負うか
- 消費の記録と精算の流れ:何を消費とみなし、いつ、どの単価で、どの書類で支払うか。ERPの精算書とタイの税務書類は分けて考える
- 補充と滞留のルール:min/maxを誰が決め、誰が補充するか。サプライヤーに何を見せるか。最大預託期間と、期限が来たときの買取り
あわせて、価格マスタ、在庫区分、棚卸の責任分担を同時に決めます。この3つは①〜③の前提になるからです。
主要なERPは、これらの多くを設定項目として持っています。ただし、持っている深さは製品ごとに違います。そして、契約で決めていない項目は設定できません。だから本記事では「契約で決め、システムの機能で持つか、レポートと運用で補う」という順番で整理します。
最初にお断りです。本記事は製品の推奨やランキングではありません。製品の機能は、各社の公開ドキュメントの説明として紹介します。費用と効果の試算は、この記事のための仮の数字です。タイのVATやタックスインボイス、BOI恩典との関係については結論を書きません。契約前に税務顧問とBOIに確認することをお勧めします。
なぜ今、タイの工場で委託在庫とVMIを見直すのか
タイの自動車生産と製造業生産指数は、2026年8月に前年同月を上回りました。ただし、どの数字も範囲が限られています。自社の状況にそのまま当てはめないように、出典と範囲を付けて確認します。
Trading Economicsによると、タイ工業連盟(FTI)が2026年9月28日に発表した8月の自動車生産は124,646台で、前年同月比+10.93%でした。MarkLinesによると、FTIは乗用BEVの生産増と輸出向けピックアップの生産増が寄与したと説明しています。これは自動車の完成車生産の数字で、部品工場の受注量をそのまま示すものではありません。
製造業生産指数(MPI)については、ロイター配信の記事によると、工業省産業経済局が9月30日に発表した2026年8月の値は前年同月比4.44%の上昇でした。工業省はMPIの算出方法を改定し、新しい電子製品を加えてウェイトを変えた、と同局の局長が説明しています。Trading Economicsによると、この改定で7月の値も改定前の公表値から変わりました。過去の月と比べるときは、同じ出典の改定後の値どうしで比べる必要があります。
在タイ日系企業の動きも見ておきます。盤谷日本人商工会議所(JCC)の2026年上期の景況感調査(2026年6月30日発表、回答504社)では、中東情勢の不確実性への対応(複数回答)として「在庫管理、物流体制の見直し」を挙げた企業が36%でした。これは在庫と物流の見直し全般を指す回答です。VMIや委託在庫を導入する予定の企業の割合ではありません。
生産の数字が動き、物流の不確実性も意識される局面では、主要部品の欠品をどう防ぐか、在庫の持ち方をどう整理するかが論点になりやすいと本記事では考えます。委託在庫とVMIは、その選択肢のひとつです。
委託在庫とは、VMIとは:違いと組み合わせ
委託在庫とは:所有の話
委託在庫は「誰が所有しているか」の話です。SAPの学習コンテンツは、委託とはサプライヤーから提供された品目が自社の倉庫に保管されながら、所有はサプライヤーのままである状態で、サプライヤーへの債務は委託在庫から品目を引き出したときに初めて生じる、と説明しています。Microsoftのドキュメントも、委託在庫はサプライヤーが所有し自社のサイトに保管する在庫で、消費や使用の準備ができた時点で所有権を引き取る、と説明しています。Oracleのドキュメントは、生産組織が使用した時点で所有権が移り、これを消費(consumption)と呼ぶと説明しています。
日本の現場では「預託在庫」と呼ぶこともあります。本記事では、サプライヤー所有のまま買い手の工場や近くの倉庫に置く在庫を、委託在庫(預託在庫)と呼びます。
VMIとは:補充の責任の話
VMIは「誰が補充を管理するか」の話です。MONOistの記事(2015年10月23日)が引用するAPICS辞書の定義によると、VMIはサプライヤーが顧客の在庫データを参照し、顧客が求める在庫水準を維持する責任を持つ方式です。Inforのドキュメントは、VMIをサプライヤーが顧客の在庫を管理する方式と説明し、サプライヤーが供給計画も担う形もあれば、顧客が在庫を管理しサプライヤーが供給計画だけを担う形もある、としています。
組み合わせとサプライヤーハブ
この2つは別の軸です。補充をサプライヤーが管理し、在庫は買い手の所有という形もありえます。逆に、在庫はサプライヤー所有で、補充は買い手が指示する形もありえます。
同じMONOistの記事は、日本で一般にVMIと呼ばれる仕組みは、サプライヤーが顧客指定の倉庫に在庫を補充し、出荷されるまでサプライヤーの資産として保管する形だと説明しています。APICSの定義では在庫は顧客の在庫で、サプライヤーは補充の時点で請求できる、と対比しています。つまり日本の現場で言う「VMI倉庫」は、補充の管理と委託在庫の所有が一体になっていることが多い、と整理できます。
Inforのドキュメントは「完全VMI」の例として、サプライヤーが供給計画と倉庫管理を担い、顧客が消費するまでサプライヤーが所有する形を挙げています。例では、顧客構内の倉庫にサプライヤーが週1回納入し、サプライヤーが出庫して生産工場へ運ぶ時点で顧客が所有者になる、と説明しています。
客先支給品との境界
似た言葉に客先支給品があります。こちらは向きが逆です。客先が所有する材料を、自社が預かって加工する形です。所有者が客先で、預かる側が自社になります。本記事は、サプライヤー所有の在庫を自社が預かる側の設計を扱います。客先支給品の設計は「客先支給品管理システム導入の記事」で整理しています。
誰が何を担うか:倉庫管理、補充計画、所有の3つの問い
Inforのドキュメントは、VMIのシナリオを次の3つの問いを軸に整理しています。倉庫管理を誰が行うか。供給計画を誰が行うか。品目の財務上の所有者は誰か。そしてLNでは、自社とサプライヤーなどの責任を定義しなければならないと説明しています。
| 問い | 自社が担う場合 | サプライヤーが担う場合 | 決めておくこと |
|---|---|---|---|
| 倉庫管理を誰が行うか | 自社の倉庫担当が受入、保管、払出しを行う | サプライヤーまたはその委託先が構内やハブで管理する | 受入の記録者、払出しの記録者、ロケーションの管理者 |
| 供給計画を誰が行うか | 自社がmin/maxや補充数量を決め、補充を指示する | サプライヤーが在庫と所要を見て補充を起票する | min/maxの決め方、見直し頻度、見せるデータ |
| 財務上の所有者は誰か | 受入時に自社の所有にする | 消費や一定期間の経過まではサプライヤーが所有する | 移転のトリガー、精算周期、期限到来時の扱い |
この3つの組み合わせで、パターンが決まります。たとえば、倉庫管理は自社、補充計画はサプライヤー、所有は消費までサプライヤー、という形です。「構内の一角にサプライヤー所有の部品を置き、使った分を月末に精算する」形では、所有の問いだけが決まっていて、残り2つが曖昧なまま運用されている場合がある、と本記事では考えます。
Inforは、所有権は多くの場合、顧客が在庫を消費したときに移るが、契約で定める他の移転時点もある、と説明しています。表の3列目は、システムの設定の前に契約で決める項目です。
VMIと委託在庫の管理システムに必要な機能の全体像
ここまでの整理をもとに、システムに必要な機能を並べます。ひとつのERPだけで全部を持つとは限りません。ERP、サプライヤー向けのポータル、EDI、レポートを組み合わせて満たす前提で考えます。
| 機能の領域 | 主な中身 | 対応するルール |
|---|---|---|
| 受入と在庫区分 | 委託品をサプライヤー別に区分して受け入れる。品質検査中、保留の状態を持つ | 前提(在庫区分) |
| 消費と所有権移転 | 何を消費とみなすかを設定し、消費時に所有権を移す。取消時の扱い | ルール① |
| 精算 | 消費をまとめ、精算書や消費通知を作る。単価は価格マスタから引く | ルール②、前提(価格マスタ) |
| 補充と可視化 | min/maxを持ち、サプライヤーに在庫と所要を見せる。閾値で通知する | ルール③ |
| 滞留管理 | 最後の動きからの日数や預託期間を管理し、期限到来品を抽出する | ルール③ |
| 棚卸 | 委託品を誰が数え、差異をどう処理するかを持つ | 前提(棚卸の責任分担) |
| EDIとポータル | 在庫、消費、請求の情報をサプライヤーとやり取りする | ルール②③ |
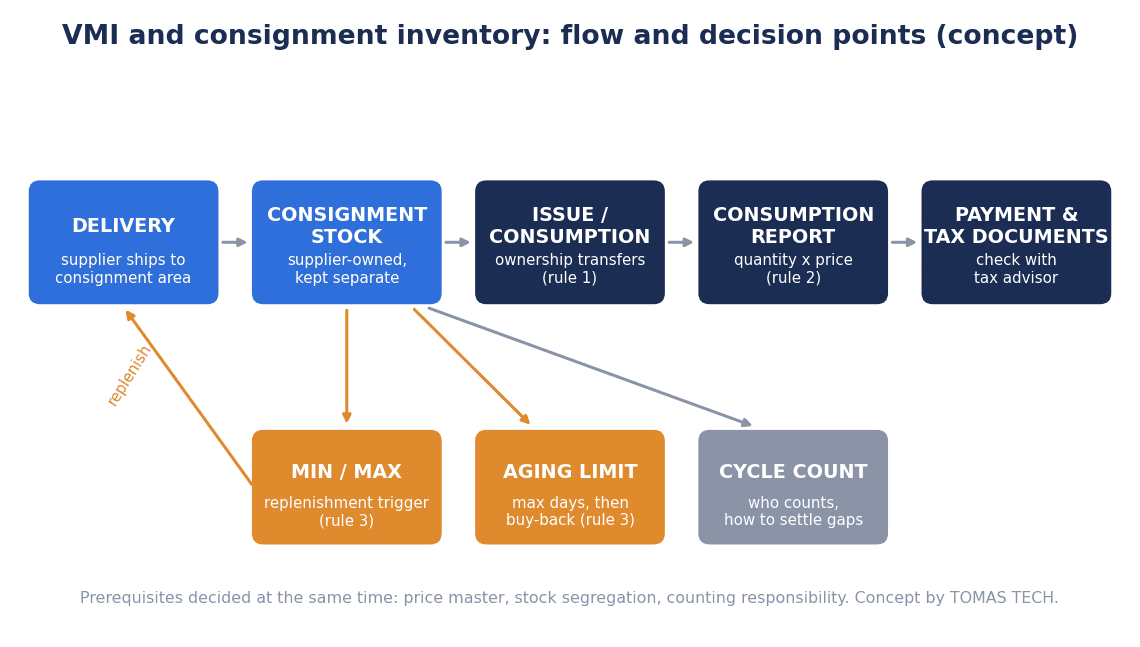
流れで見ると、納入された品目はサプライヤー所有の委託在庫として受け入れられます。払出しや消費の時点で所有権が自社に移ります。消費はまとめられて消費通知や精算書になり、支払いにつながります。タイの税務書類をどう扱うかは、ここで税務顧問の確認が要ります。並行して、消費の情報はmin/maxにもとづく補充に戻り、滞留品は期限管理のループに入ります。
ルール①:所有権の移転点を決める
何を「消費」とみなすか
最初に決めるのは、どの取引で所有権が移るかです。Inforのドキュメントは「倉庫出庫が消費にあたるかは、通常、サプライヤーと顧客の契約が決める」と説明しています。契約で決まらない場合は、品目と倉庫の組み合わせ、倉庫、出庫オーダー明細の単位で設定する、としています。本記事でも、この順番が実務の出発点だと考えます。
候補になるトリガーは、主に次の4つです。
- 製造への消費出庫
- 自社在庫への振替(使う予定で自社の在庫に取り込む)
- 時間の経過(入庫後や最後の取引後に一定日数がたった)
- 倉庫間の移動(構内のハブから生産ラインの倉庫へ移した)
製品ごとの持ち方
ERPごとに、このトリガーの持ち方が違います。
SAPの学習コンテンツによると、S/4HANAでは委託在庫はサプライヤー別の特殊在庫Kとして管理されます。消費のための出庫(KBAの記述では移動タイプ201K)でも、移動タイプ411と特殊在庫区分Kによる自社在庫への振替でも、サプライヤーへの債務が発生すると説明しています。
Oracle E-Business Suite 12.2のドキュメントは、販売オーダー出荷、WIP払出し、組織間移動、雑出庫は常に消費になると説明しています。サブインベントリ移動、移動指図、バックフラッシュ移動などは、消費取引の設定ルールで消費扱いにするかを決めます。
Infor LNのドキュメントは、消費ベースの移転と時間ベースの移転を説明しています。倉庫間の移動を消費とみなすかは「Usage at Warehouse Transfer」で設定します。たとえば「Only between Clusters」なら、同じクラスター内の移動では所有権はサプライヤーのままで、別のクラスターの現場倉庫へ移すと消費になる、と説明しています。
Microsoft Dynamics 365 Supply Chain Managementのドキュメントは、所有権の変更を「在庫所有権変更仕訳」の転記で行うと説明しています。仕訳の明細は手入力するか、製造オーダーの原材料需要から作成し、通常は職場監督者が行う、としています。同じドキュメントには、所有権仕訳の自動処理はサポートされないと明記されています。設定すれば自動で移転するとは限らず、誰がいつ仕訳を起こすかという運用設計が要ります。
払出しを消費とみなす場合
多くの工場では、生産指図への払出しを消費とみなす形が分かりやすいと本記事では考えます。この場合、払出しの記録の精度がそのまま精算の精度になります。指図ごとの払出し、返却、余りの扱いが曖昧だと、消費の数字も曖昧になります。払出しの設計は「部材払出管理システム導入の記事」で整理しています。
取消の扱い
消費を取り消すときの扱いも決めておきます。Oracleのドキュメントは、消費が起きた後は自動では取り消せず、WIPへの払出し後に返品しても委託の属性は戻らないと説明しています。誤った払出しをどう直すか、サプライヤーへの精算にどう反映するかを、契約と運用の両方で決めておく必要があります。
ルール①の続き:リスク負担と品質状態
契約で決める項目
所有権の移転点と並んで、リスク負担を決めます。サプライヤー所有の品目が構内で紛失した、破損した、設計変更で使えなくなった。このとき誰が負担するかです。本記事では法律上の原則には触れません。ここは契約で明文化する項目として扱います。
| 事象 | 決めておくこと |
|---|---|
| 構内での紛失 | 棚卸差異として誰が負担するか。差異の許容範囲 |
| 構内での破損 | 取扱い起因か、梱包や品質起因かの判断と負担 |
| 陳腐化、設計変更 | 使えなくなった品目の買取りや返品の条件 |
| 品質不良 | 受入後に見つかった不良を返品するか、消費扱いにするか |
Valentini & Zavanellaの論文(2003年)は、委託在庫の最終合意には税務や法規制に密接に関わるパラメータが含まれ、国際的な文脈では異なりうる、と述べています。国をまたぐサプライヤーとの契約では、なおさら事前の確認が要ります。
品質状態の区分
品質の状態も、在庫区分に入れておきます。SAPの学習コンテンツによると、委託在庫には利用可能、品質検査中、保留の3つの在庫タイプがあり、消費のための出庫は利用可能在庫からのみできると説明しています。品質検査中や保留の在庫は、先に利用可能へ振り替える必要があります。
この仕組みは、受入検査の結果と委託在庫の消費を結びつけます。検査が終わっていない品目は、消費のための出庫の対象になりません。ただし同じ学習コンテンツは、サンプルや廃棄の払出しは3つのどの在庫タイプからもできると説明しています。この場合もサプライヤーへの債務が生じうるため、扱いを契約で決めておきます。委託品の受入と品質状態の区分は、通常の購買品と同じ考え方で設計できます。受入検査の設計は「受入検査管理システム導入の記事」で整理しています。
在庫区分と物理配置:委託在庫をどう分けて持つか
製品ごとの区分の持ち方
委託在庫を自社在庫とどう分けるかは、製品ごとに考え方が違います。
| 製品 | 区分の持ち方(各社ドキュメントの説明) |
|---|---|
| SAP S/4HANA | サプライヤー別の特殊在庫K。保管場所レベルで更新し、非評価で持つ |
| Microsoft Dynamics 365 | Ownerディメンションで所有者を区別する |
| Oracle E-Business Suite | 所有者パーティ(owning party)で区別する |
| Infor LN | VMI倉庫として定義し、倉庫管理を担わない側は管理用倉庫として持つ |
Inforのドキュメントは、VMI倉庫を顧客とサプライヤー双方のERPに定義し、倉庫管理を担う側は通常の倉庫、担わない側は管理用倉庫(administrative warehouse)として定義すると説明しています。Microsoftのドキュメントは、Ownerフィールドはサプライヤーにも見えるので、分かりやすい名称に変えてもよいとしています。
物理的に分けるか
同じロケーションに混在させられる製品もあります。SAPの学習コンテンツは、自社在庫と同じ品目番号で管理でき、同じ保管場所でよく、専用の保管場所は不要だと説明しています。同じ品目を複数のサプライヤーから委託でき、サプライヤーごとの価格で独立に管理できる、としています。
注意点もあります。Oracleのドキュメントは、同じサブインベントリやロケータに委託在庫と通常在庫を混在できるが、払出し時にはどちらも優先されず、FIFOで選ばれると説明しています。自社在庫を先に使いたい、あるいは委託在庫を先に使いたいという運用があるなら、混在させるか、物理的に分けるかを決めておく必要があります。
本記事では、システムが混在を許しても、現場の識別のために委託エリアを分けるかどうかを、払出しの運用と合わせて判断することを勧めます。ラベルや棚の色で所有者が分からないと、棚卸の差異が増えやすいためです。
ルール②:消費の記録と精算の流れ
精算周期を決める
消費を記録したら、それをまとめて精算します。周期は日次から月次まで幅があります。Valentini & Zavanellaの論文は、委託在庫の基本ルールとして、買い手は日々必要に応じて引き出し、支払いは合意に従い理論上は日次まで可能で、消費の情報はサプライヤーに即時伝えると述べています。Inforのドキュメントは、典型的には顧客が自己請求で月1回などまとめて支払うと説明しています。Oracleのドキュメントは、承認済サプライヤーリスト(ASL)の請求サイクル(日数)で消費取引をまとめると説明しています。
精算書類の3つの形
精算の書類には、大きく3つの形があります。
| 形 | 内容 | ドキュメントでの例 |
|---|---|---|
| 消費通知 | 買い手が消費の数量と金額をサプライヤーに伝え、請求の根拠にする | Oracleの消費通知(Consumption Advice) |
| 自己請求 | 買い手が消費にもとづき支払いの書類を作る | SAPのMRKO、OracleのPay On Use、SAP Business Network SCCのERS |
| サプライヤー請求 | サプライヤーが消費を見て請求書を出し、買い手が照合する | Microsoft Dynamics 365の流れ |
SAPの学習コンテンツによると、委託品は請求書を受け取らずに精算します。理由は、サプライヤーが出庫を直接追えないからだと説明しています。MRKOで未精算の出庫を精算し、メッセージタイプKONSで精算した出庫とクレジットメモの金額をサプライヤーに通知する、としています。
Oracleのドキュメントは、消費通知を、倉庫で消費した委託品の数量と金額をサプライヤーに伝える正式な文書と説明しています。新しい消費通知は「システム日付が最終請求日に請求サイクル日数を足した日より後」のときに作られます。Pay On Useは自己請求の手法で、サプライヤーに代わって請求書を自動登録し、消費から支払いまでの時間を短くすると説明しています。
Microsoftのドキュメントでは、サプライヤーが消費を見て請求し、買い手はその請求書を自動作成された発注書に照合して支払う流れが説明されています。
Odetteは、自動車業界の顧客の中には、受領または消費したものにもとづき自ら請求書を作る自己請求(Self-Billing)を採用しているところがある、と説明しています。
価格の拠り所(価格マスタ)
精算の単価をどこから引くかも、同時に決めます。SAPの学習コンテンツによると、委託用の購買情報レコードを委託サプライヤーと品目の組み合わせで作り、出庫日(振替日)の情報レコードの価格で評価すると説明しています。外貨や期間別の価格も設定できる、としています。Oracleのドキュメントは、消費時点の包括購買契約の価格を参照し、通貨や単位が違えば消費時点で換算すると説明しています。有効な包括契約が無いなどの設定不備では消費できない、ともしています。
つまり、単価の改定日と消費日の関係が精算額を決めます。改定の発効日が月の途中なら、月の前半と後半で単価が変わります。仕入単価の改定を管理する考え方は「仕入単価改定を管理するシステム導入の記事」で整理しています。
タイの税務とBOI:ERPの移転点と税務書類を分けて考える
ERPの精算書とタイのタックスインボイス
ここは結論を書かずに、論点だけを整理します。ERPで所有権の移転点を「消費時」に設定しても、タイのVAT上の課税時点やタックスインボイスの発行時点が同じになるとは限りません。
タイ歳入法典の78条(1)は、物品販売のVATの納税義務を原則として物品の引渡し時とし、それより前に所有権の移転、代金の受領、タックスインボイスの発行があればその時点、と定めています。77/1(8)は「販売」に、販売のための代理人への物品の引渡しなどを含めています。
歳入局の回答(กค 0702/7981、2014年10月27日)は、製造者が百貨店やコンビニエンスストアに委託販売のため商品を引き渡すことは販売に当たり、納税義務が生じ、86条にもとづきタックスインボイスを発行する義務がある、と回答しています。ただし、これは小売の委託販売についての回答です。サプライヤー所有の部品を買い手の工場に置き、買い手が自社の生産で消費する形について直接示す公式の回答は、今回の調査では見つかりませんでした。
86条は、VAT登録事業者が納税義務の発生時にタックスインボイスを発行し、買い手に交付する義務を定めています。一方、前の章で見たMRKO、Pay On Use、ERSは、買い手側が作る精算の仕組みです。
本記事では、ERPの精算書(支払いの根拠)とタイのタックスインボイス(税務書類)を分けて設計することを勧めます。誰が、いつ、どの書類を出すかは、契約とERPの設定を決める前に、税務顧問に確認してください。
BOI恩典との関係
BOIの恩典を受けている工場では、原材料の在庫管理との関係も論点になります。BOIの講演資料は、原材料の在庫調整、生産フォーミュラ、Max Stockなどの申請をRMTS Onlineで行うと説明しています。サプライヤー所有の委託在庫がこの管理とどう関係するかは、今回の調査では確認できませんでした。BOIに確認してください。RMTSと社内システムの関係は「BOI原材料在庫管理の記事」で整理しています。
ルール③:補充のルールとmin/max
VMIの補充でmin/maxを誰が決めるか
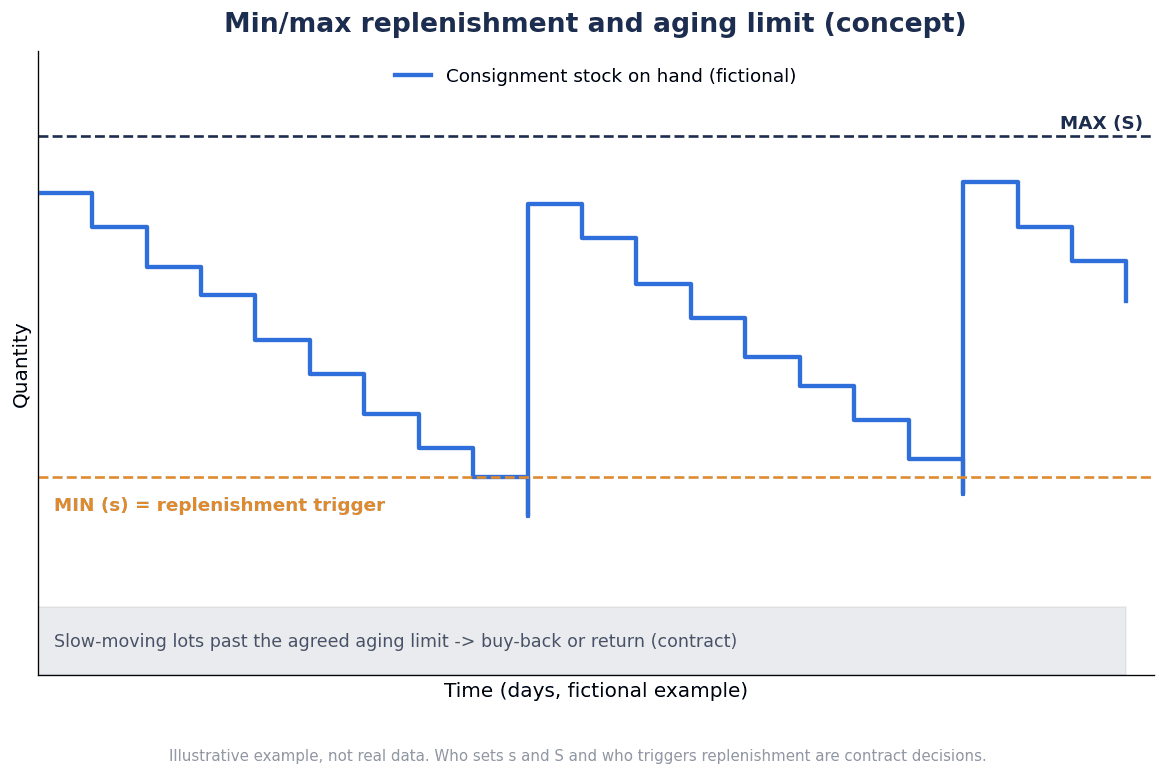
補充の基本はmin/maxです。Valentini & Zavanellaの論文は、委託在庫の単純なルールとして、サプライヤーが最小sから最大Sの在庫を買い手の生産ライン近くの原材料庫で保証することを挙げています。対象の品目は消費が一定のものとし、非標準品や試作品は対象外とする、と述べています。sは供給リードタイムの期間の生産をカバーする安全在庫として概算する、としています。
SAPの資料は、SAP Business Network Supply Chain Collaborationで、買い手が需要や予測、現在庫、min/maxの要件を共有し、サプライヤーがmin/maxの在庫目標に対して補充を計画し実行できると説明しています。サプライヤーが買い手の計画期間の総需要からmin/maxを動的に計算し、受注を待たずに補充用の受注を作れる、ともしています。SupplyOnは、VMIでサプライヤーに買い手倉庫の在庫水準を見せ、合意した最小と最大の範囲に収めると説明しています。
min/maxを誰が決めるかは、3つの形があります。買い手が決めてサプライヤーに渡す。サプライヤーが決めて買い手が承認する。両者で共同で決める。どれを選んでも、見直しの頻度と、需要が大きく変わったときの扱いを決めておきます。
上限超過と欠品の扱い
Valentini & Zavanellaの論文は、契約に入れうる項目の例として、Sを超えて納入された品は輸送費の負担なしで返送できること、sを下回った欠品の損害をペナルティとして契約に入れうることを挙げています。これは論文が挙げる例です。そのまま採用するのではなく、自社とサプライヤーの関係に合わせて条件を決めることを勧めます。
自社の発注点との違い
VMIのmin/maxは、自社の発注点管理と似ていますが、補充を起こす主体が違います。自社の発注点では、在庫が発注点を割ったら自社が発注します。VMIでは、サプライヤーが在庫を見て補充を起こします。自社の発注点の設計は「発注点管理システム導入の記事」で整理しています。VMIに移すときは、同じ品目に自社の発注点が残って二重に補充されないよう、MRPや発注点の対象から外す設定を確かめます。
サプライヤーに何を見せるか:可視化とポータル
現在庫だけか、予測在庫も見せるか
補充をサプライヤーに任せるなら、サプライヤーが判断できる情報を見せる必要があります。SAPの資料は、多くのサプライヤーは予測在庫ではなく現在庫しか見られず、メールやスプレッドシートで協業していると指摘しています。同じ資料は、サプライヤーがダッシュボードで需要計画、現在庫、予測在庫のアラートを見られると説明しています。
見せる情報の候補は次のとおりです。
| 見せる情報 | 目的 | 決めておくこと |
|---|---|---|
| 現在庫 | 補充の要否を判断する | 更新頻度(日次かリアルタイムか) |
| 予測在庫、所要 | 先の欠品や過剰を見越す | どの期間まで、どの版の計画を見せるか |
| 消費の実績 | 精算と補充の根拠にする | 消費の定義と締め |
| 閾値アラート | min割れの前に動く | 通知の条件と宛先 |
SupplyOnは、データをERPから統合して毎日更新し、最小を割り込む恐れがあれば双方に自動で通知すると説明しています。予測在庫や所要を見せるときは、顧客からの内示をどう自社の所要に落とすかが前提になります。内示の扱いは「内示管理システム導入の記事」で整理しています。
ポータルの例
Microsoftのドキュメントは、Dynamics 365のベンダーコラボレーションで、サプライヤーが委託在庫を消費する発注書、委託在庫から受け取った製品、委託在庫の手持ちの3つのページで消費と在庫を確認できると説明しています。Oracleのドキュメントは、iSupplier Portalでサプライヤーが委託在庫、消費通知、委託入庫や返品などを照会し、請求の手続きを始められると説明しています。Oracle Cloudの資料は、Supplier PortalのRedwood版に委託在庫、取引、消費通知の3つのタブがあると説明しています。
サプライヤー向けポータル全般の設計は「サプライヤーポータル導入の記事」で整理しています。
下の図は、委託在庫の推移を概念的に描いた架空の例です。上限Sと下限sの間で、消費で減り、補充で戻ります。長く動かない在庫は期限到来に近づきます。
ルール③の続き:滞留と最大預託期間、期限到来時の買取り
最大預託期間を契約で決める
委託在庫で揉めやすいのは、使われない品目です。Valentini & Zavanellaの論文は、一定期間後は未消費でも買い手が支払うことに合意しうる、と述べています。SAPの旧AFS(アパレル向けの旧製品)のヘルプにも、未使用の委託品を自社在庫に振り替える期間をサプライヤーと合意できる、という考え方が書かれています。
本記事では、最大預託期間と、期限が来たときの扱い(買取り、返品、延長)を契約で決めることを勧めます。決めていないと、何か月も残る委託品の引き取り手が決まりません。
製品ごとの持ち方
Oracle E-Business Suiteのドキュメントは、契約上、一定期間内に消費されなかった委託在庫を購入する必要がある関係があると説明し、ASLにaging期間を定義し、照会で期限到来の在庫を表示して所有権を移すと説明しています。照会は「既に期限到来」「1週間以内」「15日以内」「1か月以内」で検索できる、としています。Oracle Cloudの資料は、Supplier Portalの委託在庫のタブで、aging期間により「Expired」「Today and Next 7 Days」「Today and Next 30 Days」「All」で並び替えられると説明しています。
Infor LNのドキュメントは、時間ベースの所有権変更として、入庫後と、最後の取引後に一定日数入出庫が無い場合を設定でき、変更オーダーの生成を定期的に自動実行できると説明しています。
一方、今回参照したS/4HANAの学習コンテンツと、Dynamics 365の委託在庫のドキュメントでは、aging(最大預託期間)の機能は確認できませんでした。こうした場合は、最後の動きからの日数を出すレポートを作り、月次の会議で期限到来品を確認する運用で補うことになります。
期限到来品の処分
期限が来て買い取った品目が、そのまま自社の滞留在庫になることもあります。買い取る前に、他品目への転用や返品の交渉を検討する手順を決めておきます。X12の847(Material Claim)は、損傷、使用不能、陳腐化とされた材料のコストを通知するための標準と説明されています。使い方は取引先と決める必要がありますが、こうした標準があることは知っておくとよいでしょう。滞留在庫の処分の進め方は「過剰在庫削減の記事」で整理しています。
棚卸と差異:誰が数え、差をどう扱うか
委託在庫の棚卸は、所有者がサプライヤーで、置き場所が自社という、ずれた状態で行います。誰が数えるか、差異を誰が負担するかを決めておかないと、月末の照合で揉めます。
Microsoftのドキュメントは、委託在庫の棚卸をItem counting仕訳で行い、権限があればサプライヤーも棚卸で手持ち在庫を更新できると説明しています。Volvo GroupのINVRPTの仕様書は、在庫移動の理由コードとして、入庫、出庫、廃棄、棚卸差異、倉庫内の所有権移転、消費などを区別しています。
決めておく項目は次のとおりです。
- 棚卸の実施者(自社、サプライヤー、立会い)
- 頻度(月次、四半期、循環棚卸)
- 差異の許容範囲と、範囲を超えたときの原因調査の手順
- 差異の負担(紛失として誰が負うか)と、精算への反映の仕方
差異が出たときは、払出しの記録漏れ、受入の数量違い、所有者の取り違えのどれが原因かを分けて見ます。在庫差異の原因の切り分け方は「在庫差異の原因と対策の記事」で整理しています。
EDIで送る在庫と消費の情報
サプライヤーとの情報のやり取りには、EDIの標準メッセージが使われることがあります。
| 規格 | メッセージ | 説明(各団体や企業の資料による) |
|---|---|---|
| ANSI X12 | 852 Product Activity Data | 在庫や販売などの製品動向を取引相手に通知し、補充数量の提案などに使える |
| ANSI X12 | 846 Inventory Inquiry/Advice | 在庫情報の提供や在庫可用性の照会に使える |
| ANSI X12 | 847 Material Claim | 損傷、使用不能、陳腐化とされた材料のコストを通知する |
| UN/EDIFACT | INVRPT | 保有在庫に関する情報を伝え、取引相手のどちらの方向にも使える |
| UN/EDIFACT | INVOIC | 請求書。Odetteは自動車業界の請求書メッセージのガイドラインを掲載している |
X12の公式サイトは、852で受け取った製品動向データにより、取引相手が補充数量を提案できると説明しています。
自動車業界の実装例として、Volvo GroupのINVRPTの仕様書(2021年6月7日)は、保管場所のIDで自社在庫と委託在庫を分け、それぞれを利用可能、品質検査中、保税に区別しています。移動の理由コードには、消費、倉庫内の所有権移転、棚卸差異などがあります。委託か自社か、品質の状態、消費、所有権の移転を、メッセージの上で区別する実装がある、ということです。
EDIを使うかポータルを使うかは、サプライヤーのIT環境で決まることが多いと本記事では考えます。大手サプライヤーはEDI、中小のサプライヤーはポータルという併用も現実的です。EDI接続の進め方は「製造業EDI導入ガイドの記事」で整理しています。
製品とERPで確認できた機能
ここでは、各社の公開ドキュメントで確認できた範囲を並べます。製品の優劣を示すものではありません。また「参照した資料では確認できず」は、機能が無いという意味ではなく、今回参照した資料に記述が無かったという意味です。
| 製品 | 所有権移転 | 精算 | 補充と可視化 | 滞留(aging) |
|---|---|---|---|---|
| SAP S/4HANA | 特殊在庫Kからの消費出庫や、411と特殊在庫区分Kの自社在庫振替で債務が発生すると説明 | MRKOで請求書を受け取らずに精算し、KONSでサプライヤーに通知すると説明 | 常に委託で調達する品目はMRPが委託の購買依頼を作ると説明。サプライヤー向けの可視化は参照した資料では確認できず | 参照した資料では確認できず(旧AFSのヘルプに期間合意の考え方) |
| SAP Business Network SCC | 委託では出庫と所有権移転の時に消費シグナルを送ると説明 | 買い手がERSで自己請求し、ネットワーク経由で送付できると説明 | min/maxの在庫目標、現在庫と予測在庫、アラートを説明 | 参照した資料では確認できず |
| Oracle EBS 12.2とCloud | 常に消費となる取引と、ルールで設定する取引があると説明 | 消費通知とPay On Useを説明 | iSupplier PortalやSupplier Portalで委託在庫と消費通知を照会できると説明 | ASLのaging期間と照会、CloudのExpiredや7日、30日の表示を説明 |
| Microsoft Dynamics 365 | 所有権変更仕訳で移転。自動処理はサポートされないと明記 | サプライヤーが消費を見て請求し、買い手が発注書に照合すると説明 | 委託補充オーダーと、ベンダーコラボレーションの3ページを説明 | 参照した資料では確認できず |
| Infor LN | 消費ベースと時間ベース、倉庫間移動の扱いを設定できると説明 | 消費レコードから支払いの手続きが始まり、典型的には月1回などの自己請求と説明 | サプライヤーが供給計画を担う形を含むVMIの役割分担を説明 | 最後の取引後の時間ベース移転を説明 |
| Odoo 17 | 受入時にOwnerを指定して保管する流れを説明(販売の流れの説明) | 参照したページでは確認できず | 参照したページでは確認できず | 参照したページでは確認できず |
Odoo 17のドキュメントの委託の説明は、委託品を発注書なしの手動入庫で受け入れ、通常在庫と同様に販売できる流れです。製造で消費してサプライヤーに精算する流れは、このページには書かれていませんでした。
この表から言えるのは、ルール①〜③のどれをシステムの機能で持ち、どれをレポートと運用で補うかが、製品によって変わるということです。だからこそ、契約でルールを先に決め、RFPで確かめる順番が大切だと本記事では考えます。
RFPに書く要件とPoC、受入試験の基準、費用とモデル試算
RFPに書く要件
ここまでの内容を、RFPの要件表にまとめます。
| 区分 | 要件 | 確かめること |
|---|---|---|
| 所有権 | 移転のトリガー | 消費出庫、自社在庫への振替、時間経過、倉庫間移動のどれを消費とみなせるか |
| 所有権 | 移転の起票と自動化 | 自動で移るか、仕訳を誰が起こすか |
| 所有権 | 取消の扱い | 誤った払出しを戻したとき、精算にどう反映するか |
| 在庫区分 | 委託在庫の区分方法 | サプライヤー別に区分できるか。同じロケーションでの混在と払出し順 |
| 在庫区分 | 品質状態 | 利用可能、品質検査中、保留を区別し、消費を利用可能に限れるか |
| 価格 | 精算単価の拠り所 | 有効期間、通貨換算、改定日をまたぐ消費の扱い |
| 精算 | 精算周期と締め | 日次、週次、月次を選べるか |
| 精算 | 精算書類の形 | 消費通知、自己請求、サプライヤー請求のどれを作れるか |
| 精算 | タイの税務書類 | タックスインボイスの発行者と時点を、税務顧問の確認結果に合わせて運用できるか |
| 補充 | min/maxと起票者 | 設定単位、見直し頻度、補充を誰が起票するか |
| 補充 | 可視化と通知 | 現在庫だけか予測在庫も見せるか。更新頻度。min割れの通知 |
| 滞留 | 最大預託期間 | 期限到来品を抽出できるか。機能が無ければレポートで出せるか |
| 棚卸 | 実施者と差異 | サプライヤーの棚卸権限、差異の理由の記録 |
| 共有 | EDIとポータル | 852、846、INVRPT、INVOICなどの対応。ポータルの画面 |
| 診断 | 消費と精算のエラー | 価格の未設定などで消費や精算が止まったときに検出し通知できるか |
Oracleのドキュメントは、Consigned Inventory Diagnosticsで消費エラーや消費通知のエラーを検出し、バイヤーに通知できると説明しています。診断の要件は見落とされやすいので、表に入れておきます。
PoCと受入試験の基準
受入試験では、次のような具体的な試験を勧めます。
- 過去1か月分の払出しの記録を再生し、消費通知や精算額が手計算と一致するか
- 月の途中で単価を改定したとき、改定日の前後の消費が正しい単価で精算されるか
- 品質検査中や保留の委託品が、消費の対象にならないか
- 最大預託期間を超えた品目が、レポートや照会で抽出されるか
- min割れの手前で、サプライヤーと自社の双方に通知が出るか
- 誤った払出しを取り消したとき、所有権と精算がどう扱われるか
- 棚卸の差異が、理由とともに記録され、精算に反映されるか
PoCは、主要サプライヤー1社と、消費が一定の数品目から始める形が現実的です。Valentini & Zavanellaの論文が挙げる、消費が一定の品目を対象にするという考え方とも合います。
費用の考え方
費用については、公開価格は確認できませんでした。SupplyOnのVMI製品ページは価格の表示にログインが必要で、SAP、Oracle、Microsoft、Inforの委託在庫機能のドキュメントにも価格の記載はありませんでした。費用はライセンスの体系、ユーザー数、サプライヤーの接続数、EDIの接続で変わるため、見積もりで比べることになります。
モデル試算(この記事のための仮の数字)
ここからは、この記事のための仮の数字で試算します。実在の工場の数字ではありません。
想定する工場は、タイの日系電子部品工場です。主要サプライヤー5社の約40品目を、委託在庫として工場内の委託エリアに置いています。月末にExcelで消費をまとめて精算し、補充はサプライヤーの巡回任せです。
現在の損失(基準値、年)は次の3つです。3つは別々の損失で、同じものを2回数えていません。
| 損失の項目 | 計算 | 金額(THB/年) |
|---|---|---|
| 月末の消費照合と差異調整の工数 | 年1,200時間 × 250 THB | 300,000 |
| 委託品の欠品による緊急対応(特急輸送、段取り替え) | 年12回 × 25,000 THB | 300,000 |
| 使う見込みのなくなった委託品を期限後に買い取って処分した損失 | 仮置き | 180,000 |
| 合計 | 780,000 |
対策は、所有権の移転点と精算周期の契約整理、ERPでの委託在庫区分と消費時の自動移転または仕訳の運用、サプライヤー向けの在庫の可視化とmin割れの通知、期限管理のレポートです。
| 初期費用の内訳 | 金額(THB) |
|---|---|
| ERPの委託在庫の設定と区分 | 300,000 |
| サプライヤー向けの可視化(ポータルまたはEDI) | 350,000 |
| 契約と精算、税務書類の流れの整理(税務顧問の確認を含む) | 110,000 |
| 教育、棚卸、受入試験 | 200,000 |
| 合計 | 960,000 |
年間の運用費は120,000 THBと置きます。
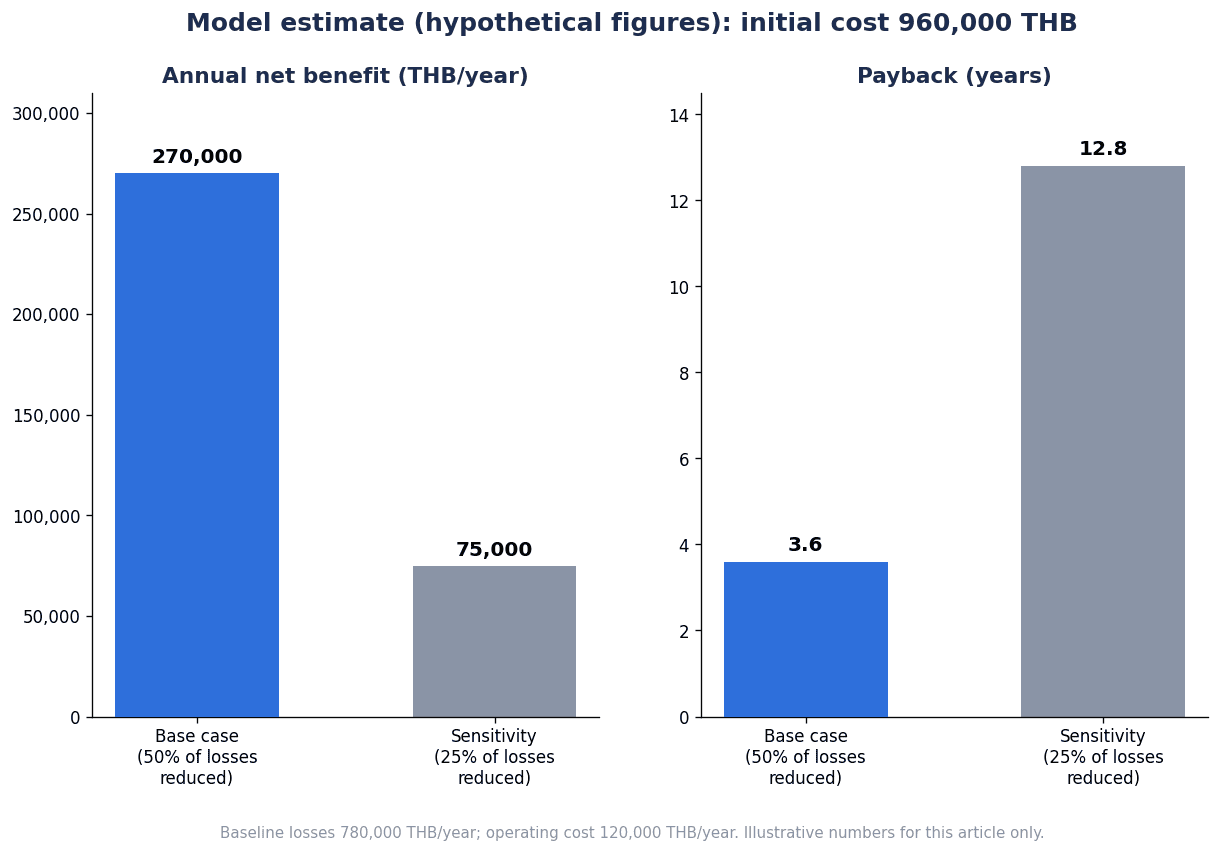
上の損失の半分(50%)を減らせたと仮定すると、効果は780,000 × 50% = 390,000 THB/年です。純効果は390,000 − 120,000 = 270,000 THB/年で、回収年数は960,000 ÷ 270,000 = 約3.6年です。
効果が4分の1(25%)にとどまる場合も見ておきます。効果は780,000 × 25% = 195,000 THB/年で、純効果は195,000 − 120,000 = 75,000 THB/年です。回収年数は960,000 ÷ 75,000 = 12.8年になります。
| ケース | 効果(THB/年) | 純効果(THB/年) | 回収年数 |
|---|---|---|---|
| 基準ケース(50%) | 390,000 | 270,000 | 約3.6年 |
| 感度(25%) | 195,000 | 75,000 | 12.8年 |
試算の読み方
効果の割合は仮定です。最も効くのは、ルール①②の契約整理だと本記事では考えます。何を消費とみなし、いつ精算するかが曖昧なままでは、システムを入れても照合の工数は減りません。
効果の中身についても注意が要ります。Claassenらの研究(2008年)は、買い手から見たVMIの成果は、主に高いサービスレベルとサプライチェーンの統制の改善で、コスト削減は「より小さい程度」だったと報告しています。多くのマネジャーは大幅なコスト削減を期待するが、便益は主にサービスレベルの向上から来る、と結論づけています。本記事でも、便益は主に欠品の減少から来ると考え、在庫金額の削減を主な目的にしないことを勧めます。
導入の前に、過去6〜12か月の払出しの記録とサプライヤーの請求を並べ、差異の件数と工数、欠品の回数、滞留品の金額を数えることを勧めます。受入試験と3か月の運用で、精算の差異と通知が回っていることを確かめるまでは、効果に数えないほうが安全です。
よくある質問とまとめ
委託在庫とVMIの違いは?
委託在庫は「誰が所有するか」、VMIは「誰が補充を管理するか」の話です。MONOistの記事が引用するAPICSの定義では、VMIはサプライヤーが顧客の在庫データを見て在庫水準を維持する方式です。日本の現場で言う「VMI倉庫」は、サプライヤー所有の委託在庫と一体で使われることが多いと整理できます。
委託在庫の所有権はいつ移る?
契約で決めます。Inforのドキュメントは、所有権は多くの場合に消費時に移るが、契約で定める他の移転時点もあると説明しています。候補は消費出庫、自社在庫への振替、時間の経過、倉庫間の移動です。ERPごとに持ち方が違い、Dynamics 365のように所有権仕訳の自動処理がサポートされないと明記している製品もあります。
委託在庫のタックスインボイスは誰がいつ出す?
本記事では結論を書きません。タイ歳入法典78条(1)は引渡し時を原則とし、歳入局には小売の委託販売を販売とみなした回答があります。工場で消費する形の委託在庫について直接示す公式の回答は、今回見つかりませんでした。ERPの精算書とタックスインボイスを分けて設計し、契約前に税務顧問に確認してください。
VMIのmin/maxは誰が決める?
買い手が決める、サプライヤーが決めて買い手が承認する、共同で決める、の3つの形があります。Valentini & Zavanellaの論文は、sを供給リードタイムの期間の生産をカバーする安全在庫として概算すると述べています。どの形でも、見直しの頻度と、需要が大きく変わったときの扱いを決めておきます。
使われない委託品はどうなる?
最大預託期間と、期限が来たときの扱い(買取り、返品、延長)を契約で決めます。Oracleのドキュメントはaging期間と期限到来在庫の照会を、Inforのドキュメントは最後の取引後の時間ベース移転を説明しています。参照した資料でこの機能を確認できない製品では、レポートと月次の確認で補います。
VMIで在庫コストは下がる?
大きく下がる前提で考えないほうが安全です。Claassenらの研究(2008年)は、VMIの成果は主にサービスレベルと統制の改善で、コスト削減はより小さい程度だったと報告しています。成功には、関係の質、ITシステムの質、情報共有の頻度が影響したとしています。
VMIと委託在庫の管理システムの費用は?
公開価格は確認できませんでした。ライセンスの体系、ユーザー数、サプライヤーの接続数、EDIの接続で変わるため、見積もりで比べてください。本記事の試算は、この記事のための仮の数字です。
まとめ
- VMIは補充の管理、委託在庫は所有の話です。2つは別の軸で、組み合わせて使うことが多いです。
- 先に決めるのは3つのルールです。①所有権の移転点とリスク負担、②消費の記録と精算の流れ、③補充と滞留のルール。あわせて価格マスタ、在庫区分、棚卸の責任分担を決めます。
- ERPごとに持っている深さが違います。契約で決め、システムの機能で持つか、レポートと運用で補います。
- ERPの精算書とタイのタックスインボイスは分けて設計し、契約前に税務顧問に、BOI恩典との関係はBOIに確認します。
- 試算(仮の数字)では、損失の50%削減で回収約3.6年、25%にとどまると12.8年です。効果を左右しやすいのは、何を消費とみなし、いつ精算するかの契約整理です。
- 導入の前に、過去6〜12か月の払出し記録とサプライヤーの請求を並べて数えることから始めると、要件と効果の見込みがはっきりします。
どのサプライヤーのどの品目から委託在庫にするか、所有権の移転点や精算の流れを契約と照らしてどう整理するか、といった検討の早い段階でも、TOMAS TECHにご相談いただけます。お問い合わせはこちらからどうぞ。
参考情報
- Microsoft Learn「Set up consignment(Dynamics 365 Supply Chain Management)」2026年5月6日更新 https://learn.microsoft.com/en-us/dynamics365/supply-chain/inventory/set-up-consignment
- Microsoft Learn「Change the ownership of consignment inventory based on production demand」2025年4月10日更新 https://learn.microsoft.com/en-us/dynamics365/supply-chain/inventory/tasks/change-ownership-consignment
- Oracle「Oracle Inventory Consigned Inventory From Supplier Process Guide(E-Business Suite 12.2)Consuming Material」 https://docs.oracle.com/cd/E26401_01/doc.122/e48822/T260819T260824.htm
- Oracle 同ガイド「Costing and Accounting」 https://docs.oracle.com/cd/E26401_01/doc.122/e48822/T260819T260825.htm
- Oracle Cloud 25B Readiness「Redwood: Review Consigned Inventory in Supplier Portal Using a Redwood Page」 https://docs.oracle.com/en/cloud/saas/readiness/scm/25b/inv25b/25B-inventory-wn-f36673.htm
- SAP Learning「Performing the Process of Vendor Consignment」 https://learning.sap.com/courses/inventory-management-and-physical-inventory-in-sap-s-4hana/performing-the-process-of-vendor-consignment
- SAP Learning「Supplier Consignment(2LG)」 https://learning.sap.com/courses/implementing-sap-s-4hana-cloud-public-edition-sourcing-and-procurement/outlining-supplier-consignment_be5a11cc-76d2-4d91-be31-685dea6faa6a
- SAP KBA 3762417(プレビュー) https://userapps.support.sap.com/sap/support/knowledge/en/3762417
- SAP Library(AFS 6.5)「Consignment」 https://help.sap.com/saphelp_afs65/helpdata/en/7d/e3c765d4d011d3bc0d00a0c92f0691/content.htm
- SAP「Share inventory requirements and visibility with trading partners」(PDF) https://www.sap.com/hungary/docs/download/2022/12/aa19f463-5b7e-0010-bca6-c68f7e60039b.pdf
- Infor LN 2026.x「Vendor managed inventory」 https://docs.infor.com/ln/2026.x/en-us/lnolh/wholh/whom000458.html
- Infor LN 2026.x「Consumption-based ownership change」 https://docs.infor.com/ln/2026.x/en-us/lnolh/wholh/whom000474.html
- Infor LN 2026.x「Time-based ownership change」 https://docs.infor.com/ln/2026.x/en-us/lnolh/wholh/whom000473.html
- Odoo 17.0「Consignment: buy and sell stock without owning it」 https://www.odoo.com/documentation/17.0/applications/inventory_and_mrp/inventory/shipping_receiving/daily_operations/owned_stock.html
- X12「X12 Transaction Sets」 https://x12.org/products/transaction-sets
- EDIFACTORY「D921 INVRPT Inventory Report Message」 https://www.edifactory.de/edifact/directory/D921/message/INVRPT
- Volvo Group「VOLVO GLOBAL INVRPT D13A」(PDF)2021年6月7日 https://www.edi.volvogroup.com/content/dam/volvo-group/markets/edi/specifications-and-guidelines/inventory-report/VOLVO-GLOBAL-INVRPT-D13A-1-1.pdf
- Odette「Invoicing & Payment」 https://odette.org/process/invoicing-and-payment
- SupplyOn Store「Vendor Management Inventory(VMI)」 https://enable.supplyon.com/en/product/130
- SupplyOn「VMI, Kanban & JIT/JIS Supply Chain Collaboration」 https://www.supplyon.com/en/solutions/supply-chain-collaboration/vmi/
- MONOist「生産管理の世界共通言語『APICS』とは(2)」2015年10月23日 https://monoist.itmedia.co.jp/mn/articles/1510/23/news003_3.html
- Valentini, Zavanella「The consignment stock of inventories: industrial case and performance analysis」International Journal of Production Economics 81–82、2003年(PDF) https://impianti.unibs.it/Pubblicazioni/Zavanella/Consignment%20Stock%20%28IJPE%29.pdf
- Claassen, van Weele, van Raaij「Performance outcomes and success factors of vendor managed inventory(VMI)」2008年(TU/e Research Portal) https://research.tue.nl/en/publications/performance-outcomes-and-success-factors-of-vendor-managed-invent/
- Revenue Department「Section 77_79」 https://www.rd.go.th/english/37719.html
- Revenue Department「Section 85_86」 https://www.rd.go.th/english/37741.html
- กรมสรรพากร 回答 กค 0702/7981(2014年10月27日) https://www.rd.go.th/54151.html
- BOI「BOI Incentive on Importing Machinery & Raw Materials」(PDF) https://www.boi.go.th/upload/content/2_BOI%20Incentives%20on%20Importing%20Machinery%20&%20Raw%20Materials.pdf
- Trading Economics「Thailand Car Sales Soar 25.59% in August」 https://tradingeconomics.com/thailand/total-vehicle-sales/news/587114
- MarkLines「August vehicle production in Thailand up 10.9%; sales up 25.6%」 https://www.marklines.com/en/news/351560
- Trading Economics「Thailand Industrial Output Growth Beats Forecasts」 https://tradingeconomics.com/thailand/industrial-production/news/587981
- The Star(Reuters)「Thai August factory output rises 4.44% y/y, beats forecast」2026年9月30日 https://www.thestar.com.my/business/business-news/2026/09/30/thai-august-factory-output-rises-444-yy-beats-forecast
- JCC、JETRO「Survey on Business Sentiment of Japanese Corporations in Thailand for the 1st Half of 2026」(PDF)2026年6月30日 https://www.jetro.go.jp/ext_images/thailand/pdf/JCCSurvey1H2026Eng.pdf


