


「タイ工場の原価は月次でしか分からない」「差異の理由を説明してほしい」。本社からこう言われ、Excelで年1回作る標準原価と、毎月積み上がる「その他差異」の間で困っている工場は少なくありません。標準原価計算 システムを導入すれば解決すると考えがちですが、システムが計算するのは、あらかじめ決めた式と集めたデータの範囲までです。
この記事の主張は一つです。標準原価計算は「標準を作る」ことより、「差異を説明できる形で集める」設計で決まります。 具体的には次の6点です。
- 差異は分解できなければ使えません。材料(価格・数量)、労務(賃率・作業時間)、製造間接費(予算・能率・操業度)に分け、式と符号を社内で一つに決めます。
- 差異を分解するには、実際の消費量・作業時間・機械時間を製品または製造指図の単位で集める必要があります。システム導入の成否は実績収集で決まります。
- 標準は、最低賃金・電力料金(Ft)・為替といった「動く前提値」の上に乗っています。改定の頻度ときっかけ(トリガー)を先に決めておきます。
- 会計上、IAS 2 は結果が実際原価に近似する場合に標準原価法を便宜的に使うことを認め、定期的な見直しを求めています。差異の処理方法は監査法人・会計士と決めます。
- ERP各社の標準原価機能は「標準の版管理」「原価見積とリリース」「差異の勘定と分解レベル」で比べます。
- そのうえで、RFPに「どの差異を、どの単位で、いつ見たいか」を書き、受入試験で差異の再計算を検算します。
なお、本記事は特定製品の推奨やランキングではありません。後半の試算は説明のために置いた仮の数字で、実際の工場の値ではありません。税務・会計の最終判断は、必ず担当の会計士・監査法人に確認してください。
標準原価計算とは:実際原価計算との違いと目的
標準原価計算は、製品1単位を作るのに「本来かかるはずの原価」(標準原価)をあらかじめ決めておき、実際にかかった原価との差(原価差異)を把握・分析する仕組みです。米国の会計解説サイト AccountingTools は、標準原価計算を「会計記録上、実際原価の代わりに予定した原価を用いる実務」と定義しています(2026年1月9日付の記事)。
実際原価計算との違いを、目的の面から整理すると次のようになります。
| 観点 | 実際原価計算 | 標準原価計算 |
|---|---|---|
| 製品原価の値 | 期末に実際の発生額を集計して確定 | 期首に決めた標準単価で即時に評価 |
| 原価が分かる時点 | 月次締め後 | 生産実績が入った時点(標準ベース) |
| 管理の焦点 | 「いくらかかったか」 | 「標準と比べてどこでずれたか」 |
| 差異の扱い | 差異という概念が中心にない | 差異を種類別に分解し、原因と責任部署を特定 |
| 前提 | 実績データの正確さ | 実績データの正確さに加え、標準の妥当性 |
日本の「原価計算基準」(1962年11月8日、大蔵省企業会計審議会の中間報告)は、第三章「標準原価の算定」、第四章「原価差異の算定および分析」、第五章「原価差異の会計処理」という構成で標準原価計算を扱っています。同基準自身が、個々の企業の手続を一律に規定するものではないと明記している点も押さえておきたいところです。つまり、どの差異をどこまで分けるかは、各社が自社の管理目的に合わせて設計する余地があります。
標準原価計算の目的は大きく3つあります。
- 原価管理: 標準と実績の差を、材料・労務・間接費の種類別に分けて原因を追う
- 予算編成: 標準を積み上げて、来期の製造原価予算や販売価格の基礎にする
- 棚卸資産と売上原価の評価: 実際原価の確定を待たずに、在庫と売上原価を標準で評価する
一方で、標準原価計算には弱点もあります。AccountingTools は、変化の速い環境では標準が「1〜2か月」で陳腐化しうること、購買担当が価格差異を良く見せるために過大購入するといった不適切な行動を誘発しうること、フィードバックが遅いことを欠点に挙げています。タイの工場で「標準が古くなって差異が意味を持たない」という悩みが出るのは、まさにこの弱点が表に出ている状態です。
原価差異分析の全体像
原価差異分析の出発点は、「総差異」を一つの数字のまま眺めないことです。総差異は、材料費・労務費・製造間接費の3つに分かれ、さらにそれぞれが2〜4種類の差異に分かれます。
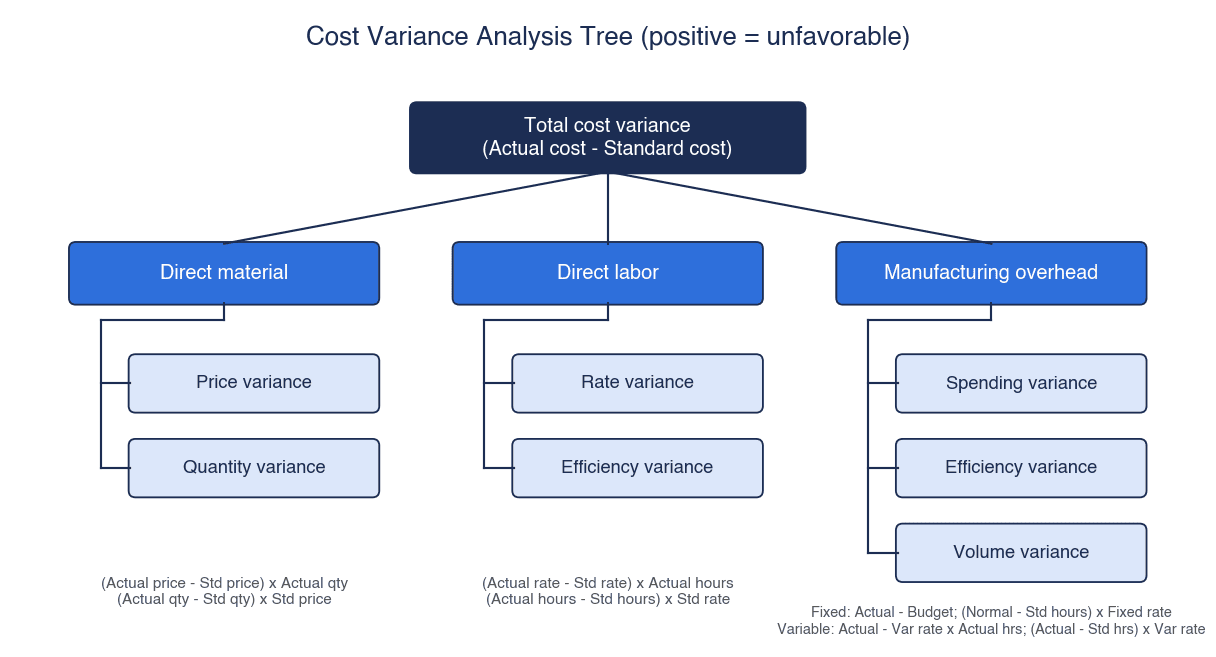
本記事では、差異の符号を「実際−標準」で計算し、正の値を不利差異(実際が標準を上回った)、負の値を有利差異とする流儀で統一します。AccountingTools や OpenStax の管理会計教科書はこの向きで式を書いていますが、ACCA系の教材などでは「標準−実際」で書く流儀もあり、同じ差異でも符号が逆になります。社内で式と符号を一つに決めておかないと、本社と工場、経理と製造で同じ数字を逆の意味に読む事故が起きます。
| 区分 | 差異 | 式(正=不利) | 主な責任部署の例 |
|---|---|---|---|
| 直接材料費 | 価格差異 | (実際単価−標準単価)×実際消費量 | 購買 |
| 直接材料費 | 数量差異 | (実際消費量−標準消費量)×標準単価 | 製造 |
| 直接労務費 | 賃率差異 | (実際賃率−標準賃率)×実際作業時間 | 人事、製造 |
| 直接労務費 | 作業時間差異 | (実際作業時間−標準作業時間)×標準賃率 | 製造 |
| 製造間接費(変動費) | 予算差異 | 実際変動費−標準変動費率×実際時間 | 各部門 |
| 製造間接費(変動費) | 能率差異 | (実際時間−標準時間)×標準変動費率 | 製造 |
| 製造間接費(固定費) | 予算差異 | 実際固定費−予算固定費 | 各部門 |
| 製造間接費(固定費) | 操業度差異 | (正常操業度−実際生産量に対する標準時間)×固定費率 | 営業、生産計画 |
ここでいう「標準消費量」「標準作業時間」「標準時間」は、すべて実際の生産量に対する標準です。100個作る予定で90個しか作らなかった場合、比べる相手は100個分の標準ではなく90個分の標準です。この点を誤ると、生産量の減少がすべて「材料を節約した」「作業時間が短かった」と有利差異に化けます。
責任部署の列はあくまで例です。たとえば材料の数量差異は、現場の歩留だけでなく、購買が安い代替材を入れた結果として不良が増えた場合にも出ます。差異の種類と責任部署を機械的に一対一で結ぶのではなく、「最初に説明を求める部署」として使うのが現実的です。
材料費差異:価格差異と数量差異
材料費差異は、購買の問題(いくらで買ったか)と製造の問題(どれだけ使ったか)を切り分けるための差異です。原価計算基準 四六は、直接材料費差異を価格差異と数量差異に分け、価格差異は消費価格の差に実際消費量を掛けたもの、数量差異は消費数量の差に標準価格を掛けたものとしています。
式は次のとおりです。
- 価格差異 =(実際単価 − 標準単価)× 実際消費量
- 数量差異 =(実際消費量 − 実際生産量に対する標準消費量)× 標準単価
- 直接材料費差異 = 実際単価 × 実際消費量 − 標準単価 × 標準消費量 = 価格差異 + 数量差異
本記事の試算(仮の数字)では、ある月の主材料について次のように置きます。
| 項目 | 標準 | 実際 |
|---|---|---|
| 単価(バーツ/kg) | 100 | 104 |
| 消費量(kg) | 1,000(実際生産量に対する標準) | 1,050 |
| 金額(バーツ) | 100,000 | 109,200 |
- 価格差異 =(104 − 100)× 1,050 = 4,200 バーツ(不利)
- 数量差異 =(1,050 − 1,000)× 100 = 5,000 バーツ(不利)
- 合計 = 109,200 − 100,000 = 9,200 バーツ(不利) = 4,200 + 5,000
価格差異の計算に「実際消費量」を使い、数量差異の計算に「標準単価」を使うのがポイントです。こうすることで、単価の差と量の差の両方が重なる部分(4 バーツ × 50kg = 200 バーツ)は価格差異の側に入り、二つの差異の合計が総差異と必ず一致します。
もう一つの設計判断が、価格差異をいつ把握するかです。原価計算基準 四六は、材料の受入価格を標準価格で計算することで生じる「材料受入価格差異」を、(標準価格−実際価格)×実際受入数量として定めています(基準は差の向き=符号を定めていないため、本記事は「実際−標準」に揃えます)。AccountingTools の購入価格差異も、実際の購入数量を掛ける式です。
- 受入時に把握する方式: 入庫した時点で価格差異が確定し、在庫は標準単価で持ちます。購買の成果がすぐ見える一方、消費される前の在庫分の差異まで当月に出ます。
- 消費時に把握する方式: 製造に払い出した分だけ価格差異が出ます。製品原価との対応は分かりやすい一方、在庫を実際単価で持つ必要があり、システム上の管理が増えます。
どちらを採るかで、ERPの在庫評価の設定、購買の評価指標、月次の差異レポートの見え方が変わります。RFPでは、どちらの方式を前提にしているかを最初に書いておきます。
数量差異の原因としては、歩留の悪化、不良・手直し、段取り時の試し打ち、BOM(部品表)の標準使用量そのものの誤り、が典型です。最後の「標準の誤り」は意外に多く、設計変更後にBOMが更新されていない、端材や切り代が標準に入っていない、といった理由で毎月同じ不利差異が出続けます。数量差異が毎月同じ符号・同じ規模で出ている品目は、現場の問題より先に標準を疑う価値があります。
労務費差異:賃率差異と作業時間差異
労務費差異は、「賃金単価がいくらだったか」と「何時間かかったか」を分けるための差異です。原価計算基準 四六は直接労務費差異を賃率差異と作業時間差異に分け、部門別または作業種類別に分析するとしています。
- 賃率差異 =(実際賃率 − 標準賃率)× 実際作業時間
- 作業時間差異 =(実際作業時間 − 標準作業時間)× 標準賃率
- 直接労務費差異 = 賃率差異 + 作業時間差異
試算では、標準賃率を 50 バーツ/時と置きます。これは、2025年7月1日に施行されたバンコク都の日額最低賃金 400 バーツを、仮に1日8時間で割った値です。
| 項目 | 標準 | 実際 |
|---|---|---|
| 賃率(バーツ/時) | 50 | 52 |
| 作業時間(時間) | 800(実際生産量に対する標準) | 820 |
| 金額(バーツ) | 40,000 | 42,640 |
- 賃率差異 =(52 − 50)× 820 = 1,640 バーツ(不利)
- 作業時間差異 =(820 − 800)× 50 = 1,000 バーツ(不利)
- 合計 = 42,640 − 40,000 = 2,640 バーツ(不利) = 1,640 + 1,000
標準賃率を最低賃金から置くときの注意
標準賃率を最低賃金から逆算する方法は分かりやすい反面、そのままでは実際の賃率とずれます。実際に会社が払う時間当たりの労務費には、手当、残業やシフトの割増、社会保険の会社負担などが乗るからです。AccountingTools も、賃率差異の原因として残業割増・シフト手当や、標準が現行の賃金水準を反映していないことを挙げています。
また、日系企業の実際の賃金は最低賃金と同じではありません。JETRO の「2025年度 海外進出日系企業実態調査(アジア・オセアニア編)」によると、タイの製造業・作業員の基本給月額は、2025年8月時点の回答企業平均で USD 490(中央値 463、有効回答228社)でした。地域別ではバンコク都の平均が USD 581、EEC(チョンブリ、ラヨーン、チャチュンサオ)が USD 481、その他が USD 465 です。これは日系企業の回答の平均値で、個々の工場の水準を示すものではありませんが、「最低賃金÷8時間」で置いた標準賃率が、実際の賃率より低めに出やすいことは想定しておくべきです。
実務的には、標準賃率を次のように組み立てると、賃率差異の説明がしやすくなります。
- 基本給(または日給)の時間換算
- 固定的な手当の時間換算
- 社会保険など会社負担分
- 残業割増は、標準の残業比率を決めて含めるか、含めずに差異として見るかを選ぶ
最後の残業の扱いは、どちらが正しいというものではありません。含めれば賃率差異は小さくなり、含めなければ「残業が増えた月は賃率差異が不利になる」という形で見えるようになります。管理したいことに合わせて決め、RFPと運用ルールに書いておきます。
作業時間差異の精度は、作業時間を製品・指図・工程の単位で集められるかどうかで決まります。勤怠の総時間しか取れていなければ、作業時間差異は工場全体でしか出ません。どの粒度で工数を記録し、勤怠とどう突き合わせるかは、工数管理システム導入の記事で詳しく扱っています。
製造間接費差異:予算差異・能率差異・操業度差異
製造間接費差異は、差異分析の中でも流儀が最も分かれる部分です。原価計算基準 四六は、製造間接費差異を標準額と実際発生額の差額とし、能率差異・操業度差異・予算差異などに「適宜」分析するとしています。日本の公式法変動予算では操業度差異を「基準操業度と実際操業度の差」で取る流儀もあります。
本記事では、変動費と固定費を分けたうえで、AccountingTools が示す4分類に沿って次の式に統一します。
- 変動費予算差異 = 実際変動費 − 標準変動費率 × 実際時間
- 変動費能率差異 =(実際時間 − 実際生産量に対する標準時間)× 標準変動費率
- 固定費予算差異 = 実際固定費 − 予算固定費
- 固定費操業度差異 =(正常操業度 − 実際生産量に対する標準時間)× 固定費率
試算の前提(仮の数字)は次のとおりです。配賦基準は機械時間とします。
| 項目 | 値 |
|---|---|
| 予算固定費 | 500,000 バーツ |
| 正常操業度 | 10,000 機械時間 |
| 固定費率 | 50 バーツ/時(500,000 ÷ 10,000) |
| 変動費率 | 30 バーツ/時 |
| 実際生産量に対する標準時間 | 9,000 機械時間 |
| 実際の機械時間 | 9,400 時間 |
| 実際固定費 | 520,000 バーツ |
| 実際変動費 | 290,000 バーツ |
- 固定費予算差異 = 520,000 − 500,000 = 20,000 バーツ(不利)
- 操業度差異 =(10,000 − 9,000)× 50 = 50,000 バーツ(不利)
- 変動費予算差異 = 290,000 − 30 × 9,400 = 290,000 − 282,000 = 8,000 バーツ(不利)
- 能率差異 =(9,400 − 9,000)× 30 = 12,000 バーツ(不利)
- 合計 = 20,000 + 50,000 + 8,000 + 12,000 = 90,000 バーツ(不利)
検算として、実際発生額と標準配賦額を比べます。実際発生額は 520,000 + 290,000 = 810,000 バーツ、標準配賦額は(50 + 30)× 9,000 = 720,000 バーツで、差は 90,000 バーツです。4つの差異の合計と一致します。
操業度差異は「現場の効率」ではない
操業度差異は、固定費を配賦するために置いた正常操業度(ここでは 10,000 時間)に対して、実際の生産量が少なかったために配賦しきれなかった固定費です。試算では、実際生産量に対する標準時間が 9,000 時間で、正常操業度を 1,000 時間下回ったため、1,000 × 50 = 50,000 バーツが配賦されずに残りました。
この差異は、現場が遅かったから出たものではありません。受注や生産計画の量が正常操業度に届かなかったことが主な原因です。AccountingTools も、固定費は短期的には生産量で管理できないため、固定費操業度差異は誤解を招きうると指摘しています。
参考までに、タイ工業経済局(OIE)の製造業生産指数(MPI)を報じた The Nation の記事によると、2026年6月のタイ製造業全体の設備稼働率は 57.61% でした。これは製造業全体の値で、個々の工場の正常操業度とは別物ですが、稼働率が低い局面では、正常操業度を基準にした固定費配賦で大きな不利操業度差異が出やすいことを示す材料になります。
操業度差異を独立した行として見せないシステムやレポートでは、受注減による未配賦が「製造間接費の不利差異」としてひとまとめになり、現場の責任に見えてしまいます。後で述べるRFPでは、操業度差異を必ず独立して出すことを要件にします。
標準原価の設定方法:材料・作業時間・配賦率
標準原価の設定は、材料・労務・製造間接費のそれぞれについて「量の標準」と「単価の標準」を掛け合わせる作業です。IAS 2 第21項は、標準原価は材料・消耗品、労務、能率、生産設備の利用度について通常の水準を考慮したものであると述べています。理想的な最高効率でも、過去の悪い実績の平均でもなく、「通常の水準」が基準です。
| 要素 | 量の標準 | 単価の標準 | 主な情報源 |
|---|---|---|---|
| 直接材料 | BOMの標準使用量(歩留、切り代、端材を含めるかを明記) | 標準購入単価(契約単価、為替前提、輸送費の扱い) | BOM、購買契約、輸入時の為替前提 |
| 直接労務 | 工程マスタの標準作業時間(段取時間と加工時間を分ける) | 標準賃率(基本給、手当、会社負担分、残業の扱い) | 工程マスタ、作業測定、人事の賃金データ |
| 変動製造間接費 | 配賦基準の標準量(機械時間など) | 変動費率(電力、消耗品など) | 機械時間の実績、電力料金、消耗品の実績 |
| 固定製造間接費 | 正常操業度での配賦基準量 | 固定費率(予算固定費÷正常操業度) | 年度予算、設備能力、生産計画 |
設定でよく問題になる点を挙げます。
BOMと工程マスタの品質。 標準原価の量の標準は、BOMと工程マスタから積み上げます。マスタが実態と合っていなければ、標準そのものが誤っているので、差異をいくら分解しても意味を持ちません。標準原価の導入プロジェクトでは、最初の数か月をマスタの棚卸しに使うことが珍しくありません。
段取時間の扱い。 多品種少量の工場では、段取時間が加工時間と同じくらい原価に効きます。段取時間をロットごとの固定時間として標準に持つのか、1個あたりに按分して持つのかで、ロットサイズが変わったときの作業時間差異の出方が変わります。品種数が多い工場のマスタ設計は、多品種少量生産向け生産管理システムの記事も参考になります。
配賦基準の選択。 機械加工中心なら機械時間、組立中心なら直接作業時間が配賦基準の候補になります。電力消費が大きい工程では、電力を独立した変動費率として持つと、Ft改定時の影響を切り出しやすくなります。
正常操業度の決め方。 固定費率の分母になる正常操業度を、理論上の最大能力で置くと固定費率が低くなり、毎月大きな不利操業度差異が出ます。逆に、直近の低い実績で置くと固定費率が高くなり、IAS 2 第13項が求める「正常生産能力に基づく配賦」から離れていきます。正常操業度は、経理だけでなく生産計画・営業と合意して決めるべき値です。
為替前提。 輸入材の標準単価は、外貨建ての契約単価に為替前提を掛けて作ります。どの日の、どのレートを使ったかを標準の属性として記録しておかないと、後で価格差異のうち為替要因と仕入先の値上げ要因を分けられません。
標準の改定タイミング:タイで動く前提値
原価計算基準 四二は、標準原価は原価管理、予算編成、棚卸資産価額と売上原価の算定のいずれのためにも「現状に即した標準でなければならない」としています。そして、設備や生産方式など生産の基本条件が大きく変わったとき、材料価格や賃率などの価格要素が大きく変わったときに改訂が必要になるとし、定期的に適否を検討するよう求めています。
タイの工場の場合、標準の前提になる値のうち、外部要因で動くものの代表が最低賃金・電力料金・為替です。2026年10月時点で確認できた主な値を整理します。
| 前提値 | 確認できた値 | 時点・範囲 | 標準への影響 |
|---|---|---|---|
| 最低賃金(2025年1月改定) | 日額 337〜400 バーツ(改定前は 330〜370 バーツ) | 2025年1月1日施行 | 標準賃率 |
| 最低賃金(2025年7月改定) | 日額 337〜400 バーツ(バンコク都 400 バーツ、月額最低 12,000 バーツ) | 2025年7月1日施行。2026年3月17日の賃金委員会は当面の改定を見送り | 標準賃率 |
| 最低賃金(2027年分) | 2026年6月30日の賃金委員会で見直しの枠組みを審議 | 本稿執筆時点で新しい額と施行日は確認できていない | 次回の改定トリガー候補 |
| 電力料金 2026年1〜4月 | Ft 9.72 サタン/kWh、平均 3.88 バーツ/kWh | 全国平均、VAT抜き | 変動費率 |
| 電力料金 2026年5〜8月 | Ft 16.23 サタン/kWh、平均 3.95 バーツ/kWh | 全国平均、VAT抜き | 変動費率 |
| 電力料金 2026年9〜12月 | Ft 16.23 サタン/kWh、基本料金 3.72 バーツ/kWh、平均 3.89 バーツ/kWh | 全国平均、VAT抜き | 変動費率 |
| 為替 USD | BOT参照レート 33.5580 バーツ/USD | 2026年10月9日 | 輸入材の標準単価 |
| 為替 JPY | 商業銀行平均 Mid 21.2958 バーツ/100円 | 2026年10月9日 | 輸入材の標準単価 |
最低賃金
2025年は1月と7月の2回、最低賃金が動きました。Tilleke & Gibbins によると、2025年1月1日の改定で日額は 337〜400 バーツ(改定前は 330〜370 バーツ)となりました。Forvis Mazars によると、2025年7月1日にはバンコク都が 372 バーツから 400 バーツ(月額最低 12,000 バーツ)に引き上げられ、告示の対象外の地域は据え置きとなりました。全国の日額は 337〜400 バーツです。Thai PBS の報道では、2026年3月17日の賃金委員会で、使用者・労働者・政府の三者が全会一致で当面の改定を検討しないことを決め、理由として中東の戦闘による生産コストへの影響が挙げられています。
その後、タイ労働省の発表によると、2026年6月30日の賃金委員会で、2570年(2027年)の県別最低賃金の見直しの枠組みと基準が審議されました。本稿執筆時点(2026年10月12日)では、2027年分の新しい額や施行日は確認できていません。最低賃金の改定は年度の途中で施行されることがあるため、「告示が出たら標準賃率を見直す」というトリガーを先に決めておくと慌てずに済みます。
電力料金(Ft)
タイの電気料金は、基本料金に燃料費調整額(Ft)が加わる仕組みで、エネルギー規制委員会(ERC)が4か月ごとにFtを決めます。The Bangkok Insight によると、2026年1〜4月のFtは 9.72 サタン/kWh、平均電気料金は 3.88 バーツ/kWh(VAT抜き)でした。2026年5〜8月はFt 16.23 サタン/kWh、平均 3.95 バーツ/kWh で、Naewna の公聴会報道によれば最安案は電力会社の超過利益の回収分を充てた案でした。The Nation の報道では、2026年9〜12月はFtを 16.23 サタン/kWh に据え置いたうえで、街路灯費用(約6サタン/kWh)を基本料金から外したことで、基本料金が 3.78 から 3.72 バーツ/kWh、平均料金が 3.95 から 3.89 バーツ/kWh になりました。
ここで注意したいのは、これらが全国平均の料金だという点です。工場が実際に払う単価は、契約している料金区分(TOU など)によって異なります。標準の変動費率に電力を入れる場合は、自社の請求書から実際の単価を取り、Ftの改定は「変動の方向と大きさを知るきっかけ」として使うのが安全です。
為替
タイ中央銀行(BOT)の表によると、2026年10月9日のUSD参照レートは 33.5580 バーツ/USD、商業銀行平均の円の仲値(Mid)は 100円あたり 21.2958 バーツでした。Trading Economics は、USD/THB が過去12か月で 2.55% 低下したと伝えています(2026年10月9日時点)。また、ERCの2026年9〜12月の公聴会資料は、2026年5月の為替前提を 32.51 バーツ/USD としています。為替が動けば、輸入材の標準単価と、外貨建ての設備や部品の原価がまとめてずれます。
改定の頻度とトリガー
AccountingTools は、多くの企業が年1回のペースで標準を更新しているとしたうえで、代替案として、コストの変動が閾値を超えたときだけ見直す方式(例として「5%のコスト上昇」)、原価の80%を占める20%の品目だけ頻度を上げる方式、品目の差異が5%以上で数か月続いたときに見直す方式を挙げ、一律に頻度を上げるより選択的・トリガー型の見直しが効率的だとしています。米国の会計事務所 Sensiba の2022年の記事は、インフレと供給網の混乱の中で、見直し頻度を半期・四半期・月次に上げること、上位20%の品目の重点見直し、閾値(例として25%の変動)によるトリガー、一時的な変動と恒久的な変動を分ける「ウォッチリスト」を提案しています。同記事は、インフレ下で標準の改定が遅れると、ほとんど利益の出ない受注を取って納めてしまうことになりかねない、とも指摘しています。
5%や25%という数字は、それぞれの出典が示した例で、業界で決まった基準値ではありません。自社の閾値は、原価構成と差異の許容幅から決めます。タイの工場で設計しやすいトリガーの例を挙げます。
- 定期改定: 年1回(予算編成と同時)
- 最低賃金: 賃金委員会の告示が出て施行日が決まったとき
- 電力: ERCがFtを改定したとき、または自社の電力単価が一定幅以上変わったとき
- 為替: 標準作成時の為替前提から一定幅以上動いた状態が続いたとき
- 主要材料: 原価の大きい上位品目で、価格差異が一定幅を超えて数か月続いたとき
- 工程・設備: 設備更新や工程変更で標準作業時間・機械時間が変わったとき
電力の改定インパクトを、仮の数字で見てみます。2026年5〜8月の平均料金 3.95 バーツ/kWh で標準を作り、9〜12月に 3.89 バーツ/kWh になった場合、月の使用量を10万kWhと仮定すると、(3.89 − 3.95)× 100,000 = −6,000 バーツ/月(有利)です。ただしこれは全国平均料金を使った計算で、工場の料金区分(TOU等)での実際の単価とは異なります。標準を据え置けば、この 6,000 バーツは毎月、変動費予算差異の有利側に出続けます。差異が出ること自体は問題ではありませんが、原因が「料金改定」だと分かる形で記録されていなければ、現場が節電したように見えてしまいます。
会計基準との関係:IAS 2・TAS 2 と差異の処理
標準原価で在庫と売上原価を評価する以上、会計基準との関係は避けて通れません。
IAS 2 第21項と第13項
IAS 2「棚卸資産」第21項は、標準原価法や売価還元法などの原価測定の技法は、その結果が原価に近似する場合には便宜的に用いることができるとしています。そのうえで、標準原価は材料・消耗品、労務、能率、生産設備の利用度について通常の水準を考慮したもので、定期的に見直し、必要に応じて現在の状況に照らして改訂するとしています。KPMG の IFRS Institute も、IAS 2 では標準原価法と売価還元法は原価に近似する場合に使用できると整理しています(2026年6月1日の記事)。
つまり、標準原価で評価してよいのは「結果が実際原価に近い」ことが前提です。標準が古くなって大きな差異が出続けている状態は、管理上の問題であると同時に、会計上の前提も崩れかけている状態だといえます。
IAS 2 第13項は、固定製造間接費の配賦は生産設備の正常生産能力に基づくとし、低操業や遊休によって製品1単位あたりの固定費配賦額を増やさないこと、配賦されなかった間接費は発生した期間の費用として認識することを定めています。また、異常な高操業の期間には、棚卸資産が原価を超えて評価されないよう、単位あたりの配賦額を減らすとしています。
この考え方に沿えば、低操業で生じた大きな不利操業度差異を棚卸資産に按分して在庫に残すことは、IAS 2 の考え方と整合しません。前章の試算の操業度差異 50,000 バーツのような未配賦の固定費は、期間の費用として扱う方向で検討することになります。
タイの会計基準(TFRS)
タイの財務報告基準(TFRS)は、タイ会計専門職連盟(TFAC)が IFRS の枠組みを基に作成しており、上場会社などを対象とする TFRS for PAEs と、一般の非公開企業を対象とする TFRS for NPAEs の2つの体系があります(タイの会計ソフト企業 FlowAccount の解説、2026年6月15日)。RSM Thailand によると、TFRS for NPAEs の2022年改訂版は2023年1月1日以後に開始する会計期間から適用されています。
棚卸資産の基準である TAS 2 は IAS 2 を基にしていると一般に理解されていますが、本記事では TAS 2 のタイ語の条文を確認できていないため、条文の文言は引用しません。自社がどちらの体系を適用しているか、その体系で標準原価による評価と差異の処理をどう扱うかは、担当の会計士・監査法人に確認してください。
差異の期末処理
差異を期末にどう処理するかも、システムの設定に直結します。米国の会計学習サイト AccountingCoach は、重要でない差異は全額を損益計算書(売上原価)に計上し、重要な差異は棚卸資産と売上原価に按分するという考え方を示しています。
日本の原価計算基準 四七は、実際原価計算制度では原価差異を原則として当年度の売上原価に賦課し、材料受入価格差異は払出高と期末在高に配賦するとしています。標準原価計算制度では、数量差異、作業時間差異、能率差異などであって異常な状態に基づくと認められるものは非原価項目として処理し、それ以外は実際原価計算制度の処理に準じるとしています。
日本本社の連結方針、タイの法定会計、税務の三つが関わるため、差異の処理はシステム側で決められることではありません。システム導入では、「差異の種類ごとに、売上原価に入れるか、在庫に按分するか、非原価項目にするか」を選べる設計になっているかを確認し、どれを選ぶかは会計士・監査法人と決めます。
システム化のポイント:実績収集・マスタ・指図単位
ここまでの式を見れば分かるとおり、差異を分解するには「実際の量」が必要です。実際消費量、実際作業時間、実際の機械時間を、製品または製造指図の単位で集められなければ、価格差異と数量差異、賃率差異と作業時間差異は分けられません。標準原価計算システムの成否は、計算エンジンよりも実績収集で決まります。
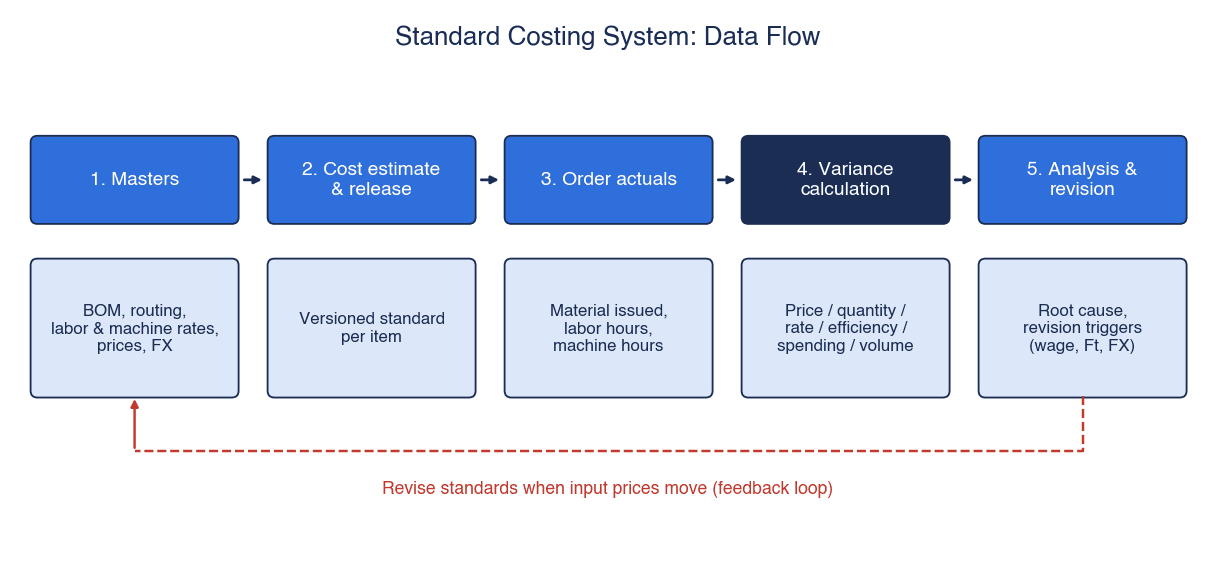
データの流れを5段階で整理します。
- マスタ: BOM、工程マスタ、賃率、配賦率、為替前提などの標準の材料
- 原価見積とリリース: マスタから標準原価を積み上げ、承認して有効にする
- 製造指図の実績: 材料の払出、作業時間、機械時間、完成数、不良数を指図単位で記録する
- 差異計算: 標準と実績を突き合わせ、種類別に差異を計算する
- 分析と標準の改定: 差異の原因を調べ、必要なら標準を改定して2に戻る
日次の実績収集と月末原価からの脱却については、製造原価管理システムで月末原価を日次判断へ変える記事で90日PoCの進め方を扱っています。また、製造原価管理システムの選び方の記事でも、実績収集が無ければ原価は出ないという点を詳しく書いています。
システム化で押さえておきたい点は次のとおりです。
指図単位で実績を閉じる。 差異は、製造指図が完了した時点で確定させるのが基本です。指図が開いたまま月をまたぐと、仕掛品の評価と差異の期間帰属が絡み合います。月末の仕掛品の扱いは、仕掛品管理の記事でKPIと合わせて解説しています。
個別受注の工場は製番と組み合わせる。 受注ごとに仕様が違う工場では、品目別の標準だけでは差異の意味が薄くなります。製番(受注番号)単位で実績と見積を比べる仕組みとの組み合わせ方は、製番管理システムの記事を参照してください。
ERPと生産管理の境界を決める。 標準原価の計算と仕訳はERP、実績収集は生産管理システムやMES、という分担はよくある形です。その場合、指図番号、品目コード、数量、時間の受け渡しの仕様(データ契約)と、訂正・取消のときの扱いを決めておかないと、差異が両システムの間で消えたり二重に出たりします。連携の設計はERPと生産管理の連携ガイドにまとめています。
標準の版を残す。 標準を改定したとき、古い標準を上書きしてしまうと、過去の差異を再計算できません。どの期間にどの版の標準が有効だったかを残せることは、監査対応の面でも重要です。
ERP/生産管理パッケージの標準原価機能【ベンダー資料】
ここでは、主要なERPの標準原価機能を、各社の公式ドキュメントや学習教材の記載に基づいて整理します。以下はベンダーの資料の記載をまとめたもので、推奨や順位づけではありません。また、価格は扱いません。実際の機能範囲は、エディション、ライセンス、バージョン、導入パートナーの設定によって異なるため、必ずデモと検証環境で確認してください。
| 製品 | 標準の持ち方 | 版管理・リリース | 差異の扱い | 資料の種類 |
|---|---|---|---|---|
| SAP S/4HANA | 品目ごとに価格管理を標準価格(S)か移動平均価格(V)から選択。Material Ledger は必須 | 原価見積を「マーク」して将来標準価格を設定し、「リリース」で現行標準価格にする。マークは期間内に複数回可、リリースは1回。在庫があれば再評価 | 任意の実際原価計算を使う場合、標準と実際の差異を Material Ledger に記録し、期末に期間単価を算出。期間単価を次期の標準価格としてマーク、リリースできる | SAP Learning の講座、SAP PRESS Blog(記事に日付記載なし) |
| Oracle Fusion Cloud Cost Management | 原価シナリオで製造品の積上げ原価を見積る。購入品は「Update Standard Costs」で公開 | 増分ロールアップで期中修正やローリング予測を反映可能。有効日は過去、現在、将来を指定可能 | 25Bの新機能「Standard Purchase Cost Variance Summary」で、原価組織、原価帳簿、差異タイプ別に既定で直近30日の差異を表示し、品目から取引までドリルダウン | 製品ドキュメント(26A)、新機能資料(25B) |
| Microsoft Dynamics 365 Supply Chain Management | 原価バージョンで標準原価を管理。更新方式は one-version と two-version の2種類 | 更新は Pending で登録し、有効化で Active。two-version では更新用の原価バージョンを分け、ブロッキングポリシーで元バージョンの更新を防止 | 新しい標準価格の有効化により、手持在庫は通常、標準原価の再評価取引で再評価される | Microsoft Learn(2026年9月1日更新) |
| Odoo 18 | 原価法を Standard Price、AVCO、FIFO から選択。Standard Price が既定で、製品フォームに手入力した原価で評価 | 本記事で参照した資料の範囲では、版管理の記載は確認していない | 自動評価(Automated)で評価仕訳を自動生成。原価法の変更前に会計士へ相談するよう注意書きあり | 公式ドキュメント(18.0) |
比較するときは、機能の有無だけでなく、次の3つの観点で自社の運用に合うかを見ます。
- 標準の版管理: 将来の標準を事前に登録し、有効日で切り替えられるか。過去の版を残して再計算できるか。
- 原価見積とリリース: 標準の積上げ、承認、有効化の手順が分かれているか。リリース時の在庫再評価の仕訳がどう出るか。
- 差異の勘定と分解レベル: 本記事で整理した8種類の差異のうち、どれを標準機能で別々に出せるか。品目、指図、部門、差異タイプでドリルダウンできるか。
特に3つ目は、製品の資料だけでは判断しにくい部分です。デモでは、自社の品目と仮の数字を渡し、差異の種類別の金額を画面と帳票で見せてもらうのが確実です。
Excel運用の限界とシステム化の判断基準
Excelで標準原価を作り、ERPから実績を抜き出して差異を計算する運用は、多くの工場で現実に回っています。品目数が少なく、差異の分解が材料と労務の総額で足りる段階では、Excelのほうが柔軟で安上がりなことも多いです。
一方で、次のような症状が出てきたら、Excel運用は限界に近づいています。
- 標準の改定作業に数週間かかり、年1回より頻度を上げられない
- どの版の標準で計算した差異なのか、後から追えない
- 実績の抜き出しと突合せに月末の数日を使い、分析する時間が残らない
- 差異の大部分が「その他」や「調整」に入り、説明できない
- 担当者が替わると、計算ロジックが誰にも分からなくなる
- 本社から品目別、指図別の差異を求められても出せない
システム化を判断する基準として、次の問いに答えてみてください。
| 問い | 「はい」が多いほどシステム化の効果が出やすい |
|---|---|
| 実績(材料払出、作業時間、機械時間)を指図単位ですでに記録しているか | 記録があれば、システムは計算と集計に集中できる |
| 標準を年2回以上改定する必要があるか | 版管理と一括再計算の効果が大きい |
| 品目数が多く、Excelのシート管理が破綻しかけているか | マスタからの積上げが効く |
| 差異を品目別、指図別、部門別に見たいか | ドリルダウン機能が必要になる |
| 監査で標準と差異の根拠を求められているか | 版と計算履歴の保存が必要になる |
逆に、実績を指図単位で記録していない状態でシステムを入れても、差異の分解はできません。その場合は、標準原価のシステム化より先に、実績収集の仕組みを整えるほうが順序として正しいといえます。
RFPに書く12項目
標準原価計算システムのRFP(提案依頼書)では、機能の一覧よりも「どの差異を、どの単位で、いつ見たいか」を具体的に書くことが重要です。次の12項目を最低限の骨格として使えます。
| No. | 項目 | 書く内容の例 |
|---|---|---|
| 1 | 差異の種類と式 | 本記事の8種類の差異、それぞれの式と符号(正=不利) |
| 2 | 差異の集計単位 | 品目、製造指図、工程、部門、作業種類のどこまで分けるか |
| 3 | 差異の確定タイミング | 指図完了時、月次締め時、日次の暫定値の要否 |
| 4 | 材料価格差異の把握時点 | 受入時か消費時か |
| 5 | 標準の構成要素 | 材料、労務、変動間接費、固定間接費の内訳と、電力を独立させるか |
| 6 | 標準の版管理 | 将来標準の事前登録、有効日での切替、過去版の保存と再計算 |
| 7 | 標準の改定手順 | 積上げ、承認、リリースの権限分離と、リリース時の在庫再評価 |
| 8 | 前提値の管理 | 賃率、配賦率、為替前提、電力単価をマスタとして持ち、変更履歴を残す |
| 9 | 実績収集の方法 | 材料払出、作業時間、機械時間、完成数、不良数の入力手段と粒度 |
| 10 | 他システムとの連携 | ERP、生産管理、勤怠との連携項目、訂正と取消の扱い |
| 11 | 差異の会計処理 | 差異の種類ごとの勘定、売上原価と棚卸資産への按分の選択肢 |
| 12 | 帳票と分析 | 差異の種類別レポート、ドリルダウン、言語(日本語、英語、タイ語) |
RFPでは、自社の品目から代表的なものを数点選び、仮の標準と実績を添えて「この数字で差異がいくらになるかを提案時に示してほしい」と書いておくと、各社の提案を同じ土俵で比べられます。
受入試験で差異の再計算を検算する項目
システムを受け入れる段階(FAT/SAT、UAT)では、画面が動くかどうかより、差異の数字が手計算と一致するかを確かめることが最も重要です。本記事の試算のように、答えが分かっている仮のデータを用意し、システムの計算結果と照合します。
| No. | 試験項目 | 確認する内容 |
|---|---|---|
| 1 | 材料の価格差異と数量差異 | 試算の値(4,200 と 5,000)と一致し、合計が 9,200 になるか |
| 2 | 労務の賃率差異と作業時間差異 | 試算の値(1,640 と 1,000)と一致し、合計が 2,640 になるか |
| 3 | 製造間接費の4差異 | 20,000、50,000、8,000、12,000 と一致し、合計が 90,000 になるか |
| 4 | 総差異の整合 | 差異の合計が、実際原価と標準原価の差(101,840)と一致するか |
| 5 | 符号 | 不利差異が正、有利差異が負で、帳票でも同じ向きに表示されるか |
| 6 | 生産量が変わった場合 | 実際生産量に対する標準量で比べているか(予定生産量で比べていないか) |
| 7 | 標準の改定 | 期中に新しい版をリリースしたとき、有効日の前後で正しい標準が使われるか |
| 8 | 在庫の再評価 | リリース時の在庫再評価の金額と仕訳が、手計算と一致するか |
| 9 | 訂正と取消 | 実績を訂正、取消したとき、差異が正しく再計算され、二重にならないか |
| 10 | 月またぎの指図 | 月末に未完了の指図の差異の扱いが、決めたルールどおりか |
| 11 | 期末処理 | 差異の種類ごとの勘定振替、按分の結果が、会計士と決めたルールどおりか |
| 12 | 過去版での再計算 | 過去の版の標準で、過去期間の差異を再計算できるか |
試験データは、有利差異と不利差異が混ざるケースや、ゼロになるケースも用意します。すべて不利差異のデータだけで試すと、符号の向きを逆に実装していても気付けないことがあります。
モデル試算(仮の数字)
ここまでの数字を一つにまとめます。これはこの記事の説明のために置いた仮の数字で、実際の工場の値ではありません。
| 区分 | 標準原価(バーツ) | 実際原価(バーツ) | 差異(バーツ、正=不利) |
|---|---|---|---|
| 直接材料費 | 100,000 | 109,200 | 9,200 |
| 直接労務費 | 40,000 | 42,640 | 2,640 |
| 製造間接費 | 720,000 | 810,000 | 90,000 |
| 合計 | 860,000 | 961,840 | 101,840 |
差異の内訳は次のとおりです。
| 差異 | 計算 | 金額(バーツ) |
|---|---|---|
| 材料価格差異 | (104 − 100)× 1,050 | 4,200 |
| 材料数量差異 | (1,050 − 1,000)× 100 | 5,000 |
| 賃率差異 | (52 − 50)× 820 | 1,640 |
| 作業時間差異 | (820 − 800)× 50 | 1,000 |
| 固定費予算差異 | 520,000 − 500,000 | 20,000 |
| 操業度差異 | (10,000 − 9,000)× 50 | 50,000 |
| 変動費予算差異 | 290,000 − 30 × 9,400 | 8,000 |
| 能率差異 | (9,400 − 9,000)× 30 | 12,000 |
| 合計 | 9,200 + 2,640 + 90,000 | 101,840 |
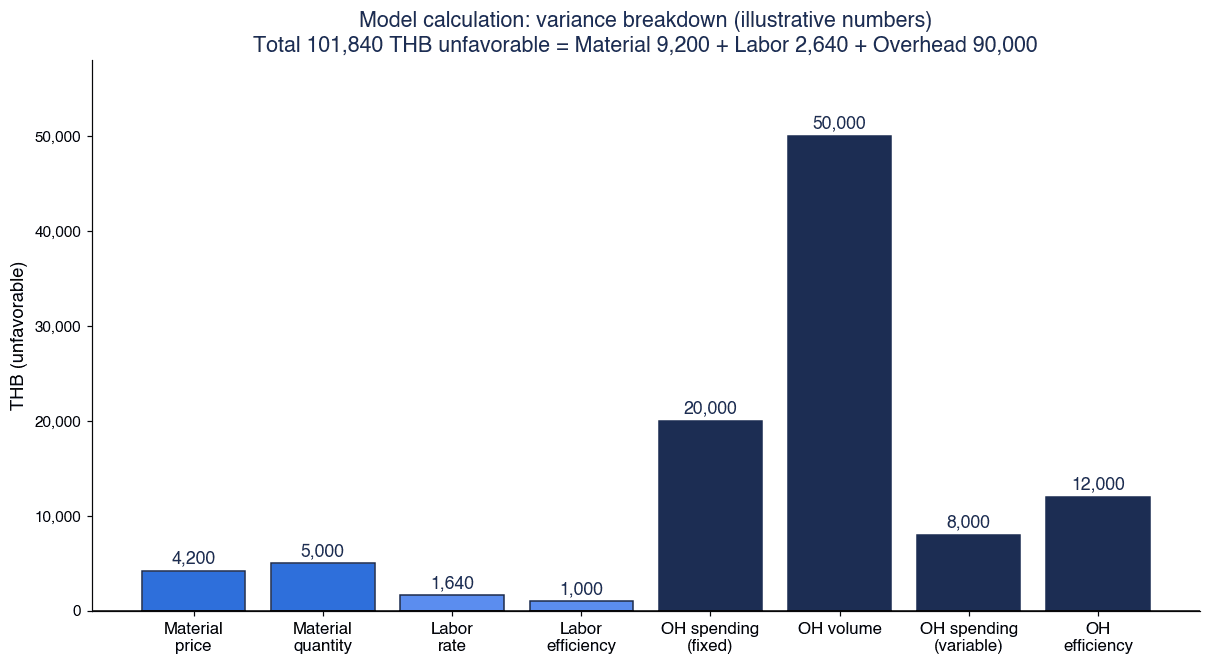
全差異の合計は 101,840 バーツ(不利)です。この試算の読み方を整理します。
最大の差異は操業度差異 50,000 バーツです。 全差異のおよそ半分を占めます。これは現場の効率ではなく、実際の生産量(実際生産量に対する標準時間 9,000 時間)が正常操業度(10,000 時間)を下回ったことによるものです。受注や生産計画の問題であり、製造現場に改善を求めても減りません。
現場の効率に関係する差異は、数量差異 5,000、作業時間差異 1,000、能率差異 12,000 です。 合計すると 18,000 バーツで、総差異 101,840 バーツの2割に届きません。
単価・支出に関係する差異は、材料価格差異 4,200、賃率差異 1,640、変動費予算差異 8,000、固定費予算差異 20,000 です。 合計すると 33,840 バーツです。材料単価の上昇、賃率の上昇、間接費の支出の増加がそれぞれ原因の候補になり、購買・人事・各部門に説明を求めることになります。
3つのグループの合計は 50,000 + 18,000 + 33,840 = 101,840 バーツで、全差異の合計と一致します。
もし差異を分解せず、「製造原価が標準より 101,840 バーツ高かった」とだけ報告すれば、多くの人は「現場が悪い」と読むでしょう。分解すれば、その半分は受注量の問題で、現場の効率に関係する部分は2割弱にとどまることが分かります。差異を説明できる形で集めるとは、このように「誰に何を聞けばよいか」が分かる形にすることです。
なお、この試算には回収年数や削減額は入れていません。差異が見えるようになることと、それによって原価が下がることは別の話で、効果額を見積もる場合は、どの差異にどの施策を当てるかを個別に検討する必要があります。
差異の分析結果を、翌月以降の生産計画や販売計画に反映する場では、操業度差異の見通しが重要な論点になります。月次の需給会議に原価の視点を持ち込む方法は、S&OP導入の記事で扱っています。
よくある質問
標準原価計算とは何ですか?
製品1単位を作るのに本来かかるはずの原価(標準原価)を事前に決め、実際にかかった原価との差(原価差異)を種類別に把握・分析する仕組みです。AccountingTools は、会計記録上、実際原価の代わりに予定した原価を用いる実務と定義しています。原価管理、予算編成、棚卸資産と売上原価の評価の3つの目的で使われます。
原価差異分析では何が分かる?
総差異を、材料の価格差異と数量差異、労務の賃率差異と作業時間差異、製造間接費の予算差異・能率差異・操業度差異に分けることで、差異の原因が「単価」「量・時間」「操業度」のどこにあるかが分かります。それによって、購買、製造、人事、営業・生産計画のどこに説明を求めるべきかが見えてきます。
価格差異と数量差異の違いは?
価格差異は「いくらで買ったか(消費したか)」の差で、(実際単価 − 標準単価)× 実際消費量で計算します。数量差異は「どれだけ使ったか」の差で、(実際消費量 − 実際生産量に対する標準消費量)× 標準単価で計算します。本記事の仮の試算では、価格差異 4,200 バーツ、数量差異 5,000 バーツ、合計 9,200 バーツ(いずれも不利)でした。
操業度差異はなぜ大きく出る?
固定費を正常操業度で配賦する場合、実際の生産量が正常操業度を下回ると、配賦しきれなかった固定費がすべて操業度差異として出るためです。固定費は短期的に生産量に応じて減らせないので、受注が減った月には操業度差異が大きくなります。本記事の仮の試算では、正常操業度 10,000 時間に対して実際生産量に対する標準時間が 9,000 時間で、操業度差異は 50,000 バーツでした。
標準原価はどのくらいの頻度で見直す?
AccountingTools によると、多くの企業は年1回のペースで標準を更新しています。そのうえで、コスト変動が閾値を超えたときや、差異が一定幅以上で数か月続いたときに見直すトリガー型の方法も紹介されています。タイの工場では、最低賃金の告示、ERCによるFtの改定、為替の大きな変動を、定期改定とは別のトリガーとして決めておくと運用しやすくなります。
タイの会計基準で標準原価は使える?
タイの財務報告基準(TFRS)は IFRS の枠組みを基に作られています。IAS 2 第21項は、結果が実際原価に近似する場合に標準原価法を便宜的に用いることを認め、定期的な見直しを求めています。ただし本記事では TAS 2 のタイ語の条文は確認できていません。自社が適用している体系(TFRS for PAEs か TFRS for NPAEs か)での扱いと、差異の処理方法は、担当の会計士・監査法人に確認してください。
標準原価計算システムの費用は?
費用は、対象範囲(材料・労務だけか、製造間接費の差異分解まで含むか)、既存ERPの有無と機能、実績収集の仕組みがすでにあるかどうかで大きく変わるため、一般的な金額は示せません。RFPで差異の種類、集計単位、連携範囲を固定したうえで、複数社から見積を取って比べるのが確実です。
まとめ
- 標準原価計算は、「標準を作る」ことより、「差異を説明できる形で集める」設計で決まる
- 差異は、材料(価格・数量)、労務(賃率・作業時間)、製造間接費(予算・能率・操業度)に分け、式と符号(正=不利など)を社内で一つに決める
- 比べる相手は常に「実際生産量に対する標準」。予定生産量の標準と比べない
- 差異を分解するには、実際の消費量、作業時間、機械時間を指図単位で集める必要があり、システム導入の成否は実績収集で決まる
- 標準は、最低賃金(2025年7月1日以降、日額 337〜400 バーツ)、電力料金(2026年9〜12月の平均料金 3.89 バーツ/kWh、全国平均、VAT抜き。Ft は 16.23 サタン/kWh)、為替(2026年10月9日のBOT参照レート 33.5580 バーツ/USD)といった動く前提値の上にある。改定の頻度とトリガーを先に決める
- IAS 2 は、結果が実際原価に近似する場合に標準原価法を認め、定期的な見直しを求めている。低操業による未配賦の固定費は期間の費用とする考え方で、差異の処理は会計士・監査法人と決める
- ERPは「標準の版管理」「原価見積とリリース」「差異の勘定と分解レベル」の3つの観点で比べる
- RFPには「どの差異を、どの単位で、いつ見たいか」を書き、受入試験では答えの分かった仮のデータで差異の再計算を検算する
- 仮の試算では、全差異 101,840 バーツのうち約半分の 50,000 バーツが操業度差異で、現場の効率の問題ではなかった。分解しなければ「現場が悪い」と誤読する
TOMAS TECH では、タイの日系製造業向けに、生産管理・原価管理のシステム導入を支援しています。システムの選定が決まっていない段階でも、標準原価の作り直し、差異の分解レベルの整理、実績収集の設計、RFPの作成といった段階からご相談いただけます。お気軽にお問い合わせページからご連絡ください。
参考情報
- 原価計算基準(Wikibooks 転載): https://ja.wikibooks.org/wiki/原価計算基準
- 原価計算基準 四二 標準原価の改訂(Wikibooks 転載): https://ja.wikibooks.org/wiki/標準原価の改訂
- 原価計算基準 四六 標準原価計算制度における原価差異(Wikibooks 転載): https://ja.wikibooks.org/wiki/標準原価計算制度における原価差異
- 原価計算基準 四七 原価差異の会計処理(Wikibooks 転載): https://ja.wikibooks.org/wiki/原価差異の会計処理
- AccountingTools, Standard costing(2026-01-09): https://www.accountingtools.com/articles/standard-costing
- AccountingTools, Purchase price variance: https://www.accountingtools.com/articles/purchase-price-variance
- AccountingTools, Labor rate variance(2026-07-14): https://www.accountingtools.com/articles/labor-rate-variance
- AccountingTools, Overhead variances(2026-07-26): https://accountingtools.com/articles/overhead-variances
- AccountingTools, Fixed overhead volume variance(2026-01-15): https://www.accountingtools.com/articles/what-is-the-fixed-overhead-volume-variance.html
- AccountingTools, When should I update standard costs?(2026-08-31): https://accountingtools.com/articles/when-should-i-update-standard-costs.html
- OpenStax, Principles of Accounting Volume 2, 8.2 Compute and Evaluate Materials Variances: https://openstax.org/books/principles-managerial-accounting/pages/8-2-compute-and-evaluate-materials-variances
- Sensiba, Standard costing through supply chain disruption(2022-10-26): https://sensiba.com/resources/insights/standard-costing-through-supply-chain-disruption/
- AccountingCoach, Standard costing explanation: https://www.accountingcoach.com/standard-costing/explanation
- IAS 2 Inventories(IFRS Foundation 版PDFの写し): https://ktkt.uel.edu.vn/Resources/Docs/SubDomain/ktkt/VanBan/IAS/ias2_en.pdf
- KPMG IFRS Institute, Inventory accounting: IFRS Accounting Standards vs US GAAP(2026-06-01): https://kpmg.com/us/en/articles/2026/inventory-accounting-ifrs-accounting-standards-vs-us-gaap.html
- FlowAccount, What is TFRS(2026-06-15): https://flowaccount.com/blog/what-is-tfrs/
- RSM Thailand, TFRS for NPAEs(Revised 2022): https://www.rsm.global/thailand/insights/thai-financial-reporting-standard-non-publicly-accountable-entities-revised-2022
- Tilleke & Gibbins(2024-12-27): https://www.tilleke.com/insights/thailand-increases-minimum-wage-across-all-provinces
- Forvis Mazars, Payroll Flash News July 2025(2025-07-08): https://www.forvismazars.com/th/en/insights/doing-business-in-thailand/payroll/forvis-mazars-payroll-flash-news-july-2025
- Thai PBS(2026-03-17): https://www.thaipbs.or.th/news/content/503458
- タイ労働省 賃金委員会 第6/2569回(2026-06-30): https://www.mol.go.th/news/%E0%B8%9B%E0%B8%A5%E0%B8%B1%E0%B8%94%E0%B9%81%E0%B8%A3%E0%B8%87%E0%B8%87%E0%B8%B2%E0%B8%99-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%8A%E0%B8%B8%E0%B8%A1%E0%B8%9A%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B8%94%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%88%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%8A%E0%B8%B8%E0%B8%94%E0%B8%97%E0%B8%B5%E0%B9%88-22-%E0%B8%97%E0%B8%9A%E0%B8%97%E0%B8%A7%E0%B8%99%E0%B8%AD%E0%B8%B1%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%88%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%82%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%B3%E0%B8%9B%E0%B8%B5-2570
- The Bangkok Insight(2025-12-01): https://www.thebangkokinsight.com/news/business/economics/1585975/
- Naewna(2026年5〜8月 Ft 公聴会): https://www.naewna.com/business/954792
- ERC Ft 公聴会資料 2026年9〜12月: https://www.erc.or.th/web-upload/200xf869baf82be74c18cc110e974eea8d5c/202607/m_publichearing/8776/601/file_download/5e0b74ed380a5f11a4b8537a757b9358.pdf
- The Nation Thailand(2026-08-12): https://www.nationthailand.com/news/40069705
- Bank of Thailand, Rates of Exchange of Commercial Banks in Bangkok Metropolis(2026-10-09): https://app.bot.or.th/BTWS_STAT/statistics/ReportPage.aspx?reportID=123&language=eng
- Trading Economics, Thai Baht: https://tradingeconomics.com/thailand/currency
- The Nation Thailand, MPI June 2026: https://www.nationthailand.com/business/40069104
- JETRO, 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025-11-26): https://www.jetro.go.jp/ext_images/_Reports/01/231fa237934b5b0c/20250026rev1.pdf
- SAP Learning, Understanding Mark and Release: https://learning.sap.com/courses/product-cost-planning-in-sap-s-4hana/understanding-mark-and-release
- SAP PRESS Blog, The Material Ledger and Actual Costing with SAP S/4HANA: https://blog.sap-press.com/the-material-ledger-and-actual-costing-with-sap-s4hana
- Oracle, Estimating Standard Costs(26A): https://docs.oracle.com/en/cloud/saas/supply-chain-and-manufacturing/26a/fapma/estimating-standard-costs.html
- Oracle, Inventory 25B What’s New(Standard Purchase Cost Variance Summary): https://docs.oracle.com/en/cloud/saas/readiness/scm/25b/inv25b/25B-inventory-wn-f37155.htm
- Microsoft Learn, Manage standard cost updates(2026-09-01更新): https://learn.microsoft.com/en-us/dynamics365/supply-chain/cost-management/manage-standard-cost-updates
- Odoo 18, Inventory valuation configuration: https://www.odoo.com/documentation/18.0/applications/inventory_and_mrp/inventory/product_management/inventory_valuation/inventory_valuation_config.html


