


製造業で返品管理システムを検討するタイの工場では、よく似た光景を見かけます。顧客からの返品の連絡は営業がメールで受け、品質保証の担当者がExcelの不良台帳に1行足し、現品は倉庫の隅の「返品置き場」に置かれる。経理は営業から言われて初めてクレジットノートを切る。アユタヤ、チョンブリー、ラヨーン、バンコク近郊の日系の自動車部品、電子部品、樹脂成形、金属加工の工場で、珍しくない光景です。
この状態でいちばん困るのは、「返品が今月何件、いくら分あって、それぞれ今どこにあり、誰の判断待ちなのか」が一目で分からないことです。返品置き場の箱を開けてみるまで、どの顧客のどの出荷分なのかが分からない。品質の調査が終わっても、再入庫するのか廃棄するのかを誰が決めるのかが曖昧で、箱がそのまま何週間も置かれる。顧客からは「クレジットノートはまだか」と催促が来る。
この記事は、そうした工場の工場長、品質保証課長、営業管理、倉庫、経理、IT担当に向けて、返品管理の仕組みを作るときに「何を記録し、どの順で、どのシステムで、どう比べ、どう進めるか」を整理した実務ガイドです。
最初に、この記事の主張をまとめておきます。
返品管理の目的は「返品を早く片付けること」ではありません。返品は、お金(クレジットノート)、モノ(在庫)、品質情報(不良の記録)が同時に動く出来事です。これを1つの番号、つまりRMA番号で最後まで追えるようにすることが目的です。
返品処理がこじれる典型は、次の3つです。
- ①RMA番号が無く、返品が元の出荷、インボイス、ロットに紐づかない
- ②隔離した返品について、処置(再入庫、手直し、廃棄、仕入先返却、顧客へ返送)を決める権限者と期限が決まっていない
- ③クレジットノートと、在庫、原価、品質記録が別々に動く
そして、顧客から工場までの輸送日数はほとんど縮まりません。縮められるのは、工場の中の日数、つまり受入と識別、調査、処置判定、クレジットノートの発行にかかる日数です。この記事では、返品を「日数」で管理する考え方を中心に進めます。
なお、この記事は特定の製品を推奨したり、ランキングを付けたりするものではありません。法務・税務・通関の助言でもありません。タイの税務と関税の話は「確認すべき論点」として紹介するもので、最新の要件は税理士・通関業者に確認してください。試算に出てくる件数、金額、時間、費用は、すべてこの記事のための仮の数字です。
なぜ製造業の返品管理を見直すのか
出荷が増えれば、返品の件数も増える
タイの製造業の直近の数字は、生産と受注が伸びていることを示しています。ロイターの報道によると、タイ工業省の製造業生産指数(MPI)は2026年8月に前年同月比+4.44%で、ロイター調査の市場予想+1.0%を上回りました。ただし工業省はこのとき、新しい電子製品を加えウエイトを変えるなど、MPIの算出方法を改定しています。2026年8月以降の数字は、旧系列と単純には比べられません。工業省は2026年のMPI成長見通しを2.75〜3.55%(従来は0.0〜0.5%)に引き上げています。
S&P GlobalのタイManufacturing PMIは、2026年9月に54.3(8月は53.8)で、2025年12月以来の高い水準でした。Trading Economicsの報道では、生産は9カ月ぶりの速さで拡大し、新規受注は6カ月で最も強かったとされています。
返品率が同じでも、出荷の量が増えれば返品の件数は増えます。月に10件の返品ならメールとExcelで回せていた工場も、件数が増え、顧客や品番が増えると、「どの返品が、どこで止まっているか」を追うのが急に難しくなります。返品管理を見直すきっかけとして、出荷の伸びは十分な理由になります。
返品の大きさを示す統計と、その範囲
返品の大きさについては、よく引用される数字がいくつかあります。ただし、どれも範囲(国、業種、年、調査主体)が限られています。
- 米国小売の返品: 全米小売業協会(NRF)とHappy Returns(UPS傘下)の調査「2025 Retail Returns Landscape」によると、米国の小売業者は、2025年の年間売上の15.8%(8,499億ドル)が返品されると推計しています。2024年は16.9%、8,900億ドルでした。これは米国の消費財小売の推計で、調査対象は過去12カ月にオンラインで購入した品を返品した消費者2,006人と、売上5億ドル超の米国大手小売の担当者358人です。
- 米国上場製造業の保証クレーム: Warranty Weekの「23rd Annual Product Warranty Report」によると、2025年の米国本社の製造業の平均保証クレーム率(保証クレーム支払額÷製品売上)は1.30%でした。米国で上場し、保証費用をSECに開示している企業のデータです。業種別では、2025年の保証引当額は自動車部品(Tier1、Tier2等)が20.9億ドル、半導体とPCBが33.7億ドルとされています。
この2つの数字は、対象も定義も違います。15.8%は米国の小売の返品額の推計で、1.30%は米国上場製造業の保証クレーム支払額の比率です。足し合わせたり、タイの製造業の返品率に当てはめたりすることはできません。保証費用は返品にかかる費用の全体でもありません。
製造業のB2B取引の返品率については、範囲(国、業種、年、母数)がはっきりした公的統計は乏しいのが実情です。 だからこそ、自社の返品の件数、金額、日数を自分で測れるようにしておくことに意味があります。他社の平均と比べるより先に、自社の返品が「先月より増えたか、どこで止まっているか」を答えられる状態を作ることが出発点です。
返品は「処置決定までの時間」で見る
返品の管理指標として、最近の論考で取り上げられているのが「処置決定までの時間(time-to-disposition)」です。物流メディアのLogistics Viewpoints(Jim Frazer氏、2026年9月16日)は、リバースロジスティクスを1件あたりのコストではなく処置決定までの時間で評価すべきだと論じ、返品された品物は資産として価値が下がっていくため、判断が遅いと在庫が「経済的に凍結」される、と指摘しています。指標としては、処置の速さ、再販による回収率、値下げの回避、使えない状態にある日数を挙げています。
この論考は主に米国の小売の文脈です。それでも、「返品は置いておくほど価値が下がる」「判断が遅いこと自体がコストになる」という考え方は、工場の返品にもそのまま当てはまります。部品であれば、置いている間に設計変更で旧版になったり、湿気や錆で再入庫できなくなったりします。この記事でも、件数や金額だけでなく、顧客の通知からクレジットノートの発行までの日数を管理の中心に置きます。
なお、返品管理の分野では2026年9月に、米国のReturnProがスペインの返品テック企業iF Returnsを買収したと報じられています(DC Velocity、2026年9月23日)。iF Returnsは欧州の200を超えるブランドに返品管理システムを提供している会社で、これは小売・ECの領域の動きです。製造業のB2B返品とは前提が異なるため、この記事では動向の紹介に留めます。
返品管理とは:返品処理の流れ6段階
返品処理の流れ
返品管理とは、顧客から戻ってくる製品について、受付から現品の受入、調査、処置の判定、お金の精算、記録と再発防止までを、1件ごとに追跡できるようにする仕組みです。返品処理の流れは、次の6段階に分けると整理しやすくなります。
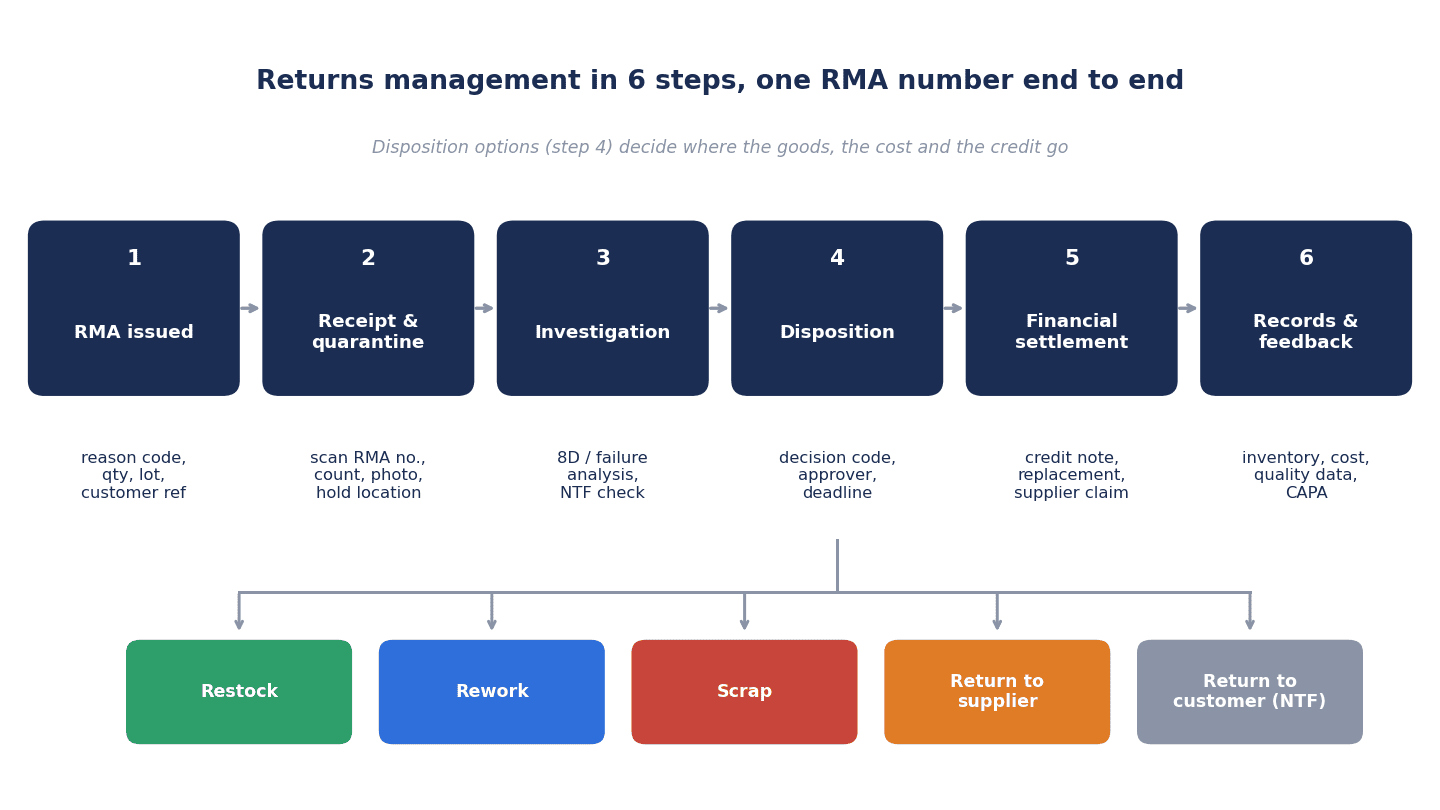
| 段階 | 主な作業 | 主な担当 | 作られる記録 |
|---|---|---|---|
| 1 RMA発行 | 顧客の返品依頼を受け、RMA番号を採番し、元の出荷・インボイス・ロットと返品理由を登録する | 営業、品質 | RMA(返品承認)、返品理由コード |
| 2 受入・隔離 | 現品をRMA番号と照合して受け入れ、隔離ロケーションに置く | 倉庫 | 受入記録、隔離在庫 |
| 3 調査 | 外観、寸法、機能を確認し、不良の有無と原因を調べる | 品質 | 調査記録、写真、8D等 |
| 4 処置判定 | 再入庫、手直し、廃棄、仕入先返却、顧客へ返送のどれにするかを決める | 品質、生産、営業(権限者) | 処置コード、判定者、判定日 |
| 5 精算 | クレジットノートの発行、代替品の出荷、仕入先への請求 | 経理、営業、購買 | クレジットノート、代替品の出荷、仕入先への請求書 |
| 6 記録とフィードバック | 在庫、原価、品質記録への反映と、再発防止を出荷判定に戻す | 品質、生産、経理 | 在庫・原価の仕訳、品質記録、是正処置 |
ここで大事なのは、6つの段階がすべて同じRMA番号でつながっていることです。RMA番号が無いと、段階ごとに別々の番号(営業のメールの件名、品質の不良台帳の行番号、倉庫の受入番号、経理のクレジットノート番号)で管理され、最後に「このクレジットノートはどの返品のものか」を人が突き合わせることになります。
返品の種類
工場に戻ってくる返品にはいくつかの種類があり、それぞれ処置とお金の動きが違います。
| 種類 | 内容 | よくある処置 | お金の動き |
|---|---|---|---|
| 不良返品 | 顧客の受入検査や工程で見つかった不良 | 調査のうえ手直し、廃棄、仕入先返却 | クレジットノートまたは代替品 |
| 誤納返品 | 品番違い、数量違い、納入先違い | 良品なら再入庫 | クレジットノート、正しい品の再出荷 |
| 過剰納入返品 | 発注数量を超えて納入した分 | 再入庫 | クレジットノート |
| 保証返品 | 市場や最終製品で不具合が出た品の返却 | 調査(不具合解析)のうえ処置 | 契約による(保証費用の精算など) |
| NTF(異常なし) | 調査しても不具合が再現しない返品 | 顧客へ返送、または合意に基づく処置 | 契約と合意による |
不良返品と保証返品は、品質の記録としても重要です。一方、誤納返品と過剰納入返品は、出荷の手順や受注の管理の問題であることが多く、再発防止の行き先が違います。返品理由コードで種類を区別しておくと、後で「どの部署の仕組みを直すべきか」が見えるようになります。
他の業務との境目
返品管理は、品質と物流の他の業務と隣り合っています。この記事の範囲をはっきりさせておきます。
- 顧客からクレームを受けて24時間以内に動くための記録の作り方は、クレーム対応の迅速化の記事で扱っています。この記事は、その後の「現品が戻ってきてから、お金と在庫が締まるまで」を扱います
- 処置のうち「手直し」の中身(隔離から再検査まで)は、リワーク管理システムの記事に譲ります。この記事は処置の振り分けまでを扱います
- 不良の原因をどう特定するかは、不良原因の特定システムの記事で扱っています。この記事では、8Dや不良解析を返品処理の「工程」として扱います
返品処理がこじれる3つの理由
理由①:RMA番号が無く、元の出荷に紐づかない
顧客から「先週納入した部品に不良があったので返す」とメールが来たとします。RMA番号を発行しないまま現品が届くと、倉庫では「どの出荷分か」を箱のラベルや同封の書類から推測することになります。同じ品番を毎週出荷していれば、どのロットのものかを特定するのに時間がかかります。
元の出荷とインボイスに紐づかないと、次の問題が連鎖します。
- クレジットノートに書くべき元のインボイス番号と金額が決まらない
- 返品数量が、元の出荷数量を超えていないかを確かめられない
- ロットが分からないため、同じロットの他の出荷分に同じ不良が無いかを追えない
- 原価をいくらで戻すべきか(出荷時の原価か、現在の標準原価か)が決まらない
ロットの特定ができるかどうかは、出荷の時点でロットを記録しているかどうかに左右されます。ロット管理の基礎はロット管理システムの選び方の記事で整理しています。
理由②:処置の権限者と期限が決まっていない
品質の調査が終わっても、「この返品を再入庫してよいか」「廃棄するか」「仕入先に返すか」を誰が決めるのかが決まっていないと、返品は返品置き場に残り続けます。品質は「判定は営業と相談して」と言い、営業は「品質が決めること」と言い、倉庫は「どちらからも指示が来ない」と言う。こうして数週間が過ぎるうちに、再入庫できたはずの品物が劣化したり、設計変更で使えなくなったりします。
処置には、在庫、原価、顧客との関係、仕入先への請求が絡みます。だからこそ、処置ごとに「誰が決めるか」と「何日以内に決めるか」を先に決めておく必要があります。
理由③:お金とモノと品質記録が別々に動く
返品1件で、次の4つの記録が動きます。
- 経理: クレジットノート(売上とVATの減額)
- 倉庫: 在庫(隔離在庫から利用可能在庫、廃棄、仕入先返却へ)
- 原価: 返品分の原価の戻し、廃棄損、手直しの費用
- 品質: 不良の記録、調査結果、是正処置
これらが別々のシステムやExcelで、別々のタイミングで動くと、月末に「クレジットノートは出したのに在庫が戻っていない」「廃棄したのに廃棄損が計上されていない」「品質の台帳では解決済みなのに、倉庫にはまだ現品がある」といったずれが生まれます。返品管理システムに求められるのは、RMA番号を軸にして、この4つを同じ出来事として締めることです。
RMA番号の設計:元の出荷・インボイス・ロットとの紐づけ
RMA番号に何を持たせるか
RMA(Return Merchandise Authorization、返品承認)番号は、返品1件を最後まで追うための番号です。RMA番号に紐づけておきたい項目は次のとおりです。
| 項目 | 内容 | 目的 |
|---|---|---|
| RMA番号 | 自動採番 | 全段階の共通キー |
| 顧客と顧客側の参照番号 | 顧客の不具合通知番号など | 顧客との照合 |
| 元の出荷・インボイス番号 | 元の販売明細 | クレジットノートの記載、数量の上限確認 |
| 品番・ロット・数量 | 返品対象 | 原価の戻し、同一ロットの追跡 |
| 返品理由コード | 不良、誤納、過剰納入、保証など | 分析と再発防止の振り分け |
| 返品期限 | RMA発行から現品到着までの期限 | 来ない返品の追跡 |
| 写真・顧客の報告書 | 添付 | 調査と仕入先への請求の証拠 |
| 状態と担当 | 現在の段階、判断待ちの担当 | 滞留の見える化 |
ERPの標準機能の例【ベンダー主張】
主なERPは、返品の受付と元の販売明細の参照を標準機能として持っています。以下はいずれも各社の公式ドキュメントに基づく【ベンダー主張】で、効果を保証するものではありません。
- Microsoft Dynamics 365 Supply Chain Management: 公式ドキュメント(Microsoft Learn「Sales returns」)によると、RMAは返品オーダー(オーダー種別「Returned order」の販売オーダー)として登録され、ヘッダーにRMA番号(RMA番号シーケンスで採番され、返品プロセス全体を通じた代替キーになる)、返品期限(作成日+有効期間)、返品理由コード(ユーザー定義で、グループ化して分析できる)を持ちます。「Find sales order」で元の請求済みの販売明細を参照すると、販売時と同じ原価で評価され、販売数量を超える返品を防げるとされています。代替品を出すための「replacement order」を関連付けることもできます
- Microsoft Dynamics 365 Business Central: 公式ドキュメントによると、販売返品オーダー(Sales Return Order)から販売クレジットメモや代替の販売オーダーなどの関連文書を発行します。「Get Posted Document Lines to Reverse」で転記済みの文書の明細をコピーすると、原価を正確に戻せる(exact cost reversing)とされ、明細ごとに返品理由コード(Return Reason Code)を選べます
- Oracle NetSuite: 公式ヘルプによると、顧客からの返品が届いたら返品承認(Return Authorization、RMA)番号と照合して処理し、受入を入力すると品目受領(item receipt)レコードが作成されます
- Odoo 18.0: 公式ドキュメントによると、標準機能では検証済みの出荷伝票の「Return」ボタンで逆の移動(Reverse Transfer)を作り、入庫として返品を受け入れます。なお、調査した公式ドキュメントの範囲では、RMA番号、処置コード、隔離検査を一体で管理する専用の返品モジュールは確認できませんでした
どの製品でも、元の販売明細を参照して返品を作る機能があるかどうかが、理由①を防ぐ最初の確認点になります。
予告なし返品の扱い
現実には、顧客がRMAを依頼せずに現品を送ってくることがあります。トラックの帰り便に返品の箱が載ってきた、という話は珍しくありません。この「予告なし返品」をどう扱うかを、先に決めておく必要があります。
Microsoft Dynamics 365 Supply Chain Managementの公式ドキュメント(「Receive unannounced sales returns」)によると、倉庫のモバイルアプリで、RMAなしで受け入れる「Blind return」と、出荷時に自動で作られる返品詳細レコード(返品ID、元のオーダー、出荷ID、返品期限)を使う「Return details」の2つの方式で予告なし返品を受け入れ、受入の完了後にRMAオーダーが自動で作られるとされています。品目ごとに返品を受けるかどうかのポリシー(常に可、不可、出荷後N日以内なら可)も設定できるとされます。この機能はSCMのバージョン10.0.39以降が要件(ラベル印刷は10.0.40以降)と記載されています【ベンダー主張】。
システムの機能があるかどうかに関係なく、運用として決めておきたいのは次の点です。
- 予告なし返品は、受け入れたその日に仮のRMA番号を付けて隔離ロケーションに置く
- 営業が顧客に連絡し、元の出荷と返品理由を確認したうえで正式なRMAにする
- 確認が取れない返品を、利用可能在庫に混ぜない
返品理由コードの決め方
返品理由コードは、細かくしすぎると現場で選べなくなり、粗すぎると分析に使えません。最初は10個前後で始めるのが現実的です。例を挙げます。
| コード | 理由 | 主な再発防止の行き先 |
|---|---|---|
| D01 | 外観不良(キズ、打痕、汚れ) | 製造工程、梱包 |
| D02 | 寸法不良 | 製造工程、検査 |
| D03 | 機能不良 | 設計、製造工程 |
| D04 | 購入部品の不良 | 仕入先、受入検査 |
| S01 | 品番違い | 出荷の手順 |
| S02 | 数量違い・過剰納入 | 出荷の手順、受注の管理 |
| S03 | 納入先違い | 出荷の手順 |
| W01 | 保証返品 | 品質、設計 |
| C01 | 顧客都合(発注取消など) | 営業、契約 |
| N01 | NTF(調査後に付け替え) | 顧客との合意 |
D04(購入部品の不良)を独立させておくと、仕入先への請求の対象を集計しやすくなります。仕入先からの入荷時の受入検査の記録は、仕入先返却の証拠にもなります。
受入と隔離:返品置き場をロケーションにする
「置き場」を「ロケーション」にする
返品置き場がシステム上のロケーションになっていないと、返品はシステムの外にある在庫になります。数量も金額も、どの段階にあるかも、現場に行かないと分かりません。
返品の受入では、次のことをシステム上で行えるようにします。
- 現品のラベルや同封書類からRMA番号を照合し、受け入れる
- 受け入れた返品を「隔離ロケーション」に置き、在庫の状態を「保留(引当不可)」にする
- 返品ラベルを貼る(RMA番号、品番、ロット、数量、受入日)
- 受入時の写真を残す
隔離ロケーションは、物理的にも区切られた場所にします。良品の棚の端に置くと、ピッキングで誤って出荷されることがあります。返品の現品が良品に混ざって再出荷されるのは、もっとも避けたい事故です。
ISO 9001 8.7の考え方
不適合品の管理については、ISO 9001:2015の箇条8.7が考え方の土台になります。審査員研修機関による公開解説によると、8.7.1は不適合なアウトプットへの対応として、修正、製品の分離、封じ込め、返却または提供の停止、顧客への通知、特別採用による受入れの許可取得のいずれか1つ以上を求め、8.7.2は不適合の内容、取った処置、取得した特別採用、処置を決定した権限者を記述した文書化した情報を保持することを求めています。規格の本文は有料のため、ここでは公開解説の範囲で紹介しています。
この考え方は、返品管理システムの機能とそのまま対応づけられます。隔離ロケーションと保留在庫は「分離と封じ込め」に、処置コードと判定者の記録は「取った処置」と「処置を決定した権限者」の記録にあたります。
ERPの隔離機能の例【ベンダー主張】
Microsoft Dynamics 365 Supply Chain Managementの公式ドキュメントによると、現物返品は、①返品オーダーの作成、②倉庫への到着と検査(返品の隔離〈quarantine〉による追加の検査と品質管理に対応)、③処置の決定、④梱包明細(packing slip)の生成による処置の確定、⑤請求書(クレジットノート)の生成、という流れで処理されます。隔離に回した明細は、到着時には処置コードを指定できず、隔離オーダー(quarantine order)の検査結果として処置コードを入れる、とされています。なお、同ドキュメントでは返品を「Physical return(現物返品)」と「Credit only(現物なしでクレジットのみ)」の2種類に分けています。
SAPについては、S/4HANA 1610版のドキュメント(SAP Help Portal「Advanced Returns Management」)によると、Advanced Returns Managementは返品の検査で完全性や損傷を確認し、後続処理(logistical follow-up)で返品物の物理的な移動(廃棄への移動、仕入先への出荷、利用可能在庫への振替など)を指定するとされています。これは2016年版のドキュメントで、最新版の画面や機能名と一致するとは限りません。
調査:8Dと不良解析、NTFの扱い
調査は「工程」として扱う
返品の調査は、品質保証の担当者が自分の判断で進めることが多く、どこまで進んでいるかが外から見えにくい段階です。返品管理では、調査の中身(原因の特定方法)ではなく、調査を「工程」として扱い、次の点を記録できるようにします。
- 調査の開始日と担当者
- 不具合が再現したか(不良か、NTFか)
- 原因の区分(自社の工程、購入部品、輸送、顧客側の使い方、不明)
- 8Dなどの報告書の番号と、顧客への提出日
- 調査の完了日
原因の特定のやり方そのものは、前述の不良原因の特定システムの記事に譲ります。
8Dとは
8D(Eight Disciplines)は、自動車業界でよく使われる問題解決の手順です。生産管理の研究者Christoph Roser氏の解説(AllAboutLean.com)によると、Fordの『Team Oriented Problem Solving(TOPS)』マニュアルが1987年に初版で、1990年代に現在の8Dに発展し、緊急対応のD0が後に加わりました。手順は、D0準備と緊急対応、D1チーム編成、D2問題の記述、D3暫定の封じ込め、D4根本原因と流出点、D5恒久対策の策定、D6恒久対策の実施、D7再発防止、D8完了と貢献者の表彰、です。同記事は、出典によって言い回しの異なる版が多数あるとも注記しています。
自動車系の顧客の要求:IATF 16949とFordの例
自動車部品の工場では、IATF 16949の箇条として、10.2.3 Problem solving(問題解決)、10.2.4 Error-proofing(ポカヨケ)、10.2.5 Warranty management systems(保証管理システム)、10.2.6 Customer complaints and field failure test analysis(顧客苦情及びフィールド不具合の試験・分析)があります(箇条名は、Fordが公開しているIATF 16949の顧客固有要求事項〈CSR〉2025年1月版で確認したものです)。
顧客ごとの固有要求の例として、Fordの2025年1月版CSRは次のように定めています。以下はFord向けサプライヤーに対するFord固有の要求で、すべての自動車メーカーに共通する期限ではありません。
- 品質懸念の通知を受けたら(Fordが通知を送った時点から起算)、24時間以内に応答し、Ford工場での封じ込め、選別済み在庫の供給、D0からD3までの8Dの提出を行う
- 15暦日以内に、暫定または検証済みの根本原因と、是正・予防処置の計画を含む8D(または6 panel)を提出する
- Ford工場からの返品と保証返品の部品のすべてについて、社内での通知、分析、伝達の文書化されたシステムを持ち、分析結果を関係部署に伝えて8Dレポートに含める。返品テストの結果は、マネジメントレビューの月次の実績報告に含める
自社の主要な顧客がどのような期限と報告を求めているかは、顧客ごとのCSRや品質契約で確認してください。返品管理システムでは、顧客ごとの期限を設定し、8Dの提出期限が近い返品を一覧で出せるようにしておくと、期限の見落としを防げます。
NTF(異常なし)をどう扱うか
調査しても不具合が再現しない返品、いわゆるNTF(No Trouble Found)は、扱いが難しい返品です。自社としては「異常なし」でも、顧客は不具合を訴えています。
電子部品のサプライチェーンについては、ドイツ電気電子工業会(ZVEI)が、ドイツ自動車工業会(VDA)推奨の「Field Failure Analysis(フィールド不具合品分析)」を適用したガイドライン(2015年)を公開しています。それによると、診断の結果、部品は「I.O.(in order、異常なし)」か「N.I.O.(not in order)」に分かれ、標準のテストと負荷テストを経てもI.O.の部品が、事前に合意したしきい値(例として、一定期間内に分析した部品の一定割合がI.O.となる場合など)に達すると、NTFプロセスが起動します。NTFチームがNTFのガイドラインに沿って調査し、結果をNTFレポートに記録する、という構造です。
このガイドラインは2015年のもので、VDA側のその後の改訂は今回確認できていません。ここで参考にしたいのは「NTFを例外として個別に扱うのではなく、どこからを特別な調査の対象にするかを顧客と事前に合意しておく」という構造です。返品管理システムでは、次のことを準備しておくと扱いやすくなります。
- 調査結果に「不良」「NTF」を区別する項目を持つ
- NTFの返品を処置コード「顧客へ返送」や、合意に基づく別の処置に振り分けられるようにする
- 顧客別、品番別のNTFの件数と割合を出せるようにする
処置判定:5つの処置と権限者・期限
5つの処置
調査が終わったら、返品の処置を決めます。基本の処置は次の5つです。
| 処置 | 内容 | 主な判定者(例) | 判定の期限(例) | 在庫と原価への影響 |
|---|---|---|---|---|
| 再入庫 | 良品として利用可能在庫に戻す | 品質保証課長 | 調査完了から1営業日 | 在庫を戻す |
| 手直し | 手直しして再検査のうえ戻す | 品質保証課長と製造課長 | 調査完了から2営業日 | 手直し費用を計上 |
| 廃棄 | 廃棄する | 品質保証課長、一定金額以上は工場長 | 調査完了から2営業日 | 廃棄損を計上 |
| 仕入先返却 | 購入部品の不良を仕入先に返す | 品質保証課長と購買 | 調査完了から2営業日 | 仕入先への請求 |
| 顧客へ返送 | NTFなどで顧客に返す | 品質保証課長と営業 | 調査完了から2営業日 | 在庫に入れない |
表の判定者と期限は、考え方を示すための例です。工場の組織と金額の規模に合わせて決めてください。大事なのは、処置ごとに「誰が」「何日以内に」決めるかが書かれていること、そして判定者が不在のときの代理者が決まっていることです。
処置コードを決める
処置は「処置コード」としてシステムに登録し、在庫とお金の動きを処置コードから自動で決められるようにします。
Microsoft Dynamics 365 Supply Chain Managementの公式ドキュメントによると、処置コード(disposition code)は到着の登録時に返品明細に割り当て、①財務への影響(顧客にクレジットするか、手数料を課すか)、②返品物の処置(在庫に戻す、廃棄、顧客へ返送)、③物流(代替品を出すか)を決めるとされています。組み込みの処置アクションは、Credit only、Credit、Replace and credit、Replace and scrap、Return to customer、Scrapの6種類で、廃棄系の処置では廃棄損を総勘定元帳に計上し、Return to customerは検査後に顧客へ返送する(故意の損傷や保証が無効な場合など)とされています【ベンダー主張】。
SAPのS/4HANA 1610版のドキュメントによると、Advanced Returns Managementでは、返金額を返品理由、検査結果、事業上の判断に基づいて権限者が決め、クレジットメモを後続伝票として自動で作成でき、処理ステップごとの権限管理も持つとされています【ベンダー主張】。
Oracle NetSuiteの公式ヘルプによると、返品の受入で「Restock」をオンにすると在庫数と在庫金額が増え、オフにすると費用として償却され、販売できなかった収益は損失として計上されるとされています【ベンダー主張】。
製品によって処置コードの持ち方は違いますが、自社で決めておくべきことは同じです。自社の5つの処置と、それぞれの在庫、原価、お金の動きを表にしてから、製品の処置コードに当てはめてください。
判断待ちの日数を見える化する
処置判定を早めるために最も効くのは、「判断待ちの日数」を見えるようにすることです。返品1件ごとに、各段階に入った日と出た日を記録すれば、どこで何日止まっているかが分かります。
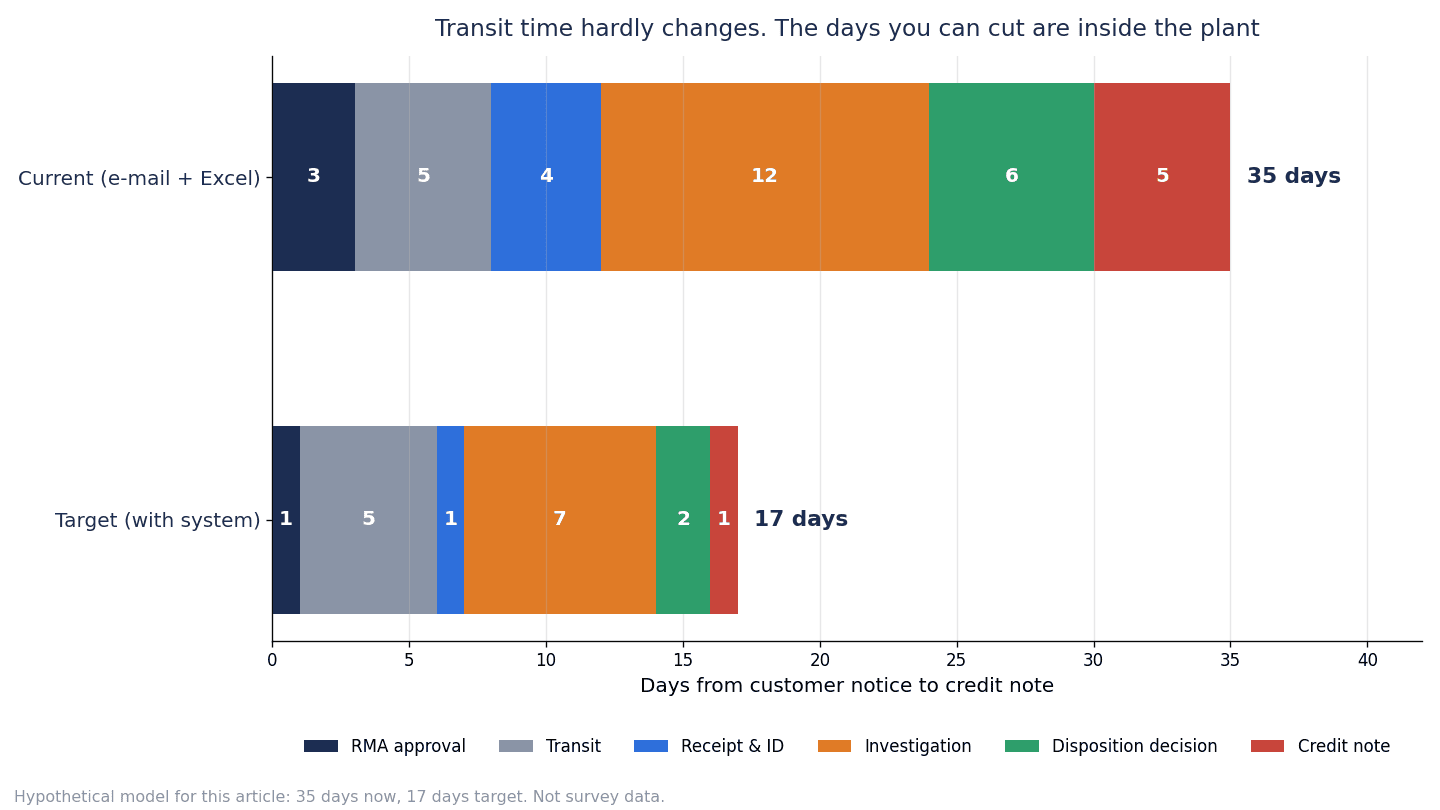
この記事のための仮の数字で、顧客の通知からクレジットノートの発行までの日数を、現状と目標で比べたのが次の図です。
| 区間 | 現状(日) | 目標(日) | 差(日) |
|---|---|---|---|
| RMA承認 | 3 | 1 | 2 |
| 輸送 | 5 | 5 | 0 |
| 受入・識別 | 4 | 1 | 3 |
| 調査 | 12 | 7 | 5 |
| 処置判定 | 6 | 2 | 4 |
| クレジットノート発行 | 5 | 1 | 4 |
| 合計 | 35 | 17 | 18 |
現状の35日は、3+5+4+12+6+5=35日です。目標の17日は、1+5+1+7+2+1=17日です。
この図で見てほしいのは、輸送の5日は現状も目標も変わらないことです。顧客の工場から自社の工場までの輸送は、返品管理の仕組みを変えてもほとんど縮まりません。縮まる18日のうち、16日は工場の中の4つの区間(受入・識別で3日、調査で5日、処置判定で4日、クレジットノート発行で4日)で、残りの2日はRMA承認です。
それぞれの区間が縮む理由は次のとおりです。
- RMA承認(3日→1日): 元の出荷とインボイスをシステムで検索できれば、営業が品質や倉庫に問い合わせる時間が減る
- 受入・識別(4日→1日): RMA番号で照合すれば、箱を開けてどの出荷分かを推測する作業が無くなる
- 調査(12日→7日): 調査の開始日と担当者が決まり、調査待ちの一覧が見えるようになる。調査そのものの時間は品物によるため、縮み幅は他の区間より小さい
- 処置判定(6日→2日): 判定者と期限が決まり、期限を過ぎた返品が一覧に出る
- クレジットノート発行(5日→1日): 処置コードが確定すると、経理に通知が行き、元のインボイス番号と金額が入った状態でクレジットノートを作れる
仮の数字ですが、構造は多くの工場で同じです。自社の返品を数件選んで、各区間の日数を実際に測ってみると、どこで止まっているかが見えてきます。
お金の締め:クレジットノート(ใบลดหนี้)のタイ要件
この章は、タイの税務に関する確認すべき論点を整理したものです。法務・税務の助言ではありません。最新の要件は税理士・通関業者に確認してください。 以下は、2026年10月10日時点でタイ歳入局の公開ページで確認できた範囲に基づいています。その後の法令や命令の改正の有無をすべて確認できているわけではありません。
クレジットノートとは
返品を受けて売上とVATを減らすときに発行する書類が、クレジットノート(タイ語でใบลดหนี้)です。日本でいう赤伝(売上の取消伝票)に近いものですが、タイでは歳入法典に基づく法定の書類で、記載事項が決められています。以下、この記事では「クレジットノート」と書きます。
発行できる条件と事由
タイ歳入局の命令 ป.80/2542(1999年1月21日付、歳入法典第86/9条の増額票と第86/10条の減額票の発行に関する実務指針)によると、クレジットノートを発行できるのは、VATを計算する登録事業者が、記載事項を備えたタックスインボイスを発行済みの販売について、その後に売上VATが全部または一部減少する事由が発生した場合です。
減少する事由のうち、返品に関係するものとして、同命令は次のようなものを挙げています。
- 合意した仕様と異なる、破損、数量不足、価格の計算ミスなどによる値引き
- 欠陥、見本との不一致、説明との不一致などによる、売却した品の返品の受入れ
- 登録事業者間の商取引上の合意による返品や交換
- 登録事業者と購入者の商取引上の合意による返品や交換(合理的な期間内に行われたものに限る)
必須の記載事項
同命令の第3項は、クレジットノートの最低限の記載事項として次のものを挙げています。
| No. | 記載事項 |
|---|---|
| 1 | 「ใบลดหนี้」の文字を目立つ位置に |
| 2 | 発行者の名称、住所、納税者番号(代理人が発行する場合は代理人のものも) |
| 3 | 購入者の名称、住所 |
| 4 | 発行年月日 |
| 5 | 元のタックスインボイスの番号(冊番号があればそれも)、元の金額、正しい金額、差額、差額に対するVAT額 |
| 6 | 発行の理由の簡潔な説明 |
同命令によると、理由の欄には、理由と誤りのあった商品やサービスの品目のみを示します。また、1枚のクレジットノートで複数の元のタックスインボイスを参照してよく、元のインボイスごとの内容は添付書類で示してもよいとされています。
さらに、歳入局の通達(VAT第201号、2013年12月26日付)によると、2015年1月1日以降に作成されたタックスインボイスを参照してクレジットノートを発行する場合は、購入者(登録事業者)の納税者番号と、発行者と受領者それぞれの事業所の区分(本店か支店か。本店は「สำนักงานใหญ่」、HO、HQ、5桁のゼロ「00000」など、支店は「สาขาที่」と支店番号、Branch No.、5桁の番号など)を記載します。
見出しの文言に注意する
帳票の見出しの文言は、見落としやすい確認点です。1999年の歳入局の回答(กค 0811/พ.10090)では、返品や価格の誤りでクレジットノートを発行する際に、見出しを「ใบลดหนี้」ではなく「ใบหักหนี้」と印刷したものは、重要な記載事項が不完全にあたり、発行者は罰則の対象になる、とされています(受け取った登録事業者は、仕入税額から減額できるとされています)。
ERPのクレジットノートの帳票は、多くの場合、英語の「Credit Note」や本社の国の様式がもとになっています。タイ用の帳票テンプレートで、見出し、元のインボイス番号、差額とVAT、理由、納税者番号、本店・支店の区分が正しく出るかを、導入時に必ず確認してください。
発行の時期
発行の時期について、1999年の命令 ป.80/2542 の文言では、クレジットノートは原則として事由が発生した課税月に発行し、やむを得ず間に合わない場合は事由が発生した月の翌課税月に発行する、とされています。発行者は発行した課税月の売上税から減額し、受領者は受領した課税月の仕入税から減額します。
ただし、これは1999年の命令の文言です。その後の改正の有無をこの記事ではすべて確認できていないため、発行の期限を断定することはできません。また、返品の場合にどの時点を「事由が発生した」と見るか(顧客の通知、現品の受入、処置の確定など)も、取引の内容によって判断が分かれうる点です。自社の運用でどの時点を基準にするかは、税理士に確認してください。
返品管理の観点で言えるのは、前の章で見たように、顧客の通知からクレジットノートの発行まで35日かかっている状態では、事由の発生とクレジットノートの発行が月をまたぐことが起こりやすい、ということです。日数を短くすることは、税務の確認を容易にすることにもつながります。
e-Tax Invoiceの対象
タイ歳入局のe-Tax Invoice & e-Receiptの概要資料(2025年11月改訂版)は、e-Tax Invoiceを、タックスインボイス(第86/4条)、簡易タックスインボイス(第86/6条)、増額票(第86/9条)、クレジットノート(第86/10条)を電子データとして作成し、電子証明書で電子署名したもの、と定義しています。作成の形式の例として、PDF、PDF/A-3、XMLを挙げています。
つまり、e-Tax Invoiceを使っている、またはこれから使う工場では、返品のクレジットノートも電子化の対象になります。返品管理システムからクレジットノートを作る場合は、e-Tax Invoiceの仕組みとどうつなぐかも確認点になります。
代替品を出荷する場合
返品の処置として、クレジットノートを出さずに代替品を出荷することもあります。この場合でも、返品の受入、代替品の出荷、元のインボイスとの関係を、同じRMA番号で記録しておくことが大事です。前述のとおり、Dynamics 365 Supply Chain ManagementやBusiness Centralの公式ドキュメントには、返品オーダーに代替品のオーダーを関連付ける機能が記載されています【ベンダー主張】。税務上の扱い(クレジットノートが必要か、新しいタックスインボイスをどう出すか)は、取引の形によって変わりうるため、税理士に確認してください。
輸出品が返ってきた場合
海外の顧客から返品が送り返されてくる場合は、関税とVATの扱いが絡みます。参考になる事例として、2002年の歳入局の回答(กค 0811/2024)があります。輸出時に税の還付を受け、輸出時に再輸入の許可証を作成していなかった輸出品が返送されてきた事例で、会社は許可証の免除を申請して輸入関税とVATの免除を受けることができ、その際は輸出時に受けた還付金を税関に返還する必要がある、とされています。
ただし、これは2002年の個別の回答で、根拠となった規程はその後改正されています(関税法は2017年に新しい法律になっています)。この記事では「返送された輸出品の再輸入で関税とVATの免除を受ける仕組みがあり、その場合は輸出時の還付が絡む」という構造の紹介に留めます。具体的な手続と要件は、通関業者に確認してください。
返品管理の観点では、輸出品の返品のRMAに、元の輸出申告の番号や還付の情報を紐づけておくと、通関業者への相談や手続の準備がしやすくなります。
在庫・原価・品質記録への反映
再入庫品を引当可能在庫に戻すタイミング
処置が「再入庫」に決まった返品は、隔離ロケーションから通常のロケーションに移し、在庫の状態を「保留」から「利用可能」に変えて、初めて受注に引き当てられるようになります。この切り替えを、品質の判定が記録された後にしかできないようにしておくことが大事です。
返品を受け入れた時点で利用可能在庫に数えてしまうと、まだ調査中の品が受注に引き当てられ、出荷されてしまうおそれがあります。引当のルールについては、在庫引当管理システムの記事で詳しく扱っています。
原価の戻し方と廃棄の処理
返品の原価をいくらで戻すかは、経理と先に決めておく必要があります。元の販売明細を参照して返品を作れば、販売時の原価で戻せる製品があります(前述のDynamics 365 Supply Chain Managementの元販売明細の参照や、Business Centralのexact cost reversing)【ベンダー主張】。
廃棄と決まった返品は、廃棄損として計上します。手直しの場合は、手直しにかかった費用をどこに計上するか(返品の費用か、製造の費用か)を決めます。これらがRMA番号に紐づいていれば、「返品1件あたり、いくらかかったか」を後で集計できるようになります。
仕入先返却とチャージバックの証拠
購入部品の不良が原因の返品は、仕入先に返却したり、費用を請求したり(チャージバック)できる場合があります。ただし、請求が認められるかどうかは、仕入先との契約や品質協定によります。請求するには、少なくとも次の証拠を揃えておく必要があります。
- 返品のRMA番号と、顧客の不具合の報告
- 不良品の購入部品のロットと、その受入記録
- 調査の記録と写真
- 不良と購入部品の因果関係を示す解析結果
Business Centralの公式ドキュメントによると、販売返品オーダーの「Create Return-Related Documents」から、仕入先への返品オーダー(仕入先の保証品の返却)や仕入先への発注、代替の販売オーダーを自動で作れるとされています。SAPのS/4HANA 1610版のドキュメントでも、Advanced Returns Managementは顧客の返品のほか、仕入先への返品も対象としています【ベンダー主張】。
再発防止を出荷判定に戻す
返品管理の最後の段階は、再発防止です。返品の原因が自社の工程にあれば、是正処置を行い、同じ不良を出荷前に止める仕組みに戻します。返品は「不良が出荷判定をすり抜けた」という結果でもあるため、出荷判定の基準や検査の項目を見直すきっかけになります。出荷前の止め方は、不良品の流出防止の記事で、出荷判定、物理的な隔離、ロットの逆引きの3層で整理しています。
返品理由コード別、顧客別、品番別の返品の件数と金額を月次で出し、品質の会議で見る習慣を作ると、返品管理が「後始末」から「改善の入口」に変わります。
返品管理システムの選び方:ERP・WMS・QMS・専用ツールの組み合わせ
4つの種類
返品管理の機能は、1つのシステムで完結するとは限りません。工場の既存のシステムに合わせて、組み合わせを考えます。
| 種類 | 返品管理で担う主な範囲 | 向いている状況 | 注意点 |
|---|---|---|---|
| ERPの標準の返品機能 | RMA、元の販売明細の参照、処置、クレジットノート、原価 | すでにERPで販売と在庫を管理している | 版や構成で使える機能が違う。タイ用の帳票は別途確認 |
| WMS(倉庫管理システム) | 返品の受入、隔離ロケーション、ラベル、ハンディでの照合 | 倉庫の作業量が多く、ロケーション管理が細かい | お金と品質の記録はERPやQMS側 |
| QMS(品質管理システム) | 調査、8D、NTF、是正処置、顧客への報告 | 自動車系など、顧客への報告の要求が厳しい | 在庫とお金の動きはERP側。RMA番号での連携が要る |
| 専用の返品管理ツール | 顧客ポータルでの返品依頼、RMA発行、状態の通知 | 返品の件数が多く、顧客とのやりとりが多い | 小売・EC向けの製品も多い。B2Bの製造業の業務に合うか確認 |
どの組み合わせでも、RMA番号が全システムで共通のキーになっていることが前提です。システムをまたぐたびに番号が変わると、理由③の「別々に動く」問題がシステムの間で再び起きます。
主な製品の返品機能(公式ドキュメントの範囲)【ベンダー主張】
この記事で参照した公式ドキュメントで確認できた範囲を、製品と版を明記してまとめます。価格は公表されている情報を確認できなかったため載せていません。また、これは機能の有無の確認で、優劣を比べたものではありません。
| 製品(参照した版・ドキュメント) | 公式ドキュメントで確認できた返品の機能 |
|---|---|
| Microsoft Dynamics 365 Supply Chain Management(Microsoft Learn、2026年閲覧) | 返品オーダー(RMA番号、返品期限、返品理由コード)、元の販売明細の参照、隔離オーダー、処置コード(組み込み6種)、代替品のオーダー、予告なし返品の受入(10.0.39以降) |
| Microsoft Dynamics 365 Business Central(Microsoft Learn) | 販売返品オーダー、返品理由コード、exact cost reversing、仕入先への返品オーダーや代替の販売オーダーの自動作成、再入庫手数料の計上 |
| SAP S/4HANA Advanced Returns Management(S/4HANA 1610版ドキュメント) | 返品伝票、検査と後続処理、後続伝票の自動作成、返金額の決定、処理ステップの権限管理、返品の概要による追跡、仕入先への返品 |
| Oracle NetSuite(Help Center) | 返品承認(RMA)と受入、Restockの有無による在庫と損失の処理、承認済み返品へのクレジットメモ |
| Odoo 18.0(公式ドキュメント) | 出荷伝票からの逆移動での返品の受入、請求書からのCredit Note。RMA番号、処置コード、隔離検査を一体で管理する専用モジュールは公式ドキュメントでは確認できず |
製品の動きとして、SAPの学習サイト(SAP Learning)では、SAP S/4HANA Cloud Public Edition 2608の販売領域の説明会のトピックに「顧客返品でのクラウドBAdIによる柔軟なプラント決定」が挙がっています【ベンダー主張】。また、Microsoftは、Dynamics 365のリリースプランを2026年9月以降は公開せず、新機能は「AI at Work roadmap」で公開すると告知しています。製品の今後の機能をRFPで確認する場合は、参照先が変わっている点に注意してください。
組み合わせを決める前に
製品を比べる前に、自社の返品の流れを6段階で書き出し、各段階で「どのシステムに、誰が、何を入力するか」を決めておくことを勧めます。たとえば、すでにERPで販売と在庫を管理しているなら、まずERPの標準の返品機能で6段階のどこまでカバーできるかを確かめ、足りない部分(倉庫でのハンディ照合、品質の8Dなど)を他のシステムで補う、という順番が考えられます。
費用と効果のモデル試算(仮の数字)
ここでは、返品管理システムを入れた場合の効果と費用を試算します。以下の件数、金額、時間、単価、費用はすべてこの記事のための仮の数字です。 実際の判断には、自社の数字に置き換えてください。
モデルの前提
- 自動車部品・電子部品の受注型工場
- 顧客からの返品: 月40件(年480件)
- 返品の金額: 年6,000,000バーツ(1件平均12,500バーツ。6,000,000÷480=12,500)
- 現状はメールとExcelで管理
- 通貨はタイバーツ(THB)
効果①:事務の時間
- 返品1件あたりの営業、品質、倉庫、経理の事務の合計: 現状6時間→導入後3時間(3時間の削減)
- 削減時間: 40件×3時間=月120時間
- 事務の時間単価を250バーツと置くと、120時間×12か月×250バーツ=360,000バーツ/年
効果②:処置の早期化
- 再入庫できたはずの返品が、判断待ちの間に滞留し、劣化して廃棄になる損失を、返品金額の15%と置く: 6,000,000×15%=900,000バーツ/年
- 処置判定を早めて、この損失を半分にする: 900,000÷2=450,000バーツ/年
効果③:仕入先への請求
- 購入部品の不良が原因の返品を、返品金額の25%と置く: 6,000,000×25%=1,500,000バーツ/年
- 現状、証拠(ロット、調査の記録、写真)が揃わず、仕入先に請求できているのはその20%: 1,500,000×20%=300,000バーツ
- 証拠を揃えて60%に上げる: 1,500,000×60%=900,000バーツ
- 差額: 900,000−300,000=600,000バーツ/年
- この効果は、仕入先との契約上、請求が認められる場合にだけ実現します
効果の合計と回収期間
| 項目 | 計算 | 年間の効果 |
|---|---|---|
| ①事務の時間 | 120時間×12×250バーツ | 360,000 THB |
| ②処置の早期化 | 900,000×50% | 450,000 THB |
| ③仕入先への請求 | 900,000−300,000 | 600,000 THB |
| 合計 | 360,000+450,000+600,000 | 1,410,000 THB |
費用は次のように置きます。
- 初期費用: 2,000,000バーツ(ERPやWMSの返品機能の設定、クレジットノートの帳票、ハンディとラベル、品質記録との連携、マスタ整備、教育)
- 年間費用: 400,000バーツ(サブスクリプション、保守)
計算は次のとおりです。
- 年間の純効果: 1,410,000−400,000=1,010,000バーツ/年
- 回収期間: 2,000,000÷1,010,000≈1.98 → 約2.0年

上の図は、効果の内訳と年間費用、純効果を並べ、効果③がある場合とない場合の回収期間を比べたものです。
感度:仕入先に請求できない場合
効果③は、仕入先との契約で請求が認められ、証拠を揃える運用が回って初めて出る効果です。請求が認められない場合、効果③はゼロになります。
- 効果: 360,000+450,000=810,000バーツ/年
- 年間の純効果: 810,000−400,000=410,000バーツ/年
- 回収期間: 2,000,000÷410,000≈4.88 → 約4.9年
試算の読み方
このモデルでは、事務の効率化だけでは回収に5年近くかかります。回収を決めるのは、処置を早めて返品品の価値を守ること(効果②)と、原因を作った側に費用を戻す証拠を揃えること(効果③)です。
言い換えると、返品管理システムを「事務を楽にする道具」として入れるだけでは、投資の回収は遅くなります。処置判定の権限者と期限を決めること、購入部品のロットと受入記録を返品に紐づけること、仕入先との品質協定で請求の条件を確認しておくこと。この3つを、システムの導入と同時に進める必要があります。
この試算に入れていないもの
- 顧客の満足と取引の継続(返品の処理が速いことの評価)
- 品質の改善による、返品の件数そのものの減少
- 税務処理の誤り(クレジットノートの記載の不備など)によるリスク
返品管理システムのRFP・デモで確認する項目
自社の返品を1件、最後まで流してもらう
RFP(提案依頼書)で「返品を管理できますか」と聞くと、ほとんどの製品が「できます」と答えます。違いが出るのは、自社の実際の返品を1件、RMAの発行からクレジットノートと品質記録まで流したときに、どれだけ手作業とExcelが残るかです。
そこで、自社の典型的な返品2〜3件(たとえば、購入部品が原因の不良返品、誤納返品、NTFになった返品)をシナリオとしてベンダーに渡し、デモで6段階を通して流してもらうことを勧めます。RFP全体の書き方については、生産管理システムのRFPの記事で、見積が大きく割れる理由とあわせて整理しています。
確認項目
| No. | 確認項目 | デモ・受入で確かめること |
|---|---|---|
| 1 | RMAと元の販売明細 | 元の出荷・インボイスを検索してRMAを作れるか。返品数量が出荷数量を超えないか。原価を販売時の値で戻せるか |
| 2 | 返品理由コード | 自社のコード体系を登録でき、理由別に集計できるか。タイ語、英語、日本語の名称を持てるか |
| 3 | 予告なし返品 | RMAの無い返品を受け入れ、後から正式なRMAに紐づけられるか |
| 4 | 受入と隔離 | RMA番号で照合して受け入れ、隔離ロケーションと保留在庫にできるか。ラベルを印刷できるか |
| 5 | 調査の記録 | 調査の開始日、担当者、結果(不良かNTFか)、写真、8Dの番号を記録できるか |
| 6 | 処置コードと権限 | 自社の5つの処置を登録でき、処置ごとに在庫と原価の動きが決まるか。判定者の権限と代理を設定できるか |
| 7 | 期限と滞留の一覧 | 段階ごとの日数を記録し、期限を過ぎた返品を担当者別に一覧で出せるか |
| 8 | 仕入先返却と代替品 | 仕入先への返品や代替品の出荷の伝票を、RMAから作れるか |
| 9 | クレジットノートの帳票 | 見出し「ใบลดหนี้」、元のインボイス番号、元の金額、正しい金額、差額、VAT、理由、納税者番号、本店・支店の区分が正しく出るか |
| 10 | e-Tax Invoice | クレジットノートをe-Tax Invoiceの仕組みにどう渡すか |
| 11 | 品質記録との連携 | 調査結果や8Dを品質のシステムとRMA番号でつなげるか。顧客ごとの報告期限を管理できるか |
| 12 | 在庫の引当 | 処置が確定するまで返品が受注に引き当てられないか |
| 13 | 集計 | 顧客別、品番別、理由別、処置別の件数、金額、日数を出せるか |
| 14 | 製品の今後の機能 | 返品と品質の機能の今後の予定を、どの資料で確認できるか |
| 15 | 保守体制 | タイ国内の保守窓口、対応言語、帳票の変更の費用の決め方 |
受入試験では、正常な返品だけでなく、わざと難しい返品も流してください。たとえば、予告なしで届いた返品、元の出荷数量より多く返ってきた返品、一部だけ再入庫して残りを廃棄する返品、月末をまたいで処置が決まった返品です。こうした返品の扱いで、運用の負荷が大きく変わります。
返品管理システム導入の進め方:90日で理由・処置コードの決定から1顧客・1製品群での試行まで
全社に展開する前の90日で、何をするかの目安です。工場の規模によって期間は変わります。
1〜30日目:今の返品を測り、コードを決める
- 過去3〜6か月の返品を一覧にし、件数、金額、顧客、品番、理由を整理する
- 数件の返品について、顧客の通知からクレジットノートの発行までの日数を、区間ごとに実際に測る
- 返品理由コード(10個前後)と処置コード(5つ)を決める
- 処置ごとの判定者、代理者、期限を決め、工場長の承認を得る
- 経理と、原価の戻し方と廃棄損の計上の方法を決める
- 税理士に、クレジットノートの記載事項と発行時期の考え方を確認する
31〜60日目:1顧客・1製品群で試行する
- 返品の多い顧客を1社、製品群を1つ選ぶ
- RMA番号の発行、隔離ロケーションでの受入、調査、処置判定、クレジットノートの発行を、システム(または既存のERPの機能)で流す
- 予告なし返品が来たときの手順を実際に試す
- 段階ごとの日数を記録し、どこで止まるかを週次で確認する
61〜90日目:お金と品質の記録を締める
- 試行した返品について、クレジットノート、在庫、原価、品質記録が一致しているかを月末に突き合わせる
- 購入部品が原因の返品について、仕入先に請求するための証拠が揃っているかを確かめる
- 理由別、処置別の集計を品質の会議で見て、再発防止の行き先を決める
- 結果をもとに、全顧客への展開の計画と、RFPの要件を固める
試行の段階で見るべきは、機能の多さではありません。返品1件が、RMA番号1つで最後まで追えたか、そして処置判定の期限が守られたか、です。
タイ工場で特に確認すること
帳票と画面の言語
タイの工場では、帳票と画面の言語が3つ必要になることがよくあります。クレジットノートはタイ語の見出し「ใบลดหนี้」が必要で、海外の顧客向けには英語の併記を求められることがあります。日本本社への報告は日本語です。返品理由コードや処置コードの名称を、タイ語、英語、日本語で持てるかを確認してください。現場の倉庫の作業者がタイ語の画面で受入と隔離を行えることも大事です。
営業、品質、倉庫、経理の役割分担
返品管理は、4つの部署にまたがる業務です。日系の工場では、日本人の駐在員が営業と品質の判断を兼ねていることもあり、その人が不在だと返品が止まります。システムを入れる前に、次の点を文書にしておくことを勧めます。
- 顧客からの返品依頼を受けて、RMAを発行するのは誰か
- 予告なし返品が届いたときに、最初に連絡を受けるのは誰か
- 処置ごとの判定者と、その代理者は誰か
- クレジットノートの発行を経理に依頼する起点は何か(処置コードの確定か、営業の依頼か)
海外の顧客からの返送
輸出先の顧客から返品が送り返されてくる場合は、国内の返品よりも輸送の日数が長く、通関の手続が加わります。前の章で見たとおり、関税とVATの扱いには輸出時の還付が絡むことがあるため、RMAに元の輸出申告の情報を紐づけ、通関業者と早めに相談できるようにしておきます。
e-Tax Invoiceとの関係
すでにe-Tax Invoiceを使っている工場では、返品のクレジットノートも電子化の対象です。返品管理システムで作ったクレジットノートのデータを、e-Tax Invoiceの仕組みにどう渡すかを、導入前に決めておきます。
顧客のポータルやEDIでの返品の通知
自動車部品などでは、顧客が自社のサプライヤーポータルやEDIで不具合や返品を通知してくることがあります。この場合、顧客の通知番号をRMAに取り込めると、照合の手間が減ります。顧客のポータルやEDIから返品の通知をどの形式で受け取れるかも、導入前に確認しておきます。
よくある質問
返品管理とは?
顧客から戻ってくる製品について、受付から現品の受入、調査、処置の判定、クレジットノートなどのお金の精算、在庫と品質の記録への反映までを、1件ごとに追跡できるようにする仕組みです。返品ではお金、モノ、品質情報が同時に動くため、それをRMA番号1つで最後まで追えるようにすることが目的です。
RMAとは?
Return Merchandise Authorization(返品承認)の略で、返品を受け付けるときに発行する番号と手続を指します。RMA番号に、元の出荷とインボイス、品番とロット、数量、返品理由を紐づけておくと、受入、調査、処置、クレジットノートの各段階を同じ番号でつなげます。
返品処理の流れは?
この記事では、①RMA発行、②受入・隔離、③調査、④処置判定、⑤精算(クレジットノート、代替品、仕入先への請求)、⑥記録とフィードバック(在庫、原価、品質記録への反映と再発防止)の6段階に分けました。この記事の仮の数字では、顧客の通知からクレジットノートの発行までが現状35日、目標17日で、縮まる18日のうち16日は工場の中の区間です。
不良返品の処置はどう決める?
調査の結果をもとに、再入庫、手直し、廃棄、仕入先返却、顧客へ返送の5つから選ぶのが基本です。大事なのは、処置ごとに判定者と期限、判定者が不在のときの代理者を先に決めておくことです。ISO 9001の8.7も、公開解説によると、取った処置と処置を決定した権限者の記録を求めています。
返品のクレジットノートはいつ発行する?
タイ歳入局の1999年の命令 ป.80/2542 の文言では、原則として事由が発生した課税月に発行し、やむを得ない場合は翌課税月に発行する、とされています。ただし、その後の改正の有無や、返品のどの時点を事由の発生と見るかは確認が必要です。法務・税務の助言ではないため、最新の要件は税理士に確認してください。
Excelでは駄目?
駄目ではありません。返品の件数が少なく、関わる人が少なければ、Excelや共有シートで回せることもあります。問題になるのは、件数が増え、営業、品質、倉庫、経理の4部署が別々のファイルで管理し、クレジットノートと在庫と品質記録がずれ始めたときです。この記事の仮の試算では、月40件の返品に1件あたり6時間、月240時間の事務がかかると置きました。返品が今どこにあり、誰の判断待ちかがすぐに答えられなくなったら、システムを検討する目安です。
返品管理システムの導入期間は?
製品と範囲によって大きく変わるため、一律の期間は言えません。この記事では、全社に展開する前の90日で、返品理由と処置コードの決定、1顧客・1製品群での試行、お金と品質の記録の突き合わせまでを進める目安を示しました。期間の長さよりも、試行の段階で返品1件をRMA番号1つで最後まで追えたかを確かめることが大事です。
まとめ
- 返品管理の目的は、返品を早く片付けることではなく、お金、モノ、品質情報が同時に動く返品を、RMA番号1つで最後まで追えるようにすること
- 返品処理がこじれる典型は、①RMA番号が元の出荷・インボイス・ロットに紐づかない、②処置の権限者と期限が決まっていない、③クレジットノートと在庫、原価、品質記録が別々に動く、の3つ
- 返品の統計は範囲が限られる(米国小売の15.8%は2025年の推計、米国上場製造業の保証クレーム率1.30%は2025年)。製造業のB2Bの返品率の公的統計は乏しく、自社の件数、金額、日数を測ることが出発点
- 返品は「処置決定までの時間」で見る。仮の数字では顧客の通知からクレジットノートまで35日→17日。輸送の5日は縮まらず、縮まる18日のうち16日は工場の中の区間
- 処置は再入庫、手直し、廃棄、仕入先返却、顧客へ返送の5つ。処置ごとに判定者、代理者、期限を決め、処置コードで在庫と原価の動きを決める
- タイのクレジットノート(ใบลดหนี้)は、見出し、元のインボイス番号、差額とVAT、理由などの記載事項が決まっている。発行時期は1999年の命令の文言では原則として事由発生月(やむを得ない場合は翌月)。最新の要件は税理士・通関業者に確認する
- 仮の試算では、効果の合計1,410,000バーツ/年、年間費用400,000バーツで純効果1,010,000バーツ/年、回収は約2.0年。仕入先に請求できなければ純効果410,000バーツ/年で約4.9年。回収を決めるのは処置の速さと、原因者に費用を戻す証拠
- RFPでは、自社の返品を2〜3件、RMAの発行からクレジットノートと品質記録まで流してもらい、手作業とExcelの残り方で比べる
TOMAS TECH では、タイの工場で、返品や品質の記録の流れの設計、ERPやWMSと品質の記録の連携、現場の端末やラベルの選定のお手伝いをしています。製品を選ぶ前の段階、たとえば今の返品の流れの棚卸しや、返品理由と処置コードの整理、RFPの要件づくりの段階でもご相談いただけます。お問い合わせはこちらのフォームからどうぞ。
参考情報
- The Star(Reuters):Thai August factory output rises 4.44% y/y, beats forecast(2026年9月30日)
- Trading Economics:Thailand Industrial Production(2026年9月30日)
- Trading Economics:Thailand Manufacturing PMI(2026年10月1日)
- タイ歳入局:คำสั่งกรมสรรพากร ที่ ป. 80/2542(1999年1月21日)
- タイ歳入局:ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม(ฉบับที่ 201)(2013年12月26日)
- タイ歳入局:回答 กค 0811/พ.10090(1999年10月29日)
- タイ歳入局:e-Tax Invoice & e-Receipt 概要資料(2025年11月改訂)
- タイ歳入局:回答 กค 0811/2024(2002年3月7日)
- Ford Motor Company:Customer-Specific Requirements for IATF 16949:2016(2025年1月版)
- Auditor Training Online:ISO 9001 Clause 8.7 Control of Nonconforming Outputs(2023年5月12日)
- AllAboutLean.com(Christoph Roser):The History of the Eight Disciplines Problem Solving(8D)(2025年8月21日)
- ZVEI:Field Failure Analysis in the Electronics Supply Chain(2015年9月)
- Microsoft Learn:Sales returns(Dynamics 365 Supply Chain Management)
- Microsoft Learn:Receive unannounced sales returns(Dynamics 365 Supply Chain Management)
- Microsoft Learn:Process sales return orders(Business Central)
- SAP Help Portal:Advanced Returns Management(LO-ARM)(S/4HANA 1610版)
- Oracle NetSuite Help Center:Receiving a Customer Return
- Oracle NetSuite Help Center:Crediting an Authorized Customer Return
- Odoo:Returns and refunds(18.0 Documentation)
- NRF:Consumers expected to return nearly $850 billion in merchandise in 2025(2025年10月15日)
- Warranty Week:23rd Annual Product Warranty Report(2026年4月16日)
- DC Velocity:ReturnPro acquires Spanish reverse logistics platform provider iF Returns(2026年9月23日)
- Logistics Viewpoints:The $850 Billion Returns Problem: Why Reverse Logistics Is Becoming a Margin Engine(2026年9月16日)
- SAP Learning:Sales – 2608 Early Release Series
- Microsoft Learn:Microsoft Dynamics 365 2025 release wave 2 plan


