


タイに投資すべきか、ベトナムに移すべきか。2026年のASEAN FA投資は、この二択で考えると判断を誤りやすくなっています。タイは2026年に入って自動化投資に特化した優遇措置の受付を開始し、ベトナムは決議10号で技術集約型投資へ舵を切りました。両国は同じ投資を奪い合っているのではなく、担う役割が分かれ始めています。本記事では2026年8月時点の情報をもとに、両国のFA投資環境を比較し、拠点間で投資をどう配分するかという視点を整理します。
タイのFA優遇制度2026年版 – BOI「Smart and Sustainable Industry」の中身
2026年のタイで最も実務に効く変化は、BOI(タイ投資委員会)が「Smart and Sustainable Industry」という措置の申請受付を2026年に入って開始したことです。これは2026年から2027年にかけての期間限定の措置として設計されており、既存の製造拠点が自動化・ロボット・デジタル技術・省エネルギー・再生可能エネルギーといった領域へ投資する場合に、法人税の免除を受けられる枠組みです。
これまでBOIの恩典といえば、新規進出や新工場の建設に紐づくものという印象が強くありました。すでにタイで10年、20年と操業している日系工場にとっては「自分たちには関係のない制度」と受け止められがちだったのです。今回の措置が実務的に重要なのは、恩典の対象が「新しく何かを建てること」ではなく「今ある拠点を高度化すること」に置かれている点にあります。
3年間の法人税免除と、上限50%という基本形
制度の骨格はシンプルです。対象となる投資に対して、3年間の法人税免除が与えられます。ただし免除される金額には上限があり、この上限は通常、対象投資額の50%です。
ここで注意したいのは、「3年間、法人税を払わなくてよい」という理解が正確ではないことです。免除されるのは対象投資額に対して計算された上限額までであり、その枠を使い切れば、3年の期間内であっても法人税は発生します。逆に、課税所得が小さい拠点では枠を使い切れないまま期間が終わることもあります。つまりこの恩典の実質的な価値は、投資額だけでなく「その拠点が今後3年間でどれだけ課税所得を出す見込みか」によって決まります。
稟議書を書く際に、恩典額を投資額の50%と自動的に置いて回収年数を計算してしまうと、実際の効果を過大に見積もることになりかねません。財務側と早い段階で、向こう3年間の課税所得見通しを突き合わせておくことをおすすめします。
上限100%が適用されるのは「タイ国内製造機械30%以上」の場合のみ
この制度で最も誤解されやすいのが、免除上限100%という数字です。100%上限は確かに存在しますが、無条件で適用されるものではありません。適用されるのは、自動化・ロボット機械の価値の30%以上が、タイ国内で製造された機械に関連・裏付けされている場合に限られます。
つまり「タイで自動化投資をすれば100%免除」ではなく、「タイ国内の機械産業を使う形で自動化投資をすれば100%免除の可能性がある」という設計です。この条件は税務申告の段階で満たすものではなく、機械の調達先を決める段階、つまりRFPと相見積もりの段階で決まってしまいます。ここが実務上の分岐点です。
日系の生産技術部門は、実績と保全のしやすさから日本製・欧州製の設備を第一候補に置くことが多く、近年は中国製の選択肢も増えています。その延長で調達を進めると、タイ国内製造機械の比率が30%に届かないまま発注が確定し、後から上限100%を狙うことができなくなります。
逆に言えば、搬送コンベア、架台、治具、安全柵、制御盤といった「ロボット本体以外」の領域にはタイ国内で製造できるものが少なくありません。ライン全体を一つの塊として海外から買うのではなく、コア設備と周辺設備を分けて調達設計する発想があれば、30%という水準は現実的な射程に入ります。
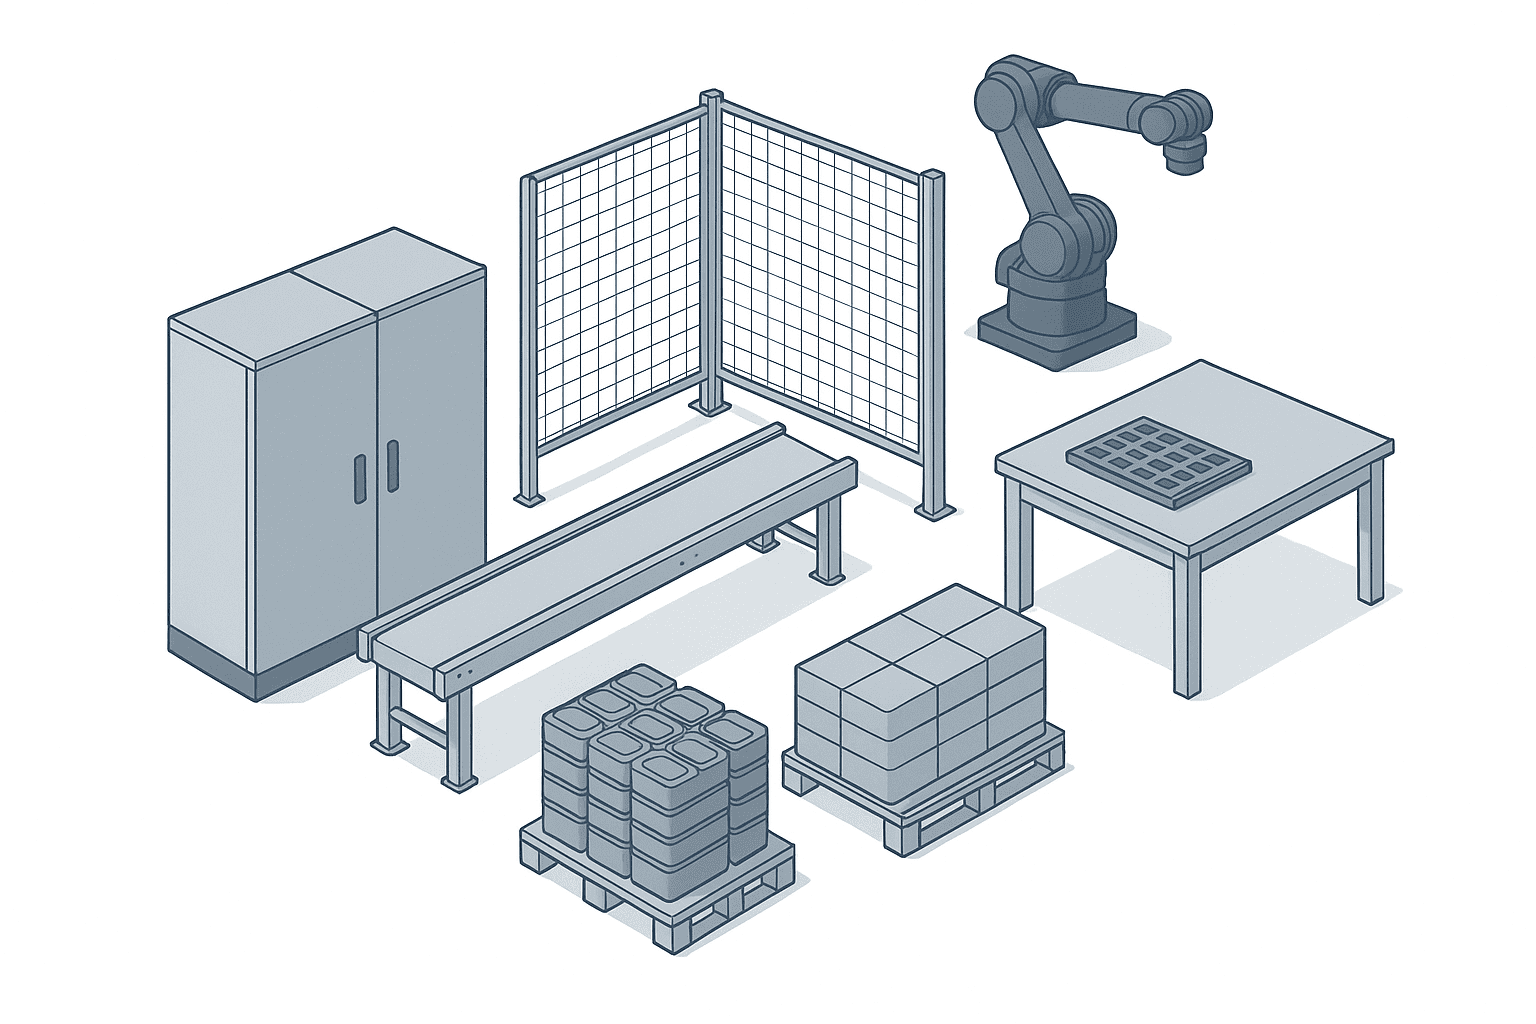
なお「価値の30%以上が国内製造機械に関連・裏付けされる」という条件の具体的な判定方法は、案件の構成によって解釈が分かれる余地があります。金額の切り分け方や証憑の取り方については、発注前にBOIまたは現地の専門家に個別確認しておくのが安全です。BOIの自動化恩典そのものの構造については、BOI自動化投資の法人税免除2026年版の解説記事で50%と100%を分ける要件を詳しく整理しています。
最低投資額100万バーツというハードル
対象となるには、対象設備投資額が最低100万バーツ以上である必要があります。この金額には土地代と運転資金は含まれません。
100万バーツという水準は、単体のロボットセル1台や、既存ラインへの検査装置の追加であれば十分に届く規模です。一方で、現場の改善活動から出てくるような小口の省人化投資、たとえば数十万バーツの治具改造や簡易な自動供給装置の追加は、単体では基準に届きません。
ここで効いてくるのが、投資計画の立て方です。年度内に細かく分散して発注していた省人化投資を、テーマ単位でまとめて一つの投資計画として設計し直すと、基準を超える規模になることがあります。ただし複数案件をどこまで一つの対象投資として束ねられるかは制度運用の問題ですので、計画段階での確認が前提になります。
「機器を使う側」と「機器を作る側」は別の制度である
もう一つ、混同されやすい論点があります。BOIには、ロボット・オートメーション機器そのものを製造する企業向けに、A1類型というより手厚い優遇が別枠で用意されています。A1類型の内容は、法人税8年間の免除で上限なしというものです。なお、Smart and Sustainable Industryの措置自体にも、対象となる機械の輸入関税免除が別途認められる場合があります。
上限50%または100%で3年間という「使う側」の恩典と、上限なしで8年間という「作る側」の恩典では、制度の性質そのものが違います。この二つを混同して「タイの自動化恩典は8年免除らしい」と社内で伝わってしまうと、稟議の前提が崩れます。
両者は対象者がまったく異なります。自社工場に自動化設備を導入する製造業は「使う側」であり、Smart and Sustainable Industryの枠で判断することになります。一方、ロボットや自動化装置を製品として製造・販売する事業者、たとえば装置メーカーやシステムインテグレーターがタイに製造機能を置く場合は「作る側」としてA1類型の対象になり得ます。
この二層構造は、政策としては一貫しています。国内に自動化機器の製造基盤を厚くする恩典(A1類型)と、その国内製造機械を使うことを条件に上限を引き上げる恩典(国内製造機械30%条件)が組み合わさっており、タイ国内でFAのサプライチェーンを完結させる方向に誘導する設計になっています。この方向性は、後述するサプライヤーエコシステムの厚みという論点に直結します。
2026年上半期の申請動向をどう読むか
数字の面でも動きがあります。タイの2026年上半期の対内直接投資は、申請ベースで前年同期比80%増と報じられています。報道によって規模の表現には幅がありますので、単一の数字を根拠に議論を組み立てるのは避けたほうがよいのですが、大幅な増加が起きていること自体は複数の報道で一致しています。申請ベースの数字であり、実際の着工・稼働がその通りに進むとは限らない点も押さえておく必要があります。
より粒度の細かい数字として、BOIの「Smart and Sustainable Industry」の枠では132件・5億760万ドル規模の申請があり、そのうち機械・自動化・ロボット関連の投資が82件・3億8,740万ドルを占めています。
この内訳から読み取れるのは、制度の重心がどこにあるかです。件数では132件のうち82件、つまり約6割が機械・自動化・ロボット関連であり、金額でも5億760万ドルのうち3億8,740万ドル、およそ4分の3をこの領域が占めています。省エネや再エネを含む幅広い枠組みでありながら、実際に使われているのは自動化投資が中心だということです。
なお機械・自動化・ロボット関連の82件だけで平均金額を出すと約472万ドルになりますが、この数字は大型案件に強く引っ張られるため、個別案件の代表値としては使えません。平均値から自社案件の妥当性を判断することはできない点に注意してください。判断材料として使えるのは、あくまで上記の件数比と金額比のほうです。
ベトナムのFA投資環境2026年版 – 決議10号と投資の質的転換
ベトナム側の2026年は、金額よりも「どんな投資が来ているか」の変化が重要です。
1〜7月のFDIは登録ベースで380億ドル超
2026年1月から7月までのベトナムのFDIは、登録ベースで380億ドルを超え、前年同期比58%増となっています。この伸び率だけを見ると、ベトナムに投資が殺到しているように見えます。
しかし内訳を見ると、様相が違います。この伸びは、案件数が広範に増えたことによるものではありません。半導体、AI、電子部品といった領域の大型・高付加価値案件が牽引した結果です。つまり「多数の小規模な工場投資が積み上がった」のではなく、「少数の巨大案件が全体の数字を押し上げた」という構造です。
この区別は、日系製造業の投資判断にとって決定的です。FDIが58%増だからベトナムには工場立ち上げの追い風が吹いている、と読むと実態を取り違えます。追い風が吹いているのは特定の産業領域であって、労働集約的な組立工程の新設ではありません。
決議10号が示す優先順位
政策面でこの構造を裏付けているのが、決議10号(Resolution 10)です。この決議は、半導体、AI、電子部品、バイオテクノロジー、先端物流、金融、イノベーション型製造を優先分野として位置づけています。裏を返せば、労働集約的な組立工程よりも技術集約型の投資を重視する方針が明示されたということです。
さらにベトナム政府は、2026年から2030年までの5年間で2,000億ドルから3,000億ドルのFDIを誘致する目標を掲げており、そのうち75%は先進国からの投資を想定しているとされています。量を集めるフェーズから、投資の質と出所を選ぶフェーズへ移行しようとしていることが読み取れます。
日系製造業への含意は明快です。ベトナム拠点を「人件費が安いから労働集約工程を置く場所」として維持し続ける戦略は、政策の追い風から外れていく方向にあります。逆に、自動化・省人化を進めて技術集約度を上げることは、政策の優先順位と同じ方向を向いた投資になります。ベトナム拠点の自動化を、コスト削減施策ではなく拠点の位置づけを守るための投資として説明できるかどうかが、本社を説得するうえでの分かれ目になります。ベトナム側の具体的な導入論点はベトナム工場の自動化に関する解説記事でも整理していますが、回収の源泉が省人化ではなく増産対応に寄るという点が、タイとの大きな違いです。
もう一つ見落とされやすいのが、労働市場への波及です。半導体やAI関連のクラスターが拡大すると、そこで求められるのは作業者ではなく技術者です。設備保全、電気制御、生産技術といった職種の人材獲得競争は、作業者の賃金動向とは別の軸で強まります。自動化設備を入れたが動かし続ける人がいない、という事態は、賃金統計の平均値を見ているだけでは予測できません。
自動化市場そのものの成長
ベトナムの自動化市場について、年平均成長率約15.4%で2032年に31.2億ドル規模に成長する見込みという調査もあります。この種の市場予測は調査機関によって定義も前提も異なりますので、数字そのものを投資判断の根拠に置くべきではありません。ただ、複数の指標が同じ方向を指しているという事実は、サプライヤーや保全人材の層が今後厚くなっていく可能性を示唆します。
現時点でベトナム拠点の自動化に踏み切る際は、その「今後厚くなる」という前提に頼らず、導入時点で保全部品と技術者を確保できる構成にしておくことが実務的な安全策になります。
タイ企業から見たベトナムという視点
もう一つ、日系企業の視点からは見えにくい動きがあります。タイはベトナムにとってASEAN域内で2番目の投資国であり、2026年4月時点で登録資本は154億ドルに達しているとの報道があります。そして投資の中身も、かつての消費財中心から、製造、石油化学、エネルギー、物流、小売、金融までを含む統合的な産業エコシステムへとシフトしているとの報道もあります。いずれも公開情報にもとづく参考値であり、精度には幅がある点をお含みおきください。
この動きは、タイとベトナムが別々の市場ではなく、一つの経済回廊として結ばれつつあることを意味します。日系製造業にとっても、タイ拠点とベトナム拠点を独立した損益単位として並べるのではなく、部品供給・在庫・生産計画でつながった一つのネットワークとして設計する余地が広がっているということです。FA投資の配分も、この前提で考えたほうが実態に合います。
タイとベトナムを比較する視点
ここまでの内容を、投資判断に使える軸で整理します。
| 比較軸 | タイ | ベトナム |
|---|---|---|
| 税制優遇の性質 | 自動化投資そのものに直接ひもづく。3年間の法人税免除で上限は原則50%、100%は国内製造機械30%以上という条件付き | 産業分野の優先順位で決まる。決議10号が半導体・AI・電子部品などの技術集約型を優先し、労働集約的な組立は相対的に後退 |
| 対象業種の重心 | 既存製造拠点の高度化。幅広い業種の設備更新が対象になり得る | 半導体・AI・電子部品など高付加価値の新規大型案件が牽引 |
| FDIの伸び方 | 2026年上半期に申請ベースで大幅増。Smart and Sustainable枠は132件・5億760万ドル、うち機械・自動化・ロボット関連が82件・3億8,740万ドル | 2026年1〜7月に登録ベース380億ドル超で前年同期比58%増。件数の広がりではなく大型案件が牽引 |
| 人件費動向 | 最低賃金は337〜400バーツ/日で県により異なり全国平均は374バーツ程度。2026年中の追加引き上げの動きは現時点では見られない。社会保険の雇用主負担が別途増加 | 技術集約型クラスターの拡大により、作業者よりも設備保全・電気制御などの技術者層で獲得競争が強まりやすい |
| インフラ・サプライヤー層 | 産業集積が厚く、治具・架台・保全・電気工事の現地調達がしやすい。BOIも国内製造機械比率を恩典条件に組み込んでいる | 集積は形成途上。分野や地域によって保全部品や治具の現地調達に制約が残る場合がある |
| FA投資の主な回収源 | 省人化に加え、設備更新・品質安定・エネルギー原単位の改善が積み上がりやすい | 省人化よりも、増産対応と品質の作り込みが回収の主軸になりやすい |
| 拠点戦略上の位置づけ | 既存ラインを高度化し、ASEANの母工場機能を担わせる方向と相性がよい | 需要拡大に合わせて能力を積み増し、技術集約度を上げていく方向と相性がよい |
この表から読み取れる要点は三つあります。
第一に、タイの優遇は「自動化という行為」に対して設計されており、ベトナムの優遇は「産業分野」に対して設計されているということです。したがってタイでは、業種にかかわらず自動化投資そのものが恩典の入口になります。一方ベトナムでは、自社がどの産業分野に分類されるかが先に効きます。同じ自動化投資でも、制度に到達する経路が違います。
第二に、人件費の位置づけが両国で異なります。タイでは最低賃金の上昇よりも社会保険の雇用主負担増と人手の確保しにくさが自動化の動機になっており、ベトナムでは作業者の賃金よりも技術者の獲得競争が制約になり始めています。どちらも「賃金が急騰しているから自動化する」という単純な図式では説明できません。
第三に、サプライヤー層の厚みは投資判断より運用に効きます。導入時の見積比較では差が出にくく、稼働3年目の可動率と保全コストで差が出ます。この点でタイに一日の長があることは、BOIが国内製造機械比率を恩典条件に組み込んでいること自体が裏付けています。
そのうえで、この比較を「どちらか一方を選ぶための材料」として使うことはおすすめしません。実際の判断は、どちらの国かではなく、どの工程をどちらの拠点に置き、そこにどの水準の自動化を入れるかという配分の問題になります。FAという言葉が指す範囲そのものを社内で揃えておきたい場合は、ファクトリーオートメーションの全体像を整理した記事を先に共有しておくと、拠点間の議論が噛み合いやすくなります。
人手不足・人件費以外に効いている変数
FA投資の稟議は、いまだに「作業者の削減人数×人件費」で回収年数を計算する形式が主流です。しかし2026年のASEANでは、この計算式から漏れる変数のほうが実務に効いています。
最低賃金より社会保険の負担増
タイの最低賃金は2026年時点で337バーツから400バーツの範囲にあり、県によって異なります。全国平均はおおむね374バーツ程度です。2026年中にさらなる引き上げが行われる動きは、現時点では見られません。つまり「タイの賃金が急騰しているから自動化しなければならない」という説明は、少なくとも最低賃金の数字だけを見る限り、実態を正確には表していません。
一方で確実に増えているのが、社会保険の負担です。社会保険料の月額上限が750バーツから875バーツへ引き上げられたことにより、雇用主の負担は従業員1人あたり年間で約1,500バーツ増加します。政府は300億バーツ規模の低利融資を用意して企業の賃上げ対応を支援する姿勢を示していますが、これは資金繰りの支援であって、負担そのものが消えるわけではありません。
1人あたり年間1,500バーツという数字は、単体では大きく見えません。しかし1,000人規模の工場であれば年間150万バーツ、複数拠点を合算すればさらに膨らみます。そして重要なのは、この種のコストが賃金交渉の対象ではなく制度側で決まるという点です。現場の努力で吸収できる性質のものではありません。
したがって稟議で使うべき変数は、時給の上昇率ではなく「1人を雇用し続けるための総コストの見通し」です。基本給、社会保険、採用コスト、教育コスト、離職に伴う立ち上げロスまで含めた数字を置くと、自動化の回収年数は一般に短くなります。
中国プラスワンとIndustry 4.0投資の拡大
もう一つの大きな変数が、中国プラスワンの流れです。ABI Researchの予測によれば、東南アジアのIndustry 4.0領域、つまりロボット・自動化・デジタル化・データ分析などへのデジタル投資は、2023年の750億ドルから2028年には3,000億ドル超へ拡大する見通しです。年平均成長率にして32%という水準になります。
供給側の動きも顕著です。中国製ロボットアームの輸出量は2020年から2025年にかけて約4.45倍に増加しました。東南アジアは中国にとって最大級の産業用ロボット輸出先の一つになっています。さらに、中国企業がタイを単なる販売先ではなく製造拠点として位置づける動きも出ています。
日系製造業にとって、これは両面の意味を持ちます。調達側の選択肢が増え、同等仕様の設備をより低い価格で入手できる可能性が高まる一方で、保全部品の供給体制、ドキュメントの言語、制御プラットフォームの互換性、既存ラインとの通信規格の整合といった論点が新たに発生します。初期費用の比較表だけで設備を選ぶと、この部分が見えません。
加えて、前述したタイBOIの国内製造機械30%条件とも絡みます。調達先の選定は、価格・保全・恩典の三つを同時に見る必要があるということです。
サプライヤーエコシステムの厚み
自動化設備の可動率は、導入時ではなく3年目に決まります。治具の作り直し、消耗品の供給、電気工事、キャリブレーション、突発停止時の駆けつけ対応。これらを担うのは、設備メーカーではなくローカルのサプライヤーであることがほとんどです。
タイには、この層が長年の産業集積を通じて形成されています。ベトナムでは分野と地域によって差があり、形成途上の領域も残ります。したがって同じ設備を同じ価格で導入しても、3年後のトータルコストは同じになりません。
拠点をまたいで同一仕様の設備を展開する場合、この差が最も痛い形で表面化します。タイで問題なく回っている構成をベトナムにそのまま持ち込み、保全部品の調達に時間がかかって停止時間が伸びる、という展開は珍しくありません。仕様の標準化は進めるべきですが、保全体制と部品供給ルートは拠点ごとに設計し直す必要があります。
日系製造業がASEANでFA投資を判断する際の実務チェックリスト
以下は、タイ・ベトナムいずれの拠点でも共通して確認しておきたい項目です。投資判断の前段階、つまり構想と概算の段階で潰しておくと、後戻りが減ります。
- 向こう3年間の課税所得見通しを財務部門と突き合わせ、税制恩典の実質価値を金額で置いたか
- タイ案件の場合、対象設備投資額が土地・運転資金を除いて100万バーツ以上に届いているか
- タイ案件で上限100%を狙うなら、国内製造機械の比率をRFPの段階で設計に織り込んでいるか
- 自社が恩典の「使う側」なのか「作る側」なのかを明確にし、参照している制度が正しいか確認したか
- ベトナム案件の場合、自社の事業が決議10号の優先分野との関係でどこに位置づくかを整理したか
- 回収の源泉を省人化だけでなく、増産対応・品質安定・エネルギー原単位まで分解して置いたか
- 人件費の変数を時給ではなく、社会保険・採用・教育・離職ロスを含む総コストで置いたか
- 設備の比較を初期費用だけでなく、保全部品の供給リードタイムと現地対応可否まで含めて行ったか
- 制御プラットフォームと通信規格が、既存ラインおよび他拠点の設備と整合するか確認したか
- 導入後に設備を動かし続ける保全・生産技術の人員を、拠点内で確保できる見通しがあるか
- 拠点間で同一仕様を展開する場合、保全体制と部品調達ルートを拠点ごとに設計し直したか
- タイ拠点とベトナム拠点を独立採算で比較していないか、ネットワーク全体での最適配分を検討したか
- 恩典の申請要件と証憑の取り方について、発注前に現地の専門家または当局に確認したか
- 投資の意思決定を「どちらの国か」ではなく「どの工程をどちらに置くか」の粒度で議論できているか
このリストのうち、実務で最も飛ばされやすいのは「国内製造機械の比率をRFPの段階で設計に織り込む」項目と、「保全部品の供給リードタイムまで含めて設備を比較する」項目です。前者は発注が確定してからでは取り返しがつかず、後者は稼働してから初めて問題として認識されます。いずれも構想段階のわずかな手間で回避できる論点です。
よくある質問
ASEANでFA投資をするならタイとベトナムのどちらが有利ですか
投資の目的によって答えが変わります。既存拠点のラインを高度化し、省人化と品質安定を同時に取りにいくのであれば、自動化投資そのものに恩典が紐づくタイのほうが制度を使いやすい状況です。一方、需要拡大に合わせて生産能力を積み増し、拠点の技術集約度を上げていく局面であれば、ベトナムの政策方向と合致します。両国は競合関係というより役割分担の関係に移りつつありますので、どちらか一方を選ぶ問いの立て方自体を見直すことをおすすめします。
東南アジア 自動化の投資判断で最初に見るべき指標は何ですか
最低賃金や設備価格ではなく、「1人を雇用し続けるための総コスト」と「導入後3年間の可動率見通し」の二つです。前者は基本給に社会保険・採用・教育・離職ロスを加えた数字であり、タイでは社会保険料の月額上限引き上げにより、雇用主負担が年間1人あたり約1,500バーツ増えています。後者は保全部品の供給体制と現地技術者の確保可否で決まります。この二つを置かずに回収年数を計算すると、投資判断が実態から離れます。
タイ 自動化 設備の導入でBOIの上限100%免除は現実的に狙えますか
条件を理解したうえで調達設計を行えば、射程には入ります。上限100%が適用されるのは、自動化・ロボット機械の価値の30%以上がタイ国内製造の機械に関連・裏付けされる場合に限られます。ロボット本体を海外から調達する前提でも、搬送コンベア、架台、治具、安全柵、制御盤といった周辺設備には国内調達の余地があります。ただし判定方法は案件構成によって解釈が分かれ得ますので、発注前にBOIまたは現地専門家への確認が前提になります。
海外工場 自動化を進めるとき本社と現地のどちらが主導すべきですか
仕様の標準化は本社、保全体制と調達ルートの設計は現地、という分担が現実的です。設備仕様や制御プラットフォームを拠点ごとにばらばらにすると、横展開のたびに設計をやり直すことになります。一方で、保全部品の供給リードタイムや現地技術者の確保可否は国によって大きく異なりますので、本社の標準をそのまま持ち込むと稼働後に停止時間が伸びます。標準化する部分と現地で設計し直す部分を、投資判断の前に線引きしておくことが重要です。
ベトナム拠点でタイと同じ自動化仕様をそのまま使えますか
機械仕様としては使えても、運用がそのままでは成立しないことがあります。ベトナムはサプライヤー層が形成途上であり、分野や地域によって保全部品や治具の現地調達に制約が残ります。導入時の見積が同額でも、突発停止からの復旧時間が延びれば、3年間の総コストは変わってきます。設備仕様は共通化しつつ、消耗品の在庫方針、緊急対応の体制、キャリブレーションの手配ルートは拠点ごとに設計し直すことをおすすめします。
最低投資額100万バーツに満たない小規模な自動化は優遇の対象外ですか
Smart and Sustainable Industryの枠では、対象設備投資額が土地・運転資金を除いて最低100万バーツ以上であることが要件です。単体では届かない小口の省人化投資でも、テーマ単位でまとめて一つの投資計画として設計し直すと基準を超える規模になることがあります。ただし複数の案件をどこまで一つの対象投資として扱えるかは制度運用の問題ですので、計画段階での確認が必要です。
参考情報
- BOI「Smart and Sustainable Industry」の免除期間・上限50%と100%の条件・最低投資額100万バーツ、およびA1類型の内容は Mahanakorn Partners「Thailand’s BOI in 2026 – From Investment Incentives to Accelerated Project Delivery」2026年8月11日付 に基づきます
- ベトナムの2026年1〜7月のFDI実績、決議10号の優先分野、2026-2030年の誘致目標は DataCore「Vietnam’s 2026 FDI Data」 に基づきます
- タイの2026年上半期FDI動向、BOI「Smart and Sustainable Industry」枠の申請件数・金額、中国からの産業用ロボット輸出に関する数値は、Thailand Business News等の報道に基づきます
- 東南アジアのIndustry 4.0領域へのデジタル投資見通しは、ABI Researchのプレスリリースに基づきます
- タイの最低賃金水準、社会保険料の上限引き上げ、政府の低利融資枠、ベトナムの自動化市場規模の見通し、タイからベトナムへの投資額は、公開されている調査・報道に基づく参考値です。制度の詳細および最新の適用条件については、各当局または現地の専門家にご確認ください
まとめ
2026年のASEANにおけるFA投資環境は、タイとベトナムで性格が明確に分かれました。タイは自動化という行為そのものに恩典を紐づけ、上限100%を国内製造機械30%以上という条件で誘導しています。ベトナムは決議10号によって産業分野の優先順位を定め、労働集約型から技術集約型への転換を政策として進めています。
この違いは、どちらが優れているかの話ではありません。既存ラインの高度化に強いのがタイ、能力の積み増しと技術集約度の向上に強いのがベトナム、という役割の違いです。したがって実務上の問いは「どちらに投資するか」ではなく、「どの工程をどちらの拠点に置き、そこにどの水準の自動化を入れるか」になります。
そして、その配分を決める変数は賃金水準ではありません。税制恩典の実質価値、調達設計、保全体制の確保可能性、そして3年後の可動率です。これらを構想段階で並べて議論できるかどうかが、投資の成否を分けます。
TOMAS TECHはバンコクを拠点に、タイ・ベトナム双方の日系製造拠点でFA導入と生産管理システムの設計支援を行っています。BOIの恩典要件を踏まえた調達設計や、拠点間で仕様をどこまで揃えるかといった論点は、構想段階でこそ整理しておく価値があります。まだ投資の可否を決めていない検討段階でも構いませんので、論点の整理からご一緒できればと思います。ご相談はお問い合わせページよりお気軽にどうぞ。


