


タイの製造現場で「受け入れた材料を仕入先へ返す」場面は珍しくありません。外観不良、寸法不適合、誤納、余剰など理由は異なっても、現物だけを送り返して終わりにはできません。製造業 仕入先返品 管理システム 導入を検討するなら、元の発注・入荷・ロット、隔離と承認、返送、交換または仕入先からのクレジット、在庫・買掛の照合までを一つの案件として追えることが要点です。本稿はタイの工場を想定し、現場とERPの役割分担、RFPの質問、FAT/SATの試験条件を具体化します。
仕入先返品(RTV)は何を解決する工程か
Return to Vendor(RTV)は、買い手である工場が、受領した部材や購入品を仕入先へ物理的に戻す購買側の業務です。顧客が製品を工場に返す販売側のRMAとは、物の向きも伝票も会計の相手勘定も違います。顧客返品を扱う場合は製造業のRMA管理を参照してください。RTVの中心は「どの仕入先の、どの発注行から入荷した、どの現物を、なぜ、何個返すか」を証跡付きで決めることです。
入荷時に数量や品番が合わないだけなら、まず入荷差異の管理で、受領数量の訂正、未着の追跡、発注変更などを判定します。検査結果の登録と合否判定そのものは受入検査システムの論点です。RTVは、その判定を受けて「実在する材料を仕入先へ返す」と決まった後の物流・購買・財務の横断処理を扱います。単純な入荷訂正を現物返品として登録すると、在庫を二度減らすおそれがあります。逆に不合格品を入荷訂正だけで消すと、倉庫に残る現物と帳簿がずれます。
Microsoft Dynamics 365の公式手順は、仕入先返品発注に元の仕入先請求書行をコピーし、返品数量を負数として処理する例を示します。元の在庫取引にマーキングできる場合もありますが、消費済みやマーキングを用いない品目では例外があります。これは「常に自動で完全追跡できる」という保証ではなく、導入時に検証すべきERPの動きです。Microsoftの返品発注手順を設計上の参考にできます。
三つの帳尻を同時に合わせる
RTVを設計するときは、物理在庫、購買契約、買掛・税務書類の三つを別々に観察します。例えば「100個受領、8個不合格」という一件でも、不合格8個を保留場所へ移しただけでは在庫数量はまだ工場内にあります。8個を出荷確認した後に初めて現物が工場から出ます。仕入先が代替8個を送るのか、8個分のクレジットを出すのかによって、未履行の数量と買掛の扱いが変わります。
| 観点 | 返品を起票した時 | 仕入先へ返送した時 | 案件を閉じる条件 |
|---|---|---|---|
| 現物と在庫 | 対象ロットと数量を特定し使用不可にする | 出荷実績と在庫移動を整合させる | 保留・出荷・再入荷の現物数が一致 |
| 購買 | 元PO・入荷行・返品承認をリンク | 返送伝票と仕入先受付番号を残す | 交換発注かクレジットの処置が完了 |
| 買掛・原価 | 請求済みか未請求かを確認 | 返送だけで自動的に返金済みとしない | 仕入先書類・買掛残高・税務処理を照合 |
この三つを一つの「返品ステータス」に押し込むと、「返送済みだがクレジット未着」「代替品は入ったが元品の返送証跡がない」を表現できません。現場の進捗と財務の進捗を別フィールドにし、案件の最終クローズ条件で突き合わせる設計が実務的です。
仕入先返品処理の標準フローを七つに分ける
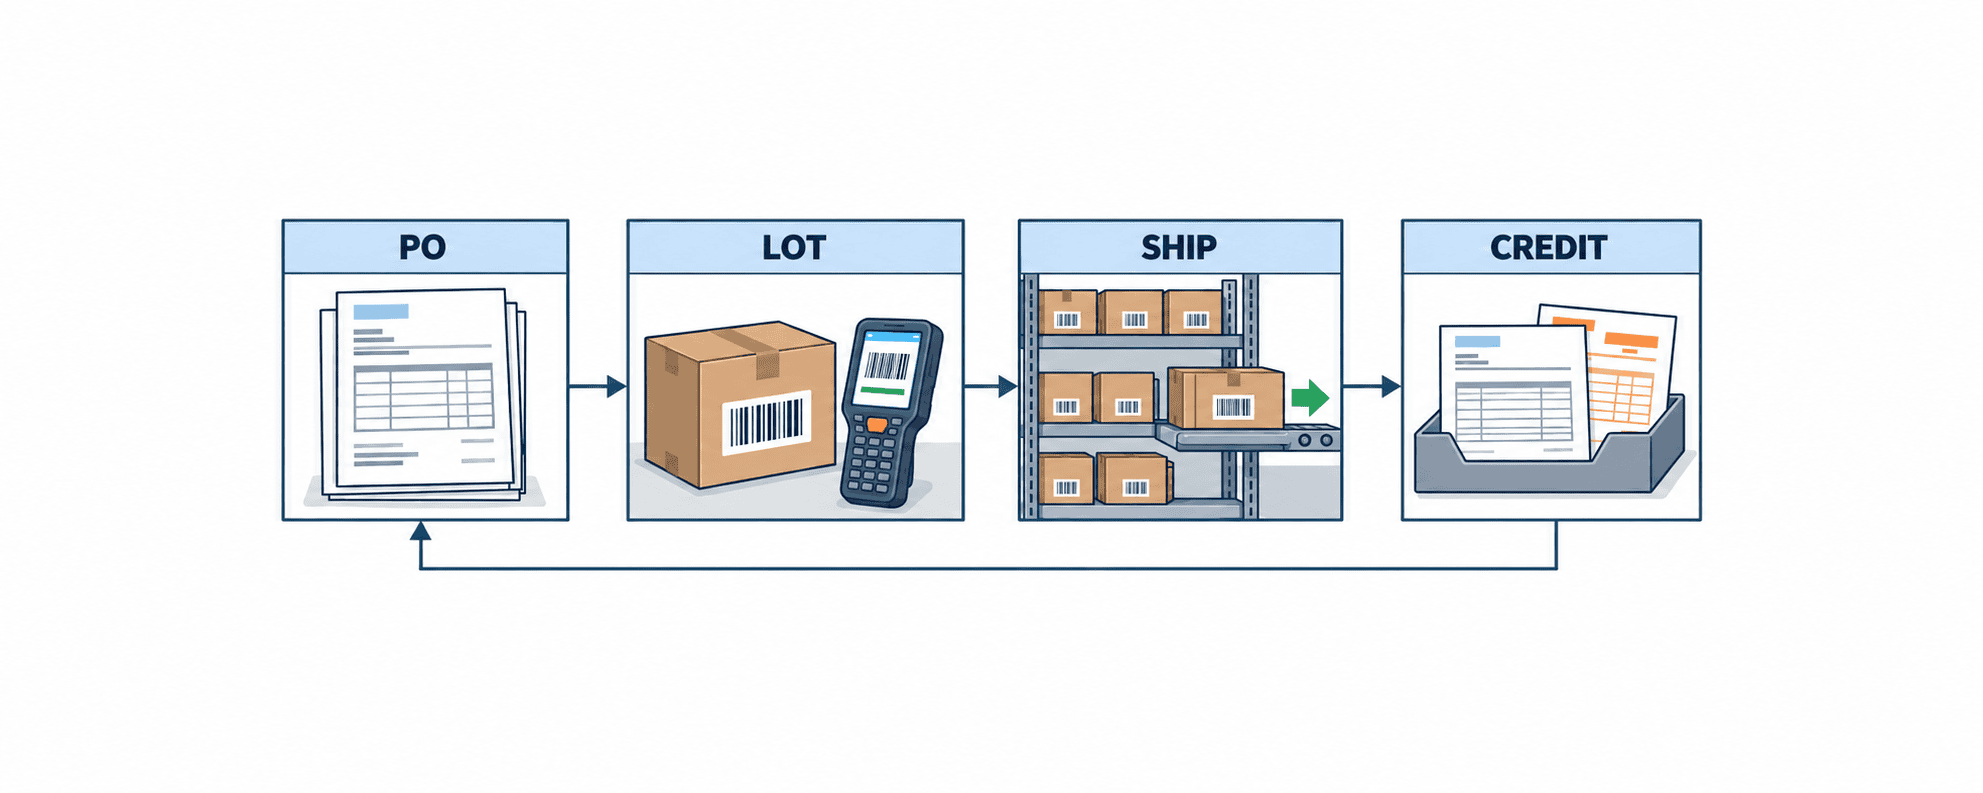
1. 元の発注・入荷・ロットを特定する
品目コードだけでは足りません。同一品目を複数の仕入先から受けたり、同一仕入先から異なる価格・仕様・ロットで買ったりするためです。返品候補をスキャンした時点で、原PO番号・行、入荷伝票、ロットまたはシリアル、数量単位、倉庫・棚、仕入先、検査結果、請求書の照合状態を表示します。ロット管理対象でない物や受領履歴が移行前に欠ける物は、例外として手入力の根拠、承認者、証拠写真を必須にします。Oracleの受入業務文書は入荷取引履歴とロット・シリアル取得、返品を分けて扱っています。Oracle Using Receiving 26Aは要件を点検する一次資料です。
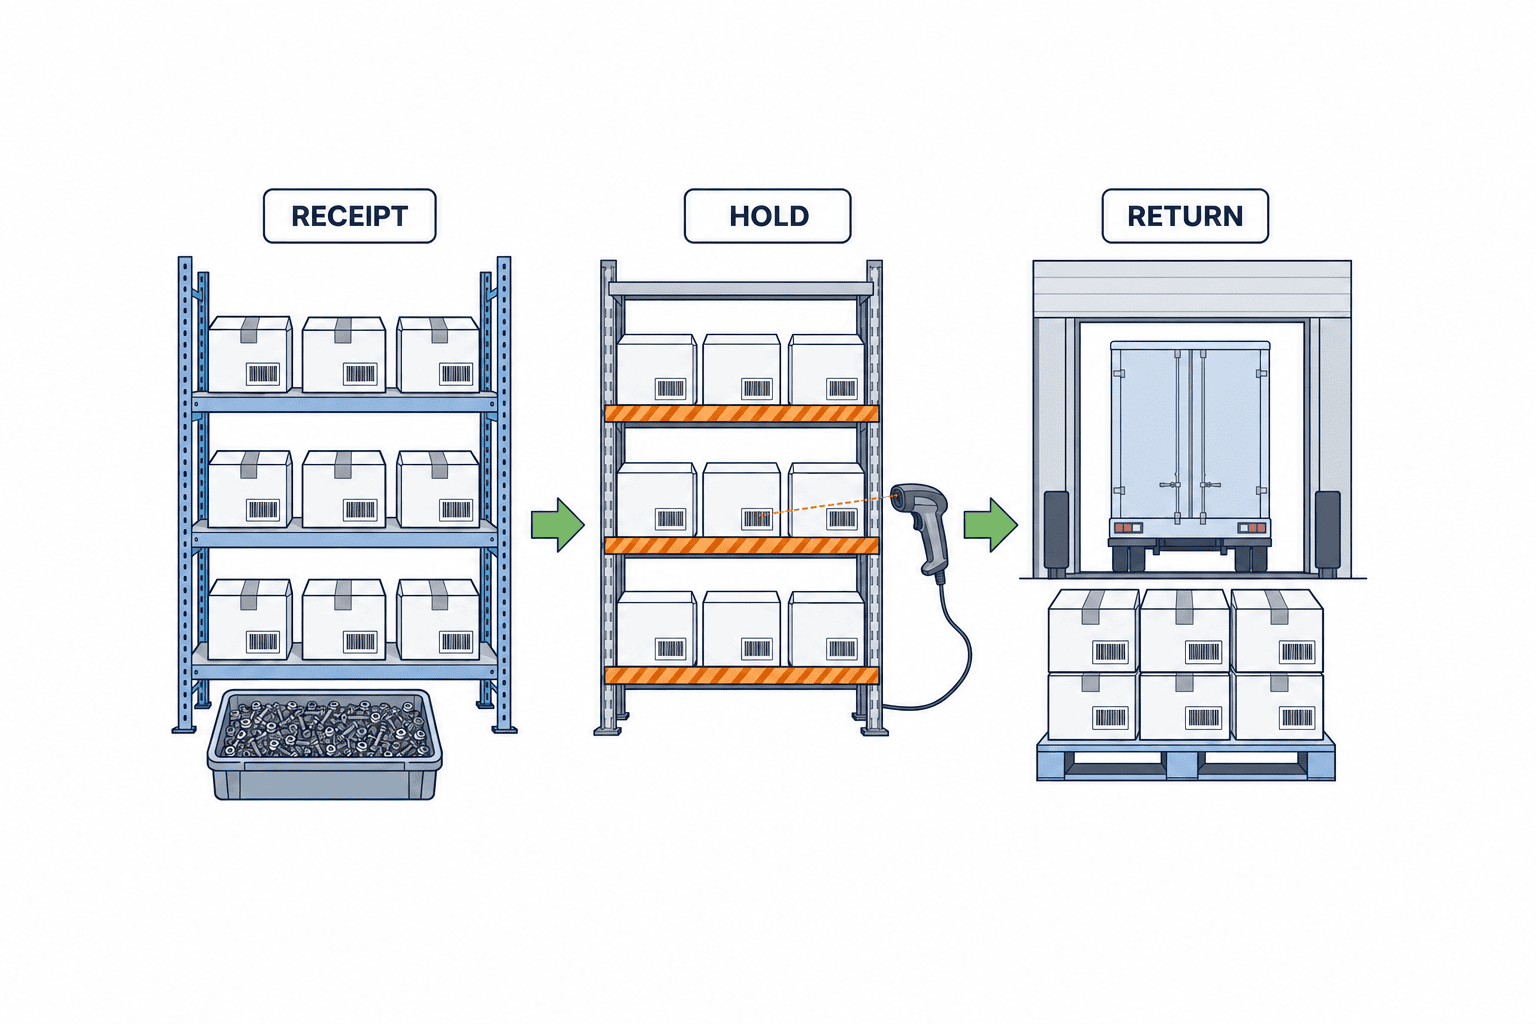
2. 品質保留を掛け、誤使用を止める
検査不合格の通知を受けても、購買が交渉している間に材料が生産へ払い出されれば、返すべきロットが残りません。対象数量だけを利用可能在庫から外し、保留場所へ動かすか、在庫ステータスで引当を禁じます。倉庫の現物札、MESの払出可否、ERPの引当可否を同じ案件番号で結びます。「ロット全体を保留するか、検査で不合格と判定した一部だけにするか」は品目特性とトレーサビリティ要件で決めます。保留は返品確定ではありません。再検査、値引き受入、廃棄、仕入先返品の判断前に、先に使用事故を防ぐ制御です。
3. 返品可否と処置を承認する
品質担当は不適合内容と証拠を確認し、購買は契約・返品条件と仕入先の承認を取得します。必要なら生産計画担当が代替品の納期影響を確認します。返品承認には理由コード、数量、費用負担、返送先、必要な仕入先受付番号、交換かクレジットかの暫定方針を残します。承認者がロット・数量・証拠を見ずに「返品可」と押せる画面は避けます。Microsoftの発注仕様では返品発注に仕入先のRMA番号を記録する項目があります。ただし名称や必須条件は製品と設定で異なるため、RFPでは「仕入先が提示した受付番号を保存・検索できるか」と問う方が堅実です。MicrosoftのPO作成説明を参照してください。
4. 返品発注と返送指示を作る
現場用の出荷指示とERP上の返品発注を関連付けます。返品行には原PO・原入荷とのリンク、対象ロット、数量、単位、理由、倉庫、仕入先受付番号、予定出荷日を保持します。正の通常発注と負の返品数量を同じ画面で扱うERPでは、表示の符号と帳票の自然数量を取り違えないことが重要です。作業者のピッキングリストは「8個返す」と表示し、内部連携だけが負数を使うなど、役割に応じた表現を検討します。部分返品を認め、受領数・既返品数・利用可能残数を超える起票をブロックします。
5. 現物を照合して返送を確定する
出荷前に品目・ロット・数量・梱包数・ラベル・返送先を二人確認またはスキャン確認します。輸送会社、追跡番号、出荷日時、送り状、梱包明細、写真を案件に添付します。Oracleの文書は、仕入先返品取引を受入側で作成してから出荷側で出荷確認と書類作成へ進む構成を説明しています。ただし出荷書類の生成は設定と取引条件に依存します。自社の導入範囲で「返品登録しただけで出荷済みになるのか」「出荷確認でどの在庫・会計連携が起こるのか」を必ず試験します。返送時刻を境に倉庫の実在数量が減る設計なら、現物とシステムの時間差を最小化できます。
6. 交換かクレジットを確定する
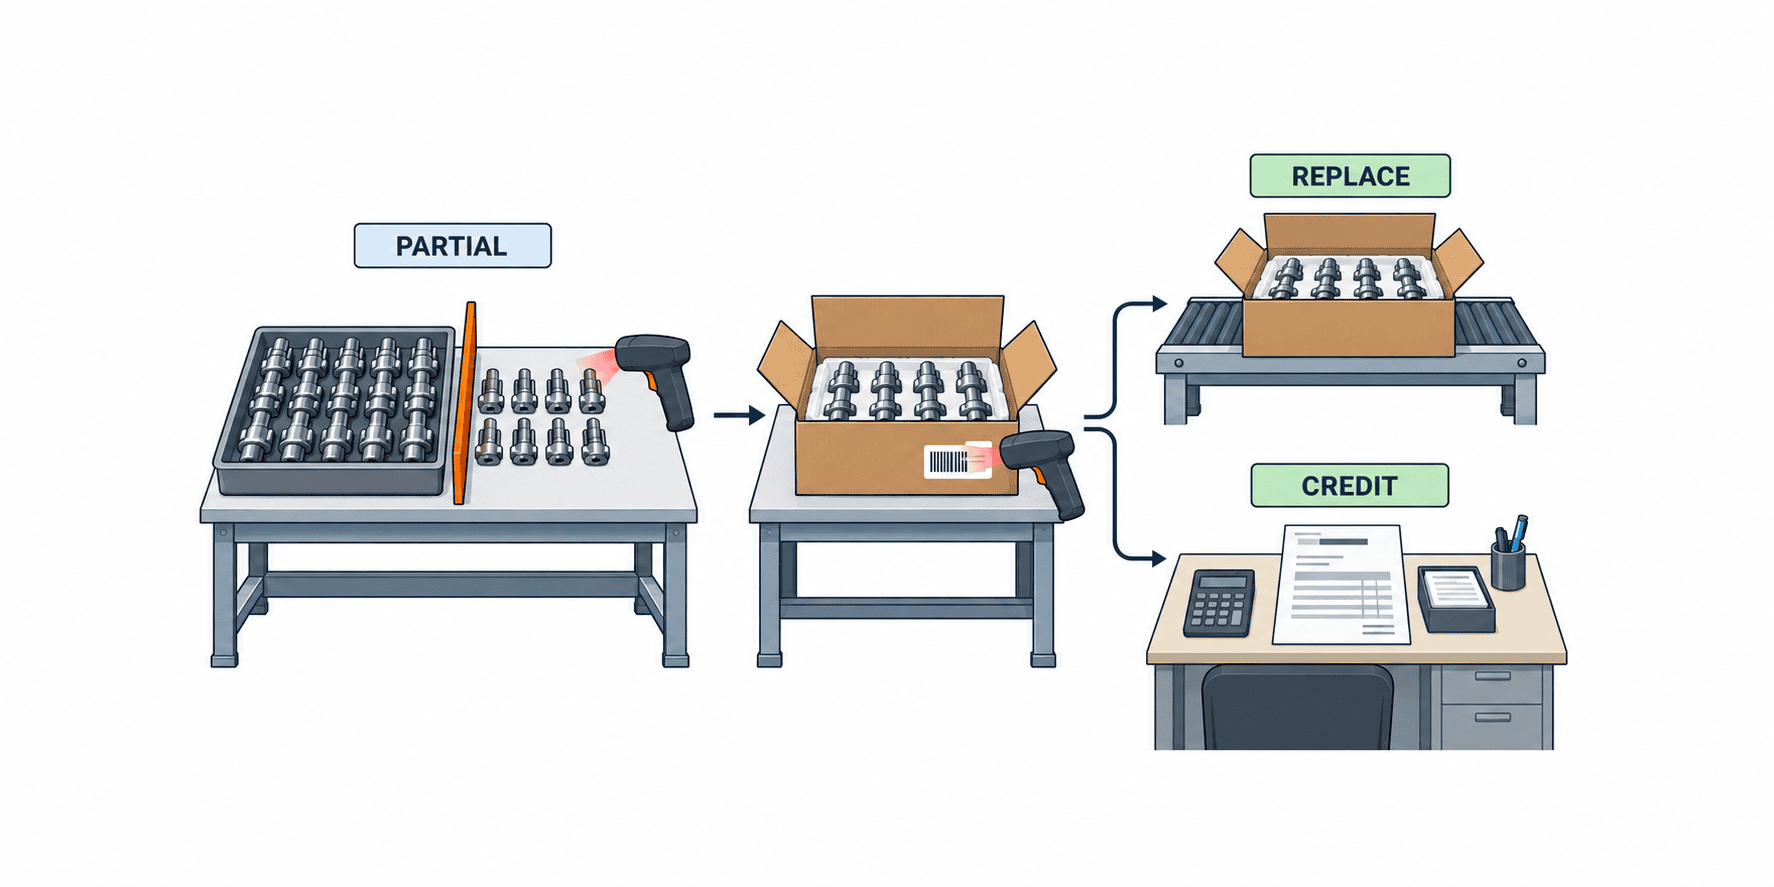
仕入先が代替品を送るなら、返品案件から交換用の購買発注または入荷予定に到達できるようにします。代替品を受け取った際は新しいロット・検査結果・納期を記録し、元の不合格ロットへ上書きしません。仕入先が金額を返すなら、仕入先クレジットメモ、元請求書、返品数量と単価の照合が必要です。SAPの公式資料は、返品発注→返送出荷・出庫→仕入先クレジットメモ、または交換用発注・入荷という文書連鎖を示しています。SAPの仕入先返品文書フロー。両方を混同すると、交換品を受領したうえで同じ数量の返金を重ねて処理する危険があります。分岐を明示し、契約上の例外では承認を必須にします。
7. 在庫・買掛を照合して閉じる
終わりは「発送済み」ではありません。返品数量、倉庫の出庫、仕入先の受領確認、交換入荷またはクレジット、買掛消込、関連する税務書類が揃ったときに閉じます。クレジットが届かない案件は日数と金額で可視化し、購買へ催促タスクを出します。仕入先が交換とクレジットの一部ずつで合意した場合も、各数量と金額を別行で記録します。SAPのクレジットメモ説明は、仕入先からのクレジットがPOまたは入荷を参照して購買履歴を調整する例を示しています。SAP Credit Memo。ただし具体的な仕訳は各社のERP設定と会計方針で確認します。
サプライヤー返品と在庫管理で混同しやすい四つの状態
在庫ステータスは「合格」「保留」「返送待ち」「返送済み」を最低限区別できると、誰が何を取り扱えるかが明確になります。ただし各状態が必ず独立したERPの在庫区分である必要はありません。倉庫管理システム、ERP、品質システムのうちどれが現物数量の正本かを決め、その他へ同じ案件IDで同期します。保留数量を引当可能数量から除外しつつ会計上の所有権や原価をどう扱うかは、契約条件とシステム設計に従います。
| 状態 | 現物の場所 | 生産への払出 | 次の判定 |
|---|---|---|---|
| 検査待ち | 受入エリア | 原則不可 | 検査結果の登録 |
| 品質保留 | 隔離棚・保留場所 | 不可 | 再検査・受入・返品・廃棄 |
| 返送待ち | 出荷準備場所 | 不可 | ロット・数量・返送先の照合 |
| 返送済み | 工場外 | 不可 | 仕入先受領、交換またはクレジット |
例えば、100個受け入れて8個を保留し、良品92個をまだ生産へ払い出さず利用可能として残す場合、100個の入荷履歴は消しません。利用可能数量92、保留8、返送確定後は合計在庫92、という履歴を残します。代替8個の受入時には新しい入荷履歴を作ります。この一連の変化を、案件画面で数量の足し算として説明できることが大切です。Microsoftの資料にも、返品行を元の在庫取引にマーキングする例と、消費済みなどの例外が書かれています。したがって「原ロットまで常時自動照合」と一律に約束せず、追跡できないケースの例外承認を設計します。
返品購入発注とERP連携のデータ設計
中核となるキーは、返品案件ID、仕入先ID、原PO番号・行、入荷取引ID、品目、ロット/シリアル、数量、単位、理由コード、保留ステータス、返品承認、返送取引ID、仕入先受付番号、解決方法、クレジットメモまたは交換発注への参照です。画像や検査成績表などの証拠は添付または文書保管リンクで管理します。請求書が複数入荷をまとめる場合は、返品行と請求書行を1対1と決めつけず、数量・金額の配賦関係を保持します。
連携では「誰が値を書き換えるか」を列ごとに決めます。品質判定はQMS、現物スキャンと出荷はWMS、購買発注と買掛はERPを正本とする構成が考えられます。ただし既存ERPが品質保留まで一元管理するなら、それを正本にしても構いません。大事なのは同じ数量を二つのシステムが独立更新しないことです。返品番号の重複送信、通信失敗後の再送、部分返送、出荷取消、請求書先行受領を例外として用意し、外部連携には冪等キーと結果の照会方法を設けます。
単位変換も見落とせません。POは箱、倉庫は個、請求書はセットという運用なら、換算率の版と端数規則を返品行へ保存します。例として1箱20個の発注で8個返す場合、「0.4箱」のクレジットを仕入先が認めるか、契約単位の調整が必要かを購買が判断します。ERPが自動で単位を変換しても、契約上の金額まで自動で妥当になるとは限りません。
タイ拠点でのクレジットノートとVATは条件を分けて扱う
タイの税務処理では、物理返品と税務上のクレジットノートを同義にしないことが重要です。タイ歳入局が公開するRevenue CodeのSection 86/10は、一定の事由で課税対象額が減る場合に、VAT登録済みの販売者が買い手へクレジットノートを発行する枠組みを示しています。原税務インボイスの番号、元の金額、正しい金額、差額、調整するVATなどの記載事項も定めます。タイ歳入局の原文。実際にどの返品が対象になり、どのタイミング・形式で処理するかは取引と書類の事実関係に依存します。購買側システムが返送ボタンを押した瞬間に税務書類を自動発行する、と要件化しないでください。
実務では、仕入先がVAT登録済みか、元インボイスと返品の対応、返品理由、値引きか代替か、輸出入を伴うかを会計・税務担当に確認します。仕入先のクレジットノートを受け取ったら、元インボイス番号・対象明細・差額・税額を案件と照合します。発行時期などの法的判断は最新法令と顧問の確認を前提に、システムには「必要書類を追跡し未着を検知する」役割を持たせます。返品品が国境を越える場合は物流・通関文書も別途設計します。
仕入先返品管理システム導入のRFPで聞くべきこと
デモで「返品伝票を作れますか」と聞くだけでは、現場で起こる例外を見抜けません。次の質問には画面、帳票、API、仕訳例、権限設定を添えて回答してもらいます。
| 領域 | ベンダーへの質問 | 合格を判断する証拠 |
|---|---|---|
| トレーサビリティ | 返品行から原PO、入荷、ロット、検査、請求書へ何クリックで到達できるか | 実データのリンクと履歴画面 |
| 数量制御 | 100個中8個の部分返品と再度2個の追加返品をどう制御するか | 過返品ブロック、残数表示 |
| 品質保留 | 保留8個を生産へ払い出せないか | WMS/MESを含む引当試験 |
| 承認 | 品質・購買・会計の承認順と代理承認を設定できるか | 権限別の操作ログ |
| 出荷 | 仕入先受付番号、梱包、送り状、追跡番号を記録できるか | 返送帳票と出荷履歴 |
| 処置 | 交換8個、全額クレジット、各4個の混合を追えるか | ケース別の文書フロー |
| 買掛 | 請求済み・未請求・部分請求で消込がどう変わるか | 仕訳と未決残高の例 |
| 例外 | ロット不明、消費済み、出荷取消、再送時の重複をどう扱うか | エラー処理と監査ログ |
RFPには自社のマスタ、単位、保留場所、言語、既存ERPの版、拠点間の責任分界も渡します。標準機能の有無だけでなく、追加開発が必要な部分、運用回避が必要な部分、維持費まで明記してもらいます。SAP Business Networkの公式資料では、返品理由として品質不適合、破損、過剰在庫、配送誤りなど複数を挙げています。理由別に承認と費用負担が異なる可能性があるため、理由コードを単なる自由記述で終わらせない設計が有効です。SAPの返品・クレジット説明。
FATとSATで試すべきシナリオ
FAT(工場受入試験)では設定・連携・計算の整合、SAT(現地受入試験)では実際のスキャナー、倉庫、権限、ネットワーク、帳票運用まで確認します。以下の数量は試験データの例であり、実績値ではありません。
| 試験ケース | 入力と操作 | 期待結果 |
|---|---|---|
| 正常な部分返品 | PO 100個、入荷100個、ロットL1の8個を保留→返送 | 可用92、出荷8、元PO・入荷・ロットへリンク |
| 二回目の返品 | 同じ入荷から追加2個を返品 | 累計10、残数90、履歴は別取引 |
| 過返品 | 返せる残数を超える数量を指定 | 登録を拒否し、根拠となる残数を表示 |
| 交換 | 8個返送、代替8個を新ロットL2で受領 | 元ロットと交換ロットを区別し、未決数量ゼロ |
| クレジット | 8個返送、仕入先クレジットを元請求書と照合 | 金額・税額の差異を検出し、買掛未決を表示 |
| 保留中の払出 | 保留8個をMESから引当・出庫しようとする | 操作を拒否し、例外操作は記録 |
| 再送 | 出荷連携がタイムアウトし同じ要求を再送 | 同一出荷が二重計上されない |
| 出荷取消 | ピッキング後、集荷前に返送を取消 | 現物と可用在庫の復帰条件を表示 |
FATで画面上の数量が正しく見えても、買掛の残高やロット別の現物がずれていれば失格です。試験ごとに開始残高、操作ログ、終了残高、連携メッセージを保管します。SATでは、返品品と良品の棚が隣接する場合の誤スキャン、通信断後の再同期、タイ語のラベルや帳票、現場責任者の代理承認も試します。基準は「画面が動く」ではなく、数量・文書・現物・買掛の四点が同じ案件で説明できることです。
「返品する」と決める前の処置選択
検査で不適合が見つかったとき、すべてが仕入先への現物返品になるわけではありません。入荷していない数量は未着として追跡し、入荷記録の入力誤りは証跡を残して訂正します。現物がある場合でも、再検査で合格、特別採用、現地廃棄、仕入先への返送という選択肢があります。返品システムは、品質担当の処置決定が出る前に「返送済み」の状態へ進ませず、理由と責任者を残すべきです。特別採用や廃棄に進む場合は、返品発注を起こさず、その処置に合う在庫・費用の手順へ接続します。
| 発見した事象 | まず確認すること | 主な処置 | RTVを起票する条件 |
|---|---|---|---|
| 発注100、現物92 | 入荷入力が100か92か、残りが未着か | 入荷訂正または未着追跡 | 後から現物を返すと決まった場合のみ |
| 100受領、8不良 | 不良のロット・範囲、仕入先合意 | 保留後に返品・特別採用・廃棄 | 現物8を仕入先へ送る承認が出たとき |
| 品番違いの現物 | 誤納か発注変更か、開梱・使用の有無 | 保留し交換または返品 | 誤納品を物理的に返送するとき |
| 余剰だが良品 | 契約上の買戻し、返品期限、費用負担 | 保管・移管・売却・返品を比較 | 仕入先が返品を受け入れたとき |
この判断表は一般的な業務設計例で、契約や品目によって適用範囲が変わります。例えば仕入先が「現地で廃棄して写真だけ送ってほしい」と指示した場合、現物を返していないので出荷実績を作ってはいけません。しかし品質記録、廃棄承認、仕入先との金額調整は必要です。逆に輸送中に破損した場合は、運送条件と引渡し時点を確かめないまま仕入先不良として処理すると、費用負担を誤ります。処置の種類をコード化し、品質・購買・会計が同じ意味で使えるようにします。
例外処理を先に設計して、後から手作業で帳尻を合わせない
導入初期に表面化するのは正常な一件より、元の取引を一意に選べない事例です。たとえば同じ品目・ロットを二度入荷し、その一部を既に生産へ投入している場合、「ロットが一致した」だけで返品可能数量を決められません。物理的に残る数量、既引当、既返品、請求済み数量を確認します。現場に残る箱が元のどちらの入荷に属するか不明なら、推測でERPの入荷行へひも付けるのではなく、例外記録に候補、証拠、判断者を残します。トレーサビリティが成立しないこと自体を品質上の発見として扱い、同じ穴が次回も起きないよう受入時のラベル管理を改善します。
もう一つは時間差です。出荷指示を作った後に仕入先が受入先を変更する、運送会社が集荷を翌日に延期する、梱包後に数量を数え直す、といったことがあります。「返品承認」「ピッキング」「運送会社への引渡し」「仕入先受領」を別のイベントとして記録すれば、どの時点で変更・取消が可能か説明できます。引渡し前の取消と引渡し後の返送停止は同じ操作にせず、実際の物の所在に基づいて処理します。変更後の送り状、旧送り状の無効化、ロットごとの出荷数量も監査ログに残します。
請求書とクレジットの時間差も重要です。請求書を受け取る前に不良を返す場合と、既に支払った後に返す場合では、買掛の残り方が違います。システムの画面には「現物返送待ち」「仕入先確認待ち」「クレジット待ち」「照合差異あり」を別に表示し、未決の原因を担当部門へ割り当てます。仕入先から代替品が先に届き、返送品はまだ集荷されていない場合も、交換入荷を元品の返送完了と誤認しないよう二つのイベントを残します。月次決算では、返送済み・クレジット未着の一覧と根拠書類を会計が取得できることを確認します。
複数工場や複数通貨を扱う場合、どの法人が原POを持ち、どの法人が仕入先へ返すかも確認が必要です。別法人の倉庫から勝手に出荷伝票を作ると、法人別の在庫と買掛が整いません。為替差額、運賃、再梱包費用を返品本体の単価に混ぜるか、別費用として計上するかは会社の会計方針で決めます。RFPでは「同じ案件番号で法人・拠点・通貨と費用負担をどう見せるか」を確認し、試験では該当する自社の実例で検証します。
運用ルールと責任分担を画面設計より先に定める
システムを入れても、誰が仕入先へ連絡し、誰が出荷を止め、誰が未着クレジットを追うかが曖昧なら滞留は減りません。品質担当は不適合の判定と証拠を管理し、購買担当は仕入先との返品条件と解決方法を確定し、倉庫担当は保留・ピッキング・出荷の現物を記録し、会計担当はクレジットと買掛を照合します。生産計画担当は代替品が必要な時期と欠品の影響を評価します。権限はこの責任に合わせ、検査をしていない担当者が自分で品質承認まで完了できないようにします。ただし休暇や夜勤で止まらないよう、代理承認の範囲と期限も決めておきます。
作業指示は「返品案件番号で現物札を印刷」「保留棚への移動をスキャン」「承認後に返送ラベルを発行」「集荷時に出荷確定」という順番で書ける粒度にします。画面では必須項目を増やすだけでなく、元POやロットなど既に分かる情報を自動表示して入力を減らします。写真が必要な品目と不要な品目を区別し、必要な場合には撮影方向・数量・ファイル名の基準を決めます。倉庫に端末が少ないなら、紙のラベルと後入力の許容時間、その間の誤使用防止方法まで決めます。オフライン処理を許す場合は、復旧後に二重登録されない仕組みを試験してください。
クローズ権限は出荷担当だけに与えず、未決の交換やクレジットを確認できる責任者に置きます。閉鎖画面には、返品対象数、出荷済数、代替受領数、クレジット対象数、差異数量と差異金額を並べます。ゼロでない差異が残るときは、理由と承認を記録してから閉じます。定期的に「出荷済みでクレジット未着」「保留から長期間動いていない」「元ロットが不明」の一覧を購買・品質・会計で確認すると、単に入力が完了しただけの案件と、本当に解決した案件を区別できます。
試験用の金額例で二重処理を見つける
数量だけでなく金額を使う試験も用意します。以下は仮の計算です。単価100バーツで100個を受け入れ、8個を返した場合、税抜の返品対象額は800バーツです。仕入先が4個を交換し、残り4個をクレジットで処理する合意なら、交換対象の税抜価額400バーツとクレジット対象の税抜価額400バーツを別々に示します。8個すべてに対して800バーツのクレジットを登録し、さらに4個の交換品を受け入れてしまえば、合意を超える補填になります。システムは処置ごとの数量と金額の合計を案件の対象数量・対象価額と比較し、超過を警告すべきです。運賃や税額は契約・適用条件で別に確認し、ここでの単純計算に自動加算しません。
FATでは、単価変更、値引き、単位換算、端数がある場合も試します。元のPO単価と請求単価が異なるとき、どちらをクレジット照合の基準にするかを会計・購買で決め、システムの差異理由に残します。返送数量は正しいのに金額だけ合わない案件を、数量一致を理由に自動クローズしないことが重要です。取引通貨と帳簿通貨が違う場合は、返品発注日、出荷日、クレジット発行日のどの換算レートを使ったかも表示します。為替差額を品目単価の誤差として隠さず、別の差異理由で説明できることを確認します。交換品の価格が元品と変わる場合も、無償交換なのか追加請求なのかを仕入先との合意書で確認し、現物受領だけで案件を閉じません。
データ移行と稼働切替で確認すること
既存システムから新しいRTV管理へ切り替えるとき、過去のすべての返品を同じ粒度で移す必要はありません。ただし稼働日をまたぐ未決案件は、現物と財務の両面から移行対象を決めます。少なくとも「品質保留中」「返送準備中」「返送済みで仕入先確認待ち」「交換品待ち」「クレジット待ち」の案件は一覧化し、案件責任者と次の期限を付けます。元のPOや入荷伝票が旧システムにしかないなら、新システムには旧番号と検索可能な参照先、元資料の写しを残します。履歴の欠落を隠すために架空の入荷取引を新規作成すると、数量と原価が二重になるおそれがあります。
切替前には倉庫で保留棚と返送待ち棚を実査し、現物数、ロット、旧案件番号、既出荷の有無を確認します。その結果を旧システムの在庫残、買掛未決一覧、仕入先からのクレジット待ち一覧と照合します。三つの一覧が一致しない場合は差異の持ち主と解消予定を記録し、曖昧な案件を「移行完了」にしません。切替当日の新旧システム二重入力は避け、受入・出荷のどの時刻から新システムが正本になるかを明示します。現物の移動を止められない工場では、移行時刻をまたぐ伝票の一覧を作り、担当者が一件ずつ確認します。
初期データの品質を測る指標として、未決案件のうち原POと入荷を参照できる割合、ロットを確認できる割合、仕入先受付番号がある割合、クレジットを元請求書に結び付けられる割合を使えます。この割合が低い場合は自動連携を急がず、先に受入ラベルや書類保存の運用を整えます。稼働後の最初の月次締めでは、旧システムから持ち越した案件と新規案件を分け、返送済み・クレジット未着の金額を会計が確認できるようにします。システム導入の成果は、画面の操作速度だけでなく、現物と債務の未決を早く発見できるかで評価します。
導入を小さく始める順序とKPI
最初から全品目・全仕入先へ広げる必要はありません。返品頻度が高く、ロット管理ができ、元PO・入荷が電子化されている品目群から始めます。現状の返品案件を数件抽出して、元データの欠落、保留場所、仕入先受付番号、クレジット回収期間を調べます。次に状態・責任者・クローズ条件を合意し、RFPで候補を比較します。FATで主要例外を潰してから、一つの倉庫・仕入先群でSATを行い、他拠点へ展開します。
測定指標は返品件数だけでは不十分です。発見から保留までの時間、保留品の誤払出件数、返送から仕入先受領確認までの日数、返送からクレジット照合までの日数、未決買掛金額、原ロット追跡率、二重計上件数を継続して見ます。改善前の基準値を取らずに「何%削減」と宣言するのは避けます。案件の経過日数は理由・仕入先・解決方法別に切り分け、単なる平均で滞留を隠さないことも大切です。
よくある質問:仕入先返品処理とERP連携
仕入先返品と入荷差異の訂正は同じですか?
違います。まだ受領していない数量や入力間違いを正すのが入荷差異の訂正です。既に受領して工場内に実在する材料を仕入先へ送り返すときは、現物の保留・出荷と購買・買掛の処理が必要です。判断が曖昧なら、まず入荷履歴と現物を照合し、二重の在庫減算を防ぎます。
仕入先返品では必ず原ロットを自動特定できますか?
いいえ。ロットを取得していない品目、消費済み在庫、過去システムから移行した履歴、混載などでは自動特定できないことがあります。対象を追跡可能な単位へ絞り、例外時は根拠と承認を残す要件にします。標準ERPの機能名だけで保証せず、実データでFATを行います。
返品購入発注を作れば在庫と買掛は自動的に合いますか?
通常はそれだけでは不十分です。出荷確定、仕入先の受領、交換品の入荷またはクレジット、元請求書との照合など別々の事象があります。どの操作でどの数量・金額が更新されるかを製品設定ごとに試験してください。
交換とクレジットを同じ案件で扱えますか?
扱える設計が望ましいです。一部を交換、残りをクレジットにする合意もあります。各処置の数量と金額を分け、合計が返品対象と一致するかを確認します。二重補填を防ぐ承認ルールも必要です。
タイのVATクレジットノートは買い手の返品登録で自動発行しますか?
そのように決めつけません。Section 86/10は条件を満たす場合のVAT登録販売者による発行を定めています。買い手側は仕入先からの書類を元インボイスと照合し、具体的な税務処理を会計・税務担当と確認します。システムには書類の必要性、受領状況、差異を追う機能を持たせます。
仕入先返品のRFP・FAT・SATはどこから始めますか?
直近の実案件を一つ選び、元PO・入荷・ロット・検査・返送・クレジットまでの証跡を並べることから始めます。その欠落をRFPの質問に変え、同じ案件をFATとSATの試験データに使います。正常な一件に加え、部分返品、交換、出荷取消、連携再送を必ず含めます。
まとめ
仕入先返品は「不良品を送り返す作業」だけではなく、元の購買取引と現物を特定し、使用を止め、返送し、交換または仕入先クレジットを受け、在庫と買掛を整える一連の業務です。導入では、原PO・入荷・ロットへのリンク、保留と承認、出荷実績、処置分岐、買掛照合を一つの案件で確認できることを優先します。RFPでは例外を問い、FAT/SATでは数量・現物・文書・買掛が一致するかを試してください。
タイ工場の仕入先返品フローを見直す段階なら、現行の発注・受入・在庫・会計のつながりを整理するところからご相談いただけます。TOMAS TECHへのお問い合わせをご利用ください。
参考資料
- Microsoft Learn: Create a purchase return order
- Microsoft Learn: Create purchase orders
- Oracle Fusion Cloud SCM: Using Receiving 26A
- SAP Help: Document Flow in Supplier Returns
- SAP Help: Credit Memo
- SAP Business Network: Order Collaboration Returns for Suppliers
- Thailand Revenue Department: Revenue Code, Sections 85–86
*本稿はシステム設計の検討材料です。製品の標準動作は版・設定で異なり、税務上の適用は取引条件と最新の法令に照らして確認してください。*


