


Mở đầu: những điều cần quyết định trước khi triển khai hệ thống quản lý VMI và tồn kho ký gửi
Ở các nhà máy đang cân nhắc triển khai hệ thống quản lý VMI và tồn kho ký gửi, những vướng mắc sau thường chồng lên nhau. Cuối tháng, hóa đơn của nhà cung cấp không khớp với số liệu xuất kho của công ty, và việc đối chiếu, điều chỉnh chênh lệch tốn nhiều ngày. Việc bổ sung hàng phó mặc cho nhà cung cấp, nên vừa thiếu hàng vừa thừa hàng. Có những mặt hàng ký gửi nằm trên kệ nhiều tháng không dùng đến, mà chưa ai quyết định bên nào sẽ nhận lại. Và bộ phận kế toán thì hỏi: “Ai sẽ xuất hóa đơn thuế (tax invoice), và vào thời điểm nào?”
Bài viết này cho rằng điều cần quyết định trước khi triển khai hệ thống quản lý VMI và tồn kho ký gửi không phải là màn hình hay biểu mẫu, mà là 3 quy tắc sau.
- Thời điểm chuyển quyền sở hữu và phân chia rủi ro: khi nhận hàng, khi xuất kho hoặc tiêu thụ, hay sau một khoảng thời gian nhất định. Bên nào chịu tổn thất khi hàng bị mất, hư hỏng hoặc lỗi thời
- Quy trình ghi nhận tiêu thụ và thanh toán: thế nào được coi là tiêu thụ, chi trả vào lúc nào, theo đơn giá nào, bằng chứng từ nào. Chứng từ thanh toán trên ERP và chứng từ thuế của Thái Lan cần được xem xét tách biệt
- Quy tắc bổ sung tồn kho và hàng tồn đọng: ai quyết định min/max, ai thực hiện bổ sung. Cho nhà cung cấp xem những gì. Thời hạn ký gửi tối đa và việc mua lại khi hết hạn ký gửi
Đồng thời, cần quyết định cả bảng giá (price master), cách phân loại tồn kho và phân công trách nhiệm kiểm kê. Ba nội dung này là tiền đề của quy tắc 1 đến 3.
Các hệ thống ERP lớn có nhiều nội dung trong số này dưới dạng hạng mục cài đặt. Tuy nhiên, mức độ hỗ trợ khác nhau tùy sản phẩm. Hơn nữa, những gì chưa được quy định trong hợp đồng thì không thể cài đặt. Vì vậy, bài viết này sắp xếp theo thứ tự “quy định trong hợp đồng, rồi đưa vào chức năng hệ thống hoặc bù đắp bằng báo cáo và vận hành”.
Xin lưu ý trước. Bài viết này không phải là khuyến nghị hay xếp hạng sản phẩm. Chức năng sản phẩm được giới thiệu theo mô tả trong tài liệu công khai của từng hãng. Phần ước tính chi phí và hiệu quả dùng số liệu giả định được lập riêng cho bài viết này. Bài viết không đưa ra kết luận về VAT, hóa đơn thuế của Thái Lan hay mối quan hệ với ưu đãi BOI. Chúng tôi khuyên nên xác nhận với cố vấn thuế và BOI trước khi ký hợp đồng.
Vì sao các nhà máy tại Thái Lan nên xem lại tồn kho ký gửi và VMI vào lúc này
Sản lượng ô tô và chỉ số sản xuất công nghiệp chế biến chế tạo của Thái Lan trong tháng 8/2026 đều cao hơn cùng kỳ năm trước. Tuy nhiên, mỗi con số đều có phạm vi giới hạn. Để không áp dụng nguyên xi vào tình hình của doanh nghiệp mình, chúng tôi kiểm tra kèm theo nguồn và phạm vi.
Theo Trading Economics, sản lượng ô tô tháng 8 do Liên đoàn Công nghiệp Thái Lan (FTI) công bố ngày 28/9/2026 là 124.646 chiếc, tăng +10,93% so với cùng tháng năm trước. Theo MarkLines, FTI giải thích rằng mức tăng sản xuất xe điện chạy pin (BEV) loại xe du lịch và mức tăng sản xuất xe bán tải xuất khẩu đã đóng góp vào kết quả này. Đây là số liệu sản xuất xe nguyên chiếc, không phản ánh trực tiếp lượng đơn hàng của các nhà máy linh kiện.
Về chỉ số sản xuất công nghiệp chế biến chế tạo (MPI), theo bài viết do Reuters phát hành, giá trị tháng 8/2026 do Văn phòng Kinh tế Công nghiệp thuộc Bộ Công nghiệp công bố ngày 30/9 tăng 4,44% so với cùng tháng năm trước. Người đứng đầu văn phòng này giải thích rằng Bộ Công nghiệp đã điều chỉnh phương pháp tính MPI, bổ sung các sản phẩm điện tử mới và thay đổi trọng số. Theo Trading Economics, do lần điều chỉnh này, giá trị tháng 7 cũng đã khác so với số liệu công bố trước khi điều chỉnh. Khi so sánh với các tháng trước, cần so sánh giữa các giá trị sau điều chỉnh của cùng một nguồn.
Cũng cần xem xu hướng của các doanh nghiệp Nhật Bản tại Thái Lan. Trong khảo sát tình hình kinh doanh nửa đầu năm 2026 của Phòng Thương mại Nhật Bản tại Bangkok (JCC) (công bố ngày 30/6/2026, 504 công ty trả lời), 36% doanh nghiệp nêu “xem lại quản lý tồn kho và hệ thống logistics” là biện pháp ứng phó với tình hình bất ổn ở Trung Đông (được chọn nhiều đáp án). Câu trả lời này chỉ việc xem lại tồn kho và logistics nói chung. Đây không phải là tỷ lệ doanh nghiệp dự định triển khai VMI hay tồn kho ký gửi.
Bài viết này cho rằng, trong giai đoạn số liệu sản xuất biến động và sự bất ổn về logistics được chú ý, việc phòng ngừa thiếu hụt linh kiện chủ chốt và sắp xếp lại cách giữ tồn kho dễ trở thành vấn đề cần bàn. Tồn kho ký gửi và VMI là một trong các lựa chọn cho vấn đề đó.
Tồn kho ký gửi là gì, VMI là gì: khác biệt và cách kết hợp
Tồn kho ký gửi là gì: câu chuyện về quyền sở hữu
Tồn kho ký gửi là câu chuyện “ai sở hữu hàng”. Nội dung học tập của SAP giải thích rằng ký gửi là trạng thái hàng do nhà cung cấp cung cấp được lưu tại kho của công ty nhưng quyền sở hữu vẫn thuộc nhà cung cấp, và khoản nợ phải trả nhà cung cấp chỉ phát sinh khi lấy hàng ra khỏi tồn kho ký gửi. Tài liệu của Microsoft cũng giải thích rằng tồn kho ký gửi là tồn kho do nhà cung cấp sở hữu và được lưu tại địa điểm của công ty, và công ty nhận quyền sở hữu khi đã sẵn sàng tiêu thụ hoặc sử dụng. Tài liệu của Oracle giải thích rằng quyền sở hữu được chuyển khi tổ chức sản xuất sử dụng hàng, và việc này được gọi là tiêu thụ (consumption).
Ở hiện trường Nhật Bản, loại tồn kho này đôi khi còn được gọi bằng một thuật ngữ khác mang nghĩa “tồn kho gửi giữ”. Trong bài viết này, tồn kho vẫn thuộc sở hữu của nhà cung cấp nhưng được đặt tại nhà máy của bên mua hoặc kho gần đó được gọi là tồn kho ký gửi (tồn kho gửi giữ).
VMI là gì: câu chuyện về trách nhiệm bổ sung
VMI là câu chuyện “ai quản lý việc bổ sung hàng”. Theo định nghĩa trong từ điển APICS được bài viết của MONOist (ngày 23/10/2015) trích dẫn, VMI là phương thức trong đó nhà cung cấp xem dữ liệu tồn kho của khách hàng và chịu trách nhiệm duy trì mức tồn kho mà khách hàng yêu cầu. Tài liệu của Infor giải thích VMI là phương thức nhà cung cấp quản lý tồn kho của khách hàng, và có hình thức nhà cung cấp đảm nhận cả kế hoạch cung ứng, cũng có hình thức khách hàng quản lý tồn kho còn nhà cung cấp chỉ đảm nhận kế hoạch cung ứng.
Cách kết hợp và kho trung chuyển của nhà cung cấp (supplier hub)
Hai khái niệm này nằm trên hai trục khác nhau. Có thể có hình thức nhà cung cấp quản lý việc bổ sung, còn tồn kho thuộc sở hữu của bên mua. Ngược lại, cũng có thể có hình thức tồn kho thuộc sở hữu của nhà cung cấp, còn việc bổ sung do bên mua chỉ thị.
Cũng bài viết đó của MONOist giải thích rằng cơ chế thường được gọi là VMI ở Nhật Bản là hình thức nhà cung cấp bổ sung tồn kho vào kho do khách hàng chỉ định và lưu giữ như tài sản của nhà cung cấp cho đến khi xuất hàng. Bài viết đối chiếu rằng theo định nghĩa của APICS, tồn kho là tồn kho của khách hàng và nhà cung cấp có thể lập hóa đơn tại thời điểm bổ sung. Nói cách khác, có thể tóm lại rằng “kho VMI” theo cách gọi ở hiện trường Nhật Bản thường gộp chung việc quản lý bổ sung và quyền sở hữu tồn kho ký gửi.
Tài liệu của Infor nêu ví dụ về “VMI hoàn toàn” (full VMI), trong đó nhà cung cấp đảm nhận kế hoạch cung ứng và quản lý kho, và sở hữu hàng cho đến khi khách hàng tiêu thụ. Trong ví dụ, nhà cung cấp giao hàng mỗi tuần 1 lần vào kho trong khuôn viên của khách hàng, và khách hàng trở thành chủ sở hữu tại thời điểm nhà cung cấp xuất kho và vận chuyển đến nhà máy sản xuất.
Ranh giới với vật tư do khách hàng cấp
Một khái niệm dễ nhầm là vật tư do khách hàng cấp. Trường hợp này có chiều ngược lại. Công ty nhận giữ vật liệu thuộc sở hữu của khách hàng để gia công. Chủ sở hữu là khách hàng, bên nhận giữ là công ty mình. Bài viết này đề cập đến thiết kế cho phía công ty nhận giữ tồn kho thuộc sở hữu của nhà cung cấp. Thiết kế cho vật tư do khách hàng cấp được trình bày trong “bài viết về triển khai hệ thống quản lý vật tư do khách hàng cấp“.
Ai đảm nhận việc gì: 3 câu hỏi về quản lý kho, kế hoạch bổ sung và quyền sở hữu
Tài liệu của Infor sắp xếp các kịch bản VMI xoay quanh 3 câu hỏi sau. Ai thực hiện quản lý kho. Ai lập kế hoạch cung ứng. Ai là chủ sở hữu về mặt tài chính của hàng hóa. Tài liệu cũng giải thích rằng trong LN phải định nghĩa trách nhiệm của công ty, nhà cung cấp và các bên liên quan.
| Câu hỏi | Khi công ty đảm nhận | Khi nhà cung cấp đảm nhận | Những điều cần quyết định |
|---|---|---|---|
| Ai thực hiện quản lý kho | Nhân viên kho của công ty thực hiện nhận hàng, lưu kho, xuất kho | Nhà cung cấp hoặc đơn vị được họ ủy thác quản lý trong khuôn viên hoặc tại kho trung chuyển | Người ghi nhận nhận hàng, người ghi nhận xuất kho, người quản lý vị trí lưu kho |
| Ai lập kế hoạch cung ứng | Công ty quyết định min/max hoặc số lượng bổ sung và chỉ thị bổ sung | Nhà cung cấp xem tồn kho và nhu cầu rồi lập lệnh bổ sung | Cách quyết định min/max, tần suất xem lại, dữ liệu cho nhà cung cấp xem |
| Ai là chủ sở hữu về mặt tài chính | Hàng thuộc sở hữu của công ty khi nhận hàng | Nhà cung cấp sở hữu cho đến khi tiêu thụ hoặc hết một khoảng thời gian nhất định | Điều kiện kích hoạt chuyển quyền sở hữu, chu kỳ thanh toán, cách xử lý khi hết hạn ký gửi |
Tổ hợp của 3 câu hỏi này quyết định mô hình. Ví dụ: quản lý kho do công ty, kế hoạch bổ sung do nhà cung cấp, quyền sở hữu thuộc nhà cung cấp cho đến khi tiêu thụ. Bài viết này cho rằng ở hình thức “đặt linh kiện thuộc sở hữu nhà cung cấp ở một góc trong khuôn viên, cuối tháng thanh toán phần đã dùng”, có trường hợp chỉ câu hỏi về quyền sở hữu là đã được quyết định, còn 2 câu hỏi kia vẫn mơ hồ trong vận hành.
Infor giải thích rằng trong nhiều trường hợp quyền sở hữu được chuyển khi khách hàng tiêu thụ tồn kho, nhưng cũng có các thời điểm chuyển khác do hợp đồng quy định. Cột thứ 3 của bảng là những hạng mục cần quy định trong hợp đồng trước khi cài đặt hệ thống.
Toàn cảnh các chức năng cần có của hệ thống quản lý VMI và tồn kho ký gửi
Dựa trên phần sắp xếp ở trên, chúng tôi liệt kê các chức năng hệ thống cần có. Không nhất thiết chỉ một ERP phải có đủ tất cả. Chúng tôi giả định sẽ đáp ứng bằng cách kết hợp ERP, cổng thông tin cho nhà cung cấp, EDI và báo cáo.
| Nhóm chức năng | Nội dung chính | Quy tắc tương ứng |
|---|---|---|
| Nhận hàng và phân loại tồn kho | Nhận hàng ký gửi theo phân loại từng nhà cung cấp. Có trạng thái đang kiểm tra chất lượng, tạm giữ | Tiền đề (phân loại tồn kho) |
| Tiêu thụ và chuyển quyền sở hữu | Cài đặt thế nào được coi là tiêu thụ, chuyển quyền sở hữu khi tiêu thụ. Cách xử lý khi hủy | Quy tắc 1 |
| Thanh toán | Tổng hợp tiêu thụ, lập chứng từ thanh toán hoặc thông báo tiêu thụ. Đơn giá lấy từ bảng giá | Quy tắc 2, tiền đề (bảng giá) |
| Bổ sung và hiển thị | Lưu min/max, cho nhà cung cấp xem tồn kho và nhu cầu. Thông báo theo ngưỡng | Quy tắc 3 |
| Quản lý hàng tồn đọng | Quản lý số ngày kể từ lần biến động cuối cùng và thời gian ký gửi, trích xuất hàng đã đến hạn | Quy tắc 3 |
| Kiểm kê | Quy định ai đếm hàng ký gửi và xử lý chênh lệch thế nào | Tiền đề (phân công trách nhiệm kiểm kê) |
| EDI và cổng thông tin | Trao đổi thông tin tồn kho, tiêu thụ, hóa đơn với nhà cung cấp | Quy tắc 2 và 3 |
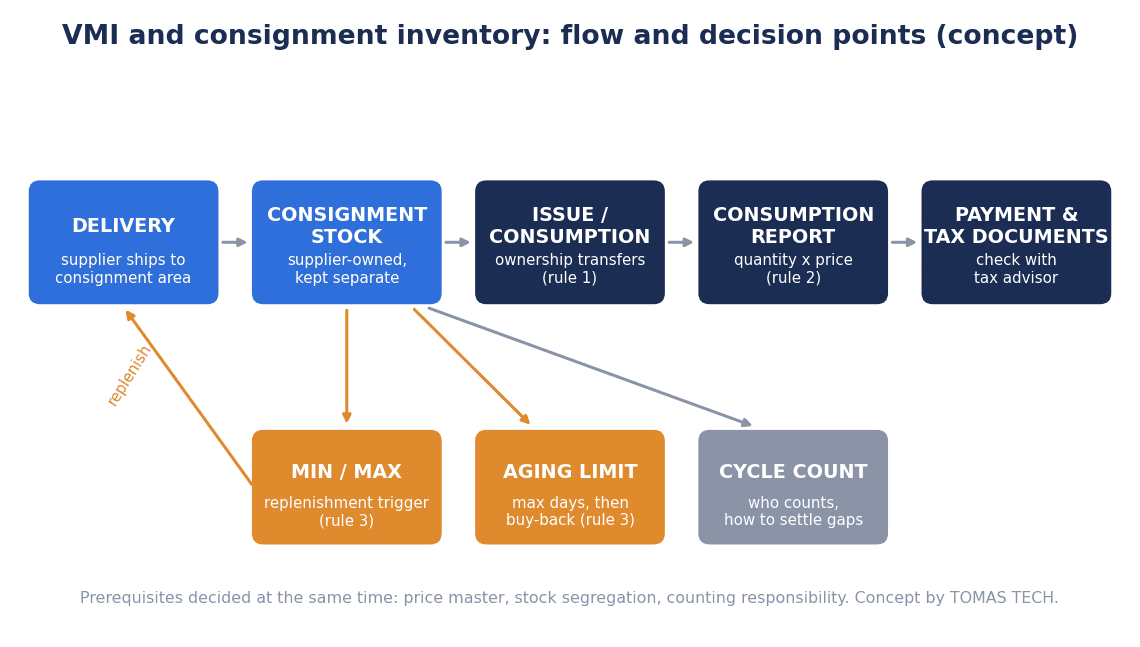
Xét theo luồng, hàng được giao sẽ được nhận vào như tồn kho ký gửi thuộc sở hữu nhà cung cấp. Tại thời điểm xuất kho hoặc tiêu thụ, quyền sở hữu chuyển sang công ty. Lượng tiêu thụ được tổng hợp thành thông báo tiêu thụ hoặc chứng từ thanh toán, dẫn đến việc chi trả. Việc xử lý chứng từ thuế của Thái Lan ra sao cần được cố vấn thuế xác nhận ở bước này. Song song đó, thông tin tiêu thụ quay lại vòng bổ sung dựa trên min/max, còn hàng tồn đọng đi vào vòng quản lý thời hạn.
Quy tắc 1: quyết định thời điểm chuyển quyền sở hữu
Thế nào được coi là “tiêu thụ”
Điều đầu tiên cần quyết định là quyền sở hữu được chuyển ở giao dịch nào. Tài liệu của Infor giải thích rằng “việc xuất kho có được coi là tiêu thụ hay không thường do hợp đồng giữa nhà cung cấp và khách hàng quyết định”. Nếu hợp đồng không quy định, việc này được cài đặt theo tổ hợp mặt hàng và kho, theo kho, hoặc theo từng dòng lệnh xuất kho. Bài viết này cũng cho rằng thứ tự đó là điểm xuất phát trong thực tế.
Các điều kiện kích hoạt có thể chọn chủ yếu gồm 4 loại sau.
- Xuất kho để tiêu thụ cho sản xuất
- Chuyển sang tồn kho của công ty (đưa vào tồn kho của công ty vì dự định sử dụng)
- Thời gian trôi qua (đã qua một số ngày nhất định sau khi nhập kho hoặc sau giao dịch cuối cùng)
- Di chuyển giữa các kho (chuyển từ kho trung chuyển trong khuôn viên sang kho của dây chuyền sản xuất)
Cách mỗi sản phẩm xử lý
Mỗi ERP xử lý các điều kiện kích hoạt này theo cách khác nhau.
Theo nội dung học tập của SAP, trong S/4HANA, tồn kho ký gửi được quản lý như tồn kho đặc biệt K theo từng nhà cung cấp. Tài liệu giải thích rằng cả xuất kho để tiêu thụ (theo mô tả trong KBA là loại chuyển động 201K) lẫn chuyển sang tồn kho của công ty bằng loại chuyển động 411 và chỉ báo tồn kho đặc biệt K đều làm phát sinh khoản nợ phải trả nhà cung cấp.
Tài liệu Oracle E-Business Suite 12.2 giải thích rằng xuất hàng theo đơn bán, xuất cho WIP, di chuyển giữa các tổ chức và xuất kho khác luôn được coi là tiêu thụ. Với di chuyển giữa các subinventory, lệnh di chuyển, di chuyển backflush…, việc có coi là tiêu thụ hay không được quyết định bằng quy tắc cài đặt giao dịch tiêu thụ.
Tài liệu Infor LN giải thích việc chuyển quyền sở hữu dựa trên tiêu thụ và chuyển quyền sở hữu dựa trên thời gian. Việc có coi di chuyển giữa các kho là tiêu thụ hay không được cài đặt ở “Usage at Warehouse Transfer”. Ví dụ, tài liệu giải thích rằng nếu chọn “Only between Clusters”, khi di chuyển trong cùng một cluster thì quyền sở hữu vẫn thuộc nhà cung cấp, còn khi chuyển sang kho hiện trường ở cluster khác thì được coi là tiêu thụ.
Tài liệu Microsoft Dynamics 365 Supply Chain Management giải thích rằng việc thay đổi quyền sở hữu được thực hiện bằng cách ghi sổ “nhật ký thay đổi quyền sở hữu tồn kho” (inventory ownership change journal). Các dòng của nhật ký được nhập tay hoặc tạo từ nhu cầu nguyên vật liệu của lệnh sản xuất, và thường do giám sát viên tại xưởng thực hiện. Cũng tài liệu đó ghi rõ rằng việc xử lý tự động nhật ký quyền sở hữu không được hỗ trợ. Không phải cứ cài đặt là quyền sở hữu sẽ tự động chuyển, mà cần thiết kế vận hành xem ai lập nhật ký và vào lúc nào.
Khi coi xuất kho là tiêu thụ
Bài viết này cho rằng ở nhiều nhà máy, hình thức coi việc xuất kho cho lệnh sản xuất là tiêu thụ là dễ hiểu nhất. Khi đó, độ chính xác của dữ liệu xuất kho chính là độ chính xác của việc thanh toán. Nếu việc xuất kho theo từng lệnh sản xuất, việc trả lại và cách xử lý phần dư còn mơ hồ, thì số liệu tiêu thụ cũng sẽ mơ hồ. Thiết kế xuất kho được trình bày trong “bài viết về triển khai hệ thống quản lý xuất vật tư cho sản xuất“.
Cách xử lý khi hủy
Cũng cần quyết định cách xử lý khi hủy tiêu thụ. Tài liệu của Oracle giải thích rằng sau khi tiêu thụ đã xảy ra thì không thể tự động hủy, và dù trả lại hàng sau khi đã xuất cho WIP thì thuộc tính ký gửi cũng không được khôi phục. Cần quyết định cả trong hợp đồng lẫn trong vận hành cách sửa một lần xuất kho sai và cách phản ánh vào việc thanh toán với nhà cung cấp.
Tiếp quy tắc 1: phân chia rủi ro và trạng thái chất lượng
Những hạng mục quy định trong hợp đồng
Song song với thời điểm chuyển quyền sở hữu, cần quyết định việc phân chia rủi ro. Hàng thuộc sở hữu nhà cung cấp bị mất trong khuôn viên, bị hư hỏng, hoặc không dùng được nữa do thay đổi thiết kế. Khi đó bên nào chịu tổn thất. Bài viết này không đề cập đến nguyên tắc pháp lý. Phần này được xem là các hạng mục cần ghi rõ trong hợp đồng.
| Sự việc | Những điều cần quyết định |
|---|---|
| Mất hàng trong khuôn viên | Ai chịu khoản chênh lệch kiểm kê. Phạm vi chênh lệch cho phép |
| Hư hỏng trong khuôn viên | Đánh giá nguyên nhân do thao tác hay do bao bì hoặc chất lượng, và bên chịu tổn thất |
| Lỗi thời, thay đổi thiết kế | Điều kiện mua lại hoặc trả lại hàng không còn dùng được |
| Lỗi chất lượng | Hàng lỗi phát hiện sau khi nhận hàng sẽ được trả lại hay được coi là tiêu thụ |
Bài báo của Valentini & Zavanella (năm 2003) cho rằng thỏa thuận cuối cùng về tồn kho ký gửi bao gồm các tham số gắn chặt với thuế và quy định pháp luật, và có thể khác nhau trong bối cảnh quốc tế. Với hợp đồng cùng nhà cung cấp ở quốc gia khác, càng cần xác nhận trước.
Phân loại trạng thái chất lượng
Trạng thái chất lượng cũng nên được đưa vào phân loại tồn kho. Theo nội dung học tập của SAP, tồn kho ký gửi có 3 loại tồn kho là sẵn sàng sử dụng, đang kiểm tra chất lượng và tạm giữ, và chỉ có thể xuất kho để tiêu thụ từ tồn kho sẵn sàng sử dụng. Tồn kho đang kiểm tra chất lượng hoặc tạm giữ phải được chuyển sang sẵn sàng sử dụng trước.
Cơ chế này gắn kết kết quả kiểm tra nhận hàng với việc tiêu thụ tồn kho ký gửi. Hàng chưa kiểm tra xong sẽ không thuộc đối tượng xuất kho để tiêu thụ. Tuy nhiên, cũng nội dung học tập đó giải thích rằng việc xuất mẫu hoặc xuất hủy có thể thực hiện từ bất kỳ loại nào trong 3 loại tồn kho. Trường hợp này cũng có thể làm phát sinh nợ phải trả nhà cung cấp, nên cần quy định cách xử lý trong hợp đồng. Việc nhận hàng ký gửi và phân loại trạng thái chất lượng có thể thiết kế theo cùng cách nghĩ như hàng mua thông thường. Thiết kế kiểm tra nhận hàng được trình bày trong “bài viết về triển khai hệ thống quản lý kiểm tra nhận hàng“.
Phân loại tồn kho và bố trí vật lý: tách tồn kho ký gửi như thế nào
Cách mỗi sản phẩm phân loại
Cách tách tồn kho ký gửi khỏi tồn kho của công ty khác nhau tùy sản phẩm.
| Sản phẩm | Cách phân loại (theo mô tả trong tài liệu của từng hãng) |
|---|---|
| SAP S/4HANA | Tồn kho đặc biệt K theo từng nhà cung cấp. Cập nhật ở cấp vị trí lưu kho, giữ ở dạng không định giá |
| Microsoft Dynamics 365 | Phân biệt chủ sở hữu bằng chiều Owner |
| Oracle E-Business Suite | Phân biệt bằng bên sở hữu (owning party) |
| Infor LN | Định nghĩa là kho VMI, bên không đảm nhận quản lý kho giữ như kho quản trị |
Tài liệu của Infor giải thích rằng kho VMI được định nghĩa trong ERP của cả khách hàng và nhà cung cấp, bên đảm nhận quản lý kho định nghĩa là kho thông thường, còn bên không đảm nhận định nghĩa là kho quản trị (administrative warehouse). Tài liệu của Microsoft cho biết trường Owner cũng hiển thị với nhà cung cấp, nên có thể đổi sang tên dễ hiểu.
Có tách riêng về mặt vật lý hay không
Có sản phẩm cho phép để lẫn tại cùng một vị trí. Nội dung học tập của SAP giải thích rằng có thể quản lý bằng cùng mã hàng với tồn kho của công ty, để ở cùng vị trí lưu kho cũng được, và không cần vị trí lưu kho riêng. Tài liệu cũng cho biết cùng một mặt hàng có thể nhận ký gửi từ nhiều nhà cung cấp và được quản lý độc lập theo giá của từng nhà cung cấp.
Cũng có điểm cần lưu ý. Tài liệu của Oracle giải thích rằng có thể để lẫn tồn kho ký gửi và tồn kho thông thường trong cùng subinventory hoặc locator, nhưng khi xuất kho thì không bên nào được ưu tiên mà được chọn theo FIFO. Nếu vận hành muốn dùng tồn kho của công ty trước, hoặc muốn dùng tồn kho ký gửi trước, cần quyết định để lẫn hay tách riêng về mặt vật lý.
Bài viết này khuyên rằng, dù hệ thống cho phép để lẫn, vẫn nên quyết định có tách khu vực ký gửi để hiện trường dễ nhận biết hay không, cùng với cách vận hành xuất kho. Lý do là nếu không nhận ra chủ sở hữu qua nhãn hoặc màu kệ, chênh lệch kiểm kê dễ tăng lên.
Quy tắc 2: quy trình ghi nhận tiêu thụ và thanh toán
Quyết định chu kỳ thanh toán
Sau khi ghi nhận tiêu thụ, cần tổng hợp lại để thanh toán. Chu kỳ có thể từ hằng ngày đến hằng tháng. Bài báo của Valentini & Zavanella nêu các quy tắc cơ bản của tồn kho ký gửi: bên mua lấy hàng hằng ngày theo nhu cầu, việc chi trả tuân theo thỏa thuận và về lý thuyết có thể đến mức hằng ngày, và thông tin tiêu thụ được truyền ngay cho nhà cung cấp. Tài liệu của Infor giải thích rằng thông thường khách hàng chi trả gộp, chẳng hạn mỗi tháng 1 lần, bằng hình thức tự lập hóa đơn. Tài liệu của Oracle giải thích rằng các giao dịch tiêu thụ được gộp theo chu kỳ lập hóa đơn (số ngày) trong danh sách nhà cung cấp được phê duyệt (ASL).
3 dạng chứng từ thanh toán
Chứng từ thanh toán có 3 dạng chính.
| Dạng | Nội dung | Ví dụ trong tài liệu |
|---|---|---|
| Thông báo tiêu thụ | Bên mua báo cho nhà cung cấp số lượng và giá trị đã tiêu thụ, làm căn cứ lập hóa đơn | Consumption Advice của Oracle |
| Tự lập hóa đơn | Bên mua lập chứng từ chi trả dựa trên lượng tiêu thụ | MRKO của SAP, Pay On Use của Oracle, ERS của SAP Business Network SCC |
| Hóa đơn của nhà cung cấp | Nhà cung cấp xem lượng tiêu thụ rồi xuất hóa đơn, bên mua đối chiếu | Quy trình của Microsoft Dynamics 365 |
Theo nội dung học tập của SAP, hàng ký gửi được thanh toán mà không cần nhận hóa đơn. Lý do được giải thích là nhà cung cấp không thể trực tiếp theo dõi việc xuất kho. Tài liệu cho biết các lần xuất kho chưa thanh toán được thanh toán bằng MRKO, và giá trị của các lần xuất kho đã thanh toán cùng credit memo được thông báo cho nhà cung cấp bằng loại thông điệp KONS.
Tài liệu của Oracle giải thích thông báo tiêu thụ là văn bản chính thức báo cho nhà cung cấp số lượng và giá trị hàng ký gửi đã tiêu thụ tại kho. Thông báo tiêu thụ mới được tạo khi “ngày hệ thống muộn hơn ngày lập hóa đơn gần nhất cộng với số ngày của chu kỳ lập hóa đơn”. Tài liệu giải thích Pay On Use là phương pháp tự lập hóa đơn, tự động ghi nhận hóa đơn thay cho nhà cung cấp và rút ngắn thời gian từ tiêu thụ đến chi trả.
Trong tài liệu của Microsoft, quy trình được mô tả là nhà cung cấp xem lượng tiêu thụ rồi xuất hóa đơn, bên mua đối chiếu hóa đơn đó với đơn mua hàng được tạo tự động rồi chi trả.
Odette giải thích rằng trong ngành ô tô, có những khách hàng áp dụng hình thức tự lập hóa đơn (Self-Billing), tức tự lập hóa đơn dựa trên những gì đã nhận hoặc đã tiêu thụ.
Căn cứ về giá (bảng giá)
Đồng thời cần quyết định đơn giá thanh toán được lấy từ đâu. Theo nội dung học tập của SAP, bản ghi thông tin mua hàng (purchasing info record) dành cho ký gửi được tạo theo tổ hợp nhà cung cấp ký gửi và mặt hàng, và hàng được định giá theo giá trong bản ghi thông tin vào ngày xuất kho (ngày chuyển). Tài liệu cũng cho biết có thể cài đặt giá theo ngoại tệ hoặc theo từng giai đoạn. Tài liệu của Oracle giải thích rằng hệ thống tham chiếu giá trong thỏa thuận mua hàng khung (blanket purchase agreement) tại thời điểm tiêu thụ, và nếu khác tiền tệ hoặc đơn vị tính thì quy đổi tại thời điểm tiêu thụ. Tài liệu cũng cho biết nếu cài đặt thiếu, chẳng hạn không có thỏa thuận khung còn hiệu lực, thì không thể tiêu thụ.
Nói cách khác, quan hệ giữa ngày điều chỉnh đơn giá và ngày tiêu thụ quyết định số tiền thanh toán. Nếu ngày hiệu lực của lần điều chỉnh rơi vào giữa tháng, đơn giá nửa đầu tháng và nửa cuối tháng sẽ khác nhau. Cách quản lý điều chỉnh đơn giá mua được trình bày trong “bài viết về triển khai hệ thống quản lý điều chỉnh đơn giá mua hàng“.
Thuế Thái Lan và BOI: xem xét tách biệt thời điểm chuyển quyền sở hữu trên ERP và chứng từ thuế
Chứng từ thanh toán trên ERP và hóa đơn thuế của Thái Lan
Phần này không đưa ra kết luận, chỉ sắp xếp các vấn đề cần xem xét. Dù cài đặt thời điểm chuyển quyền sở hữu trên ERP là “khi tiêu thụ”, thời điểm phát sinh nghĩa vụ thuế VAT và thời điểm xuất hóa đơn thuế theo luật Thái Lan chưa chắc đã trùng với thời điểm đó.
Điều 78(1) Bộ luật Thuế (Revenue Code) của Thái Lan quy định nghĩa vụ nộp VAT đối với việc bán hàng hóa về nguyên tắc phát sinh khi giao hàng, và nếu trước đó đã có việc chuyển quyền sở hữu, nhận tiền thanh toán hoặc xuất hóa đơn thuế thì phát sinh tại thời điểm đó. Điều 77/1(8) đưa việc giao hàng cho đại lý để bán, cùng một số trường hợp khác, vào phạm vi “bán hàng”.
Văn bản trả lời của Cục Thuế Thái Lan (กค 0702/7981, ngày 27/10/2014) trả lời rằng việc nhà sản xuất giao hàng cho trung tâm thương mại hoặc cửa hàng tiện lợi để bán theo hình thức ký gửi bán hàng được coi là bán hàng, làm phát sinh nghĩa vụ thuế, và có nghĩa vụ xuất hóa đơn thuế theo Điều 86. Tuy nhiên, đây là văn bản trả lời về ký gửi bán hàng trong bán lẻ. Trong lần khảo sát này, chúng tôi không tìm thấy văn bản trả lời chính thức nào đề cập trực tiếp đến hình thức linh kiện thuộc sở hữu nhà cung cấp được đặt tại nhà máy của bên mua và bên mua tiêu thụ trong sản xuất của chính mình.
Điều 86 quy định nghĩa vụ của doanh nghiệp đã đăng ký VAT phải xuất hóa đơn thuế và giao cho bên mua khi nghĩa vụ thuế phát sinh. Trong khi đó, MRKO, Pay On Use và ERS đã xem ở chương trước là các cơ chế thanh toán do phía bên mua lập.
Bài viết này khuyên nên thiết kế tách biệt chứng từ thanh toán trên ERP (căn cứ chi trả) và hóa đơn thuế của Thái Lan (chứng từ thuế). Việc ai xuất chứng từ nào và vào lúc nào, hãy xác nhận với cố vấn thuế trước khi quyết định hợp đồng và cài đặt ERP.
Quan hệ với ưu đãi BOI
Ở các nhà máy đang hưởng ưu đãi BOI, mối quan hệ với việc quản lý tồn kho nguyên vật liệu cũng là một vấn đề cần xem xét. Tài liệu thuyết trình của BOI giải thích rằng các hồ sơ như điều chỉnh tồn kho nguyên vật liệu, công thức sản xuất, Max Stock được nộp qua RMTS Online. Trong lần khảo sát này, chúng tôi chưa xác nhận được tồn kho ký gửi thuộc sở hữu nhà cung cấp liên quan thế nào đến việc quản lý này. Hãy xác nhận với BOI. Quan hệ giữa RMTS và hệ thống nội bộ được trình bày trong “bài viết về quản lý tồn kho nguyên vật liệu BOI“.
Quy tắc 3: quy tắc bổ sung tồn kho và min/max
Ai quyết định min/max khi bổ sung theo VMI
Cơ bản của việc bổ sung là min/max. Bài báo của Valentini & Zavanella nêu quy tắc đơn giản của tồn kho ký gửi là nhà cung cấp bảo đảm lượng tồn kho từ mức tối thiểu s đến mức tối đa S tại kho nguyên vật liệu gần dây chuyền sản xuất của bên mua. Bài báo cho rằng đối tượng là các mặt hàng có mức tiêu thụ ổn định, loại trừ hàng phi tiêu chuẩn và hàng mẫu thử. Mức s được ước tính gần đúng như tồn kho an toàn đủ bù cho sản xuất trong khoảng thời gian chờ cung ứng (lead time).
Tài liệu của SAP giải thích rằng trên SAP Business Network Supply Chain Collaboration, bên mua chia sẻ nhu cầu, dự báo, tồn kho hiện tại và yêu cầu min/max, còn nhà cung cấp có thể lập kế hoạch và thực hiện bổ sung theo mục tiêu tồn kho min/max. Tài liệu cũng cho biết nhà cung cấp có thể tính min/max một cách linh hoạt từ tổng nhu cầu trong kỳ kế hoạch của bên mua và tạo đơn hàng bổ sung mà không cần chờ đơn đặt hàng. SupplyOn giải thích rằng với VMI, nhà cung cấp được xem mức tồn kho tại kho của bên mua và giữ trong khoảng tối thiểu và tối đa đã thỏa thuận.
Có 3 hình thức về việc ai quyết định min/max. Bên mua quyết định rồi chuyển cho nhà cung cấp. Nhà cung cấp quyết định rồi bên mua phê duyệt. Hai bên cùng quyết định. Dù chọn hình thức nào, cũng cần quyết định tần suất xem lại và cách xử lý khi nhu cầu thay đổi lớn.
Xử lý khi vượt mức trên và khi thiếu hàng
Bài báo của Valentini & Zavanella nêu ví dụ về các điều khoản có thể đưa vào hợp đồng: hàng giao vượt mức S có thể được gửi trả mà không phát sinh gánh nặng chi phí vận chuyển, và thiệt hại do thiếu hàng khi tồn kho xuống dưới mức s có thể được đưa vào hợp đồng dưới dạng khoản phạt. Đây là các ví dụ do bài báo nêu. Chúng tôi khuyên không áp dụng nguyên xi mà nên quyết định điều kiện phù hợp với quan hệ giữa công ty và nhà cung cấp.
Khác biệt với điểm đặt hàng của công ty
Min/max của VMI giống với quản lý điểm đặt hàng của công ty, nhưng chủ thể kích hoạt việc bổ sung thì khác. Với điểm đặt hàng của công ty, khi tồn kho xuống dưới điểm đặt hàng thì công ty đặt hàng. Với VMI, nhà cung cấp xem tồn kho rồi kích hoạt việc bổ sung. Thiết kế điểm đặt hàng của công ty được trình bày trong “bài viết về triển khai hệ thống điểm đặt hàng“. Khi chuyển sang VMI, cần kiểm tra cài đặt loại mặt hàng đó khỏi phạm vi MRP hoặc điểm đặt hàng, để điểm đặt hàng của công ty không còn sót lại trên cùng mặt hàng và gây bổ sung hai lần.
Cho nhà cung cấp xem những gì: hiển thị thông tin và cổng thông tin
Chỉ tồn kho hiện tại, hay cả tồn kho dự kiến
Nếu giao việc bổ sung cho nhà cung cấp, cần cho nhà cung cấp xem những thông tin đủ để họ đánh giá và quyết định. Tài liệu của SAP chỉ ra rằng nhiều nhà cung cấp chỉ xem được tồn kho hiện tại chứ không xem được tồn kho dự kiến, và đang phối hợp qua email hoặc bảng tính. Cũng tài liệu đó giải thích rằng nhà cung cấp có thể xem kế hoạch nhu cầu, tồn kho hiện tại và cảnh báo về tồn kho dự kiến trên dashboard.
Các thông tin có thể cho xem như sau.
| Thông tin cho xem | Mục đích | Những điều cần quyết định |
|---|---|---|
| Tồn kho hiện tại | Đánh giá có cần bổ sung hay không | Tần suất cập nhật (hằng ngày hay theo thời gian thực) |
| Tồn kho dự kiến, nhu cầu | Lường trước thiếu hàng hoặc thừa hàng sắp tới | Cho xem đến kỳ nào, phiên bản kế hoạch nào |
| Số liệu tiêu thụ thực tế | Làm căn cứ thanh toán và bổ sung | Định nghĩa tiêu thụ và thời điểm chốt số |
| Cảnh báo theo ngưỡng | Hành động trước khi xuống dưới min | Điều kiện và người nhận thông báo |
SupplyOn giải thích rằng dữ liệu được tích hợp từ ERP và cập nhật hằng ngày, và nếu có nguy cơ xuống dưới mức tối thiểu thì hệ thống tự động thông báo cho cả hai bên. Khi cho xem tồn kho dự kiến hoặc nhu cầu, tiền đề là cách chuyển dự báo đơn hàng của khách hàng thành nhu cầu của công ty. Cách xử lý dự báo đơn hàng của khách hàng được trình bày trong “bài viết về hệ thống quản lý dự báo đơn hàng của khách hàng“.
Ví dụ về cổng thông tin
Tài liệu của Microsoft giải thích rằng với tính năng vendor collaboration của Dynamics 365, nhà cung cấp có thể xem tiêu thụ và tồn kho qua 3 trang: đơn mua hàng tiêu thụ tồn kho ký gửi, sản phẩm đã nhận từ tồn kho ký gửi, và tồn kho ký gửi hiện có. Tài liệu của Oracle giải thích rằng trên iSupplier Portal, nhà cung cấp có thể tra cứu tồn kho ký gửi, thông báo tiêu thụ, nhập kho ký gửi và trả hàng…, và bắt đầu thủ tục lập hóa đơn. Tài liệu Oracle Cloud giải thích rằng phiên bản Redwood của Supplier Portal có 3 tab là tồn kho ký gửi, giao dịch và thông báo tiêu thụ.
Thiết kế cổng thông tin cho nhà cung cấp nói chung được trình bày trong “bài viết về triển khai cổng thông tin nhà cung cấp“.
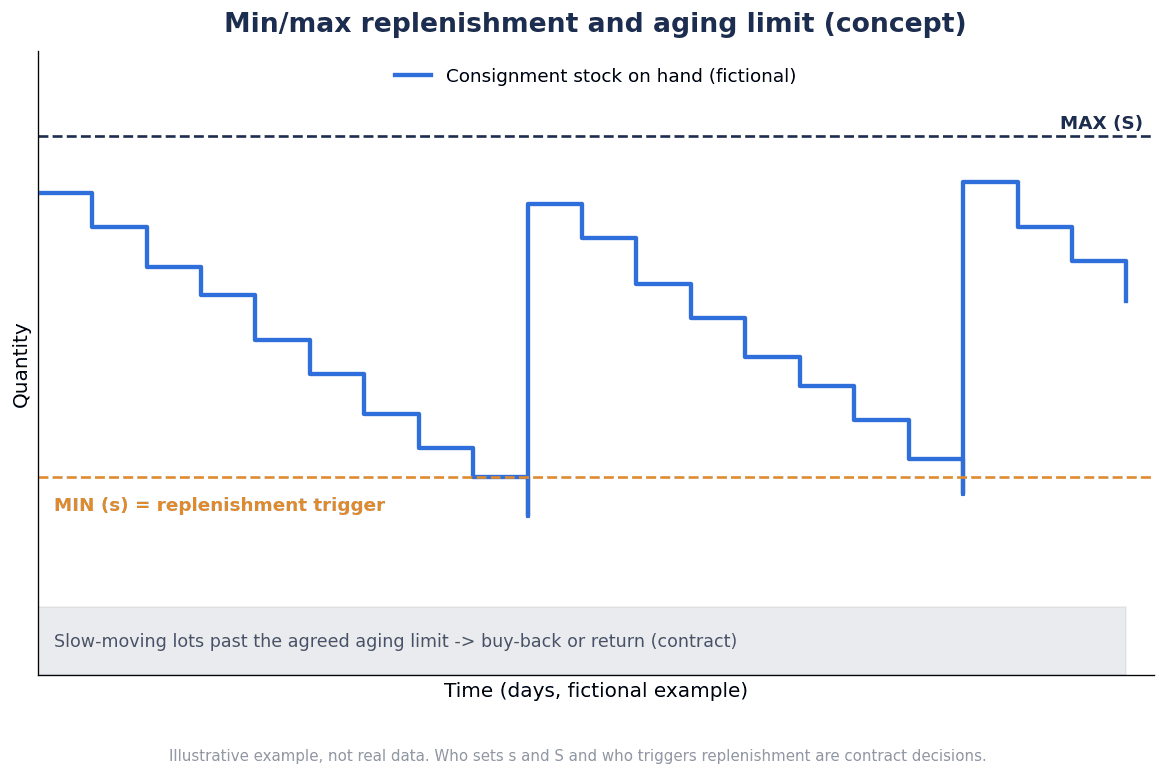
Hình dưới đây là ví dụ giả định mô tả khái niệm về diễn biến của tồn kho ký gửi. Giữa mức trên S và mức dưới s, tồn kho giảm do tiêu thụ và tăng trở lại nhờ bổ sung. Tồn kho lâu không biến động sẽ tiến gần đến hạn ký gửi.
Tiếp quy tắc 3: hàng tồn đọng, thời hạn ký gửi tối đa và mua lại khi hết hạn ký gửi
Quy định thời hạn ký gửi tối đa trong hợp đồng
Điều dễ gây tranh chấp nhất với tồn kho ký gửi là những mặt hàng không được sử dụng. Bài báo của Valentini & Zavanella cho rằng hai bên có thể thỏa thuận rằng sau một khoảng thời gian nhất định, bên mua sẽ chi trả dù hàng chưa được tiêu thụ. Tài liệu trợ giúp của SAP AFS cũ (sản phẩm cũ dành cho ngành may mặc) cũng nêu cách nghĩ rằng có thể thỏa thuận với nhà cung cấp về khoảng thời gian chuyển hàng ký gửi chưa sử dụng sang tồn kho của công ty.
Bài viết này khuyên nên quy định trong hợp đồng thời hạn ký gửi tối đa và cách xử lý khi hết hạn (mua lại, trả lại, gia hạn). Nếu không quy định, sẽ không xác định được ai nhận lại những mặt hàng ký gửi nằm lại nhiều tháng.
Cách mỗi sản phẩm xử lý
Tài liệu Oracle E-Business Suite giải thích rằng có những quan hệ mà theo hợp đồng bên mua phải mua tồn kho ký gửi không được tiêu thụ trong một khoảng thời gian nhất định, và mô tả việc định nghĩa kỳ hạn aging trong ASL, hiển thị tồn kho đã đến hạn bằng chức năng tra cứu rồi chuyển quyền sở hữu. Tài liệu cho biết có thể tra cứu theo các điều kiện “đã đến hạn”, “trong vòng 1 tuần”, “trong vòng 15 ngày”, “trong vòng 1 tháng”. Tài liệu Oracle Cloud giải thích rằng ở tab tồn kho ký gửi của Supplier Portal, có thể sắp xếp theo kỳ hạn aging với các lựa chọn “Expired”, “Today and Next 7 Days”, “Today and Next 30 Days”, “All”.
Tài liệu Infor LN giải thích rằng, đối với thay đổi quyền sở hữu dựa trên thời gian, có thể cài đặt theo mốc sau khi nhập kho và theo trường hợp không có nhập xuất trong một số ngày nhất định sau giao dịch cuối cùng, và có thể cho chạy tự động định kỳ việc tạo lệnh thay đổi.
Mặt khác, trong nội dung học tập S/4HANA và tài liệu về tồn kho ký gửi của Dynamics 365 mà chúng tôi tham khảo lần này, chúng tôi không xác nhận được chức năng aging (thời hạn ký gửi tối đa). Trong trường hợp như vậy, cách bù đắp là lập báo cáo hiển thị số ngày kể từ lần biến động cuối cùng và kiểm tra hàng đã đến hạn trong cuộc họp hằng tháng.
Xử lý hàng đã đến hạn
Hàng đã mua lại khi đến hạn có thể trở thành tồn kho tồn đọng của chính công ty. Trước khi mua lại, nên quy định quy trình xem xét việc chuyển sang dùng cho mặt hàng khác hoặc đàm phán trả lại. X12 847 (Material Claim) được mô tả là tiêu chuẩn dùng để thông báo chi phí của vật liệu được xác định là hư hỏng, không sử dụng được hoặc lỗi thời. Cách sử dụng cần được thống nhất với đối tác, nhưng nên biết rằng có tiêu chuẩn như vậy. Cách xử lý tồn kho tồn đọng được trình bày trong “bài viết về giảm tồn kho dư thừa“.
Kiểm kê và chênh lệch: ai đếm, xử lý chênh lệch thế nào
Kiểm kê tồn kho ký gửi được thực hiện trong tình trạng lệch nhau: chủ sở hữu là nhà cung cấp, nơi để hàng là công ty. Nếu không quyết định ai đếm và ai chịu chênh lệch, việc đối chiếu cuối tháng sẽ phát sinh tranh chấp.
Tài liệu của Microsoft giải thích rằng kiểm kê tồn kho ký gửi được thực hiện bằng nhật ký Item counting, và nếu được cấp quyền thì nhà cung cấp cũng có thể cập nhật tồn kho hiện có qua kiểm kê. Đặc tả INVRPT của Volvo Group phân biệt các mã lý do biến động tồn kho như nhập kho, xuất kho, hủy, chênh lệch kiểm kê, chuyển quyền sở hữu trong kho, tiêu thụ.
Các hạng mục cần quyết định như sau.
- Người thực hiện kiểm kê (công ty, nhà cung cấp, có người chứng kiến)
- Tần suất (hằng tháng, hằng quý, kiểm kê luân phiên)
- Phạm vi chênh lệch cho phép, và quy trình điều tra nguyên nhân khi vượt phạm vi
- Bên chịu chênh lệch (ai chịu khi coi là mất hàng), và cách phản ánh vào thanh toán
Khi phát sinh chênh lệch, cần tách xem nguyên nhân là bỏ sót ghi nhận xuất kho, sai số lượng khi nhận hàng hay nhầm chủ sở hữu. Cách khoanh vùng nguyên nhân chênh lệch tồn kho được trình bày trong “bài viết về nguyên nhân và biện pháp xử lý chênh lệch tồn kho“.
Thông tin tồn kho và tiêu thụ gửi qua EDI
Việc trao đổi thông tin với nhà cung cấp đôi khi sử dụng các thông điệp EDI tiêu chuẩn.
| Tiêu chuẩn | Thông điệp | Mô tả (theo tài liệu của từng tổ chức hoặc doanh nghiệp) |
|---|---|---|
| ANSI X12 | 852 Product Activity Data | Thông báo cho đối tác về biến động sản phẩm như tồn kho, doanh số, có thể dùng để đề xuất số lượng bổ sung |
| ANSI X12 | 846 Inventory Inquiry/Advice | Có thể dùng để cung cấp thông tin tồn kho hoặc tra cứu khả năng đáp ứng tồn kho |
| ANSI X12 | 847 Material Claim | Thông báo chi phí của vật liệu được xác định là hư hỏng, không sử dụng được hoặc lỗi thời |
| UN/EDIFACT | INVRPT | Truyền thông tin về tồn kho đang nắm giữ, có thể dùng theo cả hai chiều giữa các đối tác |
| UN/EDIFACT | INVOIC | Hóa đơn. Odette có đăng hướng dẫn về thông điệp hóa đơn cho ngành ô tô |
Trang web chính thức của X12 giải thích rằng nhờ dữ liệu biến động sản phẩm nhận được qua 852, đối tác có thể đề xuất số lượng bổ sung.
Là một ví dụ triển khai trong ngành ô tô, đặc tả INVRPT của Volvo Group (ngày 7/6/2021) tách tồn kho của công ty và tồn kho ký gửi bằng mã định danh vị trí lưu kho, và phân biệt mỗi loại thành sẵn sàng sử dụng, đang kiểm tra chất lượng và hàng bảo thuế. Các mã lý do biến động gồm tiêu thụ, chuyển quyền sở hữu trong kho, chênh lệch kiểm kê… Nói cách khác, có những cách triển khai phân biệt ngay trên thông điệp hàng ký gửi hay hàng của công ty, trạng thái chất lượng, tiêu thụ và chuyển quyền sở hữu.
Bài viết này cho rằng việc dùng EDI hay cổng thông tin thường được quyết định bởi môi trường IT của nhà cung cấp. Dùng song song, nhà cung cấp lớn qua EDI và nhà cung cấp vừa và nhỏ qua cổng thông tin, cũng là cách làm thực tế. Cách triển khai kết nối EDI được trình bày trong “bài viết hướng dẫn triển khai EDI cho ngành sản xuất“.
Các chức năng đã xác nhận được theo sản phẩm và ERP
Phần này liệt kê phạm vi đã xác nhận được trong tài liệu công khai của từng hãng. Bảng này không thể hiện sản phẩm nào tốt hơn. Ngoài ra, “chưa xác nhận được trong tài liệu đã tham khảo” không có nghĩa là không có chức năng, mà có nghĩa là tài liệu chúng tôi tham khảo lần này không có mô tả.
| Sản phẩm | Chuyển quyền sở hữu | Thanh toán | Bổ sung và hiển thị | Hàng tồn đọng (aging) |
|---|---|---|---|---|
| SAP S/4HANA | Giải thích rằng nợ phải trả phát sinh khi xuất kho tiêu thụ từ tồn kho đặc biệt K, hoặc khi chuyển sang tồn kho của công ty bằng 411 và chỉ báo tồn kho đặc biệt K | Giải thích việc thanh toán bằng MRKO mà không cần nhận hóa đơn, và thông báo cho nhà cung cấp bằng KONS | Giải thích rằng với mặt hàng luôn mua theo hình thức ký gửi, MRP tạo yêu cầu mua hàng ký gửi. Việc hiển thị cho nhà cung cấp chưa xác nhận được trong tài liệu đã tham khảo | Chưa xác nhận được trong tài liệu đã tham khảo (tài liệu trợ giúp AFS cũ có nêu cách nghĩ thỏa thuận thời hạn) |
| SAP Business Network SCC | Giải thích rằng với ký gửi, tín hiệu tiêu thụ được gửi khi xuất kho và khi chuyển quyền sở hữu | Giải thích rằng bên mua tự lập hóa đơn bằng ERS và có thể gửi qua mạng lưới | Mô tả mục tiêu tồn kho min/max, tồn kho hiện tại và tồn kho dự kiến, cảnh báo | Chưa xác nhận được trong tài liệu đã tham khảo |
| Oracle EBS 12.2 và Cloud | Giải thích có giao dịch luôn được coi là tiêu thụ và giao dịch được cài đặt bằng quy tắc | Mô tả thông báo tiêu thụ và Pay On Use | Giải thích có thể tra cứu tồn kho ký gửi và thông báo tiêu thụ trên iSupplier Portal hoặc Supplier Portal | Mô tả kỳ hạn aging trong ASL và chức năng tra cứu, cách hiển thị Expired, 7 ngày, 30 ngày trên Cloud |
| Microsoft Dynamics 365 | Chuyển bằng nhật ký thay đổi quyền sở hữu. Ghi rõ không hỗ trợ xử lý tự động | Giải thích rằng nhà cung cấp xem lượng tiêu thụ rồi xuất hóa đơn, bên mua đối chiếu với đơn mua hàng | Mô tả lệnh bổ sung hàng ký gửi và 3 trang của vendor collaboration | Chưa xác nhận được trong tài liệu đã tham khảo |
| Infor LN | Giải thích có thể cài đặt chuyển dựa trên tiêu thụ, dựa trên thời gian và cách xử lý di chuyển giữa các kho | Giải thích rằng thủ tục chi trả bắt đầu từ bản ghi tiêu thụ, thông thường là tự lập hóa đơn mỗi tháng 1 lần hoặc tương tự | Mô tả phân chia vai trò VMI, bao gồm hình thức nhà cung cấp đảm nhận kế hoạch cung ứng | Mô tả việc chuyển dựa trên thời gian sau giao dịch cuối cùng |
| Odoo 17 | Mô tả quy trình chỉ định Owner khi nhận hàng rồi lưu kho (mô tả quy trình bán hàng) | Chưa xác nhận được trên trang đã tham khảo | Chưa xác nhận được trên trang đã tham khảo | Chưa xác nhận được trên trang đã tham khảo |
Phần mô tả về ký gửi trong tài liệu Odoo 17 là quy trình nhận hàng ký gửi bằng nhập kho thủ công không cần đơn mua hàng, và có thể bán như tồn kho thông thường. Quy trình tiêu thụ trong sản xuất rồi thanh toán với nhà cung cấp không được mô tả trên trang này.
Điều có thể rút ra từ bảng này là: việc quy tắc nào trong số quy tắc 1 đến 3 được đưa vào chức năng hệ thống, và quy tắc nào được bù đắp bằng báo cáo và vận hành, sẽ thay đổi tùy sản phẩm. Chính vì vậy, bài viết này cho rằng thứ tự quyết định quy tắc trong hợp đồng trước rồi kiểm chứng bằng RFP là điều quan trọng.
Yêu cầu ghi trong RFP, PoC, tiêu chí nghiệm thu, chi phí và ước tính mô hình
Yêu cầu ghi trong RFP
Nội dung đến đây được tổng hợp thành bảng yêu cầu cho RFP.
| Nhóm | Yêu cầu | Điều cần kiểm chứng |
|---|---|---|
| Quyền sở hữu | Điều kiện kích hoạt chuyển quyền sở hữu | Có thể coi giao dịch nào là tiêu thụ: xuất kho tiêu thụ, chuyển sang tồn kho của công ty, thời gian trôi qua, di chuyển giữa các kho |
| Quyền sở hữu | Lập chứng từ chuyển quyền sở hữu và tự động hóa | Có chuyển tự động không, ai lập nhật ký |
| Quyền sở hữu | Cách xử lý khi hủy | Khi hoàn lại lần xuất kho sai thì phản ánh vào thanh toán thế nào |
| Phân loại tồn kho | Cách phân loại tồn kho ký gửi | Có phân loại theo từng nhà cung cấp được không. Để lẫn tại cùng vị trí và thứ tự xuất kho |
| Phân loại tồn kho | Trạng thái chất lượng | Có phân biệt sẵn sàng sử dụng, đang kiểm tra chất lượng, tạm giữ và giới hạn tiêu thụ chỉ ở tồn kho sẵn sàng sử dụng được không |
| Giá | Căn cứ đơn giá thanh toán | Thời hạn hiệu lực, quy đổi tiền tệ, cách xử lý tiêu thụ trước và sau ngày điều chỉnh giá |
| Thanh toán | Chu kỳ thanh toán và chốt số | Có chọn được hằng ngày, hằng tuần, hằng tháng không |
| Thanh toán | Dạng chứng từ thanh toán | Có lập được loại nào trong thông báo tiêu thụ, tự lập hóa đơn, hóa đơn của nhà cung cấp |
| Thanh toán | Chứng từ thuế Thái Lan | Có vận hành được bên xuất và thời điểm xuất hóa đơn thuế theo kết quả xác nhận của cố vấn thuế không |
| Bổ sung | Min/max và người lập lệnh | Đơn vị cài đặt, tần suất xem lại, ai lập lệnh bổ sung |
| Bổ sung | Hiển thị và thông báo | Chỉ tồn kho hiện tại hay cả tồn kho dự kiến. Tần suất cập nhật. Thông báo khi xuống dưới min |
| Hàng tồn đọng | Thời hạn ký gửi tối đa | Có trích xuất được hàng đã đến hạn không. Nếu không có chức năng thì có xuất được bằng báo cáo không |
| Kiểm kê | Người thực hiện và chênh lệch | Quyền kiểm kê của nhà cung cấp, ghi nhận lý do chênh lệch |
| Chia sẻ | EDI và cổng thông tin | Hỗ trợ 852, 846, INVRPT, INVOIC… Màn hình cổng thông tin |
| Chẩn đoán | Lỗi tiêu thụ và thanh toán | Có phát hiện và thông báo được không khi tiêu thụ hoặc thanh toán bị dừng do chưa cài đặt giá hoặc nguyên nhân tương tự |
Tài liệu của Oracle giải thích rằng Consigned Inventory Diagnostics có thể phát hiện lỗi tiêu thụ và lỗi thông báo tiêu thụ rồi thông báo cho người mua hàng (buyer). Yêu cầu về chẩn đoán dễ bị bỏ sót, nên chúng tôi đưa vào bảng.
PoC và tiêu chí nghiệm thu
Khi nghiệm thu, chúng tôi khuyên thực hiện các bài kiểm tra cụ thể như sau.
- Chạy lại dữ liệu xuất kho của 1 tháng trong quá khứ, xem thông báo tiêu thụ và số tiền thanh toán có khớp với tính tay không
- Khi điều chỉnh đơn giá vào giữa tháng, lượng tiêu thụ trước và sau ngày điều chỉnh có được thanh toán theo đúng đơn giá không
- Hàng ký gửi đang kiểm tra chất lượng hoặc tạm giữ có bị loại khỏi đối tượng tiêu thụ không
- Hàng đã vượt thời hạn ký gửi tối đa có được trích xuất bằng báo cáo hoặc chức năng tra cứu không
- Ngay trước khi xuống dưới min, cả nhà cung cấp và công ty có nhận được thông báo không
- Khi hủy lần xuất kho sai, quyền sở hữu và thanh toán được xử lý thế nào
- Chênh lệch kiểm kê có được ghi nhận kèm lý do và phản ánh vào thanh toán không
Với PoC, cách làm thực tế là bắt đầu từ 1 nhà cung cấp chủ chốt và vài mặt hàng có mức tiêu thụ ổn định. Cách này cũng phù hợp với quan điểm chọn mặt hàng có mức tiêu thụ ổn định làm đối tượng mà bài báo của Valentini & Zavanella nêu ra.
Cách nghĩ về chi phí
Về chi phí, chúng tôi không xác nhận được giá công khai. Trang sản phẩm VMI của SupplyOn yêu cầu đăng nhập để xem giá, và tài liệu về chức năng tồn kho ký gửi của SAP, Oracle, Microsoft, Infor cũng không ghi giá. Chi phí thay đổi theo cơ cấu giấy phép, số người dùng, số nhà cung cấp kết nối và kết nối EDI, nên cần so sánh bằng báo giá.
Ước tính mô hình (số liệu giả định cho bài viết này)
Từ đây, chúng tôi ước tính bằng số liệu giả định được lập riêng cho bài viết này. Đây không phải là số liệu của một nhà máy có thật.
Nhà máy giả định là một nhà máy linh kiện điện tử của doanh nghiệp Nhật Bản tại Thái Lan. Khoảng 40 mặt hàng của 5 nhà cung cấp chủ chốt được đặt tại khu vực ký gửi trong nhà máy dưới dạng tồn kho ký gửi. Cuối tháng, lượng tiêu thụ được tổng hợp bằng Excel để thanh toán, còn việc bổ sung phó mặc cho các đợt đi tuần của nhà cung cấp.
Tổn thất hiện tại (giá trị cơ sở, theo năm) gồm 3 khoản sau. Đây là 3 khoản tổn thất riêng biệt, không tính trùng một khoản hai lần.
| Khoản tổn thất | Cách tính | Số tiền (THB/năm) |
|---|---|---|
| Công đối chiếu tiêu thụ và điều chỉnh chênh lệch cuối tháng | 1.200 giờ/năm × 250 THB | 300.000 |
| Xử lý khẩn cấp do thiếu hàng ký gửi (vận chuyển hỏa tốc, thay đổi thiết lập dây chuyền) | 12 lần/năm × 25.000 THB | 300.000 |
| Tổn thất do mua lại sau khi hết hạn và tiêu hủy hàng ký gửi không còn dự kiến sử dụng | Giá trị tạm đặt | 180.000 |
| Tổng | 780.000 |
Biện pháp gồm: sắp xếp lại hợp đồng về thời điểm chuyển quyền sở hữu và chu kỳ thanh toán, phân loại tồn kho ký gửi trên ERP và vận hành chuyển quyền sở hữu tự động khi tiêu thụ hoặc bằng nhật ký, hiển thị tồn kho cho nhà cung cấp và thông báo khi xuống dưới min, báo cáo quản lý thời hạn.
| Chi tiết chi phí ban đầu | Số tiền (THB) |
|---|---|
| Cài đặt và phân loại tồn kho ký gửi trên ERP | 300.000 |
| Hiển thị thông tin cho nhà cung cấp (cổng thông tin hoặc EDI) | 350.000 |
| Sắp xếp hợp đồng, thanh toán và luồng chứng từ thuế (bao gồm xác nhận của cố vấn thuế) | 110.000 |
| Đào tạo, kiểm kê, nghiệm thu | 200.000 |
| Tổng | 960.000 |
Chi phí vận hành hằng năm được đặt là 120.000 THB.
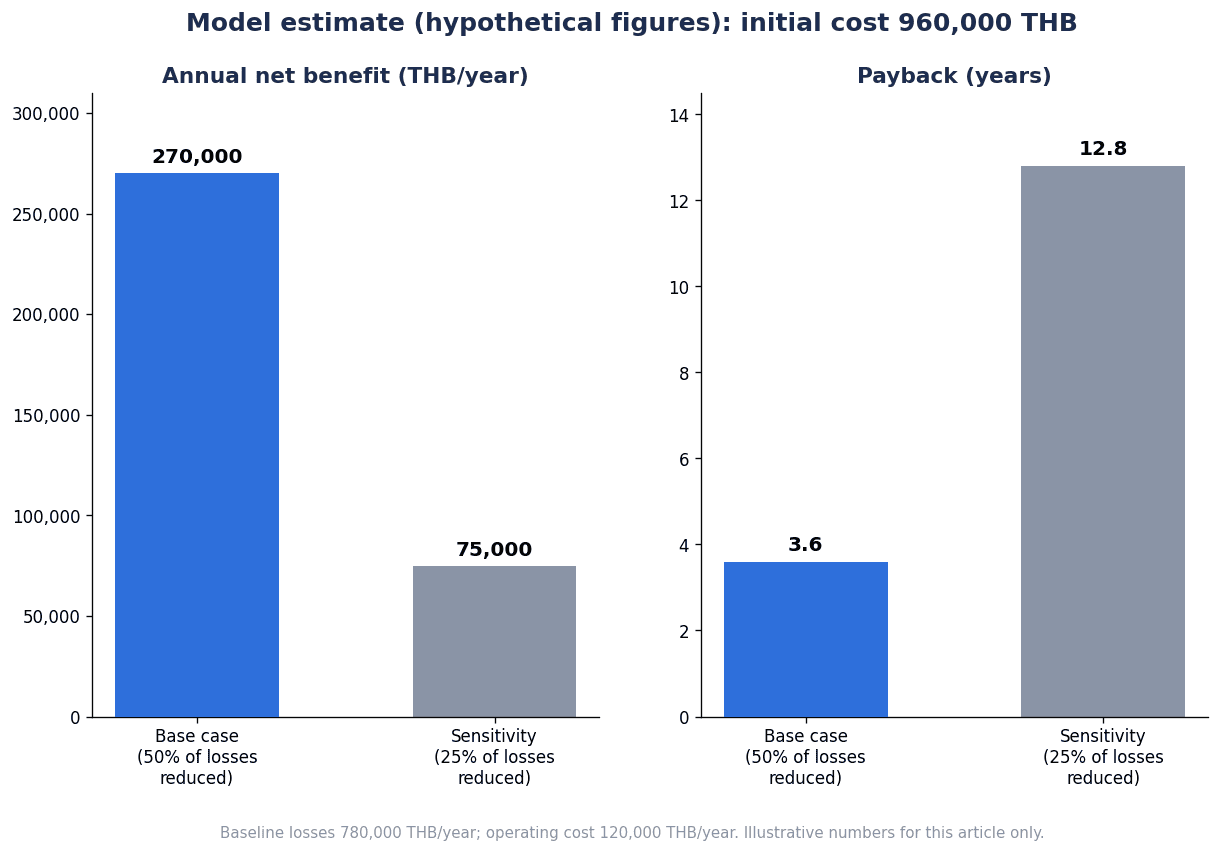
Giả sử giảm được một nửa (50%) tổn thất nêu trên, hiệu quả là 780.000 × 50% = 390.000 THB/năm. Hiệu quả ròng là 390.000 − 120.000 = 270.000 THB/năm, và thời gian hoàn vốn là 960.000 ÷ 270.000 = khoảng 3,6 năm.
Chúng tôi cũng xem trường hợp hiệu quả chỉ đạt một phần tư (25%). Hiệu quả là 780.000 × 25% = 195.000 THB/năm, hiệu quả ròng là 195.000 − 120.000 = 75.000 THB/năm. Thời gian hoàn vốn là 960.000 ÷ 75.000 = 12,8 năm.
| Trường hợp | Hiệu quả (THB/năm) | Hiệu quả ròng (THB/năm) | Thời gian hoàn vốn |
|---|---|---|---|
| Trường hợp cơ sở (50%) | 390.000 | 270.000 | Khoảng 3,6 năm |
| Độ nhạy (25%) | 195.000 | 75.000 | 12,8 năm |
Cách đọc ước tính
Tỷ lệ hiệu quả là giả định. Bài viết này cho rằng yếu tố tác động mạnh nhất là việc sắp xếp hợp đồng theo quy tắc 1 và 2. Nếu thế nào được coi là tiêu thụ và thanh toán vào lúc nào vẫn còn mơ hồ, thì dù đưa hệ thống vào, công đối chiếu cũng không giảm.
Cũng cần lưu ý về bản chất của hiệu quả. Nghiên cứu của Claassen và cộng sự (năm 2008) báo cáo rằng, từ góc nhìn của bên mua, kết quả của VMI chủ yếu là mức độ phục vụ cao và cải thiện khả năng kiểm soát chuỗi cung ứng, còn việc cắt giảm chi phí chỉ ở “mức độ nhỏ hơn”. Nghiên cứu kết luận rằng nhiều nhà quản lý kỳ vọng cắt giảm chi phí lớn, nhưng lợi ích chủ yếu đến từ việc nâng cao mức độ phục vụ. Bài viết này cũng cho rằng lợi ích chủ yếu đến từ việc giảm thiếu hàng, và khuyên không nên lấy việc giảm giá trị tồn kho làm mục tiêu chính.
Trước khi triển khai, chúng tôi khuyên nên đặt cạnh nhau dữ liệu xuất kho và hóa đơn của nhà cung cấp trong 6 đến 12 tháng gần nhất, rồi đếm số vụ chênh lệch và công xử lý, số lần thiếu hàng, giá trị hàng tồn đọng. Cho đến khi xác nhận qua nghiệm thu và 3 tháng vận hành rằng việc xử lý chênh lệch thanh toán và thông báo đều vận hành trơn tru, sẽ an toàn hơn nếu chưa tính vào hiệu quả.
Câu hỏi thường gặp và tổng kết
Tồn kho ký gửi và VMI khác nhau thế nào?
Tồn kho ký gửi là câu chuyện “ai sở hữu”, còn VMI là câu chuyện “ai quản lý việc bổ sung”. Theo định nghĩa của APICS được bài viết của MONOist trích dẫn, VMI là phương thức nhà cung cấp xem dữ liệu tồn kho của khách hàng và duy trì mức tồn kho. Có thể tóm lại rằng “kho VMI” theo cách gọi ở hiện trường Nhật Bản thường được dùng gắn liền với tồn kho ký gửi thuộc sở hữu nhà cung cấp.
Khi nào quyền sở hữu tồn kho ký gửi được chuyển?
Do hợp đồng quy định. Tài liệu của Infor giải thích rằng trong nhiều trường hợp quyền sở hữu được chuyển khi tiêu thụ, nhưng cũng có các thời điểm chuyển khác do hợp đồng quy định. Các điều kiện có thể chọn là xuất kho tiêu thụ, chuyển sang tồn kho của công ty, thời gian trôi qua và di chuyển giữa các kho. Mỗi ERP xử lý khác nhau, và có sản phẩm như Dynamics 365 ghi rõ không hỗ trợ xử lý tự động nhật ký quyền sở hữu.
Ai xuất hóa đơn thuế cho tồn kho ký gửi, và vào lúc nào?
Bài viết này không đưa ra kết luận. Điều 78(1) Bộ luật Thuế của Thái Lan lấy thời điểm giao hàng làm nguyên tắc, và Cục Thuế có văn bản trả lời coi ký gửi bán hàng trong bán lẻ là bán hàng. Lần này chúng tôi không tìm thấy văn bản trả lời chính thức nào đề cập trực tiếp đến tồn kho ký gửi theo hình thức tiêu thụ tại nhà máy. Hãy thiết kế tách biệt chứng từ thanh toán trên ERP và hóa đơn thuế, và xác nhận với cố vấn thuế trước khi ký hợp đồng.
Ai quyết định min/max của VMI?
Có 3 hình thức: bên mua quyết định, nhà cung cấp quyết định rồi bên mua phê duyệt, hoặc hai bên cùng quyết định. Bài báo của Valentini & Zavanella cho rằng s được ước tính gần đúng như tồn kho an toàn đủ bù cho sản xuất trong khoảng thời gian chờ cung ứng. Dù chọn hình thức nào, cũng cần quyết định tần suất xem lại và cách xử lý khi nhu cầu thay đổi lớn.
Hàng ký gửi không được sử dụng thì xử lý ra sao?
Quy định trong hợp đồng thời hạn ký gửi tối đa và cách xử lý khi hết hạn (mua lại, trả lại, gia hạn). Tài liệu của Oracle mô tả kỳ hạn aging và chức năng tra cứu tồn kho đã đến hạn, tài liệu của Infor mô tả việc chuyển quyền sở hữu dựa trên thời gian sau giao dịch cuối cùng. Với những sản phẩm chưa xác nhận được chức năng này trong tài liệu đã tham khảo, cần bù đắp bằng báo cáo và việc kiểm tra hằng tháng.
VMI có làm giảm chi phí tồn kho không?
An toàn hơn là không nên tính toán với tiền đề chi phí sẽ giảm mạnh. Nghiên cứu của Claassen và cộng sự (năm 2008) báo cáo rằng kết quả của VMI chủ yếu là cải thiện mức độ phục vụ và khả năng kiểm soát, còn việc cắt giảm chi phí chỉ ở mức độ nhỏ hơn. Nghiên cứu cho rằng chất lượng quan hệ, chất lượng hệ thống IT và tần suất chia sẻ thông tin đã ảnh hưởng đến thành công.
Chi phí của hệ thống quản lý VMI và tồn kho ký gửi là bao nhiêu?
Chúng tôi không xác nhận được giá công khai. Chi phí thay đổi theo cơ cấu giấy phép, số người dùng, số nhà cung cấp kết nối và kết nối EDI, nên hãy so sánh bằng báo giá. Phần ước tính trong bài viết này dùng số liệu giả định được lập riêng cho bài viết này.
Tổng kết
- VMI là câu chuyện quản lý việc bổ sung, tồn kho ký gửi là câu chuyện quyền sở hữu. Hai khái niệm nằm trên hai trục khác nhau và thường được kết hợp với nhau.
- Điều cần quyết định trước là 3 quy tắc: (1) thời điểm chuyển quyền sở hữu và phân chia rủi ro, (2) quy trình ghi nhận tiêu thụ và thanh toán, (3) quy tắc bổ sung tồn kho và hàng tồn đọng. Đồng thời quyết định bảng giá, cách phân loại tồn kho và phân công trách nhiệm kiểm kê.
- Mức độ hỗ trợ khác nhau tùy ERP. Quy định trong hợp đồng, rồi đưa vào chức năng hệ thống hoặc bù đắp bằng báo cáo và vận hành.
- Thiết kế tách biệt chứng từ thanh toán trên ERP và hóa đơn thuế của Thái Lan, và trước khi ký hợp đồng thì xác nhận với cố vấn thuế, còn mối quan hệ với ưu đãi BOI thì xác nhận với BOI.
- Trong ước tính (số liệu giả định), nếu giảm 50% tổn thất thì thời gian hoàn vốn khoảng 3,6 năm, nếu chỉ đạt 25% thì là 12,8 năm. Yếu tố dễ chi phối hiệu quả là việc sắp xếp hợp đồng về thế nào được coi là tiêu thụ và thanh toán vào lúc nào.
- Trước khi triển khai, nếu bắt đầu bằng việc đặt cạnh nhau và đếm dữ liệu xuất kho và hóa đơn của nhà cung cấp trong 6 đến 12 tháng gần nhất, yêu cầu và hiệu quả dự kiến sẽ trở nên rõ ràng hơn.
Ngay cả ở giai đoạn đầu của việc cân nhắc, chẳng hạn bắt đầu tồn kho ký gửi từ mặt hàng nào của nhà cung cấp nào, hay sắp xếp thời điểm chuyển quyền sở hữu và quy trình thanh toán đối chiếu với hợp đồng ra sao, quý vị đều có thể trao đổi với TOMAS TECH. Vui lòng liên hệ tại đây.
Tài liệu tham khảo
- Microsoft Learn “Set up consignment (Dynamics 365 Supply Chain Management)”, cập nhật ngày 6/5/2026 https://learn.microsoft.com/en-us/dynamics365/supply-chain/inventory/set-up-consignment
- Microsoft Learn “Change the ownership of consignment inventory based on production demand”, cập nhật ngày 10/4/2025 https://learn.microsoft.com/en-us/dynamics365/supply-chain/inventory/tasks/change-ownership-consignment
- Oracle “Oracle Inventory Consigned Inventory From Supplier Process Guide (E-Business Suite 12.2) Consuming Material” https://docs.oracle.com/cd/E26401_01/doc.122/e48822/T260819T260824.htm
- Oracle, cùng hướng dẫn trên, “Costing and Accounting” https://docs.oracle.com/cd/E26401_01/doc.122/e48822/T260819T260825.htm
- Oracle Cloud 25B Readiness “Redwood: Review Consigned Inventory in Supplier Portal Using a Redwood Page” https://docs.oracle.com/en/cloud/saas/readiness/scm/25b/inv25b/25B-inventory-wn-f36673.htm
- SAP Learning “Performing the Process of Vendor Consignment” https://learning.sap.com/courses/inventory-management-and-physical-inventory-in-sap-s-4hana/performing-the-process-of-vendor-consignment
- SAP Learning “Supplier Consignment (2LG)” https://learning.sap.com/courses/implementing-sap-s-4hana-cloud-public-edition-sourcing-and-procurement/outlining-supplier-consignment_be5a11cc-76d2-4d91-be31-685dea6faa6a
- SAP KBA 3762417 (bản xem trước) https://userapps.support.sap.com/sap/support/knowledge/en/3762417
- SAP Library (AFS 6.5) “Consignment” https://help.sap.com/saphelp_afs65/helpdata/en/7d/e3c765d4d011d3bc0d00a0c92f0691/content.htm
- SAP “Share inventory requirements and visibility with trading partners” (PDF) https://www.sap.com/hungary/docs/download/2022/12/aa19f463-5b7e-0010-bca6-c68f7e60039b.pdf
- Infor LN 2026.x “Vendor managed inventory” https://docs.infor.com/ln/2026.x/en-us/lnolh/wholh/whom000458.html
- Infor LN 2026.x “Consumption-based ownership change” https://docs.infor.com/ln/2026.x/en-us/lnolh/wholh/whom000474.html
- Infor LN 2026.x “Time-based ownership change” https://docs.infor.com/ln/2026.x/en-us/lnolh/wholh/whom000473.html
- Odoo 17.0 “Consignment: buy and sell stock without owning it” https://www.odoo.com/documentation/17.0/applications/inventory_and_mrp/inventory/shipping_receiving/daily_operations/owned_stock.html
- X12 “X12 Transaction Sets” https://x12.org/products/transaction-sets
- EDIFACTORY “D921 INVRPT Inventory Report Message” https://www.edifactory.de/edifact/directory/D921/message/INVRPT
- Volvo Group “VOLVO GLOBAL INVRPT D13A” (PDF), ngày 7/6/2021 https://www.edi.volvogroup.com/content/dam/volvo-group/markets/edi/specifications-and-guidelines/inventory-report/VOLVO-GLOBAL-INVRPT-D13A-1-1.pdf
- Odette “Invoicing & Payment” https://odette.org/process/invoicing-and-payment
- SupplyOn Store “Vendor Management Inventory (VMI)” https://enable.supplyon.com/en/product/130
- SupplyOn “VMI, Kanban & JIT/JIS Supply Chain Collaboration” https://www.supplyon.com/en/solutions/supply-chain-collaboration/vmi/
- MONOist, bài viết tiếng Nhật “APICS, ngôn ngữ chung toàn cầu của quản lý sản xuất là gì (phần 2)”, ngày 23/10/2015 https://monoist.itmedia.co.jp/mn/articles/1510/23/news003_3.html
- Valentini, Zavanella “The consignment stock of inventories: industrial case and performance analysis”, International Journal of Production Economics 81–82, năm 2003 (PDF) https://impianti.unibs.it/Pubblicazioni/Zavanella/Consignment%20Stock%20%28IJPE%29.pdf
- Claassen, van Weele, van Raaij “Performance outcomes and success factors of vendor managed inventory (VMI)”, năm 2008 (TU/e Research Portal) https://research.tue.nl/en/publications/performance-outcomes-and-success-factors-of-vendor-managed-invent/
- Revenue Department “Section 77_79” https://www.rd.go.th/english/37719.html
- Revenue Department “Section 85_86” https://www.rd.go.th/english/37741.html
- Cục Thuế Thái Lan (กรมสรรพากร), văn bản trả lời กค 0702/7981 (ngày 27/10/2014) https://www.rd.go.th/54151.html
- BOI “BOI Incentive on Importing Machinery & Raw Materials” (PDF) https://www.boi.go.th/upload/content/2_BOI%20Incentives%20on%20Importing%20Machinery%20&%20Raw%20Materials.pdf
- Trading Economics “Thailand Car Sales Soar 25.59% in August” https://tradingeconomics.com/thailand/total-vehicle-sales/news/587114
- MarkLines “August vehicle production in Thailand up 10.9%; sales up 25.6%” https://www.marklines.com/en/news/351560
- Trading Economics “Thailand Industrial Output Growth Beats Forecasts” https://tradingeconomics.com/thailand/industrial-production/news/587981
- The Star (Reuters) “Thai August factory output rises 4.44% y/y, beats forecast”, ngày 30/9/2026 https://www.thestar.com.my/business/business-news/2026/09/30/thai-august-factory-output-rises-444-yy-beats-forecast
- JCC, JETRO “Survey on Business Sentiment of Japanese Corporations in Thailand for the 1st Half of 2026” (PDF), ngày 30/6/2026 https://www.jetro.go.jp/ext_images/thailand/pdf/JCCSurvey1H2026Eng.pdf


