


Khi được giao phụ trách quản lý tồn kho nguyên liệu BOI, vấn đề đầu tiên mà người phụ trách gặp phải là “ba số dư không khớp nhau”. Số lượng mà hệ thống tồn kho nội bộ hiển thị, tồn kho thực tế đếm được tại kho, và số dư trên RMTS Online của Hiệp hội Câu lạc bộ Nhà đầu tư (IC). Ba con số này lệch nhau vào mỗi cuối tháng, việc cấn trừ sau khi xuất khẩu bị dồn lại, và mỗi lần phải xin lại Max Stock là người phụ trách lại cuống cuồng. Khi người phụ trách nghỉ việc, không ai giải thích được các công thức trong file Excel còn để lại. Tại các nhà máy linh kiện ô tô, linh kiện điện tử, đúc nhựa và gia công kim loại của doanh nghiệp Nhật được BOI Thái Lan ưu đãi, đây không phải là cảnh hiếm gặp.
Bài viết này là hướng dẫn thực tế dành cho trưởng phòng quản lý sản xuất, người phụ trách kho và vật tư, người phụ trách kế toán và xuất nhập khẩu, cùng giám đốc nhà máy tại các nhà máy ở Thái Lan đang nhập khẩu miễn thuế nguyên liệu theo Điều 36(1) của BOI, nhằm quản lý tồn kho nguyên liệu ở “dạng mà IC có thể đối chiếu”.
Bài viết này chỉ có một luận điểm. Quản lý tồn kho nguyên liệu BOI không phải là “công việc hành chính báo cáo đúng cho IC”. Đó là vấn đề “thiết kế”: nắm giữ dữ liệu gốc mã hàng, công thức (BOM) và dữ liệu tờ khai xuất khẩu trong nội bộ ở mức độ chi tiết mà RMTS có thể đối chiếu. Nguyên nhân khiến việc cấn trừ bị dồn lại hầu hết không phải do người phụ trách thiếu cố gắng. Phần lớn quy về 4 điểm sau.
- (1) Tên mã hàng và đơn vị không tương ứng 1 đối 1 với danh sách nguyên liệu trên RMTS
- (2) Revision của công thức và BOM sản xuất thực tế được quản lý riêng rẽ
- (3) Số tờ khai xuất khẩu (14 chữ số), số dòng và tên model không được liên kết với dữ liệu xuất hàng
- (4) Không ghi chép phân biệt hao hụt (trong công thức) và scrap (ngoài công thức)
Và từ tháng 1 năm 2027, trong biểu phí của IC, phí “cấn trừ tờ khai đã quá 1 năm kể từ ngày xuất khẩu” sẽ tăng. Lúc chi phí của việc để dồn đang tăng lên chính là thời điểm đáng để sửa phía hệ thống nội bộ.
Lưu ý, bài viết này giải thích cơ chế chung của chế độ và thiết kế hệ thống, không phải là tư vấn thuế hay pháp lý. Bài viết không tính số thuế nhập khẩu phải nộp, tiền phụ thu hay cách xử lý thuế thu nhập doanh nghiệp. Các phán đoán cụ thể cần được xác nhận với BOI, IC và công ty kế toán. Số tiền, số lượng và số giờ trong phần tính toán là số giả định được đặt ra cho bài viết này.
Vì sao cần xem lại việc quản lý tồn kho nguyên liệu BOI vào lúc này
Thay đổi phí IC từ tháng 1 năm 2027
Động thái mới nhất là biểu phí ngày 17 tháng 9 năm 2026 do IC công bố. Biểu phí này có ghi chú “mức phí này áp dụng đến ngày 31 tháng 12 năm 2026”, và trên cơ sở đó nêu rõ 3 hạng mục thay đổi từ ngày 1 tháng 1 năm 2027.
| Hạng mục | Đến ngày 31 tháng 12 năm 2026 | Từ ngày 1 tháng 1 năm 2027 |
|---|---|---|
| Cấn trừ tờ khai xuất khẩu đã quá 1 năm kể từ ngày xuất khẩu | 100 baht mỗi tờ khai | 500 baht mỗi tờ khai |
| Cấn trừ tờ khai xuất khẩu không thể cấn trừ không giấy tờ do không đủ điều kiện | 1,000 baht mỗi tờ khai | 500 baht mỗi tờ khai |
| Cấn trừ dựa trên giấy phép xuất khẩu nguyên liệu ra nước ngoài, khi tên nguyên liệu không khớp với điều kiện | — | 500 baht mỗi tờ khai (mới) |
Tất cả đều chưa bao gồm VAT. Đối với cấn trừ tờ khai quá 1 năm, nếu vượt quá 100 dòng thì cộng thêm 0.50 baht mỗi dòng. Cùng biểu phí này cũng có phân loại phí cho nghiệp vụ thông thường về máy móc và nguyên liệu: nếu số hóa đơn và tờ khai trong tháng từ 1 đến 1,000 thì 40 baht mỗi tờ, từ 1,001 trở lên thì 30 baht mỗi tờ.
Điều quan trọng ở đây là tờ khai xuất khẩu còn tồn mà chưa được cấn trừ quá 1 năm, từ năm 2027 sẽ có mức phí gấp 5 lần mỗi tờ. Mặt khác, phí đối với tờ khai không thể xử lý không giấy tờ lại giảm. Nói cách khác, có thể hiểu biểu phí đang hướng doanh nghiệp đến việc “cấn trừ sớm, không giấy tờ và đúng điều kiện”. Tuy nhiên, biểu phí này chỉ là biểu có thời hạn. Ngoài 3 hạng mục đã được nêu rõ, không thể khẳng định toàn bộ mức phí từ năm 2027 trở đi. Mức phí mới nhất nên được xác nhận với IC.
Sổ tay nghiệp vụ RMTS Version 3.0 và Service Catalogue
Ngày 31 tháng 8 năm 2026, IC đã đăng “Sổ tay nghiệp vụ RMTS Version 3.0” (83 trang), và cũng trong tháng 8 đã đăng Service Catalogue của RMTS Online. Cả hai đều là tài liệu gốc cho phép xác nhận cấu trúc màn hình, các trường nhập liệu và thời gian xử lý hiện hành. Khi viết yêu cầu cho hệ thống nội bộ, lấy các tài liệu phiên bản năm 2026 này làm chuẩn là cách an toàn.
Lưu ý, trang web chính thức của IC dường như đã được làm mới, và các URL cũ của trang liên quan đến RMTS và sổ tay trước đây không còn mở được tại thời điểm ngày 9 tháng 10 năm 2026. Nếu quy trình nội bộ có dán URL cũ, nên cập nhật lại.
Thay đổi chế độ của chính Điều 36 không được tìm thấy trong lần khảo sát này
Mặt khác, trong lần khảo sát này, chúng tôi không tìm thấy thông báo nào của BOI trong giai đoạn 2025-2026 thay đổi chính quy tắc nguyên liệu của Điều 36. Các thông cáo báo chí của BOI tháng 9 năm 2026 (biện pháp “BOI to IPO” và việc xem lại định hướng ưu đãi đầu tư ngày 11 tháng 9, việc phê duyệt 55 dự án Business Transformation và Skill Bridge ngày 9 tháng 9) cũng không đề cập đến thủ tục nguyên liệu theo Điều 36. Tuy nhiên, không thể khẳng định là “không có thay đổi”. Cách vận hành hiện hành cần được xác nhận với BOI và IC.
Tóm lại, thông báo thay đổi khung chế độ không được tìm thấy trong lần khảo sát này, trong khi phí và tài liệu vận hành của IC đã được cập nhật trong năm 2026. Nếu sửa lại cơ chế, thời điểm trước khi phí thay đổi như hiện nay là lúc dễ đưa ra quyết định.
Cơ chế miễn thuế nguyên liệu theo Điều 36(1) của BOI
4 ưu đãi liên quan đến nguyên liệu
Tài liệu hội thảo ngày 16 tháng 6 năm 2023 của văn phòng BOI Chiang Mai sắp xếp các ưu đãi liên quan đến nguyên liệu trong Luật Khuyến khích Đầu tư thành 4 loại.
| Điều khoản | Nội dung (theo cách sắp xếp của tài liệu hội thảo BOI năm 2023) |
|---|---|
| Điều 36(1) | Miễn thuế nhập khẩu cho nguyên liệu và vật tư thiết yếu dùng để sản xuất sản phẩm xuất khẩu |
| Điều 36(2) | Miễn thuế nhập khẩu cho hàng hóa doanh nghiệp được ưu đãi nhập khẩu để tái xuất |
| Điều 30/1 | Miễn thuế nhập khẩu cho hàng hóa dùng cho nghiên cứu phát triển và thử nghiệm liên quan |
| Điều 30 | Giảm hoặc miễn thuế nhập khẩu cho nguyên liệu và vật tư thiết yếu dùng cho sản phẩm bán trong nước |
Chủ đề của bài viết này là Điều 36(1). Đổi lại việc được miễn thuế nhập khẩu cho nguyên liệu nhập khẩu để làm ra sản phẩm xuất khẩu, doanh nghiệp phát sinh nghĩa vụ phải liên tục giải trình trên hệ thống của IC rằng “đã nhập khẩu cái gì, bao nhiêu, dùng cho sản phẩm nào và xuất khẩu khi nào”.
Phạm vi của nguyên liệu và vật tư thiết yếu
Theo cùng tài liệu năm 2023, “nguyên liệu” là thứ dùng để chế tạo, pha trộn hoặc lắp ráp sản phẩm, bao gồm cả trường hợp không còn giữ nguyên hình dạng ban đầu sau công đoạn, và bao gồm cả thứ dùng để chứa sản phẩm (vật liệu đóng gói). “Vật tư thiết yếu” là thứ bị tiêu hao trong quá trình sản xuất và cần thiết cho hiệu suất, chất lượng, tiêu chuẩn, giảm hao hụt và năng suất. Việc vật liệu đóng gói được tính vào nguyên liệu là điểm dễ bị bỏ sót khi gắn phân loại “có thuộc đối tượng BOI hay không” trong dữ liệu gốc mã hàng nội bộ.
Thuật ngữ do thông báo năm 2013 quy định
Tài liệu gốc về quy tắc cơ bản là Thông báo BOI Por.3/2556 (ngày 19 tháng 6 năm 2013). Bản dịch tiếng Anh không chính thức do BOI công bố định nghĩa các thuật ngữ sau.
- Production formula (công thức sản xuất): danh sách và lượng sử dụng nguyên liệu cho mỗi đơn vị sản phẩm
- Maximum stock (Max Stock): số lượng nguyên liệu được chấp thuận miễn thuế nhập khẩu
- Raw materials release (release): việc thông báo miễn thuế cho hải quan để thông quan, hoàn thuế nhập khẩu hoặc giải tỏa bảo lãnh ngân hàng
- Imported stock adjustment (cấn trừ): việc nộp hồ sơ sau khi xuất khẩu thành phẩm để giảm số dư tồn kho nhập khẩu
- Export entry form (tờ khai xuất khẩu): bao gồm tờ khai xuất khẩu chuyển giao trong nước, tờ khai xuất khẩu vào Free Zone và Report V
Nói cách khác, tồn kho nguyên liệu theo Điều 36(1) là một sổ sách “tăng khi nhập khẩu (release) và giảm khi xuất khẩu (cấn trừ)”. Điều này khác với tồn kho nội bộ “tăng khi nhập kho và giảm khi xuất kho” cả về thời điểm tăng giảm lẫn đơn vị. Sự khác biệt này là lý do gốc rễ khiến ba bên không khớp nhau.
Điều kiện để sử dụng ưu đãi
Tài liệu hội thảo BOI năm 2023 nêu các điều kiện để sử dụng ưu đãi Điều 36 như sau: (1) đã hoàn tất nhập khẩu máy móc theo đúng giai đoạn được phê duyệt, (2) nguyên liệu miễn thuế được dùng để sản xuất sản phẩm được ưu đãi theo đúng công đoạn được phê duyệt, (3) được phê duyệt trước khi sử dụng ưu đãi, (4) sử dụng trong thời hạn quy định, (5) tuân thủ các quy định.
Phần Q&A của JETRO (cập nhật tháng 8 năm 2025) giải thích rằng chấp thuận của BOI không áp dụng cho toàn bộ pháp nhân mà theo từng dự án (project). Nghĩa là ngay trong cùng một công ty, sổ sách nguyên liệu được tách riêng theo từng giấy chứng nhận ưu đãi đầu tư. Về độ dài thời hạn ưu đãi, trong lần khảo sát này chúng tôi chưa xác nhận được con số hiện hành, vì vậy cần xác nhận trên giấy chứng nhận ưu đãi đầu tư của doanh nghiệp.
Tùy nguồn mua mà hàng có được ghi vào sổ sách hay không
Tài liệu hội thảo BOI năm 2023 có một bảng tổng hợp sự khác nhau theo nguồn mua.
| Nguồn mua | Release và ghi nhận vào stock |
|---|---|
| Nhập khẩu từ nước ngoài | Release và ghi nhận vào stock |
| Mua từ Free Zone | Release và ghi nhận vào stock |
| Mua từ kho ngoại quan | Release và ghi nhận vào stock |
| Mua từ công ty khác đang sử dụng ưu đãi Điều 36(1) | Không cần release, không cần ghi nhận vào stock |
| Mặt hàng theo Điều 29 Luật Hải quan (Điều 19 bis của luật cũ) | Không cần release, không cần ghi nhận vào stock |
Vật tư mua từ doanh nghiệp BOI trong nước không nằm trong số dư RMTS của doanh nghiệp mình. Khi doanh nghiệp mình xuất khẩu sản phẩm, lượng đó được dùng cho việc cấn trừ của bên bán thông qua Report V (chuyển quyền cho nhà cung cấp). Nếu không phân biệt “mã hàng thuộc tồn kho BOI” và “mã hàng không thuộc” trong dữ liệu gốc mã hàng nội bộ, thì ngay từ đầu tồn kho nội bộ và số dư RMTS đã không thể so sánh được với nhau.
Vai trò của IC và RMTS Online
IC là đầu mối thực hiện
Đầu mối thực hiện ưu đãi nguyên liệu BOI là Hiệp hội Câu lạc bộ Nhà đầu tư (IC, Investor Club Association). Trên trang web chính thức của IC tại thời điểm tháng 10 năm 2026, hệ thống cho nguyên liệu được gọi là “RMTS Online”, còn hệ thống cho máy móc được gọi là “eMT Online”. eMT Online dùng cho máy móc, không dùng cho nguyên liệu. Nếu trong trao đổi nội bộ có người nói “cấn trừ trên eMT”, nên xác nhận lại đó là chuyện nguyên liệu hay máy móc để giảm nhầm lẫn. Trang web của IC ngoài ra còn có hệ thống tra cứu dữ liệu máy móc và nguyên liệu.
Những việc có thể làm trên RMTS Online
Trang “Dịch vụ RMTS Online” của IC chia nghiệp vụ thành 4 loại sau.
- Cơ sở dữ liệu nguyên liệu (danh sách nguyên liệu, công thức sản xuất, đề nghị điều chỉnh số dư)
- Release nguyên liệu
- Cấn trừ nguyên liệu (Paperless)
- Hủy release
Theo sổ tay V3.0 ngày 31 tháng 8 năm 2026, RMTS Online gồm 4 menu chính: Main, Cơ sở dữ liệu nguyên liệu, Release nguyên liệu và Cấn trừ nguyên liệu. Đăng nhập bằng user ID, mật khẩu và mật khẩu dùng một lần qua SMS (nhập trong vòng 5 phút), người dùng mới đăng ký qua IC-UM. Menu cơ sở dữ liệu có danh sách nguyên liệu, công thức sản phẩm, thiết lập ngày nhập khẩu đầu tiên, giấy phép xuất khẩu nguyên liệu ra nước ngoài, v.v., còn menu cấn trừ có gửi Paperless, bày tỏ ý định sử dụng đối với tờ khai quá 1 năm, tải dữ liệu xuất khẩu, tải dữ liệu Vendor, v.v.
Lưu ý, phần yêu cầu hệ thống trong sổ tay V3.0 vẫn còn ghi hệ điều hành và trình duyệt cũ. Môi trường sử dụng nên được xác nhận với IC để chắc chắn.
Mã dự án được tách theo từng điều khoản
Theo tài liệu giải thích nghiệp vụ cơ sở dữ liệu nguyên liệu của IC (đăng tháng 2 năm 2026), IC xử lý nguyên liệu theo Điều 36(1), Điều 36(2) và Điều 30, và mã dự án phía IC gồm 8 chữ số, là mã 6 chữ số của BOI cộng thêm ký hiệu nhận diện điều khoản. Trong ví dụ của tài liệu, 36(1) là 12345613, 36(2) là 12345623, 30 là 12345632, và 2 chữ số cuối thể hiện điều khoản và loại stock. Khi quản lý giấy chứng nhận ưu đãi đầu tư trong hệ thống nội bộ, cần nắm không chỉ số của BOI mà cả mã 8 chữ số này của IC.
Thời gian xử lý (Service Catalogue năm 2026)
Service Catalogue đăng tháng 8 năm 2026 ghi thời gian xử lý của từng nghiệp vụ.
| Nghiệp vụ | Thời gian xử lý (Service Catalogue năm 2026) |
|---|---|
| Cơ sở dữ liệu (danh sách nguyên liệu, công thức, điều chỉnh số dư) | Trong vòng 16 giờ làm việc kể từ khi tiếp nhận |
| Release (miễn thuế, bảo lãnh ngân hàng, hoàn thuế nhập khẩu) | Trong vòng 45 phút kể từ khi tiếp nhận |
| Cấn trừ theo phương thức cũ | Trong vòng 24 giờ làm việc (IC 16 giờ, BOI 8 giờ) |
| Cấn trừ Paperless | Trong vòng 2 giờ làm việc |
Các nghiệp vụ Paperless và phê duyệt tự động (Auto Approve) hoạt động 24 giờ. Các nghiệp vụ cần thẩm tra hồ sơ hoặc chữ ký của cán bộ BOI được xử lý trong ngày làm việc của cơ quan nhà nước từ 8 giờ 30 đến 17 giờ (không bao gồm từ 12 giờ đến 13 giờ). Nghĩa là nếu nội bộ tạo được dữ liệu có thể xử lý bằng Paperless, thời gian xử lý cấn trừ được cho là trong vòng 2 giờ làm việc.
Đối chiếu tự động release và cấn trừ
Tài liệu hội thảo BOI năm 2023 giải thích luồng release không giấy tờ như sau. Đại lý hải quan nhận hóa đơn nhập khẩu và lập bản nháp tờ khai nhập khẩu, công ty nhập file BIRTIMP và gửi trực tuyến cho IC, IC gửi thông tin phê duyệt cho hải quan qua ebXML, công ty kiểm tra số phê duyệt và đại lý hải quan điền vào tờ khai.
Ở phía cấn trừ, nếu dữ liệu xuất khẩu của hải quan, dữ liệu của công ty và RMTS khớp nhau, hệ thống sẽ phê duyệt cấn trừ. Các trường dùng để đối chiếu là: (1) số tờ khai xuất khẩu, (2) ngày xếp hàng, (3) tên model của hàng xuất khẩu, (4) tên hàng xuất khẩu, (5) số lượng xuất khẩu, (6) đơn vị, (7) số giấy chứng nhận ưu đãi đầu tư. Nếu bất kỳ trường nào trong 7 trường này lệch với dữ liệu nội bộ, việc đối chiếu tự động sẽ không thông qua.
Về góc nhìn của công ty kế toán, bản Gi3 Alert tháng 5 năm 2021 của Deloitte Thái Lan giải thích rằng BOI đã ban hành hướng dẫn mới về RMTS, theo đó công thức, Max Stock, release, bảo lãnh, giấy phép xuất khẩu nguyên liệu ra nước ngoài và điều chỉnh số dư sẽ được nộp trên nền tảng trực tuyến do BOI chỉ định. Trực tuyến hóa là xu hướng đã tiến triển trong vài năm gần đây.
Quan hệ giữa Max Stock, danh sách nguyên liệu (MML) và công thức
Max Stock là “lượng của 4 tháng” (tài liệu năm 2023 và năm 2026)
Max Stock là mức trần số lượng nguyên liệu được chấp thuận miễn thuế nhập khẩu. Tài liệu năm 2023 của văn phòng BOI Chiang Mai giải thích rằng việc phê duyệt Max Stock được tính từ công thức sản xuất, trong phạm vi không vượt quá 4 tháng công suất sản xuất. Ví dụ tính là “sản lượng 4 tháng = công suất sản xuất trên giấy chứng nhận ưu đãi đầu tư ÷ 3”, nếu công suất là 3 triệu chiếc mỗi năm thì lượng của 4 tháng là 1 triệu chiếc. Sổ tay IC V3.0 tháng 8 năm 2026 cũng quy định trường Product Capacity của công thức là “số lượng sản xuất trong 4 tháng”, và tổng của nhiều công thức không vượt quá công suất sản xuất của 4 tháng.
Điều cần lưu ý là trong văn bản Thông báo Por.3/2556 năm 2013 có ghi “lượng của 6 tháng”. Có thể hiểu là năm 2013 là 6 tháng, sau đó được rút xuống còn 4 tháng, nhưng ngày có hiệu lực của thay đổi và số hiệu thông báo làm căn cứ chưa được xác nhận bằng tài liệu gốc trong lần khảo sát này. Nếu quy trình cũ trong nội bộ có ghi “6 tháng”, cần xác nhận cách xử lý hiện hành với BOI và IC.
Theo thông báo năm 2013, loại stock có 2 dạng là xoay vòng (Revolving stock) và Max Import (số lượng tồn kho tối đa được phê duyệt). Tài liệu năm 2023 giải thích rằng Max Import không xoay vòng được tính dựa trên đơn đặt hàng của khách hàng, và được dùng cho các trường hợp như chế tạo kết cấu kim loại hoặc sửa chữa giàn khoan dầu. Với nhà máy linh kiện sản xuất hàng loạt, có thể cho rằng dạng xoay vòng thường là dạng áp dụng, nhưng cần xác nhận theo nội dung phê duyệt của doanh nghiệp.
Danh sách nguyên liệu (MML), tên chính và tên phụ
Trong sổ tay IC V3.0, danh sách mức trần nguyên liệu được phê duyệt được gọi là MML (Material Maximum List), và quy định rằng số nhóm (GRP_NO) trong file điều chỉnh số dư phải theo MML.
Theo tài liệu BOI năm 2023, nguyên liệu có “tên chính” và “tên phụ”.
- Tên chính: là tên chung, đóng vai trò đơn vị cho Max Stock và phê duyệt công thức. Mỗi nguyên liệu có 1 tên chính
- Tên phụ: là tên dùng khi release. Cần khớp với nội dung ghi trên hóa đơn nhập khẩu và tờ khai nhập khẩu, và được phê duyệt trong danh sách Max Stock. Mọi tên phụ đều được gắn mã HS 8 chữ số của hải quan
- Đơn vị: đơn vị của tên chính và tên phụ phải giống nhau, và phải là đơn vị của mã thống kê hải quan (Unit Code)
Đây là điểm dễ lệch nhất so với dữ liệu gốc mã hàng nội bộ. Trong nội bộ, cùng một loại nhựa có khi được gán các mã hàng khác nhau theo màu, nhà cung cấp hoặc lô. Phía RMTS gộp chúng lại thành 1 tên chính và liên kết với hồ sơ nhập khẩu thông qua tên phụ. Nếu không có bảng đối chiếu giữa mã hàng nội bộ với tên chính và tên phụ trên RMTS, việc đối chiếu sẽ phải làm thủ công.
Kiểm tra đơn vị và quy đổi đơn vị
Tài liệu BOI năm 2023 giải thích quy cách kiểm tra đơn vị như sau. Khi đơn vị của mã thống kê là đơn vị trọng lượng (KGM, CTM), hệ thống không kiểm tra trường đơn vị số lượng, nên có thể dùng cả SET, C62, v.v. Với đơn vị không phải trọng lượng, đơn vị phải khớp với đơn vị của mã thống kê, nếu khác thì cần quy đổi. Ví dụ, mặt hàng HS 8542.39.00 (mã thống kê 000, đơn vị C62), dù hóa đơn ghi “5 SET” thì trên tờ khai vẫn quy đổi sang C62.
Việc tồn kho nội bộ đếm theo “cuộn”, “hộp”, “cây”, hóa đơn ghi “SET”, còn RMTS giữ theo “C62” hay “KGM” là chuyện xảy ra thường xuyên. Chừng nào không có dữ liệu gốc quy đổi đơn vị cho từng mã hàng, số lượng của ba bên không thể so sánh được.
Net, Loss, Gross của công thức
Theo sổ tay V3.0, công thức tham chiếu của RMTS cần nhập: tên sản phẩm trên giấy chứng nhận ưu đãi đầu tư, tên sản phẩm, mã sản phẩm (35 ký tự, model), số lượng sản xuất trong 4 tháng (số nguyên), đơn vị sản phẩm, trọng lượng mỗi sản phẩm (chỉ KGM), số nhóm nguyên liệu 6 chữ số, mô tả nguyên liệu, đơn vị (đơn vị của mã thống kê hải quan), và 3 giá trị lượng sử dụng.
- QTY_NET (lượng sử dụng tịnh)
- QTY_LOSS (hao hụt)
- QTY_GROSS (tổng lượng sử dụng)
Quy tắc là “Qty_Gross = Qty_Net + Qty_Loss”, và mỗi giá trị đều nhập được đến 8 chữ số thập phân. Nếu không có hao hụt thì nhập 0, và với đơn vị đếm được như C62 hay SET thì hao hụt là 0. Hao hụt trong công thức chỉ được chấp nhận với nguyên liệu nhập khẩu theo trọng lượng, thể tích hoặc diện tích. Trong ví dụ của tài liệu BOI năm 2023, sản phẩm tịnh 0.50kg cộng hao hụt 0.02kg cho tổng lượng sử dụng là 0.52kg.
Định dạng file cũng có quy định. Chỉ chấp nhận workbook Excel, tên file trong vòng 50 ký tự, dung lượng trong vòng 2MB, mỗi sheet 1 công thức, không được có sheet trống, và file công thức sản phẩm tối đa 50 sheet. Việc hệ thống nội bộ có xuất được file theo định dạng này hay không sẽ là một trong các yêu cầu được nói đến ở phần sau.
Revision và thời gian hiệu lực
Khi sửa lượng sử dụng của công thức và được phê duyệt, công thức được ghi nhận là Revision tiếp theo. Trường hợp thay đổi đơn vị sản phẩm thì được xử lý như công thức mới. Công thức dùng cho Return (sửa chữa rồi tái xuất) được quy định là Revision 0, 1 đối 1, hao hụt 0 và chỉ 1 mã nguyên liệu.
Nếu không chỉ định Revision khi cấn trừ, hệ thống tự động cấn trừ theo Revision có hiệu lực trong giai đoạn chứa ngày xuất khẩu của tờ khai. Trong ví dụ của tài liệu BOI năm 2023, khi Rev1 có hiệu lực từ ngày 1 tháng 1 đến ngày 31 tháng 12 năm 2012 và Rev2 được sửa đổi vào ngày 1 tháng 1 năm 2013, thì tờ khai xuất khẩu ngày 10 tháng 12 năm 2012 được cấn trừ vào ngày 10 tháng 1 năm 2013 sẽ dùng Rev1. Nghĩa là phiên bản được xác định theo ngày xuất khẩu, không phải theo ngày cấn trừ. Đây là lý do lịch sử sửa đổi BOM nội bộ cần có “thời gian hiệu lực”.

Hình trên đặt cạnh nhau ba bên: số dư RMTS tăng khi nhập khẩu (release), đi qua sản xuất rồi giảm khi cấn trừ sau xuất khẩu; tồn kho nội bộ; và tồn kho thực tế. Vì thời điểm tăng giảm của ba bên khác nhau, chúng không bao giờ khớp nhau hằng ngày. Điều cần đạt được là trạng thái có thể giải thích “giao dịch nào, tại thời điểm nào, đã được phản ánh vào sổ sách nào”.
Cấn trừ sau khi xuất khẩu: thời hạn, khóa đối chiếu và các điểm không khớp thường gặp
Thời hạn cấn trừ trên RMTS
Thông báo Por.3/2556 năm 2013 quy định thời hạn đề nghị cấn trừ là trong vòng 1 năm kể từ ngày xuất khẩu ghi trên tờ khai xuất khẩu hoặc ngày ghi trên Report V. Khi cần thiết có thể gia hạn, nhưng việc gia hạn không vượt quá 1 năm. Trên hóa đơn cần ghi rõ nguyên liệu đó thuộc ưu đãi Điều 36.
Khi có tờ khai xuất khẩu chưa được cấn trừ quá 1 năm, lúc đề nghị gia hạn thời hạn nhập khẩu, trên IC doanh nghiệp thực hiện “bày tỏ ý định sử dụng tờ khai xuất khẩu dùng để cấn trừ” (xử lý trong 1 ngày làm việc). Tài liệu BOI năm 2023 nêu điều kiện để gia hạn thời hạn nhập khẩu là “không có tờ khai xuất khẩu chưa cấn trừ quá 1 năm tính từ ngày đề nghị”. Nghĩa là việc tồn đọng quá 1 năm ảnh hưởng không chỉ đến phí mà cả thủ tục gia hạn thời hạn nhập khẩu.
Sau khi thời hạn ưu đãi kết thúc
Theo tài liệu BOI năm 2023, sau khi thời hạn ưu đãi kết thúc, doanh nghiệp thực hiện cấn trừ trong vòng 2 năm kể từ ngày kết thúc ưu đãi, đưa số dư về 0 và đóng sổ. Nếu khi đóng sổ vẫn còn số dư, doanh nghiệp nộp thuế nhập khẩu theo tình trạng tại thời điểm ngày nhập khẩu. Service Catalogue năm 2026 cũng ghi rõ điều kiện cấn trừ trong vòng 2 năm kể từ khi kết thúc ưu đãi. Thông báo năm 2013 quy định sản xuất và xuất khẩu trong vòng 1 năm kể từ ngày kết thúc ưu đãi, cấn trừ bằng chứng từ xuất khẩu trong vòng 2 năm, và phần còn lại nộp thuế theo tình trạng tại ngày nhập khẩu đầu tiên.
Các thời hạn liên quan cũng được tổng hợp dưới đây.
| Thời hạn | Nội dung | Năm của nguồn |
|---|---|---|
| Trong vòng 1 năm kể từ ngày xuất khẩu | Đề nghị cấn trừ (gia hạn không vượt quá 1 năm) | Thông báo năm 2013 |
| Trong vòng 2 năm kể từ khi kết thúc ưu đãi | Hoàn tất cấn trừ và đóng sổ với số dư bằng 0 | Tài liệu BOI năm 2023, Service Catalogue năm 2026 |
| Trong vòng 2 năm kể từ ngày nhập khẩu | Release với mục đích hoàn thuế nhập khẩu (doanh nghiệp đã kết thúc ưu đãi thì trong vòng 1 năm kể từ ngày kết thúc) | Thông báo năm 2013, tài liệu BOI năm 2023 |
| Trong vòng 1 năm kể từ ngày bảo lãnh | Giải tỏa bảo lãnh ngân hàng (thời hạn bảo lãnh 1 năm) | Thông báo năm 2013, tài liệu BOI năm 2023 |
| Từ 3 tháng trước khi kết thúc ưu đãi đến trong vòng 6 tháng sau khi kết thúc | Đề nghị gia hạn thời hạn nhập khẩu (mỗi lần trong vòng 2 năm) | Tài liệu BOI năm 2023 |
| Trong vòng 1 tháng kể từ khi chuyển giao | Đề nghị điều chỉnh số dư với IC sau khi chuyển giao nguyên liệu cho công ty khác | Tài liệu BOI năm 2023 |
Về thời điểm đề nghị gia hạn thời hạn nhập khẩu, văn bản thông báo năm 2013 ghi là “chậm nhất 6 tháng trước ngày cuối cùng của ưu đãi”, khác với giải thích trong tài liệu năm 2023. Điểm này cũng cần xác nhận cách xử lý hiện hành với BOI và IC.
Đối với trường hợp bổ sung ưu đãi (nhận thêm ưu đãi Điều 36(1) và (2), tức là thay đổi dự án), tài liệu năm 2023 giải thích rằng nếu không đề nghị gia hạn trong thời hạn nhưng vẫn trong vòng 2 năm kể từ khi kết thúc ưu đãi, thì cần hoàn tất trước việc cấn trừ các tờ khai xuất khẩu đã quá 1 năm kể từ ngày xuất khẩu.
Khóa đối chiếu của file cấn trừ
Theo sổ tay V3.0, file cấn trừ Paperless (BIRTEXP) có các trường sau.
| Trường | Nội dung |
|---|---|
| PROJ_CODE | Mã dự án của IC (8 chữ số) |
| EXP_ENTRY | Số tờ khai xuất khẩu hoặc số Report V (14 chữ số) |
| EXP_DATE | Ngày xuất khẩu (ngày ghi nhận xếp hàng, DD/MM/YYYY) |
| EXP_DECLARE_LINE_NO | Số dòng trong tờ khai xuất khẩu |
| PRODUCT_CODE | Mã sản phẩm (35 ký tự) |
| ENGLISH_DESC | Tên tiếng Anh của sản phẩm (254 ký tự) |
| QTY | Số lượng (8 chữ số thập phân) |
| UOP | Đơn vị sản phẩm được phê duyệt |
| REVISION | Revision của công thức |
Về yêu cầu khi điền tờ khai xuất khẩu, tài liệu BOI năm 2023 yêu cầu ghi số giấy chứng nhận ưu đãi đầu tư vào ô BOI LICENSE, tên sản phẩm khớp với hóa đơn và công thức được phê duyệt vào ô ENGLISH DESC, tên model khớp với hóa đơn và công thức vào ô PRODUCT CODE, và đơn vị khớp với hóa đơn và công thức vào ô UNIT.
Xuất khẩu có hai hình thức: xuất khẩu trực tiếp, tức tự nhập khẩu nguyên liệu và tự xuất khẩu sản phẩm, và xuất khẩu gián tiếp, tức bán sản phẩm cho công ty khác và công ty đó xuất khẩu (tài liệu giải thích nghiệp vụ cấn trừ của IC, đăng tháng 2 năm 2026). Với xuất khẩu gián tiếp, thiết kế cần tính cả cách liên kết không chỉ với dữ liệu xuất hàng của doanh nghiệp mình mà với tờ khai của phía nhà xuất khẩu.
Các điểm không khớp thường gặp và những gì hệ thống không chấp nhận
Sổ tay V3.0 và Service Catalogue nêu 3 điểm lưu ý khi cấn trừ như sau.
- Dữ liệu tờ khai xuất khẩu phải khớp với công thức được phê duyệt
- Tờ khai xuất khẩu và Report V chỉ được cấn trừ 1 lần cho mỗi số
- Revision được chọn phải khớp với lần xuất khẩu thực tế
Ngoài ra, đề nghị khiến số dư sau cấn trừ bị âm sẽ không được hệ thống chấp nhận. Khi số dư bị âm, cần tìm nguyên nhân và sửa lại.
Sắp xếp các ví dụ không khớp có thể xảy ra gắn với quy cách nói trên như sau (đây là ví dụ để giải thích).
| Điều xảy ra | Nguyên nhân theo quy cách |
|---|---|
| Đã ghi nhận cùng một tờ khai xuất khẩu hai lần trong Excel | Mỗi số chỉ được cấn trừ 1 lần |
| Tên sản phẩm trên tờ khai xuất khẩu khác tên trong công thức 1 ký tự | Tên sản phẩm cần khớp với hóa đơn và công thức |
| Xuất hàng theo “PCS” nhưng đơn vị được phê duyệt lại khác | Đơn vị cần khớp với đơn vị được phê duyệt của công thức |
| Định cấn trừ theo lượng sử dụng sau khi thay đổi thiết kế | Revision có hiệu lực tại ngày xuất khẩu sẽ được dùng |
| Khi định cấn trừ thì số dư bị âm | Do bỏ sót release, bỏ sót điều chỉnh chuyển giao hay hao hụt, v.v., và số âm không được chấp nhận |
Scrap, hao hụt, nguyên liệu dư, bán trong nước và chuyển giao cho công ty khác
Nếu số dư chỉ giảm nhờ xuất khẩu thì mọi chuyện đơn giản, nhưng ở nhà máy thực tế luôn phát sinh hao hụt, scrap, nguyên liệu dư, sản phẩm không xuất khẩu được và chuyển giao cho công ty khác. Đây là phần dễ tạo ra chênh lệch nhất giữa tồn kho nội bộ và số dư RMTS.
Định nghĩa hao hụt và scrap (thông báo năm 2000)
Bản dịch tiếng Anh không chính thức của Thông báo BOI Por.5/2543 (ngày 24 tháng 7 năm 2000, Điều 36(1)) định nghĩa như sau.
- Hao hụt: (1) nguyên liệu bị lỗi, không đạt tiêu chuẩn hoặc không dùng được cho mục đích ban đầu (trước khi sử dụng hoặc phần còn lại sau sản xuất), (2) hao hụt gia công, (3) sản phẩm hoặc chi tiết bị lỗi, không đạt tiêu chuẩn được làm từ các nguyên liệu đó
- Scrap: hao hụt đã bị phá hủy đến mức không còn giữ hình dạng ban đầu
Hao hụt trong công thức và hao hụt ngoài công thức
Tài liệu BOI năm 2023 giải thích cách phân biệt trong thực tế như sau.
- Hao hụt trong công thức: được cấn trừ đồng thời với việc xuất khẩu sản phẩm. Lượng được tính từ “số lượng sản phẩm xuất khẩu × lượng hao hụt trong công thức” và hồ sơ lưu giữ hao hụt nội bộ. Cách xử lý là xin phép xuất khẩu ra nước ngoài, hoặc bán trong nước (nộp thuế theo trạng thái phế liệu)
- Hao hụt ngoài công thức: cần cấn trừ riêng. Cách xử lý là xuất khẩu ra nước ngoài, phá hủy rồi bán phế liệu trong nước (nếu có giá trị thương mại thì nộp thuế theo trạng thái phế liệu trước khi bán), hoặc tặng
Nếu hệ thống nội bộ ghi “lỗi” và “hủy bỏ” chung vào một phân loại, sau này sẽ không thể tách được đâu là trong công thức và đâu là ngoài công thức. Việc gắn phân loại và ghi chép ngay tại thời điểm phát sinh quyết định thời gian chuẩn bị cấn trừ.
Thủ tục phá hủy, bán, tặng và xuất khẩu
Thông báo năm 2000 quy định rằng để xử lý hao hụt, doanh nghiệp đề nghị BOI cho phép bán, phá hủy, xuất khẩu hoặc tặng, lập danh sách hao hụt (loại, số lượng hoặc trọng lượng, giá trị, nguyên nhân), và lưu giữ hao hụt và scrap để phục vụ kiểm tra của BOI và các bên khác. Việc phá hủy được thực hiện theo phương pháp do BOI hoặc người được chỉ định phê duyệt và quản lý, xử lý sao cho không gây hại môi trường. Bên nhận tặng là cơ quan nhà nước, tổ chức công hoặc tổ chức từ thiện được BOI chấp thuận, còn xuất khẩu thì cần phê duyệt trước. Sau khi thực hiện, doanh nghiệp nộp bảng kê chi tiết và chứng từ để điều chỉnh số dư.
Tài liệu BOI năm 2023 giải thích luồng phá hủy là “đề nghị phê duyệt phương pháp phá hủy, lập danh sách nguyên liệu và số lượng sẽ phá hủy, phá hủy theo phương pháp được phê duyệt, nếu có giá trị thương mại thì tổng hợp loại và số lượng để tính thuế, đề nghị cấn trừ và nộp thuế”. Việc kiểm tra và xác nhận do đơn vị kiểm tra được ủy quyền mà BOI công nhận thực hiện. Nếu phế liệu sau phá hủy được xử lý theo phương pháp do Bộ Công nghiệp quy định và đơn vị được Bộ Công nghiệp cấp phép cấp chứng nhận hoàn tất xử lý, thì được coi là không có giá trị thương mại. Khi xuất khẩu bán thành phẩm, cần có báo cáo kiểm tra của đơn vị kiểm tra được ủy quyền.
Việc điều chỉnh số dư trên IC được thực hiện bằng file điều chỉnh số dư theo sổ tay V3.0. Các trường gồm mã dự án, số nhóm theo MML, tên khớp với văn bản phê duyệt của BOI, số lượng (có dấu trừ), lý do (ví dụ “ADJ SCARP”, “ADJ RETURN”), số phê duyệt BOI và ngày phê duyệt. Mỗi lần điều chỉnh số dư đều cần phê duyệt của BOI. Nếu hệ thống nội bộ lưu số phê duyệt và ngày phê duyệt gắn với giao dịch, file này có thể được tạo ra ngay.
Bán trong nước phế liệu có giá trị thương mại và nộp thuế
Khoản 9 của thông báo năm 2000 quy định rằng hao hụt ngoài công thức được điều chỉnh số dư bằng chứng từ đã nộp thuế theo thuế suất, trạng thái và giá tại thời điểm ngày nhập khẩu, hao hụt trong công thức được điều chỉnh bằng chứng từ xuất khẩu sản phẩm, và khi bán hoặc chuyển giao thì nộp thuế theo thuế suất hiện hành dựa trên trạng thái phế liệu. Scrap có giá trị thương mại được nộp thuế theo thuế suất hiện hành dựa trên trạng thái.
Tài liệu BOI năm 2023 còn có giải thích rằng thu nhập từ việc bán phế liệu sau khi đã nộp thuế theo trạng thái phế liệu được tính là thu nhập của dự án và thuộc đối tượng miễn thuế thu nhập doanh nghiệp theo Điều 31. Vì điều này liên quan đến phán đoán thuế, bài viết này chỉ dừng ở mức giới thiệu rằng “tài liệu BOI có ghi như vậy”. Cách xử lý cần được xác nhận với công ty kế toán.
Nguyên liệu không xuất khẩu và sản phẩm không xuất khẩu được
Tài liệu BOI năm 2023 giải thích rằng về việc nộp thuế cho nguyên liệu không xuất khẩu, có nêu thuế nhập khẩu theo trạng thái tại thời điểm ngày nhập khẩu, VAT, tiền phụ thu trên VAT và tiền phạt. Hồ sơ đề nghị dùng cùng mã hàng như khi nhập khẩu, tách theo từng cảng đã release, và ghi rõ số hóa đơn, số phê duyệt release, số tờ khai nhập khẩu và dòng mặt hàng trong tờ khai. Việc tính tiền phụ thu và tiền phạt thuộc lĩnh vực thuế nên không được đề cập ở đây. Điều quan trọng từ góc độ thiết kế hệ thống là nếu không có dữ liệu truy ngược được đến “số tờ khai nhập khẩu và dòng” và “số phê duyệt release”, thì ngay cả hồ sơ đề nghị cũng không lập được.
Đối với trường hợp bán trong nước sản phẩm không xuất khẩu được, theo tài liệu BOI năm 2023, các điểm được nêu là doanh nghiệp phải là doanh nghiệp chủ yếu xuất khẩu (80%), phải nộp thuế trước khi bán sản phẩm, và thuế suất nhập khẩu là thuế suất thông thường. Số hiệu thông báo làm căn cứ cho yêu cầu 80% chưa được xác nhận trong lần này, vì vậy nếu thuộc trường hợp này cần xác nhận với BOI.
Chuyển giao cho công ty khác và Report V
Khi chuyển giao nguyên liệu cho công ty khác, tài liệu BOI năm 2023 nêu các điều kiện sau.
- Tại thời điểm ngày cấp phép, cả bên chuyển giao và bên nhận đều đang trong thời hạn ưu đãi Điều 36(1)
- Là cùng một tên nguyên liệu
- Số lượng nhận không vượt quá Max Stock được phê duyệt của bên nhận
- Đề nghị điều chỉnh số dư với IC trong vòng 1 tháng
- Nguyên liệu nhận được coi như do bên nhận nhập khẩu
Nhà xuất khẩu mua vật tư từ nhà cung cấp được BOI ưu đãi trong nước sẽ chuyển quyền cấn trừ đối với số lượng trên tờ khai xuất khẩu cho nhà cung cấp thông qua Report V. Trong sổ tay V3.0, doanh nghiệp nhập tên nhà cung cấp, mã số pháp nhân 13 chữ số của nhà cung cấp, loại nhà cung cấp (doanh nghiệp BOI là “B”), số lượng chuyển giao (không vượt quá lượng có thể cấn trừ), mã sản phẩm của nhà cung cấp và tên sản phẩm tiếng Anh của nhà cung cấp. Nhà xuất khẩu cần làm khớp với tên sản phẩm và tên model trên công thức được phê duyệt của nhà cung cấp, và nếu không đưa vật tư của nhà cung cấp vào công thức của doanh nghiệp mình thì không thể chuyển giao. Tài liệu BOI năm 2023 cũng giải thích rằng đặt tên chính và tên phụ giống nhau thì dễ chuyển giao, và khi xuất khẩu qua công ty thương mại có quy tắc ghi chép như “mỗi mã hàng 1 nhà cung cấp”.
Gửi trả ra nước ngoài và nơi lưu giữ
Khi gửi trả nguyên liệu đã nhập khẩu ra nước ngoài (Return), doanh nghiệp xuất khẩu cùng mặt hàng đã nhập khẩu trong thời hạn ưu đãi (sau khi kết thúc thì trong vòng 1 năm). Cần có giấy phép trước khi xuất khẩu, nếu xuất khẩu trước khi được cấp phép thì không thể cấn trừ. Doanh nghiệp đề nghị trên RMTS Online, nếu cùng mặt hàng và trong phạm vi số lượng nhập khẩu thì được phê duyệt tự động. Trên tờ khai xuất khẩu, doanh nghiệp chọn ưu đãi BOI, ghi số giấy phép vào ô số giấy phép, và ghi cả mã số thuế (Tax ID) của BOI.
Về việc tái nhập để sửa chữa (liên quan Điều 36(2)), tài liệu năm 2023 giải thích rằng phải xuất khẩu trong vòng 1 năm kể từ ngày nhập khẩu, phụ tùng thay thế dùng để sửa chữa không thuộc đối tượng miễn thuế, phải được phê duyệt với chữ “R” ở đầu trong danh sách Max Stock, và công thức là 1 đối 1, đồng thời trong ví dụ, Max Stock dùng cho Return được đặt trong phạm vi 5% công suất sản xuất trên giấy chứng nhận ưu đãi đầu tư.
Ngoài ra, khi lưu giữ hoặc đưa nguyên liệu, sản phẩm hay phế liệu ra ngoài địa điểm kinh doanh được ưu đãi, cần có giấy phép trước (khoản 10 thông báo năm 2013, tài liệu BOI năm 2023). Với nhà máy sử dụng kho bên ngoài, nếu phân biệt “bên trong hay bên ngoài địa điểm kinh doanh được ưu đãi” trong quản lý vị trí của hệ thống nội bộ, việc xác nhận sẽ nhanh hơn.
So sánh với các cơ chế miễn thuế khác: Free Zone, kho ngoại quan, Điều 29 Luật Hải quan
Luật Hải quan hiện hành có hiệu lực từ năm 2017
Luật Hải quan hiện hành của Thái Lan là Luật Hải quan B.E.2560 (năm 2017), có hiệu lực từ ngày 13 tháng 11 năm 2017, và toàn bộ luật hải quan cũ đã bị bãi bỏ. Tax Incentives Guidebook của Hải quan Thái Lan (ngày 9 tháng 9 năm 2021) nêu các ưu đãi thuế gồm hoàn thuế nhập khẩu (chủ yếu theo Điều 29), kho ngoại quan và Free Zone. Chế độ hoàn thuế theo “Điều 19 bis” của luật cũ (Luật Hải quan năm 1926) tương ứng với Điều 29 trong luật hiện hành. Hiện vẫn có tài liệu ghi “19 bis”, nhưng tên điều khoản hiện hành là Điều 29.
Khác biệt giữa 4 cơ chế
| Góc độ | Điều 36(1) BOI | Điều 29 Luật Hải quan (hoàn thuế) | Kho ngoại quan | Free Zone |
|---|---|---|---|---|
| Đầu mối quản lý | RMTS Online của IC | Hải quan | Hải quan | Hải quan (giấy phép của Tổng cục trưởng) |
| Cách xử lý thuế nhập khẩu | Miễn khi nhập khẩu (release) | Nộp trước (hoặc bảo lãnh), hoàn lại sau khi xuất khẩu | Tạm hoãn thuế trong thời gian lưu giữ trong khu vực, đánh thuế khi đưa vào nội địa | Tạm hoãn thuế trong thời gian lưu giữ trong khu vực, đánh thuế khi đưa vào nội địa |
| Thời hạn chính | Cấn trừ trong vòng 1 năm kể từ ngày xuất khẩu | Xuất khẩu trong vòng 1 năm kể từ ngày nhập khẩu, yêu cầu hoàn thuế trong vòng 6 tháng kể từ ngày xuất khẩu | 2 năm kể từ ngày nhập khẩu, có thể gia hạn 1 năm | 2 năm kể từ ngày nhập khẩu, có thể gia hạn 1 năm |
| Công thức | Phê duyệt công thức và Max Stock trên RMTS | Nộp công thức bằng Kor Sor Kor 96 (hiệu lực 5 năm) | Có loại hình sản xuất (nhà máy ngoại quan) | Có thể thực hiện hoạt động công nghiệp |
| Có tính vào tồn kho RMTS của doanh nghiệp mình không | Có | Không (không cần release, không cần ghi nhận vào stock) | Phần mua từ kho ngoại quan được release và ghi nhận | Phần mua từ Free Zone được release và ghi nhận |
Nguồn là Guidebook của Hải quan Thái Lan (năm 2021), bản dịch tiếng Anh không chính thức của Luật Hải quan B.E.2560 và tài liệu hội thảo BOI năm 2023.
Về thực tế của Điều 29 Luật Hải quan, Guidebook năm 2021 giải thích rằng trước khi nhập khẩu doanh nghiệp đề nghị phê duyệt nguyên tắc bằng Kor Sor Kor 29, trước khi xuất khẩu nộp công thức sản xuất Kor Sor Kor 96, việc nộp bảo lãnh có một số yêu cầu nhất định (có lịch sử nộp tiền mặt từ 2 năm trở lên, có lãi trong kỳ gần nhất, không nợ đọng, hoặc là AEO), và phê duyệt nguyên tắc sẽ bị hủy nếu 3 năm liên tiếp không có nhập khẩu. Ngoài ra theo bản dịch tiếng Anh Điều 29 Luật Hải quan, thời hạn xuất khẩu (1 năm kể từ ngày nhập khẩu) có thể được Tổng cục trưởng gia hạn trong vòng 6 tháng trong trường hợp bất khả kháng, và thời hạn yêu cầu hoàn thuế (6 tháng kể từ ngày xuất khẩu) có thể được Tổng cục trưởng gia hạn trong vòng 6 tháng. Thời hạn lưu giữ tại kho ngoại quan có các ngoại lệ như kho cho LPG là 1 năm, hàng triển lãm phải xuất khẩu trong vòng 60 ngày sau triển lãm, kho cho xưởng đóng tàu là 3 năm. Giấy phép thành lập Free Zone có các yêu cầu đối với công ty như vốn góp từ 60 triệu baht trở lên.
Trang “Chế độ quản lý thương mại Thái Lan” của JETRO (cập nhật ngày 30 tháng 10 năm 2025) giới thiệu song song chế độ hoàn thuế theo Điều 29 và 30 Luật Hải quan, kho ngoại quan, Free Zone, khu thương mại tự do IEAT (EPZ trước đây), và miễn thuế nhập khẩu nguyên liệu và máy móc cho doanh nghiệp được BOI ưu đãi. ASEAN Briefing của một công ty tư vấn (ngày 10 tháng 11 năm 2025) giải thích rằng việc lựa chọn giữa hoàn thuế, Free Zone và kho ngoại quan được quyết định theo “tỷ lệ xuất khẩu, quản lý hồ sơ và dòng tiền”, và cho rằng hoàn thuế đòi hỏi liên kết có thể truy vết giữa tờ khai nhập khẩu, hồ sơ sản xuất và chứng từ xuất khẩu.
Cơ chế nào có lợi hơn thay đổi theo hình thức kinh doanh và giao dịch của từng công ty, nên bài viết này không đưa ra khuyến nghị. Điều có thể nói từ góc độ thiết kế hệ thống là với cơ chế nào cũng cần dữ liệu liên kết “chứng từ nhập khẩu”, “hồ sơ sản xuất” và “chứng từ xuất khẩu” theo mã hàng và số lượng. Ở nhà máy dùng song song nhiều cơ chế, nếu dữ liệu gốc mã hàng và phân loại tồn kho nội bộ không có thông tin “tồn kho này thuộc cơ chế nào”, thì việc đối chiếu với số dư RMTS không thể thực hiện được.
4 nguyên nhân khiến ba bên không khớp
Từ đây, chúng ta sẽ xem 4 nguyên nhân đã nêu ở đầu bài qua các tình huống cụ thể. Các ví dụ dưới đây là ví dụ điển hình để giải thích, không phải trường hợp của một nhà máy cụ thể nào.
Nguyên nhân (1): Tên mã hàng và đơn vị không tương ứng 1 đối 1 với danh sách nguyên liệu trên RMTS
Giả sử một nhà máy đúc nhựa. Trong nội bộ, cùng một loại nhựa được quản lý thành 3 mã hàng theo màu. Phía RMTS gộp 3 mã này thành 1 tên chính, và có 2 tên phụ được phê duyệt theo hóa đơn nhập khẩu. Tồn kho nội bộ theo từng mã hàng, RMTS theo từng tên chính, nên nếu không có bảng đối chiếu quy định mã hàng nội bộ nào được cộng dồn vào tên chính nào, thì đến cuối tháng người phụ trách sẽ phải cộng nhẩm trong đầu.
Đơn vị cũng vậy. Nếu nội bộ nhận hàng theo “bao”, hóa đơn theo “KGM” và RMTS cũng theo “KGM”, thì chỉ cần quy đổi theo trọng lượng mỗi bao là xong. Nhưng với linh kiện điện tử, khi nội bộ dùng “cuộn”, hóa đơn dùng “SET” và đơn vị của mã thống kê là “C62”, thì phải biết cả số chiếc mỗi cuộn lẫn số chiếc trong mỗi SET thì số lượng mới khớp. Với đơn vị không phải trọng lượng, đơn vị cần khớp với đơn vị của mã thống kê, nên sai sót trong quy đổi sẽ trở thành chênh lệch số dư.
Biện pháp là đưa vào hệ thống một “bảng đối chiếu mã hàng” làm dữ liệu gốc, trong đó mỗi dòng chứa mã hàng nội bộ, tên chính, tên phụ và GRP_NO trên RMTS, mã HS 8 chữ số, đơn vị mã thống kê và hệ số quy đổi. Cách chuẩn hóa dữ liệu gốc được trình bày chi tiết trong bài về triển khai quản lý dữ liệu chủ trong sản xuất.
Nguyên nhân (2): Revision của công thức và BOM sản xuất thực tế được quản lý riêng rẽ
Giả sử tại một nhà máy gia công kim loại, phương pháp cắt vật liệu được thay đổi để cải thiện tỷ lệ thành phẩm, và lượng sử dụng trong BOM sản xuất giảm xuống. BOM trong hệ thống quản lý sản xuất được cập nhật ngay, nhưng đề nghị sửa đổi công thức trên RMTS lại diễn ra sau nửa năm. Các sản phẩm xuất khẩu trong khoảng thời gian đó được cấn trừ theo Revision cũ có hiệu lực tại ngày xuất khẩu. Nếu lượng sử dụng của Revision cũ nhiều hơn, số dư RMTS sẽ giảm nhanh hơn tồn kho nội bộ, và đến một thời điểm nào đó sẽ bị âm khiến việc cấn trừ bị dừng lại.
Ngược lại, nếu lượng sử dụng tăng do thay đổi thiết kế mà công thức vẫn giữ phiên bản cũ, số dư RMTS sẽ còn lại nhiều hơn thực tế, và trở thành số dư không giải thích được khi kết thúc ưu đãi. Về việc liên kết thay đổi thiết kế với quản lý phiên bản BOM, có thể tham khảo thêm bài về tích hợp PLM–ERP cho thay đổi kỹ thuật.
Biện pháp là gắn cho mỗi phiên bản BOM sản xuất “số Revision công thức trên RMTS” và “thời gian hiệu lực”, đồng thời đưa vào quy trình phê duyệt một bước đánh giá “có cần đề nghị sửa đổi công thức hay không” mỗi khi thay đổi BOM.
Nguyên nhân (3): Số tờ khai xuất khẩu, số dòng và tên model không được liên kết với dữ liệu xuất hàng
Giả sử tại một nhà máy linh kiện ô tô, việc xuất hàng được quản lý bằng phiếu xuất hàng trên ERP, tờ khai xuất khẩu do đại lý hải quan lập, và bộ phận kế toán lưu file PDF đó vào thư mục. Người phụ trách cấn trừ mở PDF, đọc số tờ khai 14 chữ số và số dòng, đối chiếu bằng mắt với phiếu xuất hàng rồi chép vào Excel. Nếu một tờ khai có nhiều model, phải đối chiếu từng dòng với công thức. Nếu cách ghi tên model giữa hóa đơn và công thức khác nhau dù chỉ 1 ký tự, việc đối chiếu tự động sẽ không thông qua.
Nếu công việc này lên tới vài trăm tờ mỗi tháng, việc bị dồn lại là điều đương nhiên. Biện pháp là xây dựng cơ chế nhận dữ liệu tờ khai xuất khẩu (số tờ khai, số dòng, ngày xếp hàng, mã sản phẩm, tên sản phẩm, số lượng, đơn vị) từ đại lý hải quan và tự động đối chiếu với phiếu xuất hàng. Nếu từ kết quả đối chiếu có thể xuất ra file theo định dạng BIRTEXP, việc chuẩn bị cấn trừ Paperless gần như sẽ trở thành công việc cơ học.
Nguyên nhân (4): Không ghi chép phân biệt hao hụt (trong công thức) và scrap (ngoài công thức)
Giả sử tại một nhà máy linh kiện điện tử, lỗi trong công đoạn, nguyên liệu bị loại ở kiểm tra đầu vào và phần vật liệu thừa phát sinh khi chuyển đổi khuôn đều được ghi vào cùng một tài khoản là “hủy hàng lỗi”. Hao hụt trong công thức được cấn trừ đồng thời với việc xuất khẩu sản phẩm, trong khi hao hụt ngoài công thức cần được phê duyệt và điều chỉnh số dư riêng. Nếu không có sự phân biệt, đến thời điểm nộp đề nghị cho BOI sẽ phát sinh công việc truy ngược hồ sơ quá khứ để phân loại lại.
Biện pháp là ngay tại thời điểm ghi chép lỗi và hủy bỏ, gắn phân loại “hao hụt trong công thức”, “hao hụt ngoài công thức”, “scrap (đã phá hủy)”, cùng với cách xử lý (xuất khẩu, bán trong nước, tặng, phá hủy) và số phê duyệt BOI.
Bước xử lý ban đầu khi không khớp
Khi ba bên không khớp, trước hết hãy phân loại “giao dịch nào của sổ sách nào chưa được phản ánh”. Ví dụ: đã release nhưng chưa nhập kho nội bộ, nội bộ đã xuất hàng nhưng chưa cấn trừ, nội bộ đã hủy nhưng chưa điều chỉnh số dư trên RMTS, v.v. Cách khoanh vùng nguyên nhân chênh lệch tồn kho nói chung và việc đối chiếu hằng ngày được sắp xếp trong bài về nguyên nhân và cách khắc phục chênh lệch tồn kho, bao gồm cả đối chiếu ba bên số dư BOI.

Hình trên cho thấy dữ liệu nội bộ tương ứng với 4 nguyên nhân (dữ liệu gốc mã hàng và quy đổi đơn vị, liên kết Revision công thức với BOM sản xuất, số tờ khai xuất khẩu và dòng, phân loại hao hụt và scrap) chảy vào file gửi lên RMTS như thế nào.
Yêu cầu đối với hệ thống nội bộ (ERP, tồn kho, quản lý sản xuất)
Từ các tài liệu gốc nêu trên, chúng tôi tổng hợp yêu cầu dữ liệu đối với hệ thống nội bộ. Dù là triển khai hệ thống mới hay cải tạo ERP hoặc hệ thống tồn kho hiện có, các mục này nên được kiểm tra khi thiết kế kết nối với hệ thống lõi.
Yêu cầu dữ liệu
| Lĩnh vực | Dữ liệu hệ thống nội bộ cần có | Tài liệu căn cứ |
|---|---|---|
| Dữ liệu gốc nguyên liệu | Tên chính, tên phụ, GRP_NO (6 chữ số), mã HS 8 chữ số, đơn vị mã thống kê hải quan | Tài liệu BOI năm 2023, sổ tay IC năm 2026 |
| Quy đổi đơn vị | Quy đổi giữa đơn vị hóa đơn và đơn vị mã thống kê (đơn vị không phải trọng lượng cần khớp) | Tài liệu BOI năm 2023 |
| BOM | 3 giá trị Net, Loss, Gross (Gross = Net + Loss, đơn vị đếm thì hao hụt là 0), trọng lượng sản phẩm (KGM), Revision và thời gian hiệu lực | Sổ tay IC năm 2026, tài liệu BOI năm 2023 |
| Liên kết phía nhập khẩu | Số hóa đơn và dòng, số tờ khai nhập khẩu và dòng, số phê duyệt của IC, mã dự án 8 chữ số theo điều khoản | Tài liệu BOI năm 2023, tài liệu IC năm 2026 |
| Liên kết phía xuất khẩu | Số tờ khai xuất khẩu (14 chữ số), số dòng, ngày xếp hàng, mã sản phẩm, tên sản phẩm và đơn vị khớp với công thức | Sổ tay IC năm 2026, tài liệu BOI năm 2023 |
| Bán trong nước và nhà cung cấp | Số Report V, mã số pháp nhân 13 chữ số của nhà cung cấp, tên model phía nhà cung cấp | Sổ tay IC năm 2026, tài liệu BOI năm 2023 |
| Giao dịch ngoại lệ | Hao hụt (trong và ngoài công thức), số phê duyệt và ngày của phá hủy, tặng, gửi trả, chuyển giao, nộp thuế | Sổ tay IC năm 2026 |
| Quản lý thời hạn | 1 năm kể từ ngày xuất khẩu, 2 năm kể từ khi kết thúc ưu đãi, 1 tháng sau khi chuyển giao, release với mục đích hoàn thuế trong 2 năm kể từ khi nhập khẩu | Thông báo năm 2013, tài liệu BOI năm 2023 |
| Số dư | Đề nghị khiến số dư bị âm sau cấn trừ không được chấp nhận, nên cần mô phỏng trước trong nội bộ | Tài liệu IC năm 2026, tài liệu BOI năm 2023 |
Yêu cầu chức năng
Chỉ có dữ liệu thì việc cấn trừ chưa vận hành được. Cần có các chức năng sau.
- Quản lý bảng đối chiếu mã hàng: quản lý tương ứng giữa mã hàng nội bộ với tên chính và tên phụ trên RMTS, kèm lịch sử thay đổi
- Quy đổi đơn vị: quy đổi qua lại giữa đơn vị nội bộ, đơn vị hóa đơn và đơn vị mã thống kê bằng hệ số quy đổi theo từng mã hàng
- Liên kết Revision công thức với phiên bản BOM sản xuất: gắn Revision trên RMTS và thời gian hiệu lực cho phiên bản BOM, và khi thay đổi BOM thì đánh giá có cần đề nghị sửa đổi hay không
- Nhập dữ liệu tờ khai xuất khẩu: nhập dữ liệu tờ khai xuất khẩu từ đại lý hải quan, đối chiếu với phiếu xuất hàng theo số tờ khai và dòng
- Ghi chép phân loại hao hụt và scrap: khi ghi chép lỗi và hủy bỏ, ghi lại phân loại, cách xử lý và số phê duyệt
- Xuất file nhập liệu cho RMTS: xuất các file công thức, cấn trừ (BIRTEXP) và điều chỉnh số dư theo định dạng của sổ tay
- Chống cấn trừ hai lần: không xuất hai lần cùng một số tờ khai xuất khẩu hoặc số Report V
- Phát hiện trước số dư âm: trước khi xuất file, tính số dư RMTS trong nội bộ và cảnh báo các mã hàng sẽ bị âm
- Cảnh báo thời hạn: lập danh sách các tờ khai chưa cấn trừ sắp đến mốc 1 năm kể từ ngày xuất khẩu
- Báo cáo đối chiếu ba bên hằng tháng: đặt cạnh nhau tồn kho nội bộ, tồn kho thực tế và số dư RMTS (dữ liệu tải về từ IC) theo đơn vị tên chính, hiển thị chi tiết chênh lệch
- Nhật ký kiểm toán: ghi lại ai đã thay đổi dữ liệu gốc, BOM và file cấn trừ xuất ra vào lúc nào
Cách nghĩ về kết nối dữ liệu giữa ERP và hệ thống quản lý sản xuất được trình bày từ góc độ data contract, gửi lại và hủy trong bài hướng dẫn tích hợp ERP với quản lý sản xuất.
Có kết nối trực tiếp ERP với RMTS hay không
Điều xác nhận được trong lần khảo sát này là RMTS Online tiếp nhận nghiệp vụ theo phương thức gửi file từ màn hình sau khi đăng nhập (file công thức Excel, file cấn trừ như BIRTEXP, file điều chỉnh số dư). Việc IC có công bố API để kết nối trực tiếp với hệ thống bên ngoài hay không chưa được xác nhận trong các tài liệu gốc lần này. Thiết kế thực tế là hệ thống nội bộ đảm nhận đến khâu “tạo đúng file theo định dạng của IC”, còn việc gửi do người phụ trách thực hiện trên RMTS Online. Nếu xem xét kết nối trực tiếp, cần xác nhận với IC.
Tính toán mô hình chi phí (số giả định)
Ở đây chúng tôi tính toán hiệu quả khi cải tạo hệ thống nội bộ bằng các số giả định. Tất cả số lượng, tỷ lệ, số giờ, chi phí nhân công và chi phí cải tạo dưới đây đều là số giả định đặt ra cho bài viết này. Khi ra quyết định thực tế, cần thay bằng số tờ khai xuất khẩu, số tờ khai tồn đọng và thời gian làm việc của doanh nghiệp mình.
Giả định của mô hình
- Một nhà máy linh kiện của doanh nghiệp Nhật tại Thái Lan nhập khẩu nguyên liệu theo Điều 36(1) BOI
- Tờ khai xuất khẩu 300 tờ mỗi tháng (3,600 tờ mỗi năm)
- Đơn vị tiền tệ là baht Thái (THB)
- Phí IC chỉ dùng hạng mục “cấn trừ tờ khai xuất khẩu đã quá 1 năm kể từ ngày xuất khẩu” trong biểu phí ngày 17 tháng 9 năm 2026: 100 baht mỗi tờ khai (đến ngày 31 tháng 12 năm 2026) và 500 baht (từ ngày 1 tháng 1 năm 2027). Chưa bao gồm VAT. Phần cộng thêm khi vượt 100 dòng không được đưa vào tính toán
- Chi phí nhân công giả định là 350 baht mỗi giờ
Hiện trạng (không cải tạo hệ thống nội bộ)
- Nếu đặt tỷ lệ tờ khai được cấn trừ sau khi đã quá 1 năm là 8%, thì 3,600 tờ × 8% = 288 tờ/năm
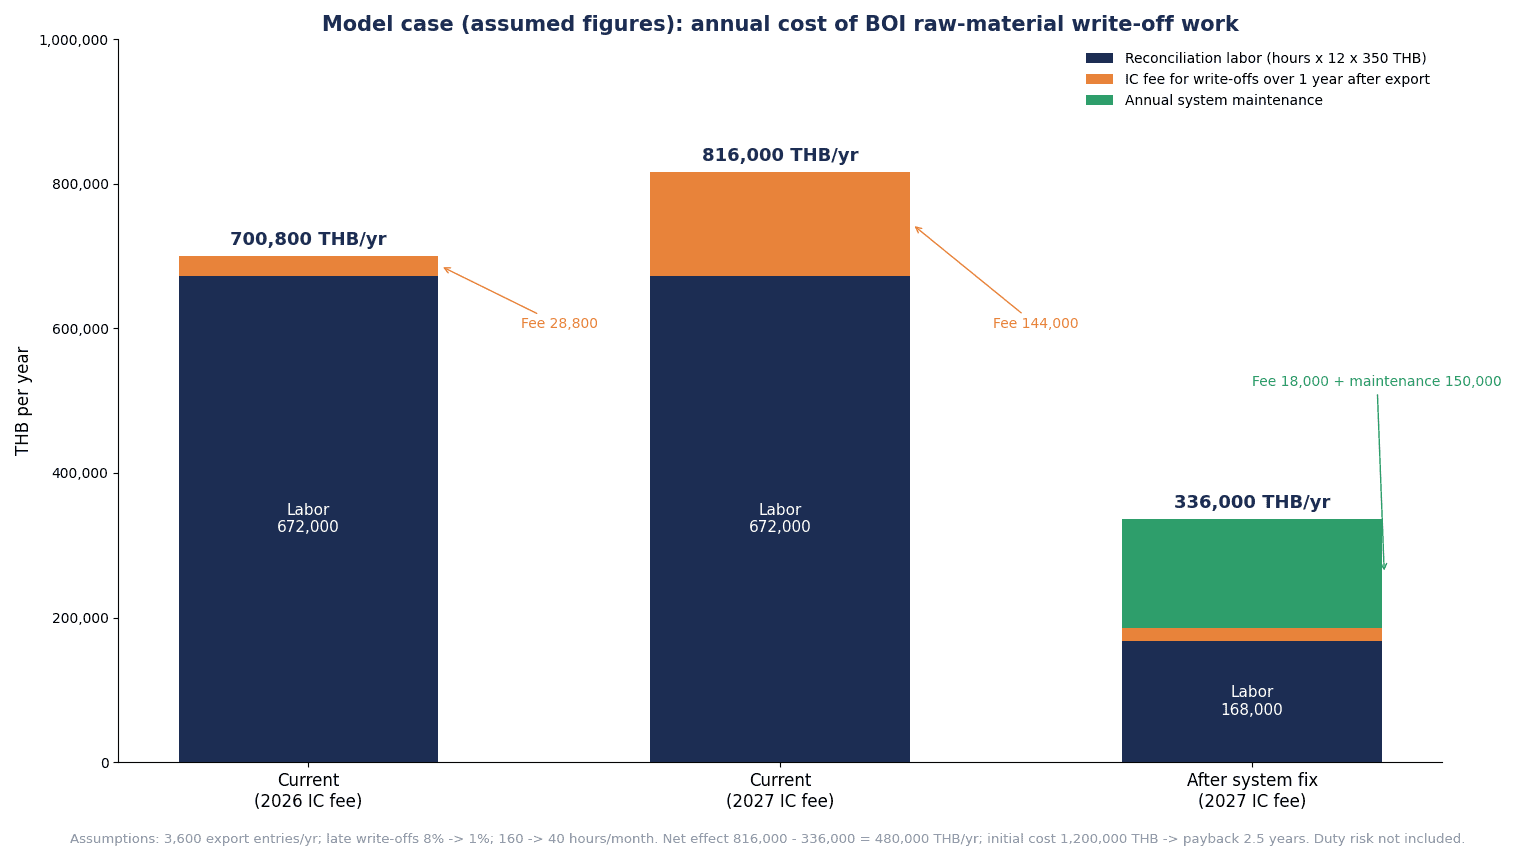
- Về phí, theo mức phí năm 2026 là 288 tờ × 100 baht = 28,800 baht/năm, từ năm 2027 là 288 tờ × 500 baht = 144,000 baht/năm. Mức tăng là 144,000 − 28,800 = 115,200 baht/năm
- Công việc đối chiếu ba bên và chuẩn bị cấn trừ mất 160 giờ mỗi tháng
Sau cải tạo (bảng đối chiếu mã hàng, liên kết Revision công thức, nhập dữ liệu tờ khai xuất khẩu, xuất file nhập liệu cho RMTS)
- Nếu đặt tỷ lệ quá 1 năm là 1%, thì 3,600 tờ × 1% = 36 tờ/năm. Theo mức phí năm 2027 là 36 tờ × 500 baht = 18,000 baht/năm
- Công việc còn 40 giờ mỗi tháng
Hiệu quả hằng năm (theo mức phí năm 2027)
| Hạng mục | Hiện trạng | Sau cải tạo | Chênh lệch |
|---|---|---|---|
| Số tờ khai cấn trừ quá 1 năm | 288 tờ/năm | 36 tờ/năm | 252 tờ/năm |
| Phí IC (mức phí năm 2027) | 144,000 THB/năm | 18,000 THB/năm | 126,000 THB/năm |
| Thời gian đối chiếu và chuẩn bị | 160 giờ/tháng | 40 giờ/tháng | 120 giờ/tháng |
| Chi phí nhân công cho công việc | 672,000 THB/năm | 168,000 THB/năm | 504,000 THB/năm |
Cách tính như sau.
- Chênh lệch phí: 144,000 − 18,000 = 126,000 baht/năm
- Chênh lệch công việc: (160 − 40) giờ × 12 tháng × 350 baht = 504,000 baht/năm (hiện trạng 160 × 12 × 350 = 672,000, sau cải tạo 40 × 12 × 350 = 168,000)
- Tổng: 126,000 + 504,000 = 630,000 baht/năm
Chênh lệch phí là khoản phí trả cho IC, còn chênh lệch công việc là chi phí nhân công nội bộ, đây là hai khoản mục khác nhau nên không bị tính trùng.
Thời gian hoàn vốn
- Chi phí cải tạo ban đầu (giả định): 1,200,000 baht
- Bảo trì hằng năm (giả định): 150,000 baht
- Hiệu quả ròng hằng năm: 630,000 − 150,000 = 480,000 baht/năm
- Thời gian hoàn vốn: 1,200,000 ÷ 480,000 = 2.5 năm
Độ nhạy (trường hợp mức giảm công việc chỉ còn một nửa)
Xét trường hợp thời gian làm việc không giảm từ 160 giờ xuống 40 giờ mỗi tháng mà chỉ giảm được đến 100 giờ.
- Chênh lệch công việc: (160 − 100) giờ × 12 tháng × 350 baht = 252,000 baht/năm
- Tổng: 126,000 + 252,000 = 378,000 baht/năm
- Hiệu quả ròng hằng năm: 378,000 − 150,000 = 228,000 baht/năm
- Thời gian hoàn vốn: 1,200,000 ÷ 228,000 ≈ 5.3 năm
Cách đọc kết quả tính toán
Trong mô hình này, phần lớn hiệu quả không đến từ chênh lệch phí mà từ chênh lệch thời gian làm việc. Chênh lệch phí là 126,000 baht, trong khi chênh lệch công việc là 504,000 baht. Nếu mức giảm công việc chỉ đạt một nửa, thời gian hoàn vốn kéo dài từ 2.5 năm lên khoảng 5.3 năm, vì vậy khi quyết định phạm vi cải tạo, điều quan trọng là đo trước “công việc nào giảm được bao nhiêu giờ”. Việc thay đổi phí có thể là cơ hội để xem lại, nhưng chỉ riêng điều đó chưa chắc đã đủ để biện minh cho khoản đầu tư.
Những gì không đưa vào tính toán này
- Rủi ro phải nộp thuế nhập khẩu khi còn số dư lúc kết thúc ưu đãi
- Tổn thất cơ hội khi không thể nhập khẩu do vượt Max Stock
- Công sức ứng phó kiểm toán
- Phí đối với tờ khai không thể xử lý không giấy tờ (từ năm 2027 giảm từ 1,000 baht xuống 500 baht)
Số thuế nhập khẩu thuộc về phán đoán thuế, nên bài viết này không tính toán.
Các mục cần xác nhận trong RFP và lựa chọn nhà cung cấp
Khi so sánh các hệ thống quản lý tồn kho tại Thái Lan hoặc module BOI của ERP, chỉ với các cụm từ “hỗ trợ BOI” hay “hỗ trợ RMTS” thì không biết được hệ thống làm được gì. Chúng tôi khuyến nghị ghi cụ thể các mục sau trong RFP và kiểm chứng bằng demo. Cách nghĩ về RFP, chi phí và nghiệm thu của hệ thống quản lý tồn kho nói chung được tổng hợp trong bài về triển khai hệ thống quản lý tồn kho.
| No. | Mục xác nhận | Điều kiểm chứng trong demo và nghiệm thu |
|---|---|---|
| 1 | Bảng đối chiếu mã hàng | Có thể gán tương ứng nhiều-một giữa mã hàng nội bộ với tên chính, tên phụ, GRP_NO và mã HS trên RMTS, và lưu lịch sử thay đổi không |
| 2 | Quy đổi đơn vị | Có thể giữ hệ số quy đổi giữa đơn vị nội bộ, đơn vị hóa đơn và đơn vị mã thống kê cho từng mã hàng không |
| 3 | 3 giá trị của BOM | Có thể giữ Net, Loss, Gross đến 8 chữ số thập phân và kiểm tra Gross = Net + Loss không |
| 4 | Revision và thời gian hiệu lực | Có thể gắn Revision trên RMTS và thời gian hiệu lực cho phiên bản BOM, và tự động chọn phiên bản áp dụng từ ngày xuất khẩu không |
| 5 | Xuất file công thức | Có thể xuất Excel theo định dạng của sổ tay IC (mỗi sheet 1 công thức, tên file trong vòng 50 ký tự, trong vòng 2MB) không |
| 6 | Nhập dữ liệu tờ khai xuất khẩu | Có thể nhập số tờ khai 14 chữ số, số dòng, ngày xếp hàng, mã sản phẩm, tên sản phẩm và đối chiếu với xuất hàng không |
| 7 | Xuất file cấn trừ | Có xuất file đúng các trường của BIRTEXP và không xuất hai lần cùng một số tờ khai không |
| 8 | Phát hiện trước số dư âm | Có thể tính số dư RMTS trong nội bộ trước khi xuất file và cảnh báo các mã hàng sẽ bị âm không |
| 9 | Phân loại hao hụt và scrap | Có thể ghi phân loại trong và ngoài công thức, cách xử lý, số phê duyệt BOI và ngày, và xuất file điều chỉnh số dư không |
| 10 | Report V | Có thể giữ mã số pháp nhân 13 chữ số của nhà cung cấp và tên model phía nhà cung cấp, và quản lý số lượng chuyển giao không |
| 11 | Cảnh báo thời hạn | Có thể cảnh báo theo danh sách các thời hạn như 1 năm kể từ ngày xuất khẩu, 2 năm kể từ khi kết thúc ưu đãi không |
| 12 | Báo cáo đối chiếu ba bên và nhật ký kiểm toán | Có thể đặt cạnh nhau tồn kho nội bộ, tồn kho thực tế và số dư RMTS theo đơn vị tên chính, và lưu lịch sử thay đổi của dữ liệu gốc và file xuất ra không |
Trong thử nghiệm nghiệm thu, nên kiểm tra không chỉ các giao dịch bình thường mà cả việc cố ý đưa dữ liệu sai vào xem hệ thống có dừng lại không. Ví dụ các thử nghiệm như: nhập cùng một số tờ khai xuất khẩu 2 lần, cấn trừ sau thay đổi thiết kế đối với lô hàng xuất khẩu vào ngày trước khi thay đổi thiết kế, nhập hao hụt cho nguyên liệu có đơn vị đếm.
Ngoài ra, tài liệu và sổ tay của IC được cập nhật. Giống như sổ tay V3.0 được ban hành vào tháng 8 năm 2026, nếu ghi trước vào hợp đồng bảo trì việc ai sẽ sửa định dạng xuất file và với chi phí nào khi định dạng file hoặc các trường thay đổi, doanh nghiệp sẽ yên tâm hơn.
Cách triển khai: từ kiểm kê đến duy trì đối chiếu hằng tháng trong 90 ngày
So với làm hoàn chỉnh mọi thứ cùng một lúc, chia thành từng giai đoạn sẽ ít thất bại hơn. Ở đây chúng tôi đưa ra mốc tham khảo 90 ngày. Thời gian sẽ thay đổi tùy quy mô nhà máy và số lượng mã hàng.
Ngày 1 đến 30: kiểm kê và lập bảng đối chiếu
- Tải từ IC về MML, các công thức đã được phê duyệt, dữ liệu xuất khẩu và dữ liệu Vendor
- Lập bảng đối chiếu giữa mã hàng nội bộ với tên chính và tên phụ trên RMTS, liệt kê các mã hàng chưa có tương ứng
- Xác nhận hệ số quy đổi đơn vị cho từng mã hàng
- Lập danh sách các tờ khai xuất khẩu chưa cấn trừ sắp đến mốc 1 năm
- Đo xem hiện nay việc đối chiếu ba bên và chuẩn bị cấn trừ mất bao nhiêu giờ mỗi tháng (đây sẽ là cơ sở cho tính toán)
Ngày 31 đến 60: liên kết phiên bản BOM với công thức, nhập dữ liệu xuất khẩu
- Đối chiếu phiên bản BOM sản xuất với Revision công thức trên RMTS, xác định các sản phẩm bị lệch
- Với sản phẩm lệch nhiều, xác nhận với BOI và IC xem có cần đề nghị sửa đổi công thức không
- Thống nhất với đại lý hải quan hình thức trao đổi dữ liệu tờ khai xuất khẩu (các trường, tần suất, định dạng file)
- Bổ sung phân loại hao hụt và scrap vào việc ghi chép lỗi và hủy bỏ
Ngày 61 đến 90: xuất file và duy trì đối chiếu hằng tháng
- Xuất file cấn trừ và file điều chỉnh số dư từ hệ thống nội bộ, thử cấn trừ Paperless với một số ít tờ khai
- Vận hành báo cáo đối chiếu ba bên hằng tháng, phân loại chi tiết các chênh lệch
- Quyết định người phụ trách vận hành cảnh báo thời hạn và ngày kiểm tra
- Viết lại quy trình cho phù hợp với sổ tay V3.0 năm 2026
Mục tiêu trong 90 ngày không phải là mọi thứ đều tự động, mà là “trạng thái có thể giải thích lý do của chênh lệch” được duy trì hằng tháng. Nếu đang quản lý tồn kho tại nhiều cơ sở như Thái Lan và Việt Nam, có thể tham khảo thêm bài về quản lý tồn kho nhà máy nước ngoài.
Câu hỏi thường gặp
Max Stock của BOI là gì?
Là mức trần số lượng nguyên liệu được chấp thuận miễn thuế nhập khẩu. Theo tài liệu hội thảo BOI năm 2023 và sổ tay IC V3.0 năm 2026, Max Stock được tính từ công thức sản xuất trong phạm vi không vượt quá 4 tháng công suất sản xuất. Văn bản thông báo năm 2013 có ghi lượng của 6 tháng, nhưng có thể hiểu cách xử lý hiện hành là lượng của 4 tháng. Thời điểm thay đổi và số hiệu thông báo làm căn cứ chưa được xác nhận trong lần này, vì vậy chi tiết cần được xác nhận với BOI và IC.
Thời hạn cấn trừ trên RMTS là bao lâu?
Theo thông báo năm 2013, là trong vòng 1 năm kể từ ngày xuất khẩu ghi trên tờ khai xuất khẩu hoặc ngày ghi trên Report V. Khi cần thiết có thể gia hạn, nhưng việc gia hạn không vượt quá 1 năm. Ngoài ra, theo biểu phí IC ngày 17 tháng 9 năm 2026, phí cấn trừ tờ khai đã quá 1 năm kể từ ngày xuất khẩu sẽ tăng từ 100 baht lên 500 baht mỗi tờ khai (chưa bao gồm VAT) từ ngày 1 tháng 1 năm 2027.
Scrap được xử lý như thế nào?
Theo tài liệu BOI năm 2023, hao hụt trong công thức được cấn trừ đồng thời với việc xuất khẩu sản phẩm, còn hao hụt ngoài công thức được xử lý riêng bằng một trong các cách: xuất khẩu ra nước ngoài, phá hủy rồi bán phế liệu trong nước, hoặc tặng, sau đó điều chỉnh số dư. Việc phá hủy được thực hiện theo phương pháp được phê duyệt, và đơn vị kiểm tra được ủy quyền mà BOI công nhận sẽ kiểm tra và xác nhận. Việc điều chỉnh số dư cần có phê duyệt của BOI. Cách xử lý thuế cần được xác nhận với công ty kế toán và BOI.
Free Zone và Điều 36 khác nhau thế nào?
Điều 36(1) BOI là cơ chế quản lý công thức, Max Stock, release và cấn trừ trên RMTS Online của IC, và được miễn thuế nhập khẩu khi nhập khẩu. Free Zone là khu vực dựa trên Chương 6 của Luật Hải quan, trong thời gian lưu giữ trong khu vực thì việc đánh thuế được tạm hoãn, và bị đánh thuế khi đưa vào nội địa. Khi doanh nghiệp theo Điều 36 mua nguyên liệu từ Free Zone, phần đó được release trên RMTS và ghi nhận vào tồn kho (tài liệu BOI năm 2023). Bên nào có lợi hơn thì khác nhau tùy từng công ty.
Có thể kết nối trực tiếp ERP với RMTS không?
Theo các tài liệu xác nhận được lần này, RMTS Online là phương thức gửi các file như công thức, cấn trừ, điều chỉnh số dư từ màn hình. Việc có hay không API để kết nối trực tiếp với hệ thống bên ngoài chưa được xác nhận. Trên thực tế, có thể nghĩ đến hình thức ERP hoặc hệ thống tồn kho tạo file đúng định dạng của IC, và người phụ trách gửi trên RMTS Online. Khi xem xét kết nối trực tiếp, cần xác nhận với IC.
Số dư BOI và tồn kho nội bộ không khớp thì làm thế nào?
Trước hết, phân loại chênh lệch, ví dụ như “đã release nhưng nội bộ chưa nhập kho”, “nội bộ đã xuất hàng nhưng chưa cấn trừ”, “nội bộ đã hủy nhưng chưa điều chỉnh”. Sau đó, kiểm tra 4 điểm: tương ứng mã hàng và đơn vị, Revision công thức và phiên bản BOM sản xuất, liên kết số tờ khai xuất khẩu và dòng, phân loại hao hụt và scrap, thì phần lớn nguyên nhân sẽ được tìm ra. Vì đề nghị khiến số dư bị âm sau cấn trừ không được hệ thống chấp nhận, khi xuất hiện số âm cần tìm nguyên nhân và sửa lại.
Vật tư mua từ doanh nghiệp BOI trong nước có được tính vào tồn kho RMTS không?
Theo tài liệu BOI năm 2023, vật tư mua từ công ty khác đang sử dụng ưu đãi Điều 36(1) không cần release và cũng không cần ghi nhận vào stock. Khi doanh nghiệp mình xuất khẩu sản phẩm, lượng đó được dùng cho việc cấn trừ của bên bán thông qua Report V. Vì vậy, cần đưa vật tư của nhà cung cấp vào công thức của doanh nghiệp mình, và làm khớp với tên sản phẩm và tên model trên công thức được phê duyệt của nhà cung cấp.
Tổng kết
- Quản lý tồn kho nguyên liệu BOI không phải là công việc báo cáo cho IC, mà là vấn đề thiết kế: nắm giữ dữ liệu gốc mã hàng, công thức (BOM) và dữ liệu tờ khai xuất khẩu trong nội bộ ở mức độ chi tiết mà RMTS có thể đối chiếu
- Phần lớn nguyên nhân khiến ba bên (tồn kho nội bộ, tồn kho thực tế, số dư RMTS) không khớp nằm ở 4 điểm: tương ứng mã hàng và đơn vị, Revision và phiên bản BOM sản xuất, liên kết số tờ khai xuất khẩu và dòng, phân loại hao hụt và scrap
- Max Stock là lượng của 4 tháng theo tài liệu BOI năm 2023 và sổ tay IC năm 2026. Không nên coi lượng của 6 tháng trong thông báo năm 2013 là quy định hiện hành
- Cấn trừ trong vòng 1 năm kể từ ngày xuất khẩu (thông báo năm 2013). Theo biểu phí IC ngày 17 tháng 9 năm 2026, phí cấn trừ tờ khai quá 1 năm sẽ là 500 baht mỗi tờ khai (chưa bao gồm VAT) từ ngày 1 tháng 1 năm 2027
- Hệ thống nội bộ cần có bảng đối chiếu mã hàng, quy đổi đơn vị, liên kết Revision, nhập dữ liệu tờ khai xuất khẩu, xuất file nhập liệu cho RMTS, phát hiện trước số dư âm, cảnh báo thời hạn, đối chiếu ba bên hằng tháng và nhật ký kiểm toán
- Trong tính toán giả định, phần lớn hiệu quả đến từ việc giảm thời gian làm việc chứ không phải từ phí. Cần thay bằng số tờ khai và số giờ của doanh nghiệp mình để ra quyết định
- Thông báo giai đoạn 2025-2026 thay đổi chính quy tắc nguyên liệu của Điều 36 không được tìm thấy trong lần khảo sát này. Cách vận hành hiện hành cần được xác nhận với BOI và IC
TOMAS TECH hỗ trợ thiết kế dữ liệu và kết nối cho hệ thống quản lý tồn kho, ERP và hệ thống quản lý sản xuất, phù hợp với việc quản lý nguyên liệu BOI của các nhà máy tại Thái Lan. Quý vị có thể liên hệ ngay cả ở giai đoạn trước khi chọn hệ thống, ví dụ giai đoạn lập bảng đối chiếu giữa mã hàng nội bộ và danh sách nguyên liệu trên RMTS, hay giai đoạn kiểm kê độ lệch giữa công thức và BOM sản xuất. Về số hóa nhà máy tận dụng ưu đãi BOI, xin xem thêm bài về chuyển đổi sang nhà máy thông minh bằng ưu đãi BOI. Vui lòng liên hệ qua biểu mẫu này.
Thông tin tham khảo
- IC (Hiệp hội Câu lạc bộ Nhà đầu tư): Trang web chính thức
- IC: Dịch vụ RMTS Online
- IC: Dịch vụ eMT Online
- IC: Câu hỏi thường gặp
- IC: Sổ tay nghiệp vụ RMTS Version 3.0 (ngày 31 tháng 8 năm 2026)
- IC: Service Catalogue RMTS Online (tháng 8 năm 2026)
- IC: Biểu phí (ngày 17 tháng 9 năm 2026)
- IC: Giải thích nghiệp vụ cơ sở dữ liệu nguyên liệu (đăng tháng 2 năm 2026)
- IC: Giải thích nghiệp vụ cấn trừ nguyên liệu (đăng tháng 2 năm 2026)
- BOI: Bản dịch tiếng Anh không chính thức Thông báo Por.3/2556 (ngày 19 tháng 6 năm 2013)
- BOI: Bản dịch tiếng Anh không chính thức Thông báo Por.5/2543 (ngày 24 tháng 7 năm 2000)
- Văn phòng BOI Chiang Mai: Tài liệu hội thảo về nguyên liệu (ngày 16 tháng 6 năm 2023)
- BOI: Thông cáo báo chí 155/2569 (ngày 11 tháng 9 năm 2026)
- BOI: Thông cáo báo chí 152/2569 (ngày 9 tháng 9 năm 2026)
- Hải quan Thái Lan: Bản dịch tiếng Anh không chính thức Luật Hải quan B.E.2560
- Hải quan Thái Lan: Tax Incentives Guidebook (ngày 9 tháng 9 năm 2021)
- JETRO: Chế độ quản lý thương mại Thái Lan (cập nhật ngày 30 tháng 10 năm 2025)
- JETRO: Thuế nhập khẩu và thủ tục khi thông quan nhập khẩu tại Thái Lan (cập nhật tháng 8 năm 2025)
- Deloitte Thailand: Gi3 Alert BOI Announcements (tháng 5 năm 2021)
- ASEAN Briefing: Customs Strategy in Thailand (ngày 10 tháng 11 năm 2025)


