


Nhiều nhà máy cân nhắc đưa vào hệ thống giá thành định mức khi bị trụ sở chính nhắc: “Giá thành của nhà máy Thái Lan chỉ biết được theo tháng”, “Hãy giải thích lý do của chênh lệch”. Họ bị kẹp giữa bộ giá thành định mức lập bằng Excel mỗi năm một lần và khoản “chênh lệch khác” cứ dồn lên hằng tháng. Người ta dễ nghĩ rằng chỉ cần có hệ thống là giải quyết xong, nhưng hệ thống chỉ tính được trong phạm vi các công thức đã quyết định trước và dữ liệu đã thu thập được.
Bài viết này chỉ có một luận điểm: Giá thành định mức được quyết định bởi thiết kế “thu thập chênh lệch dưới dạng giải thích được”, hơn là việc “lập ra định mức”. Cụ thể gồm 6 điểm sau.
- Chênh lệch không tách được thì không dùng được. Hãy chia thành nguyên vật liệu (giá, lượng), nhân công (đơn giá, thời gian), chi phí sản xuất chung (chi tiêu, hiệu suất, công suất), và thống nhất một công thức và một quy ước dấu trong toàn công ty.
- Để tách chênh lệch, cần thu thập lượng tiêu hao, thời gian lao động và giờ máy thực tế theo đơn vị sản phẩm hoặc lệnh sản xuất. Thành bại của việc triển khai hệ thống được quyết định bởi khâu thu thập số liệu thực tế.
- Định mức nằm trên các “giá trị tiền đề biến động” như lương tối thiểu, giá điện (Ft) và tỷ giá. Hãy quyết định trước tần suất và điều kiện kích hoạt (trigger) điều chỉnh định mức.
- Về kế toán, IAS 2 cho phép dùng phương pháp giá thành định mức như một cách làm thuận tiện khi kết quả xấp xỉ giá gốc thực tế, và yêu cầu xem xét lại định kỳ. Cách xử lý chênh lệch được quyết định cùng công ty kiểm toán và kế toán viên.
- Chức năng giá thành định mức của các hãng ERP được so sánh theo “quản lý phiên bản định mức”, “ước tính giá thành và phát hành (release)” và “tài khoản chênh lệch và mức độ phân tách”.
- Trên cơ sở đó, ghi vào RFP “muốn xem chênh lệch nào, theo đơn vị nào, vào lúc nào”, và trong kiểm thử nghiệm thu thì kiểm tra lại phép tính chênh lệch.
Lưu ý, bài viết này không phải là khuyến nghị hay xếp hạng sản phẩm cụ thể nào. Phần tính thử ở nửa sau là các con số giả định đặt ra để giải thích, không phải số liệu của một nhà máy thực tế. Quyết định cuối cùng về thuế và kế toán, hãy nhất định xác nhận với kế toán viên và công ty kiểm toán phụ trách.
Giá thành định mức là gì: khác biệt với giá thành thực tế và mục đích
Giá thành định mức là cơ chế xác định trước “chi phí lẽ ra phải phát sinh” để sản xuất một đơn vị sản phẩm (chi phí định mức), rồi nắm bắt và phân tích phần chênh lệch so với chi phí thực tế đã phát sinh (chênh lệch chi phí). Trang giải thích kế toán của Mỹ AccountingTools định nghĩa giá thành định mức là “thực hành dùng chi phí dự kiến thay cho chi phí thực tế trong sổ sách kế toán” (bài viết ngày 9/1/2026).
So sánh với tính giá thành thực tế theo góc độ mục đích có thể tóm tắt như sau.
| Góc độ | Tính giá thành thực tế | Tính giá thành định mức |
|---|---|---|
| Giá trị giá thành sản phẩm | Tổng hợp số phát sinh thực tế vào cuối kỳ rồi mới chốt | Đánh giá ngay bằng đơn giá định mức đã quyết định từ đầu kỳ |
| Thời điểm biết giá thành | Sau khi khóa sổ tháng | Ngay khi số liệu sản xuất thực tế được nhập (trên cơ sở định mức) |
| Trọng tâm quản lý | “Đã tốn bao nhiêu” | “Lệch ở đâu so với định mức” |
| Cách xử lý chênh lệch | Khái niệm chênh lệch không nằm ở trung tâm | Tách chênh lệch theo loại, xác định nguyên nhân và bộ phận chịu trách nhiệm |
| Tiền đề | Độ chính xác của dữ liệu thực tế | Độ chính xác của dữ liệu thực tế, cộng với tính hợp lý của định mức |
“Chuẩn mực Kế toán Giá thành” của Nhật Bản (ngày 8/11/1962, báo cáo giữa kỳ của Hội đồng Kế toán Doanh nghiệp thuộc Bộ Tài chính Nhật Bản khi đó) đề cập đến giá thành định mức theo cấu trúc: chương 3 “Xác định giá thành định mức”, chương 4 “Xác định và phân tích chênh lệch chi phí”, chương 5 “Xử lý kế toán chênh lệch chi phí”. Cũng cần lưu ý rằng chính chuẩn mực này ghi rõ không quy định một cách đồng nhất thủ tục của từng doanh nghiệp. Nói cách khác, tách chênh lệch nào và tách đến đâu là phần mà mỗi công ty có dư địa tự thiết kế theo mục đích quản lý của mình.
Mục đích của giá thành định mức gồm 3 nhóm chính.
- Quản lý chi phí: tách phần lệch giữa định mức và thực tế theo loại nguyên vật liệu, nhân công, chi phí chung để truy nguyên nhân
- Lập ngân sách: cộng dồn định mức để làm cơ sở cho ngân sách chi phí sản xuất kỳ tới và giá bán
- Đánh giá hàng tồn kho và giá vốn hàng bán: đánh giá tồn kho và giá vốn hàng bán theo định mức mà không cần chờ chốt giá thành thực tế
Mặt khác, giá thành định mức cũng có điểm yếu. AccountingTools nêu các nhược điểm: trong môi trường thay đổi nhanh, định mức có thể lỗi thời chỉ sau “1–2 tháng”; có thể khuyến khích hành vi không phù hợp, như nhân viên mua hàng mua quá nhiều để chênh lệch giá trông đẹp hơn; và phản hồi chậm. Việc nhà máy ở Thái Lan gặp tình trạng “định mức đã cũ nên chênh lệch không còn ý nghĩa” chính là lúc điểm yếu này lộ ra.
Toàn cảnh phân tích chênh lệch chi phí
Điểm xuất phát của phân tích chênh lệch chi phí là không nhìn “tổng chênh lệch” như một con số duy nhất. Tổng chênh lệch được chia thành 3 phần là chi phí nguyên vật liệu, chi phí nhân công và chi phí sản xuất chung, và mỗi phần lại chia tiếp thành 2 đến 4 loại chênh lệch.
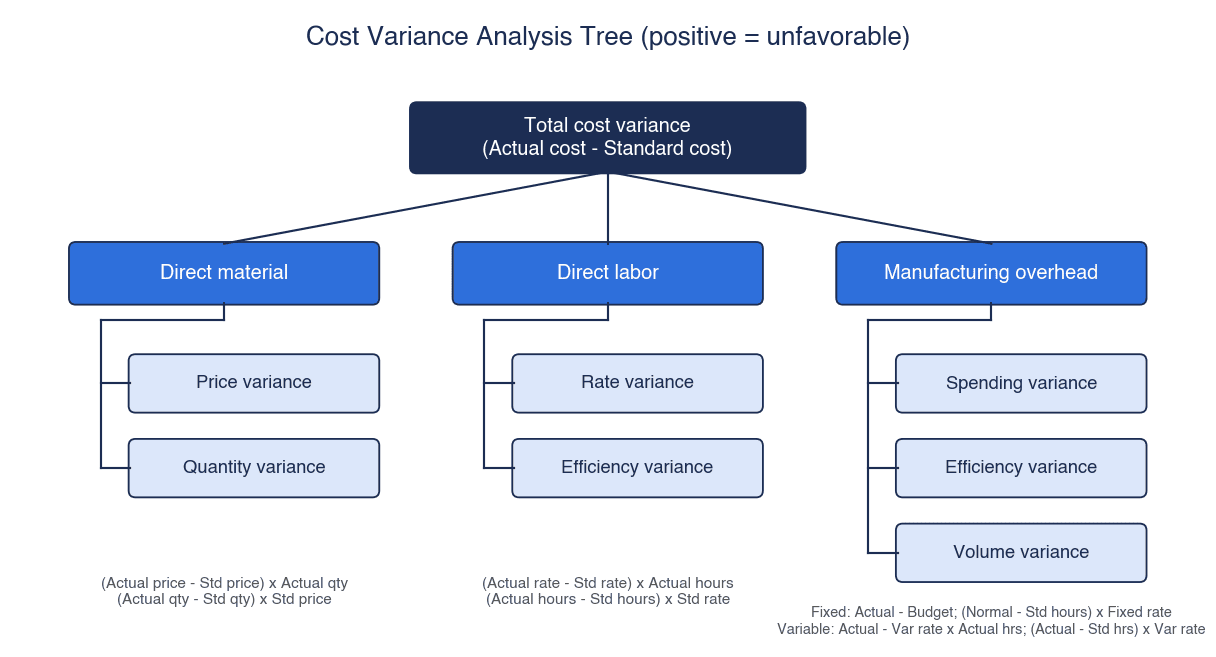
Trong bài viết này, dấu của chênh lệch được tính theo “thực tế − định mức”, và thống nhất theo quy ước giá trị dương là chênh lệch bất lợi (thực tế vượt định mức), giá trị âm là chênh lệch thuận lợi. AccountingTools và giáo trình kế toán quản trị của OpenStax viết công thức theo chiều này, nhưng các tài liệu như hệ ACCA có quy ước viết theo “định mức − thực tế”, khiến cùng một chênh lệch lại mang dấu ngược lại. Nếu không thống nhất một công thức và một quy ước dấu trong công ty, sẽ xảy ra sự cố trụ sở chính và nhà máy, kế toán và sản xuất đọc cùng một con số theo nghĩa ngược nhau.
| Nhóm | Chênh lệch | Công thức (dương = bất lợi) | Ví dụ bộ phận chịu trách nhiệm chính |
|---|---|---|---|
| Nguyên vật liệu trực tiếp | Chênh lệch giá | (Đơn giá thực tế − đơn giá định mức) × lượng tiêu hao thực tế | Mua hàng |
| Nguyên vật liệu trực tiếp | Chênh lệch lượng | (Lượng tiêu hao thực tế − lượng tiêu hao định mức) × đơn giá định mức | Sản xuất |
| Nhân công trực tiếp | Chênh lệch đơn giá nhân công | (Đơn giá nhân công thực tế − đơn giá nhân công định mức) × thời gian lao động thực tế | Nhân sự, sản xuất |
| Nhân công trực tiếp | Chênh lệch hiệu suất nhân công | (Thời gian lao động thực tế − thời gian lao động định mức) × đơn giá nhân công định mức | Sản xuất |
| Chi phí sản xuất chung (biến đổi) | Chênh lệch chi tiêu | Chi phí biến đổi thực tế − tỷ lệ chi phí biến đổi định mức × số giờ thực tế | Từng bộ phận |
| Chi phí sản xuất chung (biến đổi) | Chênh lệch hiệu suất | (Số giờ thực tế − số giờ định mức) × tỷ lệ chi phí biến đổi định mức | Sản xuất |
| Chi phí sản xuất chung (cố định) | Chênh lệch chi tiêu | Chi phí cố định thực tế − chi phí cố định theo ngân sách | Từng bộ phận |
| Chi phí sản xuất chung (cố định) | Chênh lệch công suất | (Mức hoạt động bình thường − số giờ định mức cho sản lượng thực tế) × tỷ lệ chi phí cố định | Kinh doanh, kế hoạch sản xuất |
Ở đây, “lượng tiêu hao định mức”, “thời gian lao động định mức” và “số giờ định mức” đều là định mức cho sản lượng thực tế. Nếu dự kiến làm 100 cái nhưng chỉ làm 90 cái, thì đối tượng để so sánh không phải là định mức cho 100 cái mà là định mức cho 90 cái. Nếu nhầm điểm này, toàn bộ phần sụt giảm sản lượng sẽ biến thành chênh lệch thuận lợi như “đã tiết kiệm nguyên vật liệu”, “thời gian lao động ngắn hơn”.
Cột bộ phận chịu trách nhiệm chỉ là ví dụ. Chẳng hạn, chênh lệch lượng của nguyên vật liệu không chỉ phát sinh do tỷ lệ thu hồi tại hiện trường, mà còn do bộ phận mua hàng đưa vào vật liệu thay thế rẻ hơn khiến hàng lỗi tăng lên. Thực tế hơn cả là không gắn máy móc một-một giữa loại chênh lệch và bộ phận chịu trách nhiệm, mà dùng nó như “bộ phận được yêu cầu giải thích đầu tiên”.
Chênh lệch nguyên vật liệu: chênh lệch giá và chênh lệch lượng
Chênh lệch nguyên vật liệu dùng để tách vấn đề mua hàng (mua với giá bao nhiêu) khỏi vấn đề sản xuất (dùng bao nhiêu). Mục 46 của Chuẩn mực Kế toán Giá thành chia chênh lệch chi phí nguyên vật liệu trực tiếp thành chênh lệch giá và chênh lệch lượng: chênh lệch giá là phần chênh của giá tiêu hao nhân với lượng tiêu hao thực tế, chênh lệch lượng là phần chênh của lượng tiêu hao nhân với giá định mức.
Công thức như sau.
- Chênh lệch giá = (Đơn giá thực tế − đơn giá định mức) × lượng tiêu hao thực tế
- Chênh lệch lượng = (Lượng tiêu hao thực tế − lượng tiêu hao định mức cho sản lượng thực tế) × đơn giá định mức
- Chênh lệch chi phí nguyên vật liệu trực tiếp = đơn giá thực tế × lượng tiêu hao thực tế − đơn giá định mức × lượng tiêu hao định mức = chênh lệch giá + chênh lệch lượng
Trong phần tính thử của bài viết (số liệu giả định), ta đặt cho nguyên vật liệu chính của một tháng như sau.
| Hạng mục | Định mức | Thực tế |
|---|---|---|
| Đơn giá (baht/kg) | 100 | 104 |
| Lượng tiêu hao (kg) | 1.000 (định mức cho sản lượng thực tế) | 1.050 |
| Số tiền (baht) | 100.000 | 109.200 |
- Chênh lệch giá = (104 − 100) × 1.050 = 4.200 baht (bất lợi)
- Chênh lệch lượng = (1.050 − 1.000) × 100 = 5.000 baht (bất lợi)
- Tổng = 109.200 − 100.000 = 9.200 baht (bất lợi) = 4.200 + 5.000
Điểm mấu chốt là dùng “lượng tiêu hao thực tế” khi tính chênh lệch giá, và dùng “đơn giá định mức” khi tính chênh lệch lượng. Nhờ đó, phần chồng lấn giữa chênh lệch đơn giá và chênh lệch lượng (4 baht × 50 kg = 200 baht) được đưa vào phía chênh lệch giá, và tổng hai chênh lệch luôn khớp với tổng chênh lệch.
Một quyết định thiết kế nữa là nắm bắt chênh lệch giá vào lúc nào. Mục 46 của Chuẩn mực Kế toán Giá thành quy định “chênh lệch giá nhận nguyên vật liệu”, phát sinh do tính giá nhận nguyên vật liệu theo giá định mức, là (giá định mức − giá thực tế) × lượng nhận thực tế (vì chuẩn mực không quy định chiều của phần chênh, tức dấu, nên bài viết này thống nhất theo “thực tế − định mức”). Chênh lệch giá mua của AccountingTools cũng là công thức nhân với lượng mua thực tế.
- Cách nắm bắt khi nhận hàng: chênh lệch giá được chốt ngay khi nhập kho, và tồn kho được giữ theo đơn giá định mức. Thành quả của bộ phận mua hàng thấy ngay, nhưng chênh lệch của cả phần tồn kho chưa tiêu hao cũng xuất hiện trong tháng đó.
- Cách nắm bắt khi tiêu hao: chênh lệch giá chỉ phát sinh cho phần đã xuất cho sản xuất. Sự tương ứng với giá thành sản phẩm dễ hiểu, nhưng cần giữ tồn kho theo đơn giá thực tế nên phần quản lý trên hệ thống tăng lên.
Chọn cách nào sẽ làm thay đổi thiết lập đánh giá tồn kho trong ERP, chỉ tiêu đánh giá của bộ phận mua hàng và cách hiển thị của báo cáo chênh lệch hằng tháng. Trong RFP, hãy ghi ngay từ đầu là đang lấy cách nào làm tiền đề.
Nguyên nhân điển hình của chênh lệch lượng là tỷ lệ thu hồi giảm, hàng lỗi và làm lại, chạy thử khi chuyển đổi (setup), và bản thân lượng sử dụng định mức trong BOM (danh mục vật tư) bị sai. Trường hợp cuối cùng, “định mức sai”, nhiều hơn ta tưởng: BOM chưa được cập nhật sau thay đổi thiết kế, phần vật liệu thừa hay phần cắt bỏ không được tính vào định mức… khiến cùng một chênh lệch bất lợi tiếp tục phát sinh mỗi tháng. Với những mặt hàng có chênh lệch lượng cùng dấu, cùng quy mô mỗi tháng, đáng để nghi ngờ định mức trước khi nghi ngờ hiện trường.
Chênh lệch nhân công: chênh lệch đơn giá nhân công và chênh lệch hiệu suất nhân công
Chênh lệch nhân công dùng để tách “đơn giá tiền lương là bao nhiêu” khỏi “mất bao nhiêu giờ”. Mục 46 của Chuẩn mực Kế toán Giá thành chia chênh lệch chi phí nhân công trực tiếp thành chênh lệch đơn giá nhân công và chênh lệch thời gian lao động (trong bài viết này gọi là chênh lệch hiệu suất nhân công), và phân tích theo bộ phận hoặc theo loại công việc.
- Chênh lệch đơn giá nhân công = (Đơn giá nhân công thực tế − đơn giá nhân công định mức) × thời gian lao động thực tế
- Chênh lệch hiệu suất nhân công = (Thời gian lao động thực tế − thời gian lao động định mức) × đơn giá nhân công định mức
- Chênh lệch chi phí nhân công trực tiếp = chênh lệch đơn giá nhân công + chênh lệch hiệu suất nhân công
Trong phần tính thử, đơn giá nhân công định mức được đặt là 50 baht/giờ. Đây là giá trị lấy mức lương tối thiểu theo ngày 400 baht của Bangkok, có hiệu lực từ ngày 1/7/2025, chia giả định cho 8 giờ một ngày.
| Hạng mục | Định mức | Thực tế |
|---|---|---|
| Đơn giá nhân công (baht/giờ) | 50 | 52 |
| Thời gian lao động (giờ) | 800 (định mức cho sản lượng thực tế) | 820 |
| Số tiền (baht) | 40.000 | 42.640 |
- Chênh lệch đơn giá nhân công = (52 − 50) × 820 = 1.640 baht (bất lợi)
- Chênh lệch hiệu suất nhân công = (820 − 800) × 50 = 1.000 baht (bất lợi)
- Tổng = 42.640 − 40.000 = 2.640 baht (bất lợi) = 1.640 + 1.000
Lưu ý khi đặt đơn giá nhân công định mức từ lương tối thiểu
Cách suy ngược đơn giá nhân công định mức từ lương tối thiểu dễ hiểu, nhưng nếu dùng nguyên như vậy sẽ lệch với đơn giá thực tế. Lý do là chi phí nhân công theo giờ mà công ty thực trả còn cộng thêm phụ cấp, phụ trội làm thêm giờ và làm ca, phần bảo hiểm xã hội do công ty đóng… AccountingTools cũng nêu các nguyên nhân của chênh lệch đơn giá nhân công như phụ trội làm thêm giờ, phụ cấp ca, hoặc định mức không phản ánh mặt bằng tiền lương hiện hành.
Ngoài ra, tiền lương thực tế ở doanh nghiệp Nhật không giống lương tối thiểu. Theo “Khảo sát thực trạng doanh nghiệp Nhật Bản hoạt động ở nước ngoài năm tài chính 2025 (khu vực châu Á và châu Đại Dương)” của JETRO, lương cơ bản tháng của công nhân ngành chế tạo tại Thái Lan, tính trung bình các doanh nghiệp trả lời tại thời điểm tháng 8/2025, là USD 490 (trung vị 463, 228 doanh nghiệp trả lời hợp lệ). Theo khu vực, trung bình tại Bangkok là USD 581, EEC (Chonburi, Rayong, Chachoengsao) là USD 481, các khu vực khác là USD 465. Đây là giá trị trung bình của các doanh nghiệp Nhật trả lời khảo sát, không thể hiện mức của từng nhà máy, nhưng cần lường trước rằng đơn giá nhân công định mức đặt theo “lương tối thiểu ÷ 8 giờ” dễ thấp hơn đơn giá thực tế.
Trong thực tế, nếu xây dựng đơn giá nhân công định mức như sau thì sẽ dễ giải thích chênh lệch đơn giá nhân công hơn.
- Quy đổi lương cơ bản (hoặc lương ngày) ra theo giờ
- Quy đổi các khoản phụ cấp cố định ra theo giờ
- Phần công ty đóng như bảo hiểm xã hội
- Với phụ trội làm thêm giờ, chọn giữa việc quyết định tỷ lệ làm thêm giờ định mức để đưa vào, hoặc không đưa vào mà xem như chênh lệch
Cách xử lý làm thêm giờ ở mục cuối không có đáp án đúng sai. Nếu đưa vào, chênh lệch đơn giá nhân công sẽ nhỏ đi; nếu không đưa vào, nó sẽ hiện ra dưới dạng “tháng nào làm thêm giờ nhiều thì chênh lệch đơn giá nhân công bất lợi”. Hãy quyết định theo điều mình muốn quản lý, và ghi vào RFP cũng như quy tắc vận hành.
Độ chính xác của chênh lệch hiệu suất nhân công phụ thuộc vào việc có thu thập được thời gian lao động theo đơn vị sản phẩm, lệnh sản xuất và công đoạn hay không. Nếu chỉ lấy được tổng giờ chấm công, chênh lệch hiệu suất nhân công chỉ ra được ở cấp toàn nhà máy. Ghi nhận công lao động ở mức chi tiết nào và đối chiếu với chấm công ra sao được trình bày chi tiết trong bài viết về triển khai hệ thống quản lý giờ công.
Chênh lệch chi phí sản xuất chung: chênh lệch chi tiêu, chênh lệch hiệu suất và chênh lệch công suất
Chênh lệch chi phí sản xuất chung là phần có nhiều trường phái nhất trong phân tích chênh lệch. Mục 46 của Chuẩn mực Kế toán Giá thành coi chênh lệch chi phí sản xuất chung là phần chênh giữa số định mức và số phát sinh thực tế, và phân tích “một cách thích hợp” thành chênh lệch hiệu suất, chênh lệch công suất, chênh lệch chi tiêu (ngân sách)… Trong ngân sách linh hoạt theo công thức của Nhật Bản, cũng có trường phái lấy chênh lệch công suất theo “phần chênh giữa mức hoạt động chuẩn và mức hoạt động thực tế”.
Bài viết này tách chi phí biến đổi và chi phí cố định, rồi thống nhất theo các công thức sau dựa trên cách phân loại 4 nhóm mà AccountingTools đưa ra.
- Chênh lệch chi tiêu chi phí biến đổi = chi phí biến đổi thực tế − tỷ lệ chi phí biến đổi định mức × số giờ thực tế
- Chênh lệch hiệu suất chi phí biến đổi = (số giờ thực tế − số giờ định mức cho sản lượng thực tế) × tỷ lệ chi phí biến đổi định mức
- Chênh lệch chi tiêu chi phí cố định = chi phí cố định thực tế − chi phí cố định theo ngân sách
- Chênh lệch công suất chi phí cố định = (mức hoạt động bình thường − số giờ định mức cho sản lượng thực tế) × tỷ lệ chi phí cố định
Tiền đề của phần tính thử (số liệu giả định) như sau. Tiêu thức phân bổ là giờ máy.
| Hạng mục | Giá trị |
|---|---|
| Chi phí cố định theo ngân sách | 500.000 baht |
| Mức hoạt động bình thường | 10.000 giờ máy |
| Tỷ lệ chi phí cố định | 50 baht/giờ (500.000 ÷ 10.000) |
| Tỷ lệ chi phí biến đổi | 30 baht/giờ |
| Số giờ định mức cho sản lượng thực tế | 9.000 giờ máy |
| Số giờ máy thực tế | 9.400 giờ |
| Chi phí cố định thực tế | 520.000 baht |
| Chi phí biến đổi thực tế | 290.000 baht |
- Chênh lệch chi tiêu chi phí cố định = 520.000 − 500.000 = 20.000 baht (bất lợi)
- Chênh lệch công suất = (10.000 − 9.000) × 50 = 50.000 baht (bất lợi)
- Chênh lệch chi tiêu chi phí biến đổi = 290.000 − 30 × 9.400 = 290.000 − 282.000 = 8.000 baht (bất lợi)
- Chênh lệch hiệu suất = (9.400 − 9.000) × 30 = 12.000 baht (bất lợi)
- Tổng = 20.000 + 50.000 + 8.000 + 12.000 = 90.000 baht (bất lợi)
Để kiểm tra lại, ta so sánh số phát sinh thực tế với số phân bổ theo định mức. Số phát sinh thực tế là 520.000 + 290.000 = 810.000 baht, số phân bổ theo định mức là (50 + 30) × 9.000 = 720.000 baht, phần chênh là 90.000 baht. Con số này khớp với tổng của 4 chênh lệch.
Chênh lệch công suất không phải là “hiệu suất của hiện trường”
Chênh lệch công suất là phần chi phí cố định không phân bổ hết do sản lượng thực tế thấp hơn mức hoạt động bình thường (ở đây là 10.000 giờ) được đặt ra để phân bổ chi phí cố định. Trong phần tính thử, số giờ định mức cho sản lượng thực tế là 9.000 giờ, thấp hơn mức hoạt động bình thường 1.000 giờ, nên 1.000 × 50 = 50.000 baht còn lại không được phân bổ.
Chênh lệch này không phát sinh vì hiện trường làm chậm. Nguyên nhân chính là khối lượng đơn hàng hoặc kế hoạch sản xuất không đạt tới mức hoạt động bình thường. AccountingTools cũng chỉ ra rằng vì chi phí cố định không thể quản lý theo sản lượng trong ngắn hạn, chênh lệch công suất chi phí cố định có thể gây hiểu lầm.
Để tham khảo, theo bài báo của The Nation đưa tin về chỉ số sản xuất công nghiệp (MPI) của Văn phòng Kinh tế Công nghiệp Thái Lan (OIE), tỷ lệ sử dụng công suất thiết bị của toàn ngành chế tạo Thái Lan tháng 6/2026 là 57,61%. Đây là giá trị của toàn ngành chế tạo, khác với mức hoạt động bình thường của từng nhà máy, nhưng là một chất liệu cho thấy trong giai đoạn hiệu suất sử dụng thấp, việc phân bổ chi phí cố định dựa trên mức hoạt động bình thường dễ tạo ra chênh lệch công suất bất lợi lớn.
Ở những hệ thống hay báo cáo không thể hiện chênh lệch công suất thành một dòng riêng, phần chưa phân bổ do đơn hàng giảm sẽ bị gộp chung thành “chênh lệch bất lợi của chi phí sản xuất chung” và trông như trách nhiệm của hiện trường. Trong RFP được trình bày ở phần sau, chúng ta đặt yêu cầu bắt buộc thể hiện chênh lệch công suất một cách độc lập.
Cách thiết lập chi phí định mức: nguyên vật liệu, thời gian lao động, tỷ lệ phân bổ
Thiết lập chi phí định mức là công việc nhân “định mức lượng” với “định mức đơn giá” cho từng khoản nguyên vật liệu, nhân công và chi phí sản xuất chung. Đoạn 21 của IAS 2 nêu rằng giá thành định mức tính đến mức bình thường của nguyên vật liệu và vật tư tiêu hao, nhân công, hiệu suất và mức sử dụng năng lực sản xuất. Chuẩn không phải là hiệu suất cao nhất lý tưởng, cũng không phải là trung bình của các kết quả kém trong quá khứ, mà là “mức bình thường”.
| Yếu tố | Định mức lượng | Định mức đơn giá | Nguồn thông tin chính |
|---|---|---|---|
| Nguyên vật liệu trực tiếp | Lượng sử dụng định mức trong BOM (ghi rõ có tính tỷ lệ thu hồi, phần cắt bỏ, vật liệu thừa hay không) | Đơn giá mua định mức (đơn giá hợp đồng, tỷ giá giả định, cách xử lý cước vận chuyển) | BOM, hợp đồng mua hàng, tỷ giá giả định khi nhập khẩu |
| Nhân công trực tiếp | Thời gian lao động định mức trong dữ liệu quy trình (routing) (tách thời gian chuyển đổi và thời gian gia công) | Đơn giá nhân công định mức (lương cơ bản, phụ cấp, phần công ty đóng, cách xử lý làm thêm giờ) | Dữ liệu quy trình, đo lường công việc, dữ liệu tiền lương của nhân sự |
| Chi phí sản xuất chung biến đổi | Lượng định mức của tiêu thức phân bổ (giờ máy…) | Tỷ lệ chi phí biến đổi (điện, vật tư tiêu hao…) | Số giờ máy thực tế, giá điện, vật tư tiêu hao thực tế |
| Chi phí sản xuất chung cố định | Lượng tiêu thức phân bổ ở mức hoạt động bình thường | Tỷ lệ chi phí cố định (chi phí cố định theo ngân sách ÷ mức hoạt động bình thường) | Ngân sách năm, năng lực thiết bị, kế hoạch sản xuất |
Một số điểm thường gặp vấn đề khi thiết lập.
Chất lượng của BOM và dữ liệu quy trình. Định mức lượng của giá thành định mức được cộng dồn từ BOM và dữ liệu quy trình. Nếu dữ liệu chủ không khớp thực tế thì bản thân định mức đã sai, nên có tách chênh lệch đến đâu cũng không có ý nghĩa. Trong dự án triển khai giá thành định mức, không hiếm khi vài tháng đầu được dành để rà soát dữ liệu chủ.
Cách xử lý thời gian chuyển đổi. Ở nhà máy sản xuất đa chủng loại, số lượng nhỏ, thời gian chuyển đổi tác động lên giá thành nhiều ngang với thời gian gia công. Giữ thời gian chuyển đổi trong định mức như một khoảng cố định cho mỗi lô, hay phân bổ cho từng sản phẩm, sẽ làm thay đổi cách chênh lệch hiệu suất nhân công xuất hiện khi cỡ lô thay đổi. Thiết kế dữ liệu chủ cho nhà máy có nhiều chủng loại có thể tham khảo thêm bài viết về hệ thống quản lý sản xuất cho sản xuất đa chủng loại, số lượng nhỏ.
Chọn tiêu thức phân bổ. Nếu chủ yếu là gia công cơ khí thì giờ máy, nếu chủ yếu là lắp ráp thì giờ lao động trực tiếp là ứng viên làm tiêu thức phân bổ. Ở các công đoạn tiêu thụ nhiều điện, nếu giữ điện như một tỷ lệ chi phí biến đổi riêng, sẽ dễ tách được ảnh hưởng khi Ft được điều chỉnh.
Cách xác định mức hoạt động bình thường. Nếu đặt mức hoạt động bình thường, vốn là mẫu số của tỷ lệ chi phí cố định, theo năng lực tối đa trên lý thuyết, thì tỷ lệ chi phí cố định sẽ thấp và tháng nào cũng phát sinh chênh lệch công suất bất lợi lớn. Ngược lại, nếu đặt theo kết quả thấp gần đây, tỷ lệ chi phí cố định sẽ cao và xa dần yêu cầu “phân bổ dựa trên công suất bình thường” của đoạn 13 IAS 2. Mức hoạt động bình thường là giá trị cần được quyết định trên cơ sở đồng thuận không chỉ với kế toán mà cả với kế hoạch sản xuất và kinh doanh.
Tỷ giá giả định. Đơn giá định mức của vật liệu nhập khẩu được lập bằng cách nhân đơn giá hợp đồng bằng ngoại tệ với tỷ giá giả định. Nếu không ghi lại việc đã dùng tỷ giá nào, của ngày nào như một thuộc tính của định mức, sau này sẽ không tách được trong chênh lệch giá đâu là yếu tố tỷ giá, đâu là yếu tố nhà cung cấp tăng giá.
Thời điểm điều chỉnh định mức: các giá trị tiền đề biến động tại Thái Lan
Mục 42 của Chuẩn mực Kế toán Giá thành nêu rằng giá thành định mức, dù dùng cho quản lý chi phí, lập ngân sách hay xác định giá trị hàng tồn kho và giá vốn hàng bán, đều “phải là định mức phù hợp với hiện trạng”. Chuẩn mực cũng cho rằng cần điều chỉnh khi các điều kiện cơ bản của sản xuất như thiết bị hay phương thức sản xuất thay đổi lớn, khi các yếu tố giá như giá nguyên vật liệu hay đơn giá nhân công thay đổi lớn, và yêu cầu xem xét định kỳ tính phù hợp.
Với nhà máy ở Thái Lan, trong các giá trị làm tiền đề cho định mức, tiêu biểu cho nhóm biến động do yếu tố bên ngoài là lương tối thiểu, giá điện và tỷ giá. Dưới đây là các giá trị chính đã xác nhận được tại thời điểm tháng 10/2026.
| Giá trị tiền đề | Giá trị xác nhận được | Thời điểm, phạm vi | Ảnh hưởng đến định mức |
|---|---|---|---|
| Lương tối thiểu (điều chỉnh tháng 1/2025) | 337–400 baht/ngày (trước điều chỉnh là 330–370 baht) | Có hiệu lực từ ngày 1/1/2025 | Đơn giá nhân công định mức |
| Lương tối thiểu (điều chỉnh tháng 7/2025) | 337–400 baht/ngày (Bangkok 400 baht, mức tối thiểu theo tháng 12.000 baht) | Có hiệu lực từ ngày 1/7/2025. Ủy ban Tiền lương ngày 17/3/2026 tạm thời không điều chỉnh | Đơn giá nhân công định mức |
| Lương tối thiểu (cho năm 2027) | Ủy ban Tiền lương ngày 30/6/2026 thảo luận khung xem xét điều chỉnh | Tại thời điểm viết bài chưa xác nhận được mức mới và ngày hiệu lực | Ứng viên trigger điều chỉnh lần tới |
| Giá điện tháng 1–4/2026 | Ft 9,72 satang/kWh, bình quân 3,88 baht/kWh | Bình quân toàn quốc, chưa gồm VAT | Tỷ lệ chi phí biến đổi |
| Giá điện tháng 5–8/2026 | Ft 16,23 satang/kWh, bình quân 3,95 baht/kWh | Bình quân toàn quốc, chưa gồm VAT | Tỷ lệ chi phí biến đổi |
| Giá điện tháng 9–12/2026 | Ft 16,23 satang/kWh, giá cơ bản 3,72 baht/kWh, bình quân 3,89 baht/kWh | Bình quân toàn quốc, chưa gồm VAT | Tỷ lệ chi phí biến đổi |
| Tỷ giá USD | Tỷ giá tham chiếu BOT 33,5580 baht/USD | Ngày 9/10/2026 | Đơn giá định mức vật liệu nhập khẩu |
| Tỷ giá JPY | Giá giữa (Mid) bình quân các ngân hàng thương mại 21,2958 baht/100 yên | Ngày 9/10/2026 | Đơn giá định mức vật liệu nhập khẩu |
Lương tối thiểu
Năm 2025, lương tối thiểu đã thay đổi hai lần vào tháng 1 và tháng 7. Theo Tilleke & Gibbins, với lần điều chỉnh ngày 1/1/2025, mức lương theo ngày là 337–400 baht (trước điều chỉnh là 330–370 baht). Theo Forvis Mazars, ngày 1/7/2025 Bangkok được nâng từ 372 baht lên 400 baht (mức tối thiểu theo tháng 12.000 baht), còn các khu vực ngoài phạm vi thông báo được giữ nguyên. Mức theo ngày trên toàn quốc là 337–400 baht. Theo đưa tin của Thai PBS, tại cuộc họp Ủy ban Tiền lương ngày 17/3/2026, ba bên gồm người sử dụng lao động, người lao động và chính phủ đã nhất trí tạm thời không xem xét điều chỉnh, với lý do được nêu là ảnh hưởng của xung đột ở Trung Đông lên chi phí sản xuất.
Sau đó, theo công bố của Bộ Lao động Thái Lan, cuộc họp Ủy ban Tiền lương ngày 30/6/2026 đã thảo luận khung và tiêu chí xem xét lương tối thiểu theo tỉnh cho năm 2570 (năm 2027). Tại thời điểm viết bài (ngày 12/10/2026), chưa xác nhận được mức mới hay ngày hiệu lực cho năm 2027. Vì việc điều chỉnh lương tối thiểu có thể có hiệu lực giữa năm tài chính, nếu quyết định trước trigger “khi có thông báo thì xem lại đơn giá nhân công định mức”, công ty sẽ không bị động.
Giá điện (Ft)
Giá điện ở Thái Lan gồm giá cơ bản cộng với khoản điều chỉnh chi phí nhiên liệu (Ft), và Ủy ban Điều tiết Năng lượng (ERC) quyết định Ft 4 tháng một lần. Theo The Bangkok Insight, Ft tháng 1–4/2026 là 9,72 satang/kWh, giá điện bình quân là 3,88 baht/kWh (chưa gồm VAT). Tháng 5–8/2026 là Ft 16,23 satang/kWh, bình quân 3,95 baht/kWh; theo bài đưa tin về buổi điều trần của Naewna, phương án thấp nhất là phương án dùng khoản thu hồi lợi nhuận vượt mức của các công ty điện lực. Theo đưa tin của The Nation, tháng 9–12/2026 Ft được giữ ở 16,23 satang/kWh, đồng thời chi phí đèn đường (khoảng 6 satang/kWh) được tách khỏi giá cơ bản, nên giá cơ bản giảm từ 3,78 xuống 3,72 baht/kWh và giá bình quân từ 3,95 xuống 3,89 baht/kWh.
Điểm cần lưu ý ở đây là đây là giá bình quân toàn quốc. Đơn giá nhà máy thực trả khác nhau tùy theo loại biểu giá đã ký hợp đồng (TOU…). Khi đưa điện vào tỷ lệ chi phí biến đổi định mức, cách an toàn là lấy đơn giá thực tế từ hóa đơn của công ty mình, và dùng việc điều chỉnh Ft như “cơ hội để biết chiều và độ lớn của biến động”.
Tỷ giá
Theo bảng của Ngân hàng Trung ương Thái Lan (BOT), ngày 9/10/2026 tỷ giá tham chiếu USD là 33,5580 baht/USD, giá giữa (Mid) bình quân các ngân hàng thương mại của đồng yên là 21,2958 baht cho 100 yên. Trading Economics cho biết USD/THB đã giảm 2,55% trong 12 tháng qua (tại thời điểm ngày 9/10/2026). Ngoài ra, tài liệu điều trần của ERC cho kỳ tháng 9–12/2026 đặt tỷ giá giả định tháng 5/2026 là 32,51 baht/USD. Khi tỷ giá biến động, đơn giá định mức của vật liệu nhập khẩu và giá thành của thiết bị, linh kiện tính bằng ngoại tệ đều lệch theo cùng lúc.
Tần suất và trigger điều chỉnh
AccountingTools cho rằng nhiều doanh nghiệp cập nhật định mức mỗi năm một lần, và nêu các phương án thay thế: chỉ xem lại khi biến động chi phí vượt ngưỡng (ví dụ “chi phí tăng 5%”), chỉ tăng tần suất cho 20% mặt hàng chiếm 80% giá thành, hoặc xem lại khi chênh lệch của mặt hàng từ 5% trở lên kéo dài vài tháng; đồng thời cho rằng xem lại có chọn lọc, theo trigger hiệu quả hơn là tăng tần suất đồng loạt. Bài viết năm 2022 của công ty kế toán Mỹ Sensiba, trong bối cảnh lạm phát và chuỗi cung ứng gián đoạn, đề xuất nâng tần suất xem lại lên nửa năm, hằng quý hoặc hằng tháng, xem lại trọng điểm 20% mặt hàng đứng đầu, đặt trigger theo ngưỡng (ví dụ biến động 25%), và lập “danh sách theo dõi” để tách biến động tạm thời khỏi biến động lâu dài. Bài viết này cũng chỉ ra rằng trong điều kiện lạm phát, nếu chậm điều chỉnh định mức, doanh nghiệp có thể nhận và giao những đơn hàng gần như không có lãi.
Các con số 5% hay 25% là ví dụ do từng nguồn đưa ra, không phải giá trị chuẩn được ngành quy định. Ngưỡng của công ty mình được quyết định từ cơ cấu giá thành và biên độ chênh lệch cho phép. Dưới đây là ví dụ các trigger dễ thiết kế cho nhà máy ở Thái Lan.
- Điều chỉnh định kỳ: mỗi năm một lần (cùng lúc với lập ngân sách)
- Lương tối thiểu: khi Ủy ban Tiền lương ra thông báo và ngày hiệu lực đã được ấn định
- Điện: khi ERC điều chỉnh Ft, hoặc khi đơn giá điện của công ty thay đổi vượt một biên độ nhất định
- Tỷ giá: khi tình trạng lệch vượt một biên độ nhất định so với tỷ giá giả định lúc lập định mức kéo dài
- Nguyên vật liệu chính: khi ở các mặt hàng có giá thành lớn, chênh lệch giá vượt một biên độ nhất định và kéo dài vài tháng
- Công đoạn, thiết bị: khi thời gian lao động định mức hoặc giờ máy thay đổi do thay mới thiết bị hay thay đổi công đoạn
Hãy xem tác động khi điều chỉnh định mức điện bằng số liệu giả định. Nếu lập định mức theo giá bình quân tháng 5–8/2026 là 3,95 baht/kWh, và sang tháng 9–12 giá là 3,89 baht/kWh, giả định lượng sử dụng mỗi tháng là 100.000 kWh, thì (3,89 − 3,95) × 100.000 = −6.000 baht/tháng (thuận lợi). Tuy nhiên, đây là phép tính dùng giá bình quân toàn quốc, khác với đơn giá thực tế theo loại biểu giá của nhà máy (TOU…). Nếu giữ nguyên định mức, khoản 6.000 baht này sẽ tiếp tục xuất hiện mỗi tháng ở phía thuận lợi của chênh lệch chi tiêu chi phí biến đổi. Bản thân việc phát sinh chênh lệch không phải là vấn đề, nhưng nếu không được ghi lại theo cách cho biết nguyên nhân là “điều chỉnh giá điện”, sẽ trông như hiện trường đã tiết kiệm điện.
Quan hệ với chuẩn mực kế toán: IAS 2, TAS 2 và cách xử lý chênh lệch
Khi đã đánh giá tồn kho và giá vốn hàng bán theo giá thành định mức, không thể tránh được mối quan hệ với chuẩn mực kế toán.
Đoạn 21 và đoạn 13 của IAS 2
Đoạn 21 của IAS 2 “Hàng tồn kho” nêu rằng các kỹ thuật đo lường giá gốc như phương pháp giá thành định mức hay phương pháp giá bán lẻ có thể được dùng cho thuận tiện nếu kết quả xấp xỉ giá gốc. Đồng thời, giá thành định mức tính đến mức bình thường của nguyên vật liệu và vật tư tiêu hao, nhân công, hiệu suất và mức sử dụng năng lực sản xuất, được xem xét lại định kỳ và điều chỉnh khi cần theo tình hình hiện tại. KPMG IFRS Institute cũng tóm tắt rằng theo IAS 2, phương pháp giá thành định mức và phương pháp giá bán lẻ có thể được sử dụng khi xấp xỉ giá gốc (bài viết ngày 1/6/2026).
Nói cách khác, việc được phép đánh giá theo giá thành định mức có tiền đề là “kết quả gần với giá gốc thực tế”. Tình trạng định mức đã cũ và chênh lệch lớn liên tục phát sinh vừa là vấn đề quản lý, vừa có thể nói là tình trạng tiền đề kế toán cũng đang lung lay.
Đoạn 13 của IAS 2 quy định việc phân bổ chi phí sản xuất chung cố định dựa trên công suất bình thường của năng lực sản xuất, không làm tăng mức phân bổ chi phí cố định cho mỗi đơn vị sản phẩm do sản lượng thấp hay thiết bị nhàn rỗi, và chi phí chung không được phân bổ được ghi nhận là chi phí của kỳ phát sinh. Ngoài ra, trong các kỳ sản xuất cao bất thường, mức phân bổ cho mỗi đơn vị được giảm để hàng tồn kho không bị đánh giá cao hơn giá gốc.
Theo cách nghĩ này, việc phân bổ chênh lệch công suất bất lợi lớn phát sinh do sản lượng thấp vào hàng tồn kho để giữ lại trong tồn kho là không nhất quán với cách nghĩ của IAS 2. Những khoản chi phí cố định chưa phân bổ như chênh lệch công suất 50.000 baht trong phần tính thử ở chương trước sẽ được xem xét theo hướng xử lý như chi phí của kỳ.
Chuẩn mực kế toán của Thái Lan (TFRS)
Chuẩn mực báo cáo tài chính của Thái Lan (TFRS) do Liên đoàn Nghề nghiệp Kế toán Thái Lan (TFAC) xây dựng dựa trên khuôn khổ IFRS, và có hai hệ thống: TFRS for PAEs dành cho các công ty niêm yết…, và TFRS for NPAEs dành cho các doanh nghiệp không có trách nhiệm giải trình công chúng thông thường (theo giải thích của công ty phần mềm kế toán Thái Lan FlowAccount, ngày 15/6/2026). Theo RSM Thailand, bản sửa đổi năm 2022 của TFRS for NPAEs được áp dụng từ các kỳ kế toán bắt đầu từ ngày 1/1/2023 trở đi.
TAS 2, chuẩn mực về hàng tồn kho, thường được hiểu là dựa trên IAS 2, nhưng bài viết này chưa xác nhận được điều khoản bằng tiếng Thái của TAS 2 nên không trích dẫn câu chữ của điều khoản. Công ty mình đang áp dụng hệ thống nào, và trong hệ thống đó việc đánh giá theo giá thành định mức cùng cách xử lý chênh lệch được xử lý ra sao, hãy xác nhận với kế toán viên và công ty kiểm toán phụ trách.
Xử lý chênh lệch cuối kỳ
Cách xử lý chênh lệch vào cuối kỳ cũng gắn trực tiếp với thiết lập của hệ thống. Trang học kế toán của Mỹ AccountingCoach đưa ra cách nghĩ: chênh lệch không trọng yếu được ghi toàn bộ vào báo cáo kết quả kinh doanh (giá vốn hàng bán), còn chênh lệch trọng yếu được phân bổ vào hàng tồn kho và giá vốn hàng bán.
Mục 47 của Chuẩn mực Kế toán Giá thành Nhật Bản nêu rằng trong chế độ tính giá thành thực tế, về nguyên tắc chênh lệch chi phí được tính vào giá vốn hàng bán của năm hiện hành, còn chênh lệch giá nhận nguyên vật liệu được phân bổ cho phần xuất dùng và phần tồn cuối kỳ. Trong chế độ giá thành định mức, các khoản như chênh lệch lượng, chênh lệch hiệu suất nhân công, chênh lệch hiệu suất… được xác định là phát sinh do tình trạng bất thường thì được xử lý như khoản mục ngoài giá thành, còn lại được xử lý theo cách của chế độ tính giá thành thực tế.
Vì liên quan đến cả ba yếu tố là chính sách hợp nhất của trụ sở chính tại Nhật, kế toán theo luật định của Thái Lan và thuế, nên cách xử lý chênh lệch không phải là điều phía hệ thống tự quyết được. Khi triển khai hệ thống, hãy xác nhận thiết kế có cho phép chọn “với từng loại chênh lệch, đưa vào giá vốn hàng bán, phân bổ vào tồn kho, hay xử lý như khoản mục ngoài giá thành” hay không, còn chọn phương án nào thì quyết định cùng kế toán viên và công ty kiểm toán.
Điểm mấu chốt khi đưa vào hệ thống: thu thập số liệu thực tế, dữ liệu chủ, đơn vị lệnh sản xuất
Nhìn các công thức đến đây có thể thấy, để tách chênh lệch cần có “lượng thực tế”. Nếu không thu thập được lượng tiêu hao thực tế, thời gian lao động thực tế và giờ máy thực tế theo đơn vị sản phẩm hoặc lệnh sản xuất, thì không thể tách chênh lệch giá và chênh lệch lượng, chênh lệch đơn giá nhân công và chênh lệch hiệu suất nhân công. Thành bại của hệ thống giá thành định mức được quyết định bởi khâu thu thập số liệu thực tế hơn là bởi bộ máy tính toán.
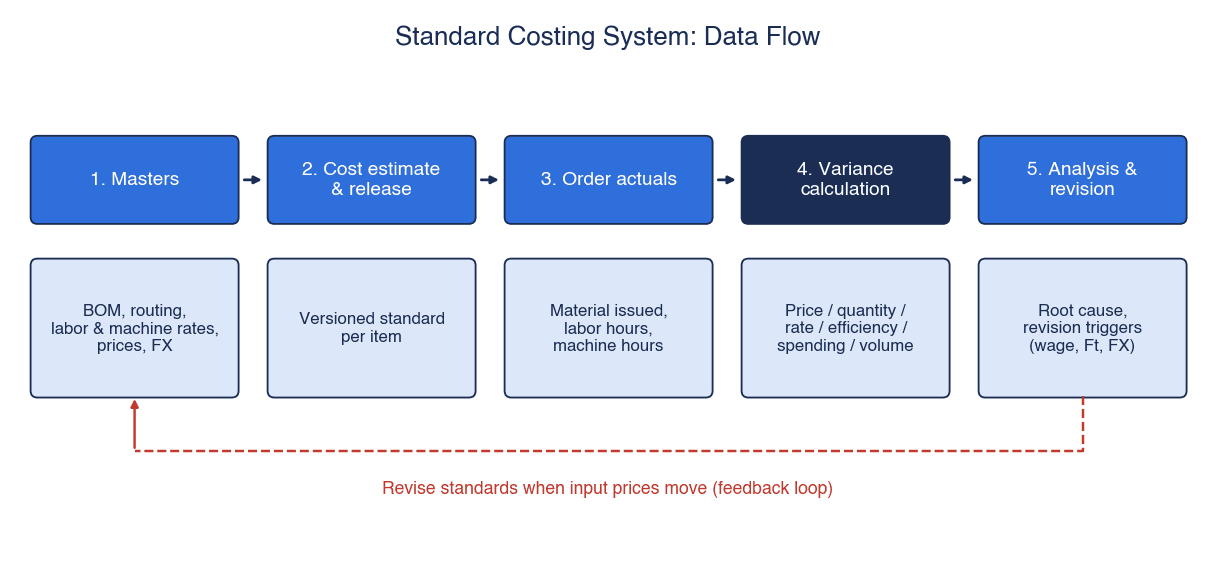
Luồng dữ liệu được sắp xếp thành 5 bước.
- Dữ liệu chủ: BOM, dữ liệu quy trình, đơn giá nhân công, tỷ lệ phân bổ, tỷ giá giả định… là nguyên liệu của định mức
- Ước tính giá thành và phát hành: cộng dồn giá thành định mức từ dữ liệu chủ, phê duyệt và đưa vào hiệu lực
- Số liệu thực tế của lệnh sản xuất: ghi nhận xuất nguyên vật liệu, thời gian lao động, giờ máy, số lượng hoàn thành, số lượng lỗi theo đơn vị lệnh sản xuất
- Tính chênh lệch: đối chiếu định mức với thực tế, tính chênh lệch theo từng loại
- Phân tích và điều chỉnh định mức: tìm nguyên nhân chênh lệch, điều chỉnh định mức nếu cần rồi quay lại bước 2
Về thu thập số liệu thực tế hằng ngày và thoát khỏi giá thành cuối tháng, bài viết về hệ thống quản lý giá thành sản xuất biến giá thành cuối tháng thành quyết định hằng ngày trình bày cách tiến hành PoC 90 ngày. Ngoài ra, bài viết về cách chọn hệ thống quản lý chi phí sản xuất cũng viết chi tiết về điểm không có thu thập số liệu thực tế thì không ra được giá thành.
Những điểm cần nắm khi đưa vào hệ thống như sau.
Chốt số liệu thực tế theo đơn vị lệnh sản xuất. Về cơ bản, chênh lệch được chốt khi lệnh sản xuất hoàn tất. Nếu lệnh còn mở mà vắt qua tháng, việc đánh giá sản phẩm dở dang và việc quy chênh lệch về kỳ nào sẽ đan xen vào nhau. Cách xử lý sản phẩm dở dang cuối tháng được giải thích cùng với KPI trong bài viết về quản lý sản phẩm dở dang.
Nhà máy sản xuất theo đơn hàng riêng thì kết hợp với Seiban. Ở nhà máy mà mỗi đơn hàng có thông số khác nhau, chỉ dùng định mức theo mặt hàng thì ý nghĩa của chênh lệch sẽ mờ nhạt. Cách kết hợp với cơ chế so sánh thực tế và báo giá theo đơn vị Seiban (số đơn hàng), hãy tham khảo bài viết về hệ thống quản lý Seiban.
Xác định ranh giới giữa ERP và quản lý sản xuất. Cách phân công thường gặp là tính giá thành định mức và hạch toán ở ERP, còn thu thập số liệu thực tế ở hệ thống quản lý sản xuất hoặc MES. Khi đó, nếu không quyết định trước đặc tả trao đổi số lệnh sản xuất, mã mặt hàng, số lượng, thời gian (hợp đồng dữ liệu) cũng như cách xử lý khi sửa và hủy, chênh lệch sẽ biến mất giữa hai hệ thống hoặc xuất hiện hai lần. Thiết kế liên kết được tổng hợp trong hướng dẫn liên kết ERP và quản lý sản xuất.
Giữ lại các phiên bản định mức. Khi điều chỉnh định mức, nếu ghi đè lên định mức cũ thì không thể tính lại chênh lệch của quá khứ. Việc giữ lại được phiên bản định mức nào có hiệu lực trong kỳ nào cũng quan trọng về mặt đáp ứng kiểm toán.
Chức năng giá thành định mức của các gói ERP và quản lý sản xuất [tài liệu nhà cung cấp]
Ở đây, chức năng giá thành định mức của các ERP chính được sắp xếp dựa trên nội dung tài liệu chính thức và học liệu của từng hãng. Phần dưới đây là bản tổng hợp nội dung tài liệu của nhà cung cấp, không phải khuyến nghị hay xếp hạng. Bài viết cũng không đề cập đến giá. Phạm vi chức năng thực tế khác nhau tùy phiên bản (edition), giấy phép, phiên bản phần mềm và thiết lập của đối tác triển khai, nên nhất định phải xác nhận qua demo và môi trường kiểm thử.
| Sản phẩm | Cách giữ định mức | Quản lý phiên bản, phát hành | Cách xử lý chênh lệch | Loại tài liệu |
|---|---|---|---|---|
| SAP S/4HANA | Với từng vật tư, chọn kiểm soát giá là giá định mức (S) hoặc giá bình quân di động (V). Material Ledger là bắt buộc | “Đánh dấu” (mark) ước tính giá thành để đặt giá định mức tương lai, rồi “phát hành” (release) để thành giá định mức hiện hành. Đánh dấu có thể làm nhiều lần trong kỳ, phát hành một lần. Nếu có tồn kho thì đánh giá lại | Khi dùng tính giá thành thực tế (tùy chọn), chênh lệch giữa định mức và thực tế được ghi vào Material Ledger và đơn giá kỳ được tính vào cuối kỳ. Đơn giá kỳ có thể được đánh dấu và phát hành làm giá định mức của kỳ sau | Khóa học SAP Learning, SAP PRESS Blog (bài viết không ghi ngày) |
| Oracle Fusion Cloud Cost Management | Ước tính giá thành cộng dồn của hàng sản xuất bằng kịch bản giá thành (cost scenario). Hàng mua được công bố bằng “Update Standard Costs” | Có thể phản ánh điều chỉnh giữa kỳ hoặc dự báo cuốn chiếu bằng cộng dồn tăng dần (incremental rollup). Ngày hiệu lực có thể chỉ định ở quá khứ, hiện tại, tương lai | Tính năng mới “Standard Purchase Cost Variance Summary” của 25B hiển thị mặc định chênh lệch 30 ngày gần nhất theo tổ chức giá thành, sổ giá thành, loại chênh lệch, và cho phép xem chi tiết (drill-down) từ mặt hàng đến giao dịch | Tài liệu sản phẩm (26A), tài liệu tính năng mới (25B) |
| Microsoft Dynamics 365 Supply Chain Management | Quản lý giá thành định mức bằng phiên bản giá thành (costing version). Có 2 cách cập nhật là one-version và two-version | Cập nhật được đăng ký ở trạng thái Pending, khi kích hoạt thì thành Active. Với two-version, phiên bản giá thành dùng để cập nhật được tách riêng và chính sách chặn (blocking policy) ngăn cập nhật phiên bản gốc | Khi kích hoạt giá định mức mới, tồn kho hiện có thường được đánh giá lại bằng giao dịch đánh giá lại giá thành định mức | Microsoft Learn (cập nhật ngày 1/9/2026) |
| Odoo 18 | Chọn phương pháp tính giá từ Standard Price, AVCO, FIFO. Standard Price là mặc định, đánh giá theo giá thành nhập tay ở biểu mẫu sản phẩm | Trong phạm vi tài liệu bài viết này tham chiếu, chưa xác nhận nội dung về quản lý phiên bản | Với đánh giá tự động (Automated), bút toán đánh giá được tạo tự động. Có ghi chú lưu ý nên tham vấn kế toán viên trước khi thay đổi phương pháp tính giá | Tài liệu chính thức (18.0) |
Khi so sánh, không chỉ xem có hay không có chức năng, mà xem có phù hợp với vận hành của công ty mình theo 3 góc độ sau.
- Quản lý phiên bản định mức: có đăng ký trước định mức tương lai và chuyển đổi theo ngày hiệu lực được không. Có giữ lại phiên bản quá khứ để tính lại được không.
- Ước tính giá thành và phát hành: các bước cộng dồn, phê duyệt và đưa vào hiệu lực định mức có được tách riêng không. Bút toán đánh giá lại tồn kho khi phát hành được tạo ra như thế nào.
- Tài khoản chênh lệch và mức độ phân tách: trong 8 loại chênh lệch được sắp xếp trong bài viết này, loại nào có thể xuất riêng bằng chức năng chuẩn. Có xem chi tiết được theo mặt hàng, lệnh sản xuất, bộ phận, loại chênh lệch không.
Đặc biệt góc độ thứ 3 là phần khó đánh giá chỉ bằng tài liệu sản phẩm. Trong buổi demo, cách chắc chắn là đưa mặt hàng của công ty mình cùng các con số giả định, và đề nghị trình bày số tiền theo từng loại chênh lệch trên màn hình và trên báo cáo.
Giới hạn của vận hành bằng Excel và tiêu chí quyết định đưa vào hệ thống
Cách vận hành lập giá thành định mức bằng Excel, trích số liệu thực tế từ ERP để tính chênh lệch, trên thực tế vẫn đang chạy ở nhiều nhà máy. Ở giai đoạn số mặt hàng còn ít và chỉ cần tách chênh lệch ở mức tổng nguyên vật liệu và nhân công, Excel thường linh hoạt hơn và rẻ hơn.
Mặt khác, nếu xuất hiện các triệu chứng sau, vận hành bằng Excel đang tiến gần đến giới hạn.
- Việc điều chỉnh định mức mất vài tuần, không thể tăng tần suất lên hơn mỗi năm một lần
- Không thể truy lại chênh lệch được tính bằng phiên bản định mức nào
- Mất vài ngày cuối tháng cho việc trích xuất và đối chiếu số liệu thực tế, không còn thời gian phân tích
- Phần lớn chênh lệch rơi vào “khác” hoặc “điều chỉnh”, không giải thích được
- Khi người phụ trách thay đổi, không ai hiểu logic tính toán nữa
- Trụ sở chính yêu cầu chênh lệch theo mặt hàng, theo lệnh sản xuất nhưng không thể đưa ra
Để làm tiêu chí quyết định đưa vào hệ thống, hãy thử trả lời các câu hỏi sau.
| Câu hỏi | Càng nhiều câu trả lời “có” thì hiệu quả của việc đưa vào hệ thống càng dễ thấy |
|---|---|
| Đã ghi nhận số liệu thực tế (xuất nguyên vật liệu, thời gian lao động, giờ máy) theo đơn vị lệnh sản xuất chưa | Nếu đã có ghi nhận, hệ thống có thể tập trung vào tính toán và tổng hợp |
| Có cần điều chỉnh định mức từ 2 lần trở lên mỗi năm không | Hiệu quả của quản lý phiên bản và tính lại hàng loạt lớn |
| Số mặt hàng nhiều, việc quản lý các sheet Excel sắp đổ vỡ chưa | Việc cộng dồn từ dữ liệu chủ phát huy tác dụng |
| Có muốn xem chênh lệch theo mặt hàng, theo lệnh sản xuất, theo bộ phận không | Cần chức năng xem chi tiết (drill-down) |
| Kiểm toán có yêu cầu căn cứ của định mức và chênh lệch không | Cần lưu phiên bản và lịch sử tính toán |
Ngược lại, nếu đưa hệ thống vào trong khi chưa ghi nhận số liệu thực tế theo đơn vị lệnh sản xuất, thì không thể tách chênh lệch. Trong trường hợp đó, có thể nói thứ tự đúng là chuẩn bị cơ chế thu thập số liệu thực tế trước khi đưa giá thành định mức vào hệ thống.
12 hạng mục cần ghi trong RFP
Trong RFP (hồ sơ mời đề xuất) cho hệ thống giá thành định mức, điều quan trọng là ghi cụ thể “muốn xem chênh lệch nào, theo đơn vị nào, vào lúc nào” hơn là danh sách chức năng. Có thể dùng 12 hạng mục sau làm khung tối thiểu.
| STT | Hạng mục | Ví dụ nội dung cần ghi |
|---|---|---|
| 1 | Loại chênh lệch và công thức | 8 loại chênh lệch trong bài viết này, công thức và quy ước dấu của từng loại (dương = bất lợi) |
| 2 | Đơn vị tổng hợp chênh lệch | Tách đến mức nào trong mặt hàng, lệnh sản xuất, công đoạn, bộ phận, loại công việc |
| 3 | Thời điểm chốt chênh lệch | Khi hoàn tất lệnh sản xuất, khi khóa sổ tháng, có cần giá trị tạm tính hằng ngày không |
| 4 | Thời điểm nắm bắt chênh lệch giá nguyên vật liệu | Khi nhận hàng hay khi tiêu hao |
| 5 | Các yếu tố cấu thành định mức | Chi tiết nguyên vật liệu, nhân công, chi phí chung biến đổi, chi phí chung cố định, và có tách riêng điện không |
| 6 | Quản lý phiên bản định mức | Đăng ký trước định mức tương lai, chuyển đổi theo ngày hiệu lực, lưu phiên bản quá khứ và tính lại |
| 7 | Quy trình điều chỉnh định mức | Phân tách quyền cộng dồn, phê duyệt, phát hành, và đánh giá lại tồn kho khi phát hành |
| 8 | Quản lý giá trị tiền đề | Giữ đơn giá nhân công, tỷ lệ phân bổ, tỷ giá giả định, đơn giá điện như dữ liệu chủ, lưu lịch sử thay đổi |
| 9 | Cách thu thập số liệu thực tế | Phương tiện nhập liệu và mức chi tiết cho xuất nguyên vật liệu, thời gian lao động, giờ máy, số lượng hoàn thành, số lượng lỗi |
| 10 | Liên kết với hệ thống khác | Các trường liên kết với ERP, quản lý sản xuất, chấm công, cách xử lý sửa và hủy |
| 11 | Xử lý kế toán chênh lệch | Tài khoản cho từng loại chênh lệch, các lựa chọn phân bổ vào giá vốn hàng bán và hàng tồn kho |
| 12 | Báo cáo và phân tích | Báo cáo theo loại chênh lệch, xem chi tiết, ngôn ngữ (tiếng Nhật, tiếng Anh, tiếng Thái) |
Trong RFP, nếu chọn vài mặt hàng tiêu biểu của công ty, đính kèm định mức và số liệu thực tế giả định, và ghi “hãy cho biết khi đề xuất, với các con số này chênh lệch là bao nhiêu”, thì có thể so sánh đề xuất của các hãng trên cùng một mặt bằng.
Các hạng mục kiểm tra lại phép tính chênh lệch trong kiểm thử nghiệm thu
Ở giai đoạn nghiệm thu hệ thống (FAT/SAT, UAT), điều quan trọng nhất là kiểm tra con số chênh lệch có khớp với tính tay hay không, hơn là màn hình có chạy hay không. Hãy chuẩn bị dữ liệu giả định đã biết trước đáp án như phần tính thử của bài viết này, rồi đối chiếu với kết quả tính của hệ thống.
| STT | Hạng mục kiểm thử | Nội dung xác nhận |
|---|---|---|
| 1 | Chênh lệch giá và chênh lệch lượng của nguyên vật liệu | Có khớp với giá trị tính thử (4.200 và 5.000) và tổng là 9.200 không |
| 2 | Chênh lệch đơn giá nhân công và chênh lệch hiệu suất nhân công | Có khớp với giá trị tính thử (1.640 và 1.000) và tổng là 2.640 không |
| 3 | 4 chênh lệch của chi phí sản xuất chung | Có khớp với 20.000, 50.000, 8.000, 12.000 và tổng là 90.000 không |
| 4 | Tính nhất quán của tổng chênh lệch | Tổng các chênh lệch có khớp với phần chênh giữa giá thành thực tế và giá thành định mức (101.840) không |
| 5 | Dấu | Chênh lệch bất lợi là dương, chênh lệch thuận lợi là âm, và trên báo cáo cũng hiển thị cùng chiều không |
| 6 | Khi sản lượng thay đổi | Có so sánh với lượng định mức cho sản lượng thực tế không (không so với sản lượng dự kiến) |
| 7 | Điều chỉnh định mức | Khi phát hành phiên bản mới giữa kỳ, trước và sau ngày hiệu lực có dùng đúng định mức không |
| 8 | Đánh giá lại tồn kho | Số tiền và bút toán đánh giá lại tồn kho khi phát hành có khớp với tính tay không |
| 9 | Sửa và hủy | Khi sửa, hủy số liệu thực tế, chênh lệch có được tính lại đúng và không bị trùng hai lần không |
| 10 | Lệnh sản xuất vắt qua tháng | Cách xử lý chênh lệch của lệnh chưa hoàn tất vào cuối tháng có đúng quy tắc đã quyết định không |
| 11 | Xử lý cuối kỳ | Kết chuyển tài khoản và kết quả phân bổ theo từng loại chênh lệch có đúng quy tắc đã quyết định với kế toán viên không |
| 12 | Tính lại bằng phiên bản quá khứ | Có tính lại được chênh lệch của kỳ quá khứ bằng định mức của phiên bản quá khứ không |
Dữ liệu kiểm thử cũng cần có các trường hợp lẫn cả chênh lệch thuận lợi và bất lợi, và trường hợp chênh lệch bằng 0. Nếu chỉ thử với dữ liệu toàn chênh lệch bất lợi, có khi dù hệ thống được cài đặt với chiều dấu ngược lại cũng không phát hiện ra.
Tính thử mô hình (số liệu giả định)
Tổng hợp các con số đến đây vào một chỗ. Đây là các con số giả định đặt ra để giải thích trong bài viết này, không phải số liệu của một nhà máy thực tế.
| Nhóm | Giá thành định mức (baht) | Giá thành thực tế (baht) | Chênh lệch (baht, dương = bất lợi) |
|---|---|---|---|
| Chi phí nguyên vật liệu trực tiếp | 100.000 | 109.200 | 9.200 |
| Chi phí nhân công trực tiếp | 40.000 | 42.640 | 2.640 |
| Chi phí sản xuất chung | 720.000 | 810.000 | 90.000 |
| Tổng | 860.000 | 961.840 | 101.840 |
Chi tiết chênh lệch như sau.
| Chênh lệch | Cách tính | Số tiền (baht) |
|---|---|---|
| Chênh lệch giá nguyên vật liệu | (104 − 100) × 1.050 | 4.200 |
| Chênh lệch lượng nguyên vật liệu | (1.050 − 1.000) × 100 | 5.000 |
| Chênh lệch đơn giá nhân công | (52 − 50) × 820 | 1.640 |
| Chênh lệch hiệu suất nhân công | (820 − 800) × 50 | 1.000 |
| Chênh lệch chi tiêu chi phí cố định | 520.000 − 500.000 | 20.000 |
| Chênh lệch công suất | (10.000 − 9.000) × 50 | 50.000 |
| Chênh lệch chi tiêu chi phí biến đổi | 290.000 − 30 × 9.400 | 8.000 |
| Chênh lệch hiệu suất (chi phí biến đổi) | (9.400 − 9.000) × 30 | 12.000 |
| Tổng | 9.200 + 2.640 + 90.000 | 101.840 |
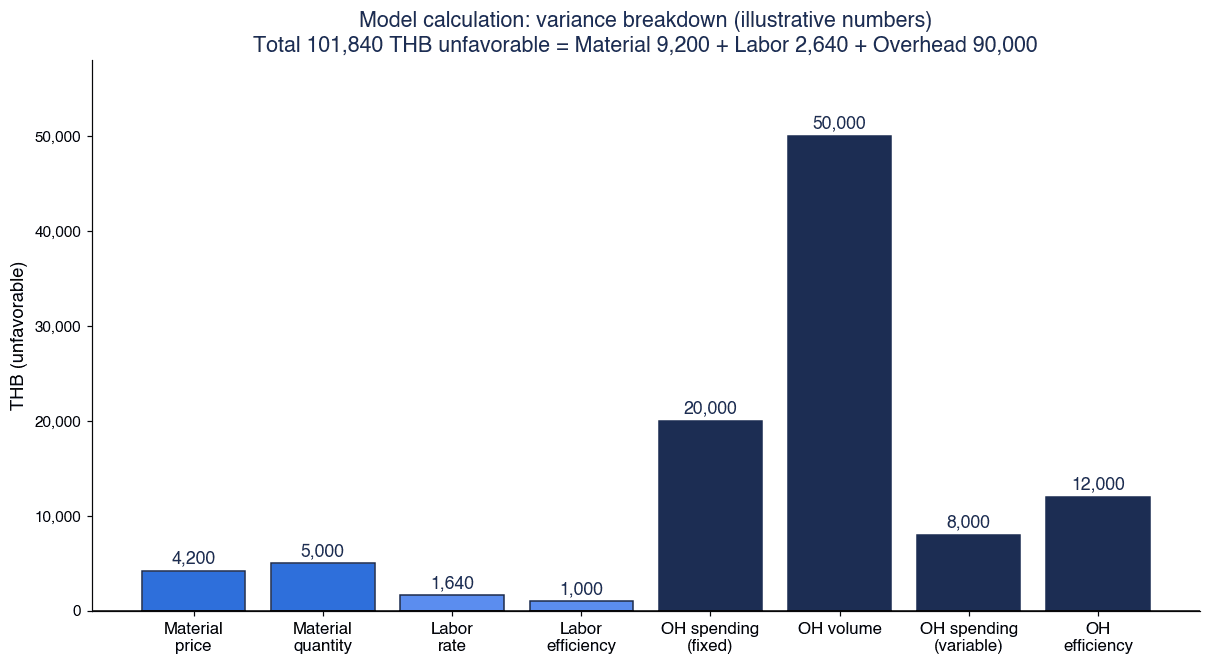
Tổng toàn bộ chênh lệch là 101.840 baht (bất lợi). Cách đọc phần tính thử này như sau.
Chênh lệch lớn nhất là chênh lệch công suất 50.000 baht. Nó chiếm khoảng một nửa toàn bộ chênh lệch. Đây không phải là hiệu suất của hiện trường, mà là do sản lượng thực tế (số giờ định mức cho sản lượng thực tế là 9.000 giờ) thấp hơn mức hoạt động bình thường (10.000 giờ). Đây là vấn đề của đơn hàng và kế hoạch sản xuất, có yêu cầu hiện trường sản xuất cải tiến thì cũng không giảm được.
Các chênh lệch liên quan đến hiệu suất của hiện trường là chênh lệch lượng 5.000, chênh lệch hiệu suất nhân công 1.000 và chênh lệch hiệu suất 12.000. Cộng lại là 18.000 baht, chưa tới 20% tổng chênh lệch 101.840 baht.
Các chênh lệch liên quan đến đơn giá và chi tiêu là chênh lệch giá nguyên vật liệu 4.200, chênh lệch đơn giá nhân công 1.640, chênh lệch chi tiêu chi phí biến đổi 8.000 và chênh lệch chi tiêu chi phí cố định 20.000. Cộng lại là 33.840 baht. Đơn giá nguyên vật liệu tăng, đơn giá nhân công tăng, chi tiêu cho chi phí chung tăng lần lượt là các ứng viên nguyên nhân, và sẽ yêu cầu bộ phận mua hàng, nhân sự và từng bộ phận giải thích.
Tổng của 3 nhóm là 50.000 + 18.000 + 33.840 = 101.840 baht, khớp với tổng toàn bộ chênh lệch.
Nếu không tách chênh lệch mà chỉ báo cáo “giá thành sản xuất cao hơn định mức 101.840 baht”, nhiều người sẽ đọc thành “hiện trường làm kém”. Khi tách ra, ta thấy một nửa là vấn đề khối lượng đơn hàng, còn phần liên quan đến hiệu suất của hiện trường chỉ dừng ở mức chưa tới 20%. Thu thập chênh lệch dưới dạng giải thích được chính là làm cho biết được “cần hỏi ai về điều gì” như thế này.
Lưu ý, phần tính thử này không đưa vào số năm hoàn vốn hay số tiền cắt giảm. Việc nhìn thấy được chênh lệch và việc nhờ đó giá thành giảm là hai chuyện khác nhau; khi ước tính hiệu quả, cần xem xét riêng từng trường hợp áp dụng biện pháp nào cho chênh lệch nào.
Ở những buổi họp phản ánh kết quả phân tích chênh lệch vào kế hoạch sản xuất và kế hoạch bán hàng từ tháng sau trở đi, triển vọng của chênh lệch công suất trở thành một chủ đề quan trọng. Cách đưa góc nhìn giá thành vào cuộc họp cung cầu hằng tháng được trình bày trong bài viết về triển khai S&OP.
Câu hỏi thường gặp
Tính giá thành định mức là gì?
Giá thành định mức là cơ chế xác định trước chi phí lẽ ra phải phát sinh để sản xuất một đơn vị sản phẩm (chi phí định mức), rồi nắm bắt và phân tích theo từng loại phần chênh lệch so với chi phí thực tế đã phát sinh (chênh lệch chi phí). AccountingTools định nghĩa đây là thực hành dùng chi phí dự kiến thay cho chi phí thực tế trong sổ sách kế toán. Nó được dùng cho 3 mục đích: quản lý chi phí, lập ngân sách, và đánh giá hàng tồn kho cùng giá vốn hàng bán.
Phân tích chênh lệch chi phí cho biết điều gì?
Bằng cách tách tổng chênh lệch thành chênh lệch giá và chênh lệch lượng của nguyên vật liệu, chênh lệch đơn giá nhân công và chênh lệch hiệu suất nhân công của nhân công, chênh lệch chi tiêu, chênh lệch hiệu suất và chênh lệch công suất của chi phí sản xuất chung, ta biết được nguyên nhân chênh lệch nằm ở “đơn giá”, “lượng, thời gian” hay “mức hoạt động”. Nhờ đó thấy được nên yêu cầu bộ phận nào trong mua hàng, sản xuất, nhân sự, kinh doanh và kế hoạch sản xuất giải thích.
Chênh lệch giá và chênh lệch lượng khác nhau thế nào?
Chênh lệch giá là phần chênh của “mua (tiêu hao) với giá bao nhiêu”, được tính bằng (đơn giá thực tế − đơn giá định mức) × lượng tiêu hao thực tế. Chênh lệch lượng là phần chênh của “đã dùng bao nhiêu”, được tính bằng (lượng tiêu hao thực tế − lượng tiêu hao định mức cho sản lượng thực tế) × đơn giá định mức. Trong phần tính thử giả định của bài viết, chênh lệch giá là 4.200 baht, chênh lệch lượng là 5.000 baht, tổng là 9.200 baht (đều bất lợi).
Vì sao chênh lệch công suất thường lớn?
Vì khi phân bổ chi phí cố định theo mức hoạt động bình thường, nếu sản lượng thực tế thấp hơn mức hoạt động bình thường thì toàn bộ phần chi phí cố định không phân bổ hết sẽ xuất hiện thành chênh lệch công suất. Chi phí cố định không giảm được theo sản lượng trong ngắn hạn, nên tháng nào đơn hàng giảm thì chênh lệch công suất lớn lên. Trong phần tính thử giả định của bài viết, so với mức hoạt động bình thường 10.000 giờ, số giờ định mức cho sản lượng thực tế là 9.000 giờ, và chênh lệch công suất là 50.000 baht.
Nên xem lại chi phí định mức với tần suất bao nhiêu?
Theo AccountingTools, nhiều doanh nghiệp cập nhật định mức mỗi năm một lần. Bên cạnh đó, phương pháp xem lại theo trigger, khi biến động chi phí vượt ngưỡng hoặc khi chênh lệch vượt một biên độ nhất định kéo dài vài tháng, cũng được giới thiệu. Với nhà máy ở Thái Lan, nếu quyết định trước thông báo lương tối thiểu, việc ERC điều chỉnh Ft và biến động lớn của tỷ giá thành các trigger riêng ngoài điều chỉnh định kỳ, việc vận hành sẽ dễ dàng hơn.
Có dùng được giá thành định mức theo chuẩn mực kế toán Thái Lan không?
Chuẩn mực báo cáo tài chính của Thái Lan (TFRS) được xây dựng dựa trên khuôn khổ IFRS. Đoạn 21 của IAS 2 cho phép dùng phương pháp giá thành định mức như một cách làm thuận tiện khi kết quả xấp xỉ giá gốc thực tế, và yêu cầu xem xét lại định kỳ. Tuy nhiên, bài viết này chưa xác nhận được điều khoản bằng tiếng Thái của TAS 2. Cách xử lý trong hệ thống mà công ty đang áp dụng (TFRS for PAEs hay TFRS for NPAEs) và cách xử lý chênh lệch, hãy xác nhận với kế toán viên và công ty kiểm toán phụ trách.
Chi phí của hệ thống giá thành định mức là bao nhiêu?
Chi phí thay đổi rất lớn tùy phạm vi áp dụng (chỉ nguyên vật liệu và nhân công, hay gồm cả tách chênh lệch chi phí sản xuất chung), việc có hay không có ERP hiện hữu và chức năng của nó, và việc đã có cơ chế thu thập số liệu thực tế hay chưa, nên không thể đưa ra một mức tiền chung. Cách chắc chắn là cố định loại chênh lệch, đơn vị tổng hợp và phạm vi liên kết trong RFP, rồi lấy báo giá từ nhiều công ty để so sánh.
Tổng kết
- Giá thành định mức được quyết định bởi thiết kế “thu thập chênh lệch dưới dạng giải thích được”, hơn là việc “lập ra định mức”
- Chia chênh lệch thành nguyên vật liệu (giá, lượng), nhân công (đơn giá, thời gian), chi phí sản xuất chung (chi tiêu, hiệu suất, công suất), và thống nhất một công thức và quy ước dấu (dương = bất lợi…) trong toàn công ty
- Đối tượng so sánh luôn là “định mức cho sản lượng thực tế”. Không so với định mức của sản lượng dự kiến
- Để tách chênh lệch, cần thu thập lượng tiêu hao, thời gian lao động, giờ máy thực tế theo đơn vị lệnh sản xuất, và thành bại của việc triển khai hệ thống được quyết định bởi khâu thu thập số liệu thực tế
- Định mức nằm trên các giá trị tiền đề biến động như lương tối thiểu (từ ngày 1/7/2025, 337–400 baht/ngày), giá điện (giá bình quân tháng 9–12/2026 là 3,89 baht/kWh, bình quân toàn quốc, chưa gồm VAT; Ft là 16,23 satang/kWh), tỷ giá (tỷ giá tham chiếu BOT ngày 9/10/2026 là 33,5580 baht/USD). Hãy quyết định trước tần suất và trigger điều chỉnh
- IAS 2 cho phép phương pháp giá thành định mức khi kết quả xấp xỉ giá gốc thực tế, và yêu cầu xem xét lại định kỳ. Chi phí cố định chưa phân bổ do sản lượng thấp được xem là chi phí của kỳ theo cách nghĩ này, và cách xử lý chênh lệch được quyết định cùng kế toán viên và công ty kiểm toán
- So sánh ERP theo 3 góc độ “quản lý phiên bản định mức”, “ước tính giá thành và phát hành”, “tài khoản chênh lệch và mức độ phân tách”
- Ghi vào RFP “muốn xem chênh lệch nào, theo đơn vị nào, vào lúc nào”, và trong kiểm thử nghiệm thu thì kiểm tra lại phép tính chênh lệch bằng dữ liệu giả định đã biết đáp án
- Trong phần tính thử giả định, khoảng một nửa của tổng chênh lệch 101.840 baht, tức 50.000 baht, là chênh lệch công suất, không phải vấn đề hiệu suất của hiện trường. Nếu không tách ra sẽ đọc nhầm thành “hiện trường làm kém”
TOMAS TECH hỗ trợ triển khai hệ thống quản lý sản xuất và quản lý giá thành cho các doanh nghiệp sản xuất Nhật Bản tại Thái Lan. Ngay cả khi chưa quyết định chọn hệ thống, quý công ty vẫn có thể trao đổi với chúng tôi từ các bước như lập lại giá thành định mức, sắp xếp mức độ phân tách chênh lệch, thiết kế thu thập số liệu thực tế hay xây dựng RFP. Vui lòng liên hệ qua trang liên hệ.
Thông tin tham khảo
- Chuẩn mực Kế toán Giá thành của Nhật Bản (bản đăng lại trên Wikibooks): https://ja.wikibooks.org/wiki/%E5%8E%9F%E4%BE%A1%E8%A8%88%E7%AE%97%E5%9F%BA%E6%BA%96
- Chuẩn mực Kế toán Giá thành, mục 42 Điều chỉnh giá thành định mức (bản đăng lại trên Wikibooks): https://ja.wikibooks.org/wiki/%E6%A8%99%E6%BA%96%E5%8E%9F%E4%BE%A1%E3%81%AE%E6%94%B9%E8%A8%82
- Chuẩn mực Kế toán Giá thành, mục 46 Chênh lệch chi phí trong chế độ giá thành định mức (bản đăng lại trên Wikibooks): https://ja.wikibooks.org/wiki/%E6%A8%99%E6%BA%96%E5%8E%9F%E4%BE%A1%E8%A8%88%E7%AE%97%E5%88%B6%E5%BA%A6%E3%81%AB%E3%81%8A%E3%81%91%E3%82%8B%E5%8E%9F%E4%BE%A1%E5%B7%AE%E7%95%B0
- Chuẩn mực Kế toán Giá thành, mục 47 Xử lý kế toán chênh lệch chi phí (bản đăng lại trên Wikibooks): https://ja.wikibooks.org/wiki/%E5%8E%9F%E4%BE%A1%E5%B7%AE%E7%95%B0%E3%81%AE%E4%BC%9A%E8%A8%88%E5%87%A6%E7%90%86
- AccountingTools, Standard costing (9/1/2026): https://www.accountingtools.com/articles/standard-costing
- AccountingTools, Purchase price variance: https://www.accountingtools.com/articles/purchase-price-variance
- AccountingTools, Labor rate variance (14/7/2026): https://www.accountingtools.com/articles/labor-rate-variance
- AccountingTools, Overhead variances (26/7/2026): https://accountingtools.com/articles/overhead-variances
- AccountingTools, Fixed overhead volume variance (15/1/2026): https://www.accountingtools.com/articles/what-is-the-fixed-overhead-volume-variance.html
- AccountingTools, When should I update standard costs? (31/8/2026): https://accountingtools.com/articles/when-should-i-update-standard-costs.html
- OpenStax, Principles of Accounting Volume 2, 8.2 Compute and Evaluate Materials Variances: https://openstax.org/books/principles-managerial-accounting/pages/8-2-compute-and-evaluate-materials-variances
- Sensiba, Standard costing through supply chain disruption (26/10/2022): https://sensiba.com/resources/insights/standard-costing-through-supply-chain-disruption/
- AccountingCoach, Standard costing explanation: https://www.accountingcoach.com/standard-costing/explanation
- IAS 2 Inventories (bản sao PDF phiên bản của IFRS Foundation): https://ktkt.uel.edu.vn/Resources/Docs/SubDomain/ktkt/VanBan/IAS/ias2_en.pdf
- KPMG IFRS Institute, Inventory accounting: IFRS Accounting Standards vs US GAAP (1/6/2026): https://kpmg.com/us/en/articles/2026/inventory-accounting-ifrs-accounting-standards-vs-us-gaap.html
- FlowAccount, What is TFRS (15/6/2026): https://flowaccount.com/blog/what-is-tfrs/
- RSM Thailand, TFRS for NPAEs (Revised 2022): https://www.rsm.global/thailand/insights/thai-financial-reporting-standard-non-publicly-accountable-entities-revised-2022
- Tilleke & Gibbins (27/12/2024): https://www.tilleke.com/insights/thailand-increases-minimum-wage-across-all-provinces
- Forvis Mazars, Payroll Flash News July 2025 (8/7/2025): https://www.forvismazars.com/th/en/insights/doing-business-in-thailand/payroll/forvis-mazars-payroll-flash-news-july-2025
- Thai PBS (17/3/2026): https://www.thaipbs.or.th/news/content/503458
- Bộ Lao động Thái Lan, Ủy ban Tiền lương phiên họp số 6/2569 (30/6/2026): https://www.mol.go.th/news/%E0%B8%9B%E0%B8%A5%E0%B8%B1%E0%B8%94%E0%B9%81%E0%B8%A3%E0%B8%87%E0%B8%87%E0%B8%B2%E0%B8%99-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%8A%E0%B8%B8%E0%B8%A1%E0%B8%9A%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B8%94%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%88%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%8A%E0%B8%B8%E0%B8%94%E0%B8%97%E0%B8%B5%E0%B9%88-22-%E0%B8%97%E0%B8%9A%E0%B8%97%E0%B8%A7%E0%B8%99%E0%B8%AD%E0%B8%B1%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%88%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%82%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%B3%E0%B8%9B%E0%B8%B5-2570
- The Bangkok Insight (1/12/2025): https://www.thebangkokinsight.com/news/business/economics/1585975/
- Naewna (buổi điều trần Ft tháng 5–8/2026): https://www.naewna.com/business/954792
- ERC, tài liệu điều trần Ft tháng 9–12/2026: https://www.erc.or.th/web-upload/200xf869baf82be74c18cc110e974eea8d5c/202607/m_publichearing/8776/601/file_download/5e0b74ed380a5f11a4b8537a757b9358.pdf
- The Nation Thailand (12/8/2026): https://www.nationthailand.com/news/40069705
- Bank of Thailand, Rates of Exchange of Commercial Banks in Bangkok Metropolis (9/10/2026): https://app.bot.or.th/BTWS_STAT/statistics/ReportPage.aspx?reportID=123&language=eng
- Trading Economics, Thai Baht: https://tradingeconomics.com/thailand/currency
- The Nation Thailand, MPI June 2026: https://www.nationthailand.com/business/40069104
- JETRO, Khảo sát thực trạng doanh nghiệp Nhật Bản hoạt động ở nước ngoài năm tài chính 2025 (khu vực châu Á và châu Đại Dương) (26/11/2025): https://www.jetro.go.jp/ext_images/_Reports/01/231fa237934b5b0c/20250026rev1.pdf
- SAP Learning, Understanding Mark and Release: https://learning.sap.com/courses/product-cost-planning-in-sap-s-4hana/understanding-mark-and-release
- SAP PRESS Blog, The Material Ledger and Actual Costing with SAP S/4HANA: https://blog.sap-press.com/the-material-ledger-and-actual-costing-with-sap-s4hana
- Oracle, Estimating Standard Costs (26A): https://docs.oracle.com/en/cloud/saas/supply-chain-and-manufacturing/26a/fapma/estimating-standard-costs.html
- Oracle, Inventory 25B What’s New (Standard Purchase Cost Variance Summary): https://docs.oracle.com/en/cloud/saas/readiness/scm/25b/inv25b/25B-inventory-wn-f37155.htm
- Microsoft Learn, Manage standard cost updates (cập nhật ngày 1/9/2026): https://learn.microsoft.com/en-us/dynamics365/supply-chain/cost-management/manage-standard-cost-updates
- Odoo 18, Inventory valuation configuration: https://www.odoo.com/documentation/18.0/applications/inventory_and_mrp/inventory/product_management/inventory_valuation/inventory_valuation_config.html


