


Khi nhà máy tại Thái Lan xuất linh kiện sang Nhật Bản, ASEAN và Trung Quốc, việc xin Form D hay giấy chứng nhận xuất xứ (CO) theo Hiệp định Đối tác Kinh tế Nhật Bản – Thái Lan trở thành công việc định kỳ hằng tháng. Thế nhưng, khâu xác định xuất xứ đứng phía sau các hồ sơ đó lại vẫn dựa vào bảng tính Excel và trí nhớ của người phụ trách ở không ít nhà máy. Nhiều người đang phân vân có nên triển khai hệ thống xác định xuất xứ hay không hẳn đều mang những lo lắng như: “Mỗi lần điều chỉnh đơn giá, đổi nhà cung cấp hay thay đổi thiết kế, liệu kết quả xác định từng được chấp nhận trước đây đã trở nên lỗi thời chưa?” hay “Nếu nước nhập khẩu tiến hành kiểm tra sau (verification), liệu mình có nộp được BOM và chứng từ của nhà cung cấp trong thời hạn không?”.
Bài viết này chỉ có một luận điểm. Xác định xuất xứ không phải là công việc giấy tờ “làm đạt một lần là xong”, mà là “quản lý dữ liệu”: kết quả sẽ thay đổi mỗi khi BOM, đơn giá mua, tỷ giá, chứng từ của nhà cung cấp hay phiên bản HS thay đổi.
- Mỗi hiệp định có công thức, thời hạn lưu trữ và phiên bản HS khác nhau. RCEP và ATIGA có 2 công thức là phương pháp khấu trừ và phương pháp cộng dồn; Hiệp định Nhật Bản – Thái Lan (JTEPA) và Hiệp định Nhật Bản – ASEAN (AJCEP) chỉ có 1 công thức là phương pháp khấu trừ. Về lưu hồ sơ, RCEP là tối thiểu 3 năm theo hiệp định, JTEPA là 5 năm, còn nhà nhập khẩu Nhật Bản là 5 năm theo luật trong nước. Về phiên bản HS của quy tắc cụ thể mặt hàng (PSR), RCEP dùng HS2022, JTEPA dùng HS2017. 1 công thức Excel duy nhất không thể quản lý hết
- Biến động tỷ giá, giá nguyên liệu và trị giá FOB có thể khiến RVC xuống dưới ngưỡng (tài liệu của Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản, METI, ghi rõ điều này). Theo RCEP, nguyên liệu không xác định được xuất xứ được xử lý như nguyên liệu không có xuất xứ (Điều 3.5 khoản 4), nên chỉ cần thiếu 1 chứng từ của nhà cung cấp là kết quả xác định có thể không đạt
- Kiểm tra sau có thời hạn trả lời. Với yêu cầu bằng văn bản của RCEP, thời hạn trả lời là từ 30 ngày đến 90 ngày; với JTEPA, cơ quan có thẩm quyền của nước xuất khẩu cung cấp thông tin trong vòng 3 tháng kể từ khi nhận yêu cầu; với ATIGA, theo Quy tắc thủ tục cấp C/O sửa đổi (OCP) có hiệu lực năm 2020, trả lời kiểm tra hồi tố trong vòng 90 ngày và toàn bộ quy trình trong vòng 180 ngày. Nếu hồ sơ không được lưu trên “phương tiện có thể truy xuất nhanh chóng” (RCEP Điều 3.27 khoản 2) thì sẽ không kịp
- Phía Thái Lan cũng đang chuyển sang điện tử hóa và tự chứng nhận. Ví dụ là nhóm hệ thống điện tử của Cục Ngoại thương thuộc Bộ Thương mại Thái Lan (DFT), việc lấy ý kiến về dự thảo nguyên tắc tự chứng nhận xuất xứ theo Hiệp định Thái Lan – EFTA, và tuyên bố áp dụng sớm ATIGA nâng cấp
Vì vậy, điều quan trọng là xây dựng ở phía hệ thống quản lý sản xuất hoặc ERP một cơ chế “lưu dữ liệu căn cứ của kết quả xác định kèm phiên bản”, đưa nó thành yêu cầu trong RFP (hồ sơ yêu cầu báo giá), và diễn tập kiểm tra sau ngay trong kiểm thử nghiệm thu.
Bài viết dành cho những người phụ trách quản lý xuất khẩu, mua hàng, quản lý sản xuất và kế toán tại các nhà máy Nhật Bản ở Thái Lan (Chonburi, Rayong, Ayutthaya, Samut Prakan, Pathum Thani…) trong các ngành linh kiện ô tô, điện và điện tử, ép nhựa, gia công kim loại. Nội dung được sắp xếp theo thứ tự: cơ bản về xác định xuất xứ, khác biệt giữa các hiệp định, cách tính RVC và tiêu chí chuyển đổi mã số hàng hóa, các biến số làm thay đổi kết quả, luồng dữ liệu của hệ thống, kết nối với ERP, chứng từ của nhà cung cấp, lưu hồ sơ và kiểm tra sau, động thái phía Thái Lan, 8 bước triển khai, RFP, kiểm thử nghiệm thu, và chi phí cùng hiệu quả.
Lưu ý: xuất xứ không ưu đãi (chuyển đổi cơ bản) được xem xét trong vấn đề trung chuyển lẩn tránh xuất xứ khi xuất khẩu sang Mỹ là một chế độ khác với quy tắc xuất xứ dùng để hưởng thuế quan ưu đãi FTA. Chủ đề đó đã được trình bày trong bài “Trung chuyển hàng hóa Thái Lan – chứng minh xuất xứ 2026”, nên bài này chỉ tập trung vào “cách biến việc xác định xuất xứ (RVC, CTC) để hưởng thuế quan ưu đãi FTA, cùng việc lưu chứng từ và ứng phó kiểm tra sau, thành một cơ chế từ dữ liệu BOM, mua hàng và danh mục mặt hàng”. Về việc cấn trừ miễn thuế nguyên liệu BOI, vui lòng tham khảo bài “Quản lý tồn kho nguyên liệu BOI tại Thái Lan – thiết kế hệ thống khớp cấn trừ RMTS và Max Stock”.
Bài viết này không phải là tư vấn về thuế, hải quan hay pháp lý. Việc đánh giá xuất xứ, phân loại hàng hóa (mã HS) và áp dụng thuế suất cần được xác nhận cho từng lô hàng cụ thể với hải quan nước nhập khẩu, DFT, cơ quan cấp C/O được chỉ định tại Nhật Bản…, hoặc được chốt bằng xác định trước (advance ruling). Các phép tính mô hình ở phần sau là số liệu giả định dành riêng cho bài viết này, không phải báo giá.
Xác định xuất xứ FTA là gì: 3 loại hàng hóa có xuất xứ và 3 tiêu chí xác định
3 loại hàng hóa có xuất xứ
Thuế suất ưu đãi FTA chỉ được áp dụng cho hàng hóa được công nhận là “hàng hóa có xuất xứ” theo hiệp định. Điều 3.2 của Hiệp định RCEP quy định hàng hóa có xuất xứ là hàng hóa thuộc một trong 3 loại sau.
- Hàng hóa có xuất xứ thuần túy (sản phẩm được trồng trọt, khai thác… tại nước đó)
- Hàng hóa được sản xuất chỉ từ nguyên liệu có xuất xứ
- Hàng hóa đáp ứng quy tắc cụ thể mặt hàng (Phụ lục 3A)
Với sản phẩm công nghiệp, vấn đề hầu như luôn nằm ở loại thứ 3. Khi dùng nhựa hay chi tiết kim loại nhập khẩu để sản xuất linh kiện tại Thái Lan, cần dựa vào BOM và giá để kiểm tra xem linh kiện đó có đáp ứng quy tắc cụ thể mặt hàng (PSR) hay không. Kể cả khi không đáp ứng PSR, hàng hóa vẫn được công nhận là có xuất xứ nếu đáp ứng quy định về cộng gộp hoặc quy định về nguyên liệu không có xuất xứ ở mức không đáng kể.
Cần lưu ý rằng, kể cả khi đáp ứng PSR, nếu công việc thực hiện trên nguyên liệu không có xuất xứ chỉ là “công đoạn gia công, chế biến đơn giản” (Điều 3.6: bảo quản, đóng gói, các xử lý đơn giản như sàng lọc, phân loại, cắt; dán nhãn; pha trộn đơn giản; sơn, đánh bóng đơn giản…) thì hàng hóa đó không được coi là có xuất xứ.
Ngoài ra, theo giải thích của Hải quan Nhật Bản, RCEP áp dụng khái niệm “hàng hóa có xuất xứ của một nước” giống như AJCEP; ví dụ, tủ lạnh sản xuất tại Úc và được công nhận là có xuất xứ sẽ là “hàng hóa có xuất xứ Úc theo Hiệp định RCEP”. Khái niệm này khác với “hàng hóa có xuất xứ của hiệp định” trong CPTPP.
3 tiêu chí dùng để xác định
Các tiêu chí xuất hiện trong PSR chủ yếu gồm 3 loại.
| Tiêu chí | Nội dung | Dữ liệu cần cho việc xác định |
|---|---|---|
| Tiêu chí hàm lượng giá trị khu vực (RVC) | Tỷ lệ giá trị được tạo ra trong khu vực trên trị giá sản phẩm có đạt ngưỡng hay không | Trị giá FOB, trị giá nguyên liệu không có xuất xứ và nguyên liệu có xuất xứ, chi phí nhân công, chi phí và lợi nhuận |
| Tiêu chí chuyển đổi mã số hàng hóa (CTC) | Mã HS của nguyên liệu không có xuất xứ và mã HS của thành phẩm có thay đổi ở cấp số quy định hay không. CC là thay đổi Chương (2 chữ số), CTH là thay đổi Nhóm (4 chữ số), CTSH là thay đổi Phân nhóm (6 chữ số) | Mã HS của thành phẩm và của toàn bộ nguyên liệu, phân loại nguyên liệu có xuất xứ hay không có xuất xứ |
| Tiêu chí công đoạn gia công, chế biến cụ thể | Có thực hiện công đoạn sản xuất hoặc gia công cụ thể do PSR quy định hay không. Sổ tay RCEP của Hải quan Nhật Bản lấy ví dụ “tiêu chí công đoạn gia công (phản ứng hóa học) (CR)” cho hóa chất | Sơ đồ quy trình sản xuất, lệnh sản xuất |
Tên gọi khác nhau tùy hiệp định. Tiêu chí giá trị trong RCEP, ATIGA và AJCEP gọi là “hàm lượng giá trị khu vực (RVC)”, còn trong JTEPA gọi là “tỷ lệ tư cách xuất xứ (QVC)”. ATIGA còn ghi là “ASEAN Value Content”. Trong bài này, phần giải thích chung không gắn với hiệp định cụ thể sẽ dùng RVC, còn khi nói về JTEPA sẽ dùng QVC.
Các loại chứng nhận
Cách chứng minh xuất xứ cũng có nhiều loại: “chứng nhận bởi bên thứ ba” bằng giấy chứng nhận xuất xứ (CO) do cơ quan cấp C/O phát hành; “nhà xuất khẩu được chứng nhận” do cơ quan có thẩm quyền công nhận và tự khai báo (trong ATIGA gọi là certified exporter); và “tự chứng nhận” do nhà xuất khẩu, nhà sản xuất hoặc nhà nhập khẩu tự lập. Cách nào dùng được sẽ thay đổi tùy theo hiệp định và tổ hợp nước xuất khẩu với nước nhập khẩu. Điểm này sẽ được đề cập cụ thể ở phần sau.
Các hiệp định khác nhau ở đâu: so sánh RCEP, ATIGA, JTEPA và AJCEP
Dưới đây là các hạng mục liên quan đến xác định xuất xứ và thiết kế hệ thống của 4 hiệp định mà các nhà máy Nhật Bản tại Thái Lan thường sử dụng. Các giá trị nằm trong phạm vi đã xác nhận được từ bản tiếng Nhật của hiệp định do Hải quan Nhật Bản đăng tải, bản tiếng Anh ATIGA của Ban Thư ký ASEAN, OCP sửa đổi năm 2020 (sổ tay AWSC) và tài liệu của METI. Các ô chưa xác nhận được ghi là “bài viết này chưa xác nhận”.
| Hạng mục | RCEP | ATIGA, Form D | JTEPA, Nhật Bản – Thái Lan | AJCEP, Nhật Bản – ASEAN |
|---|---|---|---|---|
| Tên và ngưỡng của tiêu chí giá trị | RVC. Ngưỡng do PSR quy định (ví dụ: Nhóm 87.08 là CTH or RVC40) | RVC (ASEAN Value Content). Quy tắc chung là RVC từ 40% trở lên hoặc CTH (Điều 28 khoản 1, nhà xuất khẩu lựa chọn) | QVC. Ngưỡng do PSR quy định (ví dụ: Nhóm 87.05 đến 87.08 là CTH hoặc QVC40) | RVC. Quy tắc chung là RVC từ 40% trở lên với công đoạn cuối cùng thực hiện tại nước thành viên đó, hoặc CTH (Điều 26 khoản 1, nhà xuất khẩu lựa chọn) |
| Công thức tính | 2 công thức: phương pháp khấu trừ và phương pháp cộng dồn (Điều 3.5) | 2 công thức: phương pháp trực tiếp và phương pháp gián tiếp. Nguyên liệu có xuất xứ trong phương pháp trực tiếp tính theo trị giá CIF. Mỗi nước thành viên chọn 1 phương pháp (Điều 29) | Chỉ phương pháp khấu trừ (Điều 28 khoản 4) | Chỉ phương pháp khấu trừ (Điều 27 khoản 1) |
| Cộng gộp | Coi nguyên liệu có xuất xứ của nước thành viên khác là nguyên liệu có xuất xứ của nước mình (Điều 3.4). Cộng gộp công đoạn mới ở giai đoạn được xem xét trong quá trình rà soát | Có cộng gộp. Nếu RVC của nguyên liệu từ 20% đến dưới 40% thì được cộng gộp một phần theo tỷ lệ (Điều 30) | Cộng gộp song phương (Điều 29) | Điều 29 có quy định về cộng gộp |
| Mức không đáng kể (De Minimis) | Nguyên liệu không có xuất xứ không đáp ứng CTC chiếm không quá 10% trị giá FOB (Chương 50 đến 63 là không quá 10% trọng lượng) (Điều 3.7) | Nguyên liệu không có xuất xứ không đáp ứng CTC chiếm không quá 10% trị giá FOB (Điều 33) | Chương 19 đến 24 là 7% trị giá; Chương 28 đến 49 và Chương 64 đến 97 là 10% trị giá; Chương 50 đến 63 là 10% trọng lượng (Điều 30, Phụ lục 2) | Chương 16, 19, 20, 22, 23, Chương 28 đến 49 và Chương 64 đến 97 là không quá 10% trị giá FOB; Chương 50 đến 63 là không quá 10% trọng lượng (Điều 28) |
| Phiên bản HS của PSR | HS2022 (từ ngày 1/1/2023) | Bài viết này chưa xác nhận | HS2017 (Phụ lục 2 áp dụng từ ngày 1/1/2022) | Dự kiến áp dụng bản HS2022 từ ngày 15/2/2027. Phiên bản HS của bản hiện hành bài viết này chưa xác nhận |
| Thời hạn hiệu lực của chứng từ chứng nhận xuất xứ | 1 năm kể từ ngày cấp hoặc ngày lập (Điều 3.16 khoản 6) | Form D có hiệu lực 12 tháng kể từ ngày cấp | CO có hiệu lực 12 tháng kể từ ngày cấp (Điều 40) | Bài viết này chưa xác nhận |
| Thời hạn lưu hồ sơ theo hiệp định | Nhà xuất khẩu, nhà sản xuất và cơ quan cấp: ít nhất 3 năm kể từ ngày cấp chứng từ chứng nhận xuất xứ; nhà nhập khẩu: ít nhất 3 năm kể từ ngày nhập khẩu (Điều 3.27) | Nhà sản xuất, nhà xuất khẩu đã xin Form D: từ 3 năm trở lên kể từ ngày cấp Form D (Phụ lục 8, Quy tắc 17) | Nhà xuất khẩu được cấp CO và nhà sản xuất theo Điều 40 khoản 7(b): 5 năm kể từ ngày cấp CO (Điều 42(b)) | Điều khoản của hiệp định bài viết này chưa xác nhận (tài liệu của METI xếp người xin cấp tại Nhật Bản vào nhóm 3 năm) |
| Thời hạn kiểm tra sau | Thời hạn trả lời yêu cầu bằng văn bản: từ 30 ngày đến 90 ngày kể từ ngày nhận; đồng ý hoặc từ chối yêu cầu kiểm tra tại chỗ trong vòng 30 ngày (Điều 3.24) | Trả lời kiểm tra hồi tố trong vòng 90 ngày kể từ khi nhận yêu cầu, toàn bộ quy trình trong vòng 180 ngày (OCP gốc năm 2009 và OCP sửa đổi năm 2020) | Cơ quan có thẩm quyền nước xuất khẩu cung cấp thông tin trong vòng 3 tháng kể từ khi nhận yêu cầu, thông tin bổ sung trong vòng 2 tháng (Điều 43) | Bài viết này chưa xác nhận |
Điều rút ra từ bảng này là: với nhà máy xuất cùng một linh kiện theo nhiều hiệp định, logic xác định và thời hạn lưu trữ phải được quản lý riêng cho từng hiệp định. Ví dụ, cùng là linh kiện ô tô (Nhóm 87.08), RCEP dùng quy tắc bản HS2022 là “CTH or RVC40”, còn JTEPA dùng quy tắc bản HS2017 là “CTH hoặc QVC40”. Về công thức, RCEP cho phép chọn phương pháp cộng dồn, nhưng JTEPA chỉ có phương pháp khấu trừ.
Các giá trị về thời hạn hiệu lực của Form D, lưu hồ sơ và thời hạn kiểm tra hồi tố trong cột ATIGA là những giá trị đã được xác nhận là giống nhau giữa Phụ lục 8 lúc ký năm 2009 và OCP sửa đổi có hiệu lực ngày 20/9/2020. Những thay đổi theo Nghị định thư sửa đổi lần thứ 2 (ATIGA nâng cấp) ký năm 2025 chưa được xác nhận.
Cách tính RVC: phương pháp khấu trừ và phương pháp cộng dồn
2 công thức của RCEP
Điều 3.5 của RCEP quy định hàm lượng giá trị khu vực được tính theo một trong hai cách sau.
- Phương pháp khấu trừ (phương pháp gián tiếp): RVC = (FOB − VNM) ÷ FOB × 100
- Phương pháp cộng dồn (phương pháp trực tiếp): RVC = (VOM + chi phí nhân công trực tiếp + chi phí trực tiếp + lợi nhuận + chi phí khác) ÷ FOB × 100
VNM là trị giá nguyên liệu không có xuất xứ dùng trong sản xuất; VOM là trị giá nguyên liệu, linh kiện có xuất xứ mà nhà sản xuất mua hoặc tự sản xuất và dùng trong sản xuất.
Điều tác động lớn đến thiết kế hệ thống không phải là bản thân công thức mà là cách xác định trị giá. Theo Điều 3.5, trị giá nguyên liệu không có xuất xứ là trị giá CIF tại thời điểm nhập khẩu nếu là nguyên liệu nhập khẩu, và là giá đầu tiên có thể xác định được đã trả (hoặc phải trả) nếu là nguyên liệu có được trong nước (Điều 3.5 khoản 3). Và nguyên liệu không xác định được xuất xứ được xử lý như nguyên liệu không có xuất xứ (Điều 3.5 khoản 4). Từ trị giá nguyên liệu không có xuất xứ và nguyên liệu không xác định được xuất xứ, có thể trừ đi cước vận chuyển, phí bảo hiểm, phí đóng gói đến nhà sản xuất; thuế quan, thuế nội địa, phí thông quan; phần hao hụt, hư hỏng…, nhưng nếu chi phí không rõ và không có bằng chứng thì không được trừ (Điều 3.5 khoản 5). Phần thuế quan đã được miễn hoặc hoàn lại không thuộc đối tượng được trừ.
Thêm vào đó, mọi chi phí phải được ghi chép theo nguyên tắc kế toán được thừa nhận chung của nước sản xuất và hồ sơ đó phải được lưu giữ (Điều 3.5 khoản 2). Tiền đề là trị giá nguyên liệu dùng để xác định phải được lưu ở dạng có thể đối chiếu với sổ sách kế toán.
Công thức của ATIGA và quy định “chọn 1 phương pháp”
Điều 29 của ATIGA cũng quy định 2 công thức là phương pháp trực tiếp và phương pháp gián tiếp, nhưng cách viết có điểm khác. ASEAN Material Cost được cộng vào trong phương pháp trực tiếp là trị giá CIF của nguyên liệu có xuất xứ. Chi phí trực tiếp bao gồm tiền thuê, khấu hao, sửa chữa nhà xưởng; tiền thuê và lãi vay thiết bị; chi phí điện nước; nghiên cứu phát triển và thiết kế; khuôn mẫu, đồ gá, dụng cụ và khấu hao của chúng; tiền bản quyền; kiểm tra; lưu kho trong nhà máy; phí cảng, phí thông quan và thuế quan của linh kiện nhập khẩu…
Đồng thời, điều này quy định mỗi nước thành viên chọn 1 phương pháp tính RVC và duy trì phương pháp đó; việc thay đổi phải được thông báo cho Hội đồng AFTA ít nhất 6 tháng trước khi áp dụng, và việc kiểm tra của nước nhập khẩu được thực hiện theo phương pháp mà nước xuất khẩu đã dùng (Điều 29 khoản 3). Bài viết này chưa xác nhận được Thái Lan đang áp dụng phương pháp nào. Khi xác định theo ATIGA, vui lòng xác nhận với DFT xem công ty mình đang tính theo công thức nào và công thức đó có khớp với cách vận hành của DFT hay không.
Ngoài ra, nguyên liệu mua từ nhà sản xuất trong nước đã được cấp phép và tuân thủ quy tắc xuất xứ được coi là đáp ứng yêu cầu xuất xứ, còn nguyên liệu mua trong nước từ các nguồn khác thuộc đối tượng kiểm tra (Điều 29 khoản 5).
JTEPA và AJCEP chỉ có phương pháp khấu trừ
Điều 28 khoản 4 của JTEPA chỉ quy định tỷ lệ tư cách xuất xứ bằng 1 công thức QVC = (FOB − VNM) ÷ FOB × 100. FOB là trị giá giao hàng lên tàu, bất kể phương thức vận chuyển, và không bao gồm thuế nội địa đã được giảm, miễn hoặc hoàn lại khi xuất khẩu. Trị giá nguyên liệu không có xuất xứ là trị giá theo Hiệp định Trị giá Hải quan, bao gồm cước vận chuyển, phí bảo hiểm, phí đóng gói… đến cảng nhập khẩu (Điều 28 khoản 6). AJCEP cũng chỉ có 1 công thức RVC = (FOB − VNM) ÷ FOB × 100% tại Điều 27 khoản 1.
Nói cách khác, dù tính từ cùng một BOM, công thức được phép dùng vẫn khác nhau tùy hiệp định. Trong hệ thống, điều quan trọng là quản lý “công thức được phép dùng cho từng hiệp định” và “định nghĩa trị giá được tính trong công thức đó” dưới dạng dữ liệu danh mục, chứ không viết cứng vào logic tính toán.
Phép tính A: ví dụ số về RVC (số liệu giả định)
Từ đây là số liệu giả định dành riêng cho bài viết này, không phải sản phẩm thực tế. Giả sử trị giá FOB của 1 linh kiện sản xuất tại nhà máy Thái Lan là 1.000 baht.
| Phân loại | Chi tiết | Trị giá (baht) |
|---|---|---|
| Nguyên liệu không có xuất xứ (VNM) | Nhựa nhập từ Nhật Bản CIF 300, chi tiết kim loại nhập từ Trung Quốc CIF 150, hàng mua trong nước không có chứng từ thể hiện xuất xứ 50 (xử lý như không có xuất xứ) | 500 |
| Nguyên liệu có xuất xứ (VOM) | Nguyên liệu có chứng từ của nhà cung cấp tại Thái Lan | 200 |
| Chi phí nhân công trực tiếp | 120 | |
| Chi phí trực tiếp | 100 | |
| Lợi nhuận | 50 | |
| Chi phí khác | 30 | |
| Tổng cộng (= FOB) | 500 + 200 + 120 + 100 + 50 + 30 | 1.000 |
- Phương pháp khấu trừ: (1.000 − 500) ÷ 1.000 = 50%
- Phương pháp cộng dồn: (200 + 120 + 100 + 50 + 30) ÷ 1.000 = 500 ÷ 1.000 = 50%
Theo cả hai công thức đều là 50%, đáp ứng ngưỡng RVC 40%. Khoảng dư so với ngưỡng là 10 điểm phần trăm.
Điểm cần chú ý ở đây là phần hàng mua trong nước trị giá 50 bị xử lý như không có xuất xứ. Kể cả nguyên liệu mua tại Thái Lan, nếu không có chứng từ và không xác nhận được xuất xứ (không xác định được xuất xứ) thì theo RCEP sẽ được xử lý như nguyên liệu không có xuất xứ và tính vào VNM (Điều 3.5 khoản 4). Ngoài ra, nếu tính ví dụ này theo phương pháp cộng dồn của ATIGA thì cần tính lại phần nguyên liệu có xuất xứ 200 theo trị giá CIF. Với JTEPA và AJCEP, chỉ dùng kết quả 50% của phương pháp khấu trừ.
Tiêu chí chuyển đổi mã số hàng hóa (CTC) và mức chi tiết của mã HS nguyên liệu
CC, CTH, CTSH
Tiêu chí chuyển đổi mã số hàng hóa yêu cầu phân loại phải thay đổi ở cấp số quy định, từ mã HS của nguyên liệu không có xuất xứ sang mã HS của thành phẩm. Thay đổi Chương (2 chữ số) là CC, thay đổi Nhóm (4 chữ số) là CTH, thay đổi Phân nhóm (6 chữ số) là CTSH.
Trong PSR của RCEP (bản HS2022), Nhóm 87.08 (bộ phận và phụ kiện của xe có động cơ) là “CTH or RVC40”, Nhóm 87.06 (khung gầm đã lắp động cơ) là “RVC40”, Phân nhóm 8714.10 (bộ phận của mô tô) là “CC or RVC40”. Trong PSR của JTEPA (bản HS2017), Nhóm 87.05 đến 87.08 là “CTH hoặc QVC40”, Nhóm 87.02 đến 87.04 là “QVC40”, Nhóm 87.01 là “CTH hoặc QVC40”.
Với mặt hàng có lựa chọn như “CTH or RVC40”, khi không đáp ứng được bằng RVC thì có thể xem xét đáp ứng bằng CTC. Quy tắc chung của ATIGA cũng cho phép nhà xuất khẩu chọn RVC từ 40% trở lên hoặc CTH (Điều 28 khoản 1).
Mã HS của nguyên liệu không nhất thiết phải chi tiết đến 6 chữ số
Nếu phải gán mã HS cho toàn bộ nguyên liệu trong BOM, khối lượng công việc sẽ là điều đáng lo. Theo giải thích của Hải quan Nhật Bản, khi chứng minh đáp ứng CTC, mã HS của nguyên liệu không nhất thiết phải xác định đến 6 chữ số, có trường hợp chỉ cần đến Chương (2 chữ số) hoặc Nhóm (4 chữ số). Ví dụ được nêu là quy tắc “CTSH hoặc RVC40” của Phân nhóm 2905.32 trong RCEP: nếu nguyên liệu không thuộc Chương 29 thì cần xác định đến 2 chữ số; nếu thuộc Chương 29 nhưng không thuộc Nhóm 29.05 thì cần đến 4 chữ số; nếu thuộc Nhóm 29.05 thì cần đến 6 chữ số.
Tài liệu đó cũng viết rằng, thay vì chứng minh là “hàng hóa được sản xuất chỉ từ nguyên liệu có xuất xứ”, có trường hợp coi toàn bộ nguyên liệu là không có xuất xứ và chứng minh bằng PSR sẽ nhẹ gánh chứng minh hơn (ví dụ rau ngâm giấm sản xuất tại Thái Lan, Phân nhóm 2001.90, quy tắc CC).
Về mặt hệ thống, có thể thiết kế một trường dữ liệu ghi “mã HS của nguyên liệu đã được xác định đến bao nhiêu chữ số” và kiểm tra xem mức đó có đủ so với yêu cầu của PSR hay không. Tuy nhiên, mức chi tiết cần thiết tùy thuộc vào mặt hàng và quy tắc.
Nguyên liệu không có xuất xứ ở mức không đáng kể
Quy định về mức không đáng kể (De Minimis) là cơ chế cứu cánh khi có một lượng nhỏ nguyên liệu không đáp ứng CTC. Theo RCEP, nếu trị giá nguyên liệu không có xuất xứ không đáp ứng CTC không quá 10% trị giá FOB thì hàng hóa được coi là có xuất xứ (Điều 3.7; hàng dệt Chương 50 đến 63 là không quá 10% trọng lượng). Tuy nhiên, trị giá nguyên liệu không có xuất xứ này vẫn được tính vào VNM khi tính RVC (Điều 3.7 khoản 2). Đây là cơ chế cứu cánh cho CTC, không làm nhẹ phép tính RVC. JTEPA dùng 7% hoặc 10% tùy theo Chương, nên các giá trị trong bảng so sánh cần được lưu riêng cho từng hiệp định.
Độ lệch phiên bản HS
Một điểm khác dễ bị bỏ sót là phiên bản HS. PSR của RCEP là bản HS2022 (từ ngày 1/1/2023), PSR của JTEPA là bản theo “Hệ thống hài hòa được sửa đổi ngày 1/1/2017” (từ ngày 1/1/2022). Với AJCEP, PSR bản HS2022 dự kiến được áp dụng từ ngày 15/2/2027.
Mã HS ghi trên Biểu thuế quan thực thi của Nhật Bản và trên CO là HS2022, nên với JTEPA cần đối chiếu giữa “mã HS khai báo (bản 2022)” và “mã HS dùng để tra PSR (bản 2017)”. Trong phần hỏi đáp của hội thảo tiếp nối về RCEP (tính đến ngày 12/3/2026), Hải quan Nhật Bản trả lời rằng nếu mã HS trên CO khác với mã HS khai báo nhập khẩu thì về nguyên tắc CO không có hiệu lực, nhưng sau khi nghe giải trình lý do, nếu sự khác biệt phát sinh do khác phiên bản HS… thì CO được công nhận là có hiệu lực. Bản hỏi đáp này tự ghi rõ rằng nó không có hiệu lực pháp lý và không thay thế cho xác định trước.
Lần sửa đổi HS tiếp theo là HS2028, dự kiến có hiệu lực từ ngày 1/1/2028. Tháng 1/2026, Tổ chức Hải quan Thế giới (WCO) thông báo bản sửa đổi HS2028 đã được chấp nhận. Gồm 299 bộ sửa đổi; so với HS2022, có 6 Nhóm mới và 5 Nhóm bị xóa, 428 Phân nhóm mới và 172 Phân nhóm bị xóa. Điều 3.34 của RCEP quy định thủ tục thay thế PSR (Phụ lục 3A) theo các lần sửa đổi HS. Nếu hệ thống lưu “phiên bản PSR” và “ngày bắt đầu áp dụng”, đồng thời có thể tra kết quả xác định theo cả bản cũ lẫn bản mới khi phiên bản HS thay đổi, thì sẽ không bị động trong giai đoạn chuyển đổi.
4 biến số làm thay đổi kết quả xác định: tỷ giá, đơn giá nguyên liệu, FOB, chứng từ nhà cung cấp
Tài liệu “Nguyên tắc cơ bản để đánh giá xuất xứ và ví dụ về hồ sơ cần lưu giữ” của METI (sửa đổi tháng 6/2025) viết rằng, trong trường hợp dùng lặp lại cùng một kết quả xác định xuất xứ theo tiêu chí giá trị, “do biến động của tỷ giá hối đoái, trị giá FOB, giá nguyên liệu…, tỷ lệ tư cách xuất xứ có thể xuống dưới ngưỡng, vì vậy cần xác nhận tỷ lệ tư cách xuất xứ vẫn được đáp ứng mỗi lần nộp đơn xin cấp”. Tài liệu này dành cho phía xuất khẩu từ Nhật Bản (người xin cấp tại Nhật Bản) và có lưu ý rằng nó không đoán trước việc cơ quan của các nước thành viên sẽ áp dụng cùng cách tiếp cận khi kiểm tra, nhưng đây vẫn là căn cứ chính thức cho lý do cần tiếp tục quản lý BOM và đơn giá.
Chia các biến số làm thay đổi kết quả xác định thành 4 nhóm như sau.
- Tỷ giá: trị giá CIF của nguyên liệu nhập khẩu, khi quy đổi sang baht, sẽ thay đổi theo tỷ giá
- Đơn giá nguyên liệu: nhà cung cấp tăng giá, hoặc chuyển sang nhà cung cấp rẻ hơn
- FOB: khi giảm giá cho khách hàng làm FOB giảm, dù VNM không đổi thì RVC vẫn giảm
- Chứng từ của nhà cung cấp: nếu không còn lấy được chứng từ cho nguyên liệu đang được tính là có xuất xứ, nguyên liệu đó sẽ chuyển thành không có xuất xứ
Dưới đây là phép tính khi tỷ giá và chứng từ của nhà cung cấp thay đổi đối với linh kiện ở Phép tính A.
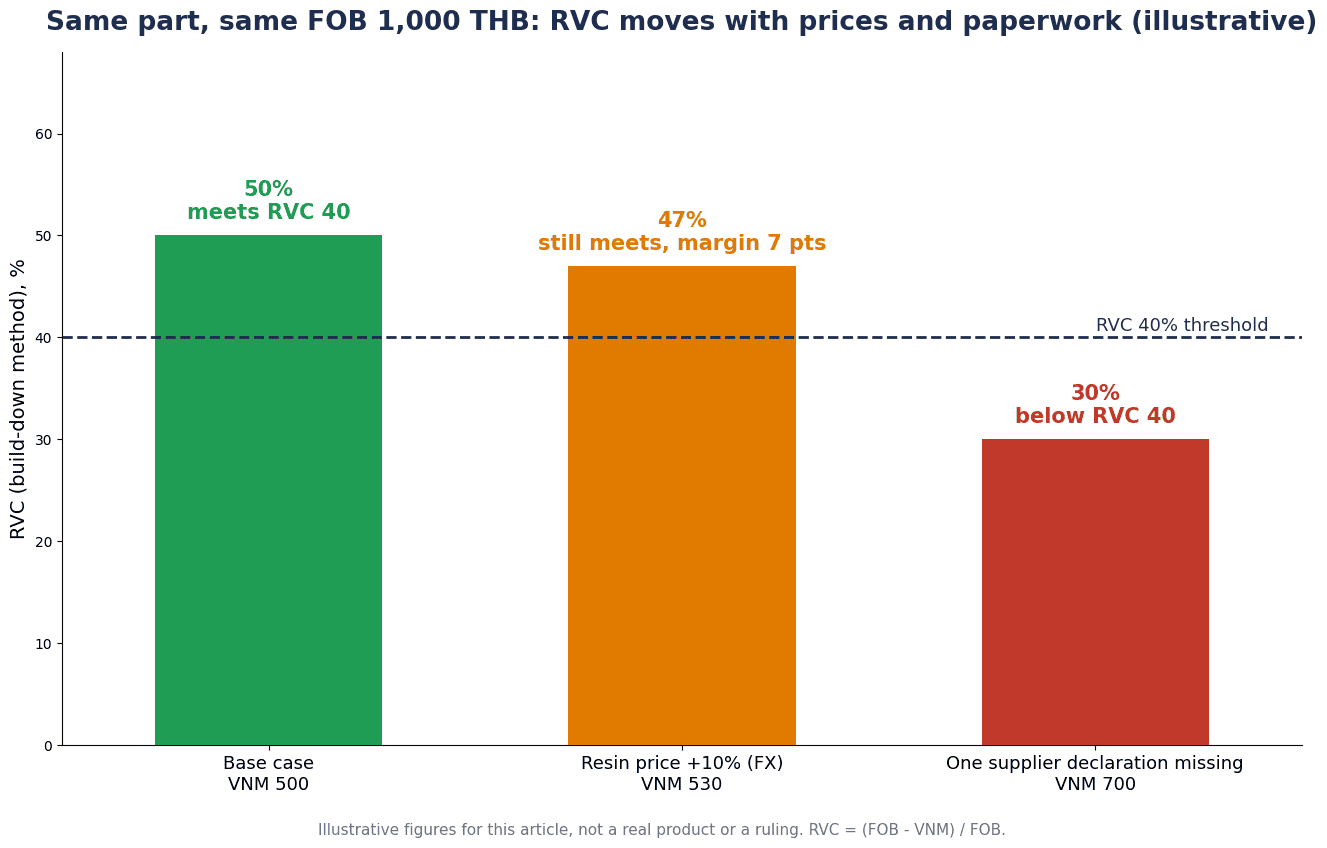
| Trường hợp | VNM (baht) | RVC theo phương pháp khấu trừ | So với ngưỡng RVC 40% |
|---|---|---|---|
| Cơ sở (Phép tính A) | 500 | (1.000 − 500) ÷ 1.000 = 50% | Đáp ứng. Dư 10 điểm phần trăm |
| Độ nhạy 1: nhựa tăng 10% khi tính bằng baht (CIF 300 thành 330), FOB giữ nguyên | 530 | (1.000 − 530) ÷ 1.000 = 47% | Vẫn đáp ứng, nhưng chỉ còn dư 7 điểm phần trăm |
| Độ nhạy 2: không lấy được chứng từ của nhà cung cấp cho hàng mua trong nước trị giá 200, xử lý như không có xuất xứ | 700 | (1.000 − 700) ÷ 1.000 = 30% | Không đáp ứng |
Ở Độ nhạy 1, do FOB được giữ nguyên, phần tăng thêm 30 baht được tính là hấp thụ bằng việc giảm lợi nhuận và các khoản khác. Tỷ giá chỉ biến động 1 lần đã làm khoảng dư giảm từ 10 điểm phần trăm xuống còn 7 điểm phần trăm.
Độ nhạy 2 còn đột ngột hơn. Chỉ vì không lấy được chứng từ của nhà cung cấp cho phần nguyên liệu 200 baht đang được tính là có xuất xứ, RVC giảm từ 50% xuống 30% và không đạt ngưỡng. Khi đó, nếu PSR có lựa chọn CTC thì bước tiếp theo là xem xét liệu có đáp ứng được bằng CTC hay không.
Kết quả xác định là con số của ngày được chấp nhận. Khi đơn giá, tỷ giá hay chứng từ của nhà cung cấp thay đổi, kết quả cũng thay đổi. Tài liệu của METI cũng khuyến nghị quản lý trọng điểm các nguyên liệu có đơn giá cao và tích lũy ở mức cao hơn ngưỡng để có khoảng dư. Tài liệu còn đề cập đến cách xác nhận trước các nguyên liệu dễ đánh giá xuất xứ để tích lũy đến ngưỡng rồi coi phần còn lại là không có xuất xứ, cũng như căn cứ trị giá khi tính hàng tự sản xuất là nguyên liệu có xuất xứ (giá bán riêng lẻ cho bên thứ ba…).
Luồng dữ liệu của hệ thống xác định xuất xứ
Tổng hợp các luận điểm ở trên thành luồng xử lý của hệ thống.
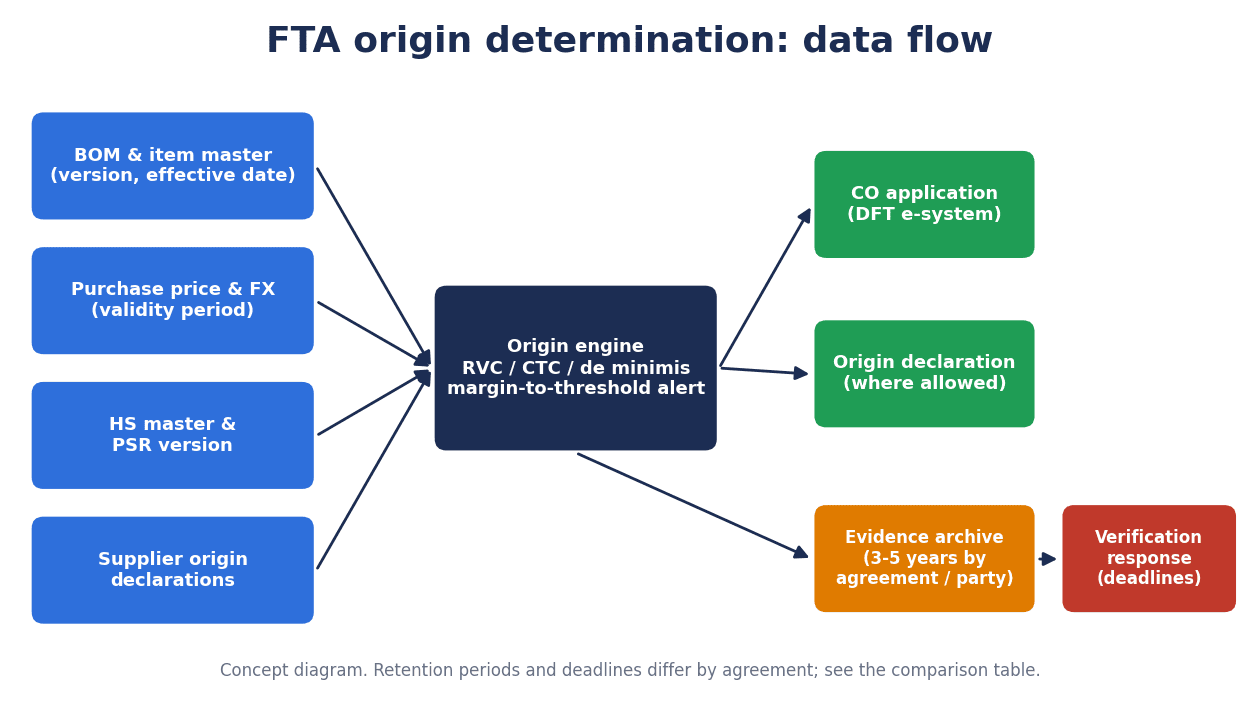
| Giai đoạn | Dữ liệu đầu vào | Điểm chính |
|---|---|---|
| 1. BOM và danh mục mặt hàng | Mã thành phẩm, phiên bản BOM và ngày áp dụng, mã HS của từng nguyên liệu (kèm số chữ số đã xác định) | Gắn phiên bản BOM với kết quả xác định |
| 2. Đơn giá mua và tỷ giá | Đơn giá và thời hạn hiệu lực của từng nguyên liệu, trị giá CIF của nguyên liệu nhập khẩu, tỷ giá quy đổi | Lưu lại đã quy đổi theo ngày nào và tỷ giá nào |
| 3. Danh mục HS và phiên bản PSR | PSR của từng hiệp định, phiên bản HS, ngày bắt đầu áp dụng | JTEPA dùng bản HS2017, RCEP dùng bản HS2022 |
| 4. Chứng từ của nhà cung cấp | Bản khai xuất xứ của từng nhà cung cấp, hiệu lực, căn cứ của chứng từ | Nguyên liệu không có chứng từ được xử lý như không có xuất xứ |
| 5. Công cụ xác định (engine) | Tính RVC, CTC và mức không đáng kể theo công thức của từng hiệp định | Hiển thị khoảng dư so với ngưỡng, cảnh báo khi khoảng dư nhỏ |
| 6. Xin CO và khai báo xuất xứ | Chuyển kết quả xác định sang hồ sơ xin CO trên hệ thống điện tử của DFT hoặc hồ sơ tự chứng nhận | Gắn số hồ sơ với phiên bản kết quả xác định |
| 7. Kho lưu chứng từ | Ảnh chụp dữ liệu (snapshot) BOM, đơn giá, tỷ giá, chứng từ và kết quả tính tại thời điểm xác định | Quản lý thời hạn lưu theo từng hiệp định và từng chủ thể |
| 8. Ứng phó kiểm tra sau | Truy xuất toàn bộ căn cứ từ số CO | Khả năng tìm kiếm đủ để nộp trong thời hạn trả lời |
Về việc xin CO ở giai đoạn 6, trang web của DFT liệt kê các hệ thống điện tử liên quan đến xuất xứ gồm: “DFT SMART C/O” để cấp CO, “ROVERs PLUS” là hệ thống thẩm định xuất xứ không giấy tờ, “Self-Origin-Certification-SOC” để tự chứng nhận, hệ thống cấp CO cũ, và “DFT SMART-I” để đăng ký người dùng. Theo báo chí, DFT bắt đầu cấp e-Form D trên DFT SMART C/O từ ngày 28/4/2025 và giải thích rằng dữ liệu Form D sau khi được duyệt sẽ được gửi điện tử đến nước nhập khẩu qua National Single Window (NSW) và ASEAN Single Window (ASW), không cần in Form D giấy. Trong 3 năm 2022 đến 2024, e-Form D đứng thứ 1 về số lượng hồ sơ, bình quân khoảng 346.250 hồ sơ mỗi năm.
Với JTEPA, việc trao đổi dữ liệu để hệ thống NACCS của Nhật Bản nhận e-CO do cơ quan cấp của Thái Lan phát hành đã được vận hành chính thức từ ngày 2/6/2025, sau giai đoạn thí điểm từ ngày 31/3 đến ngày 1/6/2025. Từ đó, khi khai báo nhập khẩu tại Nhật Bản chỉ cần nộp e-CO, không cần bản sao e-CO. Cơ quan cấp của Thái Lan vẫn tiếp tục cấp CO giấy.
Khi CO được điện tử hóa, bản thân việc nộp hồ sơ sẽ nhanh hơn. Tuy nhiên, căn cứ xác định làm nền cho hồ sơ vẫn phải do phía nhà máy nắm giữ. Vai trò của hệ thống xác định xuất xứ nằm ở khâu “xác định” trước khi nhập vào màn hình xin cấp, và khâu “lưu và truy xuất căn cứ” sau khi nộp. Cách trao đổi dữ liệu giữa hệ thống quản lý sản xuất và ERP đã được trình bày trong bài “Tích hợp ERP với quản lý sản xuất: Data Contract, RFP và PoC 90 ngày”.
Các điểm thiết kế khi kết nối với quản lý sản xuất và ERP
Dù triển khai riêng một hệ thống xác định xuất xứ, nếu dữ liệu đầu vào cũ thì kết quả xác định cũng cũ. Cần quyết định trước các điểm sau ở phía quản lý sản xuất hoặc ERP.
Phiên bản BOM và ngày áp dụng
Kết quả xác định được lưu gắn với “đã tính bằng phiên bản BOM nào”. Mục đích là tránh tình trạng nguyên liệu đã thay đổi do thay đổi thiết kế mà kết quả xác định vẫn dựa trên BOM cũ. Để quản lý phiên bản BOM và ngày áp dụng, dữ liệu chủ về mặt hàng, BOM và quy trình công nghệ phải được chuẩn hóa trước. Cách chuẩn hóa dữ liệu chủ được trình bày trong bài “Quản lý dữ liệu chủ trong sản xuất: Chuẩn hóa Item, BOM và Routing trong 90 ngày”.
Thay đổi thiết kế
Cần có cơ chế tạo phiếu yêu cầu tính lại kết quả xác định xuất xứ khi thay đổi thiết kế làm thay đổi nguyên liệu hoặc nhà cung cấp. Về cách kết nối số phiên bản và ngày áp dụng của thay đổi thiết kế giữa PLM và ERP, vui lòng tham khảo bài “Triển khai tích hợp PLM–ERP cho thay đổi kỹ thuật: phiên bản, ngày hiệu lực và WIP”.
Linh kiện thay thế
Khi cùng một vị trí trong BOM có nhiều linh kiện thay thế, kết quả xác định sẽ thay đổi tùy theo linh kiện thay thế nào được dùng. Nếu linh kiện của nhà cung cấp có xuất xứ và linh kiện thay thế nhập khẩu cùng tồn tại, cần quyết định sẽ xác định theo tổ hợp bất lợi nhất hay tra số liệu thực tế theo từng lô. Việc phê duyệt và quản lý số liệu thực tế của linh kiện thay thế được trình bày trong bài “Phê duyệt linh kiện thay thế: BOM, MRP và truy xuất lô”.
Ngoài ra, Điều 37 của ATIGA quy định rằng với nguyên liệu giống hệt và có thể thay thế lẫn nhau (nguyên liệu có tính thay thế), việc xác định được thực hiện bằng phân tách vật lý hoặc bằng phương pháp quản lý tồn kho theo nguyên tắc kế toán được thừa nhận chung tại nước xuất khẩu, và phương pháp quản lý tồn kho đã chọn phải được dùng suốt năm tài chính. Khi xử lý nguyên liệu có tính thay thế bằng phương pháp quản lý tồn kho, cần vận hành sao cho không thay đổi phương pháp giữa năm.
Thời hạn hiệu lực của đơn giá và mã nhà cung cấp
Đơn giá mua cần được lưu kèm thời hạn hiệu lực, để có thể tra được đơn giá còn hiệu lực vào ngày tính toán kết quả xác định. Mã nhà cung cấp là khóa để liên kết với chứng từ của nhà cung cấp. Khi cùng một nguyên liệu được mua từ nhiều nhà cung cấp, tình trạng có xuất xứ hay không có xuất xứ có thể khác nhau theo từng nhà cung cấp, nên chứng từ cần được quản lý theo tổ hợp mặt hàng và nhà cung cấp. Các điểm về quản lý đơn giá phía mua hàng và RFP được trình bày trong bài “Hệ thống quản lý mua hàng: RFP nhà máy Thái Lan”.
Cách lấy tỷ giá
Cần quyết định tỷ giá dùng để quy đổi trị giá CIF của nguyên liệu nhập khẩu sang baht là tỷ giá nào, của ngày nào, và ghi lại cho từng kết quả xác định. Dùng tỷ giá chuẩn nội bộ hay tỷ giá tại thời điểm nhập khẩu sẽ làm RVC thay đổi như ở Độ nhạy 1 của Phép tính A. Việc dùng cách nào là phù hợp, vui lòng quyết định sau khi xác nhận quy định của hiệp định và cách vận hành của cơ quan có thẩm quyền.
Tính nhất quán với giá thành
Chi phí nhân công trực tiếp, chi phí trực tiếp và lợi nhuận dùng để tính RVC phải nhất quán với số liệu giá thành sản xuất. Lý do là Điều 3.5 khoản 2 của RCEP yêu cầu mọi chi phí phải được ghi chép và lưu giữ theo nguyên tắc kế toán được thừa nhận chung. Cơ chế tính giá thành được trình bày trong bài “Hệ thống quản lý giá thành sản xuất 2026: biến giá thành cuối tháng thành quyết định hằng ngày với PoC 90 ngày”.
Chức năng của hệ thống quản lý thương mại trên thị trường (thông tin do nhà cung cấp phần mềm công bố)
Một số ERP và hệ thống quản lý thương mại trên thị trường có chức năng xác định xuất xứ. Ví dụ, theo tài liệu phía nhà cung cấp (SAP PRESS Blog, SAP Learning), Preference Management trong SAP Global Trade Services (GTS) chuyển BOM của sản phẩm sang GTS để xác định xuất xứ ưu đãi (preference determination), tạo bản nháp yêu cầu bản khai của nhà cung cấp từ đơn mua hàng hoặc phiếu nhập kho và gửi nhắc nhở, đồng thời lập bản khai cho khách hàng từ hóa đơn. Tiền đề là dữ liệu danh mục sản phẩm gồm phân loại nguồn cung, giá và dữ liệu ưu đãi, cùng quy tắc của hiệp định (nhập tay hoặc tải lên từ nhà cung cấp dữ liệu).
Tuy nhiên, tài liệu đào tạo của SAP giải thích rằng bản khai của nhà cung cấp này dựa trên câu chữ của Quy định thực thi của Ủy ban (EU) 2015/2447. Không phải RCEP, ATIGA hay JTEPA đều có chế độ với cùng mẫu như vậy. Bài viết này cũng chưa xác nhận được hệ thống có hỗ trợ các FTA của Thái Lan và hồ sơ xin cấp của DFT hay không. Bài viết không khuyến nghị sản phẩm cụ thể nào; khi cân nhắc triển khai, vui lòng xác nhận qua RFP xem hệ thống có hỗ trợ các hiệp định công ty mình sử dụng và hồ sơ xin cấp của DFT hay không.
Cách thu thập chứng từ của nhà cung cấp (bản khai xuất xứ của nhà cung cấp)
Các mục cần nhà cung cấp ghi trong chứng từ
Như Độ nhạy 2 của Phép tính A cho thấy, chứng từ của nhà cung cấp quyết định kết quả xác định. Tài liệu của METI liệt kê các mục cần ghi trong bản khai của nhà cung cấp gồm: ngày lập, nơi được cung cấp, nhà sản xuất, tên hiệp định, tên hàng (tiếng Anh), mã model…, mã HS, tiêu chí xác định, nơi sản xuất. Tài liệu cũng đề cập đến việc xây dựng cơ chế liên lạc để được cung cấp thông tin ngay khi có thay đổi thiết kế hoặc nhà cung cấp, và việc khi kiểm tra có thể bị yêu cầu cả căn cứ của bản khai nhà cung cấp (bảng đối chiếu, bảng tính).
Thứ hệ thống cần lưu không chỉ là có hay không có chứng từ. Cần lưu thành các trường dữ liệu: chứng từ được lập cho hiệp định nào, cho mặt hàng và mã model nào, theo tiêu chí xác định nào, đồng thời ghi lại nơi lưu tài liệu căn cứ. Nếu lưu cả ngày lập chứng từ và ngày nhận thông báo về thay đổi thiết kế hoặc thay đổi nguồn cung ở phía nhà cung cấp, khi kiểm tra sau sẽ dễ giải thích hơn rằng “tại thời điểm đó chứng từ có còn hiệu lực hay không”.
Cơ cấu nguồn cung của doanh nghiệp sản xuất Nhật Bản tại Thái Lan
Số đối tác cần thu thập chứng từ là bao nhiêu? Theo “Khảo sát thực trạng doanh nghiệp Nhật Bản ở nước ngoài năm tài chính 2025 (khu vực châu Á – châu Đại Dương)” của JETRO (thực hiện tháng 8 đến tháng 9/2025), cơ cấu nguồn cung nguyên liệu và linh kiện của doanh nghiệp sản xuất Nhật Bản tại Thái Lan (284 doanh nghiệp trả lời hợp lệ) là: tại chỗ 59,4%, Nhật Bản 26,3%, ASEAN 3,4%, Trung Quốc 7,4% (năm tài chính 2024 là 58,4%, 27,7%, 4,6%, 5,7%). Tại Thái Lan, trong các nguồn cung tại chỗ, doanh nghiệp Nhật Bản đầu tư tại địa phương nhiều hơn doanh nghiệp bản địa. Trên toàn bộ khảo sát, tỷ lệ mua từ “Trung Quốc” tăng ở tất cả các quốc gia và vùng lãnh thổ.
Vì hơn một nửa nguồn cung là tại chỗ, việc có thu thập được bản khai xuất xứ từ các nhà cung cấp trong nước Thái Lan hay không ảnh hưởng lớn đến thành bại của việc xác định. Lý do là, như ở Phép tính A, dù mua trong nước nhưng nếu không có chứng từ thì theo RCEP vẫn bị xử lý như không có xuất xứ.
Cơ chế thu thập chứng từ
Khi có nhiều nhà cung cấp, việc thu thập lại chứng từ qua email và giấy tờ sẽ trở thành gánh nặng mỗi lần. Nếu có cổng thông tin kết nối đặt hàng và phản hồi ngày giao với nhà cung cấp, có thể đưa luôn việc yêu cầu, thu thập và quản lý thời hạn chứng từ vào cùng một đầu mối. Thiết kế cổng thông tin được trình bày trong bài “Triển khai cổng thông tin nhà cung cấp cho nhà máy Thái Lan: xác nhận PO và cam kết giao hàng”.
Cũng cần nắm rằng Điều 29 khoản 5 của ATIGA quy định nguyên liệu mua từ nhà sản xuất trong nước đã được cấp phép và tuân thủ quy tắc xuất xứ được coi là đáp ứng yêu cầu xuất xứ. Nếu lưu việc nhà cung cấp có thuộc trường hợp này hay không thành một trường trong danh mục nhà cung cấp, có thể dùng thông tin đó cho việc xác định.
Lưu hồ sơ và chuẩn bị cho kiểm tra sau (verification)
Bảng tra nhanh thời hạn lưu trữ
Thời hạn lưu hồ sơ khác nhau theo hiệp định, chủ thể và ngày bắt đầu tính.
| Hiệp định, chế độ | Ai | Ngày bắt đầu tính và thời hạn |
|---|---|---|
| RCEP (Điều 3.27 của hiệp định) | Nhà xuất khẩu, nhà sản xuất, cơ quan cấp, cơ quan có thẩm quyền | Ít nhất 3 năm kể từ ngày cấp chứng từ chứng nhận xuất xứ |
| RCEP (Điều 3.27 của hiệp định) | Nhà nhập khẩu | Ít nhất 3 năm kể từ ngày nhập khẩu |
| Tự chứng nhận RCEP của Nhật Bản (sổ tay của Hải quan) | Nhà xuất khẩu, nhà sản xuất Nhật Bản đã lập tờ khai xuất xứ | 3 năm kể từ ngày lập |
| ATIGA (OCP gốc năm 2009 và OCP sửa đổi năm 2020) | Nhà sản xuất, nhà xuất khẩu đã xin Form D | Từ 3 năm trở lên kể từ ngày cấp Form D |
| AWSC của ATIGA (OCP sửa đổi năm 2020) | Nhà xuất khẩu được chứng nhận (CE) | Ít nhất 3 năm kể từ ngày lập tờ khai xuất xứ |
| JTEPA (Điều 40 khoản 10 và Điều 42(b) của hiệp định) | Cơ quan cấp (hồ sơ CO), nhà xuất khẩu được cấp CO, và nhà sản xuất theo Điều 40 khoản 7(b) | 5 năm kể từ ngày cấp CO |
| Nhà nhập khẩu Nhật Bản (luật trong nước) | Nhà nhập khẩu Nhật Bản | 5 năm kể từ ngày tiếp theo ngày được cấp phép nhập khẩu |
| Hiệp định Thái Lan – EFTA (dự thảo nguyên tắc của DFT) | Nhà xuất khẩu tự chứng nhận | Từ 3 năm trở lên kể từ ngày lập mỗi tờ khai |
“Ít nhất 3 năm” của RCEP là mức tối thiểu theo hiệp định, luật trong nước của từng nước có thể quy định thời hạn dài hơn. Bài viết này chưa xác nhận được thời hạn theo quy định trong nước của Thái Lan, vui lòng xác nhận với DFT. Thời hạn 5 năm của nhà nhập khẩu Nhật Bản là nội dung ghi trên trang kiểm tra sau của Hải quan Nhật Bản.
Trong hệ thống, cách an toàn là cho 1 bản ghi kết quả xác định lưu thông tin “theo hiệp định nào, ở vị trí của ai, ngày bắt đầu tính là ngày nào”, và lưu trữ theo thời hạn dài nhất. Với mặt hàng xuất theo cả JTEPA và RCEP, thời hạn sẽ là 5 năm.
Phương thức và thời hạn kiểm tra sau
Theo Điều 3.24 của RCEP, cơ quan có thẩm quyền của nước nhập khẩu có thể: yêu cầu bằng văn bản nhà nhập khẩu cung cấp thêm thông tin, gửi yêu cầu bằng văn bản cho nhà xuất khẩu hoặc nhà sản xuất, gửi yêu cầu cho cơ quan cấp của nước xuất khẩu, và kiểm tra tại cơ sở của nhà xuất khẩu hoặc nhà sản xuất (khảo sát thiết bị và quy trình sản xuất, kiểm tra hồ sơ xuất xứ bao gồm cả tài liệu kế toán)… Với yêu cầu bằng văn bản, thời hạn trả lời được cho từ 30 ngày đến 90 ngày kể từ ngày nhận; với yêu cầu kiểm tra tại chỗ, được đồng ý hoặc từ chối trong vòng 30 ngày kể từ ngày nhận. Có thể tạm dừng áp dụng ưu đãi cho đến khi có kết quả kiểm tra, và có thể cho phép giải phóng hàng với điều kiện đặt cọc bảo đảm (Điều 3.24 khoản 6).
Ngoài ra, trong trường hợp thiếu thông tin, không trả lời yêu cầu bằng văn bản, hoặc từ chối kiểm tra tại chỗ, cơ quan có thể quyết định hàng hóa không có xuất xứ và từ chối ưu đãi (Điều 3.25 khoản 3). Mặt khác, các khác biệt hay sai sót nhỏ về cách diễn đạt như lỗi đánh máy hay chữ tràn ra ngoài ô sẽ không bị xem xét, trừ khi chúng làm phát sinh nghi ngờ về xuất xứ (Điều 3.26).
Với JTEPA, khi hải quan nước nhập khẩu yêu cầu, cơ quan có thẩm quyền của nước xuất khẩu cung cấp thông tin trong vòng 3 tháng kể từ khi nhận yêu cầu, và đáp ứng yêu cầu thông tin bổ sung trong vòng 2 tháng kể từ khi nhận (Điều 43). Với ATIGA, theo OCP gốc năm 2009 và OCP sửa đổi năm 2020, cơ quan cấp kiểm tra bảng tính giá thành của nhà sản xuất hoặc nhà xuất khẩu, trả lời trong vòng 90 ngày kể từ khi nhận yêu cầu và hoàn tất toàn bộ quy trình kiểm tra hồi tố trong vòng 180 ngày.
Theo giải thích của Hải quan Nhật Bản, nếu qua kiểm tra sau không xác nhận được hàng hóa có xuất xứ thì việc áp dụng thuế suất ưu đãi sẽ bị từ chối, và tùy vụ việc có thể còn thuộc đối tượng thuế phạt khai thiếu… Trường hợp hưởng ưu đãi bằng tự chứng nhận của nhà nhập khẩu, theo hiệp định về nguyên tắc hải quan nước nhập khẩu không thể gửi yêu cầu hoặc kiểm tra tại chỗ đối với nhà xuất khẩu hay nhà sản xuất, nên nếu nhà nhập khẩu không chứng minh được xuất xứ thì ưu đãi sẽ bị từ chối. Trong phần hỏi đáp về RCEP, Hải quan Nhật Bản trả lời rằng kể cả với chứng nhận bởi bên thứ ba, “cũng có những vụ việc giấy chứng nhận xuất xứ được cấp cho hàng hóa không có xuất xứ mà cơ quan cấp của nước đối tác chưa thẩm định đầy đủ”, và vì thế vẫn tiến hành kiểm tra sau. Việc CO đã được cấp không phải là lý do để không cần lưu căn cứ.
Cần chuẩn bị để nộp được những gì
Sổ tay hướng dẫn tự chứng nhận RCEP của Hải quan Nhật Bản (tháng 6/2025) nêu ví dụ về các tài liệu liên quan để làm rõ xuất xứ: với CTC là “bảng kê toàn bộ linh kiện hoặc bảng kê nguyên liệu (bao gồm mã HS), sơ đồ quy trình sản xuất, lệnh sản xuất”; với RVC là “bảng tính giá thành sản xuất, sổ mua hàng, chứng từ, hóa đơn, hồ sơ thanh toán, hóa đơn mua hàng, bảng giá”. Ví dụ về các tài liệu nhà xuất khẩu và nhà sản xuất cần lưu giữ là bản sao tờ khai xuất xứ, bảng kê toàn bộ linh kiện cho phép xác nhận việc đáp ứng PSR, sơ đồ quy trình sản xuất, bảng tính giá thành sản xuất… Đây là phần giải thích thủ tục nhập khẩu vào Nhật Bản, nhưng có thể dùng làm mốc tham khảo cho các tài liệu bị yêu cầu khi kiểm tra sau.
Các tài liệu này nằm rải rác trong các hệ thống BOM, mua hàng và kế toán. Điều 3.27 khoản 2 của RCEP cho phép lưu hồ sơ trên “phương tiện có thể truy xuất nhanh chóng”, bao gồm phương tiện kỹ thuật số, điện tử, quang học, từ tính và văn bản giấy. Trong thời hạn trả lời từ 30 ngày đến 90 ngày, việc tìm ra phiên bản BOM từ nhiều năm trước, đơn giá và tỷ giá tại thời điểm đó, cùng chứng từ của nhà cung cấp hẳn sẽ rất khó nếu chỉ dựa vào giấy tờ và thư mục cá nhân. Chụp snapshot ngay tại thời điểm xác định và có thể truy xuất toàn bộ từ số CO là một mục tiêu lớn của việc hệ thống hóa.
Ngoài ra, nếu nhận được trả lời xác định trước của Hải quan Nhật Bản rằng hàng hóa có xuất xứ, có thể bỏ qua việc nộp tài liệu làm rõ bằng cách ghi số văn bản trả lời, và văn bản trả lời được tôn trọng trong thẩm tra khi khai báo nhập khẩu trong 3 năm kể từ khi phát hành (trường hợp nhập khẩu vào Nhật Bản).
Động thái phía Thái Lan: điện tử hóa của DFT, thẩm định chặt chẽ hơn, tự chứng nhận
Sự mở rộng của DFT SMART C/O
Theo báo chí, DFT cấp CO trên DFT SMART C/O từ ngày 15/12/2023, và tính đến tháng 4/2025 hỗ trợ 10 loại (Form RCEP, ASEAN – Hồng Kông, ASEAN – Nhật Bản (AJ), Thái Lan – Peru, ASEAN – Trung Quốc (Form E), ASEAN – Hàn Quốc, C/O thông thường, AANZ, Thái Lan – Nhật Bản, Thái Lan – Úc). Các đặc điểm được nêu là tự in CO đã duyệt tại công ty (Self-Printing, phôi mua trên trang bán hàng của DFT), thanh toán điện tử, và nhận chỉ với 1 thẻ căn cước. Theo báo chí tháng 9/2025, Cục trưởng DFT cho biết từ ngày 15/12/2023 đến tháng 8/2025 đã cấp 12 loại, và dự kiến đưa AI và OCR vào để vận hành toàn diện từ tháng 9/2025. Bài viết này chưa xác nhận được việc vận hành toàn diện đã thành hiện thực hay chưa.
Theo báo chí tháng 10/2025, Cục trưởng DFT nêu các nhiệm vụ cấp bách của năm tài chính 2026 (bắt đầu từ ngày 1/10/2025) là ứng phó với quy tắc xuất xứ mới của Mỹ và ngăn chặn gian lận xuất xứ, đồng thời đề cập đến việc đưa AI vào thẩm định và đẩy nhanh liên kết dữ liệu giữa các cơ quan chính phủ.
Thẩm định chặt chẽ hơn với hàng xuất sang Mỹ là chế độ khác
Ngày 22/4/2025, tại cuộc họp khẩn do Thủ tướng Thái Lan triệu tập, các biện pháp được quyết định gồm: tập trung việc cấp C/O thông thường (không ưu đãi) cho hàng thuộc danh sách giám sát xuất sang Mỹ về một mình DFT, và kiểm tra chi tiết nhà máy cùng thẩm định chặt chẽ hồ sơ xuất khẩu đối với hàng có rủi ro cao… Ngày 6/5/2025, Cục trưởng DFT cho biết danh sách hàng giám sát gồm 65 mặt hàng (224 mã HS), tức 49 mặt hàng hiện có cộng thêm 16 mặt hàng, và sẽ không cấp C/O nếu xuất xứ không đáp ứng yêu cầu hoặc phát hiện hành vi trung chuyển lẩn tránh xuất xứ.
Đây là chuyện C/O không ưu đãi cho hàng xuất sang Mỹ, là chế độ khác với CO ưu đãi theo FTA. Tuy vậy, hướng đi đối chiếu thực tế nhà máy với hồ sơ là điểm chung. Phần phân tích của công ty luật Tilleke & Gibbins (không phải tài liệu gốc) cũng viết rằng cần sự nhất quán giữa mã HS, BOM, cơ cấu giá thành và quy trình thực tế. Dữ liệu BOM và giá thành được chuẩn hóa cho việc xác định xuất xứ ưu đãi cũng trở thành nền tảng khi giải thích xuất xứ không ưu đãi.
Tự chứng nhận của ATIGA (AWSC)
Tại ASEAN, 2 chương trình thí điểm tự chứng nhận (Thái Lan tham gia lần lượt vào ngày 28/10/2011 và ngày 1/5/2015) đã được hợp nhất; Nghị định thư sửa đổi lần thứ 1 của ATIGA có hiệu lực ngày 20/9/2020 và Cơ chế tự chứng nhận xuất xứ toàn ASEAN (AWSC) bắt đầu. Nhà xuất khẩu được chứng nhận (CE) có thể khai báo xuất xứ trên chứng từ thương mại thay cho Form D. Nghĩa vụ của CE bao gồm: cho phép cơ quan có thẩm quyền tiếp cận hồ sơ và cơ sở; lưu giữ hồ sơ, sổ sách xác nhận được xuất xứ ít nhất 3 năm kể từ ngày lập tờ khai xuất xứ; chỉ khai báo đối với sản phẩm có đầy đủ tài liệu phù hợp chứng minh xuất xứ tại thời điểm lập; chịu trách nhiệm về mọi tờ khai… Với tự chứng nhận, trách nhiệm tự nắm giữ căn cứ xác định của doanh nghiệp càng nặng hơn.
ATIGA nâng cấp
Nghị định thư sửa đổi lần thứ 2 của ATIGA (ATIGA nâng cấp) được ký năm 2025 và dự kiến có hiệu lực ngày 1/6/2027. Ngày 19/9/2026, chính phủ 10 nước ASEAN ra tuyên bố cho phép các nước thành viên, trên cơ sở tự nguyện và có đi có lại, áp dụng tạm thời Nghị định thư sửa đổi lần thứ 2 với nhau trong thời gian trước khi hiệp định có hiệu lực vào ngày 1/6/2027 (theo báo chí). Việc áp dụng tạm thời bắt đầu giữa các nước đã thông báo cho Tổng Thư ký ASEAN, từ ngày được chỉ định trong thông báo. Bài viết này chưa xác nhận được Thái Lan đã thông báo hay chưa. Báo chí cho rằng theo hiệp định sửa đổi, các yêu cầu hành chính đối với tự khai báo xuất xứ sẽ dễ đáp ứng hơn, và việc triển khai giấy chứng nhận xuất xứ điện tử cũng như chấp nhận chứng từ điện tử sẽ được đẩy mạnh.
Về nội dung sửa đổi, báo cáo của JETRO (viết tháng 11/2025) nêu các điểm như nới lỏng PSR, nới lỏng yêu cầu đối với Form D, đưa vào chế độ hoàn thuế sau nhập khẩu… Tuy nhiên, báo cáo này ghi rõ rằng do toàn văn chính thức chưa được công bố nên nội dung dựa trên nguồn tin và phân tích. Vui lòng chỉ coi là nội dung đã chốt sau khi xác nhận toàn văn chính thức và thông báo của DFT. Trang văn bản pháp luật của DFT có đăng thông báo của DFT về việc cấp CO theo ATIGA (năm 2026) với trạng thái đang có hiệu lực, nhưng bài viết này chưa xác nhận được nội dung thông báo.
Tự chứng nhận theo Hiệp định Thái Lan – EFTA (đang lấy ý kiến)
DFT đang lấy ý kiến về dự thảo nguyên tắc tự chứng nhận xuất xứ theo Hiệp định Thương mại Tự do Thái Lan – EFTA trong thời gian từ ngày 9/10 đến ngày 7/11/2026. Tóm tắt tài liệu như sau.
- Hiệp định Thái Lan – EFTA (Iceland, Liechtenstein, Na Uy, Thụy Sĩ) được ký ngày 23/1/2025, Thái Lan đặt mục tiêu hiệp định có hiệu lực từ ngày 1/1/2027 (dự kiến)
- Hiệp định yêu cầu nhà xuất khẩu hưởng ưu đãi phải tự chứng nhận
- Nhà xuất khẩu gồm 2 loại: nhà xuất khẩu được chứng nhận và nhà xuất khẩu thông thường. Nhà xuất khẩu thông thường, trong giai đoạn từ ngày 1/1/2027 đến ngày 31/12/2036, chỉ được xuất khẩu sản phẩm có trị giá không quá 6.000 euro; từ ngày 1/1/2037 trở đi không còn giới hạn về giá trị
- Tờ khai xuất xứ được ghi trên hóa đơn hoặc chứng từ thương mại (hóa đơn thanh toán, lệnh giao hàng, phiếu đóng gói…)
- Nhà xuất khẩu được chứng nhận phải có số chứng nhận đã đăng ký với DFT và có bằng chứng thẩm định tư cách xuất xứ còn trong thời hạn hiệu lực, nhận qua hệ thống điện tử của DFT
- Chứng từ làm bằng chứng được lưu giữ từ 3 năm trở lên kể từ ngày lập mỗi tờ khai
Đây vẫn ở giai đoạn dự thảo nguyên tắc, thông báo chưa được ban hành. Tuy vậy, có thể thấy rằng càng tiến về phía tự chứng nhận, phía nhà máy càng được yêu cầu có “cơ chế để nộp được căn cứ xác định”.
Quy mô sử dụng FTA và các động thái đàm phán
Ngày 3/9/2026, Cục trưởng DFT công bố kim ngạch sử dụng ưu đãi theo FTA trong giai đoạn tháng 1 đến tháng 6/2026 là 48.069,03 triệu USD (khoảng 1,57 nghìn tỷ baht), tăng 7,33% so với cùng kỳ năm trước, và tỷ lệ sử dụng ưu đãi trên kim ngạch xuất khẩu thuộc diện ưu đãi là 80,83% (theo báo chí). Theo từng hiệp định, ATIGA là 15.937,55 triệu USD (tỷ lệ sử dụng 67,50%), JTEPA là 3.819,69 triệu USD (tỷ lệ sử dụng 85,86%)… Đây là thống kê phía xuất khẩu từ Thái Lan, không phải số liệu riêng của doanh nghiệp Nhật Bản. Tỷ lệ sử dụng của ATIGA thấp hơn JTEPA, nhưng lý do thì không thể biết từ thông báo này.
Về đàm phán, tại vòng đàm phán thứ 10 của FTA Thái Lan – EU (từ ngày 28/9 đến ngày 6/10/2026, tại Phuket), các nội dung như quy tắc xuất xứ đã có tiến triển, và hai bên được cho là đặt mục tiêu kết thúc đàm phán trước cuối năm 2026. Với RCEP, báo chí đưa tin tại Hội nghị Bộ trưởng lần thứ 5 vào tháng 9/2026 đã quyết định thành lập nhóm công tác cho thủ tục gia nhập của Chile, Bangladesh, Hồng Kông và Sri Lanka. Càng có thêm hiệp định và đối tác có thể sử dụng, càng phát sinh nhu cầu nắm giữ kết quả xác định theo nhiều hiệp định cho từng mặt hàng.
8 bước triển khai
Triển khai hệ thống xác định xuất xứ theo 8 bước dưới đây sẽ giảm việc phải làm lại.
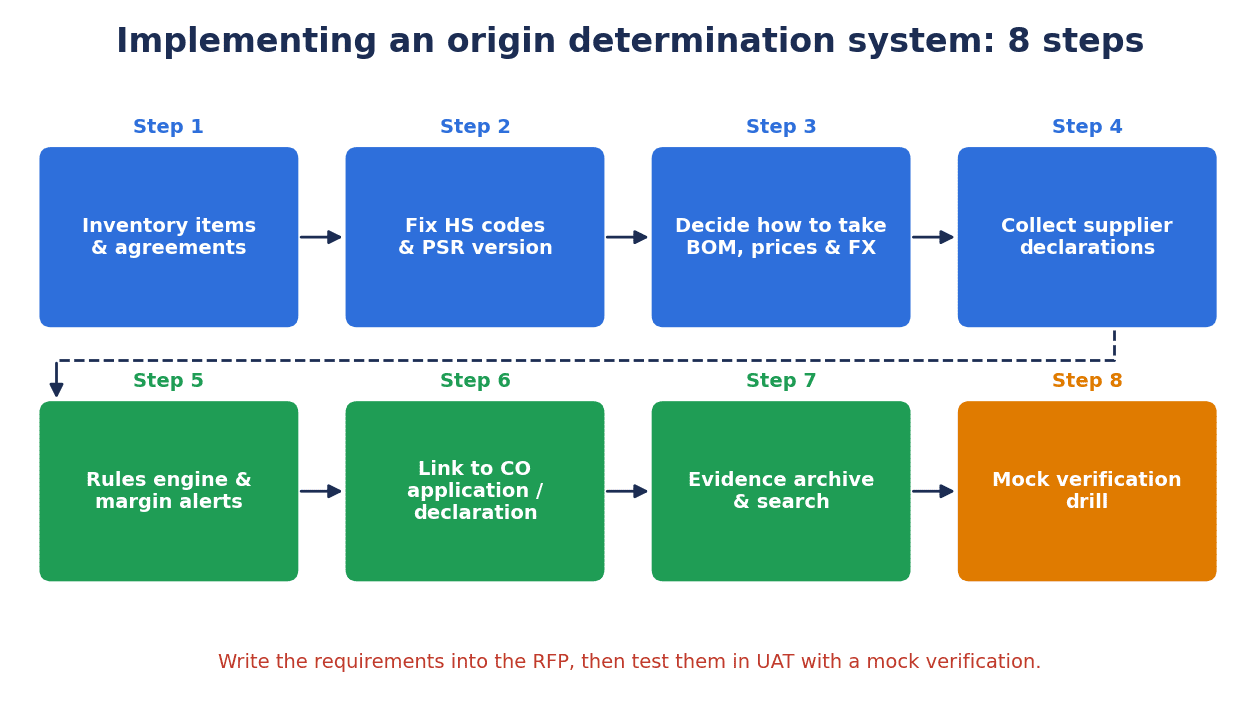
- Kiểm kê mặt hàng và hiệp định mục tiêu: lập danh sách mã sản phẩm nào đang xuất sang nước nào, theo hiệp định nào. Đồng thời kiểm tra xem các mặt hàng đang chưa hưởng ưu đãi có hiệp định nào sử dụng được không
- Chốt mã HS của mặt hàng và phiên bản PSR: chốt mã HS của thành phẩm, tra PSR và phiên bản HS tương ứng cho từng hiệp định. Với mặt hàng khó phân loại HS, chốt bằng xác định trước…
- Quyết định cách lấy BOM, đơn giá và tỷ giá: quy định thành quy tắc việc tính theo phiên bản BOM nào, đơn giá của ngày nào, tỷ giá nào
- Thu thập chứng từ của nhà cung cấp: thu thập chứng từ từ nhà cung cấp cho các nguyên liệu được tính là có xuất xứ. Với tiền đề nguyên liệu không có chứng từ sẽ bị xử lý như không có xuất xứ, xem trước kết quả xác định sẽ thay đổi thế nào
- Logic xác định và cảnh báo khoảng dư so với ngưỡng: tính theo công thức của từng hiệp định và cảnh báo các mặt hàng có khoảng dư nhỏ so với ngưỡng
- Liên kết với việc xin CO và tự chứng nhận: gắn kết quả xác định với số hồ sơ và số CO trên hệ thống điện tử của DFT
- Kho lưu chứng từ và tìm kiếm: lưu snapshot tại thời điểm xác định theo thời hạn lưu của từng hiệp định và từng chủ thể, có thể truy xuất từ số CO
- Diễn tập kiểm tra sau: chọn ngẫu nhiên CO trong quá khứ và thử xem có nộp được toàn bộ căn cứ trong thời hạn hay không
Không cần áp dụng cho toàn bộ mặt hàng ngay từ đầu. Bắt đầu từ các mặt hàng có giá trị ưu đãi lớn, mặt hàng có khoảng dư nhỏ so với ngưỡng, hoặc mặt hàng có nhiều nhà cung cấp sẽ giúp dễ thấy hiệu quả hơn.
12 mục cần ghi trong RFP
Tổng hợp các luận điểm ở trên thành 12 mục của hồ sơ yêu cầu báo giá (RFP) cho hệ thống.
| STT | Mục | Nội dung yêu cầu nhà cung cấp trình bày |
|---|---|---|
| 1 | Hiệp định mục tiêu và công thức | Với từng hiệp định mục tiêu như RCEP, ATIGA, JTEPA, AJCEP…, có thể chuyển đổi công thức được phép dùng (phương pháp khấu trừ, phương pháp cộng dồn) hay không |
| 2 | Định nghĩa trị giá | Có thể lưu trong dữ liệu danh mục định nghĩa trị giá theo từng hiệp định hay không, như trị giá CIF của nguyên liệu nhập khẩu, giá thanh toán đầu tiên của nguyên liệu trong nước, trị giá CIF của nguyên liệu có xuất xứ trong ATIGA… |
| 3 | PSR và phiên bản HS | PSR của từng hiệp định, phiên bản HS và ngày bắt đầu áp dụng, xác định song song theo bản cũ và bản mới |
| 4 | Mức chi tiết mã HS nguyên liệu | Có lưu được mã HS của từng nguyên liệu đã xác định đến bao nhiêu chữ số, và đối chiếu được với mức chi tiết quy tắc yêu cầu hay không |
| 5 | Phiên bản BOM và linh kiện thay thế | Phiên bản BOM và ngày áp dụng, cách xử lý tổ hợp linh kiện thay thế, tạo phiếu xác định lại khi thay đổi thiết kế |
| 6 | Đơn giá và tỷ giá | Thời hạn hiệu lực của đơn giá, loại và ngày của tỷ giá quy đổi, ghi lại giá trị đã dùng để xác định |
| 7 | Chứng từ của nhà cung cấp | Các mục trong chứng từ (tên hiệp định, tên hàng, mã model, mã HS, tiêu chí xác định, nơi sản xuất…), yêu cầu, thu thập và quản lý thời hạn, đính kèm tài liệu căn cứ |
| 8 | Công cụ xác định (engine) | Tính RVC, CTC và mức không đáng kể, hiển thị khoảng dư so với ngưỡng và cảnh báo, xuất quá trình tính toán |
| 9 | Liên kết với xin CO và tự chứng nhận | Cách xuất dữ liệu hồ sơ sang hệ thống điện tử của DFT, nhập số CO và số hồ sơ |
| 10 | Kho lưu chứng từ | Snapshot tại thời điểm xác định, quản lý thời hạn lưu theo từng hiệp định và từng chủ thể, chống sửa đổi và lịch sử thay đổi |
| 11 | Tìm kiếm và xuất dữ liệu | Tìm kiếm theo số CO, mã sản phẩm, khoảng thời gian; xuất một lần toàn bộ căn cứ phục vụ kiểm tra sau |
| 12 | Kết nối với hệ thống hiện có và cơ cấu chi phí | Liên kết dữ liệu nào của quản lý sản xuất, ERP, mua hàng, giá thành và liên kết như thế nào; chi tiết chi phí chia thành bản quyền, phát triển tích hợp, chuẩn hóa dữ liệu danh mục và bảo trì |
Chỉ so sánh giá sau khi các tiền đề của 12 mục này đã thống nhất. Chi phí thay đổi lớn tùy theo số lượng mặt hàng mục tiêu, số hiệp định và phạm vi liên kết với ERP.
Các hạng mục kiểm tra trong kiểm thử nghiệm thu (UAT)
Trước khi nghiệm thu hệ thống, cần kiểm tra các hạng mục sau bằng dữ liệu thực tế. Đặc biệt, hạng mục cuối cùng “diễn tập kiểm tra sau” là bài kiểm tra để xác nhận giá trị của hệ thống.
| Hạng mục | Nội dung kiểm tra | Mốc đạt (do công ty tự quyết định) |
|---|---|---|
| Tái hiện công thức | Với ví dụ đã biết như Phép tính A, kết quả của phương pháp khấu trừ và phương pháp cộng dồn có khớp với tính tay hay không | Khớp toàn bộ |
| Chuyển đổi hiệp định | Xác định cùng một mã sản phẩm theo RCEP và JTEPA, công thức và phiên bản PSR có chuyển đổi đúng hay không | Đúng công thức và phiên bản theo từng hiệp định |
| Độ nhạy tỷ giá | Khi thay đổi tỷ giá quy đổi, RVC có được tính lại và có cảnh báo khoảng dư hay không | Cảnh báo khi xuống dưới khoảng dư đã thiết lập |
| Thiếu chứng từ nhà cung cấp | Khi bỏ hiệu lực của chứng từ, nguyên liệu đó có chuyển sang không có xuất xứ và kết quả xác định có được cập nhật hay không | Tự động xử lý như không có xuất xứ |
| Thay đổi thiết kế | Khi nâng phiên bản BOM, có tạo phiếu tính lại cho các kết quả xác định liên quan hay không | Tạo phiếu không bỏ sót |
| Phiên bản HS | Khi chuyển đổi phiên bản PSR, có xem song song kết quả xác định theo bản cũ và bản mới được hay không | Hiển thị cả hai |
| Liên kết với CO | Từ số CO, có tra được phiên bản kết quả xác định, BOM, đơn giá, tỷ giá và chứng từ hay không | Tra được toàn bộ |
| Thời hạn lưu | Thời hạn lưu có được tính theo từng hiệp định và chủ thể, và không bị xóa trước hạn hay không | Đúng thời hạn |
| Lịch sử thay đổi | Khi sửa dữ liệu danh mục sau khi xác định, giá trị tại thời điểm xác định có được giữ lại mà không bị ghi đè hay không | Giữ lại giá trị tại thời điểm xác định |
| Diễn tập kiểm tra sau | Với CO được chọn ngẫu nhiên, có nộp được toàn bộ căn cứ xác định trong thời gian chỉ định hay không | Xuất được trong thời gian công ty đã quyết định |
Nếu lặp lại diễn tập kiểm tra sau khoảng 1 lần mỗi năm cả sau khi triển khai, có thể sớm phát hiện dữ liệu bị thiếu. Xét việc thời hạn trả lời yêu cầu bằng văn bản của RCEP là từ 30 ngày đến 90 ngày, mục tiêu nội bộ nên được đặt ở mức ngắn hơn thế nhiều.
Phép tính mô hình về chi phí và hiệu quả (số liệu giả định)
Từ đây là số liệu giả định dành riêng cho bài viết này, không phải báo giá. Mục đích là trình bày cách nghĩ về hiệu quả.
Phép tính B: chênh lệch thuế khi hưởng được ưu đãi
Theo Biểu thuế quan thực thi của Nhật Bản (bản ngày 8/8/2026), với Phân nhóm 3926.90 “Các sản phẩm khác bằng plastic”, mã thống kê 029 (loại khác), thuế suất theo Hiệp định WTO là 3,9%, còn thuế suất theo JTEPA là miễn thuế. Trong cùng biểu, cột AJCEP và cột RCEP (ASEAN, Úc, NZ) cũng là miễn thuế, còn cột RCEP (Trung Quốc) và RCEP (Hàn Quốc) là 1,8%.
- Nếu trị giá tính thuế của 1 lần nhập khẩu là 10 triệu yên, theo thuế suất WTO là 10 triệu yên × 3,9% = 390.000 yên. Nếu sử dụng được ưu đãi JTEPA thì là 0 yên
- Nếu kim ngạch nhập khẩu hằng năm của cùng mặt hàng là 100 triệu yên (giả định), thì 100 triệu yên × 3,9% = 3,9 triệu yên/năm là mức tham khảo về tiền thuế không phải nộp khi hưởng được ưu đãi
Thuế tiêu dùng… được tính riêng, và việc sản phẩm của công ty có thuộc mã thống kê này hay không là đánh giá riêng cho từng trường hợp. Phép tính này chỉ xem xét thuế quan phía nhập khẩu vào Nhật Bản. Ngoài ra, theo giải thích của Hải quan Nhật Bản, nếu qua kiểm tra sau không xác nhận được hàng hóa có xuất xứ thì việc áp dụng thuế suất ưu đãi sẽ bị từ chối, và tùy vụ việc có thể còn thuộc đối tượng thuế phạt khai thiếu… Khoản chênh lệch chỉ có được khi kết quả xác định tiếp tục được chấp nhận kèm căn cứ.
Phép tính C: công sức tính lại kết quả xác định
Giả sử mỗi quý xem xét lại đơn giá và tỷ giá, và mỗi lần đều xác định lại.
- 200 mã sản phẩm mục tiêu, xác định lại 4 lần mỗi năm
- Làm thủ công (thu thập lại Excel và chứng từ giấy): 1,5 giờ cho 1 mã sản phẩm → 200 × 4 × 1,5 = 1.200 giờ/năm
- Sau khi hệ thống hóa (tự động lấy BOM, đơn giá, chứng từ và chỉ kiểm tra phần chênh lệch): 0,25 giờ cho 1 mã sản phẩm → 200 × 4 × 0,25 = 200 giờ/năm
- Giảm: 1.200 − 200 = 1.000 giờ/năm. Nếu chi phí nhân sự là 400 baht cho 1 giờ (giả định), thì 1.000 × 400 = 400.000 baht/năm
Hiệu quả chính không phải là công sức
Mức giảm công sức ở Phép tính C là con số dễ hiểu, nhưng chỉ là hiệu quả phụ. Điều lớn hơn là có thể phát hiện trước khi nộp hồ sơ tình trạng “xuống dưới ngưỡng” như Độ nhạy 2 của Phép tính A, và có thể trả lời kiểm tra sau trong thời hạn. Hiệu quả chính nằm ở thuế quan của Phép tính B và việc giảm rủi ro bị từ chối ưu đãi.
Ngược lại, với nhà máy có giá trị ưu đãi nhỏ, ít mặt hàng và BOM hầu như không thay đổi, có thể không cần một hệ thống quy mô lớn. Kể cả trong trường hợp đó, việc lưu snapshot kết quả xác định và giữ ở trạng thái có thể truy xuất từ số CO vẫn có thể bắt đầu bằng cách vận hành Excel và thư mục dùng chung.
Câu hỏi thường gặp
Các câu trả lời dưới đây là phần sắp xếp mang tính khái quát, không phải tư vấn về thuế, hải quan hay pháp lý. Với từng lô hàng cụ thể, vui lòng xác nhận với cơ quan có thẩm quyền hoặc qua xác định trước.
Xác định xuất xứ là gì?
Là việc kiểm tra xem hàng hóa có thuộc “hàng hóa có xuất xứ” theo hiệp định hay không để sử dụng thuế suất ưu đãi FTA. Theo Điều 3.2 của RCEP, hàng hóa có xuất xứ là hàng hóa có xuất xứ thuần túy, hàng hóa được sản xuất chỉ từ nguyên liệu có xuất xứ, hoặc hàng hóa đáp ứng PSR. Với sản phẩm công nghiệp, cần dựa vào BOM và giá để kiểm tra xem hàng hóa có đáp ứng một trong các tiêu chí của PSR là tiêu chí hàm lượng giá trị khu vực (RVC), tiêu chí chuyển đổi mã số hàng hóa (CTC) hay tiêu chí công đoạn gia công, chế biến cụ thể hay không. Đánh giá cuối cùng vui lòng chốt cho từng lô hàng cụ thể bằng cách xác nhận với cơ quan có thẩm quyền hoặc qua xác định trước.
Cách tính RVC như thế nào? (phương pháp khấu trừ và phương pháp cộng dồn)
Theo RCEP, sử dụng một trong hai công thức: phương pháp khấu trừ RVC = (FOB − VNM) ÷ FOB × 100, hoặc phương pháp cộng dồn RVC = (VOM + chi phí nhân công trực tiếp + chi phí trực tiếp + lợi nhuận + chi phí khác) ÷ FOB × 100. ATIGA cũng có 2 công thức, nhưng tính nguyên liệu có xuất xứ trong phương pháp cộng dồn theo trị giá CIF, và mỗi nước thành viên chọn 1 phương pháp. JTEPA và AJCEP chỉ có phương pháp khấu trừ. Vui lòng kiểm tra công thức theo từng hiệp định.
Tiêu chí chuyển đổi mã số hàng hóa (CTC) là gì?
Là tiêu chí yêu cầu phân loại phải thay đổi ở cấp số quy định, từ mã HS của nguyên liệu không có xuất xứ sang mã HS của thành phẩm. Thay đổi Chương (2 chữ số) là CC, Nhóm (4 chữ số) là CTH, Phân nhóm (6 chữ số) là CTSH. Theo giải thích của Hải quan Nhật Bản, mã HS của nguyên liệu không nhất thiết phải xác định đến 6 chữ số, tùy quy tắc có trường hợp chỉ cần 2 hoặc 4 chữ số.
Hồ sơ cần thiết để xin Form D gồm những gì?
Bài viết này chưa xác nhận được danh mục chính thức các hồ sơ cần thiết do DFT quy định. Hệ thống điện tử của DFT có DFT SMART-I để đăng ký người dùng, và việc cấp CO được thực hiện trên DFT SMART C/O. Để tham khảo, sổ tay hướng dẫn tự chứng nhận RCEP của Hải quan Nhật Bản nêu ví dụ về các tài liệu liên quan để làm rõ xuất xứ: với CTC là bảng kê nguyên liệu (bao gồm mã HS) và sơ đồ quy trình sản xuất, với RVC là bảng tính giá thành sản xuất, hóa đơn mua hàng, bảng giá… Tài liệu của METI trình bày các mục cần ghi trong bản khai của nhà cung cấp. Cả hai đều là tài liệu phía Nhật Bản, nên hồ sơ xin cấp thực tế vui lòng xác nhận với DFT.
Chứng nhận xuất xứ RCEP có thể dùng tự chứng nhận không?
Tính đến tháng 3/2026, với hàng nhập khẩu từ Thái Lan vào Nhật Bản theo RCEP, không thể dùng tự chứng nhận của nhà xuất khẩu hoặc nhà sản xuất Thái Lan. Phần hỏi đáp của Hải quan Nhật Bản (tính đến ngày 12/3/2026) viết rằng hiện tại tự chứng nhận của nhà xuất khẩu hoặc nhà sản xuất chỉ dùng được cho hàng nhập khẩu từ Úc, NZ và Hàn Quốc. Với hàng nhập khẩu từ Thái Lan, có thể dùng chứng nhận bởi bên thứ ba (CO của cơ quan cấp Thái Lan), khai báo xuất xứ của nhà xuất khẩu được chứng nhận, và tự chứng nhận của nhà nhập khẩu Nhật Bản. Với tự chứng nhận của nhà nhập khẩu, nếu nhà nhập khẩu không chứng minh được xuất xứ thì ưu đãi sẽ bị từ chối.
Hồ sơ xuất xứ cần lưu bao nhiêu năm?
Khác nhau theo hiệp định và vị trí. Theo RCEP, nhà xuất khẩu và nhà sản xuất lưu ít nhất 3 năm kể từ ngày cấp chứng từ chứng nhận xuất xứ, nhà nhập khẩu lưu ít nhất 3 năm kể từ ngày nhập khẩu. Theo ATIGA, nhà sản xuất và nhà xuất khẩu đã xin Form D lưu từ 3 năm trở lên kể từ ngày cấp Form D (OCP sửa đổi năm 2020); theo JTEPA, nhà xuất khẩu được cấp CO và nhà sản xuất theo Điều 40 khoản 7(b) lưu 5 năm kể từ ngày cấp CO. Nhà nhập khẩu Nhật Bản lưu 5 năm kể từ ngày tiếp theo ngày được cấp phép nhập khẩu theo luật trong nước. Với mặt hàng xuất theo nhiều hiệp định, lưu theo thời hạn dài nhất sẽ an toàn.
Chi phí của hệ thống xác định xuất xứ là bao nhiêu?
Trong lần khảo sát này, chúng tôi không xác nhận được giá công khai. Chi phí thay đổi lớn tùy theo số lượng mặt hàng mục tiêu, số hiệp định, phạm vi liên kết với quản lý sản xuất, ERP, mua hàng và giá thành, cũng như khối lượng chuẩn hóa dữ liệu danh mục. Vui lòng dùng 12 mục của RFP để thống nhất tiền đề, và yêu cầu nhà cung cấp trình bày chi phí chi tiết theo bản quyền, phát triển tích hợp, chuẩn hóa dữ liệu danh mục và bảo trì.
Tóm tắt
- Xác định xuất xứ không phải là “làm đạt một lần là xong”. Đó là quản lý dữ liệu, kết quả thay đổi mỗi khi BOM, đơn giá, tỷ giá, chứng từ của nhà cung cấp hay phiên bản HS thay đổi
- Công thức khác nhau theo từng hiệp định. RCEP và ATIGA có 2 công thức, JTEPA và AJCEP chỉ có phương pháp khấu trừ. Phương pháp cộng dồn của ATIGA tính nguyên liệu có xuất xứ theo trị giá CIF, và mỗi nước thành viên chọn 1 phương pháp
- Phiên bản HS của PSR: RCEP là HS2022, JTEPA là HS2017. AJCEP dự kiến áp dụng bản HS2022 từ ngày 15/2/2027, lần sửa đổi HS tiếp theo là HS2028 (dự kiến có hiệu lực ngày 1/1/2028)
- Theo phép tính giả định, một linh kiện có RVC 50% sẽ còn 47% (vẫn đáp ứng) do biến động tỷ giá, và 30% (xuống dưới ngưỡng 40%) do thiếu chứng từ của nhà cung cấp. Theo RCEP, nguyên liệu không xác định được xuất xứ được xử lý như không có xuất xứ
- Thời hạn lưu: RCEP tối thiểu 3 năm theo hiệp định, JTEPA 5 năm, nhà nhập khẩu Nhật Bản 5 năm. Ngày bắt đầu tính cũng khác nhau theo hiệp định và vị trí
- Kiểm tra sau có thời hạn. Yêu cầu bằng văn bản của RCEP là từ 30 ngày đến 90 ngày, JTEPA trong vòng 3 tháng, ATIGA theo OCP sửa đổi năm 2020 là trả lời trong vòng 90 ngày và toàn bộ quy trình trong vòng 180 ngày
- Phía Thái Lan đang đẩy mạnh điện tử hóa với DFT SMART C/O, e-Form D và e-CO của JTEPA; dự thảo nguyên tắc tự chứng nhận theo Hiệp định Thái Lan – EFTA đang được lấy ý kiến đến ngày 7/11/2026; ATIGA nâng cấp dự kiến có hiệu lực ngày 1/6/2027
- Dùng 12 mục của RFP để thống nhất tiền đề, và trong kiểm thử nghiệm thu, diễn tập xem có nộp được toàn bộ căn cứ của CO được chọn ngẫu nhiên trong thời hạn hay không
- Bài viết này không phải là tư vấn về thuế, hải quan hay pháp lý. Xuất xứ, phân loại HS và thuế suất cần được chốt cho từng lô hàng cụ thể bằng cách xác nhận với cơ quan có thẩm quyền hoặc qua xác định trước
TOMAS TECH hỗ trợ các nhà máy Nhật Bản tại Thái Lan chuẩn hóa dữ liệu và tích hợp hệ thống quản lý sản xuất, ERP và mua hàng. Bạn có thể liên hệ ngay từ giai đoạn đang cân nhắc kết nối cơ chế xác định xuất xứ với dữ liệu BOM và mua hàng, hoặc khi mới bắt đầu soạn RFP. Lưu ý rằng các đánh giá về hải quan và thuế như xuất xứ, phân loại HS và thuế suất, vui lòng xác nhận với cơ quan có thẩm quyền hoặc chuyên gia. Vui lòng liên hệ với chúng tôi tại đây.
Thông tin tham khảo
- Hải quan Nhật Bản, Dành cho người lần đầu sử dụng Hiệp định RCEP, nhập khẩu: https://www.customs.go.jp/roo/origin/rcep.html
- Hải quan Nhật Bản, Điều kiện 2, hàng hóa sản xuất tại nước thành viên RCEP được công nhận là hàng hóa có xuất xứ theo Hiệp định RCEP: https://www.customs.go.jp/roo/origin/rcep2.html
- Hải quan Nhật Bản, Hiệp định RCEP: https://www.customs.go.jp/roo/information/rcep.htm
- Hiệp định RCEP, Chương 3 Quy tắc xuất xứ, bản tiếng Nhật do Hải quan Nhật Bản đăng tải: https://www.customs.go.jp/roo/information/rcep/rcep2.pdf
- Hiệp định RCEP, Phụ lục 3A Quy tắc cụ thể mặt hàng, HS2022, do Hải quan Nhật Bản đăng tải: https://www.customs.go.jp/roo/information/rcep/PSR.pdf
- Hải quan Nhật Bản, Hiệp định RCEP, thủ tục chứng nhận xuất xứ khi nhập khẩu vào Nhật Bản: https://www.customs.go.jp/roo/information/rcep/syoumei_tetsuzuki.pdf
- Cục Hải quan Bộ Tài chính Nhật Bản, Sổ tay hướng dẫn sử dụng chế độ tự chứng nhận, Hiệp định RCEP, tháng 6/2025: https://www.customs.go.jp/roo/procedure/riyou_rcep.pdf
- Hải quan Nhật Bản, Hỏi đáp hội thảo tiếp nối về Hiệp định RCEP, tính đến ngày 12/3/2026: https://www.customs.go.jp/kyotsu/kokusai/news/rcep/260128_siryou_info_rcep3.pdf
- Hải quan Nhật Bản, Kiểm tra sau: https://www.customs.go.jp/roo/verification/index.htm
- Hải quan Nhật Bản, Về trao đổi dữ liệu giấy chứng nhận xuất xứ: https://www.customs.go.jp/roo/procedure/data/news.html
- Hải quan Nhật Bản, Về thay đổi mẫu giấy chứng nhận xuất xứ JTEPA: https://www.customs.go.jp/roo/procedure/kisai/thailandco.html
- Hải quan Nhật Bản, Hiệp định Đối tác Kinh tế Nhật Bản – Thái Lan: https://www.customs.go.jp/roo/information/thailand.htm
- Hiệp định Đối tác Kinh tế Nhật Bản – Thái Lan, văn bản trích, do Hải quan Nhật Bản đăng tải: https://www.customs.go.jp/roo/text/thailand2.pdf
- Hiệp định Đối tác Kinh tế Nhật Bản – Thái Lan, Phụ lục 2 Quy tắc cụ thể mặt hàng áp dụng từ ngày 1/1/2022, do Hải quan Nhật Bản đăng tải: https://www.customs.go.jp/roo/text/thailand3-2.pdf
- Hiệp định Đối tác Kinh tế Toàn diện Nhật Bản – ASEAN, văn bản trích, do Hải quan Nhật Bản đăng tải: https://www.customs.go.jp/roo/text/asean2.pdf
- Hiệp định Đối tác Kinh tế Toàn diện Nhật Bản – ASEAN, Phụ lục 2 Quy tắc cụ thể mặt hàng áp dụng từ ngày 15/2/2027, do Hải quan Nhật Bản đăng tải: https://www.customs.go.jp/roo/text/asean3-2.pdf
- Hải quan Nhật Bản, Danh mục văn bản hiệp định: https://www.customs.go.jp/roo/text/index.htm
- Hải quan Nhật Bản, Biểu thuế quan thực thi Chương 39, bản ngày 8/8/2026: https://www.customs.go.jp/tariff/2026_08_08/data/j_39.htm
- Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản, Nguyên tắc cơ bản để đánh giá xuất xứ và ví dụ về hồ sơ cần lưu giữ, sửa đổi tháng 6/2025: https://www.meti.go.jp/policy/external_economy/trade_control/boekikanri/download/gensanchi/roo_guideline_preservation.pdf
- ASEAN Secretariat, ASEAN Trade in Goods Agreement: https://asean.org/wp-content/uploads/2021/08/ASEAN-Trade-in-Goods-Agreement.pdf
- ASEAN Secretariat, ASEAN-wide Self-Certification, AWSC Guidebook: https://asean.org/wp-content/uploads/2021/09/ASEAN-wide-Self-Certification-Guidebook-web.pdf
- Centre for International Law, NUS, 2025 Second Protocol to Amend the ASEAN Trade in Goods Agreement, Unofficial Text: https://cil.nus.edu.sg/wp-content/uploads/2026/04/2025-2nd-Protocol-to-Amend-ATIGA.pdf
- JETRO, Hiện đại hóa khuôn khổ thương mại ASEAN: ký ATIGA nâng cấp: https://www.jetro.go.jp/ext_images/world/asia/asean/basic_01/pdf/1_rpATIGA202510.pdf
- The Star, Asean adopts voluntary early application of upgraded Atiga, ngày 20/9/2026: https://www.thestar.com.my/aseanplus/aseanplus-news/2026/09/20/asean-adopts-voluntary-early-application-of-upgraded-atiga
- Bernama, áp dụng tạm thời ATIGA nâng cấp: https://bernama.com/en/world/news.php?id=2609375
- WCO, HS 2028 Amendments – Adapting the Harmonized System to Global Priorities and Trade Evolution: https://www.wcoomd.org/en/media/newsroom/2026/january/hs-2028-amendments-adapting-the-harmonized-system-to-global-priorities-and-trade-evolution.aspx
- DFT, Cục Ngoại thương Bộ Thương mại Thái Lan: https://www.dft.go.th/
- DFT ROVERs PLUS: https://roversplus.dft.go.th/public/
- DFT, lấy ý kiến về nguyên tắc tự chứng nhận xuất xứ theo FTA Thái Lan – EFTA: https://www.dft.go.th/th-th/กฎหมาย/ขอเชิญร่วมแสดงความคิดเห็นต่อหลักการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง
- Daily News, DFT SMART C/O và e-Form D, ngày 17/4/2025: https://www.dailynews.co.th/news/4614939/
- Thansettakij, DFT SMART C/O, ngày 5/9/2025: https://www.thansettakij.com/economy/trade-agriculture/638071
- Thansettakij, 4 biện pháp đối với hàng xuất sang Mỹ, ngày 22/4/2025: https://www.thansettakij.com/economy/trade-agriculture/625688
- InfoQuest, 65 mặt hàng thuộc danh sách giám sát, ngày 6/5/2025: https://www.infoquest.co.th/?p=492528
- Daily News, trọng tâm năm tài chính 2026 của DFT, ngày 5/10/2025: https://www.dailynews.co.th/news/5175220/
- Bangkok Biz News, sử dụng FTA 6 tháng đầu năm 2026: https://www.bangkokbiznews.com/news/news-update/1250389
- Thansettakij, sử dụng FTA 6 tháng đầu năm 2026: https://www.thansettakij.com/economy/trade-agriculture/668070
- Naewna, sử dụng FTA 6 tháng đầu năm 2026: https://www.naewna.com/n/?p=41424
- JETRO, Khảo sát thực trạng doanh nghiệp Nhật Bản ở nước ngoài năm tài chính 2025, khu vực châu Á – châu Đại Dương: https://www.jetro.go.jp/ext_images/_Reports/01/231fa237934b5b0c/20250026rev1.pdf
- Pattaya Mail, Thailand and EU aim to finish free trade talks by end of 2026: https://www.pattayamail.com/thailandnews/thailand-and-eu-aim-to-finish-free-trade-talks-by-end-of-2026-567615
- China Daily HK, HK welcomes creation of working group for RCEP accession: https://www.chinadailyhk.com/article/639967
- SAP PRESS Blog, Trade Preference Reporting in SAP GTS, tài liệu phía nhà cung cấp: https://blog.sap-press.com/trade-preference-reporting-in-sap-gts
- SAP Learning, Setting Up Supplier’s Declaration Management, tài liệu phía nhà cung cấp: https://learning.sap.com/courses/configuring-the-essential-functions-of-sap-global-trade-services/setting-up-supplier-s-declaration-management_ce881303-d03e-4566-bf85-52d4566dd81e
- Tilleke & Gibbins, Thailand’s US and EU Export Outlook for 2026, phân tích của công ty luật: https://www.tilleke.com/insights/thailands-us-and-eu-export-outlook-for-2026-transshipment-origin-risks-and-enforcement/


