


โรงงานในไทยที่กำลังพิจารณาระบบบริหารสินค้าคืนสำหรับงานผลิต มักมีภาพที่คล้ายกัน ฝ่ายขายรับแจ้งการคืนสินค้าจากลูกค้าทางอีเมล เจ้าหน้าที่ประกันคุณภาพเพิ่มหนึ่งบรรทัดลงในทะเบียนของเสียใน Excel ส่วนตัวสินค้าจริงถูกวางไว้ที่ “มุมสินค้าคืน” ตรงมุมหนึ่งของคลังสินค้า ฝ่ายบัญชีจะออกใบลดหนี้ (credit note) ก็ต่อเมื่อฝ่ายขายบอกมาเท่านั้น ภาพเช่นนี้ไม่ใช่เรื่องแปลกในโรงงานญี่ปุ่นด้านชิ้นส่วนยานยนต์ ชิ้นส่วนอิเล็กทรอนิกส์ การขึ้นรูปพลาสติก และงานแปรรูปโลหะ ในอยุธยา ชลบุรี ระยอง และปริมณฑลกรุงเทพฯ
ปัญหาที่หนักที่สุดในสภาพนี้คือ มองไม่ออกในทันทีว่า “เดือนนี้มีสินค้าคืนกี่รายการ มูลค่าเท่าไร แต่ละรายการตอนนี้อยู่ที่ไหน และรอการตัดสินจากใครอยู่” ถ้ายังไม่เปิดกล่องที่มุมสินค้าคืนดู ก็ไม่รู้ว่าเป็นของลูกค้ารายใด จากการส่งมอบครั้งไหน แม้การตรวจสอบด้านคุณภาพจะเสร็จแล้ว แต่ก็ไม่ชัดเจนว่าใครเป็นคนตัดสินว่าจะนำกลับเข้าสต็อกหรือจะทิ้ง กล่องจึงถูกวางทิ้งไว้อย่างนั้นหลายสัปดาห์ แล้วลูกค้าก็ทวงถามมาว่า “ใบลดหนี้ยังไม่ได้อีกหรือ”
บทความนี้เป็นคู่มือเชิงปฏิบัติสำหรับผู้จัดการโรงงาน หัวหน้าแผนกประกันคุณภาพ ฝ่ายบริหารงานขาย คลังสินค้า ฝ่ายบัญชี และฝ่าย IT ของโรงงานลักษณะนี้ โดยสรุปว่าเมื่อจะสร้างกลไกบริหารสินค้าคืน ควร “บันทึกอะไร ตามลำดับไหน ด้วยระบบใด เปรียบเทียบอย่างไร และดำเนินการอย่างไร”
ขอสรุปประเด็นหลักของบทความนี้ไว้ก่อน
เป้าหมายของการบริหารสินค้าคืนไม่ใช่ “การเคลียร์สินค้าคืนให้เสร็จเร็ว ๆ” สินค้าคืนเป็นเหตุการณ์ที่เงิน (ใบลดหนี้) ของ (สต็อก) และข้อมูลคุณภาพ (บันทึกของเสีย) เคลื่อนไหวไปพร้อมกัน เป้าหมายคือทำให้ติดตามเหตุการณ์นี้ได้จนจบด้วยหมายเลขเดียว นั่นคือหมายเลข RMA
กรณีทั่วไปที่ทำให้การจัดการสินค้าคืนยุ่งยาก มี 3 ข้อดังนี้
- ① ไม่มีหมายเลข RMA สินค้าคืนจึงไม่ผูกกับการส่งมอบ ใบแจ้งหนี้ (invoice) และล็อตเดิม
- ② สำหรับสินค้าคืนที่กักกันไว้ ยังไม่ได้กำหนดผู้มีอำนาจและกำหนดเวลาในการตัดสินการจัดการ (นำกลับเข้าสต็อก แก้ไขงาน ตัดทิ้ง คืนซัพพลายเออร์ ส่งกลับให้ลูกค้า)
- ③ ใบลดหนี้กับสต็อก ต้นทุน และบันทึกคุณภาพ เคลื่อนไหวแยกจากกัน
นอกจากนี้ จำนวนวันขนส่งจากลูกค้ามาถึงโรงงานแทบจะลดลงไม่ได้เลย สิ่งที่ลดได้คือจำนวนวันภายในโรงงาน ได้แก่ จำนวนวันที่ใช้ในการรับเข้าและระบุตัวสินค้า การตรวจสอบ การตัดสินการจัดการ และการออกใบลดหนี้ บทความนี้จะเดินเรื่องโดยยึดแนวคิดการบริหารสินค้าคืนด้วย “จำนวนวัน” เป็นหลัก
อนึ่ง บทความนี้ไม่ได้แนะนำหรือจัดอันดับผลิตภัณฑ์ใดเป็นการเฉพาะ และไม่ใช่คำแนะนำด้านกฎหมาย ภาษี หรือพิธีการศุลกากร เรื่องภาษีและศุลกากรของไทยนำเสนอในฐานะ “ประเด็นที่ควรตรวจสอบ” เท่านั้น ข้อกำหนดล่าสุดโปรดสอบถามผู้สอบบัญชีหรือที่ปรึกษาภาษี และตัวแทนออกของ (customs broker) ตัวเลขจำนวนรายการ มูลค่า เวลา และค่าใช้จ่ายในการประมาณการทั้งหมดเป็นตัวเลขสมมติที่ตั้งขึ้นสำหรับบทความนี้เท่านั้น
ทำไมโรงงานผลิตจึงควรทบทวนการบริหารสินค้าคืน
เมื่อการส่งมอบเพิ่มขึ้น จำนวนสินค้าคืนก็เพิ่มขึ้นด้วย
ตัวเลขล่าสุดของภาคการผลิตไทยแสดงให้เห็นว่าการผลิตและคำสั่งซื้อกำลังเติบโต ตามรายงานของรอยเตอร์ ดัชนีผลผลิตอุตสาหกรรม (MPI) ของกระทรวงอุตสาหกรรมไทยในเดือนสิงหาคม 2026 เพิ่มขึ้น +4.44% เมื่อเทียบกับเดือนเดียวกันของปีก่อน สูงกว่าที่ตลาดคาดการณ์ไว้ +1.0% ตามผลสำรวจของรอยเตอร์ อย่างไรก็ตาม ในครั้งนี้กระทรวงอุตสาหกรรมได้ปรับวิธีคำนวณ MPI ใหม่ เช่น เพิ่มผลิตภัณฑ์อิเล็กทรอนิกส์ใหม่และเปลี่ยนน้ำหนัก ตัวเลขตั้งแต่เดือนสิงหาคม 2026 เป็นต้นไปจึงเปรียบเทียบกับอนุกรมเดิมแบบตรง ๆ ไม่ได้ กระทรวงอุตสาหกรรมได้ปรับคาดการณ์การเติบโตของ MPI ปี 2026 ขึ้นเป็น 2.75-3.55% (จากเดิม 0.0-0.5%)
ดัชนี Manufacturing PMI ของไทยโดย S&P Global อยู่ที่ 54.3 ในเดือนกันยายน 2026 (เดือนสิงหาคมอยู่ที่ 53.8) ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนธันวาคม 2025 รายงานของ Trading Economics ระบุว่า ผลผลิตขยายตัวเร็วที่สุดในรอบ 9 เดือน และคำสั่งซื้อใหม่แข็งแกร่งที่สุดในรอบ 6 เดือน
แม้อัตราการคืนสินค้าจะเท่าเดิม แต่ถ้าปริมาณการส่งมอบเพิ่มขึ้น จำนวนสินค้าคืนก็เพิ่มขึ้น โรงงานที่เคยรับมือกับสินค้าคืนเดือนละ 10 รายการด้วยอีเมลและ Excel ได้ เมื่อจำนวนรายการเพิ่มขึ้น และจำนวนลูกค้ากับรหัสชิ้นงานเพิ่มขึ้น การติดตามว่า “สินค้าคืนรายการไหน ค้างอยู่ที่ขั้นตอนไหน” ก็จะยากขึ้นอย่างฉับพลัน การเติบโตของการส่งมอบจึงเป็นเหตุผลที่เพียงพอสำหรับการเริ่มทบทวนการบริหารสินค้าคืน
สถิติที่แสดงขนาดของสินค้าคืน และขอบเขตของสถิตินั้น
ในเรื่องขนาดของสินค้าคืน มีตัวเลขที่ถูกอ้างถึงบ่อยอยู่จำนวนหนึ่ง แต่ทุกตัวเลขมีขอบเขตจำกัด (ประเทศ อุตสาหกรรม ปี และผู้สำรวจ)
- สินค้าคืนในธุรกิจค้าปลีกของสหรัฐฯ: ตามผลสำรวจ “2025 Retail Returns Landscape” ของสหพันธ์ค้าปลีกแห่งชาติสหรัฐฯ (NRF) และ Happy Returns (บริษัทในเครือ UPS) ผู้ค้าปลีกในสหรัฐฯ ประเมินว่า 15.8% ของยอดขายทั้งปี 2025 (849.9 พันล้านดอลลาร์) จะถูกส่งคืน ส่วนปี 2024 อยู่ที่ 16.9% หรือ 890 พันล้านดอลลาร์ ตัวเลขนี้เป็นการประเมินของธุรกิจค้าปลีกสินค้าอุปโภคบริโภคในสหรัฐฯ โดยกลุ่มตัวอย่างคือผู้บริโภค 2,006 คนที่เคยคืนสินค้าที่ซื้อออนไลน์ในช่วง 12 เดือนที่ผ่านมา และผู้รับผิดชอบจากผู้ค้าปลีกรายใหญ่ในสหรัฐฯ ที่มียอดขายเกิน 500 ล้านดอลลาร์ จำนวน 358 คน
- การเคลมประกันของผู้ผลิตที่จดทะเบียนในตลาดหลักทรัพย์สหรัฐฯ: ตาม “23rd Annual Product Warranty Report” ของ Warranty Week อัตราการเคลมประกันเฉลี่ย (ยอดจ่ายเคลมประกัน หารด้วยยอดขายผลิตภัณฑ์) ของผู้ผลิตที่มีสำนักงานใหญ่ในสหรัฐฯ ในปี 2025 อยู่ที่ 1.30% เป็นข้อมูลของบริษัทที่จดทะเบียนในสหรัฐฯ และเปิดเผยค่าใช้จ่ายด้านการรับประกันต่อ SEC เมื่อแยกตามอุตสาหกรรม ยอดตั้งสำรองการรับประกันในปี 2025 ของชิ้นส่วนยานยนต์ (Tier1, Tier2 เป็นต้น) อยู่ที่ 2.09 พันล้านดอลลาร์ และของเซมิคอนดักเตอร์และ PCB อยู่ที่ 3.37 พันล้านดอลลาร์
ตัวเลขทั้งสองนี้มีกลุ่มเป้าหมายและนิยามต่างกัน 15.8% คือการประเมินมูลค่าสินค้าคืนของธุรกิจค้าปลีกในสหรัฐฯ ส่วน 1.30% คืออัตราส่วนยอดจ่ายเคลมประกันของผู้ผลิตที่จดทะเบียนในสหรัฐฯ จึงนำมารวมกัน หรือนำไปใช้เป็นอัตราการคืนสินค้าของภาคการผลิตไทยไม่ได้ และค่าใช้จ่ายด้านการรับประกันก็ไม่ใช่ค่าใช้จ่ายทั้งหมดที่เกิดจากสินค้าคืน
ในความเป็นจริง สถิติทางการเกี่ยวกับอัตราการคืนสินค้าในธุรกรรม B2B ของภาคการผลิตที่มีขอบเขตชัดเจน (ประเทศ อุตสาหกรรม ปี และฐานประชากร) ยังมีอยู่น้อยมาก ด้วยเหตุนี้ การทำให้โรงงานวัดจำนวนรายการ มูลค่า และจำนวนวันของสินค้าคืนของตัวเองได้จึงมีความหมาย ก่อนจะเทียบกับค่าเฉลี่ยของบริษัทอื่น จุดเริ่มต้นคือการสร้างสภาพที่ตอบได้ว่าสินค้าคืนของเรา “เพิ่มขึ้นจากเดือนก่อนหรือไม่ และค้างอยู่ที่ไหน”
มองสินค้าคืนด้วย “เวลาจนถึงการตัดสินการจัดการ”
ตัวชี้วัดการบริหารสินค้าคืนที่บทความวิเคราะห์ช่วงหลังหยิบยกขึ้นมาคือ “เวลาจนถึงการตัดสินการจัดการ (time-to-disposition)” สื่อด้านโลจิสติกส์ Logistics Viewpoints (Jim Frazer, 16 กันยายน 2026) เสนอว่าควรประเมินโลจิสติกส์ย้อนกลับ (reverse logistics) ด้วยเวลาจนถึงการตัดสินการจัดการ แทนที่จะใช้ต้นทุนต่อรายการ และชี้ว่าสินค้าที่ถูกส่งคืนเป็นสินทรัพย์ที่มูลค่าลดลงเรื่อย ๆ เมื่อการตัดสินใจล่าช้า สต็อกก็จะถูก “แช่แข็งในเชิงเศรษฐกิจ” ส่วนตัวชี้วัดที่ยกมา ได้แก่ ความเร็วในการจัดการ อัตราการได้มูลค่าคืนจากการขายต่อ การหลีกเลี่ยงการลดราคา และจำนวนวันที่สินค้าอยู่ในสภาพที่ใช้ไม่ได้
บทความวิเคราะห์นี้อยู่ในบริบทของธุรกิจค้าปลีกในสหรัฐฯ เป็นหลัก ถึงอย่างนั้น แนวคิดที่ว่า “สินค้าคืนยิ่งวางไว้นาน มูลค่ายิ่งลด” และ “การตัดสินใจช้าเป็นต้นทุนในตัวเอง” ก็ใช้กับสินค้าคืนของโรงงานได้โดยตรง หากเป็นชิ้นส่วน ระหว่างที่วางไว้อาจกลายเป็นรุ่นเก่าเพราะมีการเปลี่ยนแบบ หรืออาจนำกลับเข้าสต็อกไม่ได้เพราะความชื้นหรือสนิม บทความนี้จึงไม่ได้ดูเพียงจำนวนรายการและมูลค่า แต่ยึดจำนวนวันตั้งแต่ลูกค้าแจ้งจนถึงการออกใบลดหนี้เป็นศูนย์กลางของการบริหาร
อนึ่ง ในวงการบริหารสินค้าคืน มีรายงานว่าในเดือนกันยายน 2026 บริษัท ReturnPro ของสหรัฐฯ ได้เข้าซื้อกิจการ iF Returns บริษัทเทคโนโลยีด้านสินค้าคืนจากสเปน (DC Velocity, 23 กันยายน 2026) iF Returns เป็นบริษัทที่ให้บริการระบบบริหารสินค้าคืนแก่แบรนด์มากกว่า 200 แบรนด์ในยุโรป และเป็นความเคลื่อนไหวในวงการค้าปลีกและอีคอมเมิร์ซ ซึ่งมีเงื่อนไขพื้นฐานต่างจากสินค้าคืน B2B ของภาคการผลิต บทความนี้จึงขอแนะนำไว้เพียงในฐานะแนวโน้มเท่านั้น
การบริหารสินค้าคืนคืออะไร: ขั้นตอนการจัดการสินค้าคืน 6 ขั้น
ขั้นตอนการจัดการสินค้าคืน
การบริหารสินค้าคืน คือกลไกที่ทำให้ติดตามสินค้าที่ลูกค้าส่งกลับมาได้เป็นรายการ ตั้งแต่การรับแจ้ง การรับเข้าตัวสินค้าจริง การตรวจสอบ การตัดสินการจัดการ การชำระบัญชีด้านการเงิน ไปจนถึงการบันทึกและการป้องกันการเกิดซ้ำ ขั้นตอนการจัดการสินค้าคืนจะจัดระเบียบได้ง่ายขึ้นหากแบ่งเป็น 6 ขั้นดังนี้
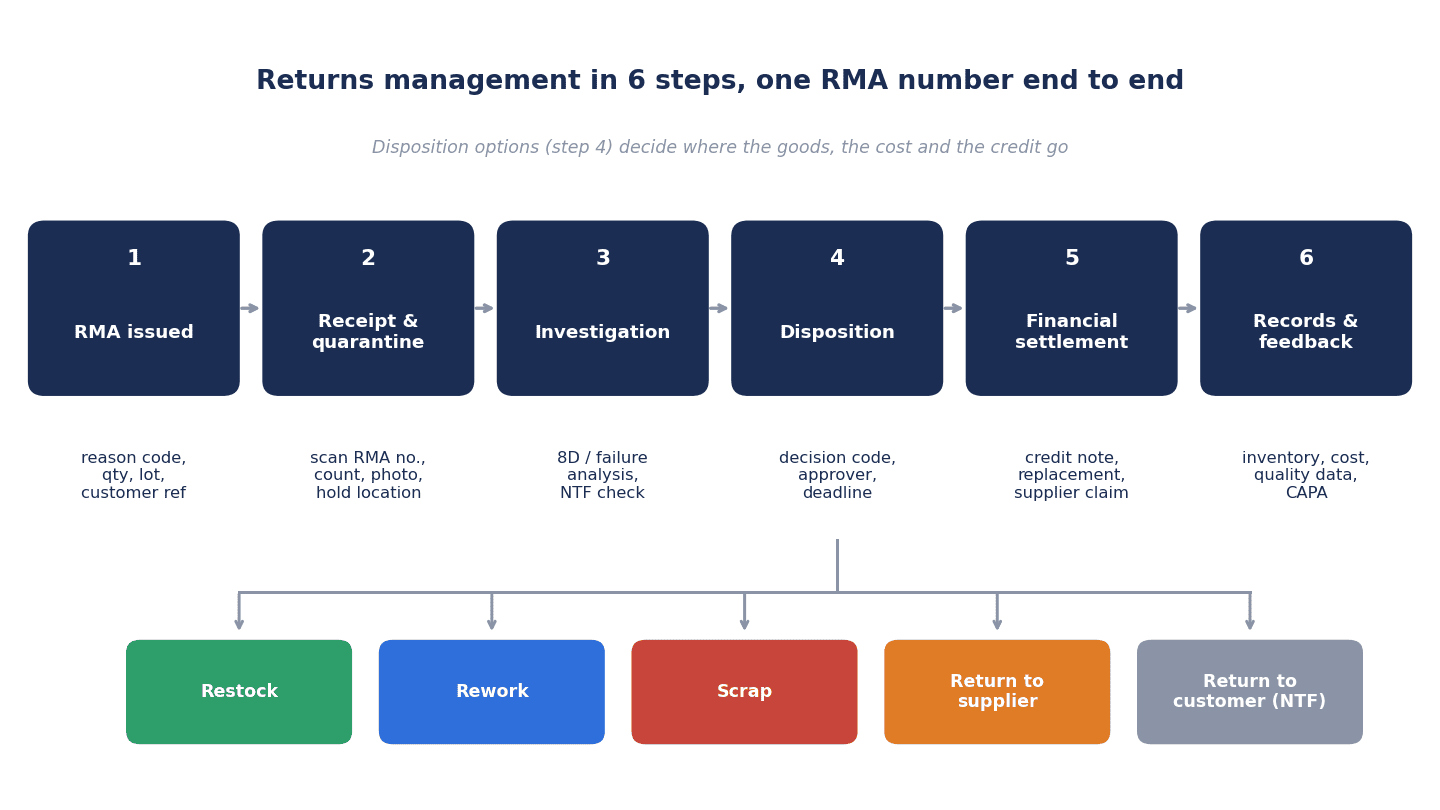
| ขั้น | งานหลัก | ผู้รับผิดชอบหลัก | บันทึกที่เกิดขึ้น |
|---|---|---|---|
| 1 ออก RMA | รับคำขอคืนสินค้าจากลูกค้า ออกหมายเลข RMA และลงทะเบียนการส่งมอบ ใบแจ้งหนี้ ล็อตเดิม และเหตุผลการคืน | ฝ่ายขาย, ฝ่ายคุณภาพ | RMA (การอนุมัติการคืนสินค้า), รหัสเหตุผลการคืน |
| 2 รับเข้าและกักกัน | ตรวจสอบตัวสินค้าจริงกับหมายเลข RMA แล้วรับเข้า และวางไว้ในโลเคชันกักกัน | คลังสินค้า | บันทึกการรับเข้า, สต็อกที่กักกัน |
| 3 ตรวจสอบ | ตรวจสอบลักษณะภายนอก ขนาด และการทำงาน เพื่อหาว่ามีของเสียหรือไม่และสาเหตุคืออะไร | ฝ่ายคุณภาพ | บันทึกการตรวจสอบ, รูปถ่าย, 8D เป็นต้น |
| 4 ตัดสินการจัดการ | ตัดสินว่าจะนำกลับเข้าสต็อก แก้ไขงาน ตัดทิ้ง คืนซัพพลายเออร์ หรือส่งกลับให้ลูกค้า | ฝ่ายคุณภาพ, ฝ่ายผลิต, ฝ่ายขาย (ผู้มีอำนาจ) | รหัสการจัดการ, ผู้ตัดสิน, วันที่ตัดสิน |
| 5 ชำระบัญชี | ออกใบลดหนี้ ส่งสินค้าทดแทน และเรียกเก็บจากซัพพลายเออร์ | ฝ่ายบัญชี, ฝ่ายขาย, ฝ่ายจัดซื้อ | ใบลดหนี้, การส่งสินค้าทดแทน, ใบแจ้งหนี้เรียกเก็บจากซัพพลายเออร์ |
| 6 บันทึกและป้อนกลับ | สะท้อนผลไปยังสต็อก ต้นทุน และบันทึกคุณภาพ และนำการป้องกันการเกิดซ้ำกลับไปที่การตัดสินปล่อยสินค้าก่อนส่ง | ฝ่ายคุณภาพ, ฝ่ายผลิต, ฝ่ายบัญชี | รายการบัญชีด้านสต็อกและต้นทุน, บันทึกคุณภาพ, การแก้ไข (corrective action) |
สิ่งสำคัญคือ ทั้ง 6 ขั้นต้องเชื่อมกันด้วยหมายเลข RMA เดียวกัน หากไม่มีหมายเลข RMA แต่ละขั้นจะถูกบริหารด้วยหมายเลขของตัวเอง (หัวเรื่องอีเมลของฝ่ายขาย เลขบรรทัดในทะเบียนของเสียของฝ่ายคุณภาพ เลขที่รับเข้าของคลังสินค้า เลขที่ใบลดหนี้ของฝ่ายบัญชี) และสุดท้ายต้องให้คนมาจับคู่เองว่า “ใบลดหนี้ใบนี้เป็นของสินค้าคืนรายการไหน”
ประเภทของสินค้าคืน
สินค้าคืนที่กลับมาที่โรงงานมีหลายประเภท แต่ละประเภทมีวิธีจัดการและการเคลื่อนไหวของเงินต่างกัน
| ประเภท | เนื้อหา | การจัดการที่พบบ่อย | การเคลื่อนไหวของเงิน |
|---|---|---|---|
| คืนเพราะของเสีย | ของเสียที่ลูกค้าพบในการตรวจรับหรือในกระบวนการผลิตของลูกค้า | ตรวจสอบแล้วแก้ไขงาน ตัดทิ้ง หรือคืนซัพพลายเออร์ | ใบลดหนี้ หรือสินค้าทดแทน |
| คืนเพราะส่งผิด | รหัสชิ้นงานผิด จำนวนผิด หรือส่งผิดสถานที่ | หากเป็นของดีก็นำกลับเข้าสต็อก | ใบลดหนี้ และส่งสินค้าที่ถูกต้องใหม่ |
| คืนเพราะส่งเกิน | ส่วนที่ส่งมอบเกินจำนวนที่สั่งซื้อ | นำกลับเข้าสต็อก | ใบลดหนี้ |
| คืนภายใต้การรับประกัน | การส่งคืนชิ้นงานที่เกิดปัญหาในตลาดหรือในผลิตภัณฑ์ขั้นสุดท้าย | ตรวจสอบ (วิเคราะห์ปัญหา) แล้วจึงจัดการ | ขึ้นอยู่กับสัญญา (เช่น การชำระค่าใช้จ่ายการรับประกัน) |
| NTF (ไม่พบความผิดปกติ) | สินค้าคืนที่ตรวจสอบแล้วไม่สามารถทำให้ปัญหาเกิดซ้ำได้ | ส่งกลับให้ลูกค้า หรือจัดการตามที่ตกลงกัน | ขึ้นอยู่กับสัญญาและข้อตกลง |
สินค้าคืนเพราะของเสียและสินค้าคืนภายใต้การรับประกัน มีความสำคัญในฐานะบันทึกด้านคุณภาพด้วย ส่วนสินค้าคืนเพราะส่งผิดและเพราะส่งเกิน มักเป็นปัญหาของขั้นตอนการส่งมอบหรือการบริหารคำสั่งซื้อ ปลายทางของการป้องกันการเกิดซ้ำจึงต่างกัน หากแยกประเภทไว้ด้วยรหัสเหตุผลการคืน ภายหลังจะมองเห็นว่า “ควรแก้กลไกของหน่วยงานใด”
เส้นแบ่งกับงานอื่น
การบริหารสินค้าคืนอยู่ติดกับงานอื่นด้านคุณภาพและโลจิสติกส์ ขอระบุขอบเขตของบทความนี้ให้ชัดเจน
- วิธีสร้างบันทึกเพื่อให้ขยับได้ภายใน 24 ชั่วโมงหลังรับข้อร้องเรียนจากลูกค้า อยู่ในบทความเรื่องการเร่งความเร็วตอบข้อร้องเรียน บทความนี้ครอบคลุมช่วงหลังจากนั้น คือ “ตั้งแต่ตัวสินค้าจริงกลับมาถึง จนถึงปิดเรื่องเงินและสต็อกได้”
- เนื้อหาของการจัดการแบบ “แก้ไขงาน” (ตั้งแต่การกักกันจนถึงการตรวจซ้ำ) ขอยกให้บทความเรื่องระบบจัดการรีเวิร์ก บทความนี้ครอบคลุมถึงการคัดแยกว่าจะจัดการแบบใดเท่านั้น
- วิธีระบุสาเหตุของของเสีย อยู่ในบทความเรื่องระบบระบุสาเหตุของเสีย บทความนี้จะถือ 8D และการวิเคราะห์ของเสียเป็น “ขั้นตอนหนึ่ง” ของการจัดการสินค้าคืน
3 เหตุผลที่ทำให้การจัดการสินค้าคืนยุ่งยาก
เหตุผลที่ ①: ไม่มีหมายเลข RMA จึงไม่ผูกกับการส่งมอบเดิม
สมมติว่าลูกค้าส่งอีเมลมาว่า “ชิ้นส่วนที่ส่งมาเมื่อสัปดาห์ก่อนมีของเสีย จะส่งคืน” หากตัวสินค้ามาถึงโดยยังไม่ได้ออกหมายเลข RMA คลังสินค้าจะต้องเดาว่า “เป็นของการส่งมอบครั้งไหน” จากฉลากบนกล่องหรือเอกสารที่แนบมา หากส่งรหัสชิ้นงานเดียวกันทุกสัปดาห์ ก็ต้องใช้เวลาในการระบุว่าเป็นของล็อตไหน
หากไม่ผูกกับการส่งมอบและใบแจ้งหนี้เดิม ปัญหาต่อไปนี้จะตามมาเป็นลูกโซ่
- กำหนดเลขที่ใบแจ้งหนี้เดิมและจำนวนเงินที่ต้องเขียนในใบลดหนี้ไม่ได้
- ตรวจสอบไม่ได้ว่าจำนวนที่คืนเกินจำนวนที่ส่งมอบเดิมหรือไม่
- เพราะไม่รู้ล็อต จึงติดตามไม่ได้ว่าการส่งมอบอื่นจากล็อตเดียวกันมีของเสียแบบเดียวกันหรือไม่
- กำหนดไม่ได้ว่าควรกลับรายการต้นทุนด้วยมูลค่าเท่าไร (ต้นทุน ณ เวลาส่งมอบ หรือต้นทุนมาตรฐานปัจจุบัน)
การระบุล็อตได้หรือไม่ ขึ้นอยู่กับว่าได้บันทึกล็อตไว้ ณ เวลาส่งมอบหรือไม่ พื้นฐานของการจัดการล็อตสรุปไว้ในบทความเรื่องวิธีเลือกระบบจัดการล็อต
เหตุผลที่ ②: ยังไม่ได้กำหนดผู้มีอำนาจและกำหนดเวลาในการจัดการ
แม้การตรวจสอบด้านคุณภาพจะเสร็จแล้ว แต่ถ้ายังไม่ได้กำหนดว่าใครเป็นคนตัดสินว่า “สินค้าคืนรายการนี้นำกลับเข้าสต็อกได้หรือไม่” “จะตัดทิ้งหรือไม่” “จะคืนซัพพลายเออร์หรือไม่” สินค้าคืนก็จะค้างอยู่ที่มุมสินค้าคืนต่อไป ฝ่ายคุณภาพบอกว่า “การตัดสินต้องปรึกษาฝ่ายขาย” ฝ่ายขายบอกว่า “เป็นเรื่องที่ฝ่ายคุณภาพต้องตัดสิน” ส่วนคลังสินค้าบอกว่า “ไม่มีคำสั่งมาจากทั้งสองฝ่าย” ระหว่างที่เวลาผ่านไปหลายสัปดาห์เช่นนี้ ของที่น่าจะนำกลับเข้าสต็อกได้ก็เสื่อมสภาพ หรือใช้ไม่ได้เพราะมีการเปลี่ยนแบบ
การจัดการเกี่ยวพันกับสต็อก ต้นทุน ความสัมพันธ์กับลูกค้า และการเรียกเก็บจากซัพพลายเออร์ ด้วยเหตุนี้จึงต้องกำหนดไว้ล่วงหน้าสำหรับการจัดการแต่ละแบบว่า “ใครเป็นผู้ตัดสิน” และ “ต้องตัดสินภายในกี่วัน”
เหตุผลที่ ③: เงิน ของ และบันทึกคุณภาพ เคลื่อนไหวแยกจากกัน
สินค้าคืน 1 รายการ ทำให้บันทึก 4 อย่างต่อไปนี้เคลื่อนไหว
- ฝ่ายบัญชี: ใบลดหนี้ (ลดยอดขายและ VAT)
- คลังสินค้า: สต็อก (จากสต็อกที่กักกันไปเป็นสต็อกพร้อมใช้ ตัดทิ้ง หรือคืนซัพพลายเออร์)
- ต้นทุน: การกลับรายการต้นทุนของส่วนที่คืน ผลขาดทุนจากการตัดทิ้ง ค่าใช้จ่ายแก้ไขงาน
- คุณภาพ: บันทึกของเสีย ผลการตรวจสอบ การแก้ไข (corrective action)
หากบันทึกเหล่านี้เคลื่อนไหวในระบบหรือไฟล์ Excel ที่แยกกัน และในจังหวะเวลาที่ต่างกัน เมื่อสิ้นเดือนจะเกิดความคลาดเคลื่อน เช่น “ออกใบลดหนี้แล้วแต่สต็อกยังไม่กลับเข้ามา” “ตัดทิ้งแล้วแต่ยังไม่ได้บันทึกผลขาดทุนจากการตัดทิ้ง” “ในทะเบียนคุณภาพปิดเรื่องแล้ว แต่ในคลังสินค้ายังมีตัวสินค้าอยู่” สิ่งที่ต้องการจากระบบบริหารสินค้าคืนคือ ใช้หมายเลข RMA เป็นแกน แล้วปิดบันทึกทั้ง 4 อย่างนี้ในฐานะเหตุการณ์เดียวกัน
การออกแบบหมายเลข RMA: การผูกกับการส่งมอบ ใบแจ้งหนี้ และล็อตเดิม
หมายเลข RMA ควรมีข้อมูลอะไร
หมายเลข RMA (Return Merchandise Authorization, การอนุมัติการคืนสินค้า) คือหมายเลขสำหรับติดตามสินค้าคืน 1 รายการไปจนจบ รายการข้อมูลที่ควรผูกไว้กับหมายเลข RMA มีดังนี้
| รายการข้อมูล | เนื้อหา | วัตถุประสงค์ |
|---|---|---|
| หมายเลข RMA | ออกเลขอัตโนมัติ | คีย์ร่วมของทุกขั้น |
| ลูกค้าและเลขอ้างอิงฝั่งลูกค้า | เช่น เลขที่หนังสือแจ้งปัญหาของลูกค้า | ใช้ตรวจสอบกับลูกค้า |
| เลขที่การส่งมอบและใบแจ้งหนี้เดิม | รายการขายเดิม | ใช้เขียนในใบลดหนี้ และตรวจสอบเพดานจำนวน |
| รหัสชิ้นงาน ล็อต และจำนวน | สิ่งที่ถูกคืน | กลับรายการต้นทุน และติดตามล็อตเดียวกัน |
| รหัสเหตุผลการคืน | ของเสีย ส่งผิด ส่งเกิน การรับประกัน เป็นต้น | การวิเคราะห์ และคัดแยกปลายทางการป้องกันการเกิดซ้ำ |
| กำหนดส่งคืน | กำหนดเวลาตั้งแต่ออก RMA จนตัวสินค้ามาถึง | ติดตามสินค้าคืนที่ยังมาไม่ถึง |
| รูปถ่ายและรายงานของลูกค้า | ไฟล์แนบ | หลักฐานสำหรับการตรวจสอบและการเรียกเก็บจากซัพพลายเออร์ |
| สถานะและผู้รับผิดชอบ | ขั้นปัจจุบัน และผู้ที่กำลังรอการตัดสิน | ทำให้เห็นรายการที่ค้าง |
ตัวอย่างฟังก์ชันมาตรฐานของ ERP [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
ERP หลัก ๆ มีฟังก์ชันรับแจ้งการคืนสินค้าและอ้างอิงรายการขายเดิมเป็นฟังก์ชันมาตรฐาน ข้อมูลต่อไปนี้ทั้งหมดเป็น [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์] ตามเอกสารทางการของแต่ละบริษัท และไม่ได้รับประกันผลลัพธ์
- Microsoft Dynamics 365 Supply Chain Management: ตามเอกสารทางการ (Microsoft Learn “Sales returns”) RMA จะถูกลงทะเบียนเป็นใบสั่งคืนสินค้า (ใบสั่งขายประเภท “Returned order”) โดยส่วนหัวมีหมายเลข RMA (ออกเลขด้วย RMA number sequence และเป็นคีย์ทดแทนตลอดกระบวนการคืนสินค้า) กำหนดส่งคืน (วันที่สร้างบวกระยะเวลาที่มีผล) และรหัสเหตุผลการคืน (ผู้ใช้กำหนดเองได้ และจัดกลุ่มเพื่อวิเคราะห์ได้) เอกสารระบุว่าเมื่ออ้างอิงรายการขายเดิมที่ออกใบแจ้งหนี้แล้วด้วย “Find sales order” จะประเมินมูลค่าด้วยต้นทุนเดียวกับตอนขาย และป้องกันการคืนเกินจำนวนที่ขายได้ นอกจากนี้ยังผูก “replacement order” สำหรับส่งสินค้าทดแทนได้ด้วย
- Microsoft Dynamics 365 Business Central: ตามเอกสารทางการ จะออกเอกสารที่เกี่ยวข้อง เช่น sales credit memo หรือใบสั่งขายทดแทน จากใบสั่งคืนสินค้า (Sales Return Order) เอกสารระบุว่าเมื่อคัดลอกรายการจากเอกสารที่ผ่านรายการแล้วด้วย “Get Posted Document Lines to Reverse” จะกลับรายการต้นทุนได้อย่างแม่นยำ (exact cost reversing) และเลือกรหัสเหตุผลการคืน (Return Reason Code) ได้ในแต่ละบรรทัด
- Oracle NetSuite: ตามความช่วยเหลือทางการ (Help Center) เมื่อสินค้าคืนจากลูกค้ามาถึง จะดำเนินการโดยตรวจสอบกับหมายเลข Return Authorization (RMA) และเมื่อบันทึกการรับเข้า จะเกิดเรคคอร์ดการรับสินค้า (item receipt)
- Odoo 18.0: ตามเอกสารทางการ ในฟังก์ชันมาตรฐาน จะใช้ปุ่ม “Return” ในเอกสารส่งของที่ตรวจสอบแล้ว เพื่อสร้างการเคลื่อนย้ายย้อนกลับ (Reverse Transfer) และรับสินค้าคืนเป็นการรับเข้า อนึ่ง ภายในขอบเขตเอกสารทางการที่ตรวจสอบ ไม่พบโมดูลเฉพาะสำหรับสินค้าคืนที่บริหารหมายเลข RMA รหัสการจัดการ และการตรวจสอบระหว่างกักกันไว้ในที่เดียว
ไม่ว่าผลิตภัณฑ์ใด การมีหรือไม่มีฟังก์ชันสร้างรายการคืนโดยอ้างอิงรายการขายเดิม คือจุดตรวจแรกในการป้องกันเหตุผลที่ ①
การจัดการสินค้าคืนที่ไม่ได้แจ้งล่วงหน้า
ในความเป็นจริง บางครั้งลูกค้าก็ส่งตัวสินค้ามาโดยไม่ได้ขอ RMA เรื่องที่กล่องสินค้าคืนติดมากับรถบรรทุกเที่ยวกลับไม่ใช่เรื่องแปลก จึงต้องกำหนดไว้ล่วงหน้าว่าจะจัดการ “สินค้าคืนที่ไม่ได้แจ้งล่วงหน้า” นี้อย่างไร
ตามเอกสารทางการของ Microsoft Dynamics 365 Supply Chain Management (“Receive unannounced sales returns”) สามารถรับสินค้าคืนที่ไม่ได้แจ้งล่วงหน้าผ่านแอปมือถือของคลังสินค้าได้ 2 วิธี คือ “Blind return” ที่รับเข้าโดยไม่มี RMA และ “Return details” ที่ใช้เรคคอร์ดรายละเอียดการคืน (return ID, ใบสั่งเดิม, shipment ID, กำหนดส่งคืน) ซึ่งสร้างขึ้นอัตโนมัติตอนส่งมอบ และเมื่อรับเข้าเสร็จ ใบสั่ง RMA จะถูกสร้างขึ้นอัตโนมัติ เอกสารยังระบุว่าตั้งนโยบายรับคืนรายชิ้นงานได้ (รับได้เสมอ, รับไม่ได้, รับได้หากภายใน N วันหลังส่งมอบ) เอกสารระบุว่าฟังก์ชันนี้ต้องใช้ SCM เวอร์ชัน 10.0.39 ขึ้นไป (การพิมพ์ฉลากต้องใช้ 10.0.40 ขึ้นไป) [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
ไม่ว่าระบบจะมีฟังก์ชันนี้หรือไม่ สิ่งที่ควรกำหนดไว้ในเชิงการปฏิบัติงานมีดังนี้
- สินค้าคืนที่ไม่ได้แจ้งล่วงหน้า ให้ใส่หมายเลข RMA ชั่วคราวในวันที่รับเข้า และวางไว้ในโลเคชันกักกัน
- ฝ่ายขายติดต่อลูกค้า ยืนยันการส่งมอบเดิมและเหตุผลการคืน แล้วจึงเปลี่ยนเป็น RMA ทางการ
- ไม่นำสินค้าคืนที่ยังยืนยันไม่ได้ไปปนกับสต็อกพร้อมใช้
วิธีกำหนดรหัสเหตุผลการคืน
รหัสเหตุผลการคืน หากละเอียดเกินไปหน้างานจะเลือกไม่ถูก หากหยาบเกินไปก็ใช้วิเคราะห์ไม่ได้ ในช่วงแรก การเริ่มต้นที่ประมาณ 10 รหัสเป็นแนวทางที่ทำได้จริง ตัวอย่างเช่น
| รหัส | เหตุผล | ปลายทางหลักของการป้องกันการเกิดซ้ำ |
|---|---|---|
| D01 | ลักษณะภายนอกเสีย (รอยขีดข่วน รอยบุบ คราบสกปรก) | กระบวนการผลิต, การบรรจุ |
| D02 | ขนาดไม่ได้ตามสเปก | กระบวนการผลิต, การตรวจสอบ |
| D03 | การทำงานบกพร่อง | การออกแบบ, กระบวนการผลิต |
| D04 | ชิ้นส่วนที่ซื้อมาเสีย | ซัพพลายเออร์, การตรวจรับสินค้าเข้า |
| S01 | รหัสชิ้นงานผิด | ขั้นตอนการส่งมอบ |
| S02 | จำนวนผิด หรือส่งเกิน | ขั้นตอนการส่งมอบ, การบริหารคำสั่งซื้อ |
| S03 | ส่งผิดสถานที่ | ขั้นตอนการส่งมอบ |
| W01 | คืนภายใต้การรับประกัน | คุณภาพ, การออกแบบ |
| C01 | เหตุผลฝั่งลูกค้า (เช่น ยกเลิกคำสั่งซื้อ) | ฝ่ายขาย, สัญญา |
| N01 | NTF (เปลี่ยนรหัสหลังการตรวจสอบ) | ข้อตกลงกับลูกค้า |
หากแยก D04 (ชิ้นส่วนที่ซื้อมาเสีย) ไว้ต่างหาก จะรวบรวมรายการที่ต้องเรียกเก็บจากซัพพลายเออร์ได้ง่ายขึ้น บันทึกการตรวจรับเมื่อรับของจากซัพพลายเออร์ก็ใช้เป็นหลักฐานในการคืนซัพพลายเออร์ได้ด้วย
การรับเข้าและการกักกัน: เปลี่ยนมุมสินค้าคืนให้เป็นโลเคชัน
เปลี่ยน “ที่วางของ” ให้เป็น “โลเคชัน”
หากมุมสินค้าคืนไม่ได้เป็นโลเคชันในระบบ สินค้าคืนก็จะกลายเป็นสต็อกที่อยู่นอกระบบ ทั้งจำนวน มูลค่า และขั้นที่สินค้าอยู่ ไม่มีทางรู้ได้ถ้าไม่ไปดูที่หน้างาน
ในการรับเข้าสินค้าคืน ให้ทำสิ่งต่อไปนี้ในระบบได้
- ตรวจสอบหมายเลข RMA จากฉลากของตัวสินค้าหรือเอกสารที่แนบมา แล้วรับเข้า
- วางสินค้าคืนที่รับเข้าแล้วไว้ใน “โลเคชันกักกัน (quarantine)” และตั้งสถานะสต็อกเป็น “ระงับ (จัดสรรไม่ได้)”
- ติดฉลากสินค้าคืน (หมายเลข RMA, รหัสชิ้นงาน, ล็อต, จำนวน, วันที่รับเข้า)
- เก็บรูปถ่ายตอนรับเข้า
โลเคชันกักกันควรเป็นพื้นที่ที่แยกออกมาทางกายภาพด้วย หากวางไว้ที่ปลายชั้นวางของดี อาจถูกหยิบไปส่งมอบโดยผิดพลาดตอนหยิบสินค้า (picking) การที่ตัวสินค้าคืนปนไปกับของดีแล้วถูกส่งมอบซ้ำ เป็นอุบัติเหตุที่ควรหลีกเลี่ยงมากที่สุด
แนวคิดของ ISO 9001 ข้อ 8.7
ในเรื่องการควบคุมผลิตภัณฑ์ที่ไม่เป็นไปตามข้อกำหนด (nonconforming) ข้อ 8.7 ของ ISO 9001:2015 เป็นรากฐานของแนวคิด ตามคำอธิบายที่เปิดเผยต่อสาธารณะของสถาบันฝึกอบรมผู้ตรวจประเมิน ข้อ 8.7.1 กำหนดให้รับมือกับผลลัพธ์ที่ไม่เป็นไปตามข้อกำหนดด้วยวิธีใดวิธีหนึ่งหรือมากกว่า ได้แก่ การแก้ไข การแยกผลิตภัณฑ์ การกักกัน (containment) การส่งคืนหรือการระงับการส่งมอบ การแจ้งลูกค้า และการขออนุมัติการยอมรับเป็นกรณีพิเศษ (concession) ส่วนข้อ 8.7.2 กำหนดให้เก็บรักษาข้อมูลที่เป็นเอกสาร ซึ่งอธิบายลักษณะของสิ่งที่ไม่เป็นไปตามข้อกำหนด การดำเนินการที่ทำ การยอมรับเป็นกรณีพิเศษที่ได้รับ และผู้มีอำนาจที่ตัดสินการดำเนินการ เนื่องจากตัวมาตรฐานต้องซื้อ ในที่นี้จึงแนะนำเพียงในขอบเขตของคำอธิบายที่เปิดเผยต่อสาธารณะ
แนวคิดนี้จับคู่กับฟังก์ชันของระบบบริหารสินค้าคืนได้โดยตรง โลเคชันกักกันและสต็อกที่ระงับไว้ตรงกับ “การแยกและการกักกัน” ส่วนรหัสการจัดการและบันทึกผู้ตัดสินตรงกับบันทึก “การดำเนินการที่ทำ” และ “ผู้มีอำนาจที่ตัดสินการดำเนินการ”
ตัวอย่างฟังก์ชันกักกันของ ERP [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
ตามเอกสารทางการของ Microsoft Dynamics 365 Supply Chain Management การคืนสินค้าจริงจะดำเนินการตามลำดับ ① สร้างใบสั่งคืนสินค้า ② สินค้ามาถึงคลังและตรวจสอบ (รองรับการตรวจสอบเพิ่มเติมและการควบคุมคุณภาพด้วยการกักกันสินค้าคืน (quarantine)) ③ ตัดสินการจัดการ ④ ยืนยันการจัดการด้วยการสร้าง packing slip ⑤ สร้างใบแจ้งหนี้ (ใบลดหนี้) เอกสารระบุว่ารายการที่ส่งไปกักกัน จะระบุรหัสการจัดการตอนสินค้ามาถึงไม่ได้ แต่ต้องใส่รหัสการจัดการเป็นผลการตรวจสอบของ quarantine order อนึ่ง เอกสารเดียวกันแบ่งการคืนสินค้าออกเป็น 2 แบบ คือ “Physical return (คืนสินค้าจริง)” และ “Credit only (ให้เครดิตอย่างเดียวโดยไม่มีสินค้าจริง)”
สำหรับ SAP ตามเอกสารเวอร์ชัน S/4HANA 1610 (SAP Help Portal “Advanced Returns Management”) ระบุว่า Advanced Returns Management จะตรวจสอบความครบถ้วนและความเสียหายในขั้นตรวจสอบสินค้าคืน และระบุการเคลื่อนย้ายทางกายภาพของสินค้าคืน (เช่น ย้ายไปตัดทิ้ง ส่งไปยังซัพพลายเออร์ โอนเข้าสต็อกพร้อมใช้) ในขั้นดำเนินการต่อ (logistical follow-up) เอกสารนี้เป็นเอกสารปี 2016 จึงไม่จำเป็นว่าจะตรงกับหน้าจอหรือชื่อฟังก์ชันในเวอร์ชันล่าสุด
การตรวจสอบ: 8D การวิเคราะห์ของเสีย และการจัดการ NTF
ถือการตรวจสอบเป็น “ขั้นตอนหนึ่ง”
การตรวจสอบสินค้าคืนมักดำเนินไปตามดุลยพินิจของเจ้าหน้าที่ประกันคุณภาพ และเป็นขั้นที่คนภายนอกมองเห็นได้ยากว่าคืบหน้าไปถึงไหน ในการบริหารสินค้าคืน ไม่ได้ดูที่เนื้อหาของการตรวจสอบ (วิธีระบุสาเหตุ) แต่ถือการตรวจสอบเป็น “ขั้นตอนหนึ่ง” และทำให้บันทึกประเด็นต่อไปนี้ได้
- วันที่เริ่มตรวจสอบและผู้รับผิดชอบ
- ทำให้ปัญหาเกิดซ้ำได้หรือไม่ (เป็นของเสีย หรือเป็น NTF)
- ประเภทของสาเหตุ (กระบวนการของเราเอง ชิ้นส่วนที่ซื้อมา การขนส่ง วิธีใช้งานฝั่งลูกค้า ไม่ทราบ)
- เลขที่รายงาน เช่น 8D และวันที่ส่งให้ลูกค้า
- วันที่ตรวจสอบเสร็จ
ส่วนวิธีระบุสาเหตุนั้น ขอยกให้บทความเรื่องระบบระบุสาเหตุของเสียที่กล่าวถึงข้างต้น
8D คืออะไร
8D (Eight Disciplines) คือขั้นตอนการแก้ปัญหาที่ใช้กันแพร่หลายในอุตสาหกรรมยานยนต์ ตามคำอธิบายของ Christoph Roser นักวิจัยด้านการบริหารการผลิต (AllAboutLean.com) คู่มือ “Team Oriented Problem Solving (TOPS)” ของ Ford ตีพิมพ์ครั้งแรกในปี 1987 พัฒนามาเป็น 8D ในรูปแบบปัจจุบันในทศวรรษ 1990 และต่อมาจึงเพิ่ม D0 สำหรับการรับมือเร่งด่วน ขั้นตอนได้แก่ D0 การเตรียมการและการรับมือเร่งด่วน, D1 การจัดตั้งทีม, D2 การอธิบายปัญหา, D3 การกักกันชั่วคราว, D4 สาเหตุรากเหง้าและจุดที่หลุดรอด, D5 การกำหนดมาตรการถาวร, D6 การดำเนินมาตรการถาวร, D7 การป้องกันการเกิดซ้ำ, D8 การปิดงานและการยกย่องผู้มีส่วนร่วม บทความเดียวกันยังหมายเหตุว่ามีหลายฉบับที่ใช้ถ้อยคำต่างกันไปตามแหล่งที่มา
ข้อกำหนดของลูกค้ากลุ่มยานยนต์: IATF 16949 และตัวอย่างของ Ford
ในโรงงานชิ้นส่วนยานยนต์ IATF 16949 มีข้อต่าง ๆ ได้แก่ 10.2.3 Problem solving (การแก้ปัญหา), 10.2.4 Error-proofing (การป้องกันความผิดพลาด หรือโปกาโยเกะ), 10.2.5 Warranty management systems (ระบบบริหารการรับประกัน), 10.2.6 Customer complaints and field failure test analysis (ข้อร้องเรียนของลูกค้า และการทดสอบและวิเคราะห์ความบกพร่องในภาคสนาม) (ชื่อข้อเหล่านี้ตรวจสอบจากข้อกำหนดเฉพาะของลูกค้า (CSR) สำหรับ IATF 16949 ฉบับเดือนมกราคม 2025 ที่ Ford เปิดเผยไว้)
ตัวอย่างข้อกำหนดเฉพาะของลูกค้าแต่ละราย CSR ฉบับเดือนมกราคม 2025 ของ Ford กำหนดไว้ดังนี้ ข้อกำหนดต่อไปนี้เป็นข้อกำหนดเฉพาะของ Ford สำหรับซัพพลายเออร์ที่ส่งให้ Ford และไม่ใช่กำหนดเวลาที่ใช้ร่วมกันกับผู้ผลิตรถยนต์ทุกราย
- เมื่อได้รับแจ้งข้อกังวลด้านคุณภาพ (นับจากเวลาที่ Ford ส่งการแจ้ง) ต้องตอบกลับภายใน 24 ชั่วโมง พร้อมทั้งกักกันที่โรงงานของ Ford จัดส่งสต็อกที่คัดแยกแล้ว และส่ง 8D ตั้งแต่ D0 ถึง D3
- ภายใน 15 วันตามปฏิทิน ต้องส่ง 8D (หรือ 6 panel) ที่มีสาเหตุรากเหง้าชั่วคราวหรือที่ตรวจยืนยันแล้ว และแผนการแก้ไขและการป้องกัน
- ต้องมีระบบที่เป็นเอกสารสำหรับการแจ้ง การวิเคราะห์ และการสื่อสารภายในองค์กร สำหรับชิ้นส่วนทั้งหมดที่คืนจากโรงงาน Ford และชิ้นส่วนที่คืนภายใต้การรับประกัน โดยสื่อสารผลการวิเคราะห์ไปยังหน่วยงานที่เกี่ยวข้องและรวมไว้ในรายงาน 8D และต้องรวมผลการทดสอบสินค้าคืนไว้ในรายงานผลการดำเนินงานรายเดือนของการทบทวนโดยฝ่ายบริหาร
ลูกค้าหลักของท่านต้องการกำหนดเวลาและการรายงานแบบใด โปรดตรวจสอบใน CSR หรือข้อตกลงด้านคุณภาพของลูกค้าแต่ละราย ในระบบบริหารสินค้าคืน หากตั้งกำหนดเวลาตามลูกค้าแต่ละราย และทำให้แสดงรายการสินค้าคืนที่ใกล้ครบกำหนดส่ง 8D ได้ ก็จะป้องกันการมองข้ามกำหนดเวลาได้
จะจัดการ NTF (ไม่พบความผิดปกติ) อย่างไร
สินค้าคืนที่ตรวจสอบแล้วไม่สามารถทำให้ปัญหาเกิดซ้ำได้ หรือที่เรียกว่า NTF (No Trouble Found) เป็นสินค้าคืนที่จัดการได้ยาก แม้ฝั่งเราจะเห็นว่า “ไม่พบความผิดปกติ” แต่ลูกค้าก็ยังแจ้งว่ามีปัญหา
ในด้านซัพพลายเชนชิ้นส่วนอิเล็กทรอนิกส์ สมาคมอุตสาหกรรมไฟฟ้าและอิเล็กทรอนิกส์เยอรมนี (ZVEI) ได้เผยแพร่แนวทาง (ปี 2015) ที่นำ “Field Failure Analysis (การวิเคราะห์ชิ้นงานที่บกพร่องในภาคสนาม)” ซึ่งสมาคมอุตสาหกรรมยานยนต์เยอรมนี (VDA) แนะนำ มาประยุกต์ใช้ ตามแนวทางนี้ ผลการวินิจฉัยจะแบ่งชิ้นส่วนเป็น “I.O. (in order, ไม่พบความผิดปกติ)” หรือ “N.I.O. (not in order)” และเมื่อชิ้นส่วนที่ยังเป็น I.O. แม้ผ่านการทดสอบมาตรฐานและการทดสอบภายใต้ภาระแล้ว มีถึงเกณฑ์ที่ตกลงกันไว้ล่วงหน้า (ตัวอย่างเช่น กรณีที่ชิ้นส่วนในสัดส่วนหนึ่งที่วิเคราะห์ภายในช่วงเวลาหนึ่งเป็น I.O.) กระบวนการ NTF จะเริ่มทำงาน โดยทีม NTF จะตรวจสอบตามแนวทาง NTF และบันทึกผลไว้ในรายงาน NTF
แนวทางนี้เป็นฉบับปี 2015 และในครั้งนี้ยังไม่ได้ตรวจสอบการปรับปรุงภายหลังฝั่ง VDA สิ่งที่ควรนำมาเป็นแบบอย่างคือโครงสร้างที่ว่า “ไม่จัดการ NTF เป็นข้อยกเว้นทีละรายการ แต่ตกลงกับลูกค้าไว้ล่วงหน้าว่าตั้งแต่จุดไหนจะเป็นเป้าหมายของการตรวจสอบพิเศษ” ในระบบบริหารสินค้าคืน หากเตรียมสิ่งต่อไปนี้ไว้ จะจัดการได้ง่ายขึ้น
- มีช่องในผลการตรวจสอบที่แยก “ของเสีย” กับ “NTF”
- ทำให้คัดแยกสินค้าคืนที่เป็น NTF ไปยังรหัสการจัดการ “ส่งกลับให้ลูกค้า” หรือการจัดการอื่นตามที่ตกลงกันได้
- ทำให้แสดงจำนวนและสัดส่วน NTF แยกตามลูกค้าและตามรหัสชิ้นงานได้
การตัดสินการจัดการ: การจัดการ 5 แบบ ผู้มีอำนาจ และกำหนดเวลา
การจัดการ 5 แบบ
เมื่อการตรวจสอบเสร็จแล้ว ให้ตัดสินการจัดการสินค้าคืน การจัดการพื้นฐานมี 5 แบบดังนี้
| การจัดการ | เนื้อหา | ผู้ตัดสินหลัก (ตัวอย่าง) | กำหนดเวลาตัดสิน (ตัวอย่าง) | ผลต่อสต็อกและต้นทุน |
|---|---|---|---|---|
| นำกลับเข้าสต็อก (restock) | นำกลับเข้าสต็อกพร้อมใช้ในฐานะของดี | หัวหน้าแผนกประกันคุณภาพ | 1 วันทำการนับจากตรวจสอบเสร็จ | สต็อกกลับเข้ามา |
| แก้ไขงาน (rework) | แก้ไขงาน ตรวจซ้ำ แล้วจึงนำกลับ | หัวหน้าแผนกประกันคุณภาพและหัวหน้าแผนกผลิต | 2 วันทำการนับจากตรวจสอบเสร็จ | บันทึกค่าใช้จ่ายแก้ไขงาน |
| ตัดทิ้ง (scrap) | ทำลายทิ้ง | หัวหน้าแผนกประกันคุณภาพ หากเกินมูลค่าที่กำหนดเป็นผู้จัดการโรงงาน | 2 วันทำการนับจากตรวจสอบเสร็จ | บันทึกผลขาดทุนจากการตัดทิ้ง |
| คืนซัพพลายเออร์ (RTV) | คืนชิ้นส่วนที่ซื้อมาซึ่งเสียให้ซัพพลายเออร์ | หัวหน้าแผนกประกันคุณภาพและฝ่ายจัดซื้อ | 2 วันทำการนับจากตรวจสอบเสร็จ | เรียกเก็บจากซัพพลายเออร์ |
| ส่งกลับให้ลูกค้า | ส่งคืนลูกค้า เช่น กรณี NTF | หัวหน้าแผนกประกันคุณภาพและฝ่ายขาย | 2 วันทำการนับจากตรวจสอบเสร็จ | ไม่นำเข้าสต็อก |
ผู้ตัดสินและกำหนดเวลาในตารางเป็นตัวอย่างเพื่อแสดงแนวคิดเท่านั้น ควรกำหนดให้เหมาะกับโครงสร้างองค์กรและขนาดมูลค่าของโรงงาน สิ่งสำคัญคือ ต้องมีการเขียนไว้สำหรับการจัดการแต่ละแบบว่า “ใคร” ตัดสิน “ภายในกี่วัน” และต้องกำหนดผู้ทำหน้าที่แทนไว้เมื่อผู้ตัดสินไม่อยู่
กำหนดรหัสการจัดการ
ให้ลงทะเบียนการจัดการไว้ในระบบเป็น “รหัสการจัดการ (disposition code)” เพื่อให้ระบบกำหนดการเคลื่อนไหวของสต็อกและเงินจากรหัสการจัดการได้โดยอัตโนมัติ
ตามเอกสารทางการของ Microsoft Dynamics 365 Supply Chain Management รหัสการจัดการ (disposition code) จะกำหนดให้กับรายการคืนตอนลงทะเบียนการมาถึง และใช้กำหนด ① ผลกระทบทางการเงิน (จะให้เครดิตลูกค้าหรือจะเรียกเก็บค่าธรรมเนียม) ② การจัดการสินค้าคืน (นำกลับเข้าสต็อก ตัดทิ้ง ส่งกลับให้ลูกค้า) ③ โลจิสติกส์ (จะส่งสินค้าทดแทนหรือไม่) การจัดการที่มีมาในระบบมี 6 แบบ ได้แก่ Credit only, Credit, Replace and credit, Replace and scrap, Return to customer และ Scrap เอกสารระบุว่าการจัดการแบบตัดทิ้งจะบันทึกผลขาดทุนจากการตัดทิ้งในบัญชีแยกประเภททั่วไป และ Return to customer จะส่งคืนลูกค้าหลังการตรวจสอบ (เช่น กรณีความเสียหายโดยเจตนาหรือการรับประกันเป็นโมฆะ) [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
ตามเอกสารเวอร์ชัน S/4HANA 1610 ของ SAP ใน Advanced Returns Management ผู้มีอำนาจจะกำหนดยอดเงินคืนโดยอิงเหตุผลการคืน ผลการตรวจสอบ และการตัดสินใจทางธุรกิจ สามารถสร้าง credit memo เป็นเอกสารต่อเนื่องได้โดยอัตโนมัติ และมีการควบคุมสิทธิ์ในแต่ละขั้นของการดำเนินการด้วย [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
ตามความช่วยเหลือทางการของ Oracle NetSuite เมื่อเปิด “Restock” ตอนรับสินค้าคืน จำนวนและมูลค่าสต็อกจะเพิ่มขึ้น หากปิดไว้จะตัดจำหน่ายเป็นค่าใช้จ่าย และรายได้ที่ขายไม่ได้จะถูกบันทึกเป็นผลขาดทุน [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
วิธีเก็บรหัสการจัดการแตกต่างกันไปตามผลิตภัณฑ์ แต่สิ่งที่บริษัทต้องกำหนดเองนั้นเหมือนกัน ขอให้ทำตารางการจัดการ 5 แบบของบริษัท พร้อมการเคลื่อนไหวของสต็อก ต้นทุน และเงินของแต่ละแบบก่อน แล้วจึงนำไปจับคู่กับรหัสการจัดการของผลิตภัณฑ์
ทำให้มองเห็นจำนวนวันที่รอการตัดสิน
สิ่งที่ได้ผลที่สุดในการเร่งการตัดสินการจัดการ คือการทำให้มองเห็น “จำนวนวันที่รอการตัดสิน” หากบันทึกวันที่เข้าและวันที่ออกจากแต่ละขั้นของสินค้าคืนทุกรายการ ก็จะรู้ว่าค้างอยู่ที่ไหนกี่วัน
แผนภาพต่อไปนี้เปรียบเทียบจำนวนวันตั้งแต่ลูกค้าแจ้งจนถึงการออกใบลดหนี้ ระหว่างสภาพปัจจุบันกับเป้าหมาย โดยใช้ตัวเลขสมมติสำหรับบทความนี้
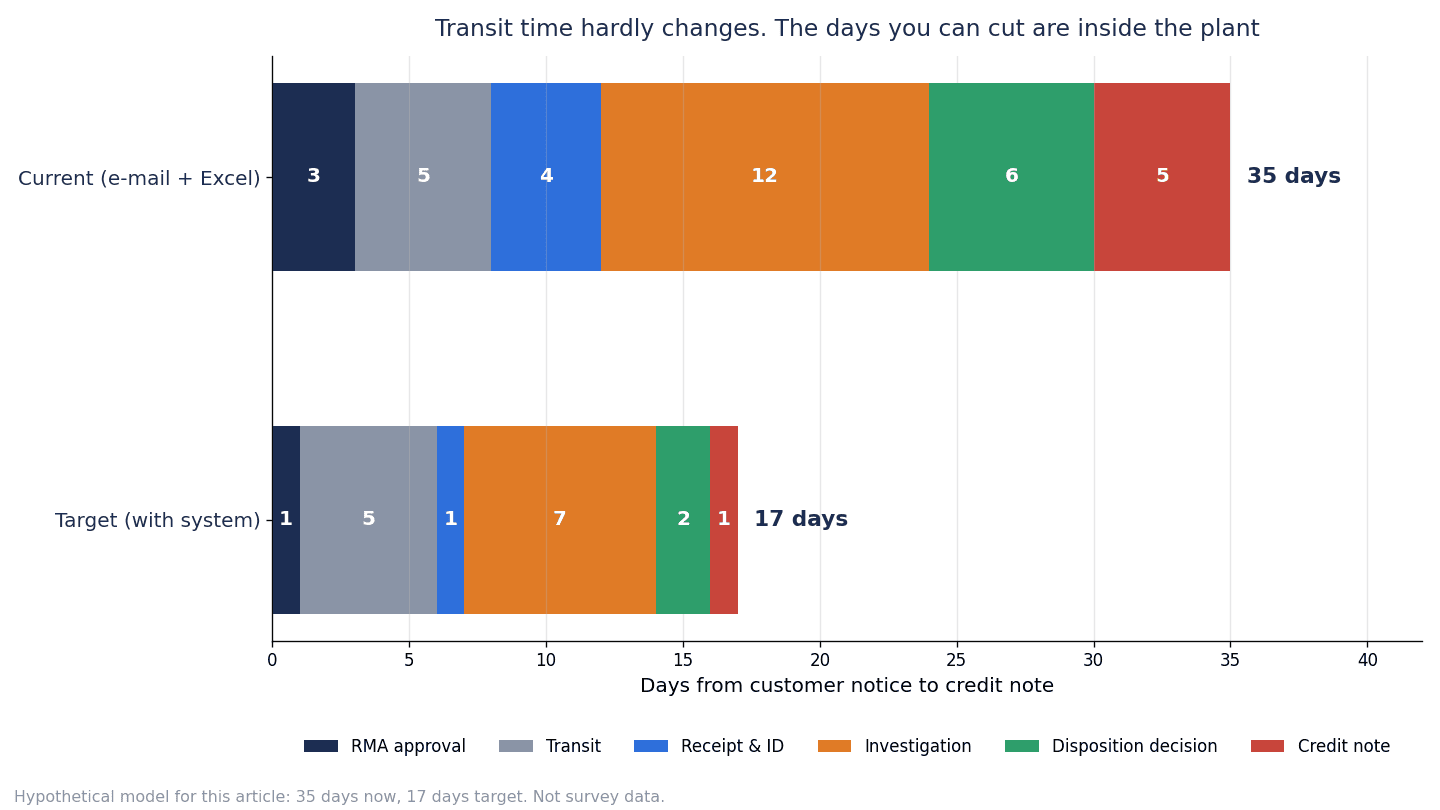
| ช่วง | ปัจจุบัน (วัน) | เป้าหมาย (วัน) | ส่วนต่าง (วัน) |
|---|---|---|---|
| อนุมัติ RMA | 3 | 1 | 2 |
| ขนส่ง | 5 | 5 | 0 |
| รับเข้าและระบุตัวสินค้า | 4 | 1 | 3 |
| ตรวจสอบ | 12 | 7 | 5 |
| ตัดสินการจัดการ | 6 | 2 | 4 |
| ออกใบลดหนี้ | 5 | 1 | 4 |
| รวม | 35 | 17 | 18 |
35 วันของปัจจุบันมาจาก 3 + 5 + 4 + 12 + 6 + 5 = 35 วัน ส่วน 17 วันของเป้าหมายมาจาก 1 + 5 + 1 + 7 + 2 + 1 = 17 วัน
สิ่งที่อยากให้ดูในแผนภาพนี้คือ การขนส่ง 5 วันไม่เปลี่ยนแปลงทั้งในปัจจุบันและเป้าหมาย การขนส่งจากโรงงานของลูกค้ามายังโรงงานของเราแทบจะลดลงไม่ได้ แม้จะเปลี่ยนกลไกการบริหารสินค้าคืนแล้วก็ตาม จาก 18 วันที่ลดลงได้ 16 วันมาจาก 4 ช่วงภายในโรงงาน (รับเข้าและระบุตัวสินค้า 3 วัน ตรวจสอบ 5 วัน ตัดสินการจัดการ 4 วัน ออกใบลดหนี้ 4 วัน) ส่วนอีก 2 วันที่เหลือมาจากการอนุมัติ RMA
เหตุผลที่แต่ละช่วงลดลงได้ มีดังนี้
- อนุมัติ RMA (3 วัน → 1 วัน): หากค้นหาการส่งมอบและใบแจ้งหนี้เดิมในระบบได้ เวลาที่ฝ่ายขายต้องสอบถามฝ่ายคุณภาพหรือคลังสินค้าก็จะลดลง
- รับเข้าและระบุตัวสินค้า (4 วัน → 1 วัน): หากตรวจสอบด้วยหมายเลข RMA งานเปิดกล่องเพื่อเดาว่าเป็นของการส่งมอบครั้งไหนก็จะหมดไป
- ตรวจสอบ (12 วัน → 7 วัน): มีการกำหนดวันที่เริ่มตรวจสอบและผู้รับผิดชอบ และมองเห็นรายการที่รอการตรวจสอบ ส่วนเวลาของการตรวจสอบเองขึ้นอยู่กับชิ้นงาน ช่วงที่ลดได้จึงน้อยกว่าช่วงอื่น
- ตัดสินการจัดการ (6 วัน → 2 วัน): มีการกำหนดผู้ตัดสินและกำหนดเวลา และสินค้าคืนที่เลยกำหนดจะแสดงขึ้นในรายการ
- ออกใบลดหนี้ (5 วัน → 1 วัน): เมื่อรหัสการจัดการได้รับการยืนยัน ระบบจะแจ้งไปยังฝ่ายบัญชี และสร้างใบลดหนี้ได้โดยมีเลขที่ใบแจ้งหนี้เดิมและจำนวนเงินกรอกไว้แล้ว
แม้จะเป็นตัวเลขสมมติ แต่โครงสร้างนี้เหมือนกันในหลายโรงงาน หากลองเลือกสินค้าคืนของบริษัทมาสักสองสามรายการ แล้ววัดจำนวนวันของแต่ละช่วงจริง ๆ ก็จะเห็นว่าค้างอยู่ที่ไหน
การปิดเรื่องเงิน: ข้อกำหนดของใบลดหนี้ในไทย
บทนี้สรุปประเด็นที่ควรตรวจสอบเกี่ยวกับภาษีของไทย ไม่ใช่คำแนะนำด้านกฎหมายหรือภาษี ข้อกำหนดล่าสุดโปรดสอบถามผู้สอบบัญชีหรือที่ปรึกษาภาษี และตัวแทนออกของ ข้อมูลต่อไปนี้อิงตามขอบเขตที่ตรวจสอบได้จากหน้าเว็บสาธารณะของกรมสรรพากร ณ วันที่ 10 ตุลาคม 2026 และยังไม่ได้ตรวจสอบครบทุกกรณีว่ามีการแก้ไขกฎหมายหรือคำสั่งหลังจากนั้นหรือไม่
ใบลดหนี้คืออะไร
เอกสารที่ออกเมื่อรับสินค้าคืนแล้วลดยอดขายและ VAT คือใบลดหนี้ (credit note) ใกล้เคียงกับสิ่งที่ในญี่ปุ่นเรียกว่า “akaden” (ใบบันทึกยกเลิกยอดขาย หรือ “ใบสีแดง”) แต่ในไทย ใบลดหนี้เป็นเอกสารตามกฎหมายที่อิงประมวลรัษฎากร และมีการกำหนดรายการที่ต้องระบุไว้ ต่อจากนี้ในบทความจะเรียกว่า “ใบลดหนี้”
เงื่อนไขและเหตุที่ออกใบลดหนี้ได้
ตามคำสั่งกรมสรรพากร ที่ ป.80/2542 (ลงวันที่ 21 มกราคม 1999 แนวทางปฏิบัติเกี่ยวกับการออกใบเพิ่มหนี้ตามมาตรา 86/9 และใบลดหนี้ตามมาตรา 86/10 แห่งประมวลรัษฎากร) ผู้ที่ออกใบลดหนี้ได้คือผู้ประกอบการจดทะเบียนที่คำนวณ VAT ในกรณีที่ได้ออกใบกำกับภาษีที่มีรายการครบถ้วนสำหรับการขายนั้นแล้ว และต่อมาเกิดเหตุที่ทำให้ภาษีขายลดลงทั้งหมดหรือบางส่วน
ในบรรดาเหตุที่ทำให้ภาษีลดลง คำสั่งเดียวกันยกตัวอย่างเหตุที่เกี่ยวข้องกับสินค้าคืนไว้ดังนี้
- การลดราคาเนื่องจากสินค้าไม่ตรงตามข้อกำหนดที่ตกลงกัน ชำรุดเสียหาย ขาดจำนวน หรือคำนวณราคาผิดพลาด เป็นต้น
- การรับคืนสินค้าที่ขายไปแล้ว เนื่องจากสินค้าบกพร่อง ไม่ตรงตามตัวอย่าง หรือไม่ตรงตามคำพรรณนา เป็นต้น
- การรับคืนหรือแลกเปลี่ยนสินค้าตามข้อตกลงทางการค้าระหว่างผู้ประกอบการจดทะเบียน
- การรับคืนหรือแลกเปลี่ยนสินค้าตามข้อตกลงทางการค้าระหว่างผู้ประกอบการจดทะเบียนกับผู้ซื้อ (เฉพาะที่ทำภายในระยะเวลาอันสมควร)
รายการที่ต้องระบุ
ข้อ 3 ของคำสั่งเดียวกันกำหนดรายการขั้นต่ำที่ต้องระบุในใบลดหนี้ไว้ดังนี้
| ลำดับ | รายการที่ต้องระบุ |
|---|---|
| 1 | คำว่า “ใบลดหนี้” ในที่ที่เห็นได้เด่นชัด |
| 2 | ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีอากรของผู้ออก (หากตัวแทนเป็นผู้ออก ให้ระบุของตัวแทนด้วย) |
| 3 | ชื่อและที่อยู่ของผู้ซื้อ |
| 4 | วัน เดือน ปีที่ออก |
| 5 | เลขที่ใบกำกับภาษีเดิม (และเล่มที่ ถ้ามี) มูลค่าเดิม มูลค่าที่ถูกต้อง ผลต่าง และจำนวน VAT ของผลต่าง |
| 6 | คำอธิบายสั้น ๆ ถึงเหตุผลในการออก |
ตามคำสั่งเดียวกัน ช่องเหตุผลให้แสดงเฉพาะเหตุผลและรายการสินค้าหรือบริการที่ผิดพลาดเท่านั้น นอกจากนี้ ใบลดหนี้ 1 ฉบับอ้างอิงใบกำกับภาษีเดิมหลายฉบับได้ และจะแสดงรายละเอียดของใบกำกับภาษีเดิมแต่ละฉบับไว้ในเอกสารแนบก็ได้
นอกจากนี้ ตามประกาศอธิบดีกรมสรรพากร (เกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 201 ลงวันที่ 26 ธันวาคม 2013) กรณีออกใบลดหนี้โดยอ้างอิงใบกำกับภาษีที่จัดทำตั้งแต่วันที่ 1 มกราคม 2015 เป็นต้นไป ให้ระบุเลขประจำตัวผู้เสียภาษีอากรของผู้ซื้อ (ผู้ประกอบการจดทะเบียน) และประเภทสถานประกอบการของทั้งผู้ออกและผู้รับ (เป็นสำนักงานใหญ่หรือสาขา โดยสำนักงานใหญ่ เช่น “สำนักงานใหญ่”, HO, HQ หรือเลขศูนย์ 5 หลัก “00000” ส่วนสาขา เช่น “สาขาที่” ตามด้วยเลขที่สาขา, Branch No. หรือเลข 5 หลัก)
ระวังถ้อยคำของหัวเอกสาร
ถ้อยคำบนหัวเอกสารเป็นจุดตรวจที่มักถูกมองข้าม ตามหนังสือตอบข้อหารือของกรมสรรพากรปี 1999 (กค 0811/พ.10090) กรณีออกใบลดหนี้เนื่องจากรับคืนสินค้าหรือราคาผิดพลาด แล้วพิมพ์หัวเอกสารว่า “ใบหักหนี้” แทน “ใบลดหนี้” ถือว่ารายการสำคัญไม่ครบถ้วน และผู้ออกต้องรับโทษ (ส่วนผู้ประกอบการจดทะเบียนที่ได้รับเอกสาร ระบุว่ายังนำไปลดภาษีซื้อได้)
แบบฟอร์มใบลดหนี้ของ ERP ในหลายกรณีมีต้นแบบมาจาก “Credit Note” ภาษาอังกฤษ หรือแบบฟอร์มของประเทศที่ตั้งสำนักงานใหญ่ ขอให้ตรวจสอบให้แน่ใจตั้งแต่ตอนติดตั้งระบบว่า แม่แบบฟอร์มสำหรับไทยแสดงหัวเอกสาร เลขที่ใบกำกับภาษีเดิม ผลต่างและ VAT เหตุผล เลขประจำตัวผู้เสียภาษีอากร และประเภทสำนักงานใหญ่หรือสาขา ได้อย่างถูกต้อง
ช่วงเวลาที่ออก
ในเรื่องช่วงเวลาที่ออก ถ้อยคำของคำสั่ง ป.80/2542 ปี 1999 ระบุว่า โดยหลักการ ใบลดหนี้ให้ออกในเดือนภาษีที่เกิดเหตุ และหากไม่สามารถออกได้ทันด้วยเหตุจำเป็น ให้ออกในเดือนภาษีถัดจากเดือนที่เกิดเหตุ ผู้ออกนำไปลดภาษีขายในเดือนภาษีที่ออก และผู้รับนำไปลดภาษีซื้อในเดือนภาษีที่ได้รับ
อย่างไรก็ตาม นี่เป็นถ้อยคำของคำสั่งปี 1999 บทความนี้ไม่ได้ตรวจสอบครบทุกกรณีว่ามีการแก้ไขภายหลังหรือไม่ จึงไม่สามารถยืนยันกำหนดเวลาการออกได้อย่างแน่ชัด นอกจากนี้ ในกรณีสินค้าคืน การจะถือว่าจุดใดเป็น “จุดที่เกิดเหตุ” (การแจ้งของลูกค้า การรับเข้าตัวสินค้าจริง การยืนยันการจัดการ เป็นต้น) ก็อาจตีความต่างกันได้ตามลักษณะของธุรกรรม ส่วนการปฏิบัติงานของบริษัทจะยึดจุดใดเป็นเกณฑ์ โปรดสอบถามผู้สอบบัญชีหรือที่ปรึกษาภาษี
ในมุมของการบริหารสินค้าคืน สิ่งที่พูดได้คือ ดังที่เห็นในบทก่อน ในสภาพที่ใช้เวลา 35 วันตั้งแต่ลูกค้าแจ้งจนถึงการออกใบลดหนี้ การเกิดเหตุกับการออกใบลดหนี้มีแนวโน้มที่จะคร่อมเดือนกัน การลดจำนวนวันจึงช่วยให้การตรวจสอบด้านภาษีง่ายขึ้นด้วย
ขอบเขตของ e-Tax Invoice
เอกสารภาพรวม e-Tax Invoice & e-Receipt ของกรมสรรพากร (ฉบับปรับปรุงเดือนพฤศจิกายน 2025) ให้นิยาม e-Tax Invoice ว่าเป็นการจัดทำใบกำกับภาษี (มาตรา 86/4) ใบกำกับภาษีอย่างย่อ (มาตรา 86/6) ใบเพิ่มหนี้ (มาตรา 86/9) และใบลดหนี้ (มาตรา 86/10) เป็นข้อมูลอิเล็กทรอนิกส์ และลงลายมือชื่ออิเล็กทรอนิกส์ด้วยใบรับรองอิเล็กทรอนิกส์ (Electronic Certificate) โดยยกตัวอย่างรูปแบบการจัดทำ ได้แก่ PDF, PDF/A-3 และ XML
กล่าวคือ ในโรงงานที่ใช้หรือกำลังจะใช้ e-Tax Invoice ใบลดหนี้สำหรับสินค้าคืนก็อยู่ในขอบเขตของการทำเป็นอิเล็กทรอนิกส์ด้วย หากจะสร้างใบลดหนี้จากระบบบริหารสินค้าคืน วิธีเชื่อมกับระบบ e-Tax Invoice ก็เป็นจุดตรวจด้วยเช่นกัน
กรณีส่งสินค้าทดแทน
ในการจัดการสินค้าคืน บางกรณีจะส่งสินค้าทดแทนโดยไม่ออกใบลดหนี้ แม้ในกรณีนี้ สิ่งสำคัญคือต้องบันทึกการรับเข้าสินค้าคืน การส่งสินค้าทดแทน และความสัมพันธ์กับใบแจ้งหนี้เดิม ด้วยหมายเลข RMA เดียวกัน ดังที่กล่าวไว้ข้างต้น เอกสารทางการของ Dynamics 365 Supply Chain Management และ Business Central ระบุถึงฟังก์ชันผูกใบสั่งสินค้าทดแทนเข้ากับใบสั่งคืนสินค้า [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์] ส่วนการปฏิบัติทางภาษี (ต้องออกใบลดหนี้หรือไม่ จะออกใบกำกับภาษีใหม่อย่างไร) อาจเปลี่ยนไปตามรูปแบบของธุรกรรม โปรดสอบถามผู้สอบบัญชีหรือที่ปรึกษาภาษี
กรณีสินค้าส่งออกถูกส่งกลับมา
กรณีลูกค้าต่างประเทศส่งสินค้าคืนกลับมา จะเกี่ยวพันกับการปฏิบัติด้านอากรศุลกากรและ VAT ตัวอย่างที่ใช้อ้างอิงได้คือหนังสือตอบข้อหารือของกรมสรรพากรปี 2002 (กค 0811/2024) ซึ่งเป็นกรณีสินค้าส่งออกที่ได้รับเงินชดเชยค่าภาษีอากรตอนส่งออก และไม่ได้จัดทำใบสุทธินำกลับตอนส่งออก ถูกส่งกลับมา หนังสือระบุว่าบริษัทสามารถยื่นขอผ่อนผันใบสุทธิ เพื่อรับการยกเว้นอากรขาเข้าและ VAT ได้ และในกรณีนั้นต้องคืนเงินชดเชยที่ได้รับตอนส่งออกให้แก่กรมศุลกากร
อย่างไรก็ตาม นี่เป็นหนังสือตอบข้อหารือเฉพาะกรณีปี 2002 และระเบียบที่ใช้เป็นฐานได้มีการแก้ไขในภายหลัง (กฎหมายศุลกากรได้เปลี่ยนเป็นฉบับใหม่ในปี 2017) บทความนี้จึงขอแนะนำเพียงโครงสร้างที่ว่า “มีกลไกการยกเว้นอากรศุลกากรและ VAT สำหรับการนำเข้าสินค้าส่งออกที่ถูกส่งกลับมา และในกรณีนั้นจะเกี่ยวพันกับเงินชดเชยที่ได้รับตอนส่งออก” ขั้นตอนและข้อกำหนดที่เป็นรูปธรรม โปรดสอบถามตัวแทนออกของ
ในมุมของการบริหารสินค้าคืน หากผูกเลขที่ใบขนสินค้าขาออกเดิมและข้อมูลเงินชดเชยไว้กับ RMA ของสินค้าส่งออกที่ถูกคืน ก็จะเตรียมการปรึกษาตัวแทนออกของและเตรียมขั้นตอนต่าง ๆ ได้ง่ายขึ้น
การสะท้อนผลไปยังสต็อก ต้นทุน และบันทึกคุณภาพ
จังหวะในการนำสินค้าที่กลับเข้าสต็อกไปเป็นสต็อกที่จัดสรรได้
สินค้าคืนที่ตัดสินให้ “นำกลับเข้าสต็อก” จะย้ายจากโลเคชันกักกันไปยังโลเคชันปกติ และเปลี่ยนสถานะสต็อกจาก “ระงับ” เป็น “พร้อมใช้” จากนั้นจึงจัดสรรให้กับคำสั่งซื้อได้ สิ่งสำคัญคือต้องทำให้การเปลี่ยนสถานะนี้ทำได้หลังจากที่มีการบันทึกผลการตัดสินด้านคุณภาพแล้วเท่านั้น
หากนับสินค้าคืนเป็นสต็อกพร้อมใช้ตั้งแต่ตอนรับเข้า ของที่ยังอยู่ระหว่างตรวจสอบอาจถูกจัดสรรให้กับคำสั่งซื้อและถูกส่งมอบออกไป กฎการจัดสรรอธิบายไว้อย่างละเอียดในบทความเรื่องระบบจัดสรรและจองสต็อก
วิธีกลับรายการต้นทุนและการจัดการการตัดทิ้ง
จะกลับรายการต้นทุนของสินค้าคืนด้วยมูลค่าเท่าไร ต้องตกลงกับฝ่ายบัญชีไว้ก่อน มีผลิตภัณฑ์ที่หากสร้างรายการคืนโดยอ้างอิงรายการขายเดิม จะกลับรายการด้วยต้นทุน ณ เวลาขายได้ (เช่น การอ้างอิงรายการขายเดิมของ Dynamics 365 Supply Chain Management และ exact cost reversing ของ Business Central ที่กล่าวไว้ข้างต้น) [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
สินค้าคืนที่ตัดสินให้ตัดทิ้ง ให้บันทึกเป็นผลขาดทุนจากการตัดทิ้ง ส่วนกรณีแก้ไขงาน ให้กำหนดว่าจะบันทึกค่าใช้จ่ายแก้ไขงานไว้ที่ใด (เป็นค่าใช้จ่ายของสินค้าคืน หรือค่าใช้จ่ายการผลิต) หากรายการเหล่านี้ผูกกับหมายเลข RMA ภายหลังก็จะรวบรวมได้ว่า “สินค้าคืน 1 รายการ เสียค่าใช้จ่ายไปเท่าไร”
หลักฐานสำหรับการคืนซัพพลายเออร์และการเรียกเก็บค่าเสียหาย (chargeback)
สินค้าคืนที่มีสาเหตุจากชิ้นส่วนที่ซื้อมาเสีย ในบางกรณีอาจคืนให้ซัพพลายเออร์หรือเรียกเก็บค่าใช้จ่าย (chargeback) ได้ อย่างไรก็ตาม การเรียกเก็บจะได้รับการยอมรับหรือไม่ ขึ้นอยู่กับสัญญาหรือข้อตกลงด้านคุณภาพกับซัพพลายเออร์ หากจะเรียกเก็บ อย่างน้อยต้องเตรียมหลักฐานต่อไปนี้ให้ครบ
- หมายเลข RMA ของสินค้าคืน และรายงานปัญหาของลูกค้า
- ล็อตของชิ้นส่วนที่ซื้อมาซึ่งเสีย และบันทึกการตรวจรับของล็อตนั้น
- บันทึกการตรวจสอบและรูปถ่าย
- ผลการวิเคราะห์ที่แสดงความสัมพันธ์เชิงเหตุผลระหว่างของเสียกับชิ้นส่วนที่ซื้อมา
ตามเอกสารทางการของ Business Central ระบุว่าจาก “Create Return-Related Documents” ในใบสั่งคืนสินค้า สามารถสร้างใบสั่งคืนสินค้าให้ซัพพลายเออร์ (การคืนสินค้าภายใต้การรับประกันของซัพพลายเออร์) ใบสั่งซื้อไปยังซัพพลายเออร์ และใบสั่งขายทดแทนได้โดยอัตโนมัติ ส่วนเอกสารเวอร์ชัน S/4HANA 1610 ของ SAP ก็ระบุว่า Advanced Returns Management ครอบคลุมทั้งสินค้าคืนจากลูกค้าและการคืนสินค้าให้ซัพพลายเออร์ [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
นำการป้องกันการเกิดซ้ำกลับไปที่การตัดสินปล่อยสินค้าก่อนส่ง
ขั้นสุดท้ายของการบริหารสินค้าคืนคือการป้องกันการเกิดซ้ำ หากสาเหตุของสินค้าคืนอยู่ที่กระบวนการของเราเอง ให้ดำเนินการแก้ไข แล้วนำกลับไปสู่กลไกที่หยุดของเสียแบบเดียวกันไว้ก่อนส่งมอบ สินค้าคืนเป็นผลลัพธ์ที่แสดงว่า “ของเสียหลุดรอดการตัดสินปล่อยสินค้าก่อนส่งไปได้” จึงเป็นโอกาสในการทบทวนเกณฑ์การตัดสินปล่อยสินค้าหรือรายการตรวจสอบ วิธีหยุดของเสียก่อนส่งมอบ สรุปไว้ในบทความเรื่องการป้องกันของเสียหลุดรอด ใน 3 ชั้น คือ การตัดสินปล่อยสินค้าก่อนส่ง การกักกันทางกายภาพ และการย้อนกลับล็อต
หากสร้างนิสัยในการดึงจำนวนรายการและมูลค่าสินค้าคืน แยกตามรหัสเหตุผลการคืน ตามลูกค้า และตามรหัสชิ้นงาน เป็นรายเดือน แล้วนำมาดูในที่ประชุมด้านคุณภาพ การบริหารสินค้าคืนจะเปลี่ยนจาก “การเก็บกวาดปัญหา” ไปเป็น “ทางเข้าสู่การปรับปรุง”
วิธีเลือกระบบบริหารสินค้าคืน: การผสมผสาน ERP, WMS, QMS และเครื่องมือเฉพาะทาง
4 ประเภท
ฟังก์ชันบริหารสินค้าคืนไม่จำเป็นต้องจบในระบบเดียว ให้พิจารณาการผสมผสานให้เข้ากับระบบที่โรงงานมีอยู่แล้ว
| ประเภท | ขอบเขตหลักที่รับผิดชอบในการบริหารสินค้าคืน | สถานการณ์ที่เหมาะสม | ข้อควรระวัง |
|---|---|---|---|
| ฟังก์ชันคืนสินค้ามาตรฐานของ ERP | RMA, อ้างอิงรายการขายเดิม, การจัดการ, ใบลดหนี้, ต้นทุน | บริหารการขายและสต็อกด้วย ERP อยู่แล้ว | ฟังก์ชันที่ใช้ได้ต่างกันตามเวอร์ชันและการกำหนดค่า ต้องตรวจสอบแบบฟอร์มสำหรับไทยแยกต่างหาก |
| WMS (ระบบบริหารคลังสินค้า) | รับเข้าสินค้าคืน, โลเคชันกักกัน, ฉลาก, ตรวจสอบด้วยเครื่องสแกนมือถือ | ปริมาณงานในคลังสินค้ามาก และบริหารโลเคชันอย่างละเอียด | บันทึกด้านเงินและคุณภาพอยู่ฝั่ง ERP หรือ QMS |
| QMS (ระบบบริหารคุณภาพ) | การตรวจสอบ, 8D, NTF, การแก้ไข, การรายงานลูกค้า | ลูกค้ากลุ่มยานยนต์ เป็นต้น ที่มีข้อกำหนดการรายงานเข้มงวด | การเคลื่อนไหวของสต็อกและเงินอยู่ฝั่ง ERP ต้องเชื่อมด้วยหมายเลข RMA |
| เครื่องมือบริหารสินค้าคืนเฉพาะทาง | รับคำขอคืนผ่านพอร์ทัลลูกค้า, ออก RMA, แจ้งสถานะ | สินค้าคืนจำนวนมาก และติดต่อกับลูกค้าบ่อย | หลายผลิตภัณฑ์ออกแบบมาสำหรับค้าปลีกและอีคอมเมิร์ซ ต้องตรวจสอบว่าเข้ากับงานของภาคการผลิตแบบ B2B หรือไม่ |
ไม่ว่าจะผสมผสานแบบใด เงื่อนไขพื้นฐานคือหมายเลข RMA ต้องเป็นคีย์ร่วมในทุกระบบ หากหมายเลขเปลี่ยนไปทุกครั้งที่ข้ามระบบ ปัญหา “เคลื่อนไหวแยกจากกัน” ในเหตุผลที่ ③ ก็จะเกิดขึ้นอีกครั้งระหว่างระบบ
ฟังก์ชันคืนสินค้าของผลิตภัณฑ์หลัก (ในขอบเขตของเอกสารทางการ) [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์]
ตารางนี้สรุปขอบเขตที่ตรวจสอบได้จากเอกสารทางการที่บทความนี้อ้างอิง โดยระบุผลิตภัณฑ์และเวอร์ชันไว้ชัดเจน ไม่ได้ใส่ราคาเพราะตรวจสอบข้อมูลราคาที่เปิดเผยต่อสาธารณะไม่ได้ และนี่เป็นการตรวจสอบว่ามีหรือไม่มีฟังก์ชันเท่านั้น ไม่ได้เปรียบเทียบว่าผลิตภัณฑ์ใดดีกว่ากัน
| ผลิตภัณฑ์ (เวอร์ชันและเอกสารที่อ้างอิง) | ฟังก์ชันคืนสินค้าที่ตรวจสอบได้จากเอกสารทางการ |
|---|---|
| Microsoft Dynamics 365 Supply Chain Management (Microsoft Learn, เปิดอ่านปี 2026) | ใบสั่งคืนสินค้า (หมายเลข RMA, กำหนดส่งคืน, รหัสเหตุผลการคืน), อ้างอิงรายการขายเดิม, quarantine order, รหัสการจัดการ (มีมาในระบบ 6 แบบ), ใบสั่งสินค้าทดแทน, รับสินค้าคืนที่ไม่ได้แจ้งล่วงหน้า (10.0.39 ขึ้นไป) |
| Microsoft Dynamics 365 Business Central (Microsoft Learn) | ใบสั่งคืนสินค้า, รหัสเหตุผลการคืน, exact cost reversing, สร้างใบสั่งคืนสินค้าให้ซัพพลายเออร์และใบสั่งขายทดแทนโดยอัตโนมัติ, บันทึกค่าธรรมเนียมการนำกลับเข้าสต็อก |
| SAP S/4HANA Advanced Returns Management (เอกสารเวอร์ชัน S/4HANA 1610) | เอกสารคืนสินค้า, การตรวจสอบและการดำเนินการต่อ, สร้างเอกสารต่อเนื่องอัตโนมัติ, กำหนดยอดเงินคืน, ควบคุมสิทธิ์ในแต่ละขั้นของการดำเนินการ, ติดตามด้วยภาพรวมการคืนสินค้า, การคืนสินค้าให้ซัพพลายเออร์ |
| Oracle NetSuite (Help Center) | Return Authorization (RMA) และการรับเข้า, การจัดการสต็อกและผลขาดทุนตามการเปิดหรือปิด Restock, credit memo สำหรับสินค้าคืนที่อนุมัติแล้ว |
| Odoo 18.0 (เอกสารทางการ) | รับสินค้าคืนด้วยการเคลื่อนย้ายย้อนกลับจากเอกสารส่งของ, Credit Note จากใบแจ้งหนี้ ไม่พบโมดูลเฉพาะที่บริหารหมายเลข RMA รหัสการจัดการ และการตรวจสอบระหว่างกักกันไว้ในที่เดียวในเอกสารทางการ |
ในด้านความเคลื่อนไหวของผลิตภัณฑ์ เว็บไซต์การเรียนรู้ของ SAP (SAP Learning) ได้ระบุหัวข้อ “การกำหนดโรงงานอย่างยืดหยุ่นด้วย Cloud BAdI ในการคืนสินค้าของลูกค้า” ไว้ในหัวข้อของการบรรยายด้านการขายของ SAP S/4HANA Cloud Public Edition 2608 [ข้อกล่าวอ้างของผู้ขายซอฟต์แวร์] นอกจากนี้ Microsoft ได้ประกาศว่าจะไม่เผยแพร่แผนการออกรุ่น (release plan) ของ Dynamics 365 ตั้งแต่เดือนกันยายน 2026 เป็นต้นไป และจะเผยแพร่ฟังก์ชันใหม่ใน “AI at Work roadmap” แทน หากจะตรวจสอบฟังก์ชันในอนาคตของผลิตภัณฑ์ผ่าน RFP โปรดระวังว่าแหล่งอ้างอิงได้เปลี่ยนไปแล้ว
ก่อนตัดสินใจเลือกการผสมผสาน
ก่อนเปรียบเทียบผลิตภัณฑ์ ขอแนะนำให้เขียนขั้นตอนการคืนสินค้าของบริษัทออกมาเป็น 6 ขั้น และกำหนดว่าในแต่ละขั้น “ใครป้อนข้อมูลอะไร ลงในระบบไหน” ตัวอย่างเช่น หากบริหารการขายและสต็อกด้วย ERP อยู่แล้ว ลำดับที่พิจารณาได้คือ ตรวจสอบก่อนว่าฟังก์ชันคืนสินค้ามาตรฐานของ ERP ครอบคลุม 6 ขั้นได้ถึงไหน แล้วจึงเสริมส่วนที่ขาด (เช่น การตรวจสอบด้วยเครื่องสแกนมือถือในคลังสินค้า หรือ 8D ของฝ่ายคุณภาพ) ด้วยระบบอื่น
ประมาณการค่าใช้จ่ายและผลตอบแทนแบบจำลอง (ตัวเลขสมมติ)
ในส่วนนี้จะประมาณการผลตอบแทนและค่าใช้จ่ายเมื่อนำระบบบริหารสินค้าคืนมาใช้ จำนวนรายการ มูลค่า เวลา อัตราค่าจ้าง และค่าใช้จ่ายต่อไปนี้ทั้งหมดเป็นตัวเลขสมมติสำหรับบทความนี้เท่านั้น ในการตัดสินใจจริง โปรดแทนด้วยตัวเลขของบริษัทท่านเอง
สมมติฐานของแบบจำลอง
- โรงงานผลิตตามคำสั่งซื้อด้านชิ้นส่วนยานยนต์และชิ้นส่วนอิเล็กทรอนิกส์
- สินค้าคืนจากลูกค้า: เดือนละ 40 รายการ (ปีละ 480 รายการ)
- มูลค่าสินค้าคืน: ปีละ 6,000,000 บาท (เฉลี่ยรายการละ 12,500 บาท: 6,000,000 ÷ 480 = 12,500)
- ปัจจุบันบริหารด้วยอีเมลและ Excel
- สกุลเงินเป็นบาทไทย (THB)
ผลตอบแทน ①: เวลางานธุรการ
- งานธุรการรวมของฝ่ายขาย ฝ่ายคุณภาพ คลังสินค้า และฝ่ายบัญชี ต่อสินค้าคืน 1 รายการ: ปัจจุบัน 6 ชั่วโมง → หลังติดตั้งระบบ 3 ชั่วโมง (ลดลง 3 ชั่วโมง)
- เวลาที่ลดลง: 40 รายการ × 3 ชั่วโมง = เดือนละ 120 ชั่วโมง
- หากกำหนดอัตราค่าจ้างงานธุรการชั่วโมงละ 250 บาท จะได้ 120 ชั่วโมง × 12 เดือน × 250 บาท = 360,000 บาท/ปี
ผลตอบแทน ②: การจัดการได้เร็วขึ้น
- สมมติว่าความสูญเสียจากสินค้าคืนที่น่าจะนำกลับเข้าสต็อกได้ แต่ค้างอยู่ระหว่างรอการตัดสิน จนเสื่อมสภาพและต้องตัดทิ้ง เท่ากับ 15% ของมูลค่าสินค้าคืน: 6,000,000 × 15% = 900,000 บาท/ปี
- เร่งการตัดสินการจัดการให้เร็วขึ้น เพื่อลดความสูญเสียนี้ลงครึ่งหนึ่ง: 900,000 ÷ 2 = 450,000 บาท/ปี
ผลตอบแทน ③: การเรียกเก็บจากซัพพลายเออร์
- สมมติว่าสินค้าคืนที่มีสาเหตุจากชิ้นส่วนที่ซื้อมาเสีย เท่ากับ 25% ของมูลค่าสินค้าคืน: 6,000,000 × 25% = 1,500,000 บาท/ปี
- ปัจจุบัน หลักฐาน (ล็อต บันทึกการตรวจสอบ รูปถ่าย) ไม่ครบ ส่วนที่เรียกเก็บจากซัพพลายเออร์ได้จริงมีเพียง 20% ของจำนวนนั้น: 1,500,000 × 20% = 300,000 บาท
- เตรียมหลักฐานให้ครบ แล้วเพิ่มสัดส่วนที่เรียกเก็บได้เป็น 60%: 1,500,000 × 60% = 900,000 บาท
- ส่วนต่าง: 900,000 − 300,000 = 600,000 บาท/ปี
- ผลตอบแทนนี้จะเกิดขึ้นเฉพาะกรณีที่สัญญากับซัพพลายเออร์อนุญาตให้เรียกเก็บได้เท่านั้น
ผลตอบแทนรวมและระยะเวลาคืนทุน
| รายการ | การคำนวณ | ผลตอบแทนต่อปี |
|---|---|---|
| ① เวลางานธุรการ | 120 ชั่วโมง × 12 × 250 บาท | 360,000 THB |
| ② การจัดการได้เร็วขึ้น | 900,000 × 50% | 450,000 THB |
| ③ การเรียกเก็บจากซัพพลายเออร์ | 900,000 − 300,000 | 600,000 THB |
| รวม | 360,000 + 450,000 + 600,000 | 1,410,000 THB |
กำหนดค่าใช้จ่ายไว้ดังนี้
- ค่าใช้จ่ายเริ่มต้น: 2,000,000 บาท (การตั้งค่าฟังก์ชันคืนสินค้าของ ERP หรือ WMS, แบบฟอร์มใบลดหนี้, เครื่องสแกนมือถือและฉลาก, การเชื่อมกับบันทึกคุณภาพ, การจัดเตรียมข้อมูลหลัก (master), การฝึกอบรม)
- ค่าใช้จ่ายรายปี: 400,000 บาท (ค่าสมาชิก (subscription), ค่าบำรุงรักษา)
การคำนวณมีดังนี้
- ผลตอบแทนสุทธิต่อปี: 1,410,000 − 400,000 = 1,010,000 บาท/ปี
- ระยะเวลาคืนทุน: 2,000,000 ÷ 1,010,000 ≈ 1.98 → ประมาณ 2.0 ปี

แผนภาพข้างต้นแสดงรายละเอียดของผลตอบแทน ค่าใช้จ่ายรายปี และผลตอบแทนสุทธิเรียงกัน และเปรียบเทียบระยะเวลาคืนทุนระหว่างกรณีที่มีและไม่มีผลตอบแทน ③
ความอ่อนไหว: กรณีเรียกเก็บจากซัพพลายเออร์ไม่ได้
ผลตอบแทน ③ เป็นผลที่จะเกิดขึ้นก็ต่อเมื่อสัญญากับซัพพลายเออร์อนุญาตให้เรียกเก็บได้ และการปฏิบัติงานในการเตรียมหลักฐานดำเนินไปได้จริง หากเรียกเก็บไม่ได้ ผลตอบแทน ③ จะเป็นศูนย์
- ผลตอบแทน: 360,000 + 450,000 = 810,000 บาท/ปี
- ผลตอบแทนสุทธิต่อปี: 810,000 − 400,000 = 410,000 บาท/ปี
- ระยะเวลาคืนทุน: 2,000,000 ÷ 410,000 ≈ 4.88 → ประมาณ 4.9 ปี
วิธีอ่านผลการประมาณการ
ในแบบจำลองนี้ หากอาศัยเพียงการเพิ่มประสิทธิภาพงานธุรการ จะต้องใช้เวลาเกือบ 5 ปีกว่าจะคืนทุน สิ่งที่กำหนดการคืนทุน คือการเร่งการจัดการเพื่อรักษามูลค่าของสินค้าคืน (ผลตอบแทน ②) และการเตรียมหลักฐานเพื่อเรียกค่าใช้จ่ายคืนจากฝ่ายที่เป็นต้นเหตุ (ผลตอบแทน ③)
กล่าวอีกนัยหนึ่ง หากนำระบบบริหารสินค้าคืนมาใช้เพียงในฐานะ “เครื่องมือที่ทำให้งานธุรการสบายขึ้น” การคืนทุนจะช้า การกำหนดผู้มีอำนาจและกำหนดเวลาในการตัดสินการจัดการ การผูกล็อตและบันทึกการตรวจรับของชิ้นส่วนที่ซื้อมาเข้ากับสินค้าคืน และการตรวจสอบเงื่อนไขการเรียกเก็บในข้อตกลงด้านคุณภาพกับซัพพลายเออร์ ทั้ง 3 เรื่องนี้ต้องดำเนินไปพร้อมกับการติดตั้งระบบ
สิ่งที่ไม่ได้รวมไว้ในการประมาณการนี้
- ความพึงพอใจของลูกค้าและความต่อเนื่องทางการค้า (การได้รับการประเมินที่ดีจากการจัดการสินค้าคืนที่รวดเร็ว)
- การลดลงของจำนวนสินค้าคืนเองจากการปรับปรุงคุณภาพ
- ความเสี่ยงจากความผิดพลาดในการปฏิบัติทางภาษี (เช่น รายการในใบลดหนี้ไม่ครบถ้วน)
รายการที่ต้องตรวจสอบใน RFP และการสาธิตระบบบริหารสินค้าคืน
ให้ผู้ขายซอฟต์แวร์ลองรันสินค้าคืนของบริษัท 1 รายการจนจบ
หากถามใน RFP (เอกสารขอข้อเสนอ) ว่า “บริหารสินค้าคืนได้หรือไม่” ผลิตภัณฑ์เกือบทั้งหมดจะตอบว่า “ได้” ความแตกต่างจะปรากฏเมื่อรันสินค้าคืนจริงของบริษัท 1 รายการ ตั้งแต่การออก RMA ไปจนถึงใบลดหนี้และบันทึกคุณภาพ แล้วดูว่ายังเหลืองานมือและ Excel อยู่มากแค่ไหน
ดังนั้นขอแนะนำให้มอบสินค้าคืนที่เป็นแบบฉบับของบริษัท 2-3 รายการ (เช่น สินค้าคืนเพราะของเสียที่มีสาเหตุจากชิ้นส่วนที่ซื้อมา สินค้าคืนเพราะส่งผิด และสินค้าคืนที่กลายเป็น NTF) ให้ผู้ขายซอฟต์แวร์เป็นสถานการณ์จำลอง และให้รันผ่านทั้ง 6 ขั้นในการสาธิต วิธีเขียน RFP โดยรวม สรุปไว้ในบทความเรื่อง RFP ระบบบริหารการผลิต พร้อมเหตุผลที่ใบเสนอราคาแตกต่างกันมาก
รายการตรวจสอบ
| ลำดับ | รายการตรวจสอบ | สิ่งที่ต้องยืนยันในการสาธิตและการทดสอบรับมอบ |
|---|---|---|
| 1 | RMA และรายการขายเดิม | ค้นหาการส่งมอบและใบแจ้งหนี้เดิมแล้วสร้าง RMA ได้หรือไม่ ป้องกันไม่ให้จำนวนที่คืนเกินจำนวนที่ส่งมอบได้หรือไม่ กลับรายการต้นทุนด้วยมูลค่า ณ เวลาขายได้หรือไม่ |
| 2 | รหัสเหตุผลการคืน | ลงทะเบียนชุดรหัสของบริษัทได้หรือไม่ และสรุปผลตามเหตุผลได้หรือไม่ มีชื่อภาษาไทย อังกฤษ และญี่ปุ่นได้หรือไม่ |
| 3 | สินค้าคืนที่ไม่ได้แจ้งล่วงหน้า | รับสินค้าคืนที่ไม่มี RMA และผูกกับ RMA ทางการภายหลังได้หรือไม่ |
| 4 | การรับเข้าและการกักกัน | ตรวจสอบด้วยหมายเลข RMA แล้วรับเข้า และตั้งเป็นโลเคชันกักกันและสต็อกที่ระงับได้หรือไม่ พิมพ์ฉลากได้หรือไม่ |
| 5 | บันทึกการตรวจสอบ | บันทึกวันที่เริ่มตรวจสอบ ผู้รับผิดชอบ ผลลัพธ์ (ของเสียหรือ NTF) รูปถ่าย และเลขที่ 8D ได้หรือไม่ |
| 6 | รหัสการจัดการและสิทธิ์ | ลงทะเบียนการจัดการ 5 แบบของบริษัทได้หรือไม่ และการเคลื่อนไหวของสต็อกและต้นทุนถูกกำหนดตามการจัดการแต่ละแบบหรือไม่ ตั้งสิทธิ์ของผู้ตัดสินและผู้ทำหน้าที่แทนได้หรือไม่ |
| 7 | กำหนดเวลาและรายการที่ค้าง | บันทึกจำนวนวันของแต่ละขั้น และแสดงรายการสินค้าคืนที่เลยกำหนดแยกตามผู้รับผิดชอบได้หรือไม่ |
| 8 | การคืนซัพพลายเออร์และสินค้าทดแทน | สร้างเอกสารคืนสินค้าให้ซัพพลายเออร์และเอกสารส่งสินค้าทดแทนจาก RMA ได้หรือไม่ |
| 9 | แบบฟอร์มใบลดหนี้ | แสดงหัวเอกสาร “ใบลดหนี้” เลขที่ใบกำกับภาษีเดิม มูลค่าเดิม มูลค่าที่ถูกต้อง ผลต่าง VAT เหตุผล เลขประจำตัวผู้เสียภาษีอากร และประเภทสำนักงานใหญ่หรือสาขา ได้ถูกต้องหรือไม่ |
| 10 | e-Tax Invoice | ส่งใบลดหนี้เข้าสู่ระบบ e-Tax Invoice อย่างไร |
| 11 | การเชื่อมกับบันทึกคุณภาพ | เชื่อมผลการตรวจสอบหรือ 8D กับระบบคุณภาพด้วยหมายเลข RMA ได้หรือไม่ บริหารกำหนดส่งรายงานตามลูกค้าแต่ละรายได้หรือไม่ |
| 12 | การจัดสรรสต็อก | สินค้าคืนจะไม่ถูกจัดสรรให้กับคำสั่งซื้อจนกว่าการจัดการจะได้รับการยืนยันหรือไม่ |
| 13 | การสรุปผล | แสดงจำนวนรายการ มูลค่า และจำนวนวัน แยกตามลูกค้า รหัสชิ้นงาน เหตุผล และการจัดการ ได้หรือไม่ |
| 14 | ฟังก์ชันในอนาคตของผลิตภัณฑ์ | ตรวจสอบแผนในอนาคตของฟังก์ชันด้านสินค้าคืนและคุณภาพได้จากเอกสารใด |
| 15 | ระบบสนับสนุนและบำรุงรักษา | ช่องทางบำรุงรักษาในประเทศไทย ภาษาที่รองรับ และวิธีกำหนดค่าใช้จ่ายในการแก้ไขแบบฟอร์ม |
ในการทดสอบรับมอบ ขอให้รันไม่เพียงแต่สินค้าคืนปกติ แต่ให้รันสินค้าคืนที่ยากโดยตั้งใจด้วย เช่น สินค้าคืนที่มาถึงโดยไม่ได้แจ้งล่วงหน้า สินค้าคืนที่ส่งกลับมามากกว่าจำนวนที่ส่งมอบเดิม สินค้าคืนที่นำกลับเข้าสต็อกเพียงบางส่วนและตัดทิ้งส่วนที่เหลือ และสินค้าคืนที่การจัดการได้รับการตัดสินหลังข้ามสิ้นเดือน การจัดการสินค้าคืนเหล่านี้ทำให้ภาระในการปฏิบัติงานต่างกันมาก
ขั้นตอนการนำระบบบริหารสินค้าคืนมาใช้: 90 วัน ตั้งแต่กำหนดรหัสเหตุผลและรหัสการจัดการ จนถึงทดลองกับลูกค้า 1 รายและกลุ่มผลิตภัณฑ์ 1 กลุ่ม
ต่อไปนี้เป็นแนวทางว่าจะทำอะไรใน 90 วันก่อนขยายไปทั้งบริษัท ระยะเวลาอาจเปลี่ยนไปตามขนาดของโรงงาน
วันที่ 1-30: วัดสินค้าคืนในปัจจุบัน และกำหนดรหัส
- ทำรายการสินค้าคืนย้อนหลัง 3-6 เดือน และจัดระเบียบจำนวนรายการ มูลค่า ลูกค้า รหัสชิ้นงาน และเหตุผล
- สำหรับสินค้าคืนบางรายการ ให้วัดจำนวนวันตั้งแต่ลูกค้าแจ้งจนถึงการออกใบลดหนี้จริงเป็นรายช่วง
- กำหนดรหัสเหตุผลการคืน (ประมาณ 10 รหัส) และรหัสการจัดการ (5 แบบ)
- กำหนดผู้ตัดสิน ผู้ทำหน้าที่แทน และกำหนดเวลาของการจัดการแต่ละแบบ แล้วขออนุมัติจากผู้จัดการโรงงาน
- ตกลงกับฝ่ายบัญชีเรื่องวิธีกลับรายการต้นทุนและวิธีบันทึกผลขาดทุนจากการตัดทิ้ง
- สอบถามผู้สอบบัญชีหรือที่ปรึกษาภาษีเรื่องรายการที่ต้องระบุในใบลดหนี้และแนวคิดเรื่องช่วงเวลาที่ออก
วันที่ 31-60: ทดลองกับลูกค้า 1 รายและกลุ่มผลิตภัณฑ์ 1 กลุ่ม
- เลือกลูกค้าที่มีสินค้าคืนมาก 1 ราย และกลุ่มผลิตภัณฑ์ 1 กลุ่ม
- รันการออกหมายเลข RMA การรับเข้าในโลเคชันกักกัน การตรวจสอบ การตัดสินการจัดการ และการออกใบลดหนี้ ด้วยระบบ (หรือฟังก์ชันของ ERP ที่มีอยู่)
- ทดลองขั้นตอนเมื่อมีสินค้าคืนที่ไม่ได้แจ้งล่วงหน้าเข้ามาจริง
- บันทึกจำนวนวันของแต่ละขั้น และตรวจสอบรายสัปดาห์ว่าค้างที่ไหน
วันที่ 61-90: ปิดบันทึกด้านเงินและคุณภาพ
- สำหรับสินค้าคืนที่ทดลอง ให้กระทบยอดเมื่อสิ้นเดือนว่าใบลดหนี้ สต็อก ต้นทุน และบันทึกคุณภาพตรงกันหรือไม่
- สำหรับสินค้าคืนที่มีสาเหตุจากชิ้นส่วนที่ซื้อมา ให้ตรวจสอบว่ามีหลักฐานครบสำหรับการเรียกเก็บจากซัพพลายเออร์หรือไม่
- นำผลสรุปตามเหตุผลและตามการจัดการมาดูในที่ประชุมด้านคุณภาพ และกำหนดปลายทางของการป้องกันการเกิดซ้ำ
- จากผลลัพธ์ ให้กำหนดแผนการขยายไปยังลูกค้าทั้งหมดและข้อกำหนดของ RFP ให้ชัดเจน
สิ่งที่ควรดูในช่วงทดลองไม่ใช่จำนวนฟังก์ชัน แต่คือ สินค้าคืน 1 รายการติดตามได้จนจบด้วยหมายเลข RMA เดียวหรือไม่ และกำหนดเวลาในการตัดสินการจัดการได้รับการปฏิบัติตามหรือไม่
สิ่งที่โรงงานในไทยควรตรวจสอบเป็นพิเศษ
ภาษาของแบบฟอร์มและหน้าจอ
ในโรงงานในไทย มักต้องใช้แบบฟอร์มและหน้าจอ 3 ภาษา ใบลดหนี้ต้องมีหัวเอกสารภาษาไทย “ใบลดหนี้” และลูกค้าต่างประเทศอาจขอให้มีภาษาอังกฤษกำกับด้วย ส่วนการรายงานต่อสำนักงานใหญ่ที่ญี่ปุ่นเป็นภาษาญี่ปุ่น ขอให้ตรวจสอบว่าชื่อของรหัสเหตุผลการคืนและรหัสการจัดการ มีได้ทั้งภาษาไทย อังกฤษ และญี่ปุ่นหรือไม่ การที่พนักงานคลังสินค้าหน้างานทำการรับเข้าและกักกันผ่านหน้าจอภาษาไทยได้ก็สำคัญเช่นกัน
การแบ่งบทบาทระหว่างฝ่ายขาย ฝ่ายคุณภาพ คลังสินค้า และฝ่ายบัญชี
การบริหารสินค้าคืนเป็นงานที่คร่อม 4 หน่วยงาน ในโรงงานญี่ปุ่น บางครั้งผู้บริหารชาวญี่ปุ่นที่ประจำการอยู่ทำหน้าที่ตัดสินทั้งด้านขายและด้านคุณภาพ เมื่อคนนั้นไม่อยู่ สินค้าคืนก็หยุดนิ่ง ก่อนติดตั้งระบบ ขอแนะนำให้ทำเอกสารกำหนดประเด็นต่อไปนี้
- ใครเป็นผู้รับคำขอคืนสินค้าจากลูกค้าและออก RMA
- เมื่อสินค้าคืนที่ไม่ได้แจ้งล่วงหน้ามาถึง ใครเป็นผู้ได้รับแจ้งเป็นคนแรก
- ใครเป็นผู้ตัดสินและผู้ทำหน้าที่แทนของการจัดการแต่ละแบบ
- อะไรคือจุดเริ่มต้นในการขอให้ฝ่ายบัญชีออกใบลดหนี้ (การยืนยันรหัสการจัดการ หรือคำขอจากฝ่ายขาย)
การส่งคืนจากลูกค้าต่างประเทศ
กรณีลูกค้าในประเทศปลายทางที่เราส่งออกสินค้าไปให้ ส่งสินค้าคืนกลับมา จำนวนวันขนส่งจะยาวกว่าสินค้าคืนในประเทศ และมีพิธีการศุลกากรเพิ่มเข้ามา ดังที่เห็นในบทก่อน การปฏิบัติด้านอากรศุลกากรและ VAT อาจเกี่ยวพันกับเงินชดเชยที่ได้รับตอนส่งออก จึงควรผูกข้อมูลใบขนสินค้าขาออกเดิมไว้กับ RMA เพื่อให้ปรึกษาตัวแทนออกของได้แต่เนิ่น ๆ
ความสัมพันธ์กับ e-Tax Invoice
ในโรงงานที่ใช้ e-Tax Invoice อยู่แล้ว ใบลดหนี้สำหรับสินค้าคืนก็อยู่ในขอบเขตของการทำเป็นอิเล็กทรอนิกส์ด้วย ควรกำหนดไว้ก่อนติดตั้งระบบว่าจะส่งข้อมูลใบลดหนี้ที่สร้างจากระบบบริหารสินค้าคืนเข้าสู่ระบบ e-Tax Invoice อย่างไร
การแจ้งคืนสินค้าผ่านพอร์ทัลหรือ EDI ของลูกค้า
ในชิ้นส่วนยานยนต์ เป็นต้น บางครั้งลูกค้าจะแจ้งปัญหาหรือการคืนสินค้าผ่านพอร์ทัลซัพพลายเออร์หรือ EDI ของลูกค้าเอง ในกรณีนี้ หากนำเลขที่การแจ้งของลูกค้าเข้ามาใน RMA ได้ ภาระในการตรวจสอบจับคู่ก็จะลดลง ควรตรวจสอบไว้ก่อนติดตั้งระบบด้วยว่าจะรับการแจ้งคืนสินค้าจากพอร์ทัลหรือ EDI ของลูกค้าในรูปแบบใดได้บ้าง
คำถามที่พบบ่อย
การบริหารสินค้าคืนคืออะไร?
คือกลไกที่ทำให้ติดตามสินค้าที่ลูกค้าส่งกลับมาได้เป็นรายการ ตั้งแต่การรับแจ้ง การรับเข้าตัวสินค้าจริง การตรวจสอบ การตัดสินการจัดการ การชำระบัญชีด้านการเงินเช่นใบลดหนี้ ไปจนถึงการสะท้อนผลไปยังบันทึกสต็อกและคุณภาพ ในสินค้าคืน เงิน ของ และข้อมูลคุณภาพ เคลื่อนไหวไปพร้อมกัน เป้าหมายจึงอยู่ที่การทำให้ติดตามได้จนจบด้วยหมายเลข RMA เดียว
RMA คืออะไร?
ย่อมาจาก Return Merchandise Authorization (การอนุมัติการคืนสินค้า) หมายถึงหมายเลขและขั้นตอนที่ออกเมื่อรับเรื่องการคืนสินค้า หากผูกการส่งมอบและใบแจ้งหนี้เดิม รหัสชิ้นงานและล็อต จำนวน และเหตุผลการคืนไว้กับหมายเลข RMA ก็จะเชื่อมแต่ละขั้น ได้แก่ การรับเข้า การตรวจสอบ การจัดการ และใบลดหนี้ ด้วยหมายเลขเดียวกันได้
ขั้นตอนการจัดการสินค้าคืนเป็นอย่างไร?
บทความนี้แบ่งเป็น 6 ขั้น คือ ① ออก RMA ② รับเข้าและกักกัน ③ ตรวจสอบ ④ ตัดสินการจัดการ ⑤ ชำระบัญชี (ใบลดหนี้ สินค้าทดแทน การเรียกเก็บจากซัพพลายเออร์) ⑥ บันทึกและป้อนกลับ (สะท้อนผลไปยังสต็อก ต้นทุน และบันทึกคุณภาพ และป้องกันการเกิดซ้ำ) ในตัวเลขสมมติของบทความนี้ ตั้งแต่ลูกค้าแจ้งจนถึงการออกใบลดหนี้ ปัจจุบันใช้ 35 วัน เป้าหมาย 17 วัน และจาก 18 วันที่ลดลงได้ 16 วันเป็นช่วงภายในโรงงาน
จะตัดสินการจัดการสินค้าคืนที่เป็นของเสียอย่างไร?
โดยพื้นฐาน จะเลือกจาก 5 แบบตามผลการตรวจสอบ ได้แก่ นำกลับเข้าสต็อก แก้ไขงาน ตัดทิ้ง คืนซัพพลายเออร์ และส่งกลับให้ลูกค้า สิ่งสำคัญคือต้องกำหนดผู้ตัดสิน กำหนดเวลา และผู้ทำหน้าที่แทนเมื่อผู้ตัดสินไม่อยู่ ของการจัดการแต่ละแบบไว้ล่วงหน้า ตามคำอธิบายที่เปิดเผยต่อสาธารณะ ISO 9001 ข้อ 8.7 ก็กำหนดให้บันทึกการดำเนินการที่ทำ และผู้มีอำนาจที่ตัดสินการดำเนินการ
ใบลดหนี้สำหรับสินค้าคืนออกเมื่อไร?
ถ้อยคำของคำสั่งกรมสรรพากร ป.80/2542 ปี 1999 ระบุว่า โดยหลักการให้ออกในเดือนภาษีที่เกิดเหตุ และหากมีเหตุจำเป็นให้ออกในเดือนภาษีถัดไป อย่างไรก็ตาม ยังต้องตรวจสอบว่ามีการแก้ไขภายหลังหรือไม่ และจะถือว่าจุดใดของการคืนสินค้าเป็นจุดที่เกิดเหตุ เนื่องจากบทความนี้ไม่ใช่คำแนะนำด้านกฎหมายหรือภาษี ข้อกำหนดล่าสุดโปรดสอบถามผู้สอบบัญชีหรือที่ปรึกษาภาษี
ใช้ Excel ไม่ได้หรือ?
ไม่ใช่ว่าใช้ไม่ได้ หากสินค้าคืนมีจำนวนน้อยและคนที่เกี่ยวข้องมีน้อย ก็อาจใช้ Excel หรือชีตที่แชร์กันจัดการได้ ปัญหาจะเกิดเมื่อจำนวนรายการเพิ่มขึ้น 4 หน่วยงาน คือ ฝ่ายขาย ฝ่ายคุณภาพ คลังสินค้า และฝ่ายบัญชี บริหารด้วยไฟล์แยกกัน และใบลดหนี้ สต็อก และบันทึกคุณภาพเริ่มไม่ตรงกัน ในการประมาณการสมมติของบทความนี้ กำหนดว่าสินค้าคืนเดือนละ 40 รายการ ใช้งานธุรการรายการละ 6 ชั่วโมง รวมเดือนละ 240 ชั่วโมง เมื่อใดที่ตอบไม่ได้ทันทีว่าสินค้าคืนตอนนี้อยู่ที่ไหน และรอการตัดสินจากใคร นั่นคือสัญญาณที่ควรพิจารณาใช้ระบบ
ระยะเวลาในการนำระบบบริหารสินค้าคืนมาใช้เป็นเท่าไร?
แตกต่างกันมากตามผลิตภัณฑ์และขอบเขต จึงไม่สามารถบอกระยะเวลาที่ตายตัวได้ บทความนี้ได้แสดงแนวทางในช่วง 90 วันก่อนขยายไปทั้งบริษัท ตั้งแต่การกำหนดรหัสเหตุผลการคืนและรหัสการจัดการ การทดลองกับลูกค้า 1 รายและกลุ่มผลิตภัณฑ์ 1 กลุ่ม ไปจนถึงการกระทบยอดบันทึกด้านเงินและคุณภาพ สิ่งที่สำคัญกว่าความยาวของระยะเวลา คือการยืนยันในช่วงทดลองว่าสินค้าคืน 1 รายการติดตามได้จนจบด้วยหมายเลข RMA เดียวหรือไม่
สรุป
- เป้าหมายของการบริหารสินค้าคืนไม่ใช่การเคลียร์สินค้าคืนให้เสร็จเร็ว แต่คือการทำให้ติดตามสินค้าคืน ซึ่งเงิน ของ และข้อมูลคุณภาพเคลื่อนไหวไปพร้อมกัน ได้จนจบด้วยหมายเลข RMA เดียว
- กรณีทั่วไปที่ทำให้การจัดการสินค้าคืนยุ่งยากมี 3 ข้อ คือ ① หมายเลข RMA ไม่ผูกกับการส่งมอบ ใบแจ้งหนี้ และล็อตเดิม ② ยังไม่ได้กำหนดผู้มีอำนาจและกำหนดเวลาในการจัดการ ③ ใบลดหนี้กับสต็อก ต้นทุน และบันทึกคุณภาพ เคลื่อนไหวแยกจากกัน
- สถิติสินค้าคืนมีขอบเขตจำกัด (15.8% ของค้าปลีกสหรัฐฯ เป็นการประเมินปี 2025 อัตราการเคลมประกัน 1.30% ของผู้ผลิตที่จดทะเบียนในสหรัฐฯ เป็นของปี 2025) สถิติทางการเรื่องอัตราการคืนสินค้า B2B ของภาคการผลิตมีน้อย จุดเริ่มต้นจึงอยู่ที่การวัดจำนวนรายการ มูลค่า และจำนวนวันของบริษัทเอง
- มองสินค้าคืนด้วย “เวลาจนถึงการตัดสินการจัดการ” ในตัวเลขสมมติ ตั้งแต่ลูกค้าแจ้งจนถึงใบลดหนี้ 35 วัน → 17 วัน การขนส่ง 5 วันลดไม่ได้ และจาก 18 วันที่ลดลงได้ 16 วันเป็นช่วงภายในโรงงาน
- การจัดการมี 5 แบบ คือ นำกลับเข้าสต็อก แก้ไขงาน ตัดทิ้ง คืนซัพพลายเออร์ และส่งกลับให้ลูกค้า กำหนดผู้ตัดสิน ผู้ทำหน้าที่แทน และกำหนดเวลาของแต่ละแบบ และให้รหัสการจัดการเป็นตัวกำหนดการเคลื่อนไหวของสต็อกและต้นทุน
- ใบลดหนี้ของไทยมีการกำหนดรายการที่ต้องระบุ เช่น หัวเอกสาร เลขที่ใบกำกับภาษีเดิม ผลต่างและ VAT และเหตุผล ส่วนช่วงเวลาที่ออก ตามถ้อยคำของคำสั่งปี 1999 โดยหลักการคือเดือนที่เกิดเหตุ (หากมีเหตุจำเป็นคือเดือนถัดไป) ข้อกำหนดล่าสุดควรสอบถามผู้สอบบัญชีหรือที่ปรึกษาภาษี และตัวแทนออกของ
- ในการประมาณการสมมติ ผลตอบแทนรวม 1,410,000 บาท/ปี ค่าใช้จ่ายรายปี 400,000 บาท ผลตอบแทนสุทธิ 1,010,000 บาท/ปี คืนทุนประมาณ 2.0 ปี หากเรียกเก็บจากซัพพลายเออร์ไม่ได้ ผลตอบแทนสุทธิ 410,000 บาท/ปี คืนทุนประมาณ 4.9 ปี สิ่งที่กำหนดการคืนทุนคือความเร็วในการจัดการ และหลักฐานสำหรับเรียกค่าใช้จ่ายคืนจากฝ่ายที่เป็นต้นเหตุ
- ใน RFP ให้ผู้ขายซอฟต์แวร์รันสินค้าคืนของบริษัท 2-3 รายการ ตั้งแต่การออก RMA ไปจนถึงใบลดหนี้และบันทึกคุณภาพ แล้วเปรียบเทียบจากปริมาณงานมือและ Excel ที่ยังเหลืออยู่
TOMAS TECH ให้ความช่วยเหลือโรงงานในไทยในการออกแบบขั้นตอนการบันทึกสินค้าคืนและข้อมูลคุณภาพ การเชื่อม ERP หรือ WMS เข้ากับบันทึกคุณภาพ และการเลือกอุปกรณ์หน้างานและฉลาก ท่านสามารถปรึกษาเราได้ตั้งแต่ขั้นก่อนเลือกผลิตภัณฑ์ เช่น การสำรวจขั้นตอนการคืนสินค้าในปัจจุบัน การจัดระเบียบรหัสเหตุผลการคืนและรหัสการจัดการ หรือการจัดทำข้อกำหนดของ RFP ติดต่อเราได้ทางแบบฟอร์มนี้
ข้อมูลอ้างอิง
- The Star (Reuters): Thai August factory output rises 4.44% y/y, beats forecast (30 กันยายน 2026)
- Trading Economics: Thailand Industrial Production (30 กันยายน 2026)
- Trading Economics: Thailand Manufacturing PMI (1 ตุลาคม 2026)
- กรมสรรพากร: คำสั่งกรมสรรพากร ที่ ป. 80/2542 (21 มกราคม 1999)
- กรมสรรพากร: ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 201) (26 ธันวาคม 2013)
- กรมสรรพากร: หนังสือตอบข้อหารือ กค 0811/พ.10090 (29 ตุลาคม 1999)
- กรมสรรพากร: เอกสารภาพรวม e-Tax Invoice & e-Receipt (ฉบับปรับปรุงพฤศจิกายน 2025)
- กรมสรรพากร: หนังสือตอบข้อหารือ กค 0811/2024 (7 มีนาคม 2002)
- Ford Motor Company: Customer-Specific Requirements for IATF 16949:2016 (ฉบับมกราคม 2025)
- Auditor Training Online: ISO 9001 Clause 8.7 Control of Nonconforming Outputs (12 พฤษภาคม 2023)
- AllAboutLean.com (Christoph Roser): The History of the Eight Disciplines Problem Solving (8D) (21 สิงหาคม 2025)
- ZVEI: Field Failure Analysis in the Electronics Supply Chain (กันยายน 2015)
- Microsoft Learn: Sales returns (Dynamics 365 Supply Chain Management)
- Microsoft Learn: Receive unannounced sales returns (Dynamics 365 Supply Chain Management)
- Microsoft Learn: Process sales return orders (Business Central)
- SAP Help Portal: Advanced Returns Management (LO-ARM) (เวอร์ชัน S/4HANA 1610)
- Oracle NetSuite Help Center: Receiving a Customer Return
- Oracle NetSuite Help Center: Crediting an Authorized Customer Return
- Odoo: Returns and refunds (18.0 Documentation)
- NRF: Consumers expected to return nearly $850 billion in merchandise in 2025 (15 ตุลาคม 2025)
- Warranty Week: 23rd Annual Product Warranty Report (16 เมษายน 2026)
- DC Velocity: ReturnPro acquires Spanish reverse logistics platform provider iF Returns (23 กันยายน 2026)
- Logistics Viewpoints: The $850 Billion Returns Problem: Why Reverse Logistics Is Becoming a Margin Engine (16 กันยายน 2026)
- SAP Learning: Sales – 2608 Early Release Series
- Microsoft Learn: Microsoft Dynamics 365 2025 release wave 2 plan


