


“ต้นทุนของโรงงานในไทยรู้ได้แค่เดือนละครั้ง” “ช่วยอธิบายเหตุผลของผลต่างด้วย” โรงงานจำนวนไม่น้อยได้รับคำขอแบบนี้จากสำนักงานใหญ่ และติดอยู่ระหว่างต้นทุนมาตรฐานที่ทำด้วย Excel ปีละครั้ง กับ “ผลต่างอื่น ๆ” ที่สะสมขึ้นทุกเดือน หลายคนมักคิดว่าการนำระบบต้นทุนมาตรฐานมาใช้จะแก้ปัญหาได้ แต่สิ่งที่ระบบคำนวณได้มีขอบเขตเพียงสูตรที่กำหนดไว้ล่วงหน้าและข้อมูลที่เก็บรวบรวมได้เท่านั้น
บทความนี้มีข้อเสนอหลักเพียงข้อเดียว: ความสำเร็จของการคำนวณต้นทุนมาตรฐานขึ้นอยู่กับการออกแบบ “การเก็บข้อมูลในรูปแบบที่อธิบายผลต่างได้” มากกว่า “การสร้างมาตรฐาน” โดยมีรายละเอียด 6 ข้อดังนี้
- ผลต่างที่แยกย่อยไม่ได้ก็นำไปใช้ไม่ได้ ให้แยกเป็นวัตถุดิบ (ราคา และปริมาณ) แรงงาน (อัตราค่าแรง และชั่วโมงทำงาน) และค่าใช้จ่ายการผลิต (การใช้จ่าย ประสิทธิภาพ และกำลังการผลิต) แล้วกำหนดสูตรและเครื่องหมายให้เป็นแบบเดียวกันทั้งองค์กร
- การแยกผลต่างต้องเก็บปริมาณการใช้จริง ชั่วโมงทำงานจริง และชั่วโมงเครื่องจักรจริง ในระดับผลิตภัณฑ์หรือใบสั่งผลิต ความสำเร็จของการนำระบบมาใช้ขึ้นอยู่กับการเก็บข้อมูลผลการผลิตจริง
- มาตรฐานตั้งอยู่บน “ค่าสมมติฐานที่เคลื่อนไหว” เช่น ค่าแรงขั้นต่ำ ค่าไฟฟ้า (Ft) และอัตราแลกเปลี่ยน ให้กำหนดความถี่และเหตุกระตุ้น (trigger) ในการปรับปรุงไว้ก่อน
- ในทางบัญชี IAS 2 อนุญาตให้ใช้วิธีต้นทุนมาตรฐานเพื่อความสะดวกเมื่อผลลัพธ์ใกล้เคียงกับต้นทุนจริง และกำหนดให้ทบทวนเป็นระยะ วิธีจัดการผลต่างให้ตัดสินใจร่วมกับสำนักงานสอบบัญชีหรือผู้สอบบัญชี
- ฟังก์ชันต้นทุนมาตรฐานของ ERP แต่ละรายให้เปรียบเทียบด้วย “การจัดการเวอร์ชันของมาตรฐาน” “การประมาณต้นทุนและการปล่อยใช้ (release)” และ “บัญชีผลต่างและระดับการแยกย่อย”
- จากนั้นจึงเขียนใน RFP ว่า “ต้องการเห็นผลต่างใด ในหน่วยใด และเมื่อใด” แล้วตรวจสอบการคำนวณผลต่างซ้ำในการทดสอบรับมอบ
บทความนี้ไม่ใช่การแนะนำหรือจัดอันดับผลิตภัณฑ์ใดโดยเฉพาะ ตัวเลขในการคำนวณช่วงท้ายเป็นตัวเลขสมมติเพื่อใช้อธิบายเท่านั้น ไม่ใช่ค่าของโรงงานจริง การตัดสินใจขั้นสุดท้ายด้านภาษีและบัญชี โปรดยืนยันกับผู้สอบบัญชีหรือสำนักงานสอบบัญชีที่ดูแลทุกครั้ง
การคำนวณต้นทุนมาตรฐานคืออะไร: ความแตกต่างจากการคำนวณต้นทุนจริงและวัตถุประสงค์
การคำนวณต้นทุนมาตรฐาน (standard costing) คือกลไกที่กำหนด “ต้นทุนที่ควรจะเกิดขึ้น” ในการผลิตผลิตภัณฑ์ 1 หน่วย (ต้นทุนมาตรฐาน) ไว้ล่วงหน้า แล้วติดตามและวิเคราะห์ส่วนต่างกับต้นทุนที่เกิดขึ้นจริง (ผลต่างต้นทุน) เว็บไซต์อธิบายด้านบัญชีของสหรัฐฯ AccountingTools นิยามการคำนวณต้นทุนมาตรฐานว่าเป็น “แนวปฏิบัติที่ใช้ต้นทุนที่คาดการณ์ไว้แทนต้นทุนจริงในบันทึกทางบัญชี” (บทความลงวันที่ 9 มกราคม 2026)
เมื่อจัดระเบียบความแตกต่างจากการคำนวณต้นทุนจริงในแง่วัตถุประสงค์ จะได้ดังนี้
| มุมมอง | การคำนวณต้นทุนจริง | การคำนวณต้นทุนมาตรฐาน |
|---|---|---|
| มูลค่าต้นทุนผลิตภัณฑ์ | รวบรวมยอดที่เกิดขึ้นจริงเมื่อสิ้นงวดแล้วจึงยืนยัน | ประเมินทันทีด้วยราคาต่อหน่วยมาตรฐานที่กำหนดไว้ต้นงวด |
| ช่วงเวลาที่รู้ต้นทุน | หลังปิดบัญชีรายเดือน | ทันทีที่บันทึกผลการผลิต (บนฐานมาตรฐาน) |
| จุดเน้นของการบริหาร | “ใช้ไปเท่าไร” | “เบี่ยงเบนจากมาตรฐานที่จุดใด” |
| การจัดการผลต่าง | แนวคิดเรื่องผลต่างไม่ได้เป็นแกนหลัก | แยกผลต่างตามประเภท แล้วระบุสาเหตุและหน่วยงานที่รับผิดชอบ |
| เงื่อนไขพื้นฐาน | ความถูกต้องของข้อมูลจริง | ความถูกต้องของข้อมูลจริง และความสมเหตุสมผลของมาตรฐาน |
“มาตรฐานการคำนวณต้นทุน” (Genka Keisan Kijun) ของญี่ปุ่น (8 พฤศจิกายน 1962 รายงานระหว่างกาลของคณะกรรมการบัญชีธุรกิจ กระทรวงการคลังญี่ปุ่น) กล่าวถึงการคำนวณต้นทุนมาตรฐานโดยแบ่งเป็นบทที่ 3 “การคำนวณต้นทุนมาตรฐาน” บทที่ 4 “การคำนวณและวิเคราะห์ผลต่างต้นทุน” และบทที่ 5 “การบันทึกบัญชีผลต่างต้นทุน” อีกประเด็นที่ควรทราบคือ มาตรฐานฉบับนี้ระบุไว้เองว่าไม่ได้กำหนดขั้นตอนของแต่ละบริษัทให้เป็นแบบเดียวกันทั้งหมด กล่าวคือ แต่ละบริษัทมีพื้นที่ในการออกแบบเองว่าจะแยกผลต่างใดและละเอียดเพียงใด ตามวัตถุประสงค์การบริหารของตน
วัตถุประสงค์ของการคำนวณต้นทุนมาตรฐานแบ่งได้เป็น 3 ข้อหลัก
- การบริหารต้นทุน: แยกส่วนต่างระหว่างมาตรฐานกับผลจริงตามประเภทวัตถุดิบ แรงงาน และค่าใช้จ่ายการผลิต แล้วติดตามหาสาเหตุ
- การจัดทำงบประมาณ: รวมมาตรฐานขึ้นมาเป็นพื้นฐานของงบประมาณต้นทุนการผลิตและราคาขายในงวดถัดไป
- การประเมินมูลค่าสินค้าคงเหลือและต้นทุนขาย: ประเมินสินค้าคงเหลือและต้นทุนขายด้วยมาตรฐาน โดยไม่ต้องรอให้ต้นทุนจริงยืนยัน
ในทางกลับกัน การคำนวณต้นทุนมาตรฐานก็มีจุดอ่อน AccountingTools ระบุข้อเสียไว้ว่า ในสภาพแวดล้อมที่เปลี่ยนแปลงเร็ว มาตรฐานอาจล้าสมัยได้ภายใน “1-2 เดือน” อาจกระตุ้นพฤติกรรมที่ไม่เหมาะสม เช่น ฝ่ายจัดซื้อซื้อเกินความจำเป็นเพื่อให้ผลต่างราคาดูดี และข้อมูลป้อนกลับ (feedback) ล่าช้า ปัญหาที่โรงงานในไทยมักบ่นว่า “มาตรฐานเก่าจนผลต่างไม่มีความหมาย” ก็คือสภาพที่จุดอ่อนนี้ปรากฏออกมาให้เห็นนั่นเอง
ภาพรวมของการวิเคราะห์ผลต่างต้นทุน
จุดเริ่มต้นของการวิเคราะห์ผลต่างต้นทุนคือ อย่ามอง “ผลต่างรวม” เป็นตัวเลขเดียว ผลต่างรวมแบ่งออกเป็น 3 ส่วน ได้แก่ ค่าวัตถุดิบ ค่าแรง และค่าใช้จ่ายการผลิต และแต่ละส่วนยังแบ่งย่อยออกเป็นผลต่างอีก 2-4 ประเภท
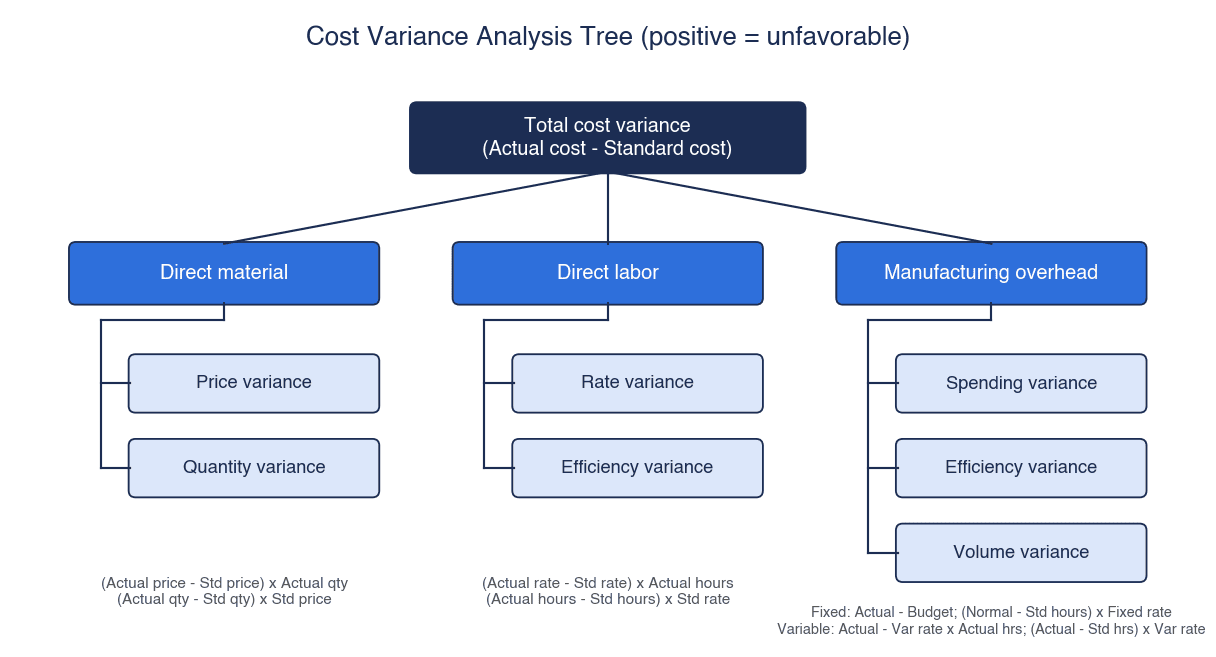
ในบทความนี้ เราคำนวณเครื่องหมายของผลต่างแบบ “จริง − มาตรฐาน” และใช้แนวทางเดียวกันตลอดว่า ค่าบวกคือผลต่างที่ไม่น่าพอใจ (ผลจริงสูงกว่ามาตรฐาน) ส่วนค่าลบคือผลต่างที่น่าพอใจ AccountingTools และตำราบัญชีบริหารของ OpenStax เขียนสูตรในทิศทางนี้ แต่สื่อการสอนสาย ACCA บางส่วนใช้แนวทาง “มาตรฐาน − จริง” ทำให้ผลต่างเดียวกันมีเครื่องหมายตรงข้าม หากไม่กำหนดสูตรและเครื่องหมายให้เป็นแบบเดียวในองค์กร จะเกิดเหตุการณ์ที่สำนักงานใหญ่กับโรงงาน หรือฝ่ายบัญชีกับฝ่ายผลิต อ่านตัวเลขเดียวกันในความหมายตรงข้ามกัน
| หมวด | ผลต่าง | สูตร (บวก = ไม่น่าพอใจ) | ตัวอย่างหน่วยงานรับผิดชอบหลัก |
|---|---|---|---|
| ค่าวัตถุดิบทางตรง | ผลต่างราคา | (ราคาต่อหน่วยจริง − ราคาต่อหน่วยมาตรฐาน) × ปริมาณการใช้จริง | จัดซื้อ |
| ค่าวัตถุดิบทางตรง | ผลต่างปริมาณ | (ปริมาณการใช้จริง − ปริมาณการใช้มาตรฐาน) × ราคาต่อหน่วยมาตรฐาน | ผลิต |
| ค่าแรงทางตรง | ผลต่างอัตราค่าแรง | (อัตราค่าแรงจริง − อัตราค่าแรงมาตรฐาน) × ชั่วโมงทำงานจริง | บุคคล, ผลิต |
| ค่าแรงทางตรง | ผลต่างประสิทธิภาพแรงงาน | (ชั่วโมงทำงานจริง − ชั่วโมงทำงานมาตรฐาน) × อัตราค่าแรงมาตรฐาน | ผลิต |
| ค่าใช้จ่ายการผลิต (ผันแปร) | ผลต่างการใช้จ่าย | ค่าใช้จ่ายผันแปรจริง − อัตราค่าใช้จ่ายผันแปรมาตรฐาน × ชั่วโมงจริง | แต่ละแผนก |
| ค่าใช้จ่ายการผลิต (ผันแปร) | ผลต่างประสิทธิภาพค่าใช้จ่ายผันแปร | (ชั่วโมงจริง − ชั่วโมงมาตรฐาน) × อัตราค่าใช้จ่ายผันแปรมาตรฐาน | ผลิต |
| ค่าใช้จ่ายการผลิต (คงที่) | ผลต่างการใช้จ่าย | ค่าใช้จ่ายคงที่จริง − ค่าใช้จ่ายคงที่ตามงบประมาณ | แต่ละแผนก |
| ค่าใช้จ่ายการผลิต (คงที่) | ผลต่างกำลังการผลิต | (กำลังการผลิตปกติ − ชั่วโมงมาตรฐานสำหรับปริมาณการผลิตจริง) × อัตราค่าใช้จ่ายคงที่ | ขาย, วางแผนการผลิต |
“ปริมาณการใช้มาตรฐาน” “ชั่วโมงทำงานมาตรฐาน” และ “ชั่วโมงมาตรฐาน” ในที่นี้ ล้วนหมายถึงมาตรฐานสำหรับปริมาณการผลิตจริง หากวางแผนผลิต 100 ชิ้นแต่ผลิตได้เพียง 90 ชิ้น สิ่งที่ต้องเปรียบเทียบคือมาตรฐานของ 90 ชิ้น ไม่ใช่ของ 100 ชิ้น หากเข้าใจจุดนี้ผิด การลดลงของปริมาณการผลิตทั้งหมดจะกลายเป็นผลต่างที่น่าพอใจ ราวกับว่า “ประหยัดวัตถุดิบได้” หรือ “ใช้ชั่วโมงทำงานน้อยลง”
คอลัมน์หน่วยงานรับผิดชอบเป็นเพียงตัวอย่างเท่านั้น เช่น ผลต่างปริมาณของวัตถุดิบไม่ได้เกิดจากอัตราผลได้ (yield) ในหน้างานเท่านั้น แต่ยังเกิดได้เมื่อฝ่ายจัดซื้อนำวัตถุดิบทดแทนที่ราคาถูกกว่าเข้ามาแล้วทำให้ของเสียเพิ่มขึ้น แนวทางที่ใช้ได้จริงคือ ไม่ผูกประเภทผลต่างกับหน่วยงานรับผิดชอบแบบหนึ่งต่อหนึ่งอย่างตายตัว แต่ใช้เป็น “หน่วยงานแรกที่ขอให้อธิบาย”
ผลต่างค่าวัตถุดิบ: ผลต่างราคาและผลต่างปริมาณ
ผลต่างค่าวัตถุดิบมีไว้เพื่อแยกปัญหาของฝ่ายจัดซื้อ (ซื้อมาในราคาเท่าไร) ออกจากปัญหาของฝ่ายผลิต (ใช้ไปเท่าไร) มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 46 แบ่งผลต่างค่าวัตถุดิบทางตรงออกเป็นผลต่างราคาและผลต่างปริมาณ โดยผลต่างราคาคือส่วนต่างของราคาที่ใช้คูณด้วยปริมาณการใช้จริง และผลต่างปริมาณคือส่วนต่างของปริมาณที่ใช้คูณด้วยราคามาตรฐาน
สูตรมีดังนี้
- ผลต่างราคา = (ราคาต่อหน่วยจริง − ราคาต่อหน่วยมาตรฐาน) × ปริมาณการใช้จริง
- ผลต่างปริมาณ = (ปริมาณการใช้จริง − ปริมาณการใช้มาตรฐานสำหรับปริมาณการผลิตจริง) × ราคาต่อหน่วยมาตรฐาน
- ผลต่างค่าวัตถุดิบทางตรง = ราคาต่อหน่วยจริง × ปริมาณการใช้จริง − ราคาต่อหน่วยมาตรฐาน × ปริมาณการใช้มาตรฐาน = ผลต่างราคา + ผลต่างปริมาณ
ในการคำนวณของบทความนี้ (ตัวเลขสมมติ) กำหนดวัตถุดิบหลักของเดือนหนึ่งไว้ดังนี้
| รายการ | มาตรฐาน | จริง |
|---|---|---|
| ราคาต่อหน่วย (บาท/kg) | 100 | 104 |
| ปริมาณการใช้ (kg) | 1,000 (มาตรฐานสำหรับปริมาณการผลิตจริง) | 1,050 |
| จำนวนเงิน (บาท) | 100,000 | 109,200 |
- ผลต่างราคา = (104 − 100) × 1,050 = 4,200 บาท (ไม่น่าพอใจ)
- ผลต่างปริมาณ = (1,050 − 1,000) × 100 = 5,000 บาท (ไม่น่าพอใจ)
- รวม = 109,200 − 100,000 = 9,200 บาท (ไม่น่าพอใจ) = 4,200 + 5,000
ประเด็นสำคัญคือ ใช้ “ปริมาณการใช้จริง” ในการคำนวณผลต่างราคา และใช้ “ราคาต่อหน่วยมาตรฐาน” ในการคำนวณผลต่างปริมาณ ด้วยวิธีนี้ ส่วนที่ทั้งส่วนต่างราคาและส่วนต่างปริมาณซ้อนทับกัน (4 บาท × 50kg = 200 บาท) จะไปอยู่ฝั่งผลต่างราคา และผลรวมของผลต่างทั้งสองจะเท่ากับผลต่างรวมเสมอ
อีกการตัดสินใจเชิงออกแบบหนึ่งคือ จะรับรู้ผลต่างราคาเมื่อใด มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 46 กำหนด “ผลต่างราคาวัตถุดิบที่รับเข้า” ซึ่งเกิดจากการบันทึกราคารับเข้าวัตถุดิบด้วยราคามาตรฐานไว้เป็น (ราคามาตรฐาน − ราคาจริง) × ปริมาณรับเข้าจริง (เนื่องจากมาตรฐานไม่ได้กำหนดทิศทางของส่วนต่าง หรือเครื่องหมาย บทความนี้จึงใช้ “จริง − มาตรฐาน” ให้สอดคล้องกัน) ผลต่างราคาซื้อ (purchase price variance) ของ AccountingTools ก็เป็นสูตรที่คูณด้วยปริมาณซื้อจริงเช่นกัน
- วิธีรับรู้เมื่อรับเข้า: ผลต่างราคายืนยันทันทีที่รับเข้าคลัง และถือสินค้าคงเหลือด้วยราคาต่อหน่วยมาตรฐาน ผลงานของฝ่ายจัดซื้อเห็นได้ทันที แต่ผลต่างของสินค้าคงเหลือที่ยังไม่ได้ใช้ก็จะปรากฏในเดือนนั้นด้วย
- วิธีรับรู้เมื่อใช้: ผลต่างราคาเกิดเฉพาะส่วนที่เบิกไปใช้ในการผลิต ความสัมพันธ์กับต้นทุนผลิตภัณฑ์เข้าใจง่าย แต่ต้องถือสินค้าคงเหลือด้วยราคาต่อหน่วยจริง ทำให้การจัดการในระบบเพิ่มขึ้น
การเลือกวิธีใดจะเปลี่ยนการตั้งค่าการประเมินมูลค่าสินค้าคงเหลือใน ERP ตัวชี้วัดของฝ่ายจัดซื้อ และรูปแบบที่เห็นในรายงานผลต่างรายเดือน ใน RFP จึงควรเขียนไว้ตั้งแต่ต้นว่าใช้วิธีใดเป็นสมมติฐาน
สาเหตุทั่วไปของผลต่างปริมาณ ได้แก่ อัตราผลได้แย่ลง ของเสียและการแก้ไขงาน การทดลองผลิตระหว่างตั้งเครื่อง (setup) และความผิดพลาดของปริมาณการใช้มาตรฐานใน BOM (รายการวัตถุดิบ) เอง กรณีสุดท้าย “มาตรฐานผิด” พบได้บ่อยกว่าที่คิด เช่น ไม่ได้ปรับ BOM หลังเปลี่ยนแบบ หรือไม่ได้รวมเศษวัสดุและส่วนที่ตัดทิ้งไว้ในมาตรฐาน ทำให้เกิดผลต่างที่ไม่น่าพอใจแบบเดิมทุกเดือน รายการสินค้าที่ผลต่างปริมาณออกมาด้วยเครื่องหมายเดิมและขนาดใกล้เคียงเดิมทุกเดือน ควรสงสัยตัวมาตรฐานก่อนปัญหาในหน้างาน
ผลต่างค่าแรง: ผลต่างอัตราค่าแรงและผลต่างประสิทธิภาพแรงงาน
ผลต่างค่าแรงมีไว้เพื่อแยก “อัตราค่าจ้างต่อหน่วยเป็นเท่าไร” ออกจาก “ใช้เวลาไปกี่ชั่วโมง” มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 46 แบ่งผลต่างค่าแรงทางตรงออกเป็นผลต่างอัตราค่าแรงและผลต่างประสิทธิภาพแรงงาน (ผลต่างชั่วโมงทำงาน) และกำหนดให้วิเคราะห์แยกตามแผนกหรือตามประเภทงาน
- ผลต่างอัตราค่าแรง = (อัตราค่าแรงจริง − อัตราค่าแรงมาตรฐาน) × ชั่วโมงทำงานจริง
- ผลต่างประสิทธิภาพแรงงาน = (ชั่วโมงทำงานจริง − ชั่วโมงทำงานมาตรฐาน) × อัตราค่าแรงมาตรฐาน
- ผลต่างค่าแรงทางตรง = ผลต่างอัตราค่าแรง + ผลต่างประสิทธิภาพแรงงาน
ในการคำนวณนี้ กำหนดอัตราค่าแรงมาตรฐานไว้ที่ 50 บาท/ชั่วโมง ซึ่งได้จากการนำค่าแรงขั้นต่ำรายวันของกรุงเทพมหานคร 400 บาท ที่มีผลบังคับใช้ตั้งแต่วันที่ 1 กรกฎาคม 2025 มาหารด้วย 8 ชั่วโมงต่อวันโดยสมมติ
| รายการ | มาตรฐาน | จริง |
|---|---|---|
| อัตราค่าแรง (บาท/ชั่วโมง) | 50 | 52 |
| ชั่วโมงทำงาน (ชั่วโมง) | 800 (มาตรฐานสำหรับปริมาณการผลิตจริง) | 820 |
| จำนวนเงิน (บาท) | 40,000 | 42,640 |
- ผลต่างอัตราค่าแรง = (52 − 50) × 820 = 1,640 บาท (ไม่น่าพอใจ)
- ผลต่างประสิทธิภาพแรงงาน = (820 − 800) × 50 = 1,000 บาท (ไม่น่าพอใจ)
- รวม = 42,640 − 40,000 = 2,640 บาท (ไม่น่าพอใจ) = 1,640 + 1,000
ข้อควรระวังเมื่อกำหนดอัตราค่าแรงมาตรฐานจากค่าแรงขั้นต่ำ
วิธีคำนวณย้อนอัตราค่าแรงมาตรฐานจากค่าแรงขั้นต่ำนั้นเข้าใจง่าย แต่หากใช้ตามนั้นเลยจะคลาดเคลื่อนจากอัตราค่าแรงจริง เพราะค่าแรงต่อชั่วโมงที่บริษัทจ่ายจริงมีเบี้ยเลี้ยง ค่าล่วงเวลาและค่ากะ รวมถึงเงินสมทบประกันสังคมส่วนของนายจ้างบวกเพิ่มเข้าไป AccountingTools ก็ระบุสาเหตุของผลต่างอัตราค่าแรงไว้ เช่น ค่าล่วงเวลาและค่ากะ รวมถึงการที่มาตรฐานไม่สะท้อนระดับค่าจ้างปัจจุบัน
นอกจากนี้ ค่าจ้างจริงของบริษัทญี่ปุ่นก็ไม่เท่ากับค่าแรงขั้นต่ำ ตาม “การสำรวจสภาพธุรกิจของบริษัทญี่ปุ่นในต่างประเทศ ปีงบประมาณ 2025 (ฉบับเอเชียและโอเชียเนีย)” ของ JETRO เงินเดือนพื้นฐานรายเดือนของพนักงานปฏิบัติการในภาคการผลิตของไทย ณ เดือนสิงหาคม 2025 มีค่าเฉลี่ยของบริษัทที่ตอบแบบสำรวจอยู่ที่ USD 490 (มัธยฐาน 463 จำนวนคำตอบที่ใช้ได้ 228 บริษัท) แยกตามพื้นที่ ค่าเฉลี่ยของกรุงเทพมหานครอยู่ที่ USD 581 พื้นที่ EEC (ชลบุรี ระยอง ฉะเชิงเทรา) อยู่ที่ USD 481 และพื้นที่อื่นอยู่ที่ USD 465 ตัวเลขนี้เป็นค่าเฉลี่ยจากคำตอบของบริษัทญี่ปุ่น ไม่ได้แสดงระดับของแต่ละโรงงาน แต่ควรคาดการณ์ไว้ว่าอัตราค่าแรงมาตรฐานที่ตั้งจาก “ค่าแรงขั้นต่ำ ÷ 8 ชั่วโมง” มีแนวโน้มต่ำกว่าอัตราค่าแรงจริง
ในทางปฏิบัติ หากประกอบอัตราค่าแรงมาตรฐานตามแนวทางต่อไปนี้ จะอธิบายผลต่างอัตราค่าแรงได้ง่ายขึ้น
- เงินเดือนพื้นฐาน (หรือค่าจ้างรายวัน) แปลงเป็นรายชั่วโมง
- เบี้ยเลี้ยงที่จ่ายคงที่ แปลงเป็นรายชั่วโมง
- ส่วนที่บริษัทรับภาระ เช่น ประกันสังคม
- ค่าล่วงเวลา: เลือกว่าจะกำหนดสัดส่วนล่วงเวลามาตรฐานแล้วรวมไว้ หรือไม่รวมแล้วดูเป็นผลต่าง
การจัดการค่าล่วงเวลาในข้อสุดท้ายไม่มีวิธีใดถูกหรือผิด หากรวมไว้ ผลต่างอัตราค่าแรงจะเล็กลง หากไม่รวม จะเห็นได้ในรูปแบบ “เดือนที่ล่วงเวลาเพิ่มขึ้น ผลต่างอัตราค่าแรงจะไม่น่าพอใจ” ให้ตัดสินใจตามสิ่งที่ต้องการบริหาร แล้วเขียนไว้ใน RFP และกฎการปฏิบัติงาน
ความแม่นยำของผลต่างประสิทธิภาพแรงงานขึ้นอยู่กับว่าเก็บชั่วโมงทำงานได้ในระดับผลิตภัณฑ์ ใบสั่งผลิต และกระบวนการหรือไม่ หากเก็บได้เพียงชั่วโมงรวมจากระบบลงเวลา ผลต่างประสิทธิภาพแรงงานจะออกมาได้แค่ระดับทั้งโรงงาน ควรบันทึกชั่วโมงแรงงานในระดับใด และกระทบยอดกับข้อมูลเวลาเข้างานอย่างไร ได้อธิบายไว้อย่างละเอียดในบทความการนำระบบบริหารชั่วโมงแรงงานมาใช้
ผลต่างค่าใช้จ่ายการผลิต: ผลต่างการใช้จ่าย ผลต่างประสิทธิภาพ และผลต่างกำลังการผลิต
ผลต่างค่าใช้จ่ายการผลิตเป็นส่วนที่แนวทางแตกต่างกันมากที่สุดในการวิเคราะห์ผลต่าง มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 46 กำหนดให้ผลต่างค่าใช้จ่ายการผลิตคือส่วนต่างระหว่างยอดมาตรฐานกับยอดที่เกิดขึ้นจริง และให้วิเคราะห์ “ตามความเหมาะสม” เป็นผลต่างประสิทธิภาพ ผลต่างกำลังการผลิต ผลต่างการใช้จ่าย เป็นต้น ในงบประมาณยืดหยุ่นแบบสูตร (formula flexible budget) ของญี่ปุ่น ยังมีแนวทางที่คิดผลต่างกำลังการผลิตจาก “ส่วนต่างระหว่างกำลังการผลิตฐานกับกำลังการผลิตจริง” ด้วย
ในบทความนี้ เราแยกค่าใช้จ่ายผันแปรกับค่าใช้จ่ายคงที่ออกจากกัน แล้วใช้สูตรต่อไปนี้ตามการแบ่ง 4 ประเภทที่ AccountingTools แสดงไว้ (ในบทความนี้ “ผลต่างประสิทธิภาพ” ของค่าใช้จ่ายการผลิตหมายถึงผลต่างประสิทธิภาพค่าใช้จ่ายผันแปร ซึ่งแยกจากผลต่างประสิทธิภาพแรงงาน)
- ผลต่างการใช้จ่ายผันแปร = ค่าใช้จ่ายผันแปรจริง − อัตราค่าใช้จ่ายผันแปรมาตรฐาน × ชั่วโมงจริง
- ผลต่างประสิทธิภาพค่าใช้จ่ายผันแปร = (ชั่วโมงจริง − ชั่วโมงมาตรฐานสำหรับปริมาณการผลิตจริง) × อัตราค่าใช้จ่ายผันแปรมาตรฐาน
- ผลต่างการใช้จ่ายคงที่ = ค่าใช้จ่ายคงที่จริง − ค่าใช้จ่ายคงที่ตามงบประมาณ
- ผลต่างกำลังการผลิต = (กำลังการผลิตปกติ − ชั่วโมงมาตรฐานสำหรับปริมาณการผลิตจริง) × อัตราค่าใช้จ่ายคงที่
สมมติฐานของการคำนวณ (ตัวเลขสมมติ) มีดังนี้ โดยใช้ชั่วโมงเครื่องจักรเป็นฐานการปันส่วน
| รายการ | ค่า |
|---|---|
| ค่าใช้จ่ายคงที่ตามงบประมาณ | 500,000 บาท |
| กำลังการผลิตปกติ | 10,000 ชั่วโมงเครื่องจักร |
| อัตราค่าใช้จ่ายคงที่ | 50 บาท/ชั่วโมง (500,000 ÷ 10,000) |
| อัตราค่าใช้จ่ายผันแปร | 30 บาท/ชั่วโมง |
| ชั่วโมงมาตรฐานสำหรับปริมาณการผลิตจริง | 9,000 ชั่วโมงเครื่องจักร |
| ชั่วโมงเครื่องจักรจริง | 9,400 ชั่วโมง |
| ค่าใช้จ่ายคงที่จริง | 520,000 บาท |
| ค่าใช้จ่ายผันแปรจริง | 290,000 บาท |
- ผลต่างการใช้จ่ายคงที่ = 520,000 − 500,000 = 20,000 บาท (ไม่น่าพอใจ)
- ผลต่างกำลังการผลิต = (10,000 − 9,000) × 50 = 50,000 บาท (ไม่น่าพอใจ)
- ผลต่างการใช้จ่ายผันแปร = 290,000 − 30 × 9,400 = 290,000 − 282,000 = 8,000 บาท (ไม่น่าพอใจ)
- ผลต่างประสิทธิภาพค่าใช้จ่ายผันแปร = (9,400 − 9,000) × 30 = 12,000 บาท (ไม่น่าพอใจ)
- รวม = 20,000 + 50,000 + 8,000 + 12,000 = 90,000 บาท (ไม่น่าพอใจ)
เพื่อตรวจสอบ ให้เปรียบเทียบยอดที่เกิดขึ้นจริงกับยอดที่ปันส่วนตามมาตรฐาน ยอดที่เกิดขึ้นจริงคือ 520,000 + 290,000 = 810,000 บาท ยอดที่ปันส่วนตามมาตรฐานคือ (50 + 30) × 9,000 = 720,000 บาท ส่วนต่างคือ 90,000 บาท ซึ่งตรงกับผลรวมของผลต่างทั้ง 4 รายการ
ผลต่างกำลังการผลิตไม่ใช่ “ประสิทธิภาพของหน้างาน”
ผลต่างกำลังการผลิตคือค่าใช้จ่ายคงที่ที่ปันส่วนไม่หมด เนื่องจากปริมาณการผลิตจริงต่ำกว่ากำลังการผลิตปกติ (ในที่นี้ 10,000 ชั่วโมง) ที่ตั้งไว้เพื่อปันส่วนค่าใช้จ่ายคงที่ ในการคำนวณนี้ ชั่วโมงมาตรฐานสำหรับปริมาณการผลิตจริงคือ 9,000 ชั่วโมง ต่ำกว่ากำลังการผลิตปกติ 1,000 ชั่วโมง จึงเหลือ 1,000 × 50 = 50,000 บาท ที่ไม่ได้ถูกปันส่วน
ผลต่างนี้ไม่ได้เกิดเพราะหน้างานทำงานช้า สาเหตุหลักคือปริมาณคำสั่งซื้อหรือแผนการผลิตไม่ถึงกำลังการผลิตปกติ AccountingTools ก็ชี้ว่า ค่าใช้จ่ายคงที่ไม่สามารถบริหารด้วยปริมาณการผลิตได้ในระยะสั้น ผลต่างกำลังการผลิตของค่าใช้จ่ายคงที่จึงอาจทำให้เข้าใจผิดได้
เพื่อเป็นข้อมูลอ้างอิง ตามบทความของ The Nation ที่รายงานดัชนีผลผลิตอุตสาหกรรม (MPI) ของสำนักงานเศรษฐกิจอุตสาหกรรม (สศอ. หรือ OIE) อัตราการใช้กำลังการผลิตของภาคการผลิตไทยโดยรวมในเดือนมิถุนายน 2026 อยู่ที่ 57.61% ตัวเลขนี้เป็นค่าของภาคการผลิตทั้งหมด ซึ่งต่างจากกำลังการผลิตปกติของแต่ละโรงงาน แต่ก็เป็นข้อมูลที่แสดงว่า ในช่วงที่อัตราการใช้กำลังการผลิตต่ำ การปันส่วนค่าใช้จ่ายคงที่โดยอิงกำลังการผลิตปกติมีแนวโน้มทำให้เกิดผลต่างกำลังการผลิตที่ไม่น่าพอใจจำนวนมาก
ในระบบหรือรายงานที่ไม่แสดงผลต่างกำลังการผลิตเป็นบรรทัดแยก ส่วนที่ปันส่วนไม่หมดเพราะคำสั่งซื้อลดลงจะถูกรวมเป็น “ผลต่างค่าใช้จ่ายการผลิตที่ไม่น่าพอใจ” ก้อนเดียว และดูเหมือนเป็นความรับผิดชอบของหน้างาน ใน RFP ที่จะกล่าวถึงภายหลัง เราจึงกำหนดเป็นข้อกำหนดว่าต้องแสดงผลต่างกำลังการผลิตแยกออกมาเสมอ
การกำหนดต้นทุนมาตรฐาน: วัตถุดิบ ชั่วโมงทำงาน และอัตราปันส่วน
การกำหนดต้นทุนมาตรฐานคือการนำ “มาตรฐานด้านปริมาณ” มาคูณกับ “มาตรฐานด้านราคาต่อหน่วย” สำหรับวัตถุดิบ แรงงาน และค่าใช้จ่ายการผลิตแต่ละส่วน IAS 2 ย่อหน้า 21 ระบุว่า ต้นทุนมาตรฐานพิจารณาระดับปกติของวัตถุดิบและวัสดุสิ้นเปลือง แรงงาน ประสิทธิภาพ และการใช้กำลังการผลิต เกณฑ์คือ “ระดับปกติ” ไม่ใช่ประสิทธิภาพสูงสุดในอุดมคติ และไม่ใช่ค่าเฉลี่ยของผลงานที่แย่ในอดีต
| องค์ประกอบ | มาตรฐานด้านปริมาณ | มาตรฐานด้านราคาต่อหน่วย | แหล่งข้อมูลหลัก |
|---|---|---|---|
| วัตถุดิบทางตรง | ปริมาณการใช้มาตรฐานใน BOM (ระบุว่ารวมอัตราผลได้ ส่วนที่ตัดทิ้ง และเศษวัสดุหรือไม่) | ราคาซื้อมาตรฐาน (ราคาตามสัญญา สมมติฐานอัตราแลกเปลี่ยน การจัดการค่าขนส่ง) | BOM สัญญาซื้อ สมมติฐานอัตราแลกเปลี่ยนเมื่อนำเข้า |
| แรงงานทางตรง | ชั่วโมงทำงานมาตรฐานในข้อมูลหลักกระบวนการ (แยกเวลาตั้งเครื่องกับเวลาแปรรูป) | อัตราค่าแรงมาตรฐาน (เงินเดือนพื้นฐาน เบี้ยเลี้ยง ส่วนที่บริษัทรับภาระ การจัดการค่าล่วงเวลา) | ข้อมูลหลักกระบวนการ การวัดงาน ข้อมูลค่าจ้างจากฝ่ายบุคคล |
| ค่าใช้จ่ายการผลิตผันแปร | ปริมาณมาตรฐานของฐานการปันส่วน (เช่น ชั่วโมงเครื่องจักร) | อัตราค่าใช้จ่ายผันแปร (เช่น ไฟฟ้า วัสดุสิ้นเปลือง) | ชั่วโมงเครื่องจักรจริง ค่าไฟฟ้า วัสดุสิ้นเปลืองจริง |
| ค่าใช้จ่ายการผลิตคงที่ | ปริมาณฐานการปันส่วนที่กำลังการผลิตปกติ | อัตราค่าใช้จ่ายคงที่ (ค่าใช้จ่ายคงที่ตามงบประมาณ ÷ กำลังการผลิตปกติ) | งบประมาณประจำปี กำลังการผลิตของเครื่องจักร แผนการผลิต |
ประเด็นที่มักเป็นปัญหาในการกำหนดมาตรฐาน มีดังนี้
คุณภาพของ BOM และข้อมูลหลักกระบวนการ มาตรฐานด้านปริมาณของต้นทุนมาตรฐานรวมขึ้นมาจาก BOM และข้อมูลหลักกระบวนการ (routing) หากข้อมูลหลักไม่ตรงกับสภาพจริง ตัวมาตรฐานเองก็ผิด การแยกผลต่างละเอียดเพียงใดก็ไม่มีความหมาย ในโครงการนำต้นทุนมาตรฐานมาใช้ การใช้เวลาหลายเดือนแรกไปกับการตรวจทานข้อมูลหลักจึงไม่ใช่เรื่องแปลก
การจัดการเวลาตั้งเครื่อง ในโรงงานที่ผลิตหลากหลายชนิดปริมาณน้อย เวลาตั้งเครื่องมีผลต่อต้นทุนพอ ๆ กับเวลาแปรรูป การถือเวลาตั้งเครื่องในมาตรฐานเป็นเวลาคงที่ต่อล็อต หรือเฉลี่ยเป็นต่อชิ้น จะทำให้ผลต่างประสิทธิภาพแรงงานออกมาต่างกันเมื่อขนาดล็อตเปลี่ยน สำหรับการออกแบบข้อมูลหลักของโรงงานที่มีชนิดสินค้าจำนวนมาก โปรดดูบทความระบบบริหารการผลิตสำหรับการผลิตหลากหลายชนิดปริมาณน้อยประกอบ
การเลือกฐานการปันส่วน หากเน้นงานแปรรูปด้วยเครื่องจักร ชั่วโมงเครื่องจักรเป็นตัวเลือกฐานการปันส่วน หากเน้นงานประกอบ ชั่วโมงแรงงานทางตรงเป็นตัวเลือก ในกระบวนการที่ใช้ไฟฟ้ามาก การแยกไฟฟ้าเป็นอัตราค่าใช้จ่ายผันแปรต่างหาก จะช่วยให้แยกผลกระทบเมื่อมีการปรับค่า Ft ได้ง่ายขึ้น
การกำหนดกำลังการผลิตปกติ หากตั้งกำลังการผลิตปกติซึ่งเป็นตัวหารของอัตราค่าใช้จ่ายคงที่ไว้ที่กำลังการผลิตสูงสุดทางทฤษฎี อัตราค่าใช้จ่ายคงที่จะต่ำ และจะเกิดผลต่างกำลังการผลิตที่ไม่น่าพอใจจำนวนมากทุกเดือน ในทางกลับกัน หากตั้งไว้ที่ผลการผลิตจริงล่าสุดที่ต่ำ อัตราค่าใช้จ่ายคงที่จะสูง และจะห่างออกจาก “การปันส่วนตามกำลังการผลิตปกติ” ที่ IAS 2 ย่อหน้า 13 กำหนดไว้ กำลังการผลิตปกติจึงเป็นค่าที่ควรตกลงร่วมกันกับฝ่ายวางแผนการผลิตและฝ่ายขาย ไม่ใช่ฝ่ายบัญชีเพียงฝ่ายเดียว
สมมติฐานอัตราแลกเปลี่ยน ราคาต่อหน่วยมาตรฐานของวัตถุดิบนำเข้าได้จากราคาตามสัญญาในสกุลเงินต่างประเทศคูณด้วยสมมติฐานอัตราแลกเปลี่ยน หากไม่บันทึกไว้เป็นคุณสมบัติของมาตรฐานว่าใช้อัตราของวันใดและอัตราประเภทใด ภายหลังจะไม่สามารถแยกผลต่างราคาส่วนที่มาจากอัตราแลกเปลี่ยนออกจากส่วนที่มาจากการขึ้นราคาของผู้ขายได้
ช่วงเวลาปรับปรุงมาตรฐาน: ค่าสมมติฐานที่เคลื่อนไหวในไทย
มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 42 ระบุว่า ไม่ว่าจะใช้เพื่อการบริหารต้นทุน การจัดทำงบประมาณ หรือการคำนวณมูลค่าสินค้าคงเหลือและต้นทุนขาย ต้นทุนมาตรฐาน “ต้องเป็นมาตรฐานที่สอดคล้องกับสภาพปัจจุบัน” และกำหนดว่าต้องปรับปรุงเมื่อเงื่อนไขพื้นฐานของการผลิต เช่น เครื่องจักรหรือวิธีการผลิต เปลี่ยนแปลงอย่างมาก หรือเมื่อองค์ประกอบด้านราคา เช่น ราคาวัตถุดิบหรืออัตราค่าแรง เปลี่ยนแปลงอย่างมาก รวมทั้งให้พิจารณาความเหมาะสมเป็นระยะ
สำหรับโรงงานในไทย ค่าสมมติฐานของมาตรฐานที่เคลื่อนไหวจากปัจจัยภายนอกที่สำคัญ ได้แก่ ค่าแรงขั้นต่ำ ค่าไฟฟ้า และอัตราแลกเปลี่ยน ตารางต่อไปนี้สรุปค่าหลักที่ยืนยันได้ ณ เดือนตุลาคม 2026
| ค่าสมมติฐาน | ค่าที่ยืนยันได้ | ช่วงเวลาและขอบเขต | ผลต่อมาตรฐาน |
|---|---|---|---|
| ค่าแรงขั้นต่ำ (ปรับเดือนมกราคม 2025) | วันละ 337-400 บาท (ก่อนปรับ 330-370 บาท) | มีผลบังคับใช้ 1 มกราคม 2025 | อัตราค่าแรงมาตรฐาน |
| ค่าแรงขั้นต่ำ (ปรับเดือนกรกฎาคม 2025) | วันละ 337-400 บาท (กรุงเทพมหานคร 400 บาท ขั้นต่ำรายเดือน 12,000 บาท) | มีผลบังคับใช้ 1 กรกฎาคม 2025 คณะกรรมการค่าจ้างเมื่อ 17 มีนาคม 2026 เลื่อนการปรับออกไปก่อน | อัตราค่าแรงมาตรฐาน |
| ค่าแรงขั้นต่ำ (สำหรับปี 2027) | คณะกรรมการค่าจ้างเมื่อ 30 มิถุนายน 2026 พิจารณากรอบการทบทวน | ณ เวลาที่เขียนบทความนี้ ยังไม่สามารถยืนยันอัตราใหม่และวันมีผลบังคับใช้ | ตัวเลือกเหตุกระตุ้นการปรับปรุงครั้งถัดไป |
| ค่าไฟฟ้า มกราคม-เมษายน 2026 | Ft 9.72 สตางค์/kWh ค่าเฉลี่ย 3.88 บาท/kWh | ค่าเฉลี่ยทั่วประเทศ ไม่รวม VAT | อัตราค่าใช้จ่ายผันแปร |
| ค่าไฟฟ้า พฤษภาคม-สิงหาคม 2026 | Ft 16.23 สตางค์/kWh ค่าเฉลี่ย 3.95 บาท/kWh | ค่าเฉลี่ยทั่วประเทศ ไม่รวม VAT | อัตราค่าใช้จ่ายผันแปร |
| ค่าไฟฟ้า กันยายน-ธันวาคม 2026 | Ft 16.23 สตางค์/kWh ค่าไฟฐาน 3.72 บาท/kWh ค่าเฉลี่ย 3.89 บาท/kWh | ค่าเฉลี่ยทั่วประเทศ ไม่รวม VAT | อัตราค่าใช้จ่ายผันแปร |
| อัตราแลกเปลี่ยน USD | อัตราอ้างอิงของ ธปท. 33.5580 บาท/USD | 9 ตุลาคม 2026 | ราคาต่อหน่วยมาตรฐานของวัตถุดิบนำเข้า |
| อัตราแลกเปลี่ยน JPY | อัตรากลาง (Mid) เฉลี่ยของธนาคารพาณิชย์ 21.2958 บาท/100 เยน | 9 ตุลาคม 2026 | ราคาต่อหน่วยมาตรฐานของวัตถุดิบนำเข้า |
ค่าแรงขั้นต่ำ
ในปี 2025 ค่าแรงขั้นต่ำปรับ 2 ครั้ง คือเดือนมกราคมและเดือนกรกฎาคม ตามข้อมูลของ Tilleke & Gibbins การปรับเมื่อ 1 มกราคม 2025 ทำให้ค่าแรงรายวันอยู่ที่ 337-400 บาท (ก่อนปรับ 330-370 บาท) ตามข้อมูลของ Forvis Mazars เมื่อ 1 กรกฎาคม 2025 กรุงเทพมหานครปรับขึ้นจาก 372 บาทเป็น 400 บาท (ขั้นต่ำรายเดือน 12,000 บาท) ส่วนพื้นที่ที่ไม่อยู่ในประกาศคงอัตราเดิม ค่าแรงรายวันทั่วประเทศอยู่ที่ 337-400 บาท ตามรายงานของ Thai PBS คณะกรรมการค่าจ้างเมื่อ 17 มีนาคม 2026 ซึ่งประกอบด้วยไตรภาคี ได้แก่ ฝ่ายนายจ้าง ฝ่ายลูกจ้าง และฝ่ายรัฐบาล มีมติเป็นเอกฉันท์ว่าจะยังไม่พิจารณาปรับในช่วงนี้ โดยให้เหตุผลถึงผลกระทบต่อต้นทุนการผลิตจากการสู้รบในตะวันออกกลาง
ต่อมา ตามประกาศของกระทรวงแรงงาน คณะกรรมการค่าจ้างเมื่อ 30 มิถุนายน 2026 ได้พิจารณากรอบและหลักเกณฑ์การทบทวนอัตราค่าจ้างขั้นต่ำรายจังหวัดสำหรับปี ค.ศ. 2027 (พ.ศ. 2570) ณ เวลาที่เขียนบทความนี้ (12 ตุลาคม 2026) ยังไม่สามารถยืนยันอัตราใหม่หรือวันมีผลบังคับใช้สำหรับปี 2027 ได้ การปรับค่าแรงขั้นต่ำอาจมีผลบังคับใช้ระหว่างปีงบประมาณ การกำหนดเหตุกระตุ้นไว้ก่อนว่า “เมื่อมีประกาศออกมาให้ทบทวนอัตราค่าแรงมาตรฐาน” จะช่วยให้ไม่ต้องรีบร้อน
ค่าไฟฟ้า (Ft)
ค่าไฟฟ้าของไทยประกอบด้วยค่าไฟฐานบวกค่าไฟฟ้าผันแปร (Ft) โดยคณะกรรมการกำกับกิจการพลังงาน (กกพ. หรือ ERC) กำหนดค่า Ft ทุก 4 เดือน ตามรายงานของ The Bangkok Insight ค่า Ft ช่วงมกราคม-เมษายน 2026 อยู่ที่ 9.72 สตางค์/kWh ค่าไฟฟ้าเฉลี่ย 3.88 บาท/kWh (ไม่รวม VAT) ช่วงพฤษภาคม-สิงหาคม 2026 ค่า Ft อยู่ที่ 16.23 สตางค์/kWh ค่าเฉลี่ย 3.95 บาท/kWh และตามรายงานการรับฟังความคิดเห็นของ Naewna ทางเลือกที่ถูกที่สุดคือทางเลือกที่นำเงินคืนจากกำไรส่วนเกินของการไฟฟ้ามาใช้ ตามรายงานของ The Nation ช่วงกันยายน-ธันวาคม 2026 คงค่า Ft ไว้ที่ 16.23 สตางค์/kWh และนำค่าใช้จ่ายไฟฟ้าส่องสว่างสาธารณะ (ประมาณ 6 สตางค์/kWh) ออกจากค่าไฟฐาน ทำให้ค่าไฟฐานลดจาก 3.78 เป็น 3.72 บาท/kWh และค่าไฟฟ้าเฉลี่ยลดจาก 3.95 เป็น 3.89 บาท/kWh
ข้อที่ต้องระวังคือ ตัวเลขเหล่านี้เป็นค่าไฟฟ้าเฉลี่ยทั่วประเทศ ราคาต่อหน่วยที่โรงงานจ่ายจริงแตกต่างกันตามประเภทอัตราค่าไฟฟ้าที่ทำสัญญาไว้ (เช่น TOU) หากจะรวมไฟฟ้าไว้ในอัตราค่าใช้จ่ายผันแปรมาตรฐาน วิธีที่ปลอดภัยคือใช้ราคาต่อหน่วยจริงจากใบแจ้งหนี้ของบริษัทเอง และใช้การปรับค่า Ft เป็น “สัญญาณให้รู้ทิศทางและขนาดของการเปลี่ยนแปลง”
อัตราแลกเปลี่ยน
ตามตารางของธนาคารแห่งประเทศไทย (ธปท. หรือ BOT) อัตราอ้างอิง USD เมื่อ 9 ตุลาคม 2026 อยู่ที่ 33.5580 บาท/USD และอัตรากลาง (Mid) เฉลี่ยของธนาคารพาณิชย์สำหรับเงินเยนอยู่ที่ 21.2958 บาทต่อ 100 เยน Trading Economics รายงานว่า USD/THB ลดลง 2.55% ในช่วง 12 เดือนที่ผ่านมา (ณ 9 ตุลาคม 2026) นอกจากนี้ เอกสารรับฟังความคิดเห็นของ กกพ. สำหรับช่วงกันยายน-ธันวาคม 2026 ใช้สมมติฐานอัตราแลกเปลี่ยนเดือนพฤษภาคม 2026 ที่ 32.51 บาท/USD เมื่ออัตราแลกเปลี่ยนเคลื่อนไหว ราคาต่อหน่วยมาตรฐานของวัตถุดิบนำเข้าและต้นทุนของเครื่องจักรหรือชิ้นส่วนที่ซื้อเป็นเงินตราต่างประเทศจะคลาดเคลื่อนไปพร้อมกัน
ความถี่และเหตุกระตุ้นการปรับปรุง
AccountingTools ระบุว่าบริษัทจำนวนมากปรับปรุงมาตรฐานปีละครั้ง และเสนอทางเลือกอื่น ได้แก่ วิธีทบทวนเฉพาะเมื่อการเปลี่ยนแปลงของต้นทุนเกินเกณฑ์ (ยกตัวอย่าง “ต้นทุนเพิ่มขึ้น 5%”) วิธีเพิ่มความถี่เฉพาะรายการสินค้า 20% ที่คิดเป็น 80% ของต้นทุน และวิธีทบทวนเมื่อผลต่างของรายการสินค้าตั้งแต่ 5% ขึ้นไปต่อเนื่องหลายเดือน โดยมองว่าการทบทวนแบบเลือกเฉพาะและแบบใช้เหตุกระตุ้นมีประสิทธิภาพกว่าการเพิ่มความถี่ทั้งหมดเท่ากัน บทความปี 2022 ของสำนักงานบัญชีสหรัฐฯ Sensiba เสนอให้เพิ่มความถี่การทบทวนเป็นรายครึ่งปี รายไตรมาส หรือรายเดือน ท่ามกลางเงินเฟ้อและห่วงโซ่อุปทานที่หยุดชะงัก รวมถึงการทบทวนอย่างเข้มข้นในรายการสินค้า 20% แรก เหตุกระตุ้นตามเกณฑ์ (ยกตัวอย่างการเปลี่ยนแปลง 25%) และ “รายการเฝ้าระวัง (watch list)” ที่แยกการเปลี่ยนแปลงชั่วคราวออกจากการเปลี่ยนแปลงถาวร บทความเดียวกันยังชี้ว่า หากการปรับมาตรฐานล่าช้าในภาวะเงินเฟ้อ อาจลงเอยด้วยการรับและส่งมอบคำสั่งซื้อที่แทบไม่มีกำไร
ตัวเลข 5% และ 25% เป็นตัวอย่างที่แหล่งข้อมูลแต่ละแห่งยกขึ้นมา ไม่ใช่ค่ามาตรฐานที่กำหนดไว้ในอุตสาหกรรม เกณฑ์ของบริษัทควรกำหนดจากโครงสร้างต้นทุนและช่วงผลต่างที่ยอมรับได้ ตัวอย่างเหตุกระตุ้นที่ออกแบบได้ง่ายสำหรับโรงงานในไทย มีดังนี้
- การปรับปรุงตามรอบ: ปีละครั้ง (พร้อมกับการจัดทำงบประมาณ)
- ค่าแรงขั้นต่ำ: เมื่อคณะกรรมการค่าจ้างออกประกาศและกำหนดวันมีผลบังคับใช้แล้ว
- ไฟฟ้า: เมื่อ กกพ. ปรับค่า Ft หรือเมื่อราคาต่อหน่วยค่าไฟฟ้าของบริษัทเปลี่ยนแปลงเกินช่วงที่กำหนด
- อัตราแลกเปลี่ยน: เมื่ออัตราแลกเปลี่ยนเคลื่อนไหวเกินช่วงที่กำหนดจากสมมติฐานตอนจัดทำมาตรฐาน และคงอยู่ในระดับนั้นต่อเนื่อง
- วัตถุดิบหลัก: เมื่อผลต่างราคาของรายการสินค้าที่มีต้นทุนสูงลำดับต้น ๆ เกินช่วงที่กำหนดต่อเนื่องหลายเดือน
- กระบวนการและเครื่องจักร: เมื่อชั่วโมงทำงานมาตรฐานหรือชั่วโมงเครื่องจักรเปลี่ยนไปจากการเปลี่ยนเครื่องจักรหรือการเปลี่ยนกระบวนการ
ลองดูผลกระทบจากการปรับค่าไฟฟ้าด้วยตัวเลขสมมติ หากจัดทำมาตรฐานด้วยค่าไฟฟ้าเฉลี่ยช่วงพฤษภาคม-สิงหาคม 2026 ที่ 3.95 บาท/kWh แล้วช่วงกันยายน-ธันวาคมเปลี่ยนเป็น 3.89 บาท/kWh โดยสมมติปริมาณการใช้ไฟฟ้า 100,000 kWh ต่อเดือน จะได้ (3.89 − 3.95) × 100,000 = −6,000 บาท/เดือน (น่าพอใจ) อย่างไรก็ตาม นี่เป็นการคำนวณด้วยค่าไฟฟ้าเฉลี่ยทั่วประเทศ ซึ่งต่างจากราคาต่อหน่วยจริงตามประเภทอัตราค่าไฟฟ้าของโรงงาน (เช่น TOU) หากคงมาตรฐานไว้ 6,000 บาทนี้จะปรากฏเป็นผลต่างการใช้จ่ายผันแปรฝั่งที่น่าพอใจทุกเดือน การเกิดผลต่างไม่ใช่ปัญหาในตัวเอง แต่หากไม่บันทึกในรูปแบบที่รู้ว่าสาเหตุคือ “การปรับค่าไฟฟ้า” ก็จะดูเหมือนหน้างานประหยัดไฟได้
ความสัมพันธ์กับมาตรฐานการบัญชี: IAS 2, TAS 2 และการจัดการผลต่าง
เมื่อใช้ต้นทุนมาตรฐานประเมินมูลค่าสินค้าคงเหลือและต้นทุนขาย ก็หลีกเลี่ยงความสัมพันธ์กับมาตรฐานการบัญชีไม่ได้
IAS 2 ย่อหน้า 21 และย่อหน้า 13
IAS 2 “สินค้าคงเหลือ” ย่อหน้า 21 ระบุว่า เทคนิคการวัดต้นทุน เช่น วิธีต้นทุนมาตรฐานหรือวิธีราคาขายปลีก สามารถใช้เพื่อความสะดวกได้หากผลลัพธ์ใกล้เคียงกับต้นทุน และระบุต่อว่า ต้นทุนมาตรฐานพิจารณาระดับปกติของวัตถุดิบและวัสดุสิ้นเปลือง แรงงาน ประสิทธิภาพ และการใช้กำลังการผลิต โดยต้องทบทวนเป็นประจำ และปรับปรุงตามสถานการณ์ปัจจุบันเมื่อจำเป็น KPMG IFRS Institute ก็สรุปไว้ว่า ภายใต้ IAS 2 วิธีต้นทุนมาตรฐานและวิธีราคาขายปลีกใช้ได้เมื่อใกล้เคียงกับต้นทุน (บทความวันที่ 1 มิถุนายน 2026)
กล่าวคือ การประเมินมูลค่าด้วยต้นทุนมาตรฐานมีเงื่อนไขว่า “ผลลัพธ์ต้องใกล้เคียงกับต้นทุนจริง” สภาพที่มาตรฐานล้าสมัยและเกิดผลต่างขนาดใหญ่ต่อเนื่อง จึงเป็นทั้งปัญหาด้านการบริหาร และเป็นสภาพที่เงื่อนไขทางบัญชีเริ่มไม่เป็นไปตามที่กำหนดด้วย
IAS 2 ย่อหน้า 13 กำหนดว่า การปันส่วนค่าใช้จ่ายการผลิตคงที่ให้อิงกำลังการผลิตปกติของสิ่งอำนวยความสะดวกในการผลิต ไม่ให้เพิ่มยอดปันส่วนค่าใช้จ่ายคงที่ต่อหน่วยผลิตภัณฑ์เพราะการผลิตต่ำหรือเครื่องจักรว่างงาน และค่าใช้จ่ายที่ไม่ได้ปันส่วนให้รับรู้เป็นค่าใช้จ่ายในงวดที่เกิดขึ้น นอกจากนี้ ในงวดที่การผลิตสูงผิดปกติ ให้ลดยอดปันส่วนต่อหน่วย เพื่อไม่ให้สินค้าคงเหลือถูกวัดมูลค่าสูงกว่าต้นทุน
ตามแนวคิดนี้ การปันส่วนผลต่างกำลังการผลิตที่ไม่น่าพอใจจำนวนมากซึ่งเกิดจากการผลิตต่ำ เข้าไปในสินค้าคงเหลือแล้วเก็บไว้ในสต็อก จึงไม่สอดคล้องกับแนวคิดของ IAS 2 ค่าใช้จ่ายคงที่ที่ไม่ได้ปันส่วน เช่น ผลต่างกำลังการผลิต 50,000 บาทในการคำนวณบทก่อน จึงควรพิจารณาไปในทิศทางที่ถือเป็นค่าใช้จ่ายของงวด
มาตรฐานการบัญชีของไทย (TFRS)
มาตรฐานการรายงานทางการเงินของไทย (TFRS) จัดทำโดยสภาวิชาชีพบัญชี (TFAC) บนพื้นฐานกรอบของ IFRS และมี 2 ชุด ได้แก่ TFRS for PAEs สำหรับบริษัทจดทะเบียนและกิจการที่มีส่วนได้เสียสาธารณะ และ TFRS for NPAEs สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะทั่วไป (คำอธิบายของ FlowAccount บริษัทซอฟต์แวร์บัญชีของไทย 15 มิถุนายน 2026) ตามข้อมูลของ RSM Thailand TFRS for NPAEs ฉบับปรับปรุงปี 2022 ใช้กับรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2023
TAS 2 ซึ่งเป็นมาตรฐานเรื่องสินค้าคงเหลือ เป็นที่เข้าใจกันโดยทั่วไปว่าอิงจาก IAS 2 แต่บทความนี้ยังไม่ได้ตรวจสอบตัวบทภาษาไทยของ TAS 2 จึงไม่อ้างถ้อยคำในตัวบท บริษัทของท่านใช้ชุดมาตรฐานใด และชุดนั้นจัดการการประเมินมูลค่าด้วยต้นทุนมาตรฐานและการจัดการผลต่างอย่างไร โปรดยืนยันกับผู้สอบบัญชีหรือสำนักงานสอบบัญชีที่ดูแล
การจัดการผลต่างเมื่อสิ้นงวด
วิธีจัดการผลต่างเมื่อสิ้นงวดก็เชื่อมโยงโดยตรงกับการตั้งค่าระบบ เว็บไซต์เรียนรู้บัญชีของสหรัฐฯ AccountingCoach เสนอแนวคิดว่า ผลต่างที่ไม่มีสาระสำคัญให้บันทึกทั้งจำนวนในงบกำไรขาดทุน (ต้นทุนขาย) ส่วนผลต่างที่มีสาระสำคัญให้ปันส่วนระหว่างสินค้าคงเหลือกับต้นทุนขาย
มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 47 ระบุว่า ในระบบการคำนวณต้นทุนจริง ผลต่างต้นทุนโดยหลักการให้ภาระเข้าต้นทุนขายของปีนั้น และผลต่างราคาวัตถุดิบที่รับเข้าให้ปันส่วนระหว่างยอดเบิกใช้กับยอดคงเหลือปลายงวด ในระบบการคำนวณต้นทุนมาตรฐาน ผลต่างปริมาณ ผลต่างประสิทธิภาพแรงงาน ผลต่างประสิทธิภาพ ฯลฯ ที่พิจารณาได้ว่าเกิดจากสภาวะผิดปกติ ให้ถือเป็นรายการที่ไม่ใช่ต้นทุน ส่วนที่เหลือให้จัดการตามวิธีของระบบการคำนวณต้นทุนจริง
เนื่องจากเกี่ยวข้องกับ 3 ส่วน ได้แก่ นโยบายงบการเงินรวมของสำนักงานใหญ่ญี่ปุ่น บัญชีตามกฎหมายไทย และภาษี การจัดการผลต่างจึงไม่ใช่เรื่องที่ฝั่งระบบตัดสินใจเองได้ ในการนำระบบมาใช้ ให้ตรวจสอบว่าระบบออกแบบให้เลือกได้หรือไม่ว่า “ผลต่างแต่ละประเภทจะบันทึกเข้าต้นทุนขาย ปันส่วนเข้าสินค้าคงเหลือ หรือถือเป็นรายการที่ไม่ใช่ต้นทุน” ส่วนการเลือกวิธีใด ให้ตัดสินใจร่วมกับผู้สอบบัญชีหรือสำนักงานสอบบัญชี
ประเด็นสำคัญของการนำระบบมาใช้: การเก็บข้อมูลจริง ข้อมูลหลัก และระดับใบสั่งผลิต
จากสูตรที่กล่าวมาทั้งหมดจะเห็นว่า การแยกผลต่างต้องใช้ “ปริมาณจริง” หากเก็บปริมาณการใช้จริง ชั่วโมงทำงานจริง และชั่วโมงเครื่องจักรจริง ในระดับผลิตภัณฑ์หรือใบสั่งผลิตไม่ได้ ก็จะแยกผลต่างราคากับผลต่างปริมาณ หรือผลต่างอัตราค่าแรงกับผลต่างประสิทธิภาพแรงงานไม่ได้ ความสำเร็จของระบบต้นทุนมาตรฐานขึ้นอยู่กับการเก็บข้อมูลผลการผลิตจริง มากกว่าเครื่องมือคำนวณ
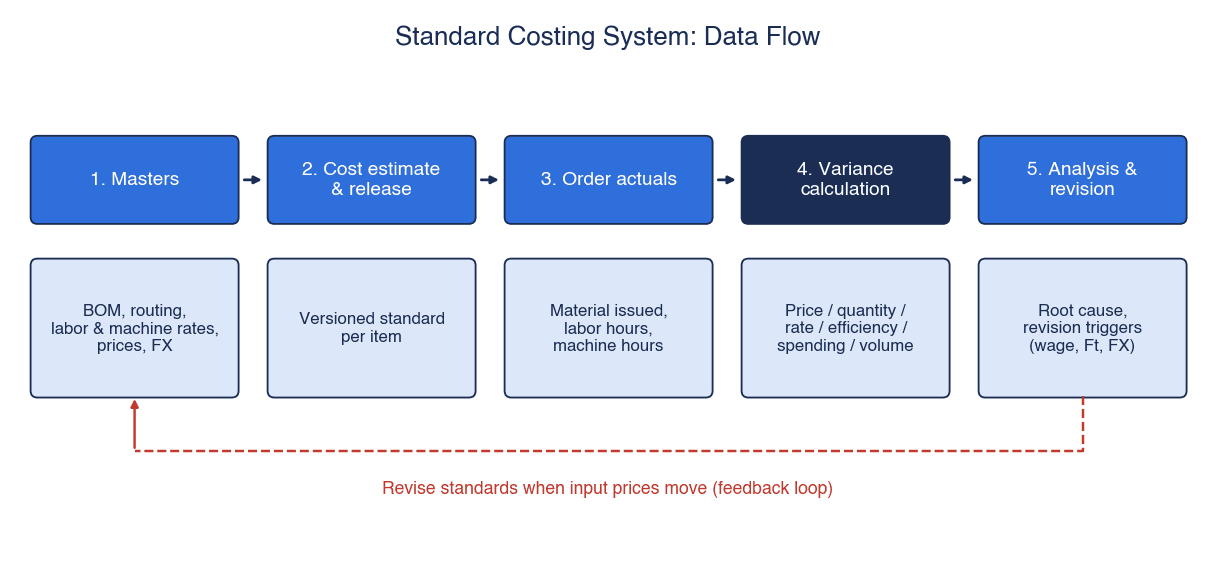
ลำดับการไหลของข้อมูลแบ่งได้เป็น 5 ขั้น
- ข้อมูลหลัก: ส่วนประกอบของมาตรฐาน เช่น BOM ข้อมูลหลักกระบวนการ อัตราค่าแรง อัตราปันส่วน และสมมติฐานอัตราแลกเปลี่ยน
- การประมาณต้นทุนและการปล่อยใช้: รวมต้นทุนมาตรฐานขึ้นจากข้อมูลหลัก อนุมัติ แล้วทำให้มีผลใช้งาน
- ผลจริงของใบสั่งผลิต: บันทึกการเบิกวัตถุดิบ ชั่วโมงทำงาน ชั่วโมงเครื่องจักร จำนวนผลิตเสร็จ และจำนวนของเสีย ในระดับใบสั่งผลิต
- การคำนวณผลต่าง: เปรียบเทียบมาตรฐานกับผลจริง แล้วคำนวณผลต่างแยกตามประเภท
- การวิเคราะห์และการปรับปรุงมาตรฐาน: ตรวจหาสาเหตุของผลต่าง หากจำเป็นให้ปรับปรุงมาตรฐานแล้วกลับไปขั้นที่ 2
เรื่องการเก็บข้อมูลจริงรายวันและการก้าวออกจากต้นทุนสิ้นเดือน ได้อธิบายวิธีดำเนิน PoC 90 วันไว้ในบทความระบบบริหารต้นทุนการผลิตที่เปลี่ยนต้นทุนสิ้นเดือนเป็นการตัดสินใจรายวัน และในบทความวิธีเลือกระบบบริหารต้นทุนการผลิต ก็อธิบายอย่างละเอียดว่า หากไม่มีการเก็บข้อมูลจริง ต้นทุนก็ออกมาไม่ได้
ประเด็นที่ควรทราบในการนำระบบมาใช้ มีดังนี้
ปิดผลจริงในระดับใบสั่งผลิต หลักพื้นฐานคือยืนยันผลต่างเมื่อใบสั่งผลิตเสร็จสิ้น หากใบสั่งผลิตยังเปิดอยู่ข้ามเดือน การประเมินมูลค่างานระหว่างทำกับการกำหนดงวดของผลต่างจะพันกัน การจัดการงานระหว่างทำ ณ สิ้นเดือน ได้อธิบายพร้อม KPI ไว้ในบทความการจัดการสินค้าระหว่างผลิต
โรงงานที่ผลิตตามคำสั่งซื้อเฉพาะรายให้ใช้ร่วมกับหมายเลขงาน (Seiban) ในโรงงานที่สเปกแตกต่างกันในแต่ละคำสั่งซื้อ มาตรฐานรายสินค้าเพียงอย่างเดียวทำให้ผลต่างมีความหมายน้อยลง วิธีผสานกับกลไกที่เปรียบเทียบผลจริงกับประมาณการในระดับหมายเลขงาน (หมายเลขคำสั่งซื้อ) โปรดดูบทความระบบ Seiban
กำหนดขอบเขตระหว่าง ERP กับระบบบริหารการผลิต การแบ่งหน้าที่ให้ ERP คำนวณต้นทุนมาตรฐานและบันทึกบัญชี ส่วนระบบบริหารการผลิตหรือ MES เก็บข้อมูลจริง เป็นรูปแบบที่พบบ่อย ในกรณีนี้ หากไม่กำหนดข้อกำหนดการส่งต่อข้อมูล (data contract) ของหมายเลขใบสั่งผลิต รหัสสินค้า ปริมาณ และเวลา รวมถึงวิธีจัดการเมื่อแก้ไขหรือยกเลิก ผลต่างอาจหายไประหว่างสองระบบหรือเกิดซ้ำสองครั้ง การออกแบบการเชื่อมต่อได้สรุปไว้ในคู่มือการเชื่อม ERP กับระบบบริหารการผลิต
เก็บเวอร์ชันของมาตรฐานไว้ เมื่อปรับปรุงมาตรฐาน หากเขียนทับมาตรฐานเก่า จะคำนวณผลต่างในอดีตซ้ำไม่ได้ การเก็บได้ว่ามาตรฐานเวอร์ชันใดมีผลในช่วงเวลาใด ยังสำคัญในแง่การรองรับการตรวจสอบบัญชีด้วย
ฟังก์ชันต้นทุนมาตรฐานของ ERP และแพ็กเกจบริหารการผลิต [ข้อมูลจากผู้ขาย]
ในส่วนนี้ จะสรุปฟังก์ชันต้นทุนมาตรฐานของ ERP หลัก ๆ ตามเนื้อหาในเอกสารทางการและสื่อการเรียนรู้ของแต่ละราย ข้อมูลต่อไปนี้เป็นการสรุปเนื้อหาจากเอกสารของผู้ขาย ไม่ใช่การแนะนำหรือการจัดอันดับ และไม่ได้กล่าวถึงราคา ขอบเขตฟังก์ชันจริงแตกต่างกันตามรุ่น (edition) ไลเซนส์ เวอร์ชัน และการตั้งค่าของพาร์ตเนอร์ผู้ติดตั้ง โปรดยืนยันด้วยการสาธิตและสภาพแวดล้อมทดสอบทุกครั้ง
| ผลิตภัณฑ์ | วิธีถือมาตรฐาน | การจัดการเวอร์ชันและการปล่อยใช้ | การจัดการผลต่าง | ประเภทเอกสาร |
|---|---|---|---|---|
| SAP S/4HANA | เลือกการควบคุมราคาของแต่ละสินค้าเป็นราคามาตรฐาน (S) หรือราคาเฉลี่ยเคลื่อนที่ (V) โดย Material Ledger เป็นข้อบังคับ | “Mark” การประมาณต้นทุนเพื่อกำหนดราคามาตรฐานในอนาคต แล้ว “Release” เพื่อให้เป็นราคามาตรฐานปัจจุบัน Mark ได้หลายครั้งในงวด Release ได้ 1 ครั้ง หากมีสินค้าคงเหลือจะประเมินมูลค่าใหม่ | หากใช้การคำนวณต้นทุนจริงแบบเลือกใช้ จะบันทึกผลต่างระหว่างมาตรฐานกับจริงใน Material Ledger และคำนวณราคาต่อหน่วยของงวดเมื่อสิ้นงวด ราคาต่อหน่วยของงวดสามารถ Mark และ Release เป็นราคามาตรฐานของงวดถัดไปได้ | หลักสูตรของ SAP Learning, SAP PRESS Blog (บทความไม่ระบุวันที่) |
| Oracle Fusion Cloud Cost Management | ประมาณต้นทุนสะสม (rolled-up cost) ของสินค้าผลิตด้วยสถานการณ์ต้นทุน (cost scenario) สินค้าที่ซื้อเผยแพร่ด้วย “Update Standard Costs” | การรวมต้นทุนแบบส่วนเพิ่ม (incremental rollup) สะท้อนการแก้ไขระหว่างงวดและการพยากรณ์แบบต่อเนื่องได้ วันที่มีผลกำหนดได้ทั้งอดีต ปัจจุบัน และอนาคต | ฟังก์ชันใหม่ใน 25B “Standard Purchase Cost Variance Summary” แสดงผลต่างแยกตามองค์กรต้นทุน สมุดต้นทุน และประเภทผลต่าง โดยค่าเริ่มต้นแสดงย้อนหลัง 30 วันล่าสุด และเจาะลึก (drill down) จากสินค้าลงไปถึงรายการธุรกรรม | เอกสารผลิตภัณฑ์ (26A), เอกสารฟังก์ชันใหม่ (25B) |
| Microsoft Dynamics 365 Supply Chain Management | จัดการต้นทุนมาตรฐานด้วยเวอร์ชันต้นทุน (costing version) วิธีปรับปรุงมี 2 แบบ คือ one-version และ two-version | การปรับปรุงลงทะเบียนเป็น Pending และเปลี่ยนเป็น Active เมื่อเปิดใช้งาน แบบ two-version จะแยกเวอร์ชันต้นทุนสำหรับการปรับปรุง และใช้นโยบายการบล็อก (blocking policy) ป้องกันการปรับปรุงเวอร์ชันเดิม | เมื่อเปิดใช้ราคามาตรฐานใหม่ สินค้าคงเหลือในมือโดยปกติจะถูกประเมินมูลค่าใหม่ด้วยธุรกรรมการประเมินมูลค่าต้นทุนมาตรฐานใหม่ | Microsoft Learn (ปรับปรุง 1 กันยายน 2026) |
| Odoo 18 | เลือกวิธีคิดต้นทุนจาก Standard Price, AVCO และ FIFO โดย Standard Price เป็นค่าเริ่มต้น และประเมินมูลค่าด้วยต้นทุนที่ป้อนด้วยตนเองในฟอร์มสินค้า | ในขอบเขตเอกสารที่บทความนี้อ้างอิง ไม่ได้ตรวจพบคำอธิบายเรื่องการจัดการเวอร์ชัน | การประเมินมูลค่าแบบอัตโนมัติ (Automated) สร้างรายการบันทึกบัญชีการประเมินมูลค่าโดยอัตโนมัติ มีข้อความเตือนให้ปรึกษานักบัญชีก่อนเปลี่ยนวิธีคิดต้นทุน | เอกสารทางการ (18.0) |
เมื่อเปรียบเทียบ ไม่ควรดูเพียงว่ามีฟังก์ชันหรือไม่ แต่ให้ดูว่าเข้ากับการปฏิบัติงานของบริษัทหรือไม่ด้วย 3 มุมมองต่อไปนี้
- การจัดการเวอร์ชันของมาตรฐาน: ลงทะเบียนมาตรฐานในอนาคตไว้ล่วงหน้า แล้วสลับตามวันที่มีผลได้หรือไม่ เก็บเวอร์ชันในอดีตไว้และคำนวณซ้ำได้หรือไม่
- การประมาณต้นทุนและการปล่อยใช้: ขั้นตอนการรวมมาตรฐาน การอนุมัติ และการเปิดใช้งานแยกจากกันหรือไม่ รายการบันทึกบัญชีการประเมินมูลค่าสินค้าคงเหลือใหม่เมื่อปล่อยใช้ออกมาอย่างไร
- บัญชีผลต่างและระดับการแยกย่อย: ในผลต่าง 8 ประเภทที่สรุปไว้ในบทความนี้ ประเภทใดแสดงแยกได้ด้วยฟังก์ชันมาตรฐาน เจาะลึกตามสินค้า ใบสั่งผลิต แผนก และประเภทผลต่างได้หรือไม่
โดยเฉพาะข้อที่ 3 เป็นส่วนที่ตัดสินจากเอกสารผลิตภัณฑ์เพียงอย่างเดียวได้ยาก วิธีที่แน่นอนคือ ในการสาธิตให้ส่งรายการสินค้าของบริษัทพร้อมตัวเลขสมมติ แล้วขอให้แสดงจำนวนเงินของผลต่างแยกตามประเภททั้งบนหน้าจอและในรายงาน
ข้อจำกัดของการใช้ Excel และเกณฑ์ตัดสินใจนำระบบมาใช้
การทำต้นทุนมาตรฐานด้วย Excel แล้วดึงข้อมูลจริงจาก ERP มาคำนวณผลต่าง เป็นวิธีที่ใช้งานได้จริงในหลายโรงงาน ในช่วงที่รายการสินค้ามีไม่มาก และการแยกผลต่างเพียงยอดรวมของวัตถุดิบกับแรงงานก็เพียงพอ Excel มักยืดหยุ่นกว่าและประหยัดกว่า
ในทางกลับกัน หากเริ่มมีอาการต่อไปนี้ การใช้ Excel ก็ใกล้ถึงขีดจำกัดแล้ว
- งานปรับปรุงมาตรฐานใช้เวลาหลายสัปดาห์ จนเพิ่มความถี่ให้มากกว่าปีละครั้งไม่ได้
- ย้อนตามภายหลังไม่ได้ว่าผลต่างคำนวณด้วยมาตรฐานเวอร์ชันใด
- ใช้เวลาหลายวันช่วงสิ้นเดือนไปกับการดึงข้อมูลจริงและกระทบยอด จนไม่เหลือเวลาวิเคราะห์
- ผลต่างส่วนใหญ่ไปอยู่ใน “อื่น ๆ” หรือ “ปรับปรุง” และอธิบายไม่ได้
- เมื่อเปลี่ยนผู้รับผิดชอบ ก็ไม่มีใครเข้าใจตรรกะการคำนวณ
- สำนักงานใหญ่ขอผลต่างรายสินค้าหรือรายใบสั่งผลิต แต่ทำออกมาไม่ได้
ลองตอบคำถามต่อไปนี้เพื่อใช้เป็นเกณฑ์ตัดสินใจนำระบบมาใช้
| คำถาม | ยิ่งตอบ “ใช่” มาก ยิ่งได้ผลจากการนำระบบมาใช้ |
|---|---|
| บันทึกผลจริง (การเบิกวัตถุดิบ ชั่วโมงทำงาน ชั่วโมงเครื่องจักร) ในระดับใบสั่งผลิตอยู่แล้วหรือไม่ | หากมีบันทึก ระบบจะมุ่งไปที่การคำนวณและสรุปผลได้ |
| ต้องปรับปรุงมาตรฐานตั้งแต่ปีละ 2 ครั้งขึ้นไปหรือไม่ | ได้ผลมากจากการจัดการเวอร์ชันและการคำนวณซ้ำทั้งหมดในครั้งเดียว |
| รายการสินค้ามีมาก จนการจัดการชีต Excel ใกล้ล้มเหลวหรือไม่ | การรวมต้นทุนขึ้นจากข้อมูลหลักจะได้ผล |
| ต้องการดูผลต่างรายสินค้า รายใบสั่งผลิต และรายแผนกหรือไม่ | จำเป็นต้องมีฟังก์ชันเจาะลึก |
| ถูกขอหลักฐานของมาตรฐานและผลต่างในการตรวจสอบบัญชีหรือไม่ | จำเป็นต้องเก็บเวอร์ชันและประวัติการคำนวณ |
ในทางกลับกัน หากนำระบบเข้ามาในสภาพที่ยังไม่ได้บันทึกผลจริงในระดับใบสั่งผลิต ก็จะแยกผลต่างไม่ได้ ในกรณีนั้น การจัดระบบเก็บข้อมูลจริงให้เรียบร้อยก่อนนำต้นทุนมาตรฐานเข้าระบบ ถือเป็นลำดับที่ถูกต้อง
12 หัวข้อที่ต้องเขียนใน RFP
ใน RFP (เอกสารขอข้อเสนอ) ของระบบต้นทุนมาตรฐาน การเขียนให้ชัดว่า “ต้องการเห็นผลต่างใด ในหน่วยใด และเมื่อใด” สำคัญกว่ารายการฟังก์ชัน 12 หัวข้อต่อไปนี้ใช้เป็นโครงขั้นต่ำได้
| ลำดับ | หัวข้อ | ตัวอย่างเนื้อหาที่เขียน |
|---|---|---|
| 1 | ประเภทและสูตรของผลต่าง | ผลต่าง 8 ประเภทในบทความนี้ พร้อมสูตรและเครื่องหมายของแต่ละประเภท (บวก = ไม่น่าพอใจ) |
| 2 | หน่วยสรุปผลต่าง | แยกถึงระดับใด ระหว่างสินค้า ใบสั่งผลิต กระบวนการ แผนก และประเภทงาน |
| 3 | ช่วงเวลายืนยันผลต่าง | เมื่อใบสั่งผลิตเสร็จสิ้น เมื่อปิดบัญชีรายเดือน และต้องการค่าเบื้องต้นรายวันหรือไม่ |
| 4 | จุดรับรู้ผลต่างราคาวัตถุดิบ | เมื่อรับเข้าหรือเมื่อใช้ |
| 5 | องค์ประกอบของมาตรฐาน | รายละเอียดวัตถุดิบ แรงงาน ค่าใช้จ่ายผันแปร ค่าใช้จ่ายคงที่ และจะแยกไฟฟ้าออกมาหรือไม่ |
| 6 | การจัดการเวอร์ชันของมาตรฐาน | ลงทะเบียนมาตรฐานในอนาคตล่วงหน้า สลับตามวันที่มีผล เก็บและคำนวณซ้ำด้วยเวอร์ชันในอดีต |
| 7 | ขั้นตอนการปรับปรุงมาตรฐาน | แยกสิทธิ์การรวมต้นทุน การอนุมัติ และการปล่อยใช้ รวมถึงการประเมินมูลค่าสินค้าคงเหลือใหม่เมื่อปล่อยใช้ |
| 8 | การจัดการค่าสมมติฐาน | ถืออัตราค่าแรง อัตราปันส่วน สมมติฐานอัตราแลกเปลี่ยน และราคาต่อหน่วยค่าไฟฟ้าเป็นข้อมูลหลัก และเก็บประวัติการเปลี่ยนแปลง |
| 9 | วิธีเก็บข้อมูลจริง | วิธีป้อนและระดับความละเอียดของการเบิกวัตถุดิบ ชั่วโมงทำงาน ชั่วโมงเครื่องจักร จำนวนผลิตเสร็จ และจำนวนของเสีย |
| 10 | การเชื่อมต่อกับระบบอื่น | รายการข้อมูลที่เชื่อมกับ ERP ระบบบริหารการผลิต และระบบลงเวลา รวมถึงการจัดการการแก้ไขและยกเลิก |
| 11 | การบันทึกบัญชีผลต่าง | บัญชีของผลต่างแต่ละประเภท และตัวเลือกการปันส่วนระหว่างต้นทุนขายกับสินค้าคงเหลือ |
| 12 | รายงานและการวิเคราะห์ | รายงานผลต่างแยกตามประเภท การเจาะลึก และภาษา (ญี่ปุ่น อังกฤษ ไทย) |
ใน RFP หากเลือกสินค้าตัวแทนของบริษัทมาหลายรายการ แนบมาตรฐานและผลจริงสมมติ แล้วเขียนว่า “ขอให้แสดงในข้อเสนอว่าด้วยตัวเลขนี้ผลต่างจะออกมาเท่าไร” จะช่วยให้เปรียบเทียบข้อเสนอของแต่ละรายบนพื้นฐานเดียวกันได้
หัวข้อทดสอบรับมอบเพื่อตรวจสอบการคำนวณผลต่างซ้ำ
ในขั้นรับมอบระบบ (FAT/SAT และ UAT) สิ่งสำคัญที่สุดไม่ใช่ว่าหน้าจอทำงานหรือไม่ แต่คือการยืนยันว่าตัวเลขผลต่างตรงกับการคำนวณด้วยมือหรือไม่ ให้เตรียมข้อมูลสมมติที่รู้คำตอบอยู่แล้ว เช่นเดียวกับการคำนวณในบทความนี้ แล้วเทียบกับผลการคำนวณของระบบ
| ลำดับ | หัวข้อทดสอบ | สิ่งที่ตรวจสอบ |
|---|---|---|
| 1 | ผลต่างราคาและผลต่างปริมาณของวัตถุดิบ | ตรงกับค่าที่คำนวณไว้ (4,200 และ 5,000) และรวมได้ 9,200 หรือไม่ |
| 2 | ผลต่างอัตราค่าแรงและผลต่างประสิทธิภาพแรงงาน | ตรงกับค่าที่คำนวณไว้ (1,640 และ 1,000) และรวมได้ 2,640 หรือไม่ |
| 3 | ผลต่าง 4 รายการของค่าใช้จ่ายการผลิต | ตรงกับ 20,000, 50,000, 8,000 และ 12,000 และรวมได้ 90,000 หรือไม่ |
| 4 | ความสอดคล้องของผลต่างรวม | ผลรวมของผลต่างตรงกับส่วนต่างระหว่างต้นทุนจริงกับต้นทุนมาตรฐาน (101,840) หรือไม่ |
| 5 | เครื่องหมาย | ผลต่างที่ไม่น่าพอใจเป็นบวก ผลต่างที่น่าพอใจเป็นลบ และแสดงในทิศทางเดียวกันในรายงานด้วยหรือไม่ |
| 6 | กรณีปริมาณการผลิตเปลี่ยน | เปรียบเทียบด้วยปริมาณมาตรฐานสำหรับปริมาณการผลิตจริงหรือไม่ (ไม่ได้เปรียบเทียบด้วยปริมาณการผลิตตามแผน) |
| 7 | การปรับปรุงมาตรฐาน | เมื่อปล่อยใช้เวอร์ชันใหม่ระหว่างงวด ใช้มาตรฐานที่ถูกต้องก่อนและหลังวันที่มีผลหรือไม่ |
| 8 | การประเมินมูลค่าสินค้าคงเหลือใหม่ | จำนวนเงินและรายการบันทึกบัญชีของการประเมินมูลค่าสินค้าคงเหลือใหม่เมื่อปล่อยใช้ ตรงกับการคำนวณด้วยมือหรือไม่ |
| 9 | การแก้ไขและยกเลิก | เมื่อแก้ไขหรือยกเลิกผลจริง ผลต่างถูกคำนวณใหม่อย่างถูกต้องและไม่เกิดซ้ำสองครั้งหรือไม่ |
| 10 | ใบสั่งผลิตที่ข้ามเดือน | การจัดการผลต่างของใบสั่งผลิตที่ยังไม่เสร็จ ณ สิ้นเดือน เป็นไปตามกฎที่กำหนดไว้หรือไม่ |
| 11 | การปิดงวด | ผลการโอนบัญชีและการปันส่วนของผลต่างแต่ละประเภท เป็นไปตามกฎที่ตกลงกับผู้สอบบัญชีหรือไม่ |
| 12 | การคำนวณซ้ำด้วยเวอร์ชันในอดีต | คำนวณผลต่างของงวดในอดีตซ้ำด้วยมาตรฐานเวอร์ชันในอดีตได้หรือไม่ |
ข้อมูลทดสอบควรมีทั้งกรณีที่ผลต่างที่น่าพอใจกับไม่น่าพอใจปนกัน และกรณีที่ผลต่างเป็นศูนย์ หากทดสอบด้วยข้อมูลที่เป็นผลต่างที่ไม่น่าพอใจทั้งหมด อาจไม่สังเกตเห็นแม้ระบบจะเขียนทิศทางเครื่องหมายกลับด้าน
การคำนวณตัวอย่าง (ตัวเลขสมมติ)
รวบรวมตัวเลขทั้งหมดที่กล่าวมาไว้ในที่เดียว ตัวเลขนี้เป็นตัวเลขสมมติเพื่อใช้อธิบายในบทความนี้ ไม่ใช่ค่าของโรงงานจริง
| หมวด | ต้นทุนมาตรฐาน (บาท) | ต้นทุนจริง (บาท) | ผลต่าง (บาท, บวก = ไม่น่าพอใจ) |
|---|---|---|---|
| ค่าวัตถุดิบทางตรง | 100,000 | 109,200 | 9,200 |
| ค่าแรงทางตรง | 40,000 | 42,640 | 2,640 |
| ค่าใช้จ่ายการผลิต | 720,000 | 810,000 | 90,000 |
| รวม | 860,000 | 961,840 | 101,840 |
รายละเอียดของผลต่างมีดังนี้
| ผลต่าง | การคำนวณ | จำนวนเงิน (บาท) |
|---|---|---|
| ผลต่างราคาวัตถุดิบ | (104 − 100) × 1,050 | 4,200 |
| ผลต่างปริมาณวัตถุดิบ | (1,050 − 1,000) × 100 | 5,000 |
| ผลต่างอัตราค่าแรง | (52 − 50) × 820 | 1,640 |
| ผลต่างประสิทธิภาพแรงงาน | (820 − 800) × 50 | 1,000 |
| ผลต่างการใช้จ่ายคงที่ | 520,000 − 500,000 | 20,000 |
| ผลต่างกำลังการผลิต | (10,000 − 9,000) × 50 | 50,000 |
| ผลต่างการใช้จ่ายผันแปร | 290,000 − 30 × 9,400 | 8,000 |
| ผลต่างประสิทธิภาพค่าใช้จ่ายผันแปร | (9,400 − 9,000) × 30 | 12,000 |
| รวม | 9,200 + 2,640 + 90,000 | 101,840 |
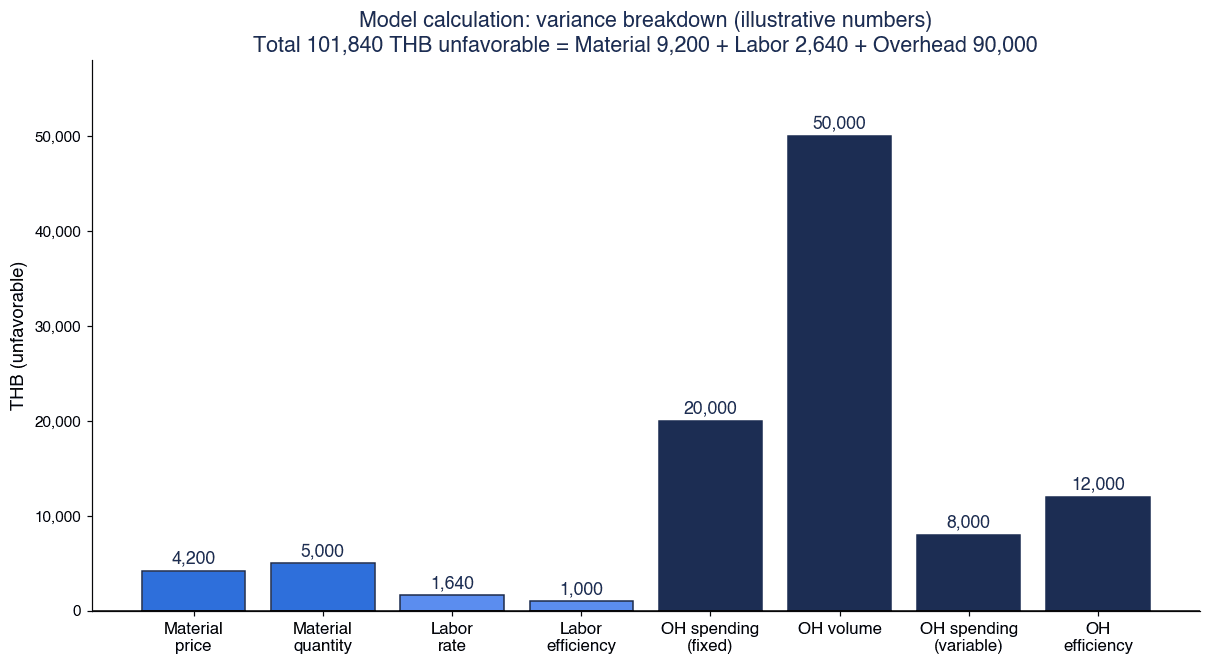
ผลรวมของผลต่างทั้งหมดคือ 101,840 บาท (ไม่น่าพอใจ) มาดูวิธีอ่านการคำนวณนี้กัน
ผลต่างที่ใหญ่ที่สุดคือผลต่างกำลังการผลิต 50,000 บาท คิดเป็นประมาณครึ่งหนึ่งของผลต่างทั้งหมด ผลต่างนี้ไม่ได้มาจากประสิทธิภาพของหน้างาน แต่มาจากปริมาณการผลิตจริง (ชั่วโมงมาตรฐานสำหรับปริมาณการผลิตจริง 9,000 ชั่วโมง) ที่ต่ำกว่ากำลังการผลิตปกติ (10,000 ชั่วโมง) เป็นปัญหาของคำสั่งซื้อหรือแผนการผลิต แม้จะเรียกร้องให้หน้างานผลิตปรับปรุงก็ไม่ลดลง
ผลต่างที่เกี่ยวกับประสิทธิภาพของหน้างาน ได้แก่ ผลต่างปริมาณ 5,000 ผลต่างประสิทธิภาพแรงงาน 1,000 และผลต่างประสิทธิภาพค่าใช้จ่ายผันแปร 12,000 รวมเป็น 18,000 บาท ไม่ถึง 20% ของผลต่างรวม 101,840 บาท
ผลต่างที่เกี่ยวกับราคาต่อหน่วยและการใช้จ่าย ได้แก่ ผลต่างราคาวัตถุดิบ 4,200 ผลต่างอัตราค่าแรง 1,640 ผลต่างการใช้จ่ายผันแปร 8,000 และผลต่างการใช้จ่ายคงที่ 20,000 รวมเป็น 33,840 บาท สาเหตุที่เป็นไปได้ได้แก่ ราคาวัตถุดิบต่อหน่วยที่สูงขึ้น อัตราค่าแรงที่สูงขึ้น และการใช้จ่ายค่าใช้จ่ายการผลิตที่เพิ่มขึ้น ซึ่งต้องขอคำอธิบายจากฝ่ายจัดซื้อ ฝ่ายบุคคล และแต่ละแผนก
ผลรวมของทั้ง 3 กลุ่มคือ 50,000 + 18,000 + 33,840 = 101,840 บาท ตรงกับผลรวมของผลต่างทั้งหมด
หากไม่แยกผลต่าง แล้วรายงานเพียงว่า “ต้นทุนการผลิตสูงกว่ามาตรฐาน 101,840 บาท” คนส่วนใหญ่คงอ่านว่า “หน้างานแย่” แต่เมื่อแยกออกมาจะเห็นว่า ครึ่งหนึ่งเป็นปัญหาของปริมาณคำสั่งซื้อ และส่วนที่เกี่ยวกับประสิทธิภาพของหน้างานมีไม่ถึง 20% การเก็บข้อมูลในรูปแบบที่อธิบายผลต่างได้ ก็คือการทำให้รู้ว่า “ควรถามใคร เรื่องอะไร” ในลักษณะนี้
อนึ่ง การคำนวณนี้ไม่ได้รวมระยะเวลาคืนทุนหรือจำนวนเงินที่ลดได้ การมองเห็นผลต่างกับการที่ต้นทุนลดลงเพราะการมองเห็นนั้นเป็นคนละเรื่องกัน หากจะประมาณการผลลัพธ์ ต้องพิจารณาเป็นรายกรณีว่าจะใช้มาตรการใดกับผลต่างใด
ในเวทีที่นำผลการวิเคราะห์ผลต่างไปสะท้อนในแผนการผลิตหรือแผนการขายของเดือนถัดไปเป็นต้นไป แนวโน้มของผลต่างกำลังการผลิตจะเป็นประเด็นสำคัญ วิธีนำมุมมองด้านต้นทุนเข้าสู่การประชุมอุปสงค์และอุปทานรายเดือน ได้อธิบายไว้ในบทความการนำ S&OP มาใช้
คำถามที่พบบ่อย
การคำนวณต้นทุนมาตรฐานคืออะไร?
คือกลไกที่กำหนดต้นทุนที่ควรจะเกิดขึ้นในการผลิตผลิตภัณฑ์ 1 หน่วย (ต้นทุนมาตรฐาน) ไว้ล่วงหน้า แล้วติดตามและวิเคราะห์ส่วนต่างกับต้นทุนที่เกิดขึ้นจริง (ผลต่างต้นทุน) แยกตามประเภท AccountingTools นิยามว่าเป็นแนวปฏิบัติที่ใช้ต้นทุนที่คาดการณ์ไว้แทนต้นทุนจริงในบันทึกทางบัญชี ใช้เพื่อ 3 วัตถุประสงค์ ได้แก่ การบริหารต้นทุน การจัดทำงบประมาณ และการประเมินมูลค่าสินค้าคงเหลือและต้นทุนขาย
การวิเคราะห์ผลต่างต้นทุนบอกอะไรได้บ้าง?
เมื่อแยกผลต่างรวมออกเป็นผลต่างราคาและผลต่างปริมาณของวัตถุดิบ ผลต่างอัตราค่าแรงและผลต่างประสิทธิภาพแรงงานของแรงงาน รวมถึงผลต่างการใช้จ่าย ผลต่างประสิทธิภาพค่าใช้จ่ายผันแปร และผลต่างกำลังการผลิตของค่าใช้จ่ายการผลิต จะรู้ได้ว่าสาเหตุของผลต่างอยู่ที่ “ราคาต่อหน่วย” “ปริมาณและเวลา” หรือ “กำลังการผลิต” และจะเห็นว่าควรขอคำอธิบายจากฝ่ายใด ระหว่างฝ่ายจัดซื้อ ฝ่ายผลิต ฝ่ายบุคคล หรือฝ่ายขายและวางแผนการผลิต
ผลต่างราคาและผลต่างปริมาณต่างกันอย่างไร?
ผลต่างราคาคือส่วนต่างของ “ซื้อ (ใช้) ในราคาเท่าไร” คำนวณด้วย (ราคาต่อหน่วยจริง − ราคาต่อหน่วยมาตรฐาน) × ปริมาณการใช้จริง ผลต่างปริมาณคือส่วนต่างของ “ใช้ไปเท่าไร” คำนวณด้วย (ปริมาณการใช้จริง − ปริมาณการใช้มาตรฐานสำหรับปริมาณการผลิตจริง) × ราคาต่อหน่วยมาตรฐาน ในการคำนวณสมมติของบทความนี้ ผลต่างราคาคือ 4,200 บาท ผลต่างปริมาณคือ 5,000 บาท รวม 9,200 บาท (ทั้งหมดไม่น่าพอใจ)
ทำไมผลต่างกำลังการผลิตจึงออกมาสูง?
เพราะเมื่อปันส่วนค่าใช้จ่ายคงที่ตามกำลังการผลิตปกติ หากปริมาณการผลิตจริงต่ำกว่ากำลังการผลิตปกติ ค่าใช้จ่ายคงที่ที่ปันส่วนไม่หมดจะออกมาเป็นผลต่างกำลังการผลิตทั้งหมด ค่าใช้จ่ายคงที่ไม่สามารถลดตามปริมาณการผลิตได้ในระยะสั้น ในเดือนที่คำสั่งซื้อลดลง ผลต่างกำลังการผลิตจึงสูงขึ้น ในการคำนวณสมมติของบทความนี้ ชั่วโมงมาตรฐานสำหรับปริมาณการผลิตจริงคือ 9,000 ชั่วโมง เทียบกับกำลังการผลิตปกติ 10,000 ชั่วโมง ผลต่างกำลังการผลิตคือ 50,000 บาท
ควรทบทวนการกำหนดต้นทุนมาตรฐานบ่อยแค่ไหน?
ตามข้อมูลของ AccountingTools บริษัทจำนวนมากปรับปรุงมาตรฐานปีละครั้ง และยังนำเสนอวิธีแบบใช้เหตุกระตุ้น ที่ทบทวนเมื่อการเปลี่ยนแปลงของต้นทุนเกินเกณฑ์ หรือเมื่อผลต่างเกินช่วงที่กำหนดต่อเนื่องหลายเดือน สำหรับโรงงานในไทย หากกำหนดประกาศค่าแรงขั้นต่ำ การปรับค่า Ft โดย กกพ. และการเคลื่อนไหวอย่างมากของอัตราแลกเปลี่ยน เป็นเหตุกระตุ้นแยกจากการปรับปรุงตามรอบไว้ จะช่วยให้ปฏิบัติงานได้ง่ายขึ้น
มาตรฐานการบัญชีของไทยอนุญาตให้ใช้ต้นทุนมาตรฐานหรือไม่?
มาตรฐานการรายงานทางการเงินของไทย (TFRS) จัดทำขึ้นบนพื้นฐานกรอบของ IFRS IAS 2 ย่อหน้า 21 อนุญาตให้ใช้วิธีต้นทุนมาตรฐานเพื่อความสะดวกเมื่อผลลัพธ์ใกล้เคียงกับต้นทุนจริง และกำหนดให้ทบทวนเป็นระยะ อย่างไรก็ตาม บทความนี้ยังไม่ได้ตรวจสอบตัวบทภาษาไทยของ TAS 2 การจัดการในชุดมาตรฐานที่บริษัทของท่านใช้ (TFRS for PAEs หรือ TFRS for NPAEs) และวิธีจัดการผลต่าง โปรดยืนยันกับผู้สอบบัญชีหรือสำนักงานสอบบัญชีที่ดูแล
ระบบต้นทุนมาตรฐานมีค่าใช้จ่ายเท่าไร?
ค่าใช้จ่ายแตกต่างกันมากตามขอบเขต (เฉพาะวัตถุดิบและแรงงาน หรือรวมถึงการแยกผลต่างค่าใช้จ่ายการผลิต) การมีหรือไม่มี ERP เดิมและฟังก์ชันของ ERP นั้น และมีระบบเก็บข้อมูลจริงอยู่แล้วหรือไม่ จึงไม่สามารถระบุจำนวนเงินทั่วไปได้ วิธีที่แน่นอนคือ กำหนดประเภทผลต่าง หน่วยสรุปผล และขอบเขตการเชื่อมต่อให้ชัดใน RFP แล้วขอใบเสนอราคาจากหลายรายมาเปรียบเทียบ
สรุป
- ความสำเร็จของการคำนวณต้นทุนมาตรฐานขึ้นอยู่กับการออกแบบ “การเก็บข้อมูลในรูปแบบที่อธิบายผลต่างได้” มากกว่า “การสร้างมาตรฐาน”
- แยกผลต่างเป็นวัตถุดิบ (ราคา และปริมาณ) แรงงาน (อัตราค่าแรง และชั่วโมงทำงาน) และค่าใช้จ่ายการผลิต (การใช้จ่าย ประสิทธิภาพ และกำลังการผลิต) แล้วกำหนดสูตรและเครื่องหมาย (เช่น บวก = ไม่น่าพอใจ) ให้เป็นแบบเดียวกันทั้งองค์กร
- สิ่งที่ใช้เปรียบเทียบคือ “มาตรฐานสำหรับปริมาณการผลิตจริง” เสมอ ไม่เปรียบเทียบกับมาตรฐานของปริมาณการผลิตตามแผน
- การแยกผลต่างต้องเก็บปริมาณการใช้จริง ชั่วโมงทำงาน และชั่วโมงเครื่องจักร ในระดับใบสั่งผลิต ความสำเร็จของการนำระบบมาใช้ขึ้นอยู่กับการเก็บข้อมูลจริง
- มาตรฐานตั้งอยู่บนค่าสมมติฐานที่เคลื่อนไหว ได้แก่ ค่าแรงขั้นต่ำ (ตั้งแต่ 1 กรกฎาคม 2025 วันละ 337-400 บาท) ค่าไฟฟ้า (ค่าไฟฟ้าเฉลี่ยช่วงกันยายน-ธันวาคม 2026 อยู่ที่ 3.89 บาท/kWh ค่าเฉลี่ยทั่วประเทศ ไม่รวม VAT โดย Ft อยู่ที่ 16.23 สตางค์/kWh) และอัตราแลกเปลี่ยน (อัตราอ้างอิงของ ธปท. เมื่อ 9 ตุลาคม 2026 อยู่ที่ 33.5580 บาท/USD) ให้กำหนดความถี่และเหตุกระตุ้นการปรับปรุงไว้ก่อน
- IAS 2 อนุญาตให้ใช้วิธีต้นทุนมาตรฐานเมื่อผลลัพธ์ใกล้เคียงกับต้นทุนจริง และกำหนดให้ทบทวนเป็นระยะ โดยมีแนวคิดให้ค่าใช้จ่ายคงที่ที่ไม่ได้ปันส่วนเพราะการผลิตต่ำเป็นค่าใช้จ่ายของงวด การจัดการผลต่างให้ตัดสินใจร่วมกับผู้สอบบัญชีหรือสำนักงานสอบบัญชี
- เปรียบเทียบ ERP ด้วย 3 มุมมอง ได้แก่ “การจัดการเวอร์ชันของมาตรฐาน” “การประมาณต้นทุนและการปล่อยใช้” และ “บัญชีผลต่างและระดับการแยกย่อย”
- เขียนใน RFP ว่า “ต้องการเห็นผลต่างใด ในหน่วยใด และเมื่อใด” และในการทดสอบรับมอบ ให้ตรวจสอบการคำนวณผลต่างซ้ำด้วยข้อมูลสมมติที่รู้คำตอบอยู่แล้ว
- ในการคำนวณสมมติ จากผลต่างทั้งหมด 101,840 บาท ประมาณครึ่งหนึ่งคือ 50,000 บาทเป็นผลต่างกำลังการผลิต ซึ่งไม่ใช่ปัญหาประสิทธิภาพของหน้างาน หากไม่แยกผลต่างจะอ่านผิดว่า “หน้างานแย่”
TOMAS TECH สนับสนุนการนำระบบบริหารการผลิตและระบบบริหารต้นทุนมาใช้สำหรับผู้ผลิตญี่ปุ่นในประเทศไทย แม้ในช่วงที่ยังไม่ได้เลือกระบบ ท่านก็สามารถปรึกษาเราได้ตั้งแต่ขั้นตอนการจัดทำต้นทุนมาตรฐานใหม่ การจัดระเบียบระดับการแยกย่อยผลต่าง การออกแบบการเก็บข้อมูลจริง ไปจนถึงการจัดทำ RFP ติดต่อเราได้ที่หน้าติดต่อเรา
แหล่งข้อมูลอ้างอิง
- มาตรฐานการคำนวณต้นทุนของญี่ปุ่น (Genka Keisan Kijun, ฉบับเผยแพร่ซ้ำบน Wikibooks): https://ja.wikibooks.org/wiki/%E5%8E%9F%E4%BE%A1%E8%A8%88%E7%AE%97%E5%9F%BA%E6%BA%96
- มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 42 การปรับปรุงต้นทุนมาตรฐาน (ฉบับเผยแพร่ซ้ำบน Wikibooks): https://ja.wikibooks.org/wiki/%E6%A8%99%E6%BA%96%E5%8E%9F%E4%BE%A1%E3%81%AE%E6%94%B9%E8%A8%82
- มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 46 ผลต่างต้นทุนในระบบการคำนวณต้นทุนมาตรฐาน (ฉบับเผยแพร่ซ้ำบน Wikibooks): https://ja.wikibooks.org/wiki/%E6%A8%99%E6%BA%96%E5%8E%9F%E4%BE%A1%E8%A8%88%E7%AE%97%E5%88%B6%E5%BA%A6%E3%81%AB%E3%81%8A%E3%81%91%E3%82%8B%E5%8E%9F%E4%BE%A1%E5%B7%AE%E7%95%B0
- มาตรฐานการคำนวณต้นทุนของญี่ปุ่น ข้อ 47 การบันทึกบัญชีผลต่างต้นทุน (ฉบับเผยแพร่ซ้ำบน Wikibooks): https://ja.wikibooks.org/wiki/%E5%8E%9F%E4%BE%A1%E5%B7%AE%E7%95%B0%E3%81%AE%E4%BC%9A%E8%A8%88%E5%87%A6%E7%90%86
- AccountingTools, Standard costing (2026-01-09): https://www.accountingtools.com/articles/standard-costing
- AccountingTools, Purchase price variance: https://www.accountingtools.com/articles/purchase-price-variance
- AccountingTools, Labor rate variance (2026-07-14): https://www.accountingtools.com/articles/labor-rate-variance
- AccountingTools, Overhead variances (2026-07-26): https://accountingtools.com/articles/overhead-variances
- AccountingTools, Fixed overhead volume variance (2026-01-15): https://www.accountingtools.com/articles/what-is-the-fixed-overhead-volume-variance.html
- AccountingTools, When should I update standard costs? (2026-08-31): https://accountingtools.com/articles/when-should-i-update-standard-costs.html
- OpenStax, Principles of Accounting Volume 2, 8.2 Compute and Evaluate Materials Variances: https://openstax.org/books/principles-managerial-accounting/pages/8-2-compute-and-evaluate-materials-variances
- Sensiba, Standard costing through supply chain disruption (2022-10-26): https://sensiba.com/resources/insights/standard-costing-through-supply-chain-disruption/
- AccountingCoach, Standard costing explanation: https://www.accountingcoach.com/standard-costing/explanation
- IAS 2 Inventories (สำเนา PDF ฉบับ IFRS Foundation): https://ktkt.uel.edu.vn/Resources/Docs/SubDomain/ktkt/VanBan/IAS/ias2_en.pdf
- KPMG IFRS Institute, Inventory accounting: IFRS Accounting Standards vs US GAAP (2026-06-01): https://kpmg.com/us/en/articles/2026/inventory-accounting-ifrs-accounting-standards-vs-us-gaap.html
- FlowAccount, What is TFRS (2026-06-15): https://flowaccount.com/blog/what-is-tfrs/
- RSM Thailand, TFRS for NPAEs (Revised 2022): https://www.rsm.global/thailand/insights/thai-financial-reporting-standard-non-publicly-accountable-entities-revised-2022
- Tilleke & Gibbins (2024-12-27): https://www.tilleke.com/insights/thailand-increases-minimum-wage-across-all-provinces
- Forvis Mazars, Payroll Flash News July 2025 (2025-07-08): https://www.forvismazars.com/th/en/insights/doing-business-in-thailand/payroll/forvis-mazars-payroll-flash-news-july-2025
- Thai PBS (2026-03-17): https://www.thaipbs.or.th/news/content/503458
- กระทรวงแรงงาน การประชุมคณะกรรมการค่าจ้าง ครั้งที่ 6/2569 (2026-06-30): https://www.mol.go.th/news/%E0%B8%9B%E0%B8%A5%E0%B8%B1%E0%B8%94%E0%B9%81%E0%B8%A3%E0%B8%87%E0%B8%87%E0%B8%B2%E0%B8%99-%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%8A%E0%B8%B8%E0%B8%A1%E0%B8%9A%E0%B8%AD%E0%B8%A3%E0%B9%8C%E0%B8%94%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%88%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%8A%E0%B8%B8%E0%B8%94%E0%B8%97%E0%B8%B5%E0%B9%88-22-%E0%B8%97%E0%B8%9A%E0%B8%97%E0%B8%A7%E0%B8%99%E0%B8%AD%E0%B8%B1%E0%B8%95%E0%B8%A3%E0%B8%B2%E0%B8%84%E0%B9%88%E0%B8%B2%E0%B8%88%E0%B9%89%E0%B8%B2%E0%B8%87%E0%B8%82%E0%B8%B1%E0%B9%89%E0%B8%99%E0%B8%95%E0%B9%88%E0%B8%B3%E0%B8%9B%E0%B8%B5-2570
- The Bangkok Insight (2025-12-01): https://www.thebangkokinsight.com/news/business/economics/1585975/
- Naewna (การรับฟังความคิดเห็นค่า Ft ช่วงพฤษภาคม-สิงหาคม 2026): https://www.naewna.com/business/954792
- เอกสารรับฟังความคิดเห็นค่า Ft ของ กกพ. ช่วงกันยายน-ธันวาคม 2026: https://www.erc.or.th/web-upload/200xf869baf82be74c18cc110e974eea8d5c/202607/m_publichearing/8776/601/file_download/5e0b74ed380a5f11a4b8537a757b9358.pdf
- The Nation Thailand (2026-08-12): https://www.nationthailand.com/news/40069705
- Bank of Thailand, Rates of Exchange of Commercial Banks in Bangkok Metropolis (2026-10-09): https://app.bot.or.th/BTWS_STAT/statistics/ReportPage.aspx?reportID=123&language=eng
- Trading Economics, Thai Baht: https://tradingeconomics.com/thailand/currency
- The Nation Thailand, MPI June 2026: https://www.nationthailand.com/business/40069104
- JETRO, การสำรวจสภาพธุรกิจของบริษัทญี่ปุ่นในต่างประเทศ ปีงบประมาณ 2025 (ฉบับเอเชียและโอเชียเนีย) (2025-11-26): https://www.jetro.go.jp/ext_images/_Reports/01/231fa237934b5b0c/20250026rev1.pdf
- SAP Learning, Understanding Mark and Release: https://learning.sap.com/courses/product-cost-planning-in-sap-s-4hana/understanding-mark-and-release
- SAP PRESS Blog, The Material Ledger and Actual Costing with SAP S/4HANA: https://blog.sap-press.com/the-material-ledger-and-actual-costing-with-sap-s4hana
- Oracle, Estimating Standard Costs (26A): https://docs.oracle.com/en/cloud/saas/supply-chain-and-manufacturing/26a/fapma/estimating-standard-costs.html
- Oracle, Inventory 25B What’s New (Standard Purchase Cost Variance Summary): https://docs.oracle.com/en/cloud/saas/readiness/scm/25b/inv25b/25B-inventory-wn-f37155.htm
- Microsoft Learn, Manage standard cost updates (ปรับปรุง 2026-09-01): https://learn.microsoft.com/en-us/dynamics365/supply-chain/cost-management/manage-standard-cost-updates
- Odoo 18, Inventory valuation configuration: https://www.odoo.com/documentation/18.0/applications/inventory_and_mrp/inventory/product_management/inventory_valuation/inventory_valuation_config.html


