


ในโรงงานในประเทศไทยที่กำลังพิจารณาการนำ S&OP มาใช้ มักเห็นภาพเดิมซ้ำกันทุกเดือน ฝ่ายขายทำประมาณการยอดขายแยกตามลูกค้าไว้ใน Excel ของตัวเอง ฝ่ายควบคุมการผลิตคัดลอกแผนการผลิตของเดือนก่อนมาแก้ตัวเลข ฝ่ายจัดซื้อทำตารางสั่งวัตถุดิบ ส่วนฝ่ายบัญชีทำตารางเปรียบเทียบงบประมาณกับผลจริง โดยต่างคนต่างใช้ไฟล์ของตัวเอง พอถึงการประชุมประจำเดือน ตัวเลขในตารางทั้ง 4 ชุดก็ไม่ตรงกัน และเวลา 2 ชั่วโมงก็หมดไปกับการไล่กระทบยอดว่า “ตัวเลขชุดไหนคือตัวเลขที่ถูกต้อง”
ระหว่างนั้น ยอดสั่งล่วงหน้า (Forecast) ของลูกค้าก็แกว่งไปมา เมื่อลูกค้าแจ้งว่าปริมาณของเดือนหน้าเพิ่มขึ้นกะทันหัน 20% ฝ่ายควบคุมการผลิตก็ต้องจัดให้ทำงานในวันหยุด ฝ่ายจัดซื้อต้องเรียกวัตถุดิบมาทางขนส่งทางอากาศ ในทางกลับกัน เมื่อยอดสั่งล่วงหน้าลดลง สินค้าที่ผลิตค้างไว้และวัตถุดิบที่เพิ่งซื้อมาก็กองอยู่ในคลัง ชั้นวางในคลังเต็มขึ้นทุกปี แต่กลับมีบางรหัสสินค้าที่ของขาด จนฝ่ายขายต้องไปขอโทษลูกค้า ภาพแบบนี้ไม่ใช่เรื่องแปลกในโรงงานญี่ปุ่นด้านชิ้นส่วนยานยนต์ ชิ้นส่วนอิเล็กทรอนิกส์ งานฉีดพลาสติก งานแปรรูปโลหะ และอาหาร ในอยุธยา ชลบุรี ระยอง และปริมณฑลของกรุงเทพฯ
บทความนี้เป็นคู่มือภาคปฏิบัติสำหรับผู้จัดการโรงงาน หัวหน้าฝ่ายควบคุมการผลิต ฝ่ายธุรการขาย ฝ่ายจัดซื้อ ฝ่ายวางแผนองค์กร ฝ่ายบัญชี และฝ่าย IT ของโรงงานเหล่านั้น โดยสรุปว่าเมื่อจะเริ่ม S&OP (Sales and Operations Planning คือกระบวนการวางแผนที่เชื่อมแผนการขายและแผนธุรกิจเข้ากับแผนการผลิตและแผนการจัดหา) ควร “ตัดสินใจเรื่องอะไร ทำตามลำดับไหน ใช้เครื่องมืออะไร เปรียบเทียบอย่างไร และเดินหน้าอย่างไร”
ขอสรุปประเด็นหลักของบทความนี้ไว้ก่อน
แก่นของการนำ S&OP มาใช้ไม่ใช่ซอฟต์แวร์ แต่คือข้อตกลงว่า “ทุกเดือน ใครเป็นผู้ตัดสินใจเรื่องอะไร โดยใช้ตัวเลขชุดไหน”
S&OP คือกระบวนการตัดสินใจรายเดือนที่รวมแผนด้านอุปสงค์และแผนด้านอุปทานให้เป็นตัวเลขชุดเดียว หรือก็คือแผนเดียว และยกส่วนต่างที่อย่างไรก็ปรับให้ตรงกันไม่ได้ขึ้นไปเป็น “ประเด็นที่ผู้บริหารต้องตัดสินใจ” การนำมาใช้แล้วติดขัดมักมีรูปแบบทั่วไป 3 แบบดังนี้
- ① มีการประชุม แต่ไม่ได้กำหนดว่า “ต้องตัดสินใจเรื่องอะไร” ในที่ประชุม (กลายเป็นการประชุมรายงานตัวเลข)
- ② แผนการขายที่ส่งมายังปน “เป้าหมาย” กับ “ประมาณการ” ไว้ด้วยกัน
- ③ ข้อจำกัดด้านอุปทาน (กำลังการผลิตของเครื่องจักรและคน ลีดไทม์ของวัตถุดิบ สต็อกสูงสุดตาม BOI ฯลฯ) ยังไม่ได้จัดเรียงให้เรียบร้อยก่อนการประชุม
ด้วยเหตุนี้ ลำดับที่ควรเดินคือ “① เรื่องที่ต้องตัดสินใจในที่ประชุมและปฏิทินรายเดือน → ② ตัวเลขชุดเดียว (กลุ่มสินค้า × เดือน × ปริมาณและมูลค่า) → ③ การวัดความแม่นยำและความเอนเอียง (Bias) ของการพยากรณ์ → ④ เครื่องมือ” เครื่องมือจะคืนทุนได้ก็ต่อเมื่อขนาดสต็อก จำนวนรายการสินค้า และจำนวนสาขาหรือฐานการผลิตใหญ่ขึ้นแล้วเท่านั้น ประเด็นนี้จะแสดงให้เห็นในการคำนวณจำลองช่วงท้ายบทความ โดยใช้ตัวเลขกรณีที่เปลี่ยนขนาดสต็อก
อนึ่ง บทความนี้ไม่ได้แนะนำหรือจัดอันดับผลิตภัณฑ์ใดเป็นการเฉพาะ ฟังก์ชันของผลิตภัณฑ์จะนำเสนอตามที่เขียนไว้ในเอกสารทางการหรือบทความอธิบายของแต่ละบริษัท (ซึ่งเป็นคำกล่าวอ้างของผู้ขาย) ส่วนมูลค่าสต็อก ค่าใช้จ่าย ชั่วโมงทำงาน และผลประโยชน์ที่ปรากฏในการคำนวณจำลอง ล้วนเป็นตัวเลขสมมติที่ตั้งขึ้นสำหรับบทความนี้เท่านั้น
ทำไมโรงงานในไทยจึงควรทบทวนการปรับสมดุลอุปสงค์และอุปทานตอนนี้
คำสั่งซื้อใหม่แข็งแกร่ง แต่ความเชื่อมั่นทางธุรกิจยังต่ำกว่า 50
ตัวเลขล่าสุดของภาคการผลิตไทยยังชี้ไปคนละทิศ
ตามรายงานของ Trading Economics ดัชนี Manufacturing PMI ของไทยโดย S&P Global อยู่ที่ 54.3 ในเดือนกันยายน 2026 (เดือนสิงหาคมอยู่ที่ 53.8) ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนธันวาคม 2025 การผลิตขยายตัวเร็วที่สุดในรอบ 9 เดือน และคำสั่งซื้อใหม่เติบโตแรงที่สุดในรอบ 6 เดือน ในขณะเดียวกัน มีรายงานว่าการจ้างงานลดลงจากการลาออกตามธรรมชาติ ยอดคำสั่งซื้อค้างส่งสะสมเพิ่มขึ้น และเริ่มเกิดแรงกดดันด้านกำลังการผลิต
แต่ดัชนีความเชื่อมั่นทางธุรกิจ (BSI) ของธนาคารแห่งประเทศไทย (ธปท.) อยู่ที่ 48.1 ในเดือนกันยายน 2026 (เดือนสิงหาคมอยู่ที่ 49.8) ต่ำกว่า 50 ต่อเนื่องเป็นเดือนที่ 9 รายงานเดียวกันระบุว่าความเชื่อมั่นของอุตสาหกรรมยานยนต์แย่ลง โดยเฉพาะผู้ผลิตชิ้นส่วนยานยนต์ที่ระบุว่า “การนำเข้า EV ที่เพิ่มขึ้นทำให้ความต้องการชิ้นส่วนที่ผลิตในประเทศลดลง” ส่วน BSI ด้านการคาดการณ์ 3 เดือนข้างหน้าอยู่ที่ 50.8 (เดือนสิงหาคมอยู่ที่ 50.5)
PMI และ BSI เป็นดัชนีที่มีผู้สำรวจและกลุ่มตัวอย่างต่างกัน ไม่ได้หมายความว่าตัวไหนถูกตัวไหนผิด เพียงแต่อ่านได้ว่ายังมีสภาพที่ “มีบริษัทที่ตอบว่าคำสั่งซื้อแข็งแกร่ง ขณะที่ก็มีบริษัทจำนวนมากที่ตอบว่าความเชื่อมั่นอ่อนแอ” ต่อเนื่องอยู่
ทิศทางของอุปสงค์แตกต่างกันตามประเภทอุตสาหกรรม
เมื่อแยกดูตามประเภทอุตสาหกรรม ความแตกต่างยิ่งชัดขึ้น
ฝั่งชิ้นส่วนอิเล็กทรอนิกส์มีตัวเลขที่แข็งแกร่ง ตามรายงานที่เผยแพร่ผ่านรอยเตอร์ ดัชนีผลผลิตอุตสาหกรรม (MPI) ของกระทรวงอุตสาหกรรมไทยในเดือนสิงหาคม 2026 เพิ่มขึ้น +4.44% เมื่อเทียบกับเดือนเดียวกันของปีก่อน สูงกว่าที่ตลาดคาดไว้ที่ +1.0% โดยระบุว่าปัจจัยหนุนคือการผลิตสินค้าอิเล็กทรอนิกส์ที่เพิ่มขึ้น มาตรการกระตุ้นเศรษฐกิจของรัฐบาล และเงินบาทที่อ่อนค่า อย่างไรก็ตาม ในครั้งนี้กระทรวงอุตสาหกรรมได้ปรับวิธีคำนวณ MPI ใหม่ เช่น เพิ่มสินค้าอิเล็กทรอนิกส์ใหม่และเปลี่ยนน้ำหนัก ตามข้อมูลของ Trading Economics รายละเอียดของเดือนสิงหาคมคืออุปกรณ์สื่อสารเพิ่มขึ้น +24.41% และคอมพิวเตอร์และอุปกรณ์ต่อพ่วงเพิ่มขึ้น +28.23% เมื่อเทียบกับปีก่อน ด้านการส่งออกก็มีรายงานว่าเดือนสิงหาคม 2026 เพิ่มขึ้น +24.3% เมื่อเทียบกับเดือนเดียวกันของปีก่อน เป็น 34.6 พันล้านดอลลาร์สหรัฐ โดยคอมพิวเตอร์และชิ้นส่วนเพิ่มขึ้น +42.1%
ฝั่งยานยนต์มีความผันผวนรายเดือนสูงขึ้น ตามรายงานข่าว การผลิตรถยนต์ของไทยเมื่อเทียบกับเดือนเดียวกันของปีก่อน เดือนมิถุนายน 2026 อยู่ที่ −7.55% เดือนกรกฎาคม +6.12% (117,383 คัน) และเดือนสิงหาคม +10.93% (124,646 คัน) ในเดือนสิงหาคม ยอดขายในประเทศเพิ่มขึ้น +25.59% ขณะที่การส่งออกลดลง −2.04% และสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท. หรือ FTI) คาดการณ์ว่าการผลิตรถยนต์ทั้งปี 2026 จะลดลง 3.33% ซึ่งเป็นการปรับลดจากเดิมที่คาดว่าจะเพิ่มขึ้น 3% โดยให้เหตุผลว่าการส่งออกลดลงจากสถานการณ์ในตะวันออกกลาง
นอกจากนี้ ในเดือนพฤษภาคม 2026 องค์กรด้านยานยนต์และชิ้นส่วนของไทย 10 องค์กร (สมาชิกรวมกว่า 1,500 ราย) ได้ร้องเรียนต่อรัฐบาลว่าการแพร่หลายของ EV กำลังกัดกร่อนการผลิตในประเทศ และผู้ผลิตชิ้นส่วนกำลังเสียคำสั่งซื้อเพราะแข่งขันกับสินค้านำเข้าราคาถูกจากจีนที่ได้ภาษีศูนย์ไม่ได้ พร้อมเตือนว่าในปี 2027 ซึ่งมาตรการส่งเสริมการผลิต EV สิ้นสุดลง อุตสาหกรรมอาจ “ตกหน้าผา” (รายงานผ่านรอยเตอร์)
เงื่อนไขการส่งออกก็เปลี่ยนแทบทุกเดือน
เงื่อนไขการส่งออกไปสหรัฐฯ ก็เคลื่อนไหวเช่นกัน ตามรายงานของ The Nation (7 ตุลาคม 2026) ภาษีตอบโต้ (Reciprocal tariff) ของสหรัฐฯ ถูกลดจาก 36% ในปี 2025 เหลือ 19% แต่มีรายงานว่าสินค้าไทยถูกเก็บภาษี 12.5% ภายใต้ Section 301 ที่เกี่ยวข้องกับแรงงานบังคับ และฝ่ายไทยกำลังเจรจาเพื่อกดภาระภาษีรวมให้ต่ำลง นอกจากนี้ รายงานของสำนักงานนโยบายการค้าและการผลิตของทำเนียบขาว (13 สิงหาคม 2026) ได้จัดไทยไว้ใน “Tier 2” ด้านการส่งออกผ่านประเทศที่สาม (Transshipment) และมีรายงานว่าสินค้าที่สำนักงานศุลกากรและป้องกันชายแดนสหรัฐฯ (CBP) วินิจฉัยว่าเป็นการส่งผ่านโดยผิดกฎหมายอาจถูกลงโทษ เช่น ถูกเก็บภาษีเพิ่มอีก 40%
อุปสงค์ที่ผันผวนทุกเดือน ก็ต้องปรับให้ตรงกันใหม่ทุกเดือน
ตัวเลขที่ยกมาข้างต้นล้วนมีขอบเขตและนิยามต่างกัน จึงไม่สามารถนำมารวมกันหรือนำไปใช้กับยอดขายเดือนหน้าของบริษัทตัวเองได้ สิ่งที่บทความนี้ต้องการสื่อนั้นเรียบง่ายกว่านั้น
แม้จะเป็นภาคการผลิตของไทยเหมือนกัน แต่ทิศทางของอุปสงค์แตกต่างกันตามประเภทอุตสาหกรรม และยังผันผวนทุกเดือน โรงงานชิ้นส่วนอิเล็กทรอนิกส์มักมีปัญหาฝั่ง “คำสั่งซื้อแรงจนกำลังการผลิตไม่พอ” ส่วนโรงงานชิ้นส่วนยานยนต์มักมีปัญหาฝั่ง “อ่านปริมาณเดือนหน้าไม่ออก” ไม่ว่ากรณีไหน หากยังใช้งบประมาณที่ทำปีละครั้ง หรือแผนกำลังการผลิตที่ทำไว้เมื่อครึ่งปีก่อน หน้างานก็จะต้องรองรับด้วยการขนส่งด่วนและการทำงานในวันหยุดต่อไปเรื่อยๆ
การทบทวนอุปสงค์และอุปทานในตารางเดียวกันทุกเดือน และยกส่วนที่คลาดเคลื่อนขึ้นไปให้ผู้บริหารตัดสินใจแต่เนิ่นๆ คือบทบาทของ S&OP
S&OP คืออะไร: ขั้นตอน 5 ขั้นรายเดือน
ขั้นตอนที่กำหนดไว้ทุกเดือนเพื่อสร้างแผนเดียว
ตามคำอธิบายของ TechTarget S&OP คือ “กระบวนการที่ทำให้อุปทานของผู้ผลิตสอดคล้องกับอุปสงค์ได้ดีขึ้น โดยฝ่ายขายทำงานร่วมกับฝ่ายปฏิบัติการ (การผลิตและการจัดหา) เพื่อสร้างแผนการผลิตเพียงแผนเดียว” โดยทั่วไปจะดำเนินผ่านการประชุมรายเดือน และเดินตาม 5 ขั้นตอน ได้แก่ ① การรวบรวมข้อมูล ② การวางแผนอุปสงค์ ③ การวางแผนการผลิต (อุปทาน) ④ การปรับให้สอดคล้อง และ ⑤ การประชุมระดับผู้บริหาร
บทความอธิบายของ SAPinsider ก็อธิบาย 5 ขั้นตอนเดียวกันไว้ดังนี้
- STEP1 การรวบรวมข้อมูล: ทบทวนยอดขายจริง จัดเตรียมข้อมูล และกำหนดโมเดลพยากรณ์เชิงสถิติให้แน่นอน
- STEP2 การวางแผนอุปสงค์: ปิดด้วยการพยากรณ์ที่เป็นฉันทามติ (ที่ตกลงร่วมกันแล้ว)
- STEP3 การวางแผนอุปทาน: กำหนดข้อจำกัดด้านกำลังการผลิตและวัตถุดิบให้แน่นอน
- STEP4 การประชุม Pre-S&OP: กำหนดข้อเสนอแนะและวาระที่จะนำเข้าสู่การประชุมระดับผู้บริหาร
- STEP5 Executive S&OP: ออกแผนปฏิบัติการในฐานะองค์กร
และแต่ละขั้นตอนจะดำเนินตามปฏิทินรายเดือนที่กำหนดไว้ จุดนี้สำคัญมาก S&OP ไม่ใช่ “การประชุมที่เรียกกันเมื่อจำเป็น” แต่เป็น “ขั้นตอนที่เดินด้วยลำดับเดิมและวันปิดเดิมทุกเดือน”
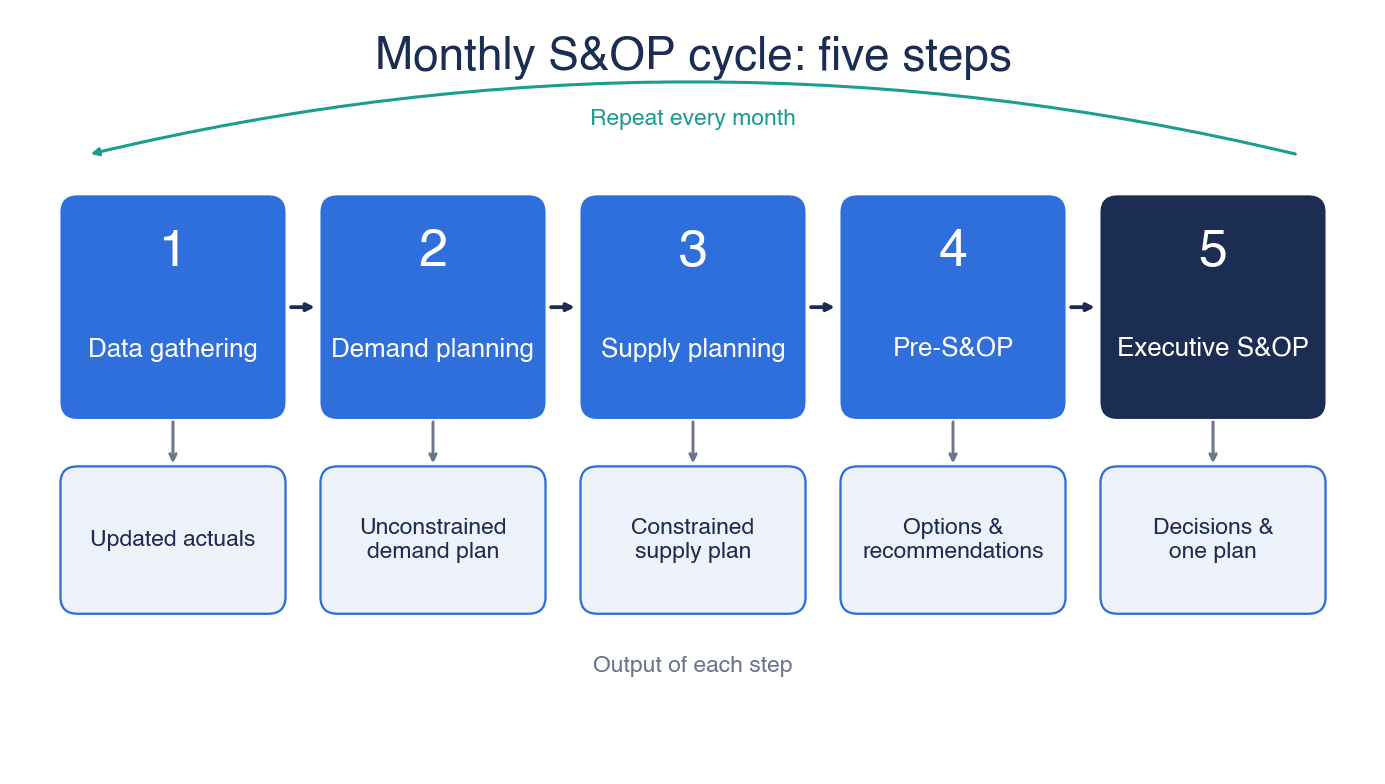
ข้อมูลนำเข้า ผลลัพธ์ และผู้เข้าร่วมของแต่ละขั้นตอน
หากนำ 5 ขั้นตอนมาปรับใช้กับโรงงานญี่ปุ่นในไทย อาจได้หน้าตาประมาณนี้ จำนวนวันที่ใช้เป็นตัวอย่างหนึ่งของค่าโดยประมาณ สำหรับกรณีที่เดินครบ 1 รอบตั้งแต่ต้นเดือนถึงกลางเดือน และจะเปลี่ยนไปตามขนาดของบริษัทและความถี่ของการประชุม
| ขั้นตอน | ข้อมูลนำเข้าหลัก | ผลลัพธ์ | ผู้เข้าร่วมหลัก | จำนวนวันโดยประมาณ (ตัวอย่าง) |
|---|---|---|---|---|
| 1 การรวบรวมข้อมูล | ผลการส่งของ การผลิต และสต็อกจริงของเดือนก่อน ยอดคำสั่งซื้อค้างส่ง ยอดสั่งล่วงหน้าของลูกค้า | ผลจริงที่อัปเดตแล้ว (ตัวเลขที่ปิดยอดแล้ว) | ฝ่ายควบคุมการผลิต ฝ่ายธุรการขาย คลังสินค้า IT | ประมาณ 3 วันทำการแรกของเดือน |
| 2 การวางแผนอุปสงค์ | การพยากรณ์เชิงสถิติ ยอดสั่งล่วงหน้า คำสั่งซื้อที่ยืนยันแล้ว วิจารณญาณของฝ่ายขาย | แผนอุปสงค์ที่ไม่ใส่ข้อจำกัด (Unconstrained demand plan) | ฝ่ายขาย ฝ่ายธุรการขาย ผู้รับผิดชอบการวางแผนอุปสงค์ | ประมาณ 3 วันทำการ |
| 3 การวางแผนอุปทาน | แผนอุปสงค์ กำลังการผลิตของเครื่องจักรและคน ลีดไทม์ของวัตถุดิบ นโยบายสต็อก | แผนอุปทานที่ใส่ข้อจำกัดแล้ว (Constrained supply plan) | ฝ่ายควบคุมการผลิต ฝ่ายผลิต ฝ่ายจัดซื้อ คลังสินค้า | ประมาณ 3 วันทำการ |
| 4 Pre-S&OP | ส่วนต่างระหว่างแผนอุปสงค์กับแผนอุปทาน ผลกระทบทางการเงิน | ทางเลือกและข้อเสนอแนะ วาระของการประชุมระดับผู้บริหาร | หัวหน้าแผนกของแต่ละฝ่าย ฝ่ายบัญชี | 1–2 วัน (ประชุมราวครึ่งวัน) |
| 5 Executive S&OP | ข้อเสนอแนะ ปริมาณและมูลค่าของแต่ละทางเลือก | ข้อตัดสินใจและแผนเดียว (Decisions & one plan) | กรรมการผู้จัดการหรือผู้จัดการโรงงาน ผู้จัดการแต่ละฝ่าย ผู้รับผิดชอบด้านบัญชี | ประชุม 1–2 ชั่วโมง |
ประเด็นสำคัญคือ ผลลัพธ์ของขั้นตอนที่ 2 เป็นแผนอุปสงค์ที่ “ไม่ใส่ข้อจำกัด” ฝ่ายขายไม่ต้องเกรงใจว่า “กำลังการผลิตไม่พอ ส่งตัวเลขน้อยๆ ไว้ก่อน” แต่ให้ส่งปริมาณที่คาดว่าจะขายได้ตามจริง ข้อจำกัดด้านกำลังการผลิตและวัตถุดิบจะใส่ในขั้นตอนที่ 3 เมื่อทำแบบนี้ “ปริมาณที่ขายได้แต่ผลิตไม่ทัน” จะมองเห็นชัด และการจะจัดการกับส่วนนั้นอย่างไรก็จะกลายเป็นประเด็นของขั้นตอนที่ 4 และ 5
ความแตกต่างระหว่าง S&OP แผน PSI และ IBP
แผน PSI คือ “สมดุลของปริมาณ” ส่วน S&OP คือ “การตัดสินใจของผู้บริหารทั้งปริมาณและมูลค่า”
ในภาคการผลิตของญี่ปุ่น คำว่า “แผน PSI” อาจคุ้นหูกว่า S&OP เสียอีก PSI มาจากอักษรตัวแรกของการผลิต (Production) การขาย (Sales) และสต็อก (Inventory) เป็นศัพท์ที่ใช้กันแพร่หลายในหน้างานของญี่ปุ่น (บางคำอธิบายให้ P หมายถึงการจัดซื้อ (Purchase))
ตามคำอธิบายของ IT Trend (เว็บไซต์ญี่ปุ่น) การบริหาร PSI คือวิธีการที่เชื่อมแผนกับผลจริงของการผลิตหรือการจัดซื้อ การขาย และสต็อกเข้าด้วยกัน และบริหารว่าจะผลิตอะไร ซื้ออะไร ขายอะไร และถือสต็อกอะไรบนแกนเวลาเดียวกัน เพื่อให้อุปสงค์และอุปทานสมดุล จากนั้นอธิบายว่า ขณะที่การบริหาร PSI เน้นที่สมดุลของอุปสงค์และอุปทานในระดับการปฏิบัติงาน S&OP ต่างออกไปตรงที่นำตัวชี้วัดทางการเงิน เช่น ยอดขายและกำไร เข้ามาประกอบการตัดสินใจ
KPMG Consulting (ญี่ปุ่น) ก็เปรียบเทียบไว้ว่า แผน PSI แบบเดิมมุ่งที่ “การปรับระดับหน้างานโดยอิงปริมาณ” และเน้นการรับมือกับปัญหาระยะสั้นเป็นหลัก ขณะที่ S&OP เป็นกระบวนการตัดสินใจแบบ “เชื่อมโยงกับกลยุทธ์” ที่รวมผู้บริหารกับหน้างานเข้าด้วยกันจากมุมมองระยะกลางถึงระยะยาว
IBP คือการขยาย S&OP ไปถึงกลยุทธ์และการเงิน
อีกคำหนึ่งที่พบบ่อยคือ IBP (Integrated Business Planning หรือการวางแผนธุรกิจแบบบูรณาการ) บริษัทที่ปรึกษา Oliver Wight นิยาม IBP ว่าเป็น “กระบวนการตัดสินใจที่ทำให้กลยุทธ์ พอร์ตโฟลิโอ อุปสงค์ อุปทาน และผลลัพธ์ทางการเงินที่ตามมา สอดคล้องกันผ่านกระบวนการวางแผนใหม่รายเดือน” โดยระบุว่าเป็นการทบทวนแบบขับเคลื่อนด้วยข้อยกเว้น ที่ฉายแผนล่วงหน้าแบบต่อเนื่อง (Rolling) ไป 24 เดือน และทุกเดือนจะโฟกัสที่ “อะไรเปลี่ยนไปจากแผนครั้งก่อน” คำอธิบายของ TechTarget ก็ระบุว่า S&OP มีความเกี่ยวข้องใกล้ชิดกับ IBP (กระบวนการวางแผนที่ครอบคลุมกว่าและยาวกว่า) และมักเป็นองค์ประกอบหนึ่งของ IBP
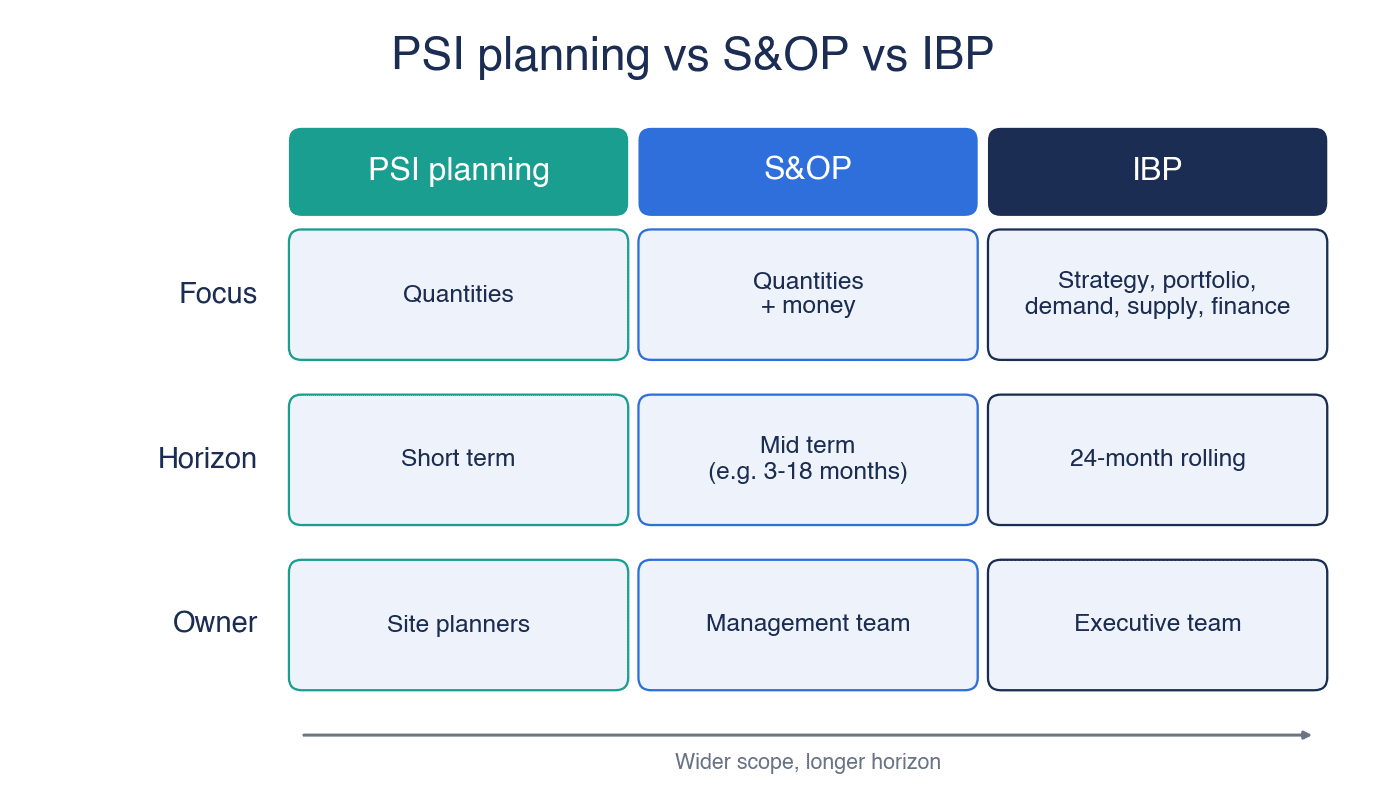
เมื่อนำทั้ง 3 แบบมาวางเทียบกัน จะสรุปได้ดังนี้ แกนเวลา “3–18 เดือน” ของ S&OP เป็นค่าโดยประมาณในบทความนี้ หมายถึงช่วงหลักที่ผู้บริหารใช้ตัดสินใจ (3 เดือนข้างหน้าถึง 18 เดือนข้างหน้า) ส่วนตัวตารางแผนจะครอบคลุมตั้งแต่หลังช่วงตรึงแผนไปจนถึง 18 เดือนข้างหน้า (อธิบายภายหลัง)
| มุมมอง | แผน PSI | S&OP | IBP |
|---|---|---|---|
| ตัวเลขที่เป็นแกนกลาง | ปริมาณ (การผลิต การขาย สต็อก) | ปริมาณ + มูลค่า | กลยุทธ์ พอร์ตโฟลิโอ อุปสงค์ อุปทาน การเงิน |
| วัตถุประสงค์หลัก | สมดุลอุปสงค์และอุปทานที่หน้างาน | รวมอุปสงค์และอุปทานเป็นแผนเดียว และให้ผู้บริหารตัดสินใจเรื่องส่วนต่าง | ทำให้แผนธุรกิจทั้งหมดสอดคล้องกันทุกเดือน |
| แกนเวลา | ระยะสั้น (เน้นรายสัปดาห์ถึงไม่กี่เดือน) | ระยะกลาง (ค่าโดยประมาณในบทความนี้คือ 3–18 เดือน) | ต่อเนื่อง 24 เดือน (Rolling) |
| ผู้รับผิดชอบหลัก | ผู้วางแผนของแต่ละโรงงาน | ทีมผู้บริหาร (ผู้จัดการโรงงาน ผู้จัดการแต่ละฝ่าย ฝ่ายบัญชี) | ผู้บริหารระดับสูง |
| ลักษณะของการประชุม | ปรับและยืนยัน | เปรียบเทียบทางเลือกแล้วตัดสินใจ | ตัดสินใจโดยเน้นการเปลี่ยนแปลง (ข้อยกเว้น) จากแผนครั้งก่อน |
ทั้ง 3 แบบไม่ใช่สิ่งที่ต้องเลือกอย่างใดอย่างหนึ่ง แต่เป็นขั้นบันได โรงงานที่ยังทำให้ปริมาณสมดุลด้วยแผน PSI ไม่ได้ หากมุ่งไปที่ IBP ทันทีก็จะไม่ประสบผล สำหรับโรงงานญี่ปุ่นในไทยจำนวนมาก ลำดับที่เป็นไปได้จริงคือ นำปริมาณใน PSI ขึ้นสู่รอบรายเดือนของ S&OP ก่อน แล้วค่อยๆ เพิ่มมูลค่าเข้าไป
เส้นแบ่งกับระบบจัดตารางการผลิตและช่วงตรึงแผน
สิ่งที่มักถูกสับสนกับ S&OP คือระบบจัดตารางการผลิต (APS) ที่จัดตารางละเอียดระดับวันถึงสัปดาห์ S&OP คือเวทีที่ตกลงกันรายเดือนในระดับกลุ่มสินค้าว่า “จะผลิตเท่าไร ขายเท่าไร และถือสต็อกเท่าไร” ทั้งในรูปปริมาณและมูลค่า ผลลัพธ์ของ S&OP (ปริมาณการผลิตรายกลุ่มสินค้าตั้งแต่เดือนหน้าเป็นต้นไป) จะถูกแตกย่อยใน APS เป็นลำดับงานรายวันของแต่ละเครื่องจักร เรื่องการย้ายจากตารางงานใน Excel ไปสู่ APS อธิบายไว้ใน “เลิกใช้ Excel วางแผนการผลิต | แนวทางย้ายสู่ APS สำหรับโรงงานไทย” ส่วนวิธีเปรียบเทียบผลิตภัณฑ์อธิบายไว้ใน “เปรียบเทียบระบบจัดตารางการผลิต 2026|เกณฑ์ RFP และ PoC สำหรับโรงงานไทย”
นอกจากนี้ กฎที่ไม่ขยับแผนในช่วงไม่กี่สัปดาห์ข้างหน้าจะกำหนดเป็น “ช่วงตรึงแผน” (Freeze window) ช่วงเวลาที่ S&OP ดูแลคือช่วงที่อยู่ถัดจากช่วงตรึงแผนออกไป หากแบ่งไว้ว่าภายในช่วงตรึงแผนใช้กฎการอนุมัติการเปลี่ยนแปลง และช่วงถัดไปขยับได้ด้วยข้อตกลงรายเดือนของ S&OP หน้างานก็จะไม่สับสนว่า “ตัวเลขของช่วงไหน เปลี่ยนได้ด้วยการตัดสินใจของใคร” วิธีกำหนดช่วงตรึงแผนดูได้ที่ “กำหนดช่วงตรึงแผนการผลิตอย่างไร: กฎอนุมัติและการทดสอบรับระบบ”
3 เหตุผลที่การนำ S&OP มาใช้มักติดขัด
อ่านตำรา S&OP สร้างปฏิทิน 5 ขั้นตอน และเริ่มการประชุมรายเดือนแล้ว แต่ผ่านไปครึ่งปีก็กลับไปเป็น “การประชุมกระทบยอดตัวเลข” แบบเดิม โรงงานแบบนี้มีไม่น้อย เหตุผลที่ติดขัดมักสรุปได้เป็น 3 ข้อดังนี้
เหตุผลที่ ①: ไม่ได้กำหนดว่า “ต้องตัดสินใจเรื่องอะไร” ในที่ประชุม
กรณีที่พบมากที่สุดคือการประชุมรายเดือนกลายเป็น “การประชุมรายงานตัวเลข” ฝ่ายขายอธิบายยอดขายจริงของเดือนก่อนและประมาณการของเดือนหน้า ฝ่ายควบคุมการผลิตอธิบายผลการผลิตและอัตราการเดินเครื่อง ฝ่ายจัดซื้ออธิบายสถานะการรับวัตถุดิบ ฝ่ายบัญชีอธิบายส่วนต่างจากงบประมาณ พอทุกคนอธิบายจบก็หมดเวลา แล้วปิดประชุมด้วยประโยคว่า “ถ้าอย่างนั้นเดือนหน้าก็ติดตามกันต่อไป”
การรายงานทำให้จบได้ด้วยเอกสารก่อนการประชุม สิ่งที่การประชุมควรทำจริงๆ คือ การตัดสินใจว่าในส่วนที่อุปสงค์กับอุปทานไม่ตรงกัน จะปรับไปทางฝั่งไหน หากไม่ได้กำหนดเรื่องที่ต้องตัดสินใจไว้ล่วงหน้า การประชุมก็จะเต็มไปด้วยการรายงาน
เหตุผลที่ ②: แผนการขายปน “เป้าหมาย” กับ “ประมาณการ”
ข้อที่ 2 คือลักษณะของแผนการขายที่ส่งมาจากฝ่ายขาย ตัวเลขของฝ่ายขายมักมีตัวเลข 2 ประเภทปนกันอยู่ ประเภทแรกคือเป้าหมาย (งบประมาณ) ว่า “งวดนี้อยากขายให้ได้เท่านี้” อีกประเภทคือประมาณการ (การพยากรณ์) ว่า “ดูจากยอดสั่งล่วงหน้าของลูกค้าและการเจรจาธุรกิจแล้ว น่าจะออกมาประมาณนี้จริงๆ”
ถ้านำเป้าหมายใส่ในแผนการผลิต ส่วนที่ทำไม่ถึงเป้าก็จะกลายเป็นสต็อกที่กองสะสม ในทางกลับกัน ถ้าฝ่ายขายส่งประมาณการต่ำไว้ก่อนเพื่อไม่ให้ถูกตำหนิเรื่องไม่ถึงเป้า เมื่อยอดสั่งล่วงหน้าออกมาสูงกว่าที่คาด ก็ต้องรองรับด้วยการขนส่งด่วนและการทำงานในวันหยุด สภาพ “สต็อกเพิ่มขึ้นแต่ของก็ยังขาด” ที่กล่าวไว้ตอนต้น มักเกิดขึ้นได้ง่ายเมื่อลักษณะของตัวเลขแตกต่างกันไปตามรายการสินค้า
เหตุผลที่ ③: ข้อจำกัดด้านอุปทานไม่ได้จัดเรียงไว้ก่อนการประชุม
ข้อที่ 3 คือข้อมูลด้านอุปทาน เมื่อถูกถามว่า “เดือนหน้าเพิ่มกลุ่มสินค้านี้อีก 20% ได้ไหม” ฝ่ายควบคุมการผลิตมักตอบในที่ประชุมทันทีไม่ได้ เพราะข้อจำกัดอย่างกำลังการผลิตของเครื่องจักร คนและกะทำงาน จำนวนแม่พิมพ์และจิ๊ก ลีดไทม์และปริมาณสั่งซื้อขั้นต่ำ (MOQ) ของวัตถุดิบ และสต็อกสูงสุดที่ BOI อนุมัติ ยังไม่ได้รวบรวมไว้ในตารางเดียวก่อนการประชุม
เมื่อตอบในที่ประชุมไม่ได้ ก็จะกลายเป็น “ขอตรวจสอบแล้วจะแจ้งกลับ” และการตัดสินใจก็ถูกเลื่อนไปเดือนถัดไป ระหว่างที่เลื่อนอยู่นั้น ปริมาณตามยอดสั่งล่วงหน้าก็ได้รับการยืนยันแล้ว สุดท้ายก็ต้องรองรับด้วยการทำงานล่วงเวลาของหน้างาน
ตั้งแต่บทถัดไปจะอธิบายขั้นตอนที่ตอบโจทย์เหตุผลแต่ละข้อตามลำดับ ข้อ ① ตอบด้วย “กำหนดเรื่องที่ต้องตัดสินใจก่อน” ข้อ ② ตอบด้วย “สร้างตัวเลขชุดเดียว และแยกเป้าหมายกับประมาณการ” และข้อ ③ ตอบด้วย “จัดเรียงข้อจำกัดไว้ล่วงหน้าในแผนอุปทาน”
กำหนดเรื่องที่ต้องตัดสินใจก่อน: ข้อตัดสินใจของ Executive S&OP
ตัวอย่าง “ข้อตัดสินใจ” ที่จะเป็นวาระทุกเดือน
สิ่งแรกที่ควรสร้างเมื่อนำ S&OP มาใช้ไม่ใช่หน้าจอของระบบ แต่คือ รายการเรื่องที่ต้องตัดสินใจทุกเดือนใน Executive S&OP สำหรับโรงงานญี่ปุ่นในไทย รายการต่อไปนี้อาจเป็นตัวเลือกได้
| ข้อตัดสินใจ | ทางเลือกที่พบบ่อย | ผู้ตัดสินใจ (ตัวอย่าง) |
|---|---|---|
| การจัดสรรอุปสงค์ที่เกินกำลังการผลิต | จะให้ลูกค้ารายใดหรือรายการสินค้าใดได้รับของก่อน | กรรมการผู้จัดการหรือผู้จัดการโรงงาน ผู้จัดการฝ่ายขาย |
| วิธีรองรับช่วงอุปสงค์สูง | สร้างสต็อกไว้ล่วงหน้า / รองรับด้วยการทำงานล่วงเวลาหรือทำงานวันหยุด / จ้างผลิตภายนอก | ผู้จัดการโรงงาน ผู้จัดการฝ่ายควบคุมการผลิต ผู้รับผิดชอบด้านบัญชี |
| การรับมือช่วงอุปสงค์ต่ำ | ลดการผลิต / ผลิตเก็บเป็นสต็อก / เลื่อนการผลิตรายการอื่นขึ้นมาก่อน | ผู้จัดการโรงงาน ผู้จัดการฝ่ายควบคุมการผลิต |
| การเชื่อมโยงกับโปรโมชันและการขึ้นราคา | จะกำหนดช่วงขึ้นราคาให้ตรงกับกำลังการผลิตที่เหลือหรือไม่ หรือจะชะลอโปรโมชัน | กรรมการผู้จัดการ ผู้จัดการฝ่ายขาย |
| การจัดการส่วนต่างจากงบประมาณ | จะปรับงบประมาณ ออกมาตรการปิดส่วนต่าง หรือยอมรับส่วนต่าง | กรรมการผู้จัดการ ผู้รับผิดชอบด้านบัญชี |
| การสั่งวัตถุดิบล่วงหน้า | จะสั่งวัตถุดิบที่ลีดไทม์ยาวก่อนที่ยอดสั่งล่วงหน้าจะยืนยันหรือไม่ | ผู้จัดการฝ่ายควบคุมการผลิต ผู้รับผิดชอบฝ่ายจัดซื้อ |
| การเริ่มผลิตสินค้าใหม่หรือสินค้าทดแทน | จะใช้สต็อกของรุ่นเดิมให้หมดภายในเมื่อไร และจะเปลี่ยนรุ่นช่วงไหน | ผู้จัดการโรงงาน ผู้จัดการฝ่ายขาย ผู้รับผิดชอบด้านวิศวกรรม |
เมื่อมีรายการนี้แล้ว บทบาทของ Pre-S&OP ก็จะชัดเจน Pre-S&OP คือการประชุมที่เลือกเฉพาะ “เรื่องที่เดือนนี้ต้องตัดสินใจ” จากรายการนี้ แล้วเตรียมทางเลือก 2–3 ทางสำหรับแต่ละเรื่อง พร้อมปริมาณและมูลค่าของแต่ละทางเลือก
ดูว่า S&OP ของบริษัทอยู่ “ขั้นไหน”
ตามบทความอธิบายของ Consumer Goods Technology บริษัท Gartner ได้เสนอโมเดลระดับวุฒิภาวะของ S&OP ไว้ 5 ขั้น ชื่อของแต่ละขั้นคือ Stage 1 “React”, Stage 2 “Anticipate”, Stage 3 “Integrate”, Stage 4 “Collaborate” และ Stage 5 “Orchestrate” ในภาพรวมของบทความดังกล่าว Stage 1 คือกระบวนการที่ไม่เป็นทางการและไม่มีเป้าหมาย S&OP ร่วมกัน Stage 2 คือมีกระบวนการที่เป็นทางการโดยฝ่ายซัพพลายเชนเป็นเจ้าของ แต่ยังเป็นแบบตั้งรับ และ Stage 3 คือขั้นที่แผนด้านปริมาณกับแผนด้านการเงินสอดคล้องกัน (ต้นฉบับของ Gartner เป็นเอกสารที่ต้องเสียค่าใช้จ่าย ในที่นี้จึงนำเสนอเพียงภาพรวมจากแหล่งข้อมูลทุติยภูมิ)
โรงงานแบบที่บรรยายไว้ตอนต้น ซึ่งแต่ละฝ่ายมี Excel ของตัวเองและการประชุมจบลงที่การกระทบยอดตัวเลข ส่วนใหญ่อยู่ในสภาพที่ใกล้กับ Stage 1 เป้าหมายแรกคือสภาพของ Stage 2 ที่ “เดินด้วยขั้นตอนที่กำหนดไว้ทุกเดือน” ส่วน Stage 3 ที่ดูปริมาณและมูลค่าในตารางเดียวกันเป็นเป้าหมายถัดไป การไต่ขึ้นทีละขั้นแน่นอนกว่าการเล็งขั้นบนๆ ทันที
อนึ่ง ในการค้นคว้าครั้งนี้ไม่พบผลสำรวจปฐมภูมิเกี่ยวกับอัตราการนำ S&OP มาใช้หรือระดับวุฒิภาวะ ที่จำกัดเฉพาะภาคการผลิตในเอเชียตะวันออกเฉียงใต้หรือบริษัทญี่ปุ่นในไทย การดูว่าบริษัทของตัวเองขึ้นมาได้ 1 ขั้นจากเดือนก่อนหรือไม่ จึงใช้ได้จริงมากกว่าการเทียบกับบริษัทอื่น
สร้างตัวเลขชุดเดียว: กลุ่มสินค้า × เดือน × ปริมาณและมูลค่า
ตกลงกันที่ระดับกลุ่มสินค้า ไม่ใช่รายการสินค้า (SKU)
“ตัวเลขชุดเดียว” ของ S&OP ไม่ใช่ตัวเลขรายรายการสินค้า (SKU) เพราะในโรงงานที่มีรายการสินค้า 1,500 รายการ ไม่มีทางอภิปรายกัน 1,500 บรรทัดในการประชุมรายเดือนได้ ใน S&OP จะรวมรายการสินค้าเป็น “กลุ่มสินค้า (Product family)” แล้วตกลงกันที่ระดับนั้น
วิธีแบ่งกลุ่มสินค้าที่ใช้ได้จริงคือ ใช้เกณฑ์ว่า มีข้อจำกัดด้านอุปทานร่วมกันหรือไม่ เช่น ชิ้นส่วนพลาสติกที่ผลิตด้วยเครื่องฉีดกลุ่มเดียวกัน ชิ้นส่วนโลหะที่ผลิตบนไลน์ปั๊มเดียวกัน หรือแผงวงจรที่ผ่านไลน์ประกอบชิ้นส่วนเดียวกัน เมื่อแบ่งแบบนี้ จะรู้ได้ทันทีว่า “ถ้าเพิ่มกลุ่มสินค้านี้ 20% เครื่องจักรตัวไหนจะไม่พอ” ส่วนมุมมองตามลูกค้าหรือตามการใช้งาน ถือเป็นชั้นย่อยใต้กลุ่มสินค้าก็เพียงพอแล้ว
รูปแบบพื้นฐานของตัวเลขชุดเดียวคือ กลุ่มสินค้า × เดือน × ปริมาณและมูลค่า ปริมาณใช้โดยฝ่ายควบคุมการผลิตและฝ่ายจัดซื้อ มูลค่าใช้โดยฝ่ายบัญชีและผู้บริหาร การทำให้แปลงปริมาณกับมูลค่าไปมาได้บนตารางเดียวกัน คือก้าวแรกของการก้าวจากแผน PSI ไปสู่ S&OP
แกนเวลาของแผน: ระยะเวลา ช่วงตรึงแผน และการทบทวน
แกนเวลาก็ควรกำหนดไว้ตั้งแต่ต้น ตัวอย่างเช่น
- ระยะเวลาของแผน: ตั้งแต่หลังช่วงตรึงแผนไปจนถึง 18 เดือนข้างหน้า (ค่าโดยประมาณในบทความนี้ ช่วงหลักที่ผู้บริหารตัดสินใจคือ 3–18 เดือนข้างหน้า)
- ช่วงตรึงแผน: ไม่กี่สัปดาห์ข้างหน้าจะไม่ขยับใน S&OP (ใช้กฎการอนุมัติการเปลี่ยนแปลงแทน)
- ความถี่ในการทบทวน: เดือนละ 1 ครั้ง ทบทวนทั้งช่วงด้วยปฏิทินเดียวกัน
- ความละเอียด: 3 เดือนข้างหน้าเป็นรายเดือน ช่วงถัดไปเป็นรายเดือนหรือรายไตรมาส
การยื่นขอสต็อกสูงสุดกับ BOI ต้องใช้การพยากรณ์การส่งออก 6 เดือน (อธิบายภายหลัง) ดังนั้นหากมีปริมาณรายเดือนอย่างน้อย 6 เดือนข้างหน้า ก็จะนำไปใช้เตรียมการยื่นขอได้สะดวกขึ้นด้วย
แยก “เป้าหมาย” กับ “ประมาณการ” ไว้คนละบรรทัด
ดังที่กล่าวไว้ในเหตุผลที่ ② ตัวเลขการขายจะแยก “เป้าหมาย” และ “ประมาณการ” ไว้คนละบรรทัด บนตาราง การเรียงแบบนี้น่าจะเข้าใจง่าย
- งบประมาณ (เป้าหมาย): เป้าหมายยอดขายที่กำหนดไว้ตอนต้นปี โดยหลักการจะไม่ขยับระหว่างงวด
- แผนอุปสงค์ (ประมาณการ): ปริมาณที่น่าจะเกิดขึ้นจริง ซึ่งทบทวนทุกเดือน
- ส่วนต่าง: ประมาณการ − งบประมาณ ส่วนต่างนี้จะเป็นประเด็นที่ Executive S&OP ตัดสินใจว่า “จะปิดอย่างไร หรือจะยอมรับ”
แผนการผลิตและแผนวัตถุดิบใช้ประมาณการ ไม่ใช่เป้าหมาย ส่วนต่างจากเป้าหมายให้แสดงไว้บนตารางอย่างเปิดเผยแล้วอภิปรายกัน
การซ้อนยอดสั่งล่วงหน้า คำสั่งซื้อที่ยืนยันแล้ว การพยากรณ์เชิงสถิติ และวิจารณญาณของฝ่ายขาย
ประมาณการในแผนอุปสงค์สร้างขึ้นโดยซ้อนข้อมูลหลายแหล่งตามช่วงเวลา
| ช่วงเวลา | แหล่งข้อมูลหลัก | วิธีใช้ |
|---|---|---|
| ระยะใกล้ (ภายในช่วงตรึงแผน) | คำสั่งซื้อที่ยืนยันแล้ว ยอดคำสั่งซื้อค้างส่ง | ใช้เป็นปริมาณที่ยืนยันแล้ว |
| 1–3 เดือนข้างหน้า | ยอดสั่งล่วงหน้า (Forecast) ของลูกค้า ปริมาณตามกำหนดการที่ได้รับทาง EDI | ใช้ยอดสั่งล่วงหน้าเป็นฐาน แล้วปรับแก้โดยดูความคลาดเคลื่อนในอดีตระหว่างยอดสั่งล่วงหน้ากับผลจริง |
| ตั้งแต่ 4 เดือนข้างหน้า | การพยากรณ์เชิงสถิติ วิจารณญาณของฝ่ายขาย (งานใหม่ งานที่เสียไป ผลกระทบจากการขึ้นราคา) | ใช้การพยากรณ์เชิงสถิติเป็นฐาน แล้วให้ฝ่ายขายปรับทับโดยระบุเหตุผลประกอบ |
การบริหารคำสั่งซื้อที่ยืนยันแล้วและยอดคำสั่งซื้อค้างส่งอธิบายไว้ใน “ระบบบริหารยอดคำสั่งซื้อค้างส่งในโรงงานไทย: ส่งบางส่วนและกำหนดส่งที่ยืนยัน” และวิธีรับยอดสั่งล่วงหน้าของลูกค้าผ่าน EDI อธิบายไว้ใน “นำ EDI มาใช้ในโรงงานไทย: PoC 90 วัน ต้นทุนและ RFP” ในโรงงานที่ยอดสั่งล่วงหน้ายังมาเป็น PDF ที่ต้องคีย์ด้วยมือหรือมาทางอีเมล หากเริ่มจัดระบบตั้งแต่ขั้นรับยอดสั่งล่วงหน้า เวลาที่ใช้ทำแผนอุปสงค์จะเปลี่ยนไปอย่างมาก
การวางแผนอุปสงค์: การพยากรณ์เชิงสถิติ การปรับทับของฝ่ายขาย และการวัดผล
ใช้การพยากรณ์เชิงสถิติเป็น “ร่างตั้งต้น” แล้วให้ฝ่ายขายปรับทับพร้อมเหตุผล
ขั้นตอนพื้นฐานของการวางแผนอุปสงค์คือ เริ่มจากสร้างร่างตั้งต้นด้วยการพยากรณ์เชิงสถิติ ให้ฝ่ายขายเพิ่มวิจารณญาณลงไป แล้วสุดท้ายผู้เกี่ยวข้องตกลงร่วมกัน (ฉันทามติ) การปรับทับของฝ่ายขายควรตั้งเป็น กฎว่าต้องแนบเหตุผล 1 บรรทัด เช่น “บริษัท A แจ้งว่าการเริ่มผลิตรถรุ่นใหม่จะล่าช้า 2 เดือน” หรือ “บริษัท B ไม่ยอมรับการขึ้นราคา และคาดว่าจะย้ายคำสั่งซื้อบางส่วนไปให้บริษัทอื่น” ถ้ามีเหตุผลบันทึกไว้ ภายหลังก็จะย้อนดูได้ว่าการปรับทับนั้นถูกหรือไม่
ตัวโมเดลพยากรณ์เอง (จะใช้วิธีไหน จะใช้ AI หรือไม่) อธิบายไว้อย่างละเอียดใน “AI พยากรณ์ความต้องการ คุ้มค่าลงทุนแค่ไหน ตัวชี้วัดความแม่นยำและระยะเวลาคืนทุนสำหรับโรงงานในไทย” บทความนี้จะเน้นเฉพาะขั้นตอนที่ทำให้การพยากรณ์กลายเป็น “ตัวเลขที่ใช้ในที่ประชุม” และวิธีวัดผล
วัดความแม่นยำของการพยากรณ์ด้วยตัวชี้วัดอย่างน้อย 2 ประเภท
ถ้าจะเดินแผนอุปสงค์ทุกเดือน ก็ต้องวัดความแม่นยำทุกเดือน ถ้าไม่วัด ก็จะเถียงกันด้วยความรู้สึกต่อไป เช่น “ประมาณการของฝ่ายขายสูงเกินเสมอ” หรือ “ไม่ใช่ ฝ่ายควบคุมการผลิตระวังเกินไปต่างหาก” ตัวชี้วัดที่เป็นตัวแทนมีดังนี้
| ตัวชี้วัด | ดูอะไร | ข้อควรระวัง |
|---|---|---|
| MAPE (ค่าเฉลี่ยร้อยละความคลาดเคลื่อนสัมบูรณ์) | ค่าเฉลี่ยของขนาดความคลาดเคลื่อนระหว่างการพยากรณ์กับผลจริง คิดเป็นสัดส่วนเทียบกับผลจริง | เปรียบเทียบได้โดยไม่ขึ้นกับหน่วย แต่ถ้าผลจริงเป็น 0 จะคำนวณไม่ได้ และถ้าใกล้ 0 จะได้ค่าสุดโต่ง น้ำหนักยังเอียงไปตามทิศทางของความคลาดเคลื่อน (ความไม่สมมาตร) |
| WMAPE (ค่าเฉลี่ยร้อยละความคลาดเคลื่อนสัมบูรณ์แบบถ่วงน้ำหนัก) | MAPE ที่ถ่วงน้ำหนักความคลาดเคลื่อนด้วยปริมาณขาย | ความคลาดเคลื่อนของรายการที่ขายดีจะถูกนับหนักกว่า จึงเหมาะกับการดูความแม่นยำของทั้งกลุ่มสินค้า |
| Bias (Tracking signal) | แนวโน้มที่การพยากรณ์จะเอียงไปทางสูงเกินหรือต่ำเกิน | ถ้าเป็น 0 คือไม่มีความเอนเอียง หากเกิน ±4.5 จะถือว่าการพยากรณ์ “อยู่นอกการควบคุม” |
| FVA (Forecast Value Added) | แต่ละขั้นตอนหรือผู้เข้าร่วมในการพยากรณ์ เปลี่ยนความแม่นยำไปเท่าใด | ใช้การพยากรณ์แบบไร้เดียงสา (Naive forecast เช่น ใช้ผลจริงของเดือนก่อนเป็นการพยากรณ์ของเดือนนี้) เป็นเกณฑ์เปรียบเทียบ |
คุณสมบัติของ MAPE อ้างอิงตามคำอธิบายในตำรา “Forecasting: Principles and Practice (ฉบับพิมพ์ครั้งที่ 3)” ของ Hyndman และ Athanasopoulos ตำราเล่มนี้เสนอค่าความคลาดเคลื่อนแบบปรับสเกล (MASE) ที่ปรับมาตรฐานด้วยการพยากรณ์แบบไร้เดียงสา เป็นทางเลือกสำหรับกรณีที่ผลจริงเป็น 0 หรือใกล้ 0 ในโรงงานที่มีรายการสินค้าจำนวนมาก และบางเดือนมีรายการที่ส่งของเป็นศูนย์ปะปนอยู่ WMAPE รายกลุ่มสินค้าน่าจะใช้ง่ายกว่า MAPE รายรายการสินค้า นิยามของ WMAPE อ้างอิงตามคำอธิบายในอภิธานศัพท์ของ Institute of Business Forecasting & Planning (IBF)
เรื่อง Bias บทความอธิบายของ Arkieva ระบุว่าหาก Tracking signal เกิน ±4.5 การพยากรณ์จะ “อยู่นอกการควบคุม” บทความเดียวกันยังระบุว่า สำหรับตัวชี้วัดการพยากรณ์แบบปรับมาตรฐาน (NFM) 12 งวด หากเกิน +2 จะมีความเอนเอียงไปทางพยากรณ์สูงเกิน และหากต่ำกว่า −2 จะมีความเอนเอียงไปทางพยากรณ์ต่ำเกิน ความแม่นยำ (ขนาดของความคลาดเคลื่อน) กับ Bias (ทิศทางของความคลาดเคลื่อน) เป็นคนละเรื่องกัน แม้ความคลาดเคลื่อนจะเล็ก แต่ถ้าเคลื่อนไปทางเดียวกันทุกเดือน สต็อกก็จะค่อยๆ สะสมขึ้น หรือของขาดก็จะค่อยๆ เพิ่มขึ้น
การปรับทับของฝ่ายขายหรือของที่ประชุมช่วยเพิ่มความแม่นยำจริงหรือไม่ (FVA)
Michael Gilliland จาก SAS อธิบายว่า FVA คือ “การเปลี่ยนแปลงของตัวชี้วัดประสิทธิภาพ (เช่น MAPE) ที่ระบุได้ว่ามาจากขั้นตอนหรือผู้เข้าร่วมใดในกระบวนการพยากรณ์” ในทางปฏิบัติคือเก็บตัวเลขของแต่ละขั้นไว้ ได้แก่ การพยากรณ์แบบไร้เดียงสา การพยากรณ์เชิงสถิติ หลังฝ่ายขายปรับทับ และหลังตกลงในที่ประชุม แล้วเปรียบเทียบความคลาดเคลื่อนของแต่ละขั้น ถ้าหลังฝ่ายขายปรับทับแล้วความคลาดเคลื่อนกลับมากขึ้น แปลว่าการปรับทับนั้นทำให้ความแม่นยำลดลง
บทความในบล็อกของ IBF (ปี 2014) แนะนำงานวิจัยที่ศึกษาบริษัทซัพพลายเชน 8 แห่ง ซึ่งพบว่า 52% ของการพยากรณ์แย่กว่า Random walk แบบง่าย (การพยากรณ์แบบไร้เดียงสา) อย่างไรก็ตาม นี่เป็นกลุ่มตัวอย่างขนาดเล็กเพียง 8 บริษัท และยังตรวจสอบรายละเอียดของงานวิจัยต้นฉบับไม่ได้ ตัวเลขนี้จึงนำไปใช้เป็นข้อสรุปทั่วไปไม่ได้ แต่ความเป็นไปได้ที่ว่า “การพยากรณ์ที่ลงแรงไปมาก อาจแพ้การพยากรณ์ที่ไม่ได้ทำอะไรเลย” ก็คุ้มค่าที่จะลองวัดดูในบริษัทของตัวเอง
ไม่จำเป็นต้องวัดทุกอย่างตั้งแต่แรก ใน 3 เดือนแรก ให้ออก WMAPE และ Bias รายกลุ่มสินค้าทุกเดือนเพียง 2 ตัวนี้ก็พอ แค่นั้นการอภิปรายในที่ประชุมก็จะเปลี่ยนจาก “ความรู้สึก” เป็น “ตัวเลข” แล้ว
การวางแผนอุปทาน: กำลังการผลิต วัตถุดิบ นโยบายสต็อก และ BOI
กำลังการผลิต: เก็บข้อมูลเครื่องจักร คน และกะทำงานในระดับกลุ่มสินค้า
ในการวางแผนอุปทาน จะตรวจสอบปริมาณที่ผลิตได้จริงรายกลุ่มสินค้า เทียบกับแผนอุปสงค์ (ตัวเลขที่ไม่ใส่ข้อจำกัด) สิ่งที่ต้องมีคือ “กำลังการผลิตต่อเดือน” ของแต่ละกลุ่มสินค้า โดยรวบรวมจำนวนเครื่องจักรและชั่วโมงเดินเครื่อง จำนวนคนและกะทำงาน (2 กะหรือ 3 กะ อนุญาตให้ทำงานวันหยุดได้ถึงระดับไหน) และจำนวนแม่พิมพ์และจิ๊ก ไว้ในระดับกลุ่มสินค้า
เมื่อพบเดือนที่เกินกำลังการผลิต ให้แปลงส่วนต่างนั้นเป็นทางเลือก เช่น “ผลิตเก็บไว้ล่วงหน้าในเดือนก่อน” “เพิ่มด้วยการทำงานล่วงเวลาหรือทำงานวันหยุด” “จ้างผลิตภายนอก” หรือ “จำกัดการส่งมอบแล้วประสานกับลูกค้า” แล้วยกขึ้นสู่ Pre-S&OP สิ่งสำคัญคือผู้วางแผนอุปทานไม่ควรแบกปัญหาไว้คนเดียว แต่ควรส่งต่อให้ผู้บริหารในรูปของทางเลือก
วัตถุดิบ: ลีดไทม์และ MOQ
สำหรับวัตถุดิบ ข้อจำกัดคือลีดไทม์และปริมาณสั่งซื้อขั้นต่ำ (MOQ) เม็ดพลาสติกหรือชิ้นส่วนอิเล็กทรอนิกส์ที่จัดหาจากต่างประเทศ บางครั้งมีลีดไทม์ยาวหลายเดือน ในกรณีนั้น การตัดสินใจว่าจะสั่งก่อนที่ยอดสั่งล่วงหน้าจะยืนยันหรือไม่ ก็เป็นข้อตัดสินใจของ Executive S&OP ในตัวเอง
ปริมาณรายกลุ่มสินค้าที่ตกลงกันใน S&OP จะถูกแตกย่อยเป็นระดับรายการสินค้าและวัตถุดิบด้วย MPS (แผนการผลิตหลัก) และ MRP (การวางแผนความต้องการวัสดุ) ในขั้นนี้ หากข้อมูลหลักของ BOM (รายการวัสดุ) หรือลีดไทม์ล้าสมัย แม้ข้อตกลงรายเดือนจะถูกต้อง ก็จะได้ใบสั่งซื้อที่ผิด วิธีรักษาความสดใหม่ของข้อมูลหลักอธิบายไว้ใน “ระบบ MRP 2026 – สิ่งที่ทำให้หยุดคือความสดใหม่ของข้อมูลหลัก ไม่ใช่ตัวคำนวณ”
นโยบายสต็อก: กำหนด “ปริมาณที่จะถือ” รายกลุ่มสินค้า
สต็อกคือกันชนระหว่างความผันผวนของอุปสงค์กับข้อจำกัดของอุปทาน ควรกำหนดเป็นนโยบายสต็อกไว้รายกลุ่มสินค้าว่าจะถือสต็อกสินค้าสำเร็จรูปกี่วัน และรายการใดจะเอนไปทางผลิตตามคำสั่งซื้อ รายละเอียดการคำนวณสต็อกสำรองและจุดสั่งซื้อดูได้ที่ “AI เพิ่มประสิทธิภาพสินค้าคงคลัง คำนวณสต็อกสำรองและจุดสั่งซื้อ” ส่วนกลไกป้องกันของขาดดูได้ที่ “ระบบป้องกันสต็อกขาด 2026: ออกแบบ 5 ชั้นเชื่อมสต็อก จุดสั่งซื้อ และข้อยกเว้น” ใน S&OP ให้เน้นการกำหนดนโยบาย เช่น “ลดสต็อกสินค้าสำเร็จรูปของกลุ่มสินค้านี้ลงกี่วันตั้งแต่เดือนหน้า” แล้วตรวจสอบผลกระทบในรูปปริมาณและมูลค่า มากกว่ารายละเอียดของการคำนวณ
สต็อกสูงสุดตาม BOI และการพยากรณ์การส่งออก 6 เดือน
ในโรงงานที่ได้รับสิทธิประโยชน์จาก BOI (สำนักงานคณะกรรมการส่งเสริมการลงทุน) และนำเข้าวัตถุดิบเพื่อผลิตส่งออก แผนอุปทานจะมีข้อจำกัดเพิ่มอีก 1 ข้อ ตามประกาศ BOI ที่ ป. 3/2556 (Por. 3/2556 ฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการ) ในการยกเว้นอากรขาเข้าตามมาตรา 36 “Maximum stock (สต็อกสูงสุด)” คือปริมาณวัตถุดิบที่ได้รับอนุญาตให้ยกเว้นอากร และเมื่อยื่นขออนุมัติสูตรการผลิตและสต็อกสูงสุด จะต้องยื่น “การพยากรณ์ปริมาณสินค้าสำเร็จรูปเพื่อการส่งออก 6 เดือน” ที่อิงกำลังการผลิตรวมตามบัตรส่งเสริมหรือคำสั่งซื้อของลูกค้า พร้อมรายการปริมาณสต็อกสูงสุดของวัตถุดิบแต่ละรายการ
กล่าวคือ การยื่นขอสต็อกสูงสุดกับ BOI ตั้งอยู่บนแผนอุปสงค์ (ประมาณการการส่งออก) ตั้งแต่ต้น หากตัวเลขชุดเดียวของ S&OP มีปริมาณการส่งออกรายเดือนล่วงหน้า 6 เดือน ก็จะใช้เป็นเหตุผลประกอบการยื่นขอได้สะดวกขึ้น นอกจากนี้ เอกสารอธิบายของ BOI แนะนำให้ดาวน์โหลด MML (Material Master List) ทุก 6 เดือน เพื่อกระทบยอดสต็อกตาม BOI กับสต็อกจริงในบริษัท เรื่องการตัดบัญชีใน RMTS และการออกแบบระบบภายในบริษัทอธิบายไว้อย่างละเอียดใน “การจัดการสต็อกวัตถุดิบ BOI ออกแบบระบบให้ตัดบัญชี RMTS และ Max Stock ตรงกัน”
อนึ่ง บทความนี้ไม่ใช่คำแนะนำด้านกฎหมายหรือขั้นตอนของ BOI ข้อกำหนดล่าสุดและเงื่อนไขตามบัตรส่งเสริมของบริษัท โปรดตรวจสอบกับ BOI หรือผู้เชี่ยวชาญ
เดือนเมษายนมีวันทำงานน้อยลงเพราะสงกรานต์
สิ่งที่ห้ามลืมในการวางแผนอุปทานของโรงงานในไทยคือ วันทำงานที่ไม่เท่ากันในแต่ละเดือนเพราะวันหยุดนักขัตฤกษ์ ในวันหยุดของไทยปี 2026 (วันหยุดของสถาบันการเงินที่ ธปท. ประกาศ) สงกรานต์ตรงกับวันที่ 13–15 เมษายน (จันทร์–พุธ) ต่อกับวันเสาร์อาทิตย์กลายเป็นหยุดยาว 5 วัน ในเดือนเมษายนยังมีวันจักรีในวันที่ 6 ด้วย วันหยุดจึงกระจุกตัวและวันทำงานลดลง นอกจากนี้ยังมีวันหยุดอื่นๆ เช่น วันที่ 1 และ 4 พฤษภาคม วันที่ 1 และ 3 มิถุนายน วันที่ 28 และ 29 กรกฎาคม วันที่ 12 สิงหาคม วันที่ 13 และ 23 ตุลาคม และวันที่ 7, 10 และ 31 ธันวาคม
ถ้าเก็บกำลังการผลิตรายเดือนแบบ “1 เดือน = จำนวนวันทำงานเท่ากัน” กำลังการผลิตจะไม่พอเฉพาะในเดือนเมษายน ในแผนอุปทานจึงต้องสะท้อนจำนวนวันทำงานของแต่ละเดือนลงในกำลังการผลิต และต้องตัดสินใจใน S&OP ก่อนเดือนมีนาคมว่าจะผลิตเก็บไว้ก่อนเดือนเมษายน หรือจะเลื่อนการส่งของในเดือนเมษายนไปก่อนหรือหลัง ปฏิทินวันหยุดแตกต่างกันในแต่ละบริษัท โปรดตรวจสอบกับปฏิทินของบริษัทตัวเอง
Pre-S&OP และ Executive S&OP: วิธีดำเนินการประชุม
Pre-S&OP: หยิบเฉพาะข้อยกเว้น แล้วสร้างทางเลือก
Pre-S&OP คือการประชุมเตรียมการของผู้ปฏิบัติงานระดับหัวหน้าแผนก มีสิ่งที่ต้องทำ 3 อย่าง
- เทียบแผนอุปสงค์กับแผนอุปทาน แล้วหยิบเฉพาะกลุ่มสินค้าที่ไม่ตรงกัน (ข้อยกเว้น)
- สร้างทางเลือก 2–3 ทางสำหรับแต่ละข้อยกเว้น และวางปริมาณกับมูลค่า (ยอดขาย มูลค่าสต็อก ต้นทุนเพิ่มเติม) ของแต่ละทางเลือกไว้เทียบกัน
- กำหนดวาระและข้อเสนอแนะของ Executive S&OP
กลุ่มสินค้าที่ไม่คลาดเคลื่อนไม่ต้องนำเข้าวาระ ถ้าไล่อธิบายกลุ่มสินค้าที่ “เป็นไปตามแผน” ทีละกลุ่ม ก็จะกลับไปเป็นการประชุมรายงานอีก การที่ Oliver Wight อธิบาย IBP ว่าเป็นการทบทวนแบบขับเคลื่อนด้วยข้อยกเว้นที่โฟกัสที่ “อะไรเปลี่ยนไปจากแผนครั้งก่อน” ก็คือแนวคิดนี้นั่นเอง
Executive S&OP: ตัดสินใจ แล้วบันทึก
Executive S&OP คือการประชุม 1–2 ชั่วโมงที่มีกรรมการผู้จัดการ ผู้จัดการโรงงาน ผู้จัดการแต่ละฝ่าย และผู้รับผิดชอบด้านบัญชีเข้าร่วม ตัวอย่างวิธีดำเนินการมีดังนี้
- 5 นาทีแรก: ตรวจสอบความคืบหน้าของข้อตัดสินใจและงานที่ต้องติดตามจากเดือนก่อน
- 15 นาทีถัดมา: ตรวจสอบตัวเลขภาพรวม (ประมาณการยอดขายรวมทุกกลุ่มสินค้า มูลค่าสต็อก ส่วนต่างจากงบประมาณ)
- ช่วงเวลาหลัก: เลือก 1 ทางจากทางเลือกในแต่ละวาระที่ Pre-S&OP เตรียมไว้
- 10 นาทีสุดท้าย: อ่านทวนข้อตัดสินใจ งานที่ต้องติดตาม ผู้รับผิดชอบ และกำหนดเสร็จ แล้วบันทึกไว้
การบันทึกในรูป “ทะเบียนข้อตัดสินใจ” จะสะดวกกว่ารูปแบบรายงานการประชุม หากบันทึกวันที่ วาระ ทางเลือกที่เลือก เหตุผล ผู้รับผิดชอบ และกำหนดเสร็จไว้ใน 1 บรรทัด ก็จะตรวจสอบได้ตอนต้นการประชุมเดือนถัดไป และครึ่งปีต่อมาก็ย้อนดูได้ว่า “ตอนนั้นการตัดสินใจสร้างสต็อกไว้ถูกต้องหรือไม่”
การเชื่อมโยงกับการเงิน
เพื่อไม่ให้ S&OP จบลงเป็นการประชุมที่มีแต่ปริมาณ สิ่งสำคัญคือให้ฝ่ายบัญชีเข้าร่วมตั้งแต่แรก ในผลสำรวจที่ Oliver Wight Americas ทำในงาน IE Group S&OP Innovation Summit ที่บอสตันเมื่อปี 2015 (ไม่เปิดเผยจำนวนผู้ตอบ) ผู้รับผิดชอบ S&OP 45% ตอบว่า “การควบคุมทางการเงิน รวมถึงการประเมินมูลค่าสต็อกและการเปิดเผยข้อมูล ยังไม่ได้รับการพิจารณาอย่างเพียงพอใน S&OP/IBP” และมีเพียง 28% ที่ตอบว่าการควบคุมทางการเงิน “สอดคล้องอย่างสมบูรณ์” กับเป้าหมายทางการเงิน นอกจากนี้ 51% ตอบว่ายังไม่ได้นำข้อกำหนดตามกฎหมาย SOX เข้าไปใน S&OP/IBP เนื่องจากเป็นผลสำรวจที่เก่าและไม่ทราบจำนวนกลุ่มตัวอย่าง จึงนำสัดส่วนเหล่านี้ไปใช้กับบริษัทในปัจจุบันโดยตรงไม่ได้ แต่ก็ทำให้เห็นว่าปัญหา “แผนด้านปริมาณกับการเงินเชื่อมกันได้ยาก” ถูกชี้ไว้ตั้งแต่ก่อนหน้านี้แล้ว
ในโรงงานญี่ปุ่นในไทย ฝ่ายบัญชีมักยุ่งกับการปิดงบรายเดือนและการรายงานบริษัทแม่ในญี่ปุ่น จนเข้าร่วมประชุม S&OP ไม่ได้ ในกรณีนั้น อย่างน้อยควรขอให้ฝ่ายบัญชีจัดทำตารางราคาต่อหน่วยสำหรับแปลงปริมาณรายกลุ่มสินค้าเป็นมูลค่า เพื่อให้ Pre-S&OP แสดงมูลค่าสต็อกและประมาณการยอดขายได้
ปรับปฏิทินรายเดือนให้เข้ากับโรงงานญี่ปุ่นในไทย
ย้อนคำนวณจากการปิดยอดผลจริงต้นเดือน
ปฏิทิน 5 ขั้นตอนสร้างโดยย้อนคำนวณจากการปิดยอดผลจริงในต้นเดือน ถ้าผลการส่งของ การผลิต และสต็อกจริงของเดือนก่อนยังปิดยอดไม่ได้ ขั้นตอนที่ 1 ก็เริ่มไม่ได้ ให้ตรวจสอบก่อนว่าการปรับผลต่างจากการตรวจนับสต็อกในคลัง และการบันทึกงานระหว่างทำ ใช้เวลากี่วัน ในโรงงานที่ปิดยอดผลจริงใช้เวลา 1 สัปดาห์ การย่นระยะเวลานี้จะเป็นหัวข้อปรับปรุงแรกของ S&OP
ความไม่ตรงกันกับรอบปิดของบริษัทแม่ในญี่ปุ่นคือ “ประเด็นที่ต้องตรวจสอบ”
โรงงานญี่ปุ่นในไทยมีสถานการณ์เฉพาะอีก 1 ข้อ คือรอบปิดแผนรายเดือนหรืองบประมาณของบริษัทแม่ในญี่ปุ่นไม่ตรงกับรอบปิด S&OP ในไทย วันส่งรายงานรายเดือนให้บริษัทแม่ กำหนดการประชุมการผลิตและการขายฝั่งบริษัทแม่ และช่วงเวลาทบทวนงบประมาณ แตกต่างกันไปในแต่ละบริษัท ในการค้นคว้าครั้งนี้ไม่พบสถิติหรือผลสำรวจปฐมภูมิในประเด็นนี้
ดังนั้น จึงขอยกไว้เป็น “ประเด็นที่แต่ละบริษัทควรตรวจสอบ”
- วันส่งรายงานรายเดือนให้บริษัทแม่ อยู่ก่อนหรือหลัง Executive S&OP
- แผนการขายที่ได้รับจากบริษัทแม่ (การซื้อขายภายในกลุ่ม) จะนำเข้าในขั้นตอนใดของแผนอุปสงค์ในไทย
- ในช่วงทบทวนงบประมาณ จะใช้ประมาณการของ S&OP ได้โดยตรงหรือไม่
- เมื่อคำนึงถึงเวลาที่ต่างกับญี่ปุ่น ช่วงเวลาใดที่บริษัทแม่เข้าร่วมทางออนไลน์ได้
สภาพที่สิ่งที่ตัดสินใจใน Executive S&OP ถูกพลิกในการประชุมของบริษัทแม่ในสัปดาห์ถัดไป เป็นสิ่งที่ควรหลีกเลี่ยง ทางที่เป็นไปได้จริงคือเลือกอย่างใดอย่างหนึ่ง ระหว่างจัด Executive S&OP ไว้ก่อนการประชุมของบริษัทแม่ หรือเชิญผู้รับผิดชอบของบริษัทแม่มาเข้าร่วม Executive S&OP
ภาษาและการแบ่งบทบาท
ในโรงงานในไทย ควรกำหนดภาษาของเอกสารไว้ด้วย บ่อยครั้งที่ผู้วางแผนหน้างานใช้ภาษาไทย ผู้บริหารชาวญี่ปุ่นใช้ภาษาญี่ปุ่น และการติดต่อกับบริษัทแม่หรือบริษัทในกลุ่มใช้ภาษาอังกฤษ รูปแบบที่ลดการแก้งานซ้ำได้คือ เขียนชื่อหัวข้อในตารางเป็นภาษาไทยคู่กับภาษาอังกฤษ (และภาษาญี่ปุ่นหากจำเป็น) ใช้ตารางตัวเลขเพียงชุดเดียว และเตรียมเฉพาะข้อความอธิบายแยกตามภาษา
การแบ่งบทบาทอาจกำหนดได้ดังนี้
| ฝ่าย | บทบาทหลัก | กำหนดปิด (ตัวอย่าง) |
|---|---|---|
| ฝ่ายขายและฝ่ายธุรการขาย | แผนอุปสงค์ (ประมาณการ) และเหตุผลของการปรับทับ การนำเข้ายอดสั่งล่วงหน้าของลูกค้า | วันปิดของขั้นตอนที่ 2 |
| ฝ่ายควบคุมการผลิต | แผนอุปทาน การตรวจสอบกำลังการผลิต ฝ่ายเลขานุการของ S&OP ทั้งหมด | วันปิดของขั้นตอนที่ 3 |
| ฝ่ายจัดซื้อ | ลีดไทม์ของวัตถุดิบ MOQ ความจำเป็นในการสั่งล่วงหน้า | วันปิดของขั้นตอนที่ 3 |
| คลังสินค้า | การปิดยอดสต็อกจริง ผลต่างจากการตรวจนับสต็อก พื้นที่จัดเก็บ | วันปิดของขั้นตอนที่ 1 |
| ฝ่ายบัญชี | การแปลงปริมาณเป็นมูลค่า ส่วนต่างจากงบประมาณ มูลค่าสต็อก | 1 วันก่อนขั้นตอนที่ 4 |
| ผู้บริหาร (กรรมการผู้จัดการ ผู้จัดการโรงงาน) | การตัดสินใจใน Executive S&OP | ขั้นตอนที่ 5 |
ฝ่ายเลขานุการส่วนใหญ่น่าจะเป็นฝ่ายควบคุมการผลิตหรือฝ่ายวางแผนองค์กร งานของฝ่ายเลขานุการไม่ใช่การทำตัวเลข แต่คือการทำให้ทุกฝ่ายรักษาวันปิด หยิบข้อยกเว้นขึ้นมา และดูแลทะเบียนข้อตัดสินใจ
วิธีเลือกเครื่องมือ: 3 ขั้น
ขั้นที่ 1: Excel, BI และเครื่องมือแสดงภาพ PSI
ขั้นแรกคือการสร้างตัวเลขชุดเดียวด้วย Excel หรือ BI (แดชบอร์ด) โดยรวม Excel ของแต่ละฝ่ายเป็นไฟล์ที่ใช้ร่วมกัน 1 ไฟล์ หรือเป็นฐานข้อมูลที่ใช้ร่วมกับ BI เพื่อให้ทุกคนเห็นตารางกลุ่มสินค้า × เดือน × ปริมาณและมูลค่าเป็นชุดเดียวกัน
ในผลิตภัณฑ์ของญี่ปุ่น มีเครื่องมือที่มุ่งแสดงภาพ PSI เป็นหลักด้วย ตามบทความของ IT Leaders (Impress สื่อญี่ปุ่น) บริษัท Hitachi Solutions East Japan ประกาศ “SynCAS PSI Visualizer” เวอร์ชัน SaaS เมื่อวันที่ 5 กุมภาพันธ์ 2026 และมีกำหนดให้บริการในเดือนมีนาคม 2026 ตามประกาศของบริษัท ระบบมีฟังก์ชัน เช่น การแสดงภาพสถานะสต็อกหลายมิติ การจัดลำดับความสำคัญของความเสี่ยงด้านสต็อกด้วยการแจ้งเตือน และการคำนวณอายุสต็อก (Inventory aging) อัตโนมัติ และนับตั้งแต่เปิดขายในปี 2010 มีผู้ใช้งานในภาคการผลิตและการกระจายสินค้ากว่า 200 บริษัท (ทั้งหมดเป็นคำกล่าวอ้างของผู้ขาย) ราคาเป็นแบบรายเดือนตามปริมาณข้อมูลที่ใช้ และต้องใช้อย่างน้อย 3 ไลเซนส์ แต่ไม่ได้เปิดเผยจำนวนเงิน
นอกจากนี้ ตามบทความของ Cloud Watch (สื่อญี่ปุ่น) บริษัท transcosmos ประกาศ “trans-scManager” เมื่อวันที่ 14 เมษายน 2026 โดยระบุว่าระบบพยากรณ์อุปสงค์จากผลการส่งของในอดีต ประเมินสมดุลอุปสงค์และอุปทาน และหาปริมาณการเติมสต็อก และระบุว่าการแสดงภาพ PSI ใช้ SynCAS PSI Visualizer (คำกล่าวอ้างของผู้ขาย ไม่เปิดเผยราคา)
ขั้นที่ 2: ฟังก์ชันวางแผนอุปสงค์และ MPS ที่มากับ ERP
ขั้นถัดไปคือการใช้ฟังก์ชันวางแผนอุปสงค์หรือ MPS ที่มาพร้อมกับ ERP ที่ใช้อยู่แล้วหรือที่มีแผนจะนำมาใช้
- Master Production Schedule (MPS) ของ Odoo 19: ตามเอกสารทางการ ระบบเสนอปริมาณการเติมสต็อกจากการพยากรณ์อุปสงค์และเป้าหมายสต็อกที่ปรับแก้ด้วยมือได้ (ผู้ใช้เป็นผู้สร้างใบสั่งซื้อและใบสั่งผลิตเอง ระบบไม่ออกให้อัตโนมัติ) โดยป้อน “Forecasted Demand” ลงในตารางตามช่วงเวลารายวัน รายสัปดาห์ รายเดือน หรือรายปี และคำนวณสต็อกที่คาดการณ์ด้วย “สต็อกต้นงวด − อุปสงค์ที่พยากรณ์ − อุปสงค์ทางอ้อมที่พยากรณ์ + การเติมสต็อก” ในหน้าเอกสารไม่ได้ระบุข้อกำหนดด้านรุ่น (Edition) ไว้ชัดเจน
- “Demand Planning” ของ Oracle NetSuite: ตาม Help Center ระบบมีการวางแผนอุปสงค์ที่ประมาณการอุปสงค์ในอนาคตจากประวัติการขายเป็นรายเดือน รายสัปดาห์ และรายวัน และการวางแผนอุปทานที่คำนึงถึงลีดไทม์และสต็อกสำรอง (เสนอใบสั่งซื้อและใบสั่งงาน) วิธีพยากรณ์ได้แก่ Linear regression, Moving average, Seasonal average และการพยากรณ์ยอดขาย (จากโอกาสการขาย ใบเสนอราคา และคำสั่งขาย) ต้องเปิดใช้ Advanced Inventory Management ก่อน และประมวลผลได้สูงสุดครั้งละ 10,000 รายการสินค้า
- “Demand planning” ของ Microsoft Dynamics 365 Supply Chain Management: ตามเอกสารทางการบน Microsoft Learn ระบบมีการสร้างโมเดลอุปสงค์แบบไม่ต้องเขียนโค้ด (No-code) การแก้ไขการรวมยอดและการกระจายสัดส่วนจากระดับทั้งบริษัทหรือกลุ่มสินค้าลงไปถึงระดับภูมิภาคหรือ SKU ได้ทันที การปรับพารามิเตอร์อัตโนมัติด้วย AI การคำนึงถึงสัญญาณภายนอก เช่น โปรโมชันและการขาดสต็อก ประวัติเวอร์ชัน การแสดงความคิดเห็นที่เชื่อมกับ Teams และการผสานรวมกับ SCM โดยตรง การใช้งานจริงต้องมีไลเซนส์รายผู้ใช้ ใน 2026 release wave 1 (ส่วนที่ให้บริการช่วงเมษายน–กันยายน 2026) มีการยกตัวอย่างฟังก์ชันวางแผนอุปสงค์ที่ระบุความสัมพันธ์ระหว่างราคาขายกับรูปแบบอุปสงค์ อนึ่ง Microsoft ได้แจ้งว่าตั้งแต่เดือนกันยายน 2026 จะหยุดเผยแพร่แผนการออกรุ่น (Release plan) ของ Dynamics 365 และเปลี่ยนไปใช้ “AI at Work roadmap”
ทั้งหมดนี้เป็นคำกล่าวอ้างของผู้ขาย และในหน้าเอกสารไม่มีการระบุราคา
ขั้นที่ 3: แพลตฟอร์มวางแผนเฉพาะทาง
เมื่อจำนวนรายการสินค้า จำนวนสาขาหรือฐานการผลิต และจำนวนสถานการณ์จำลอง (Scenario) เพิ่มขึ้นจน Excel เดินรอบรายเดือนไม่ไหวแล้ว ก็ถึงขั้นที่ควรพิจารณาแพลตฟอร์มวางแผนเฉพาะทาง
- SAP IBP: ตามคำอธิบายของ SAPinsider ในรุ่น 2605 (พฤษภาคม 2026) สามารถจำลองการพยากรณ์เชิงสถิติภายใน Planner Workspaces ได้ จึงไม่ต้องสลับไปมากับ Excel อีก และยังแสดงผลกระทบของการตัดสินใจเรื่องสต็อกสำรองที่มีต่อเงินทุนหมุนเวียนด้วย AI ตามคำอธิบายของ McCoy & Partners ในรุ่น 2608 มีการเพิ่ม “AI-assisted scenario planning” โดย Joule (สั่งสถานการณ์จำลองที่ต้องการสร้างด้วย Prompt) และ “Lead Time Intelligence” ในโมดูลสต็อก (ตรวจจับการเปลี่ยนแปลงของลีดไทม์ แล้วสร้างข้อเสนอแก้ไขข้อมูลหลัก ให้ผู้วางแผนอนุมัติหรือปฏิเสธ)
- Kinaxis Maestro (ชื่อเดิม RapidResponse): หน้า S&OP ของบริษัทชูจุดเด่นเรื่องการวางแผนทุกฟังก์ชันพร้อมกัน การทำ What-if scenario ได้ไม่จำกัดและทันที การทำงานร่วมกันข้ามฝ่าย และการเชื่อมกลยุทธ์ระยะยาวกับการปฏิบัติงานระยะสั้น และอธิบาย “Planning One” ซึ่งเป็นทางเข้าขนาดเล็กว่า “สร้างคุณค่าได้ด้วยความเสี่ยงต่ำ ต้นทุนต่ำ และระยะเวลาสั้น”
นอกจากนี้ยังมีผลิตภัณฑ์วางแผนอื่นอีกหลายตัวที่มีฟังก์ชัน S&OP หรือ IBP ตัวอย่างกรณีศึกษาในญี่ปุ่นคือ บทความสปอนเซอร์ของ MONOist (สื่อญี่ปุ่น) แนะนำกรณีที่บริษัท TOA นำ SAP IBP มาใช้เป็นระบบวางแผน PSI โดยเริ่มเดือนมีนาคม 2023 และใช้งานจริงในเดือนมกราคม 2024 ใช้เวลาประมาณ 10 เดือน เปลี่ยนรอบแผน PSI จากรายสัปดาห์เป็นรายวัน และทำให้วางแผนสต็อกและแผนการขายของสินค้า 4,000 รายการได้พร้อมกัน (กรณีศึกษาจากฝั่งผู้ขาย)
เปรียบเทียบ 3 ขั้น
| ขั้น | ตัวอย่าง (ทั้งหมดเป็นคำกล่าวอ้างของผู้ขาย) | สถานการณ์ที่เหมาะ | ข้อควรระวัง |
|---|---|---|---|
| 1 Excel / BI / เครื่องมือแสดงภาพ PSI | Excel, BI, SynCAS PSI Visualizer เวอร์ชัน SaaS, trans-scManager | ปีแรกที่ต้องวางกลุ่มสินค้าและกระบวนการให้มั่นคง | การจัดการเวอร์ชันของไฟล์ ความผิดพลาดจากการคัดลอกตัวเลขด้วยมือ |
| 2 ฟังก์ชันวางแผนอุปสงค์และ MPS ที่มากับ ERP | Odoo 19 MPS, NetSuite Demand Planning, Dynamics 365 SCM Demand planning | ต้องการใช้ข้อมูลหลักและข้อมูลคำสั่งซื้อใน ERP ได้โดยตรง | ตรวจสอบว่ารองรับลำดับชั้นของกลุ่มสินค้าและการแปลงเป็นมูลค่าได้ถึงระดับไหน |
| 3 แพลตฟอร์มวางแผนเฉพาะทาง | SAP IBP (ตามคำอธิบายรุ่น 2605 และ 2608), Kinaxis Maestro | ขนาดสต็อก จำนวนรายการสินค้า และจำนวนสาขาหรือฐานการผลิตใหญ่ และการเปรียบเทียบสถานการณ์จำลองเป็นสิ่งที่ขาดไม่ได้ | ค่าใช้จ่าย ระยะเวลานำระบบมาใช้ ทีมดูแลการใช้งานภายในบริษัท |
ราคาของแทบทุกผลิตภัณฑ์ไม่เปิดเผย เมื่อเปรียบเทียบ จำเป็นต้องขอใบเสนอราคาภายใต้เงื่อนไขเดียวกัน (จำนวนผู้ใช้ จำนวนรายการสินค้า จำนวนสาขาหรือฐานการผลิต ขอบเขตการนำมาใช้)
ดูฟังก์ชัน AI ควบคู่กับข้อเท็จจริงว่า “ระบบที่ตัดสินใจเองได้ยังมีน้อย”
แต่ละบริษัทชูฟังก์ชัน AI เป็นจุดขาย แต่ ณ ตอนนี้ยังจำเป็นต้องปรับความคาดหวังให้เหมาะสม ตามการคาดการณ์ของ Gartner ที่ Modern Materials Handling รายงาน (ประกาศเมื่อ 24 กันยายน 2026) ภายในปี 2030 ในบรรดาองค์กรที่นำระบบอัตโนมัติด้านการวางแผนซัพพลายเชนมาใช้ในรูปแบบใดรูปแบบหนึ่ง จะมีเพียง 5% ที่ตัดสินใจด้านการวางแผนอย่างน้อย 10% ได้แบบอัตโนมัติ (Autonomous) ผลสำรวจนี้ทำระหว่าง 11 พฤศจิกายน–18 ธันวาคม 2025 กับผู้นำระดับสูง 243 คน (ทั่วโลก) ขององค์กรที่มีรายได้ต่อปีตั้งแต่ 500 ล้านดอลลาร์สหรัฐขึ้นไป ในผลสำรวจเดียวกัน 83% ใช้จ่ายกับระบบอัตโนมัติด้านการวางแผนซัพพลายเชน (รวม AI) อย่างน้อย 3 ล้านดอลลาร์สหรัฐ Gartner ระบุว่าการตัดสินใจเชิงปฏิบัติการที่เป็นรูปแบบตายตัว เช่น การเติมสต็อกหรือการจัดลำดับความสำคัญของคำสั่งซื้อ มีช่องว่างให้ทำเป็นอัตโนมัติได้มาก ขณะที่การตัดสินใจเชิงกลยุทธ์ เช่น การออกแบบเครือข่ายหรือนโยบายสต็อก ยังต้องอาศัยวิจารณญาณของคนต่อไป
แม้แต่องค์กรขนาดใหญ่ก็ยังอยู่ในสภาพนี้ ทางที่เป็นไปได้จริงจึงไม่ใช่การดูว่ามีฟังก์ชัน AI หรือไม่ แต่คือการสร้างกลไกที่คนตัดสินใจทุกเดือนก่อน แล้ววาง AI ไว้เป็นเครื่องมือที่ช่วยให้ได้ข้อมูลประกอบการตัดสินใจเร็วขึ้น อนึ่ง เมื่อวันที่ 24 มิถุนายน 2026 Board ได้ประกาศ “Supply Chain Agent” ที่ตรวจจับสัญญาณล่วงหน้าของการเปลี่ยนแปลงอุปสงค์และวิเคราะห์ Trade-off เป็นตัวอย่างว่าเริ่มมีผลิตภัณฑ์ที่ชูเรื่อง AI Agent ออกมาแล้ว (คำกล่าวอ้างของผู้ขาย)
การคำนวณจำลองต้นทุนและผลประโยชน์ (ตัวเลขสมมติ)
โรงงานที่สมมติและสมมติฐาน
จากนี้จะคำนวณจำลองต้นทุนและผลประโยชน์ของการนำ S&OP มาใช้ด้วยตัวเลขสมมติ ตัวเลขทั้งหมดต่อไปนี้เป็นตัวเลขสมมติที่ตั้งขึ้นสำหรับบทความนี้ ไม่ใช่ราคาของบริษัทหรือผลิตภัณฑ์ที่มีอยู่จริง โปรดใช้เป็น “รูปแบบของสูตร” เมื่อคำนวณให้บริษัทของตัวเอง
โรงงานที่สมมติคือโรงงานญี่ปุ่นด้านชิ้นส่วนยานยนต์และชิ้นส่วนอิเล็กทรอนิกส์ในไทย มีรายการสินค้าประมาณ 1,500 รายการ ลูกค้าประมาณ 40 ราย ปัจจุบันฝ่ายขาย ฝ่ายควบคุมการผลิต ฝ่ายจัดซื้อ คลังสินค้า และฝ่ายบัญชีต่างทำแผนใน Excel แยกกัน
| สมมติฐาน | ค่า (สมมติ) |
|---|---|
| สต็อกเฉลี่ย (วัตถุดิบ + งานระหว่างทำ + สินค้าสำเร็จรูป) | 60,000,000 THB |
| อัตราต้นทุนการถือครองสต็อก | 20% ต่อปี (สมมติเป็นผลรวมของต้นทุนเงินทุน การจัดเก็บ และการล้าสมัย) |
| ต้นทุนในการรองรับการเปลี่ยนแผน (ขนส่งด่วน ทำงานวันหยุด ฯลฯ) | 1,500,000 THB ต่อปี |
| เวลาที่ใช้กระทบยอดตัวเลขของแผน (รวม 5 ฝ่าย) | 80 ชั่วโมงต่อเดือน |
| ค่าแรงต่อชั่วโมง | 300 THB |
เปรียบเทียบ 2 รูปแบบ
- รูปแบบ A (เริ่มจากกระบวนการ + Excel / BI): จัดเรื่องข้อตัดสินใจ ปฏิทินรายเดือน กลุ่มสินค้า และข้อมูลหลักให้เรียบร้อย แล้วดูตัวเลขชุดเดียวผ่านแดชบอร์ด BI
- รูปแบบ B (เพิ่มเครื่องมือวางแผนเฉพาะทางบน A): ทำรูปแบบ A ให้เสร็จก่อน แล้วจึงเพิ่มเครื่องมือเฉพาะทาง ประเมินจากส่วนต่างเทียบกับ A (ค่าใช้จ่ายที่เพิ่มขึ้นและผลประโยชน์ที่เพิ่มขึ้น)
รูปแบบ A: เริ่มจากกระบวนการ + Excel / BI
กำหนดให้ค่าใช้จ่ายของรูปแบบ A คือ ค่าใช้จ่ายเริ่มต้น 800,000 THB (ออกแบบกระบวนการ จัดระเบียบกลุ่มสินค้าและข้อมูลหลัก แดชบอร์ด BI การฝึกอบรม) และค่าใช้จ่ายรายปี 150,000 THB
ผลประโยชน์มี 3 ข้อ
- ผลประโยชน์ ① สต็อก: ลดสต็อกเฉลี่ยลง 5% หรือ 3,000,000 THB ต้นทุนการถือครองที่ลดลงคือ 3,000,000×20% = 600,000 THB/ปี
- ผลประโยชน์ ② ต้นทุนในการรองรับการเปลี่ยนแผน: ลดลง 30% คือ 1,500,000×30% = 450,000 THB/ปี
- ผลประโยชน์ ③ เวลาที่ใช้กระทบยอดตัวเลข: ลดจาก 80 ชั่วโมงเหลือ 40 ชั่วโมงต่อเดือน ชั่วโมงที่ลดลง 40 ชั่วโมง×12 เดือน×300 THB = 144,000 THB/ปี
ผลประโยชน์รวมคือ 600,000 + 450,000 + 144,000 = 1,194,000 THB/ปี เมื่อหักค่าใช้จ่ายรายปี 150,000 THB ผลประโยชน์สุทธิคือ 1,194,000 − 150,000 = 1,044,000 THB/ปี และระยะเวลาคืนทุนของค่าใช้จ่ายเริ่มต้นคือ 800,000 ÷ 1,044,000 ≈ ประมาณ 0.8 ปี (ประมาณ 9 เดือน)
ตรงนี้มีข้อควรระวัง 1 ข้อ เมื่อลดสต็อกลง 3,000,000 THB เงินสดจำนวนนั้นจะกลับคืนมาเพียงครั้งเดียว แต่ 3,000,000 THB นี้ไม่ได้นับรวมในผลประโยชน์รายปี เพราะถ้านับรวม จะเป็นการนับซ้ำกับการลดต้นทุนการถือครองในผลประโยชน์ ① (ต้นทุนเงินทุนและการจัดเก็บที่ไม่ต้องจ่ายทุกปีเพราะสต็อกลดลง) ผลประโยชน์รายปีจึงนับเฉพาะต้นทุนที่ประหยัดได้ทุกปีจากการที่สต็อกยังคงอยู่ในระดับที่ลดลงแล้ว
รูปแบบ B: กรณีเพิ่มเครื่องมือวางแผนเฉพาะทาง (ส่วนต่าง)
กำหนดให้ค่าใช้จ่ายเพิ่มเติมของรูปแบบ B คือ ค่าใช้จ่ายเริ่มต้นเพิ่มเติม 3,500,000 THB และค่าใช้จ่ายรายปีเพิ่มเติม 1,200,000 THB
ผลประโยชน์เพิ่มเติมมีดังนี้
- สต็อก: ลดลงอีก 5% (3,000,000 THB) จากฐาน 60,000,000 THB คือ 3,000,000×20% = 600,000 THB/ปี
- ต้นทุนในการรองรับการเปลี่ยนแผน: ลดลงอีก 10% ของยอดฐาน (1,500,000 THB) คือ 1,500,000×10% = 150,000 THB/ปี
- เวลาที่ใช้กระทบยอดตัวเลข: ลดจาก 40 ชั่วโมงเหลือ 30 ชั่วโมงต่อเดือน ชั่วโมงที่ลดลง 10 ชั่วโมง×12 เดือน×300 THB = 36,000 THB/ปี
ผลประโยชน์เพิ่มเติมรวมคือ 600,000 + 150,000 + 36,000 = 786,000 THB/ปี เมื่อหักค่าใช้จ่ายรายปีเพิ่มเติม 1,200,000 THB ผลประโยชน์สุทธิของส่วนที่เพิ่มคือ 786,000 − 1,200,000 = −414,000 THB/ปี กล่าวคือ ในโรงงานขนาดนี้ ส่วนที่เพิ่มเครื่องมือเฉพาะทางจะขาดทุนทุกปี และคืนทุนค่าใช้จ่ายเริ่มต้นไม่ได้
ความอ่อนไหว: ถ้าเป็นบริษัทที่มีสต็อก 3 เท่า
แล้วถ้าเป็นบริษัทที่มีสต็อกเฉลี่ย 3 เท่า คือ 180,000,000 THB จะเป็นอย่างไร ผลประโยชน์ด้านสต็อกเพิ่มเติมของรูปแบบ B จะเป็น 180,000,000×5%×20% = 1,800,000 THB/ปี ผลประโยชน์เพิ่มเติมรวมคือ 1,800,000 + 150,000 + 36,000 = 1,986,000 THB/ปี เมื่อหักค่าใช้จ่ายรายปีเพิ่มเติม ผลประโยชน์สุทธิคือ 1,986,000 − 1,200,000 = 786,000 THB/ปี และระยะเวลาคืนทุนของค่าใช้จ่ายเริ่มต้นเพิ่มเติมคือ 3,500,000 ÷ 786,000 ≈ ประมาณ 4.5 ปี
ในการคำนวณความอ่อนไหวนี้ เพื่อให้ง่ายขึ้น ผลประโยชน์ด้านต้นทุนการเปลี่ยนแผน (150,000 THB) และผลประโยชน์ด้านการกระทบยอดตัวเลข (36,000 THB) ไม่ได้ปรับตามขนาดสต็อก แต่คงไว้ที่ค่าเดิม ในความเป็นจริง บริษัทที่มีสต็อกมากมักมีรายการสินค้าและสาขาหรือฐานการผลิตมากด้วย ผลประโยชน์เหล่านี้จึงอาจมากขึ้นได้
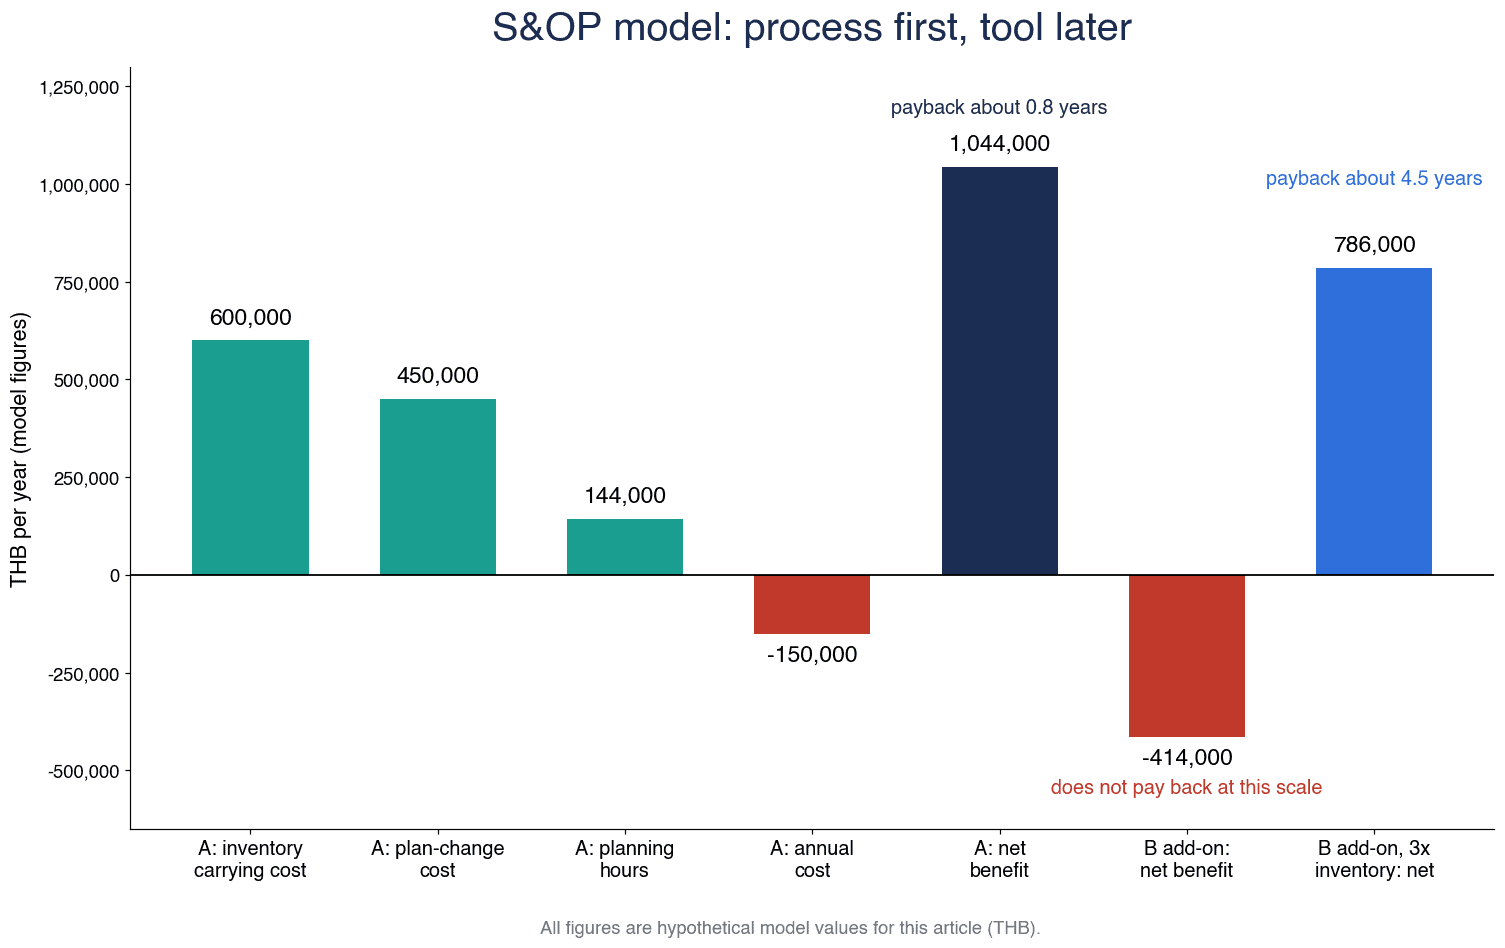
สรุปการคำนวณจำลอง
| รายการ | รูปแบบ A | รูปแบบ B (ส่วนที่เพิ่ม) | รูปแบบ B (ส่วนที่เพิ่ม สต็อก 3 เท่า) |
|---|---|---|---|
| ค่าใช้จ่ายเริ่มต้น | 800,000 | 3,500,000 | 3,500,000 |
| ค่าใช้จ่ายรายปี | 150,000 | 1,200,000 | 1,200,000 |
| การลดต้นทุนการถือครองสต็อก | 600,000 | 600,000 | 1,800,000 |
| การลดต้นทุนในการรองรับการเปลี่ยนแผน | 450,000 | 150,000 | 150,000 |
| การลดเวลากระทบยอดตัวเลข | 144,000 | 36,000 | 36,000 |
| ผลประโยชน์รวม | 1,194,000 | 786,000 | 1,986,000 |
| ผลประโยชน์สุทธิ (ผลประโยชน์รวม − ค่าใช้จ่ายรายปี) | 1,044,000 | −414,000 | 786,000 |
| ระยะเวลาคืนทุน | ประมาณ 0.8 ปี (ประมาณ 9 เดือน) | ไม่คืนทุน | ประมาณ 4.5 ปี |
(หน่วย: THB ตัวเลขรายปีคือต่อ 1 ปี ทั้งหมดเป็นตัวเลขสมมติ)
รูปที่ 3 แสดงเส้นทางของรูปแบบ A ตั้งแต่ผลประโยชน์ ① 600,000, ② 450,000, ③ 144,000 และค่าใช้จ่ายรายปี −150,000 ไปจนถึงผลประโยชน์สุทธิ 1,044,000 (คืนทุนประมาณ 0.8 ปี) เทียบกับผลประโยชน์สุทธิของส่วนที่เพิ่มในรูปแบบ B −414,000 และผลประโยชน์สุทธิของส่วนที่เพิ่มในรูปแบบ B กรณีสต็อก 3 เท่า 786,000 (คืนทุนประมาณ 4.5 ปี)
สิ่งที่สรุปได้จากการคำนวณจำลองนี้มีเพียงข้อเดียว ผลประโยชน์ส่วนใหญ่ของ S&OP มาจากกระบวนการ (วิธีตัดสินใจและตัวเลขชุดเดียว) ส่วนเครื่องมือเฉพาะทางควรพิจารณาเมื่อขนาดสต็อก จำนวนรายการสินค้า และจำนวนสาขาหรือฐานการผลิตใหญ่ขึ้น จน Excel เดินรอบรายเดือนไม่ไหวแล้ว
อนึ่ง ยังมีผลประโยชน์ที่ไม่ได้รวมไว้ในการคำนวณนี้ ได้แก่ โอกาสในการขายที่เสียไปจากของขาดและการประเมินจากลูกค้า ความแม่นยำในการยื่นขอสต็อกสูงสุดกับ BOI ความแม่นยำของงบประมาณ และความรวดเร็วในการตัดสินใจของผู้บริหาร สิ่งเหล่านี้แม้จะแปลงเป็นตัวเงินได้ยาก แต่ในความเป็นจริงมีผลต่อการตัดสินใจนำระบบมาใช้ เมื่อคำนวณให้บริษัทของตัวเอง ควรเขียนไว้เชิงคุณภาพในช่องแยกต่างหาก
รายการที่ต้องตรวจสอบใน RFP และการสาธิต
เมื่อถึงขั้นเปรียบเทียบเครื่องมือเฉพาะทางหรือฟังก์ชันวางแผนของ ERP ให้ใส่รายการต่อไปนี้ไว้ใน RFP (เอกสารขอข้อเสนอ) และตารางตรวจสอบสำหรับการสาธิต ในการสาธิต วิธีที่ดีที่สุดคือให้ผู้ขายใช้กลุ่มสินค้าและตัวเลขรายเดือนของบริษัทเรา (หลายเดือน) แทนข้อมูลที่ผู้ขายเตรียมมาเอง
| รายการตรวจสอบ | สิ่งที่ต้องตรวจสอบ | ตัวอย่างวิธีให้สาธิต |
|---|---|---|
| ลำดับชั้นของกลุ่มสินค้าและการกระจายสัดส่วน | รองรับลำดับชั้นกลุ่มสินค้า → รายการสินค้า และกลุ่มลูกค้า → ลูกค้า ได้หรือไม่ ตัวเลขที่ป้อนในระดับบนกระจายสัดส่วนลงระดับล่างได้หรือไม่ | เพิ่มยอดรวมของกลุ่มสินค้า 10% แล้วดูว่าตัวเลขรายรายการสินค้ากระจายสัดส่วนอย่างไร |
| การแปลงปริมาณ ⇔ มูลค่า | สลับปริมาณกับมูลค่าบนหน้าจอเดียวกันด้วยตารางราคาต่อหน่วยได้หรือไม่ เก็บช่วงเวลาปรับราคาต่อหน่วยได้หรือไม่ | ดูว่าประมาณการยอดขายเปลี่ยนอัตโนมัติตามราคาต่อหน่วยหลังขึ้นราคาหรือไม่ |
| การจัดการเวอร์ชัน | เก็บแผนแต่ละเดือนเป็นเวอร์ชัน และเทียบกับเวอร์ชันเดือนก่อนได้หรือไม่ | แสดงส่วนต่างระหว่างเวอร์ชันเดือนก่อนกับเวอร์ชันเดือนนี้ |
| การเปรียบเทียบสถานการณ์จำลอง | วางหลายทางเลือก เช่น “ทางเลือกสร้างสต็อก” และ “ทางเลือกรองรับด้วยการทำงานล่วงเวลา” ไว้เทียบกันได้หรือไม่ | วางมูลค่าสต็อกและต้นทุนเพิ่มเติมของ 2 ทางเลือกไว้เทียบกัน |
| การคำนวณความแม่นยำและ Bias อัตโนมัติ | ออก MAPE, WMAPE, Bias และ FVA รายกลุ่มสินค้าได้อัตโนมัติหรือไม่ | คำนวณตัวชี้วัดจากการพยากรณ์และผลจริงย้อนหลังหลายเดือน |
| การเชื่อมต่อกับ ERP / MRP | ส่งตัวเลขที่ตกลงแล้วไปยัง MPS / MRP ได้หรือไม่ ดึงผลจริงจาก ERP อัตโนมัติได้หรือไม่ | ให้อธิบายวิธีเชื่อมต่อ (API ไฟล์) และความถี่ |
| UI ภาษาไทย / อังกฤษ | หน้าจอ ชื่อหัวข้อ และรายงาน รองรับภาษาไทยและภาษาอังกฤษหรือไม่ | ให้ผู้วางแผนใช้งานบนหน้าจอภาษาไทย |
| สิทธิ์การใช้งาน | แยกขอบเขตที่ป้อนข้อมูลได้และขอบเขตที่ดูได้ตามฝ่ายได้หรือไม่ | ดูการตั้งค่าให้ฝ่ายขายแก้ไขได้เฉพาะแผนอุปสงค์ และฝ่ายจัดซื้อแก้ไขได้เฉพาะวัตถุดิบ |
| บันทึกการตรวจสอบ (Audit log) | มีบันทึกว่าใคร เปลี่ยนตัวเลขไหน เมื่อไร และเพราะอะไรหรือไม่ | แสดงประวัติการปรับทับของฝ่ายขายพร้อมเหตุผล |
| การนำเข้าข้อมูล | นำเข้ายอดสั่งล่วงหน้าของลูกค้า (EDI, Excel, CSV) และสต็อกจริงได้หรือไม่ | ให้นำเข้าไฟล์ยอดสั่งล่วงหน้าของบริษัทเรา |
| รูปแบบไลเซนส์ | คิดตามผู้ใช้ หรือตามจำนวนรายการสินค้าหรือปริมาณข้อมูล ผู้ใช้ที่ดูได้อย่างเดียวคิดอย่างไร | ให้เสนอราคาค่าใช้จ่าย 3 ปีภายใต้เงื่อนไขเดียวกัน |
คำอธิบายของ IT Trend ก็ระบุว่า เมื่อเลือกระบบบริหาร PSI ควรตรวจสอบว่า “ต้องการเพียงการแสดงภาพสต็อก หรือต้องการแผนทั้งหมดตั้งแต่อุปสงค์ถึงอุปทาน” “รายเดือนหรือรายวัน” และ “เชื่อมต่อกับ ERP หรือระบบบริหารการผลิตเดิมได้หรือไม่” คำถาม 3 ข้อนี้มีประโยชน์ในฐานะคำถามสำหรับตัดสินว่า “จะเลือกอะไรตั้งแต่ต้น” ก่อนนำตารางข้างต้นมาใช้
วิธีเดินหน้า: 90 วันแรก
การนำ S&OP มาใช้ไม่จำเป็นต้องเริ่มจากการติดตั้งเครื่องมือ ใน 90 วันแรก การเดินตามลำดับต่อไปนี้เป็นวิธีหนึ่ง
วันที่ 0–30: กำหนดข้อตัดสินใจ ปฏิทิน และกลุ่มสินค้า
- สร้างรายการเรื่องที่ต้องตัดสินใจทุกเดือนใน Executive S&OP (ข้อตัดสินใจ)
- กำหนดปฏิทินรายเดือนของ 5 ขั้นตอน (วันปิด วันประชุม ผู้เข้าร่วม)
- กำหนดวิธีแบ่งกลุ่มสินค้า (ตามหน่วยที่มีข้อจำกัดด้านอุปทานร่วมกัน)
- ตกลงว่าจะแยกงบประมาณ (เป้าหมาย) กับแผนอุปสงค์ (ประมาณการ) ไว้คนละบรรทัด
- กำหนดฝ่ายเลขานุการ (ฝ่ายควบคุมการผลิตหรือฝ่ายวางแผนองค์กร)
ใน 30 วันนี้ไม่จำเป็นต้องซื้อซอฟต์แวร์ สิ่งที่จำเป็นคือการที่กรรมการผู้จัดการหรือผู้จัดการโรงงานประกาศว่า “ในการประชุมนี้ เราจะตัดสินใจเรื่องนี้”
วันที่ 31–60: เดินตัวเลขชุดเดียวด้วยมือ 2 รอบ
- สร้างตารางกลุ่มสินค้า × เดือน × ปริมาณและมูลค่า 1 ชุด และให้ทุกฝ่ายใช้ตารางเดียวกัน
- เดิน 5 ขั้นตอนจริงตามปฏิทินที่กำหนด เป็นเวลา 2 เดือน
- ฝึกหยิบข้อยกเว้นและสร้างทางเลือก 2–3 ทางใน Pre-S&OP
- บันทึกข้อตัดสินใจของ Executive S&OP ลงในทะเบียน
รอบแรกแทบจะแน่นอนว่าจะเดินได้ไม่ราบรื่น จะมีปัญหา เช่น การปิดยอดผลจริงล่าช้า ประมาณการของฝ่ายขายไม่ส่งมา หรือไม่มีตารางราคาต่อหน่วย การค้นหาปัญหาเหล่านี้คือเป้าหมายของช่วงนี้ ในรอบที่ 2 ปัญหาส่วนใหญ่จะลดลง
วันที่ 61–90: วัดความแม่นยำและ Bias แล้วกำหนดความต้องการของเครื่องมือ
- เริ่มออก WMAPE และ Bias รายกลุ่มสินค้าทุกเดือน
- เทียบความคลาดเคลื่อนก่อนและหลังการปรับทับของฝ่ายขาย เพื่อทดลองแนวคิด FVA
- ระบุงานที่ใช้เวลานานและจุดที่เกิดความผิดพลาดจากการคัดลอกตัวเลขเมื่อเดินด้วยมือ
- ใช้สิ่งนั้นเป็นฐานในการกำหนดความต้องการต่อเครื่องมือ (รายการ RFP ในบทก่อนข้อใดขาดไม่ได้)
เมื่อครบ 90 วัน ให้ตัดสินใจจากทะเบียนข้อตัดสินใจและบันทึกเวลา ว่าจะเดินต่อไปทางไหน ระหว่าง “ใช้ Excel ต่ออีกครึ่งปี” “เพิ่ม BI” “ใช้ฟังก์ชันวางแผนของ ERP” หรือ “พิจารณาเครื่องมือเฉพาะทาง”
คำถามที่พบบ่อย
S&OP คืออะไร?
S&OP (Sales and Operations Planning) คือกระบวนการตัดสินใจรายเดือนที่รวมแผนอุปสงค์กับแผนอุปทานให้เป็นแผนเดียว และให้ผู้บริหารตัดสินใจเรื่องส่วนต่างที่ปรับให้ตรงกันไม่ได้ โดยเดิน 5 ขั้นตอน ได้แก่ การรวบรวมข้อมูล การวางแผนอุปสงค์ การวางแผนอุปทาน Pre-S&OP และ Executive S&OP ตามปฏิทินที่กำหนดไว้ทุกเดือน
S&OP กับแผน PSI ต่างกันอย่างไร?
แผน PSI คือแผนระยะสั้นระดับหน้างานที่ทำให้ปริมาณการผลิต (Production) การขาย (Sales) และสต็อก (Inventory) สมดุลกัน ส่วน S&OP เพิ่มมูลค่า (ยอดขาย มูลค่าสต็อก ต้นทุน) เข้าไปในปริมาณ และเป็นเวทีให้ผู้บริหารตัดสินใจสำหรับช่วงระยะกลาง (ค่าโดยประมาณในบทความนี้คือ 3–18 เดือน) ลำดับที่เป็นไปได้จริงคือนำปริมาณใน PSI ขึ้นสู่รอบรายเดือนของ S&OP แล้วค่อยๆ เพิ่มมูลค่าเข้าไป
S&OP กับ IBP ต่างกันอย่างไร?
ตามนิยามของ Oliver Wight IBP คือกระบวนการตัดสินใจที่ทำให้กลยุทธ์ พอร์ตโฟลิโอ อุปสงค์ อุปทาน และการเงิน สอดคล้องกันผ่านการวางแผนใหม่รายเดือน วางแผนต่อเนื่องล่วงหน้า 24 เดือน และโฟกัสที่การเปลี่ยนแปลงจากครั้งก่อน S&OP มักเป็นองค์ประกอบหนึ่งของ IBP และสรุปได้ว่า IBP คือการขยาย S&OP ไปถึงกลยุทธ์และการเงิน
การนำ S&OP มาใช้ใช้เวลานานเท่าไร?
หากเป็นการเริ่มต้นกระบวนการ ตามที่แสดงในบทความนี้ ใน 90 วันแรกสามารถกำหนดข้อตัดสินใจ ปฏิทิน และกลุ่มสินค้า เดินด้วยมือ 2 รอบ และเริ่มวัดความแม่นยำได้ ส่วนระยะเวลานำเครื่องมือเฉพาะทางมาใช้ จะแตกต่างกันมากตามขอบเขตและจำนวนรายการสินค้า ในกรณีศึกษาจากฝั่งผู้ขาย มีตัวอย่างที่นำระบบวางแผน PSI บน SAP IBP มาใช้งานจริงได้ในประมาณ 10 เดือน
เริ่มด้วย Excel ได้หรือไม่?
เริ่มได้ และในขั้นแรก Excel หรือ BI มักเพียงพอด้วยซ้ำ ในการคำนวณจำลองของบทความนี้ (ตัวเลขสมมติ) ผลประโยชน์ส่วนใหญ่ก็มาจากกระบวนการและตัวเลขชุดเดียว เมื่อ Excel เดินไม่ไหว สิ่งที่เดินไม่ไหว ณ ตอนนั้นก็คือความต้องการต่อเครื่องมือนั่นเอง
ใครควรเข้าร่วมการประชุมปรับสมดุลอุปสงค์และอุปทาน?
Pre-S&OP มีผู้ปฏิบัติงานระดับหัวหน้าแผนกจากฝ่ายธุรการขาย ฝ่ายควบคุมการผลิต ฝ่ายจัดซื้อ คลังสินค้า และฝ่ายบัญชีเข้าร่วม Executive S&OP มีกรรมการผู้จัดการหรือผู้จัดการโรงงาน ผู้จัดการฝ่ายขาย ฝ่ายผลิต และฝ่ายจัดซื้อ และผู้รับผิดชอบด้านบัญชีเข้าร่วม หากผู้ที่มีอำนาจตัดสินใจไม่ได้เข้าร่วม Executive S&OP การตัดสินใจก็จะถูกเลื่อนออกไป
ควรเลือกระบบวางแผน PSI อย่างไร?
ขั้นแรก ตรวจสอบว่า “ต้องการเพียงการแสดงภาพสต็อก หรือต้องการแผนทั้งหมดตั้งแต่อุปสงค์ถึงอุปทาน” “รายเดือนหรือรายวัน” และ “เชื่อมต่อกับ ERP หรือระบบบริหารการผลิตเดิมได้หรือไม่” จากนั้นตรวจสอบลำดับชั้นของกลุ่มสินค้าและการกระจายสัดส่วน การแปลงปริมาณกับมูลค่า การจัดการเวอร์ชัน การเปรียบเทียบสถานการณ์จำลอง การคำนวณความแม่นยำและ Bias อัตโนมัติ และ UI ภาษาไทยและภาษาอังกฤษ ด้วยการสาธิตที่ใช้ข้อมูลของบริษัทเราเอง
สรุป
- แก่นของการนำ S&OP มาใช้ไม่ใช่ซอฟต์แวร์ แต่คือข้อตกลงว่า “ทุกเดือน ใครเป็นผู้ตัดสินใจเรื่องอะไร โดยใช้ตัวเลขชุดไหน”
- ภาคการผลิตของไทยมีทิศทางอุปสงค์ที่แตกต่างกันตามประเภทอุตสาหกรรม และผันผวนทุกเดือน จึงมีเหตุผลเพียงพอที่จะทบทวนอุปสงค์และอุปทานในตารางเดียวกันทุกเดือน
- S&OP คือกระบวนการที่เดิน 5 ขั้นตอน ได้แก่ การรวบรวมข้อมูล การวางแผนอุปสงค์ การวางแผนอุปทาน Pre-S&OP และ Executive S&OP ตามปฏิทินรายเดือนที่กำหนดไว้
- สรุปเป็นขั้นบันไดได้ว่า แผน PSI คือสมดุลของปริมาณ S&OP คือการตัดสินใจของผู้บริหารทั้งปริมาณและมูลค่า และ IBP คือแผนที่รวมถึงกลยุทธ์และการเงิน
- รูปแบบทั่วไปของการติดขัดมี 3 แบบ คือ ไม่มีข้อตัดสินใจ เป้าหมายกับประมาณการปนกัน และข้อจำกัดด้านอุปทานไม่ได้จัดเรียงไว้ก่อนการประชุม
- ตัวเลขชุดเดียวสร้างในรูปกลุ่มสินค้า × เดือน × ปริมาณและมูลค่า โดยแยกงบประมาณ (เป้าหมาย) กับแผนอุปสงค์ (ประมาณการ) ไว้คนละบรรทัด
- การพยากรณ์ให้เริ่มวัดจาก WMAPE และ Bias รายกลุ่มสินค้า และตรวจสอบผลของการปรับทับด้วย FVA
- ในแผนอุปทาน ให้ใส่กำลังการผลิต ลีดไทม์และ MOQ ของวัตถุดิบ นโยบายสต็อก สต็อกสูงสุดตาม BOI (การพยากรณ์การส่งออก 6 เดือน) และวันทำงานที่ลดลงจากสงกรานต์ในเดือนเมษายน
- ในการคำนวณจำลองด้วยตัวเลขสมมติ รูปแบบ A ที่เริ่มจากกระบวนการคืนทุนในประมาณ 0.8 ปี (ประมาณ 9 เดือน) ส่วนที่เพิ่มเครื่องมือเฉพาะทางไม่คืนทุนที่ขนาดสต็อก 60,000,000 THB แต่ถ้าสต็อก 3 เท่าจะคืนทุนในประมาณ 4.5 ปี
- ลำดับที่ควรเดินคือ ข้อตัดสินใจและปฏิทิน ตัวเลขชุดเดียว การวัดความแม่นยำและ Bias แล้วจึงเป็นเครื่องมือ
เราพร้อมให้คำปรึกษาตั้งแต่ขั้นก่อนเลือกเครื่องมือ เช่น การจัดเรื่องที่ต้องตัดสินใจในการประชุมรายเดือน การออกแบบกลุ่มสินค้าและตัวเลขชุดเดียว และการจัดทำความต้องการสำหรับ RFP ของเครื่องมือ หากท่านกำลังพิจารณาเริ่ม S&OP ให้เหมาะกับสภาพจริงของโรงงานในไทย สามารถติดต่อเราได้ทางแบบฟอร์มติดต่อ
ข้อมูลอ้างอิง
- Thai August factory output rises 4.44% y/y, beats forecast (The Star / Reuters)
- Thailand Industrial Output Growth Beats Forecasts (Trading Economics)
- Thailand Manufacturing Sector Hits 9-Month High (Trading Economics)
- Thailand Business Confidence Remains Subdued (Trading Economics)
- Thailand Export Growth Hits 7-Month High (Trading Economics)
- Thailand’s August car production rises 10.9% on year (Capital.com / Reuters)
- Thailand car production rises 6.1pct on year in July (New Straits Times)
- Thai auto sector facing crisis unless EV policy is overhauled, industry groups warn (MarketScreener / Reuters)
- Thailand-US trade surges as both sides move closer to tariff deal (The Nation)
- Thailand placed in Tier 2 of US transshipment report (The Nation)
- What is sales and operations planning (S&OP)? (TechTarget)
- Five Essential Steps of Sales and Operations Planning to Achieve an Integrated Business Plan (SAPinsider)
- Integrated Business Planning eBrochure (Oliver Wight Americas)
- Climbing the Sales & Operations Maturity Ladder (Consumer Goods Technology)
- S&OP เชื่อมผู้บริหารกับหน้างาน สร้างกลไกสร้างกำไร (KPMG Japan ภาษาญี่ปุ่น)
- คำอธิบายระบบบริหาร PSI (IT Trend ภาษาญี่ปุ่น)
- AI-based supply chain automation growing slowly (Modern Materials Handling)
- Why do many integrated business planning initiatives fail to live up to expectations? (Oliver Wight Americas)
- Demand planning home page (Microsoft Learn)
- Overview of Dynamics 365 Supply Chain Management 2026 release wave 1 (Microsoft Learn)
- SAP IBP 2605 release: Planner Workspaces (SAPinsider)
- SAP IBP 2608: what’s new in AI, Joule and supply planning (McCoy & Partners)
- Sales and operations planning (Kinaxis)
- Master production schedule (Odoo 19.0 Documentation)
- Demand Planning (Oracle NetSuite Help Center)
- บทความ SynCAS PSI Visualizer เวอร์ชัน SaaS (IT Leaders ภาษาญี่ปุ่น)
- บทความ trans-scManager ของ transcosmos (Cloud Watch ภาษาญี่ปุ่น)
- กรณีศึกษาการนำ SAP IBP มาใช้: เปลี่ยนรอบแผน PSI จากรายสัปดาห์เป็นรายวัน (MONOist ภาษาญี่ปุ่น)
- Forecasting: Principles and Practice (3rd ed) 5.8 Evaluating point forecast accuracy (OTexts)
- WMAPE: Weighted Mean Absolute Percentage Error (IBF)
- How To Measure BIAS In Forecast (Arkieva)
- Forecast Value Added: The Key to Managing the Business Forecasting Process (KMWorld)
- New IBF Blog Series: Forecast Value Added (FVA) (Institute of Business Forecasting)
- Announcement of the Office of the Board of Investment No. Por. 3/2556 (BOI ฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการ)
- Well Management of BOI Incentives on Importing Machinery and Raw Materials (BOI)
- Full list of Thailand’s 2026 public holidays (HRO)
- Board introduces Supply Chain Agent and Merchandiser Agent (AAP / Cision)


