


หากโรงงานในประเทศไทยส่งชิ้นส่วนไปยังญี่ปุ่น อาเซียน และจีน การยื่นขอ Form D หรือหนังสือรับรองถิ่นกำเนิดสินค้า (CO) ภายใต้ความตกลงหุ้นส่วนเศรษฐกิจไทย-ญี่ปุ่น ก็กลายเป็นงานประจำทุกเดือน แต่การพิจารณาถิ่นกำเนิดสินค้าที่อยู่เบื้องหลังเอกสารเหล่านั้น โรงงานไม่น้อยยังพึ่งพาแผ่นคำนวณใน Excel และความจำของผู้รับผิดชอบ ผู้ที่ยังลังเลว่าควรนำระบบตรวจสอบถิ่นกำเนิดสินค้ามาใช้หรือไม่ ส่วนใหญ่น่าจะมีความกังวลว่า “ทุกครั้งที่มีการปรับราคา เปลี่ยนซัพพลายเออร์ หรือเปลี่ยนแปลงการออกแบบ ผลการพิจารณาที่เคยผ่านไปแล้วอาจล้าสมัยหรือไม่” และ “หากประเทศผู้นำเข้าขอตรวจสอบย้อนหลัง (verification) เราจะส่ง BOM หรือหนังสือรับรองจากซัพพลายเออร์ได้ทันกำหนดหรือไม่”
ข้อเสนอของบทความนี้มีเพียงข้อเดียว การพิจารณาถิ่นกำเนิดสินค้าไม่ใช่งานเอกสารที่ “ผ่านครั้งเดียวแล้วจบ” แต่เป็น “การบริหารข้อมูล” ที่ผลลัพธ์เปลี่ยนไปทุกครั้งที่ BOM ราคาซื้อ อัตราแลกเปลี่ยน หนังสือรับรองจากซัพพลายเออร์ หรือรุ่นของ HS เปลี่ยนแปลง
- สูตร ระยะเวลาเก็บเอกสาร และรุ่นของ HS แตกต่างกันไปตามความตกลง RCEP และ ATIGA มี 2 สูตร คือวิธีหักออกและวิธีรวมขึ้น ส่วนความตกลงไทย-ญี่ปุ่นและความตกลงอาเซียน-ญี่ปุ่นมีเพียงวิธีหักออก 1 สูตร การเก็บบันทึกตาม RCEP มีขั้นต่ำตามความตกลง 3 ปี ความตกลงไทย-ญี่ปุ่น 5 ปี และผู้นำเข้าญี่ปุ่นตามกฎหมายภายในของญี่ปุ่น 5 ปี HS ของกฎเฉพาะรายสินค้า (PSR) ของ RCEP คือ HS2022 ส่วนความตกลงไทย-ญี่ปุ่นคือ HS2017 สูตร Excel เพียงชุดเดียวจึงจัดการได้ไม่ครบ
- การเปลี่ยนแปลงของอัตราแลกเปลี่ยน ราคาวัตถุดิบ และ FOB อาจทำให้ RVC ต่ำกว่าเกณฑ์ (เอกสารของกระทรวงเศรษฐกิจ การค้า และอุตสาหกรรมของญี่ปุ่น (METI) ระบุไว้ชัดเจน) และใน RCEP วัตถุดิบที่ไม่ทราบถิ่นกำเนิดจะถือเป็นวัตถุดิบที่ไม่ได้ถิ่นกำเนิด (non-originating materials) (ข้อ 3.5 วรรค 4) การขาดหนังสือรับรองจากซัพพลายเออร์เพียง 1 รายการจึงอาจทำให้ผลการพิจารณาไม่ผ่าน
- การตรวจสอบย้อนหลังมีกำหนดเวลาตอบ คำขอเป็นลายลักษณ์อักษรตาม RCEP ให้ระยะเวลาตอบไม่น้อยกว่า 30 วันและไม่เกิน 90 วัน ความตกลงไทย-ญี่ปุ่นกำหนดให้หน่วยงานของประเทศผู้ส่งออกตอบภายใน 3 เดือนนับจากได้รับคำขอ ส่วน ATIGA ตามระเบียบปฏิบัติด้านถิ่นกำเนิดสินค้าฉบับแก้ไข (OCP) ที่มีผลใช้บังคับในปี 2020 กำหนดให้ตอบการตรวจสอบย้อนหลังภายใน 90 วัน และกระบวนการทั้งหมดภายใน 180 วัน หากไม่เก็บบันทึกไว้ใน “สื่อที่เรียกค้นได้โดยเร็ว” (RCEP ข้อ 3.27 วรรค 2) ก็จะตอบไม่ทัน
- ฝั่งไทยเองก็กำลังมุ่งไปสู่ระบบอิเล็กทรอนิกส์และการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง ตัวอย่างคือกลุ่มระบบอิเล็กทรอนิกส์ของกรมการค้าต่างประเทศ (DFT) กระทรวงพาณิชย์ การรับฟังความคิดเห็นต่อร่างหลักการรับรองถิ่นกำเนิดสินค้าด้วยตนเองภายใต้ความตกลงไทย-EFTA และปฏิญญาว่าด้วยการใช้ ATIGA ฉบับปรับปรุงก่อนกำหนด
ดังนั้น สิ่งสำคัญคือการสร้างกลไก “เก็บข้อมูลหลักฐานของผลการพิจารณาพร้อมระบุรุ่น” ไว้ในฝั่งระบบบริหารการผลิตหรือ ERP กำหนดเป็นข้อกำหนดใน RFP (เอกสารขอใบเสนอราคา) และจำลองการตรวจสอบย้อนหลังไว้ในการทดสอบรับมอบระบบ
บทความนี้เขียนสำหรับผู้รับผิดชอบด้านการควบคุมการส่งออก การจัดซื้อ การบริหารการผลิต และบัญชี ในโรงงานญี่ปุ่นในประเทศไทย (ชลบุรี ระยอง อยุธยา สมุทรปราการ ปทุมธานี ฯลฯ) ในกลุ่มชิ้นส่วนยานยนต์ ไฟฟ้าและอิเล็กทรอนิกส์ การขึ้นรูปพลาสติก และงานโลหะ โดยจะอธิบายตามลำดับ ได้แก่ พื้นฐานของการพิจารณาถิ่นกำเนิดสินค้า ความแตกต่างตามความตกลง การคำนวณ RVC และเกณฑ์การเปลี่ยนพิกัดศุลกากร ตัวแปรที่ทำให้ผลการพิจารณาเปลี่ยน การไหลของข้อมูลในระบบ การเชื่อมต่อกับ ERP หนังสือรับรองจากซัพพลายเออร์ การเก็บบันทึกและการตรวจสอบย้อนหลัง ความเคลื่อนไหวฝั่งไทย ขั้นตอนการนำระบบมาใช้ 8 ขั้น RFP การทดสอบรับมอบ และต้นทุนกับผลประโยชน์
อนึ่ง ถิ่นกำเนิดแบบไม่ใช่สิทธิพิเศษ (การเปลี่ยนแปลงอย่างมีนัยสำคัญ) ที่ถูกตั้งคำถามในกรณีการสวมสิทธิ์ส่งออกไปสหรัฐฯ เป็นคนละระบบกับกฎถิ่นกำเนิดสินค้าสำหรับใช้สิทธิพิเศษทางภาษีศุลกากรภายใต้ FTA เรื่องนั้นได้อธิบายไว้ใน “สวมสิทธิ์ส่งออกไทย 2026 พิสูจน์การผลิตจริงด้วยข้อมูลโรงงาน” แล้ว บทความนี้จึงจำกัดขอบเขตอยู่ที่ “วิธีสร้างกลไกจาก BOM การจัดซื้อ และข้อมูลหลักรายการสินค้า สำหรับการพิจารณาถิ่นกำเนิดสินค้า (RVC และ CTC) เพื่อใช้สิทธิพิเศษทางภาษีภายใต้ FTA การเก็บหลักฐาน และการรองรับการตรวจสอบย้อนหลัง” ส่วนการตัดบัญชีวัตถุดิบที่ได้รับยกเว้นอากรจาก BOI โปรดดู “การจัดการสต็อกวัตถุดิบ BOI ออกแบบระบบให้ตัดบัญชี RMTS และ Max Stock ตรงกัน“
บทความนี้ไม่ใช่คำแนะนำด้านภาษี พิธีการศุลกากร หรือกฎหมาย การพิจารณาความเป็นสินค้าที่ได้ถิ่นกำเนิด การจำแนกพิกัด (รหัส HS) และการใช้อัตราอากร ต้องยืนยันเป็นรายสินค้าแต่ละรายการกับศุลกากรของประเทศผู้นำเข้า DFT หรือหน่วยงานออกหนังสือรับรองที่ได้รับแต่งตั้งของญี่ปุ่น หรือยืนยันด้วยการวินิจฉัยล่วงหน้า (advance ruling) ส่วนการประมาณการด้วยแบบจำลองในช่วงท้ายเป็นตัวเลขสมมติสำหรับบทความนี้ ไม่ใช่ใบเสนอราคา
การพิจารณาถิ่นกำเนิดสินค้าภายใต้ FTA คืออะไร: สินค้าที่ได้ถิ่นกำเนิด 3 ประเภท และเกณฑ์การพิจารณา 3 แบบ
สินค้าที่ได้ถิ่นกำเนิด 3 ประเภท
อัตราอากรสิทธิพิเศษภายใต้ FTA ใช้ได้เฉพาะกับสินค้าที่ได้รับการยอมรับว่าเป็น “สินค้าที่ได้ถิ่นกำเนิด” ตามความตกลงเท่านั้น ข้อ 3.2 ของความตกลง RCEP กำหนดว่าสินค้าที่ได้ถิ่นกำเนิดคือสินค้าที่เข้าข่ายข้อใดข้อหนึ่งใน 3 ข้อต่อไปนี้
- สินค้าที่ได้มาหรือผลิตทั้งหมด (wholly obtained) ในประเทศนั้น (เช่น สินค้าที่เพาะปลูกหรือขุดได้ในประเทศนั้น)
- สินค้าที่ผลิตจากวัตถุดิบที่ได้ถิ่นกำเนิดเท่านั้น
- สินค้าที่เป็นไปตามกฎเฉพาะรายสินค้า (ภาคผนวก 3A)
สำหรับสินค้าอุตสาหกรรม ประเด็นส่วนใหญ่อยู่ที่ข้อสาม เมื่อผลิตชิ้นส่วนในไทยโดยใช้เรซินหรือชิ้นส่วนโลหะที่นำเข้า ต้องตรวจสอบจาก BOM และราคาว่าชิ้นส่วนนั้นเป็นไปตามกฎเฉพาะรายสินค้า (PSR) หรือไม่ แม้ไม่เป็นไปตามกฎเฉพาะรายสินค้า หากเป็นไปตามบทบัญญัติว่าด้วยการสะสมถิ่นกำเนิดหรือเกณฑ์ผ่อนผันสำหรับวัตถุดิบที่ไม่ได้ถิ่นกำเนิดในปริมาณเล็กน้อย (De Minimis) ก็อาจได้รับการยอมรับว่าเป็นสินค้าที่ได้ถิ่นกำเนิด
สิ่งที่ควรระวังคือ แม้จะเป็นไปตามกฎเฉพาะรายสินค้าแล้ว หากงานที่ทำกับวัตถุดิบที่ไม่ได้ถิ่นกำเนิดมีเพียง “การดำเนินการหรือกระบวนการเพียงเล็กน้อย” (ข้อ 3.6: การเก็บรักษา การบรรจุหีบห่อ การดำเนินการอย่างง่าย เช่น การร่อน การคัดแยก และการตัด การติดเครื่องหมาย การผสมอย่างง่าย และการทาสีหรือขัดอย่างง่าย ฯลฯ) สินค้านั้นจะไม่ถือเป็นสินค้าที่ได้ถิ่นกำเนิด
นอกจากนี้ ตามคำอธิบายของศุลกากรญี่ปุ่น RCEP ใช้แนวคิด “สินค้าที่ได้ถิ่นกำเนิดของประเทศ” แบบเดียวกับความตกลงอาเซียน-ญี่ปุ่น ตัวอย่างเช่น ตู้เย็นที่ผลิตในออสเตรเลียและได้รับการยอมรับว่าเป็นสินค้าที่ได้ถิ่นกำเนิด จะเป็น “สินค้าที่ได้ถิ่นกำเนิดออสเตรเลียตามความตกลง RCEP” ซึ่งแตกต่างจากแนวคิด “สินค้าที่ได้ถิ่นกำเนิดของความตกลง” ของ CPTPP
เกณฑ์ 3 แบบที่ใช้ในการพิจารณา
เกณฑ์ที่ปรากฏในกฎเฉพาะรายสินค้าแบ่งได้เป็น 3 แบบหลัก
| เกณฑ์ | สาระสำคัญ | ข้อมูลที่ต้องใช้ในการพิจารณา |
|---|---|---|
| เกณฑ์มูลค่าเพิ่ม (RVC) | สัดส่วนของมูลค่าที่เกิดขึ้นภายในภูมิภาคต่อราคาสินค้า ถึงเกณฑ์ที่กำหนดหรือไม่ | ราคา FOB ราคาวัตถุดิบที่ไม่ได้ถิ่นกำเนิดและที่ได้ถิ่นกำเนิด ค่าแรง ค่าใช้จ่าย และกำไร |
| เกณฑ์การเปลี่ยนพิกัดศุลกากร (CTC) | เลข HS ของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดกับเลข HS ของสินค้าสำเร็จรูป เปลี่ยนไปในระดับหลักที่กำหนดหรือไม่ CC = เปลี่ยนตอน (2 หลัก) CTH = เปลี่ยนประเภท (4 หลัก) CTSH = เปลี่ยนประเภทย่อย (6 หลัก) | เลข HS ของสินค้าสำเร็จรูปและวัตถุดิบทุกรายการ และการแยกว่าวัตถุดิบได้ถิ่นกำเนิดหรือไม่ |
| เกณฑ์กระบวนการผลิตเฉพาะ | ได้ทำงานผลิตหรือแปรสภาพเฉพาะตามที่กฎเฉพาะรายสินค้ากำหนดหรือไม่ คู่มือ RCEP ของศุลกากรญี่ปุ่นยกตัวอย่าง “เกณฑ์กระบวนการผลิตเฉพาะ (ปฏิกิริยาเคมี) (CR)” ของสินค้าเคมี | แผนภูมิขั้นตอนการผลิต ใบสั่งผลิต |
ชื่อเรียกแตกต่างกันตามความตกลง เกณฑ์มูลค่าเพิ่มใน RCEP, ATIGA และความตกลงอาเซียน-ญี่ปุ่น เรียกว่า “สัดส่วนมูลค่าเนื้อหาในภูมิภาค (RVC)” แต่ในความตกลงไทย-ญี่ปุ่นเรียกว่า “สัดส่วนมูลค่าที่ทำให้ได้ถิ่นกำเนิด (QVC)” และ ATIGA ยังเขียนว่า “ASEAN Value Content” ด้วย ในบทความนี้ เมื่ออธิบายทั่วไปโดยไม่ระบุความตกลงจะใช้คำว่า RVC และเมื่อพูดถึงความตกลงไทย-ญี่ปุ่นจะใช้คำว่า QVC
ประเภทของการรับรอง
วิธีแสดงความเป็นสินค้าที่ได้ถิ่นกำเนิดก็มีหลายแบบ ได้แก่ “การรับรองโดยบุคคลที่สาม” ด้วยหนังสือรับรองถิ่นกำเนิดสินค้า (CO) ที่หน่วยงานผู้ออกเป็นผู้ออกให้ “ผู้ส่งออกที่ได้รับการรับรอง” ซึ่งผู้ส่งออกที่หน่วยงานรับรองแล้วสำแดงเอง (ใน ATIGA เรียกว่า certified exporter) และ “การรับรองถิ่นกำเนิดสินค้าด้วยตนเอง” ซึ่งผู้ส่งออก ผู้ผลิต หรือผู้นำเข้าจัดทำเอง วิธีที่ใช้ได้ขึ้นอยู่กับความตกลงและคู่ประเทศผู้ส่งออกกับประเทศผู้นำเข้า ประเด็นนี้จะกล่าวถึงอย่างเป็นรูปธรรมในช่วงหลัง
แต่ละความตกลงต่างกันอย่างไร: เปรียบเทียบ RCEP, ATIGA, ความตกลงไทย-ญี่ปุ่น และความตกลงอาเซียน-ญี่ปุ่น
ต่อไปนี้คือการเรียงหัวข้อที่เกี่ยวกับการพิจารณาถิ่นกำเนิดสินค้าและการออกแบบระบบ ของ 4 ความตกลงที่โรงงานญี่ปุ่นในไทยใช้บ่อย ค่าที่แสดงอยู่ในขอบเขตที่ยืนยันได้จากตัวบทของความตกลงฉบับภาษาญี่ปุ่นที่ศุลกากรญี่ปุ่นเผยแพร่ ตัวบท ATIGA ภาษาอังกฤษของสำนักเลขาธิการอาเซียน OCP ฉบับแก้ไขปี 2020 (คู่มือ AWSC) และเอกสารของ METI ช่องที่ยืนยันไม่ได้จะเขียนว่า “บทความนี้ยังไม่ได้ยืนยัน”
| หัวข้อ | RCEP | ATIGA (Form D) | ความตกลงไทย-ญี่ปุ่น (JTEPA) | ความตกลงอาเซียน-ญี่ปุ่น (AJCEP) |
|---|---|---|---|---|
| ชื่อและเกณฑ์ของเกณฑ์มูลค่าเพิ่ม | RVC ค่าเกณฑ์กำหนดในกฎเฉพาะรายสินค้า (ตัวอย่าง: ประเภท 87.08 คือ CTH or RVC40) | RVC (ASEAN Value Content) กฎทั่วไปคือ RVC ไม่น้อยกว่า 40% หรือ CTH (ข้อ 28 วรรค 1 ผู้ส่งออกเป็นผู้เลือก) | QVC ค่าเกณฑ์กำหนดในกฎเฉพาะรายสินค้า (ตัวอย่าง: ประเภท 87.05–87.08 คือ CTH หรือ QVC40) | RVC กฎทั่วไปคือ RVC ไม่น้อยกว่า 40% โดยกระบวนการขั้นสุดท้ายทำในภาคีนั้น หรือ CTH (ข้อ 26 วรรค 1 ผู้ส่งออกเป็นผู้เลือก) |
| สูตรคำนวณ | 2 สูตร คือวิธีหักออกและวิธีรวมขึ้น (ข้อ 3.5) | 2 สูตร คือวิธีทางตรงและวิธีทางอ้อม วัตถุดิบที่ได้ถิ่นกำเนิดในวิธีทางตรงใช้ราคา CIF ประเทศสมาชิกต้องเลือกใช้วิธีเดียว (ข้อ 29) | วิธีหักออกเท่านั้น (ข้อ 28 วรรค 4) | วิธีหักออกเท่านั้น (ข้อ 27 วรรค 1) |
| การสะสมถิ่นกำเนิด | ถือว่าวัตถุดิบที่ได้ถิ่นกำเนิดของภาคีอื่นเป็นวัตถุดิบที่ได้ถิ่นกำเนิดของประเทศตน (ข้อ 3.4) การสะสมกระบวนการผลิตยังอยู่ในขั้นพิจารณาระหว่างการทบทวน | มีการสะสม หาก RVC ของวัตถุดิบตั้งแต่ 20% แต่ไม่ถึง 40% ให้สะสมบางส่วนตามสัดส่วน (ข้อ 30) | การสะสมแบบทวิภาคี (ข้อ 29) | มีบทบัญญัติการสะสมในข้อ 29 |
| De Minimis | วัตถุดิบที่ไม่ได้ถิ่นกำเนิดซึ่งไม่เป็นไปตาม CTC ไม่เกิน 10% ของ FOB (ตอนที่ 50–63 ไม่เกิน 10% ของน้ำหนัก) (ข้อ 3.7) | วัตถุดิบที่ไม่ได้ถิ่นกำเนิดซึ่งไม่เป็นไปตาม CTC ไม่เกิน 10% ของ FOB (ข้อ 33) | ตอนที่ 19–24 ไม่เกิน 7% ของมูลค่า ตอนที่ 28–49 และตอนที่ 64–97 ไม่เกิน 10% ของมูลค่า ตอนที่ 50–63 ไม่เกิน 10% ของน้ำหนัก (ข้อ 30 และภาคผนวก 2) | ตอนที่ 16, 19, 20, 22, 23 ตอนที่ 28–49 และตอนที่ 64–97 ไม่เกิน 10% ของ FOB ตอนที่ 50–63 ไม่เกิน 10% ของน้ำหนัก (ข้อ 28) |
| รุ่น HS ของกฎเฉพาะรายสินค้า | HS2022 (ตั้งแต่ 1 มกราคม 2023) | บทความนี้ยังไม่ได้ยืนยัน | HS2017 (ภาคผนวก 2 ตั้งแต่ 1 มกราคม 2022) | มีกำหนดใช้ฉบับ HS2022 ตั้งแต่ 15 กุมภาพันธ์ 2027 รุ่น HS ของฉบับปัจจุบันบทความนี้ยังไม่ได้ยืนยัน |
| อายุของหลักฐานถิ่นกำเนิด | 1 ปีนับจากวันที่ออกหรือจัดทำ (ข้อ 3.16 วรรค 6) | Form D มีอายุ 12 เดือนนับจากวันที่ออก | CO มีอายุ 12 เดือนนับจากวันที่ออก (ข้อ 40) | บทความนี้ยังไม่ได้ยืนยัน |
| ระยะเวลาเก็บบันทึก (ตามความตกลง) | ผู้ส่งออก ผู้ผลิต และหน่วยงานผู้ออก อย่างน้อย 3 ปีนับจากวันที่ออกหลักฐานถิ่นกำเนิด ผู้นำเข้าอย่างน้อย 3 ปีนับจากวันที่นำเข้า (ข้อ 3.27) | ผู้ผลิตและผู้ส่งออกที่ยื่นขอ Form D ไม่น้อยกว่า 3 ปีนับจากวันที่ออก Form D (ภาคผนวก 8 ระเบียบข้อ 17) | ผู้ส่งออกที่ได้รับ CO และผู้ผลิตตามข้อ 40 วรรค 7(b) 5 ปีนับจากวันที่ออก CO (ข้อ 42(b)) | บทความนี้ยังไม่ได้ยืนยันตัวบทของความตกลง (เอกสารของ METI จัดให้ผู้ยื่นขอออกหนังสือรับรองในญี่ปุ่นอยู่ในกลุ่ม 3 ปี) |
| กำหนดเวลาของการตรวจสอบย้อนหลัง | คำขอเป็นลายลักษณ์อักษรให้ระยะเวลาตอบไม่น้อยกว่า 30 วันและไม่เกิน 90 วันนับจากวันที่ได้รับ การยินยอมหรือปฏิเสธคำขอเข้าตรวจสถานที่ภายใน 30 วัน (ข้อ 3.24) | ตอบการตรวจสอบย้อนหลังภายใน 90 วันนับจากได้รับคำขอ กระบวนการทั้งหมดภายใน 180 วัน (OCP ฉบับเดิมปี 2009 และ OCP ฉบับแก้ไขปี 2020) | หน่วยงานของประเทศผู้ส่งออกให้ข้อมูลภายใน 3 เดือนนับจากได้รับคำขอ ข้อมูลเพิ่มเติมภายใน 2 เดือน (ข้อ 43) | บทความนี้ยังไม่ได้ยืนยัน |
สิ่งที่อ่านได้จากตารางนี้คือ โรงงานที่ส่งชิ้นส่วนเดียวกันภายใต้หลายความตกลง ต้องแยกเก็บทั้งตรรกะการพิจารณาและระยะเวลาเก็บเอกสารตามแต่ละความตกลง ตัวอย่างเช่น ชิ้นส่วนยานยนต์เดียวกัน (ประเภท 87.08) ใน RCEP ใช้กฎฉบับ HS2022 ว่า “CTH or RVC40” ส่วนความตกลงไทย-ญี่ปุ่นใช้กฎฉบับ HS2017 ว่า “CTH หรือ QVC40” สำหรับสูตร RCEP เลือกวิธีรวมขึ้นได้ แต่ความตกลงไทย-ญี่ปุ่นมีเพียงวิธีหักออก
ค่าในช่อง ATIGA ได้แก่ อายุของ Form D การเก็บบันทึก และกำหนดเวลาของการตรวจสอบย้อนหลัง เป็นค่าที่ยืนยันแล้วว่าเหมือนกันระหว่างภาคผนวก 8 ตอนลงนามปี 2009 กับ OCP ฉบับแก้ไขที่มีผลใช้บังคับเมื่อ 20 กันยายน 2020 ส่วนการเปลี่ยนแปลงตามพิธีสารแก้ไขฉบับที่ 2 (ATIGA ฉบับปรับปรุง) ที่ลงนามในปี 2025 ยังไม่ได้ยืนยัน
การคำนวณ RVC: วิธีหักออกและวิธีรวมขึ้น
2 สูตรของ RCEP
ข้อ 3.5 ของ RCEP กำหนดให้คำนวณสัดส่วนมูลค่าเนื้อหาในภูมิภาคด้วยสูตรใดสูตรหนึ่งต่อไปนี้
- วิธีหักออก (วิธีทางอ้อม): RVC = (FOB − VNM) ÷ FOB × 100
- วิธีรวมขึ้น (วิธีทางตรง): RVC = (VOM + ค่าแรงทางตรง + ค่าใช้จ่ายทางตรง + กำไร + ต้นทุนอื่น) ÷ FOB × 100
VNM คือราคาของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดที่ใช้ในการผลิต ส่วน VOM คือราคาของวัตถุดิบและชิ้นส่วนที่เป็นสินค้าที่ได้ถิ่นกำเนิด ซึ่งผู้ผลิตจัดหามาหรือผลิตเองและใช้ในการผลิต
สิ่งที่มีผลต่อการออกแบบระบบมากกว่าตัวสูตร คือวิธีกำหนดราคา ตามข้อ 3.5 ราคาของวัตถุดิบที่ไม่ได้ถิ่นกำเนิด หากเป็นวัตถุดิบนำเข้าคือ ราคา CIF ณ เวลานำเข้า หากเป็นวัตถุดิบที่ได้มาในประเทศคือ ราคาแรกที่ชำระแล้ว (หรือที่ต้องชำระ) ซึ่งตรวจสอบได้ (ข้อ 3.5 วรรค 3) และ วัตถุดิบที่ไม่ทราบถิ่นกำเนิดให้ถือเป็นวัตถุดิบที่ไม่ได้ถิ่นกำเนิด (ข้อ 3.5 วรรค 4) จากราคาของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดและวัตถุดิบที่ไม่ทราบถิ่นกำเนิด สามารถหักค่าขนส่ง ค่าประกันภัย และค่าบรรจุหีบห่อจนถึงผู้ผลิต อากรศุลกากร ภาษีภายใน ค่าธรรมเนียมพิธีการศุลกากร และส่วนที่สูญเสียจากการผลิต ฯลฯ ได้ แต่หากไม่ทราบค่าใช้จ่ายและไม่มีหลักฐาน จะหักไม่ได้ (ข้อ 3.5 วรรค 5) ส่วนของอากรที่ได้รับยกเว้นหรือคืนแล้วไม่อยู่ในรายการที่หักได้
นอกจากนี้ ต้นทุนทั้งหมดต้องบันทึกตามหลักการบัญชีที่รับรองทั่วไปของประเทศผู้ผลิต และต้องเก็บรักษาบันทึกนั้นไว้ (ข้อ 3.5 วรรค 2) จึงมีเงื่อนไขเบื้องต้นว่าราคาวัตถุดิบที่ใช้ในการพิจารณาต้องเก็บไว้ในรูปแบบที่เทียบกับบันทึกทางบัญชีได้
สูตรของ ATIGA และข้อกำหนด “เลือกใช้วิธีเดียว”
ข้อ 29 ของ ATIGA ก็กำหนด 2 สูตร คือวิธีทางตรงและวิธีทางอ้อมเช่นกัน แต่มีวิธีเขียนที่ต่างออกไป ASEAN Material Cost ที่รวมขึ้นในวิธีทางตรงคือ ราคา CIF ของวัตถุดิบที่ได้ถิ่นกำเนิด ฯลฯ ค่าใช้จ่ายทางตรงรวมถึงค่าเช่า ค่าเสื่อมราคา และค่าซ่อมแซมโรงงาน ค่าเช่าและดอกเบี้ยของเครื่องจักร ค่าสาธารณูปโภค การวิจัยพัฒนาและการออกแบบ แม่พิมพ์ อุปกรณ์จับยึดและเครื่องมือ รวมถึงค่าตัดจำหน่าย ค่าสิทธิ การตรวจสอบ การเก็บรักษาในโรงงาน ค่าท่าเรือ ค่าพิธีการศุลกากร และอากรของชิ้นส่วนนำเข้า ฯลฯ
และกำหนดว่า ประเทศสมาชิกต้องเลือกวิธีคำนวณ RVC เพียงวิธีเดียวและยึดถือปฏิบัติ หากจะเปลี่ยนต้องแจ้งคณะมนตรี AFTA ล่วงหน้าไม่น้อยกว่า 6 เดือนก่อนนำมาใช้ และการตรวจสอบของประเทศผู้นำเข้าจะทำตามวิธีที่ประเทศผู้ส่งออกใช้ (ข้อ 29 วรรค 3) บทความนี้ยังยืนยันไม่ได้ว่าไทยใช้วิธีใด เมื่อพิจารณาภายใต้ ATIGA โปรดระบุว่าบริษัทของท่านคำนวณด้วยสูตรใด และสอบถาม DFT ว่าสูตรนั้นสอดคล้องกับแนวปฏิบัติของ DFT หรือไม่
นอกจากนี้ วัตถุดิบที่จัดหาจากผู้ผลิตในประเทศที่ได้รับอนุญาตและปฏิบัติตามกฎถิ่นกำเนิดสินค้า ให้ถือว่าเป็นไปตามข้อกำหนดถิ่นกำเนิด ส่วนสินค้าอื่น ๆ ที่จัดหาภายในประเทศจะอยู่ในขอบเขตของการตรวจสอบ (ข้อ 29 วรรค 5)
ความตกลงไทย-ญี่ปุ่นและความตกลงอาเซียน-ญี่ปุ่นใช้เฉพาะวิธีหักออก
ข้อ 28 วรรค 4 ของความตกลงไทย-ญี่ปุ่น กำหนดสัดส่วนมูลค่าที่ทำให้ได้ถิ่นกำเนิดไว้เพียงสูตรเดียวคือ QVC = (FOB − VNM) ÷ FOB × 100 FOB คือราคาส่งมอบบนเรือโดยไม่คำนึงถึงวิธีขนส่ง และไม่รวมภาษีภายในที่ได้รับการลด ยกเว้น หรือคืนเมื่อส่งออก ราคาของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดคือราคาตามความตกลงว่าด้วยการประเมินราคาศุลกากร ซึ่งรวมค่าขนส่ง ค่าประกันภัย และค่าบรรจุหีบห่อ ฯลฯ จนถึงท่าเรือนำเข้า (ข้อ 28 วรรค 6) ความตกลงอาเซียน-ญี่ปุ่นก็ใช้สูตรเดียวตามข้อ 27 วรรค 1 คือ RVC = (FOB − VNM) ÷ FOB × 100%
กล่าวคือ แม้จะคำนวณจาก BOM เดียวกัน สูตรที่ใช้ได้ก็ต่างกันตามความตกลง ในระบบจึงควรเก็บ “สูตรที่ใช้ได้ในแต่ละความตกลง” และ “นิยามของราคาที่นับในสูตรนั้น” ไว้เป็นข้อมูลหลัก (master) แทนการเขียนตายตัวไว้ในตรรกะการคำนวณ
การประมาณการ A: ตัวอย่างตัวเลข RVC (ตัวเลขสมมติ)
จากนี้ไปเป็นตัวเลขสมมติสำหรับบทความนี้ ไม่ใช่ผลิตภัณฑ์จริง สมมติให้ FOB ของชิ้นส่วน 1 ชิ้นที่ผลิตในโรงงานไทยเท่ากับ 1,000 บาท
| กลุ่ม | รายละเอียด | ราคา (บาท) |
|---|---|---|
| วัตถุดิบที่ไม่ได้ถิ่นกำเนิด (VNM) | เรซินนำเข้าจากญี่ปุ่น CIF 300 ชิ้นส่วนโลหะนำเข้าจากจีน CIF 150 สินค้าจัดซื้อในประเทศที่ไม่มีเอกสารแสดงถิ่นกำเนิด 50 (ถือว่าไม่ได้ถิ่นกำเนิด) | 500 |
| วัตถุดิบที่ได้ถิ่นกำเนิด (VOM) | วัตถุดิบที่มีหนังสือรับรองจากซัพพลายเออร์ในไทย | 200 |
| ค่าแรงทางตรง | 120 | |
| ค่าใช้จ่ายทางตรง | 100 | |
| กำไร | 50 | |
| ต้นทุนอื่น | 30 | |
| รวม (= FOB) | 500 + 200 + 120 + 100 + 50 + 30 | 1,000 |
- วิธีหักออก: (1,000 − 500) ÷ 1,000 = 50%
- วิธีรวมขึ้น: (200 + 120 + 100 + 50 + 30) ÷ 1,000 = 500 ÷ 1,000 = 50%
ไม่ว่าสูตรใดก็ได้ 50% ซึ่งเป็นไปตามเกณฑ์ RVC 40% โดยมีส่วนเผื่อจากเกณฑ์ 10 จุด
จุดที่ควรสังเกตคือ สินค้าจัดซื้อในประเทศ 50 บาทถูกถือว่าไม่ได้ถิ่นกำเนิด แม้จะเป็นวัตถุดิบที่ซื้อในไทย หากไม่มีเอกสารและยืนยันความเป็นสินค้าที่ได้ถิ่นกำเนิดไม่ได้ (ไม่ทราบถิ่นกำเนิด) ใน RCEP จะถือเป็นวัตถุดิบที่ไม่ได้ถิ่นกำเนิดและนับรวมใน VNM (ข้อ 3.5 วรรค 4) อนึ่ง หากคำนวณตัวอย่างนี้ด้วยวิธีรวมขึ้นของ ATIGA ต้องนับวัตถุดิบที่ได้ถิ่นกำเนิด 200 บาทใหม่ด้วยราคา CIF ส่วนความตกลงไทย-ญี่ปุ่นและความตกลงอาเซียน-ญี่ปุ่น จะใช้เฉพาะผล 50% จากวิธีหักออก
เกณฑ์การเปลี่ยนพิกัดศุลกากร (CTC) และระดับความละเอียดของ HS วัตถุดิบ
CC, CTH และ CTSH
เกณฑ์การเปลี่ยนพิกัดศุลกากรกำหนดให้พิกัดเปลี่ยนจากเลข HS ของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดไปเป็นเลข HS ของสินค้าสำเร็จรูปในระดับหลักที่กำหนด การเปลี่ยนตอน (2 หลัก) คือ CC การเปลี่ยนประเภท (4 หลัก) คือ CTH และการเปลี่ยนประเภทย่อย (6 หลัก) คือ CTSH
ในกฎเฉพาะรายสินค้าของ RCEP (ฉบับ HS2022) ประเภท 87.08 (ส่วนประกอบและอุปกรณ์ประกอบของยานยนต์) คือ “CTH or RVC40” ประเภท 87.06 (แชสซีที่ติดตั้งเครื่องยนต์) คือ “RVC40” และประเภทย่อย 8714.10 (ส่วนประกอบของรถจักรยานยนต์) คือ “CC or RVC40” ในกฎเฉพาะรายสินค้าของความตกลงไทย-ญี่ปุ่น (ฉบับ HS2017) ประเภท 87.05–87.08 คือ “CTH หรือ QVC40” ประเภท 87.02–87.04 คือ “QVC40” และประเภท 87.01 คือ “CTH หรือ QVC40”
สำหรับสินค้าที่มีทางเลือกอย่าง “CTH or RVC40” เมื่อไม่ผ่านด้วย RVC ก็พิจารณาได้ว่าจะผ่านด้วย CTC หรือไม่ กฎทั่วไปของ ATIGA ก็ให้ผู้ส่งออกเลือกได้ระหว่าง RVC ไม่น้อยกว่า 40% หรือ CTH (ข้อ 28 วรรค 1)
HS ของวัตถุดิบไม่จำเป็นต้องระบุถึง 6 หลักเสมอไป
เมื่อต้องให้วัตถุดิบทุกรายการใน BOM มีเลข HS ก็น่ากังวลเรื่องปริมาณงาน คำอธิบายของศุลกากรญี่ปุ่นระบุว่า เมื่อแสดงว่าเป็นไปตาม CTC ไม่จำเป็นต้องระบุ HS ของวัตถุดิบถึง 6 หลักเสมอไป บางกรณีระบุเพียงระดับตอน (2 หลัก) หรือประเภท (4 หลัก) ก็เพียงพอ ตัวอย่างที่ยกไว้คือกฎของ RCEP สำหรับประเภทย่อย 2905.32 “CTSH หรือ RVC40” หากวัตถุดิบไม่อยู่ในตอนที่ 29 ระบุ 2 หลักก็พอ หากอยู่ในตอนที่ 29 แต่ไม่ใช่ประเภท 29.05 ระบุ 4 หลัก และหากอยู่ในประเภท 29.05 ต้องระบุถึง 6 หลัก
นอกจากนี้ยังเขียนไว้ว่า บางกรณีการถือว่าวัตถุดิบทั้งหมดไม่ได้ถิ่นกำเนิดแล้วแสดงตามกฎเฉพาะรายสินค้า อาจมีภาระการพิสูจน์เบากว่าการแสดงว่าเป็น “สินค้าที่ผลิตจากวัตถุดิบที่ได้ถิ่นกำเนิดเท่านั้น” (ตัวอย่างผักดองน้ำส้มสายชูของไทย ประเภทย่อย 2001.90 กฎ CC)
ในแง่ระบบ อาจออกแบบให้มีฟิลด์ “ระบุ HS ของวัตถุดิบถึงกี่หลัก” และตรวจว่าเพียงพอกับระดับที่กฎเฉพาะรายสินค้ากำหนดหรือไม่ ทั้งนี้ระดับที่จำเป็นขึ้นอยู่กับสินค้าและกฎ
De Minimis สำหรับวัตถุดิบที่ไม่ได้ถิ่นกำเนิดในปริมาณเล็กน้อย
ทางผ่อนผันเมื่อมีวัตถุดิบที่ไม่เป็นไปตาม CTC ปนอยู่เล็กน้อย คือบทบัญญัติ De Minimis ใน RCEP หากราคาของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดซึ่งไม่เป็นไปตาม CTC ไม่เกิน 10% ของ FOB ให้ถือเป็นสินค้าที่ได้ถิ่นกำเนิด (ข้อ 3.7 สำหรับสิ่งทอตอนที่ 50–63 คือไม่เกิน 10% ของน้ำหนัก) แต่ราคาของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดนี้ยังต้องนับรวมใน VNM เมื่อคำนวณ RVC (ข้อ 3.7 วรรค 2) จึงเป็นทางผ่อนผันของ CTC ไม่ได้ทำให้การคำนวณ RVC เบาลง ความตกลงไทย-ญี่ปุ่นใช้ 7% และ 10% แยกตามตอน จึงควรเก็บค่าในตารางเปรียบเทียบแยกตามความตกลง
ความคลาดเคลื่อนของรุ่น HS
อีกจุดที่มักถูกมองข้ามคือรุ่นของ HS กฎเฉพาะรายสินค้าของ RCEP เป็นฉบับ HS2022 (ตั้งแต่ 1 มกราคม 2023) ส่วนกฎเฉพาะรายสินค้าของความตกลงไทย-ญี่ปุ่นเป็นฉบับตาม “ระบบฮาร์โมไนซ์ที่แก้ไขเมื่อ 1 มกราคม 2017” (ตั้งแต่ 1 มกราคม 2022) และความตกลงอาเซียน-ญี่ปุ่นมีกำหนดใช้กฎเฉพาะรายสินค้าฉบับ HS2022 ตั้งแต่ 15 กุมภาพันธ์ 2027
HS ในตารางอัตราอากรศุลกากรที่ใช้บังคับของญี่ปุ่นและที่เขียนใน CO เป็น HS2022 ดังนั้นในความตกลงไทย-ญี่ปุ่นจำเป็นต้องจับคู่ “HS ที่สำแดง (ฉบับ 2022)” กับ “HS ที่ใช้เปิดหากฎเฉพาะรายสินค้า (ฉบับ 2017)” ใน Q&A ของการสัมมนาติดตามผล RCEP (ณ วันที่ 12 มีนาคม 2026) ศุลกากรญี่ปุ่นตอบว่า หาก HS ใน CO ต่างจาก HS ในใบขนสินค้าขาเข้า โดยหลักแล้ว CO จะไม่มีผล แต่หลังจากสอบถามเหตุผลแล้ว หากความต่างเกิดจากความต่างของรุ่น HS เป็นต้น ก็จะยอมรับว่ามีผล Q&A นี้ระบุไว้เองว่าไม่มีผลทางกฎหมายและไม่ได้ใช้แทนการวินิจฉัยล่วงหน้า
การแก้ไข HS ครั้งต่อไปคือ HS2028 ซึ่งมีกำหนดมีผลใช้บังคับ 1 มกราคม 2028 องค์การศุลกากรโลก (WCO) ประกาศเมื่อเดือนมกราคม 2026 ว่าการแก้ไข HS2028 ได้รับการยอมรับแล้ว เป็นการแก้ไข 299 ชุด เมื่อเทียบกับ HS2022 ระดับประเภทเพิ่มใหม่ 6 และยกเลิก 5 ระดับประเภทย่อยเพิ่มใหม่ 428 และยกเลิก 172 RCEP ข้อ 3.34 กำหนดขั้นตอนการปรับเปลี่ยนกฎเฉพาะรายสินค้า (ภาคผนวก 3A) ให้สอดคล้องกับการแก้ไข HS ในระบบจึงควรเก็บ “รุ่นของกฎเฉพาะรายสินค้า” และ “วันเริ่มใช้” และเมื่อรุ่น HS เปลี่ยน ให้เปิดหาผลการพิจารณาได้ทั้งฉบับเก่าและฉบับใหม่ จะได้ไม่ต้องรีบร้อนในช่วงเปลี่ยนผ่าน
ตัวแปร 4 ตัวที่ทำให้ผลการพิจารณาเปลี่ยน: อัตราแลกเปลี่ยน ราคาวัตถุดิบ FOB และหนังสือรับรองจากซัพพลายเออร์
เอกสาร “แนวคิดพื้นฐานในการพิจารณาความเป็นสินค้าที่ได้ถิ่นกำเนิดและตัวอย่างเอกสารที่ควรจัดเก็บ” ของ METI (ฉบับปรับปรุงเดือนมิถุนายน 2025) เขียนถึงกรณีที่ใช้ผลการพิจารณาสินค้าที่ได้ถิ่นกำเนิดเดิมซ้ำภายใต้เกณฑ์มูลค่าเพิ่มว่า “สัดส่วนมูลค่าที่ทำให้ได้ถิ่นกำเนิดอาจต่ำกว่าเกณฑ์จากการเปลี่ยนแปลงของอัตราแลกเปลี่ยน ราคา FOB ราคาวัตถุดิบ ฯลฯ จึงจำเป็นต้องยืนยันทุกครั้งที่ยื่นขอออกหนังสือรับรองว่ายังเป็นไปตามสัดส่วนมูลค่าที่ทำให้ได้ถิ่นกำเนิด” เอกสารนี้เขียนสำหรับฝั่งผู้ส่งออกจากญี่ปุ่น (ผู้ยื่นขอออกหนังสือรับรองในญี่ปุ่น) และระบุว่าไม่ได้คาดการณ์ล่วงหน้าว่าหน่วยงานของภาคีจะใช้แนวคิดเดียวกันเมื่อตรวจสอบ แต่ก็เป็นหลักฐานอ้างอิงจากภาครัฐที่สนับสนุนเหตุผลของการบริหาร BOM และราคาต่อหน่วยอย่างต่อเนื่อง
ตัวแปรที่ทำให้ผลการพิจารณาเปลี่ยนแบ่งได้เป็น 4 ตัว ดังนี้
- อัตราแลกเปลี่ยน: ราคา CIF ของวัตถุดิบนำเข้าเมื่อแปลงเป็นเงินบาทจะเปลี่ยนตามอัตราแลกเปลี่ยน
- ราคาวัตถุดิบต่อหน่วย: ซัพพลายเออร์ขึ้นราคา หรือเปลี่ยนไปใช้ซัพพลายเออร์ที่ถูกกว่า
- FOB: หากลดราคาให้ลูกค้าจน FOB ลดลง แม้ VNM เท่าเดิม RVC ก็จะลดลง
- หนังสือรับรองจากซัพพลายเออร์: หากวัตถุดิบที่เคยนับเป็นวัตถุดิบที่ได้ถิ่นกำเนิดไม่สามารถได้หนังสือรับรองอีก ก็จะกลายเป็นวัตถุดิบที่ไม่ได้ถิ่นกำเนิด
ลองคำนวณกรณีที่อัตราแลกเปลี่ยนและหนังสือรับรองจากซัพพลายเออร์เปลี่ยนไป สำหรับชิ้นส่วนในการประมาณการ A
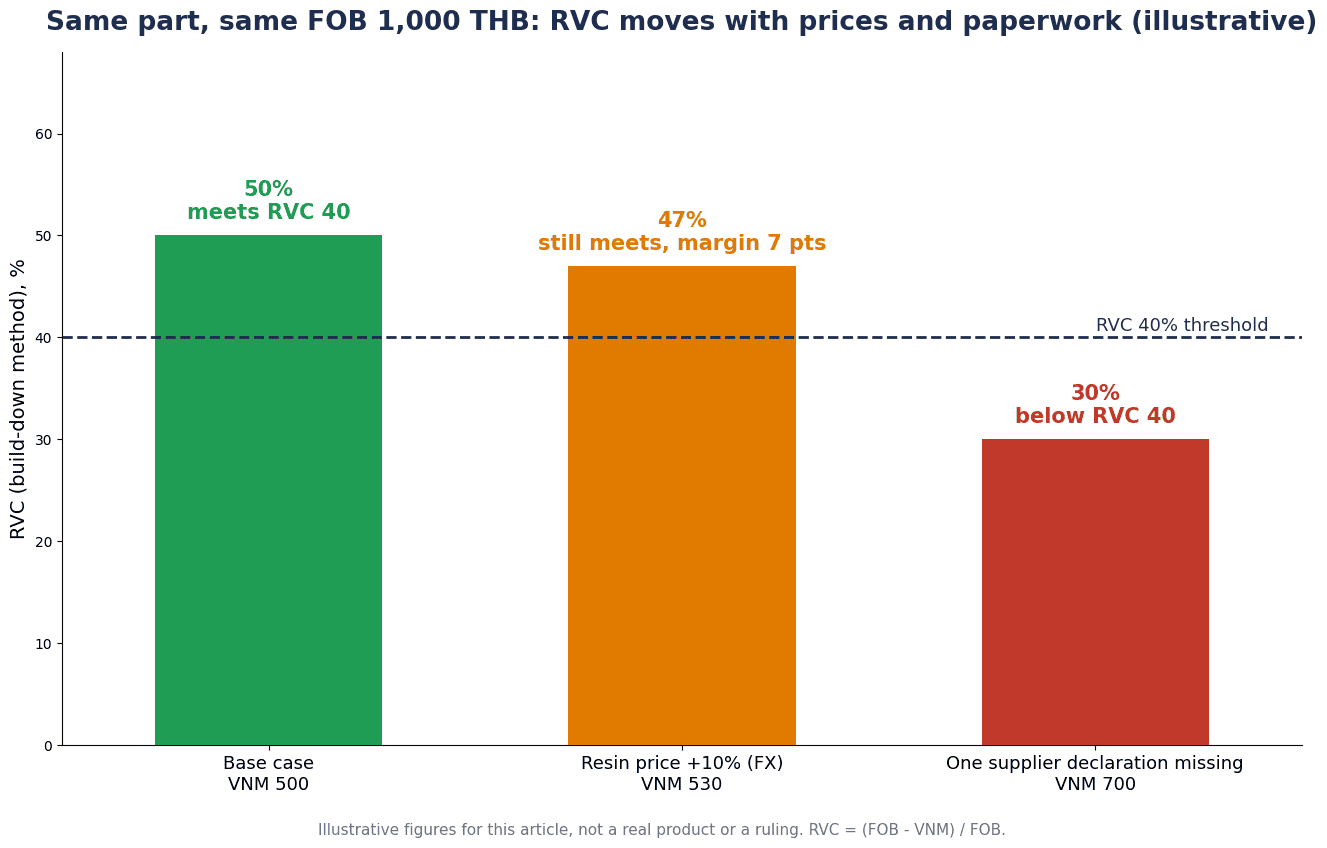
| กรณี | VNM (บาท) | RVC ตามวิธีหักออก | เทียบกับเกณฑ์ RVC 40% |
|---|---|---|---|
| ฐาน (การประมาณการ A) | 500 | (1,000 − 500) ÷ 1,000 = 50% | ผ่าน ส่วนเผื่อ 10 จุด |
| ความอ่อนไหว 1: เรซินแพงขึ้น 10% ในรูปเงินบาท (CIF 300 → 330) FOB คงเดิม | 530 | (1,000 − 530) ÷ 1,000 = 47% | ยังผ่าน แต่ส่วนเผื่อเหลือ 7 จุด |
| ความอ่อนไหว 2: สินค้าจัดซื้อในประเทศ 200 ไม่ได้หนังสือรับรองจากซัพพลายเออร์ จึงถือว่าไม่ได้ถิ่นกำเนิด | 700 | (1,000 − 700) ÷ 1,000 = 30% | ไม่ผ่าน |
ในความอ่อนไหว 1 เนื่องจากคง FOB ไว้ 30 บาทที่เพิ่มขึ้นจึงถูกดูดซับเป็นการลดลงของกำไร ฯลฯ ในการคำนวณ อัตราแลกเปลี่ยนเปลี่ยนเพียงครั้งเดียว ส่วนเผื่อก็ลดจาก 10 จุดเหลือ 7 จุด
ความอ่อนไหว 2 รุนแรงกว่านั้น สำหรับวัตถุดิบมูลค่า 200 บาทที่เคยนับเป็นวัตถุดิบที่ได้ถิ่นกำเนิด เพียงแค่ไม่ได้หนังสือรับรองจากซัพพลายเออร์ RVC ก็ลดจาก 50% เหลือ 30% และต่ำกว่าเกณฑ์ ในกรณีนี้ หากกฎเฉพาะรายสินค้ามีทางเลือก CTC ก็จะพิจารณาต่อว่าจะผ่านด้วย CTC ได้หรือไม่
ผลการพิจารณาคือตัวเลข ณ วันที่ผ่าน หากราคาต่อหน่วย อัตราแลกเปลี่ยน หรือหนังสือรับรองจากซัพพลายเออร์เปลี่ยน ผลลัพธ์ก็เปลี่ยนตาม เอกสารของ METI ก็แนะนำให้ให้ความสำคัญเป็นพิเศษกับการบริหารวัตถุดิบที่มีราคาต่อหน่วยสูง และสะสมสัดส่วนให้สูงกว่าเกณฑ์ไว้ นอกจากนี้ยังกล่าวถึงวิธียืนยันจากวัตถุดิบที่พิจารณาถิ่นกำเนิดได้ง่ายก่อน สะสมจนถึงเกณฑ์ แล้วถือว่าส่วนที่เหลือไม่ได้ถิ่นกำเนิด และหลักฐานของราคา (เช่น ราคาขายให้บุคคลที่สามเมื่อขายแยกชิ้น) เมื่อจะนับชิ้นส่วนที่ผลิตเองเป็นวัตถุดิบที่ได้ถิ่นกำเนิด
การไหลของข้อมูลในระบบตรวจสอบถิ่นกำเนิดสินค้า
ต่อไปนี้คือการสรุปประเด็นทั้งหมดข้างต้นเป็นลำดับขั้นของระบบ
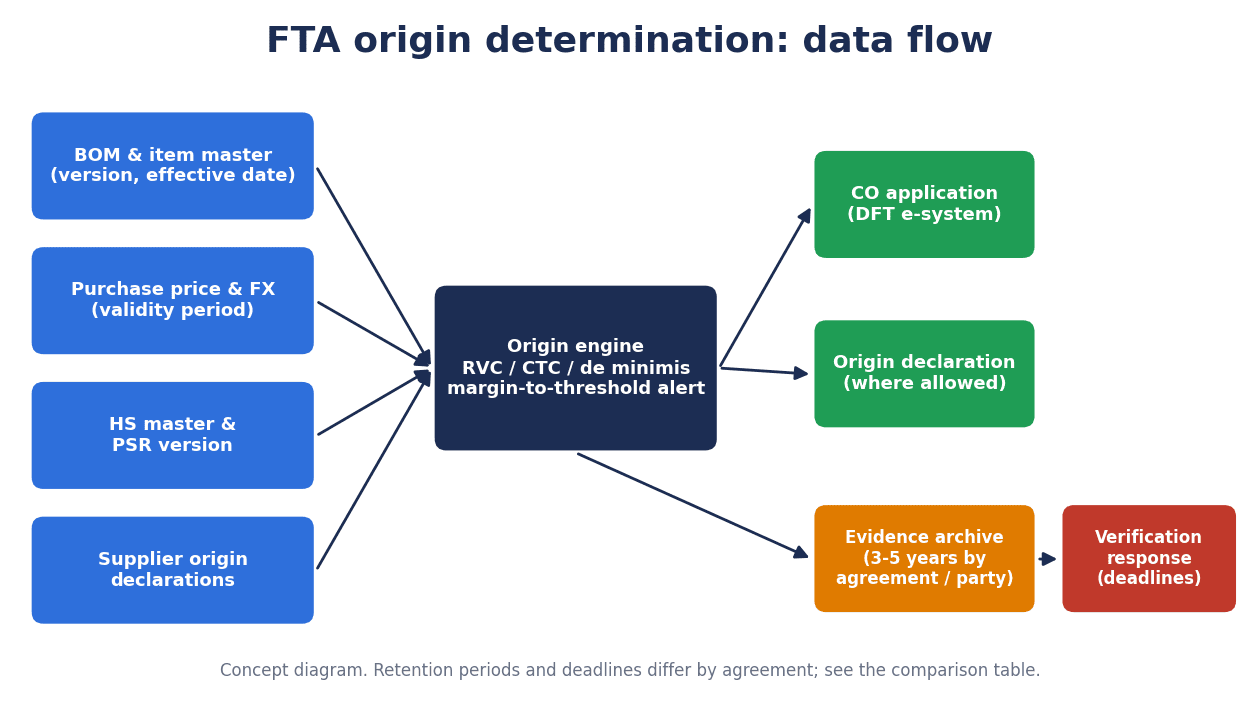
| ขั้น | ข้อมูลที่เข้ามา | ประเด็นสำคัญ |
|---|---|---|
| 1. BOM และข้อมูลหลักรายการสินค้า | รหัสสินค้าสำเร็จรูป รุ่นและวันที่มีผลของ BOM เลข HS ของวัตถุดิบแต่ละรายการ (พร้อมจำนวนหลักที่ระบุ) | ผูกรุ่นของ BOM เข้ากับผลการพิจารณา |
| 2. ราคาซื้อต่อหน่วยและอัตราแลกเปลี่ยน | ราคาต่อหน่วยและช่วงเวลาที่มีผลของวัตถุดิบแต่ละรายการ ราคา CIF ของวัตถุดิบนำเข้า อัตราแปลงค่า | เก็บไว้ว่าแปลงค่าด้วยวันที่ใดและอัตราใด |
| 3. ข้อมูลหลัก HS และรุ่นของกฎเฉพาะรายสินค้า | กฎเฉพาะรายสินค้าของแต่ละความตกลง รุ่น HS และวันเริ่มใช้ | ความตกลงไทย-ญี่ปุ่นเป็นฉบับ HS2017 ส่วน RCEP เป็นฉบับ HS2022 |
| 4. หนังสือรับรองจากซัพพลายเออร์ | คำสำแดงเกี่ยวกับถิ่นกำเนิดของซัพพลายเออร์แต่ละราย ความมีผล และหลักฐานของการรับรอง | วัตถุดิบที่ไม่มีหนังสือรับรองให้ถือว่าไม่ได้ถิ่นกำเนิด |
| 5. กลไกการพิจารณา | คำนวณ RVC, CTC และ De Minimis ด้วยสูตรของแต่ละความตกลง | แสดงส่วนเผื่อจากเกณฑ์ และเตือนรายการที่มีส่วนเผื่อน้อย |
| 6. การยื่นขอ CO และการสำแดงถิ่นกำเนิด | ส่งผลการพิจารณาไปยังการยื่นขอ CO ในระบบอิเล็กทรอนิกส์ของ DFT หรือเอกสารการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง | ผูกเลขที่คำขอเข้ากับรุ่นของผลการพิจารณา |
| 7. คลังหลักฐาน | สแนปช็อตของ BOM ราคาต่อหน่วย อัตราแลกเปลี่ยน หนังสือรับรอง และผลการคำนวณ ณ เวลาที่พิจารณา | บริหารระยะเวลาเก็บแยกตามความตกลงและผู้มีหน้าที่ |
| 8. การรองรับการตรวจสอบย้อนหลัง | เรียกชุดหลักฐานทั้งหมดจากเลขที่ CO | ค้นหาได้ทันภายในกำหนดเวลาตอบ |
สำหรับการยื่นขอ CO ในขั้นที่ 6 เว็บไซต์ของ DFT แสดงระบบอิเล็กทรอนิกส์ด้านถิ่นกำเนิดสินค้า ได้แก่ “DFT SMART C/O” ซึ่งเป็นระบบออกหนังสือรับรองถิ่นกำเนิดสินค้า “ROVERs PLUS” ระบบตรวจสอบถิ่นกำเนิดสินค้าแบบไร้กระดาษ “Self-Origin-Certification-SOC” ระบบการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง ระบบออกหนังสือรับรองถิ่นกำเนิดสินค้าแบบเดิม และ “DFT SMART-I” สำหรับลงทะเบียนผู้ใช้ ตามรายงานข่าว DFT เริ่มออก e-Form D ผ่าน DFT SMART C/O ตั้งแต่ 28 เมษายน 2025 และอธิบายว่าข้อมูล Form D ที่อนุมัติแล้วจะส่งไปยังประเทศปลายทางทางอิเล็กทรอนิกส์ผ่าน National Single Window (NSW) และ ASEAN Single Window (ASW) โดยไม่ต้องพิมพ์ Form D แบบกระดาษ ในช่วง 3 ปีระหว่าง 2022–2024 e-Form D มีจำนวนคำขอมากเป็นอันดับ 1 เฉลี่ยประมาณปีละ 346,250 ฉบับ
ภายใต้ความตกลงไทย-ญี่ปุ่นก็เช่นกัน การแลกเปลี่ยนข้อมูลที่ให้ระบบ NACCS ของญี่ปุ่นรับ e-CO ที่หน่วยงานผู้ออกของไทยออก ได้ผ่านการทดลองระหว่าง 31 มีนาคม ถึง 1 มิถุนายน 2025 และเริ่มใช้งานเต็มรูปแบบตั้งแต่ 2 มิถุนายน 2025 นับแต่นั้น การสำแดงนำเข้าในญี่ปุ่นยื่นเพียง e-CO และไม่ต้องใช้สำเนาของ e-CO หน่วยงานผู้ออกของไทยยังคงออก CO แบบกระดาษด้วย
เมื่อ CO เป็นอิเล็กทรอนิกส์ ตัวการยื่นขอก็เร็วขึ้น แต่หลักฐานของผลการพิจารณาที่รองรับคำขอนั้น โรงงานยังคงต้องเก็บไว้เอง บทบาทของระบบพิจารณาถิ่นกำเนิดสินค้าฝั่งโรงงาน (ไม่ใช่ระบบของ DFT) จึงอยู่ที่ “การพิจารณา” ก่อนกรอกข้อมูลในหน้าจอยื่นคำขอ และ “การเก็บและเรียกค้นหลักฐาน” หลังยื่นคำขอ วิธีส่งต่อข้อมูลระหว่างระบบบริหารการผลิตกับ ERP ได้สรุปไว้ใน “เชื่อม ERP กับระบบบริหารการผลิต: Data Contract, RFP และ PoC 90 วัน“
ประเด็นการออกแบบเมื่อเชื่อมกับระบบบริหารการผลิตและ ERP
แม้จะนำระบบตรวจสอบถิ่นกำเนิดสินค้ามาใช้แบบแยกเดี่ยว หากข้อมูลที่ป้อนเข้าเก่า ผลการพิจารณาก็จะเก่าตาม จำเป็นต้องตกลงประเด็นต่อไปนี้ในฝั่งระบบบริหารการผลิตหรือ ERP ไว้ก่อน
รุ่นและวันที่มีผลของ BOM
ผลการพิจารณาต้องเก็บโดยผูกกับ “คำนวณด้วย BOM รุ่นใด” เพื่อป้องกันสภาพที่วัตถุดิบเปลี่ยนไปจากการเปลี่ยนแปลงการออกแบบแล้ว แต่ผลการพิจารณายังอิง BOM เก่าอยู่ เงื่อนไขเบื้องต้นของการบริหารรุ่นและวันที่มีผลของ BOM คือข้อมูลหลักของรายการสินค้า BOM และขั้นตอนการผลิตต้องเป็นระเบียบ วิธีจัดเตรียมข้อมูลหลักได้อธิบายไว้ใน “การจัดการข้อมูลหลักในโรงงาน: จัดระเบียบ Item, BOM และ Routing ภายใน 90 วัน“
การเปลี่ยนแปลงการออกแบบ
ต้องมีกลไกเปิดงานคำนวณผลการพิจารณาถิ่นกำเนิดใหม่ เมื่อวัตถุดิบหรือซัพพลายเออร์เปลี่ยนไปเพราะการเปลี่ยนแปลงการออกแบบ วิธีเชื่อมเลขรุ่นและวันที่มีผลของการเปลี่ยนแปลงการออกแบบระหว่าง PLM กับ ERP โปรดดู “เชื่อม PLM–ERP เพื่อจัดการการเปลี่ยนแปลงทางวิศวกรรม: รุ่น วันที่มีผล และ WIP“
ชิ้นส่วนทดแทน
หากตำแหน่งเดียวกันใน BOM มีชิ้นส่วนทดแทนหลายรายการ ผลการพิจารณาจะเปลี่ยนไปตามชิ้นส่วนทดแทนที่ใช้จริง หากชิ้นส่วนจากซัพพลายเออร์ที่เป็นวัตถุดิบที่ได้ถิ่นกำเนิดปะปนกับชิ้นส่วนทดแทนที่นำเข้า ต้องตัดสินใจว่าจะพิจารณาด้วยชุดผสมที่เสียเปรียบที่สุด หรือจะดึงผลจริงรายล็อต การอนุมัติชิ้นส่วนทดแทนและการบริหารผลจริงได้อธิบายไว้ใน “การอนุมัติชิ้นส่วนทดแทน: BOM, MRP และการตามล็อต“
อนึ่ง ข้อ 37 ของ ATIGA กำหนดว่า วัตถุดิบที่เหมือนกันและใช้แทนกันได้ (fungible materials) ให้พิจารณาด้วยการแยกทางกายภาพ หรือด้วยวิธีบริหารสินค้าคงคลังตามหลักการบัญชีที่รับรองทั่วไปในประเทศผู้ส่งออก และวิธีบริหารสินค้าคงคลังที่เลือกแล้วต้องใช้ตลอดปีบัญชี หากจัดการวัตถุดิบที่ใช้แทนกันได้ด้วยวิธีบริหารสินค้าคงคลัง จึงต้องมีแนวปฏิบัติที่ไม่เปลี่ยนวิธีระหว่างปี
ช่วงเวลาที่มีผลของราคาต่อหน่วยและรหัสซัพพลายเออร์
ราคาซื้อต่อหน่วยควรเก็บพร้อมช่วงเวลาที่มีผล เพื่อให้ดึงราคาที่มีผล ณ วันที่คำนวณผลการพิจารณาได้ รหัสซัพพลายเออร์เป็นคีย์ที่ผูกกับหนังสือรับรองจากซัพพลายเออร์ หากซื้อวัตถุดิบเดียวกันจากหลายซัพพลายเออร์ ความเป็นวัตถุดิบที่ได้ถิ่นกำเนิดหรือไม่อาจต่างกันตามซัพพลายเออร์ จึงต้องบริหารหนังสือรับรองตามคู่ของรายการสินค้ากับซัพพลายเออร์ ประเด็นการบริหารราคาต่อหน่วยในฝั่งจัดซื้อและ RFP ได้สรุปไว้ใน “ระบบบริหารการจัดซื้อ: RFP โรงงานไทยและ PoC 90 วัน“
วิธีเลือกอัตราแลกเปลี่ยน
ต้องกำหนดว่าจะใช้อัตราใด ของวันที่ใด ในการแปลงราคา CIF ของวัตถุดิบนำเข้าเป็นเงินบาท และบันทึกไว้ในแต่ละผลการพิจารณา การใช้อัตรามาตรฐานภายในบริษัท หรือใช้อัตรา ณ เวลานำเข้า จะทำให้ RVC เปลี่ยนไปเหมือนความอ่อนไหว 1 ของการประมาณการ A ส่วนจะใช้แบบใดจึงเหมาะสม โปรดตัดสินใจหลังจากยืนยันความตกลงและแนวปฏิบัติของหน่วยงานแล้ว
ความสอดคล้องกับต้นทุน
ค่าแรงทางตรง ค่าใช้จ่ายทางตรง และกำไรที่ใช้คำนวณ RVC ต้องสอดคล้องกับตัวเลขต้นทุนการผลิต เพราะข้อ 3.5 วรรค 2 ของ RCEP กำหนดให้บันทึกและเก็บรักษาต้นทุนทั้งหมดตามหลักการบัญชีที่รับรองทั่วไป กลไกการคำนวณต้นทุนได้อธิบายไว้ใน “ระบบบริหารต้นทุนการผลิต 2026: เปลี่ยนต้นทุนสิ้นเดือนเป็นการตัดสินใจรายวันด้วย PoC 90 วัน“
ฟังก์ชันของระบบบริหารการค้าที่มีจำหน่ายในตลาด [ข้อกล่าวอ้างของผู้ขาย]
ระบบ ERP และระบบบริหารการค้าที่มีจำหน่ายในตลาดบางระบบมีฟังก์ชันพิจารณาถิ่นกำเนิด ตัวอย่างเช่น Preference Management ของ SAP Global Trade Services (GTS) ตามเอกสารของฝั่งผู้ขาย (SAP PRESS Blog และ SAP Learning) ระบุว่าส่ง BOM ของผลิตภัณฑ์ไปยัง GTS เพื่อพิจารณาถิ่นกำเนิดเพื่อสิทธิพิเศษ (preference determination) จัดทำร่างคำขอใบสำแดงของซัพพลายเออร์จากใบสั่งซื้อหรือการรับสินค้าแล้วติดตามทวงถาม และจัดทำใบสำแดงสำหรับลูกค้าจากใบแจ้งหนี้ โดยมีเงื่อนไขเบื้องต้นคือ ประเภทการจัดหา ราคา และข้อมูลสิทธิพิเศษในข้อมูลหลักผลิตภัณฑ์ และกฎของความตกลง (ป้อนด้วยมือหรืออัปโหลดจากผู้ให้บริการข้อมูล)
อย่างไรก็ตาม สื่อการเรียนของ SAP อธิบายว่าใบสำแดงของซัพพลายเออร์นี้อิงถ้อยคำในระเบียบการบังคับใช้ของคณะกรรมาธิการ (EU) 2015/2447 ของสหภาพยุโรป RCEP, ATIGA และความตกลงไทย-ญี่ปุ่นไม่ได้มีระบบแบบฟอร์มเดียวกันนี้ และบทความนี้ยังยืนยันไม่ได้ว่ารองรับ FTA ของไทยหรือการยื่นคำขอต่อ DFT หรือไม่ บทความนี้ไม่ได้แนะนำผลิตภัณฑ์ใดเป็นการเฉพาะ เมื่อพิจารณานำมาใช้ โปรดยืนยันใน RFP ว่ารองรับความตกลงที่บริษัทใช้และการยื่นคำขอต่อ DFT หรือไม่
วิธีรวบรวมหนังสือรับรองจากซัพพลายเออร์ (คำสำแดงเกี่ยวกับถิ่นกำเนิดของซัพพลายเออร์)
รายการที่ควรให้ซัพพลายเออร์ระบุ
ดังที่ความอ่อนไหว 2 ของการประมาณการ A แสดงให้เห็น หนังสือรับรองจากซัพพลายเออร์เป็นตัวชี้ขาดผลการพิจารณา เอกสารของ METI ยกรายการที่ควรระบุในหนังสือรับรองจากซัพพลายเออร์ ได้แก่ วันที่จัดทำ ผู้รับสินค้า ผู้ผลิต ชื่อความตกลง ชื่อสินค้า (ภาษาอังกฤษ) หมายเลขรุ่น ฯลฯ รหัส HS เกณฑ์การพิจารณา และสถานที่ผลิต นอกจากนี้ยังกล่าวถึงการวางระบบติดต่อเพื่อให้ได้รับข้อมูลทันทีเมื่อมีการเปลี่ยนการออกแบบหรือเปลี่ยนซัพพลายเออร์ และในการตรวจสอบอาจถูกขอหลักฐานของหนังสือรับรองจากซัพพลายเออร์ไปจนถึงตารางเปรียบเทียบและแผ่นงานคำนวณ
สิ่งที่ระบบควรเก็บไม่ใช่เพียงว่ามีหนังสือรับรองหรือไม่ แต่ควรเก็บเป็นฟิลด์ว่าเป็นหนังสือรับรองสำหรับความตกลงใด รายการสินค้าและหมายเลขรุ่นใด ภายใต้เกณฑ์การพิจารณาใด และบันทึกที่อยู่ของเอกสารหลักฐานด้วย หากเก็บวันที่จัดทำหนังสือรับรอง และวันที่ได้รับแจ้งการเปลี่ยนการออกแบบหรือการเปลี่ยนซัพพลายเออร์ของฝั่งซัพพลายเออร์ไว้ด้วย ก็จะอธิบายในการตรวจสอบย้อนหลังได้ง่ายขึ้นว่า “ณ เวลานั้นเป็นหนังสือรับรองที่มีผลหรือไม่”
โครงสร้างแหล่งจัดซื้อของผู้ผลิตญี่ปุ่นในไทย
แล้วซัพพลายเออร์ที่ต้องขอหนังสือรับรองมีมากน้อยเพียงใด ตาม “การสำรวจสภาพธุรกิจของบริษัทญี่ปุ่นในต่างประเทศ ปีงบประมาณ 2025 (ฉบับเอเชียและโอเชียเนีย)” ของ JETRO (สำรวจเดือนสิงหาคม–กันยายน 2025) สัดส่วนแหล่งจัดซื้อวัตถุดิบและชิ้นส่วนของผู้ผลิตญี่ปุ่นในไทย (ตอบที่ใช้ได้ 284 บริษัท) คือ ท้องถิ่น 59.4% ญี่ปุ่น 26.3% อาเซียน 3.4% และจีน 7.4% (ปีงบประมาณ 2024 คือ 58.4%, 27.7%, 4.6% และ 5.7%) ในไทย ในบรรดาแหล่งจัดซื้อท้องถิ่น บริษัทญี่ปุ่นที่เข้ามาตั้งในท้องถิ่นมีสัดส่วนมากกว่าบริษัทท้องถิ่น และในภาพรวมของการสำรวจ อัตราการจัดซื้อจาก “จีน” เพิ่มขึ้นในทุกประเทศและภูมิภาค
เนื่องจากการจัดซื้อมากกว่าครึ่งมาจากท้องถิ่น การรวบรวมคำสำแดงเกี่ยวกับถิ่นกำเนิดจากซัพพลายเออร์ในไทยได้หรือไม่ จึงมีผลอย่างมากต่อความสำเร็จของการพิจารณา เพราะดังเช่นการประมาณการ A แม้จะซื้อในประเทศ หากไม่มีเอกสาร ใน RCEP ก็จะถือว่าไม่ได้ถิ่นกำเนิด
กลไกการเรียกเก็บ
เมื่อมีซัพพลายเออร์จำนวนมาก การรวบรวมหนังสือรับรองใหม่ทางอีเมลและกระดาษเป็นภาระทุกครั้ง หากมีพอร์ทัลที่เชื่อมการสั่งซื้อและการตอบกำหนดส่งกับซัพพลายเออร์ ก็สามารถนำการขอ การเรียกเก็บ และการบริหารกำหนดเวลาของหนังสือรับรองมาไว้ในช่องทางเดียวกันได้ การออกแบบพอร์ทัลได้อธิบายไว้ใน “การนำพอร์ทัลซัพพลายเออร์มาใช้ในโรงงานไทย: ยืนยันใบสั่งซื้อและตอบกำหนดส่ง“
ควรทราบไว้ด้วยว่า ข้อ 29 วรรค 5 ของ ATIGA กำหนดให้วัตถุดิบที่จัดหาจากผู้ผลิตในประเทศที่ได้รับอนุญาตและปฏิบัติตามกฎถิ่นกำเนิดสินค้า ถือว่าเป็นไปตามข้อกำหนดถิ่นกำเนิด หากเก็บไว้เป็นฟิลด์ในข้อมูลหลักซัพพลายเออร์ว่าซัพพลายเออร์เข้าข่ายนี้หรือไม่ ก็จะนำไปใช้ในการพิจารณาได้
การเก็บบันทึกและการเตรียมรับการตรวจสอบย้อนหลัง (verification)
ตารางสรุประยะเวลาเก็บ
ระยะเวลาเก็บบันทึกแตกต่างกันไปตามความตกลง ผู้มีหน้าที่ และวันเริ่มนับ
| ความตกลงหรือระบบ | ผู้มีหน้าที่ | วันเริ่มนับและระยะเวลา |
|---|---|---|
| RCEP (ความตกลง ข้อ 3.27) | ผู้ส่งออก ผู้ผลิต หน่วยงานผู้ออก และหน่วยงานที่มีอำนาจ | อย่างน้อย 3 ปีนับจากวันที่ออกหลักฐานถิ่นกำเนิด |
| RCEP (ความตกลง ข้อ 3.27) | ผู้นำเข้า | อย่างน้อย 3 ปีนับจากวันที่นำเข้า |
| การรับรองถิ่นกำเนิดสินค้าด้วยตนเองของ RCEP ในญี่ปุ่น (คู่มือของศุลกากร) | ผู้ส่งออกและผู้ผลิตในญี่ปุ่นที่จัดทำหนังสือสำแดงสินค้าที่ได้ถิ่นกำเนิด | 3 ปีนับจากวันที่จัดทำ |
| ATIGA (OCP ฉบับเดิมปี 2009 และ OCP ฉบับแก้ไขปี 2020) | ผู้ผลิตและผู้ส่งออกที่ยื่นขอ Form D | ไม่น้อยกว่า 3 ปีนับจากวันที่ออก Form D |
| AWSC ของ ATIGA (OCP ฉบับแก้ไขปี 2020) | ผู้ส่งออกที่ได้รับการรับรอง (CE) | อย่างน้อย 3 ปีนับจากวันที่จัดทำคำสำแดงถิ่นกำเนิด |
| ความตกลงไทย-ญี่ปุ่น (ความตกลง ข้อ 40 วรรค 10 และข้อ 42(b)) | หน่วยงานผู้ออก (บันทึกของ CO) ผู้ส่งออกที่ได้รับ CO และผู้ผลิตตามข้อ 40 วรรค 7(b) | 5 ปีนับจากวันที่ออก CO |
| ผู้นำเข้าญี่ปุ่น (กฎหมายภายในของญี่ปุ่น) | ผู้นำเข้าญี่ปุ่น | 5 ปีนับจากวันถัดจากวันที่ได้รับอนุญาตนำเข้า |
| ความตกลงไทย-EFTA (ร่างหลักการของ DFT) | ผู้ส่งออกที่รับรองถิ่นกำเนิดสินค้าด้วยตนเอง | ไม่น้อยกว่า 3 ปีนับจากวันที่จัดทำคำสำแดงแต่ละฉบับ |
“อย่างน้อย 3 ปี” ของ RCEP เป็นขั้นต่ำตามความตกลง กฎหมายภายในของแต่ละประเทศอาจกำหนดระยะเวลานานกว่านั้นได้ บทความนี้ยังยืนยันระยะเวลาตามกฎระเบียบภายในของไทยไม่ได้ โปรดสอบถาม DFT ส่วน 5 ปีของผู้นำเข้าญี่ปุ่นเป็นข้อความในหน้าการตรวจสอบย้อนหลังของศุลกากรญี่ปุ่น
ในระบบ การให้บันทึกผลการพิจารณาแต่ละรายการมีข้อมูลว่า “ภายใต้ความตกลงใด ในฐานะผู้มีหน้าที่ใด และนับจากวันใด” แล้วเก็บตามระยะเวลาที่ยาวที่สุดจะปลอดภัย หากเป็นสินค้าที่ส่งออกภายใต้ทั้งความตกลงไทย-ญี่ปุ่นและ RCEP ก็จะต้องเก็บตาม 5 ปี
วิธีการและกำหนดเวลาของการตรวจสอบย้อนหลัง
ตามข้อ 3.24 ของ RCEP หน่วยงานที่มีอำนาจของประเทศผู้นำเข้าสามารถดำเนินการต่าง ๆ ได้ เช่น ขอข้อมูลเพิ่มเติมเป็นลายลักษณ์อักษรจากผู้นำเข้า ส่งคำขอเป็นลายลักษณ์อักษรถึงผู้ส่งออกหรือผู้ผลิต ส่งคำขอถึงหน่วยงานผู้ออกของประเทศผู้ส่งออก และเข้าตรวจสถานที่ของผู้ส่งออกหรือผู้ผลิต (ดูอุปกรณ์และกระบวนการผลิต และตรวจบันทึกเกี่ยวกับความเป็นสินค้าที่ได้ถิ่นกำเนิด รวมถึงเอกสารทางบัญชี) คำขอเป็นลายลักษณ์อักษรต้องให้ระยะเวลาตอบไม่น้อยกว่า 30 วันและไม่เกิน 90 วันนับจากวันที่ได้รับ และสำหรับคำขอเข้าตรวจสถานที่ ให้ยินยอมหรือปฏิเสธได้ภายใน 30 วันนับจากวันที่ได้รับ ระหว่างรอผลการตรวจสอบ สามารถระงับการให้สิทธิพิเศษได้ และอาจอนุญาตให้รับสินค้าโดยมีเงื่อนไขให้วางหลักประกัน (ข้อ 3.24 วรรค 6)
หากข้อมูลไม่เพียงพอ ไม่ตอบคำขอเป็นลายลักษณ์อักษร หรือปฏิเสธการเข้าตรวจ สามารถตัดสินว่าไม่ใช่สินค้าที่ได้ถิ่นกำเนิดและปฏิเสธสิทธิพิเศษได้ (ข้อ 3.25 วรรค 3) ในทางกลับกัน ความแตกต่างหรือข้อผิดพลาดเล็กน้อยในการแสดงข้อความ เช่น พิมพ์ผิดหรือข้อความล้นช่อง จะไม่นำมาพิจารณาตราบที่ไม่ทำให้เกิดข้อสงสัยต่อความเป็นสินค้าที่ได้ถิ่นกำเนิด (ข้อ 3.26)
ภายใต้ความตกลงไทย-ญี่ปุ่น เมื่อศุลกากรของประเทศผู้นำเข้าส่งคำขอ หน่วยงานของประเทศผู้ส่งออกจะให้ข้อมูลภายใน 3 เดือนนับจากได้รับคำขอ และตอบคำขอข้อมูลเพิ่มเติมภายใน 2 เดือนนับจากได้รับ (ข้อ 43) ภายใต้ ATIGA ตาม OCP ฉบับเดิมปี 2009 และ OCP ฉบับแก้ไขปี 2020 หน่วยงานผู้ออกจะตรวจสอบเอกสารการคำนวณต้นทุนของผู้ผลิตหรือผู้ส่งออก ตอบภายใน 90 วันนับจากได้รับคำขอ และทำกระบวนการตรวจสอบย้อนหลังทั้งหมดให้เสร็จภายใน 180 วัน
ตามคำอธิบายของศุลกากรญี่ปุ่น หากการตรวจสอบย้อนหลังยืนยันไม่ได้ว่าเป็นสินค้าที่ได้ถิ่นกำเนิด จะถูกปฏิเสธการใช้อัตราอากรสิทธิพิเศษ และขึ้นอยู่กับกรณีอาจต้องเสียภาษีเพิ่มสำหรับการสำแดงต่ำกว่าความจริง ฯลฯ ด้วย หากได้รับสิทธิพิเศษจากการรับรองถิ่นกำเนิดสินค้าด้วยตนเองของผู้นำเข้า โดยหลักแล้วตามความตกลง ศุลกากรของประเทศผู้นำเข้าไม่สามารถส่งคำขอหรือเข้าตรวจผู้ส่งออกหรือผู้ผลิตได้ ดังนั้นหากผู้นำเข้าพิสูจน์ความเป็นสินค้าที่ได้ถิ่นกำเนิดไม่ได้ ก็จะถูกปฏิเสธ ใน Q&A ของ RCEP ศุลกากรญี่ปุ่นตอบว่าแม้เป็นการรับรองโดยบุคคลที่สามก็ยังทำการตรวจสอบย้อนหลัง เพราะ “มีกรณีที่หน่วยงานผู้ออกของประเทศคู่ภาคีออกหนังสือรับรองถิ่นกำเนิดสินค้าให้กับสินค้าที่ไม่ได้ถิ่นกำเนิด โดยไม่ได้ตรวจสอบอย่างเพียงพอ” การที่ได้รับ CO แล้วจึงไม่ใช่เหตุผลที่จะไม่ต้องเก็บหลักฐาน
ควรเตรียมให้ส่งอะไรได้บ้าง
คู่มือการรับรองถิ่นกำเนิดสินค้าด้วยตนเองภายใต้ RCEP ของศุลกากรญี่ปุ่น (มิถุนายน 2025) ยกตัวอย่างเอกสารที่เกี่ยวข้องซึ่งแสดงความเป็นสินค้าที่ได้ถิ่นกำเนิด สำหรับ CTC ได้แก่ “บัญชีรายการชิ้นส่วนทั้งหมดหรือบัญชีรายการวัตถุดิบ (รวมเลข HS) แผนภูมิขั้นตอนการผลิต ใบสั่งผลิต” และสำหรับ RVC ได้แก่ “เอกสารการคำนวณต้นทุนการผลิต สมุดรายวันซื้อ ใบสำคัญ ใบแจ้งหนี้ บันทึกการชำระเงิน ใบกำกับสินค้าซื้อ รายการราคา” ตัวอย่างเอกสารที่ผู้ส่งออกและผู้ผลิตควรเก็บ ได้แก่ สำเนาหนังสือสำแดงสินค้าที่ได้ถิ่นกำเนิด บัญชีรายการชิ้นส่วนทั้งหมดที่ยืนยันได้ว่าเป็นไปตามกฎเฉพาะรายสินค้า แผนภูมิขั้นตอนการผลิต และเอกสารการคำนวณต้นทุนการผลิต ฯลฯ แม้เป็นคำอธิบายพิธีการนำเข้าสู่ญี่ปุ่น แต่ก็เป็นแนวทางของเอกสารที่อาจถูกขอในการตรวจสอบย้อนหลัง
เอกสารเหล่านี้กระจัดกระจายอยู่ในระบบ BOM การจัดซื้อ และบัญชี ข้อ 3.27 วรรค 2 ของ RCEP กำหนดว่าสามารถเก็บบันทึกไว้ใน “สื่อที่เรียกค้นได้โดยเร็ว” ซึ่งรวมถึงสื่อดิจิทัล อิเล็กทรอนิกส์ ออปติคัล แม่เหล็ก และเอกสารกระดาษ การค้นหา BOM รุ่นเก่าเมื่อหลายปีก่อน ราคาต่อหน่วยและอัตราแลกเปลี่ยน ณ เวลานั้น และหนังสือรับรองจากซัพพลายเออร์ ภายในระยะเวลาตอบ 30 ถึง 90 วัน น่าจะทำได้ยากหากใช้กระดาษและโฟลเดอร์ส่วนตัว การเก็บสแนปช็อต ณ เวลาที่พิจารณา และทำให้เรียกทั้งชุดได้จากเลขที่ CO จึงเป็นเป้าหมายหลักของการทำเป็นระบบ
อนึ่ง หากได้คำตอบจากการวินิจฉัยล่วงหน้าของศุลกากรญี่ปุ่นว่าเป็นสินค้าที่ได้ถิ่นกำเนิด ก็สามารถละการยื่นเอกสารแสดงความเป็นสินค้าที่ได้ถิ่นกำเนิดได้โดยระบุเลขที่หนังสือตอบ และคำตอบจะได้รับการเคารพในการตรวจเมื่อสำแดงนำเข้าเป็นเวลา 3 ปีหลังออก (กรณีนำเข้าสู่ญี่ปุ่น)
ความเคลื่อนไหวฝั่งไทย: ระบบอิเล็กทรอนิกส์ของ DFT การตรวจที่เข้มงวดขึ้น และการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง
การขยายตัวของ DFT SMART C/O
ตามรายงานข่าว DFT ออก CO ผ่าน DFT SMART C/O ตั้งแต่ 15 ธันวาคม 2023 และ ณ เดือนเมษายน 2025 รองรับ 10 ประเภท (Form RCEP, อาเซียน-ฮ่องกง, อาเซียน-ญี่ปุ่น (AJ), ไทย-เปรู, อาเซียน-จีน (Form E), อาเซียน-เกาหลี, C/O ทั่วไป, AANZ, ไทย-ญี่ปุ่น, ไทย-ออสเตรเลีย) จุดเด่นที่กล่าวถึงคือ Self-Printing ซึ่งพิมพ์ CO ที่อนุมัติแล้วได้เอง (ซื้อแบบฟอร์มจากเว็บไซต์จำหน่ายของ DFT) การชำระเงินทางอิเล็กทรอนิกส์ และการรับเอกสารด้วยบัตรประชาชนใบเดียว ในรายงานข่าวเดือนกันยายน 2025 อธิบดี DFT กล่าวว่าตั้งแต่ 15 ธันวาคม 2023 ถึงเดือนสิงหาคม 2025 ได้ออกหนังสือรับรอง 12 ประเภท และนำ AI และ OCR มาใช้ โดยมีแผนเปิดใช้งานเต็มระบบในเดือนกันยายน 2025 บทความนี้ยังยืนยันไม่ได้ว่าได้เปิดใช้งานเต็มระบบจริงหรือไม่
ในรายงานข่าวเดือนตุลาคม 2025 อธิบดี DFT ยกการรับมือกฎถิ่นกำเนิดสินค้าใหม่ของสหรัฐฯ และการป้องกันการสวมสิทธิ์ถิ่นกำเนิด เป็นภารกิจเร่งด่วนของปีงบประมาณ 2026 (เริ่ม 1 ตุลาคม 2025) และกล่าวถึงการนำ AI มาใช้ในการตรวจ และการเร่งเชื่อมโยงข้อมูลระหว่างหน่วยงานรัฐ
การตรวจที่เข้มงวดขึ้นสำหรับการส่งออกไปสหรัฐฯ เป็นคนละระบบ
เมื่อ 22 เมษายน 2025 ในการประชุมเร่งด่วนที่นายกรัฐมนตรีไทยเรียกประชุม ได้มีมติต่าง ๆ เช่น ให้รวมการออก C/O ทั่วไป (ไม่ใช่สิทธิพิเศษ) สำหรับสินค้าเฝ้าระวังที่ส่งไปสหรัฐฯ ไว้ที่ DFT เพียงแห่งเดียว และให้ตรวจโรงงานอย่างละเอียดและตรวจเอกสารส่งออกอย่างเข้มงวดสำหรับสินค้าความเสี่ยงสูง เมื่อ 6 พฤษภาคม 2025 อธิบดี DFT กล่าวว่าได้กำหนดสินค้าเฝ้าระวังเป็น 65 รายการ (224 รหัส HS) โดยเพิ่ม 16 รายการจาก 49 รายการเดิม และหากถิ่นกำเนิดไม่เป็นไปตามข้อกำหนดหรือพบการสวมสิทธิ์ จะไม่ออก C/O ให้
เรื่องนี้เป็น เรื่องของ C/O แบบไม่ใช่สิทธิพิเศษสำหรับสหรัฐฯ ซึ่งเป็นคนละระบบกับ CO แบบสิทธิพิเศษภายใต้ FTA แต่ทิศทางในการเทียบสภาพจริงของโรงงานกับเอกสารนั้นเหมือนกัน บทวิเคราะห์ของสำนักงานกฎหมาย Tilleke & Gibbins (ไม่ใช่เอกสารชั้นต้น) ก็เขียนว่าต้องมีความสอดคล้องกันของรหัส HS, BOM โครงสร้างต้นทุน และกระบวนการผลิตจริง ข้อมูล BOM และต้นทุนที่จัดเตรียมไว้สำหรับการพิจารณาถิ่นกำเนิดเพื่อสิทธิพิเศษ จึงเป็นพื้นฐานเมื่อต้องอธิบายถิ่นกำเนิดแบบไม่ใช่สิทธิพิเศษด้วย
การรับรองถิ่นกำเนิดสินค้าด้วยตนเองของ ATIGA (AWSC)
อาเซียนได้รวมโครงการนำร่องการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง 2 โครงการ (ไทยเข้าร่วมเมื่อ 28 ตุลาคม 2011 และ 1 พฤษภาคม 2015 ตามลำดับ) เข้าด้วยกัน และเมื่อพิธีสารแก้ไข ATIGA ฉบับที่ 1 มีผลใช้บังคับเมื่อ 20 กันยายน 2020 ระบบการรับรองถิ่นกำเนิดสินค้าด้วยตนเองทั่วอาเซียน (AWSC) ก็เริ่มต้นขึ้น ผู้ส่งออกที่ได้รับการรับรอง (CE) สามารถสำแดงถิ่นกำเนิดบนเอกสารทางการค้าแทน Form D ได้ หน้าที่ของ CE ที่กำหนดไว้ ได้แก่ ยินยอมให้หน่วยงานที่มีอำนาจเข้าถึงบันทึกและสถานที่ จัดเก็บบันทึกและบัญชีที่ยืนยันความเป็นสินค้าที่ได้ถิ่นกำเนิดได้อย่างน้อย 3 ปีนับจากวันที่จัดทำคำสำแดงถิ่นกำเนิด สำแดงเฉพาะสินค้าที่มีเอกสารที่เหมาะสมทั้งหมดซึ่งพิสูจน์ความเป็นสินค้าที่ได้ถิ่นกำเนิด ณ เวลาที่จัดทำ และรับผิดชอบต่อคำสำแดงทั้งหมด ฯลฯ ในการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง ความรับผิดชอบในการเก็บหลักฐานของผลการพิจารณาไว้เองจึงหนักขึ้นอีก
ATIGA ฉบับปรับปรุง
พิธีสารแก้ไข ATIGA ฉบับที่ 2 (ATIGA ฉบับปรับปรุง) ลงนามในปี 2025 และมีกำหนดมีผลใช้บังคับ 1 มิถุนายน 2027 เมื่อ 19 กันยายน 2026 รัฐบาลของ 10 ประเทศอาเซียนได้ออกปฏิญญาว่า ประเทศสมาชิกสามารถใช้พิธีสารแก้ไขฉบับที่ 2 ระหว่างกันเป็นการชั่วคราวได้ โดยสมัครใจและบนพื้นฐานของความต่างตอบแทน ในช่วงก่อนมีผลใช้บังคับ 1 มิถุนายน 2027 (รายงานข่าว) การใช้ชั่วคราวจะเริ่มระหว่างประเทศที่แจ้งต่อเลขาธิการอาเซียนแล้ว ตั้งแต่วันที่ระบุในหนังสือแจ้ง บทความนี้ยังยืนยันไม่ได้ว่าไทยได้แจ้งแล้วหรือไม่ รายงานข่าวระบุว่าภายใต้ความตกลงฉบับปรับปรุง การปฏิบัติตามข้อกำหนดทางการบริหารของการสำแดงถิ่นกำเนิดด้วยตนเองจะง่ายขึ้น และการใช้หนังสือรับรองถิ่นกำเนิดสินค้าอิเล็กทรอนิกส์และการยอมรับเอกสารอิเล็กทรอนิกส์จะคืบหน้าขึ้น
สำหรับเนื้อหาของการปรับปรุง รายงานของ JETRO (เขียนเดือนพฤศจิกายน 2025) ยกตัวอย่าง เช่น การผ่อนคลายกฎเฉพาะรายสินค้า การผ่อนคลายข้อกำหนดของ Form D และการนำระบบขอคืนอากรภายหลังการนำเข้า (post-importation claims) มาใช้ แต่รายงานดังกล่าวระบุไว้ชัดว่าอิงจากแหล่งข่าวและการวิเคราะห์ เนื่องจากยังไม่มีการเผยแพร่ตัวบทฉบับเต็มอย่างเป็นทางการ จึงควรถือเป็นเนื้อหาที่แน่นอนก็ต่อเมื่อได้ยืนยันกับตัวบทฉบับเต็มอย่างเป็นทางการและประกาศของ DFT แล้ว ในหน้ากฎหมายของ DFT มีประกาศกรมการค้าต่างประเทศเรื่องการออกหนังสือรับรองถิ่นกำเนิดสินค้าตาม ATIGA (2026) แสดงสถานะว่ามีผลบังคับใช้ แต่บทความนี้ยังไม่ได้ตรวจสอบตัวบทของประกาศ
การรับรองถิ่นกำเนิดสินค้าด้วยตนเองภายใต้ความตกลงไทย-EFTA (อยู่ระหว่างรับฟังความคิดเห็น)
DFT กำลังรับฟังความคิดเห็นต่อร่างหลักการเกี่ยวกับการรับรองถิ่นกำเนิดสินค้าด้วยตนเองภายใต้ความตกลงการค้าเสรีไทย-EFTA ระหว่าง 9 ตุลาคม ถึง 7 พฤศจิกายน 2026 สาระสำคัญของเอกสารมีดังนี้
- ความตกลงไทย-EFTA (ไอซ์แลนด์ ลิกเตนสไตน์ นอร์เวย์ สวิตเซอร์แลนด์) ลงนามเมื่อ 23 มกราคม 2025 และไทยตั้งเป้าให้มีผลใช้บังคับ 1 มกราคม 2027 (ตามกำหนดการ)
- ความตกลงกำหนดให้ผู้ส่งออกที่ใช้สิทธิพิเศษรับรองถิ่นกำเนิดสินค้าด้วยตนเอง
- ผู้ส่งออกมี 2 ประเภท คือผู้ส่งออกที่ได้รับการรับรองและผู้ส่งออกทั่วไป ผู้ส่งออกทั่วไปในช่วง 1 มกราคม 2027 ถึง 31 ธันวาคม 2036 จำกัดเฉพาะการส่งออกสินค้าที่มีมูลค่าไม่เกิน 6,000 ยูโร และตั้งแต่ 1 มกราคม 2037 จะไม่มีข้อจำกัดด้านมูลค่า
- คำสำแดงถิ่นกำเนิดให้ระบุบนใบกำกับสินค้าหรือเอกสารทางการค้า (ใบแจ้งหนี้ ใบสั่งส่งสินค้า รายการบรรจุหีบห่อ ฯลฯ)
- ผู้ส่งออกที่ได้รับการรับรองต้องมีหมายเลขรับรองที่ลงทะเบียนกับ DFT และมีหลักฐานผลการตรวจคุณสมบัติถิ่นกำเนิดสินค้าที่ยังไม่หมดอายุซึ่งได้รับผ่านระบบอิเล็กทรอนิกส์ของ DFT
- เก็บเอกสารหลักฐานไม่น้อยกว่า 3 ปีนับจากวันที่จัดทำคำสำแดงแต่ละฉบับ
ขณะนี้ยังอยู่ในขั้นร่างหลักการ และยังไม่ได้ออกเป็นประกาศ แต่ก็อ่านได้ว่ายิ่งมุ่งไปสู่การรับรองถิ่นกำเนิดสินค้าด้วยตนเองมากเท่าใด โรงงานก็จะยิ่งถูกคาดหวังให้มี “กลไกที่ส่งหลักฐานของผลการพิจารณาได้” มากเท่านั้น
ขนาดการใช้ FTA และความเคลื่อนไหวด้านการเจรจา
เมื่อ 3 กันยายน 2026 อธิบดี DFT ประกาศว่ามูลค่าการใช้สิทธิพิเศษภายใต้ FTA ในเดือนมกราคม–มิถุนายน 2026 อยู่ที่ 48,069.03 ล้านดอลลาร์สหรัฐ (ประมาณ 1.57 ล้านล้านบาท) เพิ่มขึ้น 7.33% จากช่วงเดียวกันของปีก่อน และอัตราการใช้สิทธิต่อมูลค่าส่งออกที่ได้รับสิทธิพิเศษอยู่ที่ 80.83% (รายงานข่าว) แยกตามความตกลง ATIGA อยู่ที่ 15,937.55 ล้านดอลลาร์ (อัตราการใช้สิทธิ 67.50%) และความตกลงไทย-ญี่ปุ่น (JTEPA) อยู่ที่ 3,819.69 ล้านดอลลาร์ (อัตราการใช้สิทธิ 85.86%) เป็นต้น นี่เป็นสถิติฝั่งการส่งออกจากไทย ไม่ใช่ตัวเลขเฉพาะบริษัทญี่ปุ่น อัตราการใช้สิทธิของ ATIGA ต่ำกว่าความตกลงไทย-ญี่ปุ่น แต่จากประกาศไม่ทราบเหตุผล
ด้านการเจรจา การเจรจา FTA ไทย-EU รอบที่ 10 (28 กันยายน ถึง 6 ตุลาคม 2026 ที่ภูเก็ต) มีความคืบหน้าในเรื่องกฎถิ่นกำเนิดสินค้า ฯลฯ และรายงานว่าทั้งสองฝ่ายตั้งเป้าสรุปการเจรจาภายในสิ้นปี 2026 สำหรับ RCEP มีรายงานว่าในการประชุมรัฐมนตรีครั้งที่ 5 เดือนกันยายน 2026 ได้มีมติจัดตั้งคณะทำงานสำหรับกระบวนการเข้าเป็นภาคีของชิลี บังกลาเทศ ฮ่องกง และศรีลังกา ยิ่งความตกลงและคู่ประเทศที่ใช้ได้เพิ่มขึ้น ก็ยิ่งจำเป็นต้องมีผลการพิจารณาของแต่ละรายการสินค้าภายใต้หลายความตกลง
ขั้นตอนการนำระบบมาใช้ 8 ขั้น
การนำระบบตรวจสอบถิ่นกำเนิดสินค้ามาใช้ หากดำเนินตาม 8 ขั้นต่อไปนี้ จะลดการย้อนกลับไปแก้งานได้
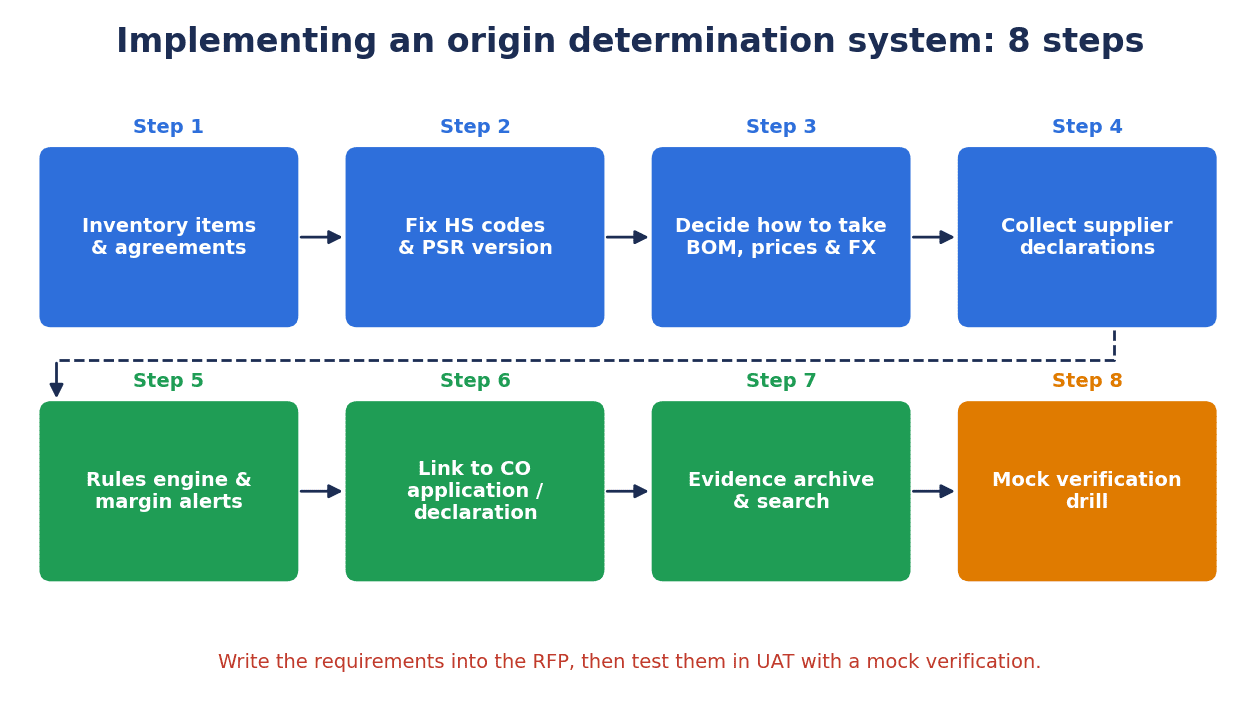
- สำรวจรายการสินค้าและความตกลงที่เกี่ยวข้อง: ทำรายการว่ารหัสสินค้าใด ส่งไปประเทศใด ภายใต้ความตกลงใด และตรวจด้วยว่าสินค้าที่ยังไม่ได้ใช้สิทธิพิเศษมีความตกลงที่ใช้ได้หรือไม่
- ยืนยัน HS ของสินค้าและรุ่นของกฎเฉพาะรายสินค้า: ยืนยัน HS ของสินค้าสำเร็จรูป แล้วเปิดหากฎเฉพาะรายสินค้าและรุ่น HS ของแต่ละความตกลง สินค้าที่ตัดสิน HS ได้ยาก ให้ยืนยันด้วยการวินิจฉัยล่วงหน้า ฯลฯ
- กำหนดวิธีเลือก BOM ราคาต่อหน่วย และอัตราแลกเปลี่ยน: กำหนดเป็นกฎว่าจะคำนวณด้วย BOM รุ่นใด ราคาต่อหน่วยของวันใด และอัตราใด
- เรียกเก็บหนังสือรับรองจากซัพพลายเออร์: รวบรวมหนังสือรับรองจากซัพพลายเออร์สำหรับวัตถุดิบที่จะนับเป็นวัตถุดิบที่ได้ถิ่นกำเนิด และดูก่อนว่าผลการพิจารณาจะเปลี่ยนไปอย่างไร โดยตั้งสมมติฐานว่าวัตถุดิบที่ไม่มีหนังสือรับรองถือว่าไม่ได้ถิ่นกำเนิด
- ตรรกะการพิจารณาและการแจ้งเตือนส่วนเผื่อจากเกณฑ์: คำนวณด้วยสูตรของแต่ละความตกลง และแจ้งเตือนรายการสินค้าที่มีส่วนเผื่อจากเกณฑ์น้อย
- เชื่อมกับการยื่นขอ CO และการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง: ผูกผลการพิจารณาเข้ากับเลขที่คำขอและเลขที่ CO ในระบบอิเล็กทรอนิกส์ของ DFT
- คลังหลักฐานและการค้นหา: เก็บสแนปช็อต ณ เวลาที่พิจารณาตามระยะเวลาเก็บของแต่ละความตกลงและผู้มีหน้าที่ และให้เรียกได้จากเลขที่ CO
- ซ้อมจำลองการตรวจสอบย้อนหลัง: สุ่มเลือก CO ในอดีต แล้วทดสอบว่าส่งชุดหลักฐานทั้งหมดได้ภายในกำหนดหรือไม่
ไม่จำเป็นต้องครอบคลุมทุกรายการสินค้าตั้งแต่แรก หากเริ่มจากสินค้าที่มีมูลค่าสิทธิพิเศษสูง สินค้าที่มีส่วนเผื่อจากเกณฑ์น้อย และสินค้าที่มีซัพพลายเออร์จำนวนมาก จะเห็นผลได้ง่ายขึ้น
12 หัวข้อที่ควรเขียนใน RFP
ต่อไปนี้คือการสรุปประเด็นทั้งหมดข้างต้นเป็น 12 หัวข้อในเอกสารขอใบเสนอราคา (RFP) ของระบบ
| ลำดับ | หัวข้อ | สิ่งที่ให้ผู้ขายระบุ |
|---|---|---|
| 1 | ความตกลงที่รองรับและสูตร | สลับสูตรที่ใช้ได้ (วิธีหักออกหรือวิธีรวมขึ้น) แยกตามความตกลงที่รองรับ เช่น RCEP, ATIGA, ความตกลงไทย-ญี่ปุ่น และความตกลงอาเซียน-ญี่ปุ่น ได้หรือไม่ |
| 2 | นิยามของราคา | เก็บนิยามของราคาแยกตามความตกลงเป็นข้อมูลหลักได้หรือไม่ เช่น ราคา CIF ของวัตถุดิบนำเข้า ราคาแรกที่ชำระของวัตถุดิบในประเทศ และราคา CIF ของวัตถุดิบที่ได้ถิ่นกำเนิดตาม ATIGA |
| 3 | กฎเฉพาะรายสินค้าและรุ่น HS | กฎเฉพาะรายสินค้าของแต่ละความตกลง รุ่น HS และวันเริ่มใช้ การพิจารณาคู่ขนานระหว่างฉบับเก่าและฉบับใหม่ |
| 4 | ระดับความละเอียดของ HS วัตถุดิบ | เก็บได้ว่าระบุ HS ของวัตถุดิบแต่ละรายการถึงกี่หลัก และเทียบกับระดับที่กฎกำหนดได้หรือไม่ |
| 5 | รุ่นของ BOM และชิ้นส่วนทดแทน | รุ่นและวันที่มีผลของ BOM วิธีจัดการชุดผสมของชิ้นส่วนทดแทน การเปิดงานพิจารณาใหม่เมื่อเปลี่ยนแปลงการออกแบบ |
| 6 | ราคาต่อหน่วยและอัตราแลกเปลี่ยน | ช่วงเวลาที่มีผลของราคาต่อหน่วย ประเภทและวันที่ของอัตราแปลงค่า การบันทึกค่าที่ใช้ในการพิจารณา |
| 7 | หนังสือรับรองจากซัพพลายเออร์ | ฟิลด์ของหนังสือรับรอง (ชื่อความตกลง ชื่อสินค้า หมายเลขรุ่น รหัส HS เกณฑ์การพิจารณา สถานที่ผลิต ฯลฯ) การขอ การเรียกเก็บ และการบริหารกำหนดเวลา การแนบเอกสารหลักฐาน |
| 8 | กลไกการพิจารณา | การคำนวณ RVC, CTC และ De Minimis การแสดงส่วนเผื่อจากเกณฑ์และการแจ้งเตือน การแสดงขั้นตอนการคำนวณ |
| 9 | การเชื่อมกับการยื่นขอ CO และการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง | วิธีส่งออกข้อมูลคำขอไปยังระบบอิเล็กทรอนิกส์ของ DFT การนำเข้าเลขที่ CO และเลขที่คำขอ |
| 10 | คลังหลักฐาน | สแนปช็อต ณ เวลาที่พิจารณา การบริหารระยะเวลาเก็บแยกตามความตกลงและผู้มีหน้าที่ การป้องกันการแก้ไขและประวัติการเปลี่ยนแปลง |
| 11 | การค้นหาและการส่งออกข้อมูล | ค้นหาจากเลขที่ CO รหัสสินค้า และช่วงเวลา ดึงชุดหลักฐานทั้งหมดสำหรับการตรวจสอบย้อนหลังออกมาในครั้งเดียว |
| 12 | การเชื่อมกับระบบเดิมและรายละเอียดค่าใช้จ่าย | จะเชื่อมข้อมูลใดของระบบบริหารการผลิต ERP การจัดซื้อ และต้นทุนอย่างไร และรายละเอียดค่าใช้จ่ายแยกเป็นค่าลิขสิทธิ์ ค่าพัฒนาการเชื่อมต่อ ค่าจัดเตรียมข้อมูลหลัก และค่าบำรุงรักษา |
การเปรียบเทียบราคาควรทำหลังจากเงื่อนไขเบื้องต้นของ 12 หัวข้อนี้ตรงกันแล้ว ค่าใช้จ่ายจะต่างกันมากตามจำนวนรายการสินค้าที่รองรับ จำนวนความตกลง และขอบเขตการเชื่อมกับ ERP
รายการตรวจในการทดสอบรับมอบ (UAT)
ก่อนรับมอบระบบ ให้ตรวจรายการต่อไปนี้ด้วยข้อมูลจริง โดยเฉพาะ “การจำลองการตรวจสอบย้อนหลัง” ในรายการสุดท้าย เป็นการทดสอบเพื่อยืนยันคุณค่าของระบบ
| หัวข้อ | สิ่งที่ตรวจ | เกณฑ์ผ่าน (กำหนดภายในบริษัท) |
|---|---|---|
| การคำนวณซ้ำตามสูตร | ด้วยตัวอย่างที่ทราบผลอย่างการประมาณการ A ผลของวิธีหักออกและวิธีรวมขึ้นตรงกับการคำนวณด้วยมือหรือไม่ | ตรงกันทุกรายการ |
| การสลับความตกลง | พิจารณารหัสสินค้าเดียวกันภายใต้ RCEP และความตกลงไทย-ญี่ปุ่น แล้วสูตรและรุ่นของกฎเฉพาะรายสินค้าสลับได้ถูกต้องหรือไม่ | สูตรและรุ่นถูกต้องตามแต่ละความตกลง |
| ความอ่อนไหวต่ออัตราแลกเปลี่ยน | เมื่อเปลี่ยนอัตราแปลงค่า RVC ถูกคำนวณใหม่และมีการเตือนเรื่องส่วนเผื่อหรือไม่ | เตือนเมื่อต่ำกว่าส่วนเผื่อที่ตั้งไว้ |
| การขาดหนังสือรับรองจากซัพพลายเออร์ | เมื่อยกเลิกความมีผลของหนังสือรับรอง วัตถุดิบนั้นเปลี่ยนเป็นไม่ได้ถิ่นกำเนิดและผลการพิจารณาอัปเดตหรือไม่ | ถือว่าไม่ได้ถิ่นกำเนิดโดยอัตโนมัติ |
| การเปลี่ยนแปลงการออกแบบ | เมื่อเพิ่มรุ่นของ BOM มีการเปิดงานคำนวณใหม่ของผลการพิจารณาที่เกี่ยวข้องหรือไม่ | เปิดงานครบไม่ตกหล่น |
| รุ่นของ HS | เมื่อสลับรุ่นของกฎเฉพาะรายสินค้า ดูผลการพิจารณาฉบับเก่าและฉบับใหม่เทียบกันได้หรือไม่ | แสดงทั้งสองฉบับ |
| การผูกกับ CO | จากเลขที่ CO ดึงรุ่นของผลการพิจารณา BOM ราคาต่อหน่วย อัตราแลกเปลี่ยน และหนังสือรับรองได้หรือไม่ | ดึงได้ทุกรายการ |
| ระยะเวลาเก็บ | คำนวณวันครบกำหนดเก็บแยกตามความตกลงและผู้มีหน้าที่ และไม่ถูกลบก่อนครบกำหนดหรือไม่ | เป็นไปตามกำหนด |
| ประวัติการเปลี่ยนแปลง | เมื่อแก้ข้อมูลหลักหลังการพิจารณา ค่า ณ เวลาที่พิจารณายังคงอยู่โดยไม่ถูกเขียนทับหรือไม่ | ค่า ณ เวลาที่พิจารณายังคงอยู่ |
| การจำลองการตรวจสอบย้อนหลัง | สำหรับ CO ที่สุ่มเลือก ส่งชุดหลักฐานของผลการพิจารณาทั้งหมดได้ภายในเวลาที่กำหนดหรือไม่ | ดึงข้อมูลออกได้ภายในเวลาที่บริษัทกำหนด |
หากทำการจำลองการตรวจสอบย้อนหลังซ้ำประมาณปีละ 1 ครั้งหลังนำระบบมาใช้ จะพบข้อมูลที่ขาดหายได้เร็วขึ้น เมื่อพิจารณาว่าระยะเวลาตอบคำขอเป็นลายลักษณ์อักษรของ RCEP คือไม่น้อยกว่า 30 วันและไม่เกิน 90 วัน เป้าหมายภายในบริษัทก็ควรตั้งไว้ให้สั้นกว่านั้นมาก
การประมาณต้นทุนและผลประโยชน์ด้วยแบบจำลอง (ตัวเลขสมมติ)
จากนี้ไปเป็นตัวเลขสมมติสำหรับบทความนี้ ไม่ใช่ใบเสนอราคา มีไว้เพื่อแสดงแนวคิดของผลประโยชน์
การประมาณการ B: ส่วนต่างอากรเมื่อใช้สิทธิพิเศษได้
ในตารางอัตราอากรศุลกากรที่ใช้บังคับของญี่ปุ่น (ฉบับ 8 สิงหาคม 2026) ประเภทย่อย 3926.90 “ผลิตภัณฑ์พลาสติกอื่น ๆ” รหัสสถิติ 029 (อื่น ๆ) อัตราตามความตกลง WTO คือ 3.9% และอัตราตามความตกลงไทย-ญี่ปุ่นคือยกเว้นอากร ในตารางเดียวกัน คอลัมน์ความตกลงอาเซียน-ญี่ปุ่นและ RCEP (อาเซียน/ออสเตรเลีย/NZ) ก็ยกเว้นอากร ส่วนคอลัมน์ RCEP (จีน) และ RCEP (เกาหลี) คือ 1.8%
- หากราคาที่ใช้คำนวณอากรของการนำเข้า 1 ครั้งคือ 10 ล้านเยน ตามอัตราความตกลง WTO คือ 10 ล้านเยน × 3.9% = 390,000 เยน หากใช้สิทธิพิเศษของความตกลงไทย-ญี่ปุ่นได้จะเป็น 0 เยน
- หากการนำเข้าสินค้าเดียวกันต่อปีคือ 100 ล้านเยน (สมมติ) จะได้ 100 ล้านเยน × 3.9% = 3.9 ล้านเยนต่อปี เป็นแนวทางของอากรที่ไม่ต้องชำระเมื่อใช้สิทธิพิเศษได้
ภาษีการบริโภค ฯลฯ แยกต่างหาก และผลิตภัณฑ์ของบริษัทเข้าข่ายรหัสสถิตินี้หรือไม่ต้องพิจารณาเป็นรายกรณี การประมาณการนี้ดูเฉพาะอากรฝั่งการนำเข้าของญี่ปุ่น นอกจากนี้ ตามคำอธิบายของศุลกากรญี่ปุ่น หากการตรวจสอบย้อนหลังยืนยันไม่ได้ว่าเป็นสินค้าที่ได้ถิ่นกำเนิด จะถูกปฏิเสธการใช้อัตราอากรสิทธิพิเศษ และขึ้นอยู่กับกรณีอาจต้องเสียภาษีเพิ่มสำหรับการสำแดงต่ำกว่าความจริง ฯลฯ ส่วนต่างนี้จะได้มาก็ต่อเมื่อผลการพิจารณายังคงผ่านอย่างต่อเนื่องพร้อมหลักฐาน
การประมาณการ C: ชั่วโมงงานในการคำนวณผลการพิจารณาใหม่
สมมติให้ทบทวนราคาต่อหน่วยและอัตราแลกเปลี่ยนทุกไตรมาส และคำนวณผลการพิจารณาใหม่ทุกครั้ง
- รองรับ 200 รหัสสินค้า พิจารณาใหม่ปีละ 4 ครั้ง
- ทำด้วยมือ (รวบรวม Excel และหนังสือรับรองแบบกระดาษใหม่): 1.5 ชั่วโมงต่อรหัสสินค้า → 200 × 4 × 1.5 = 1,200 ชั่วโมงต่อปี
- หลังทำเป็นระบบ (ดึง BOM ราคาต่อหน่วย และหนังสือรับรองอัตโนมัติ ตรวจเฉพาะส่วนต่าง): 0.25 ชั่วโมงต่อรหัสสินค้า → 200 × 4 × 0.25 = 200 ชั่วโมงต่อปี
- ลดลง: 1,200 − 200 = 1,000 ชั่วโมงต่อปี หากค่าแรงต่อชั่วโมงคือ 400 บาท (สมมติ) จะได้ 1,000 × 400 = 400,000 บาทต่อปี
ผลประโยชน์หลักไม่ใช่ชั่วโมงงาน
การลดชั่วโมงงานในการประมาณการ C เป็นตัวเลขที่เข้าใจง่าย แต่เป็นผลพลอยได้ สิ่งที่ใหญ่กว่าคือการตรวจพบ “การต่ำกว่าเกณฑ์” แบบความอ่อนไหว 2 ของการประมาณการ A ได้ก่อนยื่นคำขอ และการตอบการตรวจสอบย้อนหลังได้ภายในกำหนด ผลประโยชน์หลักอยู่ที่อากรในการประมาณการ B และการลดความเสี่ยงที่จะถูกปฏิเสธสิทธิ
ในทางกลับกัน โรงงานที่มูลค่าสิทธิพิเศษน้อย รายการสินค้าน้อย และ BOM แทบไม่เปลี่ยน อาจไม่จำเป็นต้องมีระบบขนาดใหญ่ แม้ในกรณีนั้น การเก็บสแนปช็อตของผลการพิจารณาและทำให้เรียกได้จากเลขที่ CO ก็เริ่มได้ด้วยการใช้ Excel และโฟลเดอร์ที่ใช้ร่วมกัน
คำถามที่พบบ่อย
คำตอบต่อไปนี้เป็นการสรุปโดยทั่วไป ไม่ใช่คำแนะนำด้านภาษี พิธีการศุลกากร หรือกฎหมาย สำหรับสินค้าแต่ละรายการ โปรดยืนยันกับหน่วยงานหรือด้วยการวินิจฉัยล่วงหน้า
การพิจารณาถิ่นกำเนิดสินค้าคืออะไร?
คือการตรวจสอบว่าสินค้าเข้าข่าย “สินค้าที่ได้ถิ่นกำเนิด” ตามความตกลงหรือไม่ เพื่อใช้อัตราอากรสิทธิพิเศษภายใต้ FTA ตามข้อ 3.2 ของ RCEP สินค้าที่ได้ถิ่นกำเนิดคือสินค้าที่ได้มาหรือผลิตทั้งหมด สินค้าที่ผลิตจากวัตถุดิบที่ได้ถิ่นกำเนิดเท่านั้น หรือสินค้าที่เป็นไปตามกฎเฉพาะรายสินค้า สำหรับสินค้าอุตสาหกรรม จะตรวจจาก BOM และราคาว่าเป็นไปตามเกณฑ์มูลค่าเพิ่ม (RVC) เกณฑ์การเปลี่ยนพิกัดศุลกากร (CTC) หรือเกณฑ์กระบวนการผลิตเฉพาะในกฎเฉพาะรายสินค้าข้อใดข้อหนึ่งหรือไม่ การตัดสินขั้นสุดท้ายโปรดยืนยันเป็นรายสินค้าแต่ละรายการกับหน่วยงานหรือด้วยการวินิจฉัยล่วงหน้า
การคำนวณ RVC ทำอย่างไร? (วิธีหักออกและวิธีรวมขึ้น)
RCEP ใช้สูตรใดสูตรหนึ่ง คือวิธีหักออก RVC = (FOB − VNM) ÷ FOB × 100 หรือวิธีรวมขึ้น RVC = (VOM + ค่าแรงทางตรง + ค่าใช้จ่ายทางตรง + กำไร + ต้นทุนอื่น) ÷ FOB × 100 ATIGA ก็มี 2 สูตร แต่วิธีรวมขึ้นนับวัตถุดิบที่ได้ถิ่นกำเนิดด้วยราคา CIF และประเทศสมาชิกต้องเลือกใช้วิธีเดียว ความตกลงไทย-ญี่ปุ่นและความตกลงอาเซียน-ญี่ปุ่นใช้วิธีหักออกเท่านั้น โปรดตรวจสอบสูตรของแต่ละความตกลง
เกณฑ์การเปลี่ยนพิกัดศุลกากร (CTC) คืออะไร?
คือเกณฑ์ที่กำหนดให้พิกัดเปลี่ยนจากเลข HS ของวัตถุดิบที่ไม่ได้ถิ่นกำเนิดไปเป็นเลข HS ของสินค้าสำเร็จรูปในระดับหลักที่กำหนด การเปลี่ยนตอน (2 หลัก) คือ CC ประเภท (4 หลัก) คือ CTH และประเภทย่อย (6 หลัก) คือ CTSH ตามคำอธิบายของศุลกากรญี่ปุ่น ไม่จำเป็นต้องระบุ HS ของวัตถุดิบถึง 6 หลักเสมอไป บางกฎระบุเพียง 2 หลักหรือ 4 หลักก็อาจเพียงพอ
การขอ Form D ต้องใช้เอกสารอะไรบ้าง?
บทความนี้ยังยืนยันรายการเอกสารที่จำเป็นอย่างเป็นทางการที่ DFT กำหนดไม่ได้ ระบบอิเล็กทรอนิกส์ของ DFT มี DFT SMART-I สำหรับลงทะเบียนผู้ใช้ และการออก CO ทำผ่าน DFT SMART C/O เพื่อเป็นข้อมูลอ้างอิง คู่มือการรับรองถิ่นกำเนิดสินค้าด้วยตนเองภายใต้ RCEP ของศุลกากรญี่ปุ่นยกตัวอย่างเอกสารที่เกี่ยวข้องซึ่งแสดงความเป็นสินค้าที่ได้ถิ่นกำเนิด สำหรับ CTC เช่น บัญชีรายการวัตถุดิบ (รวมเลข HS) และแผนภูมิขั้นตอนการผลิต สำหรับ RVC เช่น เอกสารการคำนวณต้นทุนการผลิต ใบกำกับสินค้าซื้อ และรายการราคา ส่วนเอกสารของ METI แสดงรายการที่ควรระบุในหนังสือรับรองจากซัพพลายเออร์ ทั้งหมดเป็นเอกสารฝั่งญี่ปุ่น เอกสารสำหรับยื่นคำขอจริงจึงควรสอบถาม DFT
หลักฐานถิ่นกำเนิดภายใต้ RCEP ใช้การรับรองด้วยตนเองได้หรือไม่?
ณ เดือนมีนาคม 2026 การนำเข้าจากไทยสู่ญี่ปุ่นภายใต้ RCEP ไม่สามารถใช้การรับรองถิ่นกำเนิดสินค้าด้วยตนเองของผู้ส่งออกหรือผู้ผลิตไทยได้ Q&A ของศุลกากรญี่ปุ่น (ณ วันที่ 12 มีนาคม 2026) เขียนว่า ในปัจจุบันการรับรองถิ่นกำเนิดสินค้าด้วยตนเองของผู้ส่งออกหรือผู้ผลิตใช้ได้เฉพาะการนำเข้าจากออสเตรเลีย NZ และเกาหลีเท่านั้น สิ่งที่ใช้ได้กับการนำเข้าจากไทยคือการรับรองโดยบุคคลที่สาม (CO ของหน่วยงานผู้ออกของไทย) การสำแดงถิ่นกำเนิดโดยผู้ส่งออกที่ได้รับการรับรอง และการรับรองถิ่นกำเนิดสินค้าด้วยตนเองของผู้นำเข้าญี่ปุ่น ในการรับรองด้วยตนเองของผู้นำเข้า หากผู้นำเข้าพิสูจน์ความเป็นสินค้าที่ได้ถิ่นกำเนิดไม่ได้ สิทธิพิเศษจะถูกปฏิเสธ
ต้องเก็บบันทึกถิ่นกำเนิดกี่ปี?
แตกต่างกันตามความตกลงและสถานะ RCEP ตามความตกลง ผู้ส่งออกและผู้ผลิตอย่างน้อย 3 ปีนับจากวันที่ออกหลักฐานถิ่นกำเนิด ผู้นำเข้าอย่างน้อย 3 ปีนับจากวันที่นำเข้า ATIGA กำหนดให้ผู้ผลิตและผู้ส่งออกที่ยื่นขอ Form D เก็บไม่น้อยกว่า 3 ปีนับจากวันที่ออก Form D (OCP ฉบับแก้ไขปี 2020) ความตกลงไทย-ญี่ปุ่นกำหนดให้ผู้ส่งออกที่ได้รับ CO และผู้ผลิตตามข้อ 40 วรรค 7(b) เก็บ 5 ปีนับจากวันที่ออก CO ผู้นำเข้าญี่ปุ่นตามกฎหมายภายในเก็บ 5 ปีนับจากวันถัดจากวันที่ได้รับอนุญาตนำเข้า สินค้าที่ส่งออกภายใต้หลายความตกลง การเก็บตามระยะเวลาที่ยาวที่สุดจะปลอดภัย
ระบบตรวจสอบถิ่นกำเนิดสินค้ามีค่าใช้จ่ายเท่าใด?
ในการสำรวจครั้งนี้ไม่พบราคาที่เปิดเผยต่อสาธารณะ ค่าใช้จ่ายจะต่างกันมากตามจำนวนรายการสินค้าที่รองรับ จำนวนความตกลง ขอบเขตการเชื่อมกับระบบบริหารการผลิต ERP การจัดซื้อ และต้นทุน รวมถึงปริมาณงานจัดเตรียมข้อมูลหลัก ขอให้ปรับเงื่อนไขเบื้องต้นให้ตรงกันด้วย 12 หัวข้อของ RFP และให้ผู้ขายแสดงรายละเอียดแยกเป็นค่าลิขสิทธิ์ ค่าพัฒนาการเชื่อมต่อ ค่าจัดเตรียมข้อมูลหลัก และค่าบำรุงรักษา
สรุป
- การพิจารณาถิ่นกำเนิดสินค้าไม่ใช่ “ผ่านครั้งเดียวแล้วจบ” แต่เป็นการบริหารข้อมูลที่ผลลัพธ์เปลี่ยนทุกครั้งที่ BOM ราคาต่อหน่วย อัตราแลกเปลี่ยน หนังสือรับรองจากซัพพลายเออร์ หรือรุ่นของ HS เปลี่ยน
- สูตรต่างกันตามความตกลง RCEP และ ATIGA มี 2 สูตร ความตกลงไทย-ญี่ปุ่นและความตกลงอาเซียน-ญี่ปุ่นใช้วิธีหักออกเท่านั้น วิธีรวมขึ้นของ ATIGA นับวัตถุดิบที่ได้ถิ่นกำเนิดด้วยราคา CIF และประเทศสมาชิกต้องเลือกใช้วิธีเดียว
- HS ของกฎเฉพาะรายสินค้า RCEP คือ HS2022 ความตกลงไทย-ญี่ปุ่นคือ HS2017 ความตกลงอาเซียน-ญี่ปุ่นมีกำหนดใช้ฉบับ HS2022 ตั้งแต่ 15 กุมภาพันธ์ 2027 และการแก้ไข HS ครั้งต่อไปคือ HS2028 (มีกำหนดมีผลใช้บังคับ 1 มกราคม 2028)
- ในการประมาณการสมมติ ชิ้นส่วนที่มี RVC 50% จะเหลือ 47% (ยังผ่าน) จากการเปลี่ยนแปลงของอัตราแลกเปลี่ยน และเหลือ 30% (ต่ำกว่าเกณฑ์ 40%) จากการขาดหนังสือรับรองจากซัพพลายเออร์ ใน RCEP วัตถุดิบที่ไม่ทราบถิ่นกำเนิดถือว่าไม่ได้ถิ่นกำเนิด
- ระยะเวลาเก็บ RCEP ขั้นต่ำตามความตกลง 3 ปี ความตกลงไทย-ญี่ปุ่น 5 ปี ผู้นำเข้าญี่ปุ่น 5 ปี และวันเริ่มนับก็ต่างกันตามความตกลงและสถานะ
- การตรวจสอบย้อนหลังมีกำหนดเวลา คำขอเป็นลายลักษณ์อักษรของ RCEP ไม่น้อยกว่า 30 วันและไม่เกิน 90 วัน ความตกลงไทย-ญี่ปุ่นภายใน 3 เดือน ATIGA ตาม OCP ฉบับแก้ไขปี 2020 ตอบภายใน 90 วันและกระบวนการทั้งหมดภายใน 180 วัน
- ฝั่งไทยกำลังก้าวสู่ระบบอิเล็กทรอนิกส์ด้วย DFT SMART C/O, e-Form D และ e-CO ไทย-ญี่ปุ่น ร่างหลักการรับรองถิ่นกำเนิดสินค้าด้วยตนเองภายใต้ความตกลงไทย-EFTA อยู่ระหว่างรับฟังความคิดเห็นถึง 7 พฤศจิกายน 2026 และ ATIGA ฉบับปรับปรุงมีกำหนดมีผลใช้บังคับ 1 มิถุนายน 2027
- ปรับเงื่อนไขเบื้องต้นให้ตรงกันด้วย 12 หัวข้อของ RFP และในการทดสอบรับมอบ ให้จำลองว่าส่งชุดหลักฐานทั้งหมดของ CO ที่สุ่มเลือกได้ภายในกำหนดหรือไม่
- บทความนี้ไม่ใช่คำแนะนำด้านภาษี พิธีการศุลกากร หรือกฎหมาย ความเป็นสินค้าที่ได้ถิ่นกำเนิด การจำแนกพิกัด HS และอัตราอากร ต้องยืนยันเป็นรายสินค้าแต่ละรายการกับหน่วยงานหรือด้วยการวินิจฉัยล่วงหน้า
TOMAS TECH ให้การสนับสนุนโรงงานญี่ปุ่นในประเทศไทยด้านการจัดเตรียมข้อมูลและการเชื่อมต่อระบบของระบบบริหารการผลิต ERP และการจัดซื้อ ท่านสามารถปรึกษาเราได้ตั้งแต่ขั้นตอนการพิจารณาเชื่อมกลไกการพิจารณาถิ่นกำเนิดสินค้าเข้ากับ BOM และข้อมูลการจัดซื้อ หรือขั้นตอนเริ่มจัดทำ RFP ทั้งนี้ การตัดสินด้านพิธีการศุลกากรและภาษี เช่น ความเป็นสินค้าที่ได้ถิ่นกำเนิด การจำแนกพิกัด HS และอัตราอากร โปรดยืนยันกับหน่วยงานหรือผู้เชี่ยวชาญ ติดต่อเราได้ทางแบบฟอร์มนี้
ข้อมูลอ้างอิง
- ศุลกากรญี่ปุ่น “สำหรับผู้ที่ใช้ความตกลง RCEP เป็นครั้งแรก (นำเข้า)”: https://www.customs.go.jp/roo/origin/rcep.html
- ศุลกากรญี่ปุ่น “เงื่อนไขที่ 2 สินค้าที่ผลิตในภาคีความตกลง RCEP ได้รับการยอมรับว่าเป็นสินค้าที่ได้ถิ่นกำเนิดตามความตกลง RCEP”: https://www.customs.go.jp/roo/origin/rcep2.html
- ศุลกากรญี่ปุ่น ความตกลง RCEP: https://www.customs.go.jp/roo/information/rcep.htm
- ความตกลง RCEP บทที่ 3 กฎถิ่นกำเนิดสินค้า (ฉบับภาษาญี่ปุ่น เผยแพร่โดยศุลกากรญี่ปุ่น): https://www.customs.go.jp/roo/information/rcep/rcep2.pdf
- ความตกลง RCEP ภาคผนวก 3A กฎเฉพาะรายสินค้า (HS2022 เผยแพร่โดยศุลกากรญี่ปุ่น): https://www.customs.go.jp/roo/information/rcep/PSR.pdf
- ศุลกากรญี่ปุ่น “ความตกลง RCEP: ขั้นตอนการพิสูจน์ถิ่นกำเนิดเมื่อนำเข้าญี่ปุ่น”: https://www.customs.go.jp/roo/information/rcep/syoumei_tetsuzuki.pdf
- กรมศุลกากร กระทรวงการคลังญี่ปุ่นและศุลกากรญี่ปุ่น “คู่มือการใช้ระบบการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง ความตกลง RCEP” (มิถุนายน 2025): https://www.customs.go.jp/roo/procedure/riyou_rcep.pdf
- ศุลกากรญี่ปุ่น “Q&A การสัมมนาติดตามผลความตกลง RCEP” (ณ วันที่ 12 มีนาคม 2026): https://www.customs.go.jp/kyotsu/kokusai/news/rcep/260128_siryou_info_rcep3.pdf
- ศุลกากรญี่ปุ่น “การตรวจสอบย้อนหลัง”: https://www.customs.go.jp/roo/verification/index.htm
- ศุลกากรญี่ปุ่น “การแลกเปลี่ยนข้อมูลหนังสือรับรองถิ่นกำเนิดสินค้า”: https://www.customs.go.jp/roo/procedure/data/news.html
- ศุลกากรญี่ปุ่น “การเปลี่ยนแบบฟอร์มหนังสือรับรองถิ่นกำเนิดสินค้าภายใต้ความตกลงไทย-ญี่ปุ่น”: https://www.customs.go.jp/roo/procedure/kisai/thailandco.html
- ศุลกากรญี่ปุ่น ความตกลงหุ้นส่วนเศรษฐกิจไทย-ญี่ปุ่น: https://www.customs.go.jp/roo/information/thailand.htm
- ตัวบทของความตกลงหุ้นส่วนเศรษฐกิจไทย-ญี่ปุ่น (บางส่วน เผยแพร่โดยศุลกากรญี่ปุ่น): https://www.customs.go.jp/roo/text/thailand2.pdf
- ความตกลงหุ้นส่วนเศรษฐกิจไทย-ญี่ปุ่น ภาคผนวก 2 กฎเฉพาะรายสินค้า (ตั้งแต่ 1 มกราคม 2022 เผยแพร่โดยศุลกากรญี่ปุ่น): https://www.customs.go.jp/roo/text/thailand3-2.pdf
- ตัวบทของความตกลงหุ้นส่วนเศรษฐกิจอาเซียน-ญี่ปุ่น (บางส่วน เผยแพร่โดยศุลกากรญี่ปุ่น): https://www.customs.go.jp/roo/text/asean2.pdf
- ความตกลงหุ้นส่วนเศรษฐกิจอาเซียน-ญี่ปุ่น ภาคผนวก 2 กฎเฉพาะรายสินค้า (ตั้งแต่ 15 กุมภาพันธ์ 2027 เผยแพร่โดยศุลกากรญี่ปุ่น): https://www.customs.go.jp/roo/text/asean3-2.pdf
- ศุลกากรญี่ปุ่น รายการตัวบทของความตกลงต่าง ๆ: https://www.customs.go.jp/roo/text/index.htm
- ศุลกากรญี่ปุ่น ตารางอัตราอากรศุลกากรที่ใช้บังคับ ตอนที่ 39 (ฉบับ 8 สิงหาคม 2026): https://www.customs.go.jp/tariff/2026_08_08/data/j_39.htm
- กระทรวงเศรษฐกิจ การค้า และอุตสาหกรรมของญี่ปุ่น “แนวคิดพื้นฐานในการพิจารณาความเป็นสินค้าที่ได้ถิ่นกำเนิดและตัวอย่างเอกสารที่ควรจัดเก็บ” (ฉบับปรับปรุงเดือนมิถุนายน 2025): https://www.meti.go.jp/policy/external_economy/trade_control/boekikanri/download/gensanchi/roo_guideline_preservation.pdf
- ASEAN Secretariat, ASEAN Trade in Goods Agreement: https://asean.org/wp-content/uploads/2021/08/ASEAN-Trade-in-Goods-Agreement.pdf
- ASEAN Secretariat, ASEAN-wide Self-Certification (AWSC) Guidebook: https://asean.org/wp-content/uploads/2021/09/ASEAN-wide-Self-Certification-Guidebook-web.pdf
- Centre for International Law, NUS, 2025 Second Protocol to Amend the ASEAN Trade in Goods Agreement (Unofficial Text): https://cil.nus.edu.sg/wp-content/uploads/2026/04/2025-2nd-Protocol-to-Amend-ATIGA.pdf
- JETRO “การปรับกรอบการค้าอาเซียนให้ทันสมัย: ลงนาม ATIGA ฉบับปรับปรุง”: https://www.jetro.go.jp/ext_images/world/asia/asean/basic_01/pdf/1_rpATIGA202510.pdf
- The Star, Asean adopts voluntary early application of upgraded Atiga (20 กันยายน 2026): https://www.thestar.com.my/aseanplus/aseanplus-news/2026/09/20/asean-adopts-voluntary-early-application-of-upgraded-atiga
- Bernama (การใช้ ATIGA ฉบับปรับปรุงเป็นการชั่วคราว): https://bernama.com/en/world/news.php?id=2609375
- WCO, HS 2028 Amendments – Adapting the Harmonized System to Global Priorities and Trade Evolution: https://www.wcoomd.org/en/media/newsroom/2026/january/hs-2028-amendments-adapting-the-harmonized-system-to-global-priorities-and-trade-evolution.aspx
- กรมการค้าต่างประเทศ (DFT) กระทรวงพาณิชย์: https://www.dft.go.th/
- DFT ROVERs PLUS: https://roversplus.dft.go.th/public/
- DFT ขอเชิญร่วมแสดงความคิดเห็นต่อหลักการรับรองถิ่นกำเนิดสินค้าด้วยตนเองภายใต้ FTA ไทย-EFTA: https://www.dft.go.th/th-th/กฎหมาย/ขอเชิญร่วมแสดงความคิดเห็นต่อหลักการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง
- เดลินิวส์ (DFT SMART C/O และ e-Form D, 17 เมษายน 2025): https://www.dailynews.co.th/news/4614939/
- ฐานเศรษฐกิจ (DFT SMART C/O, 5 กันยายน 2025): https://www.thansettakij.com/economy/trade-agriculture/638071
- ฐานเศรษฐกิจ (4 มาตรการสำหรับการส่งออกไปสหรัฐฯ, 22 เมษายน 2025): https://www.thansettakij.com/economy/trade-agriculture/625688
- InfoQuest (สินค้าเฝ้าระวัง 65 รายการ, 6 พฤษภาคม 2025): https://www.infoquest.co.th/?p=492528
- เดลินิวส์ (ภารกิจสำคัญของ DFT ปีงบประมาณ 2026, 5 ตุลาคม 2025): https://www.dailynews.co.th/news/5175220/
- กรุงเทพธุรกิจ (การใช้สิทธิ FTA เดือนมกราคม–มิถุนายน 2026): https://www.bangkokbiznews.com/news/news-update/1250389
- ฐานเศรษฐกิจ (การใช้สิทธิ FTA เดือนมกราคม–มิถุนายน 2026): https://www.thansettakij.com/economy/trade-agriculture/668070
- แนวหน้า (การใช้สิทธิ FTA เดือนมกราคม–มิถุนายน 2026): https://www.naewna.com/n/?p=41424
- JETRO “การสำรวจสภาพธุรกิจของบริษัทญี่ปุ่นในต่างประเทศ ปีงบประมาณ 2025 ฉบับเอเชียและโอเชียเนีย”: https://www.jetro.go.jp/ext_images/_Reports/01/231fa237934b5b0c/20250026rev1.pdf
- Pattaya Mail, Thailand and EU aim to finish free trade talks by end of 2026: https://www.pattayamail.com/thailandnews/thailand-and-eu-aim-to-finish-free-trade-talks-by-end-of-2026-567615
- China Daily HK, HK welcomes creation of working group for RCEP accession: https://www.chinadailyhk.com/article/639967
- SAP PRESS Blog, Trade Preference Reporting in SAP GTS (เอกสารของฝั่งผู้ขาย): https://blog.sap-press.com/trade-preference-reporting-in-sap-gts
- SAP Learning, Setting Up Supplier’s Declaration Management (เอกสารของฝั่งผู้ขาย): https://learning.sap.com/courses/configuring-the-essential-functions-of-sap-global-trade-services/setting-up-supplier-s-declaration-management_ce881303-d03e-4566-bf85-52d4566dd81e
- Tilleke & Gibbins, Thailand’s US and EU Export Outlook for 2026 (บทวิเคราะห์ของสำนักงานกฎหมาย): https://www.tilleke.com/insights/thailands-us-and-eu-export-outlook-for-2026-transshipment-origin-risks-and-enforcement/


