


การลดสต็อกส่วนเกินไม่ควรเริ่มจาก “การจำหน่ายทิ้ง”
ในมุมลึกของคลังสินค้ามีพาเลทที่ไม่ได้ขยับมาหลายปี ทุกครั้งที่ตรวจนับสต็อกก็นับ บันทึกจำนวน แล้ววางกลับที่เดิม ทุกคนพูดว่า “สักวันอาจได้ใช้” แต่ไม่มีใครตัดสินใจจำหน่ายทิ้ง ภาพแบบนี้ไม่ใช่เรื่องแปลกในโรงงานญี่ปุ่นในไทยที่ได้รับคำสั่งจากบริษัทแม่ให้ลดสต็อกส่วนเกิน
เมื่อใกล้ปิดงวด ฝ่ายบัญชีจะถามว่า “สต็อกนี้ควรบันทึกผลขาดทุนจากการปรับลดมูลค่าหรือไม่” ฝ่ายควบคุมการผลิตตอบว่า “ถ้าทิ้งได้ก็อยากทิ้ง” แต่ฝ่ายจัดซื้อแย้งว่า “นี่เป็นวัตถุดิบที่นำเข้าโดยได้รับยกเว้นอากรจาก BOI จะทิ้งเองตามใจไม่ได้” ซ้ำยังมีน้ำท่วมในช่วงปลายเดือนกันยายน 2026 เข้ามาอีก ทำให้ต้องรีบตัดสินใจด้วยว่าจะจัดการกับวัตถุดิบและสินค้าที่จมน้ำอย่างไร
บทความนี้เป็นคู่มือภาคปฏิบัติสำหรับผู้จัดการโรงงาน ฝ่ายควบคุมการผลิต ฝ่ายจัดซื้อ ฝ่ายคลังสินค้า และฝ่ายบัญชี ของโรงงานญี่ปุ่นด้านชิ้นส่วนยานยนต์ ชิ้นส่วนอิเล็กทรอนิกส์ งานฉีดพลาสติก งานแปรรูปโลหะ และอาหาร ในอยุธยา ชลบุรี ระยอง และปริมณฑลของกรุงเทพฯ โดยสรุปว่า “สต็อกส่วนเกินที่มีอยู่แล้ว ควรวัดด้วยอะไร ลดตามลำดับไหน จำหน่ายทิ้งอย่างไร และควรให้ระบบเก็บข้อมูลอะไร”
ขอสรุปประเด็นหลักของบทความนี้ไว้ก่อน
ถ้าเริ่มลดสต็อกส่วนเกินจาก “การจำหน่ายทิ้ง” จะมีเพียงตัวเลขที่ดูดีขึ้น แล้วสต็อกก็จะกองพอกขึ้นมาอีก
เมื่อจำหน่ายทิ้ง (ปรับลดมูลค่าหรือทำลาย) จำนวนวันสินค้าคงคลังจะดีขึ้นทันทีในครั้งเดียว แต่เงินสดที่ได้กลับมาจากการจำหน่ายทิ้งมีเพียงเล็กน้อย และถ้าต้นเหตุที่ทำให้เกิดสต็อกส่วนเกิน (ล็อตการสั่งซื้อและ MOQ ความผันผวนของยอดสั่งล่วงหน้า การตกรุ่นจากการเปลี่ยนแบบ) ยังอยู่ ปีถัดไปสต็อกก็จะกองขึ้นมาในปริมาณเท่าเดิมอีก
ดังนั้น ลำดับการดำเนินการจึงมี 4 ขั้นดังนี้
- ① กำหนดนิยามและวัด: แยกสต็อกส่วนเกิน สต็อกเคลื่อนไหวช้า และสต็อกไม่เคลื่อนไหวออกจากกัน จัดกลุ่มตามอายุสต็อก (Aging) ที่นับจากวันรับเข้าและตามวันจ่ายออกครั้งล่าสุด แล้วกำหนดผู้รับผิดชอบรายรายการสินค้า
- ② หยุดต้นเหตุ: ทบทวนกฎการสั่งซื้อ ล็อต และแผนทางออกของรายการที่จะตกรุ่นจากการเปลี่ยนแบบ
- ③ จำหน่ายทิ้งตามขั้นตอน: ดำเนินการปรับลดมูลค่าทางบัญชี ขั้นตอนการทำลายทางภาษี การขออนุมัติและการตัดบัญชีวัตถุดิบที่ได้รับยกเว้นอากรจาก BOI และการขออนุญาตสำหรับ Free Zone ให้เป็นไปตามขั้นตอนของแต่ละเรื่อง
- ④ ทำให้เป็นระบบ: ให้ ERP หรือระบบบริหารสินค้าคงคลังเก็บทะเบียนการจำหน่ายทิ้งและอายุสต็อก
ยังมีอีกประเด็นหนึ่งที่สำคัญ คือเงินสดที่ได้กลับมาเพียงครั้งเดียวเมื่อสต็อกลดลง กับการลดต้นทุนการถือครองสต็อกที่เกิดต่อเนื่องทุกปี ต้องนับแยกเป็นคนละเรื่องกัน ในส่วนหลังของบทความ เราจะแสดงความแตกต่างนี้เป็นตัวเลขด้วยการคำนวณแบบจำลอง
อนึ่ง บทความนี้ไม่ได้แนะนำผลิตภัณฑ์ใดเป็นการเฉพาะ และไม่ได้จัดอันดับ ฟังก์ชันของผลิตภัณฑ์จะนำเสนอตามเนื้อหาที่เขียนไว้ในเอกสารทางการของแต่ละบริษัท (ข้อกล่าวอ้างของผู้ขาย) นอกจากนี้ บทความนี้ไม่ใช่คำแนะนำทางกฎหมาย ภาษี หรือบัญชี มาตรฐานการบัญชี คำสั่งของกรมสรรพากร และประกาศของ BOI หรือ กนอ. จะนำเสนอเพียงในลักษณะ “กำหนดไว้อย่างนี้” หรือ “เอกสารอธิบายไว้อย่างนี้” เท่านั้น การปฏิบัติของบริษัทท่านต้องตรวจสอบกับผู้สอบบัญชี ที่ปรึกษาภาษี BOI และ กนอ. ทุกครั้ง มูลค่าสต็อก ค่าใช้จ่าย เวลา และผลลัพธ์ที่ปรากฏในการคำนวณ ล้วนเป็นตัวเลขสมมติสำหรับบทความนี้ทั้งสิ้น
ทำไมโรงงานในไทยจึงควรทบทวนสต็อกส่วนเกินตอนนี้
คำสั่งซื้อแข็งแกร่ง แต่ความเชื่อมั่นทางธุรกิจยังอ่อนแอ
ตัวเลขล่าสุดของภาคอุตสาหกรรมการผลิตของไทยยังชี้ไปคนละทิศทาง
ตามรายงานของ Trading Economics ดัชนี Manufacturing PMI ของไทยโดย S&P Global อยู่ที่ 54.3 ในเดือนกันยายน 2026 (เดือนสิงหาคม 53.8) ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนธันวาคม 2025 มีรายงานว่าการผลิตขยายตัวเร็วที่สุดในรอบ 9 เดือน และคำสั่งซื้อใหม่เติบโตแข็งแกร่งที่สุดในรอบ 6 เดือน
ในทางกลับกัน ดัชนีความเชื่อมั่นทางธุรกิจ (BSI) ของธนาคารแห่งประเทศไทย (ธปท.) อยู่ที่ 48.1 ในเดือนกันยายน 2026 (เดือนสิงหาคม 49.8) ต่ำกว่า 50 ติดต่อกันเป็นเดือนที่ 9 รายงานเดียวกันระบุว่าความเชื่อมั่นของอุตสาหกรรมยานยนต์แย่ลง โดยเฉพาะผู้ผลิตชิ้นส่วนยานยนต์ที่ระบุว่า “การนำเข้า EV ที่เพิ่มขึ้นทำให้ความต้องการชิ้นส่วนที่ผลิตในประเทศลดลง”
PMI และ BSI เป็นดัชนีที่ต่างกันทั้งผู้สำรวจและกลุ่มเป้าหมาย ไม่ได้หมายความว่าดัชนีใดถูกต้องกว่า แต่อ่านได้ว่า ขณะที่มีบริษัทที่รู้สึกถึงความแข็งแกร่งของคำสั่งซื้อ ก็ยังมีบริษัทจำนวนมากที่รู้สึกว่าบรรยากาศธุรกิจอ่อนแอ และสภาพนี้ยังดำเนินต่อไป
ทิศทางของอุปสงค์แตกต่างกันตามประเภทอุตสาหกรรม
ตามรายงานของ The Nation การส่งออกของไทยในเดือนสิงหาคม 2026 เพิ่มขึ้น +24.3% เมื่อเทียบกับเดือนเดียวกันของปีก่อน โดยมีปัจจัยหลักจากการเติบโตของสินค้าอิเล็กทรอนิกส์ตามความต้องการที่เกี่ยวกับ AI ในทางกลับกัน มีรายงานว่าในเดือนเดียวกัน การส่งออก “รถยนต์และชิ้นส่วน” “เครื่องจักรและชิ้นส่วน” และ “รถจักรยานยนต์และชิ้นส่วน” ลดลง
ด้านการผลิตรถยนต์ ตามรายงานที่เผยแพร่ผ่าน Reuters การผลิตในเดือนสิงหาคม 2026 อยู่ที่ 124,646 คัน เพิ่มขึ้น +10.9% เมื่อเทียบกับเดือนเดียวกันของปีก่อน อย่างไรก็ตาม ยอดขายในประเทศเพิ่มขึ้น +25.59% ขณะที่การส่งออก −2.04% สภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) คาดการณ์ว่าการผลิตรถยนต์ทั้งปี 2026 จะลดลง 3.33% โดยให้เหตุผลว่าการส่งออกลดลงจากสถานการณ์ในตะวันออกกลาง
เมื่อทิศทางของอุปสงค์แตกต่างกันไปตามอุตสาหกรรมและตามเดือน ส่วนที่คาดการณ์ผิดจะเหลืออยู่ในรูปสต็อก ในโรงงานชิ้นส่วนอิเล็กทรอนิกส์ วัสดุที่สั่งมาเผื่อไว้มากเพื่อรับการเพิ่มกำลังผลิตอย่างกะทันหันมักค้างอยู่ในคลัง ส่วนในโรงงานชิ้นส่วนยานยนต์ ชิ้นส่วนและวัสดุหลังจากยอดสั่งล่วงหน้าลดลงมักค้างอยู่ในคลัง
แม้แต่บริษัทขนาดใหญ่ในอเมริกาเหนือ สต็อกที่เตรียมไว้รับมือภาษีศุลกากรก็กองพอกขึ้น
สต็อกที่กองพอกขึ้นไม่ใช่เรื่องของไทยเท่านั้น ตามผลสำรวจที่ The Hackett Group ประกาศเมื่อวันที่ 5 ตุลาคม 2026 (บริษัทขนาดใหญ่ที่ไม่ใช่สถาบันการเงินในอเมริกาเหนือ 1,000 แห่ง ผลการดำเนินงานปีบัญชี 2025) จำนวนวันสินค้าคงคลัง (DIO) แย่ลง 0.6 วัน และโอกาสในการปรับปรุงสต็อกเพิ่มขึ้น +6% จากปีก่อน เป็น 616,000 ล้านดอลลาร์สหรัฐ เหตุผลที่ระบุไว้คือ บริษัทต่างๆ ยังคงถือสต็อกกันชนไว้เพื่อรับมือกับความเสี่ยงด้านภาษีศุลกากร ความไม่แน่นอนของซัพพลายเชน และการกระจายแหล่งจัดซื้อ
อย่างไรก็ตาม นี่เป็นผลสำรวจที่ครอบคลุมเฉพาะบริษัทขนาดใหญ่ในอเมริกาเหนือเท่านั้น จึงไม่สามารถใช้เป็นระดับอ้างอิงของโรงงานในไทยหรืออาเซียน หรือโรงงานขนาดกลางได้ อนึ่ง ในการค้นคว้าครั้งนี้ ไม่พบการสำรวจปฐมภูมิเกี่ยวกับสัดส่วนสต็อกส่วนเกินหรือจำนวนวันสินค้าคงคลังแยกตามอุตสาหกรรม ที่จำกัดเฉพาะอุตสาหกรรมการผลิตในไทยหรืออาเซียน
น้ำท่วมปลายเดือนกันยายนเพิ่มภาระการจัดการสต็อกที่เสียหาย
ในช่วงปลายเดือนกันยายน 2026 เกิดน้ำท่วม ตามรายงานที่เผยแพร่ผ่าน Reuters กรุงเทพฯ มีฝนตก 320mm (เท่ากับปริมาณฝนตลอดเดือนกันยายนตามปกติ) ภายใน 3 วันในช่วงปลายเดือนกันยายน และถูกประกาศเป็นพื้นที่ประสบภัยพิบัติ Toyota หยุดการผลิตชั่วคราว 4 โรงงาน เนื่องจากการจัดส่งชิ้นส่วนติดขัด
ตามรายงานของ The Nation ส.อ.ท. ประเมินความเสียหายโดยตรงของภาคอุตสาหกรรมการผลิตเบื้องต้นไว้ประมาณ 1,018 ล้านบาท (30.4 ล้านดอลลาร์สหรัฐ) ที่นิคมอุตสาหกรรมอมตะซิตี้ ชลบุรี คันกั้นน้ำพังทลาย และมีโรงงานได้รับความเสียหายอย่างน้อย 34 แห่ง รายงานรายสัปดาห์ของวิจัยกรุงศรี (Krungsri Research) (ต้นเดือนตุลาคม 2026) ประเมินความสูญเสียด้านการผลิตและการหยุดชะงักทางธุรกิจจากน้ำท่วมไว้ที่ 17,000–39,000 ล้านบาท
ตัวเลขที่ยกมาข้างต้นล้วนมีขอบเขตและนิยามต่างกัน จึงไม่สามารถนำมารวมกันหรือนำไปใช้กับบริษัทของท่านได้ สิ่งที่บทความนี้ต้องการสื่อคือ ในเวลานี้ ที่ทิศทางของอุปสงค์แตกต่างกัน สต็อกกองพอกได้ง่าย และยังมีภาระการจัดการสต็อกที่เสียหายจากน้ำท่วมเพิ่มเข้ามา เป็นจังหวะที่ดีในการทบทวนระบบ “วัด ลด และจำหน่ายทิ้งตามขั้นตอน” ของสต็อก
ความแตกต่างของสต็อกส่วนเกิน สต็อกเคลื่อนไหวช้า และสต็อกไม่เคลื่อนไหว
ใช้ 3 คำนี้แยกกัน
ในหน้างาน คำว่า “สต็อกส่วนเกิน” “สต็อกเคลื่อนไหวช้า” และ “สต็อกไม่เคลื่อนไหว” มักถูกใช้ในความหมายแทบเหมือนกัน แต่เนื่องจากมาตรการรับมือต่างกัน การใช้แยกกันจะทำให้คุยกันได้เร็วขึ้น บทความนี้ใช้แยกกันดังต่อไปนี้ ซึ่งไม่ใช่นิยามที่มีแหล่งอ้างอิง แต่เป็นการจัดระเบียบสำหรับบทความนี้
| ประเภท | ความหมายในบทความนี้ | มาตรการหลัก |
|---|---|---|
| สต็อกส่วนเกิน | ปริมาณที่เกินนโยบายของบริษัท (สต็อกเป้าหมายหรือจุดสั่งซื้อ) | หยุดสั่งซื้อ ลดการจัดหา ทบทวนล็อต |
| สต็อกเคลื่อนไหวช้า | สต็อกที่มีการเคลื่อนไหวน้อยในช่วงเวลาหนึ่ง | นำไปใช้ในบริษัทกับงานอื่น คืนซัพพลายเออร์ ขายลดราคา |
| สต็อกไม่เคลื่อนไหว | สต็อกที่ไม่มีการรับเข้าและจ่ายออกเลยในช่วงเวลาหนึ่ง | ตัดสินใจจำหน่ายทิ้ง (ขาย บริจาค ทำลาย กำจัดโดยผู้รับอนุญาต) |
สต็อกส่วนเกินเป็นคำที่พูดถึง “ปริมาณ” ส่วนสต็อกเคลื่อนไหวช้าและสต็อกไม่เคลื่อนไหวเป็นคำที่พูดถึง “เวลา” ตัวอย่างเช่น รายการสินค้าที่จ่ายออกทุกวัน ถ้าถือไว้ 3 เท่าของสต็อกเป้าหมายก็เป็นสต็อกส่วนเกิน ในทางกลับกัน แม้ปริมาณสต็อกจะน้อย แต่ถ้าไม่เคลื่อนไหวเลยตลอด 1 ปีก็เป็นสต็อกไม่เคลื่อนไหว
เกณฑ์ในการตัดสินว่า “ส่วนเกิน” คือสต็อกเป้าหมายของรายการนั้น วิธีกำหนดสต็อกเป้าหมายเองได้สรุปไว้ใน การจัดการสต็อกให้เหมาะสม 2026 | โมเดล 5 ระดับ ก่อนลงมือใช้สูตร ส่วนบทความนี้จะพูดถึงด้าน “ทางออก” คือการลดและจำหน่ายทิ้งส่วนที่เกินเป้าหมายนั้นไปแล้ว
บริษัทกำหนดช่วงจำนวนวันเอง
จำนวนวันที่ใช้แบ่งสต็อกเคลื่อนไหวช้ากับสต็อกไม่เคลื่อนไหว เป็นช่วงที่บริษัทกำหนดเอง เช่น “91–365 วันเป็นสต็อกเคลื่อนไหวช้า เกิน 365 วันเป็นสต็อกไม่เคลื่อนไหว” ในการค้นคว้าครั้งนี้ ไม่พบจำนวนวันมาตรฐานที่อุตสาหกรรมกำหนดไว้
เมื่อกำหนดช่วงจำนวนวัน ให้พิจารณาลักษณะของรายการสินค้า เช่น อาหารหรือเคมีภัณฑ์ที่มีวันหมดอายุให้สั้น ชิ้นส่วนซ่อมบำรุงที่ใช้ยาวนานให้ยาว จะเปลี่ยนช่วงตามกลุ่มสินค้าก็ได้ สิ่งสำคัญคือ เมื่อกำหนดแล้วต้องใช้เกณฑ์เดียวกันทุกเดือนต่อเนื่องไป ถ้าเปลี่ยนช่วงทุกเดือน จะเปรียบเทียบแนวโน้มไม่ได้
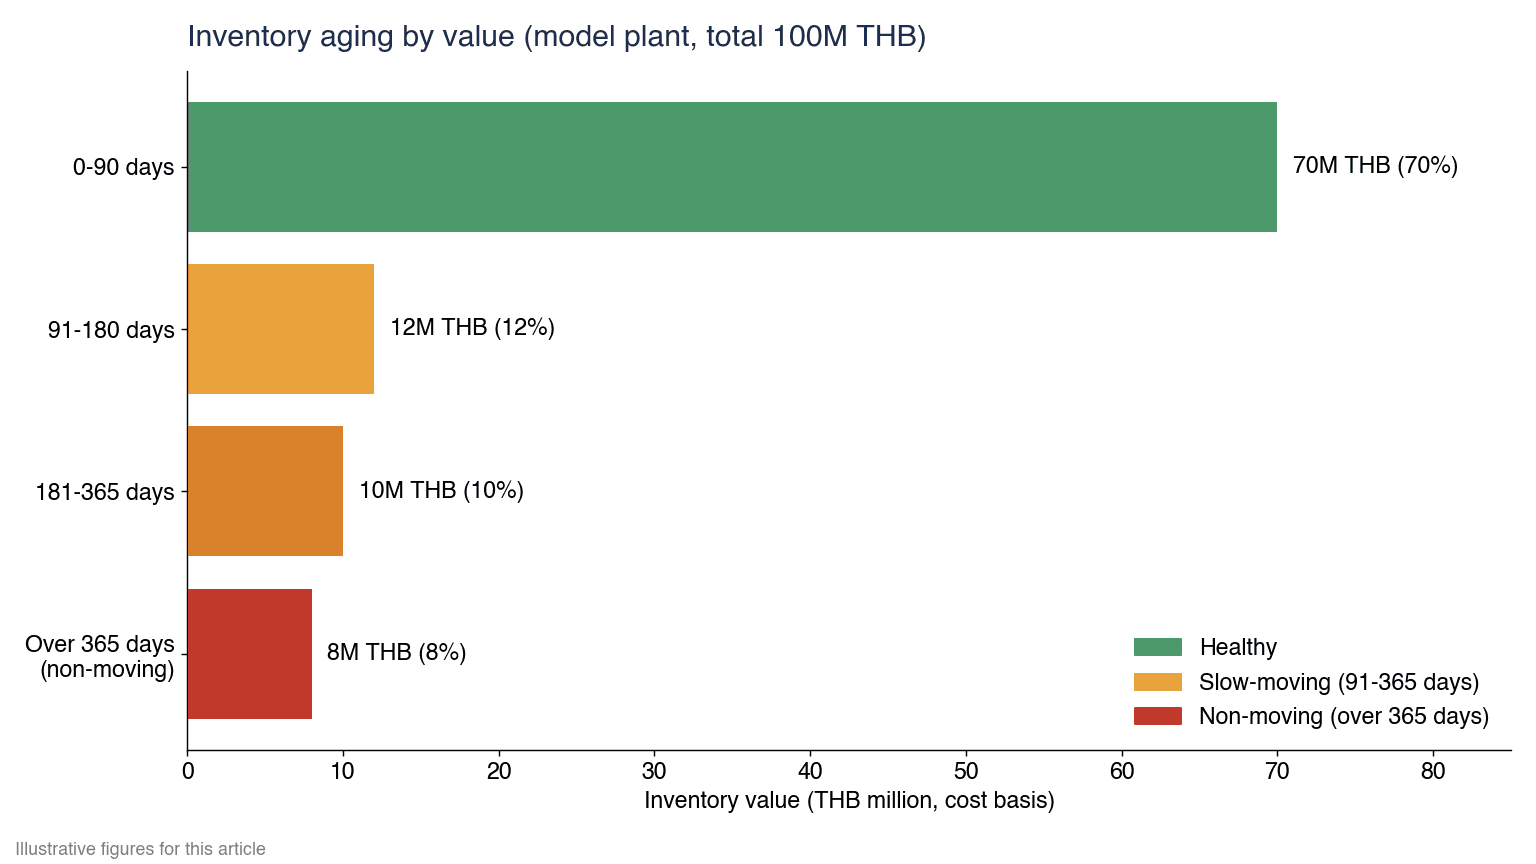
ภาพที่ 1 แสดงมูลค่าสต็อกของโรงงานสมมติที่ใช้ในการคำนวณแบบจำลองช่วงท้ายบทความ เรียงตามกลุ่มอายุสต็อก 0–90 วัน 70,000,000 THB, 91–180 วัน 12,000,000 THB, 181–365 วัน 10,000,000 THB และสต็อกไม่เคลื่อนไหวเกิน 365 วัน 8,000,000 THB รวม 100,000,000 THB (ทั้งหมดเป็นตัวเลขสมมติ)
อัตราการหมุนเวียนสินค้าคงคลังและจำนวนวันสินค้าคงคลัง: ตัวชี้วัดที่ต้องวัดก่อน
จำนวนวันสินค้าคงคลัง (DIO) และอัตราการหมุนเวียนสินค้าคงคลัง
ในการลดสต็อกส่วนเกิน ตัวชี้วัดแรกที่ต้องกำหนดให้ตรงกันคือจำนวนวันสินค้าคงคลังและอัตราการหมุนเวียนสินค้าคงคลัง ตามคำอธิบายของ Corporate Finance Institute จำนวนวันสินค้าคงคลัง (DIO) คำนวณด้วยสูตรดังนี้
- จำนวนวันสินค้าคงคลัง (DIO) = (สต็อกเฉลี่ย ÷ ต้นทุนขาย) × จำนวนวันของงวด
- สต็อกเฉลี่ย = (สต็อกต้นงวด + สต็อกปลายงวด) ÷ 2
อัตราการหมุนเวียนสินค้าคงคลังคำนวณจาก ต้นทุนขาย ÷ สต็อกเฉลี่ย ค่า DIO จะเท่ากับ 365 ÷ อัตราการหมุนเวียนสินค้าคงคลัง
ตามคำอธิบายเดียวกัน DIO ที่สูงบ่งชี้ถึงความเป็นไปได้ของยอดขายที่ซบเซาหรือการซื้อมากเกินไป ทำให้สภาพคล่องแย่ลง และเพิ่มความเสี่ยงที่สินค้าจะล้าสมัย นอกจากนี้ DIO แตกต่างกันมากตามอุตสาหกรรม การเปรียบเทียบข้ามอุตสาหกรรมจึงถือว่าไม่เหมาะสม ตัวเลขของบริษัทท่านควรเปรียบเทียบกับแนวโน้มในอดีตของบริษัทเองและกับเป้าหมายของแต่ละกลุ่มสินค้า ไม่ใช่ค่าเฉลี่ยของบริษัทอื่น
โรงงานสมมติที่ใช้ในการคำนวณช่วงท้ายมีต้นทุนขายต่อปี 400,000,000 THB และสต็อกเฉลี่ย 100,000,000 THB ในกรณีนี้ DIO คือ 100,000,000 ÷ 400,000,000 × 365 ≈ ประมาณ 91 วัน (91.25 วัน) และอัตราการหมุนเวียนสินค้าคงคลังคือ 4.0 รอบ
GMROI (อัตรากำไรขั้นต้นต่อการลงทุนในสต็อก) ให้ดูเป็นสัดส่วน
ตัวชี้วัดอีกตัวหนึ่งคือ GMROI (อัตรากำไรขั้นต้นต่อการลงทุนในสต็อก) ตามคำอธิบายของ Fathom GMROI คำนวณจาก “กำไรขั้นต้นที่แปลงเป็นรายปี ÷ ต้นทุนสต็อกเฉลี่ย” ถ้าเกิน 1 แสดงว่ากำไรขั้นต้นต่อต้นทุนที่ลงไปในสต็อก 1 หน่วยสูงกว่าต้นทุนสต็อก ในตัวอย่างของคำอธิบายเดียวกัน กำไรขั้นต้น 30,000 ดอลลาร์ ÷ ต้นทุนสต็อกเฉลี่ย 20,500 ดอลลาร์ = ประมาณ 1.46
อย่างไรก็ตาม GMROI เดิมเป็นตัวชี้วัดที่ใช้ในธุรกิจค้าปลีก ในการค้นคว้าครั้งนี้ไม่พบค่าอ้างอิงสำหรับอุตสาหกรรมการผลิต หากจะใช้ในอุตสาหกรรมการผลิต เหมาะกับการเปรียบเทียบสัดส่วนของแต่ละกลุ่มสินค้าภายในบริษัทเอง เพื่อหา “กลุ่มสินค้าที่มีสต็อกมากแต่กำไรขั้นต้นน้อย”
การใช้ตัวชี้วัด 4 ตัวให้เหมาะกับวัตถุประสงค์
| ตัวชี้วัด | การคำนวณ | บอกอะไร | ข้อควรระวัง |
|---|---|---|---|
| จำนวนวันสินค้าคงคลัง (DIO) | สต็อกเฉลี่ย ÷ ต้นทุนขาย × จำนวนวัน | มีสต็อกเท่ากับกี่วัน | อย่าเปรียบเทียบข้ามอุตสาหกรรม |
| อัตราการหมุนเวียนสินค้าคงคลัง | ต้นทุนขาย ÷ สต็อกเฉลี่ย | หมุนเวียนกี่รอบต่อปี | DIO = 365 ÷ อัตราการหมุนเวียน |
| อายุสต็อก (Aging) | จัดกลุ่มตามจำนวนวันที่ผ่านไปนับจากวันรับเข้าหรือวันจ่ายออกครั้งล่าสุด | สต็อกส่วนไหนเก่า | บริษัทกำหนดช่วงจำนวนวันเอง |
| GMROI | กำไรขั้นต้นที่แปลงเป็นรายปี ÷ ต้นทุนสต็อกเฉลี่ย | สต็อกสร้างกำไรขั้นต้นได้เท่าไร | ตัวชี้วัดที่มาจากธุรกิจค้าปลีก ใช้เป็นสัดส่วนและเปรียบเทียบภายในบริษัท |
DIO และอัตราการหมุนเวียนสินค้าคงคลังบอก “ปริมาณโดยรวม” อายุสต็อกบอก “ส่วนไหนเก่า” และ GMROI บอก “ส่วนไหนที่สต็อกไม่ได้สร้างรายได้” หากจะตั้งเป้าหมายการเพิ่มอัตราการหมุนเวียนสินค้าคงคลัง ขอแนะนำให้ติดตามมูลค่าแยกตามกลุ่มอายุสต็อกควบคู่ไปด้วย ไม่ใช่ดูเฉพาะ DIO โดยรวม
วิธีทำตารางอายุสต็อก
2 มุมมอง: นับจากวันรับเข้า และนับจากการเคลื่อนไหว
มุมมองของอายุสต็อก (Aging) แบ่งได้กว้างๆ เป็น 2 แบบ
แบบแรกคือ มุมมองที่นับจากวันรับเข้า โดยเริ่มนับจากวันที่สต็อกนั้นรับเข้าคลัง แล้วจัดกลุ่มตามจำนวนวันที่ผ่านไป ตามเอกสารทางการของ Microsoft รายงานอายุสต็อกของ Dynamics 365 Business Central จัดอายุของปริมาณและมูลค่าสต็อกคงมือตามวันรับเข้า (วันผ่านรายการ) แล้วแบ่งเป็นช่วงเวลาที่มีระยะเท่ากัน
แบบที่สองคือ มุมมองที่นับจากการเคลื่อนไหว (การรับเข้าและจ่ายออก) โดยพิจารณาจากจำนวนวันที่ผ่านไปนับจากวันจ่ายออกครั้งล่าสุด หรือปริมาณรับเข้าและจ่ายออกในช่วงเวลาหนึ่ง ตามความช่วยเหลือของ SAP (S/4HANA 1610) การประเมินมูลค่าต่ำสุดตามอัตราการเคลื่อนไหวของ SAP คำนวณอัตราการเคลื่อนไหวจาก “ปริมาณรับเข้าหรือจ่ายออกรวม ÷ ปริมาณสต็อก × 100” และถือว่ารายการที่มีค่าต่ำกว่าเกณฑ์ที่ตั้งไว้ล่วงหน้าเป็นสต็อกเคลื่อนไหวช้าหรือไม่เคลื่อนไหว
ถ้าดูเฉพาะแบบนับจากวันรับเข้า รายการที่จ่ายออกทีละน้อยทุกวันแต่ยังมีล็อตเก่าค้างอยู่จะถูกตัดสินว่า “เก่า” ถ้าดูเฉพาะแบบนับจากการเคลื่อนไหว จะมองข้ามรายการที่เพิ่งรับเข้ามาจำนวนมากแล้วไม่มีการจ่ายออกเลยได้ง่าย ในทางปฏิบัติ ตารางอายุสต็อกควรมีทั้งคอลัมน์อายุสต็อกที่นับจากวันรับเข้า และคอลัมน์วันจ่ายออกครั้งล่าสุด
คอลัมน์ที่ควรมีในตารางอายุสต็อก
ตารางอายุสต็อกจัดทำในหน่วย รายการสินค้า × ล็อต × ตำแหน่งจัดเก็บ ถ้ามีคอลัมน์ดังต่อไปนี้ จะนำไปใช้ในการทบทวนรายเดือนได้ทันที
| คอลัมน์ | เนื้อหา | การนำไปใช้ |
|---|---|---|
| รหัสสินค้า ชื่อสินค้า กลุ่มสินค้า | ระบุรายการสินค้า | สรุปผลตามกลุ่มสินค้า |
| ล็อต วันรับเข้า | อายุสต็อกที่นับจากวันรับเข้า | ตัดสินกลุ่มอายุ (เช่น 0–90 วัน) |
| วันจ่ายออกครั้งล่าสุด ปริมาณจ่ายออกในช่วง 12 เดือนที่ผ่านมา | เกณฑ์การเคลื่อนไหว | ตัดสินว่าเคลื่อนไหวช้าหรือไม่เคลื่อนไหว |
| ตำแหน่งจัดเก็บ | คลัง ชั้นวาง คลังภายนอก Free Zone คลังสินค้าทัณฑ์บน | แยกต้นทุนการจัดเก็บและขั้นตอน |
| ปริมาณ ราคาต่อหน่วย มูลค่า (ต้นทุน) | มูลค่าสต็อก | เรียงจากมูลค่ามากไปน้อย |
| สาเหตุที่เกิด | ล็อตการสั่งซื้อ ความผันผวนของยอดสั่งล่วงหน้า การเปลี่ยนแบบ การกักไว้ด้านคุณภาพ ฯลฯ | มาตรการกับต้นเหตุ |
| ผู้รับผิดชอบ | ผู้รับผิดชอบรายรายการสินค้า | ระบุให้ชัดว่าใครเป็น “ผู้ตัดสินใจ” จำหน่ายทิ้ง |
| ประเภทการยกเว้นอากรของ BOI | เป็นวัตถุดิบที่ได้รับยกเว้นอากรตามมาตรา 36 (1) ของ BOI หรือไม่ | แยกเส้นทางขั้นตอนการจำหน่ายทิ้ง |
| สถานะการจำหน่ายทิ้ง | ยังไม่ตัดสิน พักไว้ อยู่ระหว่างขออนุมัติจำหน่ายทิ้ง จำหน่ายทิ้งแล้ว | ติดตามความคืบหน้า |
ประเด็นสำคัญมี 2 ข้อ
ข้อแรกคือ เรียงจากมูลค่ามากไปน้อย ในโรงงานที่มีรายการสินค้ามาก ไม่สามารถดูทุกรายการด้วยความเข้มข้นเท่ากันได้ ให้ไล่จากรายการที่มีมูลค่าสูงสุดลงมา แล้วกำหนดผู้รับผิดชอบและมาตรการถัดไป
ข้อที่สองคือ อย่าปล่อยช่องผู้รับผิดชอบว่าง สภาพที่ “ไม่มีใครตัดสินใจจำหน่ายทิ้ง” ในหลายกรณีเกิดจากการที่ยังไม่ได้กำหนดว่าใครเป็นผู้ตัดสินใจ ถ้ากำหนดผู้รับผิดชอบจากสาเหตุที่เกิด เช่น วัตถุดิบที่ฝ่ายจัดซื้อสั่งมาให้ฝ่ายจัดซื้อรับผิดชอบ ชิ้นส่วนที่ตกรุ่นจากการเปลี่ยนแบบให้ฝ่ายควบคุมการผลิตและฝ่ายออกแบบรับผิดชอบ สินค้าที่เหลือจากความผันผวนของยอดสั่งล่วงหน้าของลูกค้าให้ฝ่ายขายรับผิดชอบ เรื่องจะเดินหน้าได้ง่ายขึ้น
แก้บัญชีให้ถูกก่อน แล้วจึงทำตารางอายุสต็อก
ตารางอายุสต็อกตั้งอยู่บนสมมติฐานว่าสต็อกในบัญชีตรงกับของจริง ถ้านำสต็อกที่มีในบัญชีแต่ไม่มีของจริงเข้าสู่การตัดสินใจจำหน่ายทิ้งในฐานะ “สต็อกไม่เคลื่อนไหว” ปริมาณจะไม่ตรงกันระหว่างขั้นตอน ก่อนตัดสินใจจำหน่ายทิ้ง ควรแก้ส่วนต่างระหว่างบัญชีกับของจริงให้ถูกต้องก่อน สาเหตุและมาตรการของส่วนต่างระหว่างบัญชีกับสต็อกจริงได้อธิบายไว้ใน สต็อกไม่ตรง: สาเหตุและวิธีแก้สำหรับโรงงานในไทย ทำให้สต็อกในระบบตรงกับของจริงอย่างต่อเนื่อง
5 ต้นเหตุที่ทำให้เกิดสต็อกส่วนเกิน
เมื่อพิจารณาวิธีลดสต็อกในโรงงานผลิต ก่อนการจำหน่ายทิ้งต้องดูก่อนว่า “ทำไมจึงกองพอกขึ้น” โดยทั่วไป ต้นเหตุของสต็อกส่วนเกินแบ่งได้เป็น 5 ข้อดังนี้
ต้นเหตุที่ ①: ล็อตการสั่งซื้อและ MOQ
ถ้าปริมาณสั่งซื้อขั้นต่ำ (MOQ) ของซัพพลายเออร์ หรือล็อตการสั่งซื้อของบริษัทเอง ใหญ่เกินไปเมื่อเทียบกับปริมาณการใช้จริง ทุกครั้งที่สั่งซื้อจะมีส่วนที่ใช้ไม่หมดเหลืออยู่ ผลจากการซื้อล็อตใหญ่เพื่อลดราคาต่อหน่วย บางครั้งต้นทุนการจัดเก็บส่วนที่เหลือ และความสูญเสียจากส่วนที่สุดท้ายตกรุ่น ทำให้ขาดทุนมากกว่าส่วนต่างของราคาต่อหน่วย
ต้นเหตุที่ ②: ความผันผวนของยอดสั่งล่วงหน้าและการพยากรณ์
เมื่อยอดสั่งล่วงหน้า (Forecast) ของลูกค้าลดลง หรือการพยากรณ์ของบริษัทคลาดเคลื่อน วัสดุที่จัดหาไว้แล้วหรือสินค้าที่ผลิตค้างไว้จะเหลืออยู่ ระบบที่ปรับความผันผวนของการพยากรณ์และแผนให้ตรงกันใหม่ทุกเดือน ได้อธิบายไว้ใน การนำ S&OP มาใช้ในโรงงานไทย: แผน PSI รอบประชุมรายเดือน และ RFP
อนึ่ง ในการสำรวจขนาดเล็กของ Talking Logistics ที่ทำกับผู้บริหารด้านซัพพลายเชนและโลจิสติกส์ 24 คน (สำรวจเดือนธันวาคม 2025 ภาคการผลิต ค้าปลีก และกระจายสินค้า ไม่ระบุภูมิภาค) ผู้ตอบครึ่งหนึ่งระบุว่า “การพยากรณ์และการวางแผนที่บกพร่อง” เป็นสาเหตุหลักของสต็อกส่วนเกิน อย่างไรก็ตาม เนื่องจากเป็นการสำรวจขนาดเล็กเพียง 24 คน โปรดใช้เป็นเพียงข้อมูลอ้างอิงด้านแนวโน้ม และอย่าใช้เป็นระดับอ้างอิง
ต้นเหตุที่ ③: การเปลี่ยนแบบและการตกรุ่น (EOL)
เมื่อมีการเปลี่ยนแบบหรือการยุติการผลิตสินค้า (EOL) ชิ้นส่วนและวัตถุดิบตามสเปกเดิมจะใช้ไม่ได้พร้อมกันทั้งหมด ถ้าถึงวันยุติการผลิตโดยยังไม่ได้กำหนดปริมาณการจัดหาครั้งสุดท้าย ชิ้นส่วนตามสเปกเดิมจะค้างอยู่ในคลัง แล้วกลายเป็นสต็อกไม่เคลื่อนไหวไปเลย
ต้นเหตุที่ ④: ปล่อยของที่กักไว้ด้านคุณภาพหรือของที่ถูกส่งคืนทิ้งไว้
ของที่กักไว้เพราะปัญหาด้านคุณภาพ หรือของที่ลูกค้าส่งคืน บางครั้งค้างอยู่ในคลังระหว่างรอการตัดสินใจ ถ้าไม่ได้กำหนดเส้นตายของการกักไว้ ก็อาจผ่านไปหลายปีในสภาพ “รอการตัดสินใจ”
ต้นเหตุที่ ⑤: การนำเข้าเต็มกรอบสต็อกสูงสุด (Max Stock) ของ BOI
วัตถุดิบที่ได้รับยกเว้นอากรจาก BOI มีกรอบสต็อกสูงสุด (Max Stock) เอกสารสัมมนาของสำนักงาน BOI เชียงใหม่ (มิถุนายน 2023) อธิบายว่า Max Stock คำนวณจากสูตรการผลิตในขอบเขตที่ “ไม่เกินกำลังการผลิต 4 เดือน” ถ้านำเข้าเต็มกรอบเพียงเพราะมีกรอบ ส่วนที่ใช้ไม่หมดจะเหลืออยู่ในสถานะวัตถุดิบที่ได้รับยกเว้นอากร และเมื่อจะจำหน่ายทิ้งก็ต้องผ่านขั้นตอนของ BOI การบริหาร Max Stock และการตัดบัญชี RMTS ได้อธิบายไว้อย่างละเอียดใน การจัดการสต็อกวัตถุดิบ BOI ออกแบบระบบให้ตัดบัญชี RMTS และ Max Stock ตรงกัน
ข้อมูลหลักที่ควรดูตามต้นเหตุ
ต้นเหตุที่ ① และ ② เกิดได้จากการที่ข้อมูลหลักที่ใช้คำนวณการจัดหา (ลีดไทม์ ล็อต สต็อกสำรอง ฯลฯ) ล้าสมัยด้วย การบริหารความสดใหม่ของข้อมูลหลักได้สรุปไว้ใน ระบบ MRP 2026 – สิ่งที่ทำให้หยุดคือความสดใหม่ของข้อมูลหลัก ไม่ใช่ตัวคำนวณ นอกจากนี้ การที่ไม่รักษาลำดับการจ่ายออก จนล็อตเก่าค้างอยู่ด้านใน ก็เป็นสาเหตุของการหมดอายุและการตกรุ่นด้วย กฎการจ่ายออกดูได้ที่ ระบบจัดการสินค้าคงคลังแบบ FIFO 2026: คู่มือโรงงานไทย
มาตรการหยุดต้นเหตุ
ทบทวนจุดสั่งซื้อและสต็อกเป้าหมาย
สิ่งแรกที่ต้องทบทวนคือจุดสั่งซื้อและสต็อกเป้าหมาย ถ้าในตารางอายุสต็อก มีรายการมูลค่าสูงเรียงอยู่ในช่วงเคลื่อนไหวช้า (ในบทความนี้คือ 91–365 วัน) เป็นไปได้ว่าจุดสั่งซื้อหรือสต็อกเป้าหมายของรายการนั้นใหญ่เกินไปเมื่อเทียบกับปริมาณการใช้จริง ให้คำนวณสต็อกเป้าหมายใหม่จากผลการจ่ายออกจริงในช่วง 12 เดือนที่ผ่านมา
เจรจา MOQ และล็อตการสั่งซื้อ
ถ้า MOQ หรือล็อตการสั่งซื้อของซัพพลายเออร์ใหญ่เกินไป ให้พิจารณาเจรจาลดขนาดล็อต หรือเจรจาแบ่งส่งหลายครั้ง แม้ราคาต่อหน่วยจะสูงขึ้นเล็กน้อย แต่เมื่อเปรียบเทียบโดยรวมต้นทุนการจัดเก็บส่วนที่เหลือและความสูญเสียในตอนท้ายแล้ว บางครั้งล็อตเล็กกลับถูกกว่าเมื่อดูยอดรวม
จัดทำแผนทางออกของ EOL
เมื่อมีการตัดสินใจเปลี่ยนแบบหรือยุติการผลิต ให้จัดทำ “แผนทางออก” ตั้งแต่ตอนนั้น
- การจัดหาครั้งสุดท้าย: กำหนดปริมาณการจัดหาครั้งสุดท้ายของชิ้นส่วนและวัตถุดิบตามสเปกเดิม จากปริมาณการผลิตที่เหลือ
- แผนใช้ให้หมด: กำหนดว่าสต็อกคงมือจะใช้ให้หมดกับการผลิตสินค้าใด ภายในเมื่อใด
- การจัดการเมื่อมีของเหลือ: กำหนดไว้ก่อนยุติการผลิตว่าจะคืนซัพพลายเออร์ นำไปใช้กับสินค้าอื่น หรือจำหน่ายทิ้ง
ถ้าถึงวันยุติการผลิตโดยไม่ได้จัดทำแผนทางออก สต็อกตามสเปกเดิมจะเหลืออยู่ในสภาพ “สักวันอาจได้ใช้” แล้วกลายเป็นสต็อกไม่เคลื่อนไหว
ตั้งกฎเส้นตายให้ของที่กักไว้ด้านคุณภาพ
ของที่กักไว้ด้านคุณภาพและของที่ถูกส่งคืน ให้ตั้งเส้นตายของการตัดสินใจ เช่น “ภายใน 30 วันนับจากวันที่กักไว้ ให้ตัดสินว่าจะซ่อมแก้ ส่งคืน หรือจำหน่ายทิ้ง” โดยกำหนดทั้งเส้นตายและผู้ตัดสินใจ ของที่เกินเส้นตายให้ถูกยกขึ้นเป็นวาระในการทบทวนรายเดือนโดยอัตโนมัติ
ระวังการลดมากเกินไป
ถ้าลดสต็อกมากเกินไป สินค้าขาดสต็อกจะเพิ่มขึ้นแทน เมื่อจะลดสต็อกเป้าหมาย ให้ดูความผันผวนของอุปสงค์และลีดไทม์ของแต่ละรายการ แล้วรักษาสต็อกสำรองไว้ การคำนวณสต็อกสำรองและจุดสั่งซื้อได้อธิบายไว้ใน AI เพิ่มประสิทธิภาพสินค้าคงคลัง คำนวณสต็อกสำรองและจุดสั่งซื้อ และระบบป้องกันสินค้าขาดสต็อกได้อธิบายไว้ใน ระบบป้องกันสต็อกขาด 2026: ออกแบบ 5 ชั้นเชื่อมสต็อก จุดสั่งซื้อ และข้อยกเว้น
การจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว: ทางเลือกและลำดับ
เรียงตามมูลค่าที่ได้คืนและความหนักของขั้นตอน
เมื่อเริ่มมาตรการกับต้นเหตุแล้ว ให้ดำเนินการจำหน่ายทิ้งสต็อกไม่เคลื่อนไหวที่มีอยู่แล้ว หลักพื้นฐานคือพิจารณาทางเลือกการจำหน่ายทิ้งตามลำดับ เริ่มจากทางเลือกที่ได้เงินคืนมากและขั้นตอนเบา
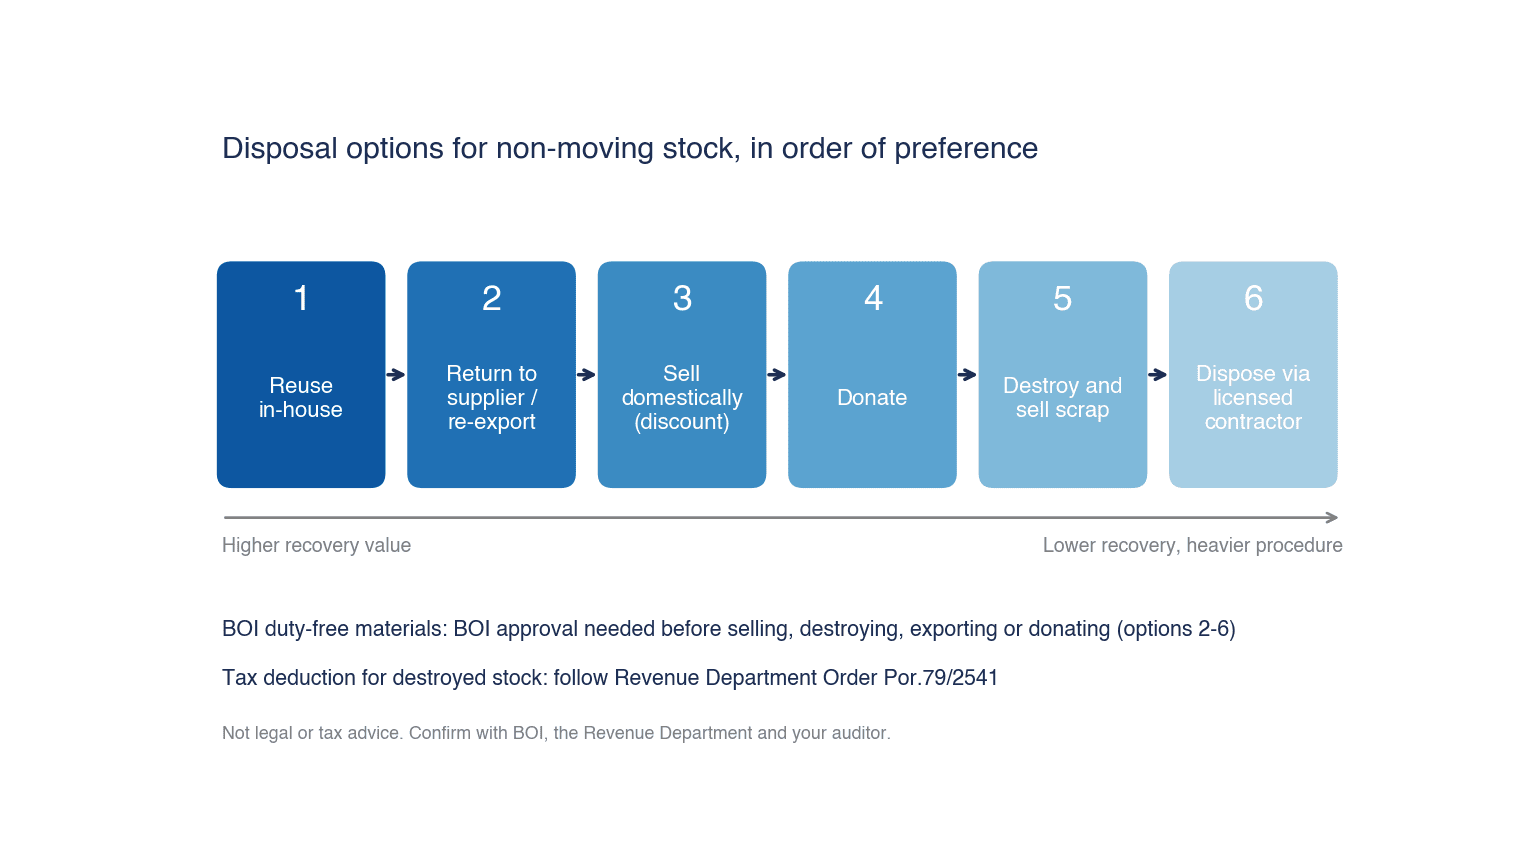
ภาพที่ 2 แสดงลำดับการพิจารณาทางเลือกการจำหน่ายทิ้ง เรียงจากซ้ายไปขวา
| ลำดับ | ทางเลือก | มูลค่าที่ได้คืน | ความหนักของขั้นตอน | ข้อควรระวัง |
|---|---|---|---|---|
| 1 | นำไปใช้ในบริษัทกับงานอื่น | มาก (ใช้มูลค่าตามต้นทุนได้) | เบา | ตรวจสอบว่าใช้กับสินค้าอื่นหรือโรงงานอื่นได้หรือไม่ |
| 2 | คืนซัพพลายเออร์ ส่งกลับต่างประเทศ | ปานกลางถึงมาก | ปานกลาง | ต้องเจรจากับซัพพลายเออร์ การส่งวัตถุดิบ BOI กลับต่างประเทศต้องได้รับอนุญาตล่วงหน้า |
| 3 | ขายในประเทศ (ลดราคา) | ปานกลาง | ปานกลาง | วัตถุดิบ BOI อาจต้องเสียภาษีอากร |
| 4 | บริจาค | ไม่มี | ปานกลาง | วัตถุดิบ BOI มีเงื่อนไขเรื่องผู้รับบริจาค |
| 5 | ทำลายแล้วขายเศษซาก | น้อย | หนัก | ขั้นตอนการทำลายทางภาษี วัตถุดิบ BOI ต้องได้รับอนุมัติจาก BOI |
| 6 | กำจัดโดยผู้รับอนุญาต | ไม่มี (มีค่าใช้จ่าย) | หนัก | เก็บหลักฐานการกำจัดเสร็จสมบูรณ์ |
วัตถุดิบที่ได้รับยกเว้นอากรจาก BOI ขั้นตอนจะเปลี่ยนไปในทุกทางเลือก
สิ่งที่ต้องระวังคือ ในกรณีวัตถุดิบที่ได้รับยกเว้นอากรตามมาตรา 36 (1) ของ BOI ทางเลือกที่ 2–6 ในตารางข้างต้น (ส่งกลับ ขาย บริจาค ทำลาย กำจัดโดยผู้รับอนุญาต) ต้องได้รับอนุมัติจาก BOI ต้องตัดบัญชี และในบางกรณีต้องเสียภาษีอากร ตามเอกสารของ BOI ไม่ว่าจะขาย ทำลาย ส่งออก หรือบริจาค ล้วนต้องได้รับอนุมัติจาก BOI ล่วงหน้า การจัดการวัตถุดิบที่ได้รับยกเว้นอากร รวมถึงการนำไปใช้ในบริษัทกับงานอื่น โปรดตรวจสอบกับ BOI รายละเอียดจะอธิบายในหัวข้อ “การจำหน่ายทิ้งเศษซากและส่วนเกินของวัตถุดิบ BOI” ด้านล่าง
การจะถือเป็นรายจ่ายทางภาษีต้องผ่านขั้นตอน
ข้อควรระวังอีกข้อคือเรื่องภาษี มีคำอธิบายว่า เมื่อทำลายสต็อกที่ล้าสมัย หากจะนำค่าใช้จ่ายนั้นไปเป็นรายจ่ายที่หักได้ในการคำนวณภาษีเงินได้นิติบุคคล ต้องปฏิบัติตามขั้นตอนในคำสั่งของกรมสรรพากร หากทิ้งไปโดยไม่ปฏิบัติตามขั้นตอน อาจไม่สามารถถือเป็นรายจ่ายที่หักได้ เรื่องนี้จะอธิบายในหัวข้อด้านล่างเช่นกัน
แนวคิดการปรับลดมูลค่าสินค้าคงเหลือ (NRV)
ราคาทุนหรือมูลค่าสุทธิที่จะได้รับ (NRV) แล้วแต่ราคาใดจะต่ำกว่า
ต่อจากนี้จะแนะนำขั้นตอนด้านบัญชี ภาษี BOI และ Free Zone ที่เกี่ยวข้องกับการจำหน่ายทิ้งตามลำดับ ขอย้ำอีกครั้งว่านี่ไม่ใช่คำแนะนำทางกฎหมาย ภาษี หรือบัญชี การปฏิบัติของบริษัทท่านโปรดตรวจสอบกับผู้สอบบัญชีและที่ปรึกษาภาษี
ตามสรุปมาตรฐานของ IFRS Foundation ใน IAS 2 (สินค้าคงเหลือ) สินค้าคงเหลือวัดมูลค่าด้วย “ราคาทุนหรือมูลค่าสุทธิที่จะได้รับ (NRV) แล้วแต่ราคาใดจะต่ำกว่า” มูลค่าสุทธิที่จะได้รับ (NRV) คือ “ราคาที่คาดว่าจะขายได้ตามลักษณะการดำเนินธุรกิจปกติ หักด้วยประมาณการต้นทุนในการผลิตสินค้าให้เสร็จ และประมาณการค่าใช้จ่ายที่จำเป็นในการขาย” และจำนวนที่ปรับลดมูลค่าลงเป็น NRV รวมถึงผลขาดทุนของสินค้าคงเหลือ ให้รับรู้เป็นค่าใช้จ่ายในงวดที่เกิดการปรับลดมูลค่าหรือผลขาดทุนนั้น
กล่าวคือ สต็อกที่ราคาซึ่งคาดว่าจะขายได้ลดลง หรือสต็อกที่ค่าใช้จ่ายกว่าจะขายได้เพิ่มขึ้น จำเป็นต้องลดมูลค่าตามบัญชีลง
ตัวอย่างตามมาตรฐานสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะของไทย
ในมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะของไทย (TFRS for NPAEs) สินค้าคงเหลือก็ปรับลดมูลค่าลงเป็นราคาทุนหรือ NRV แล้วแต่ราคาใดจะต่ำกว่าเช่นกัน คำอธิบายของ Forvis Mazars มีตัวอย่างดังนี้
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| ราคาทุน | 50,000 |
| ราคาที่คาดว่าจะขายได้ | 68,000 |
| ประมาณการต้นทุนในการผลิตให้เสร็จ | 25,000 |
| ประมาณการค่าใช้จ่ายที่จำเป็นในการขาย | 2,250 |
| NRV (68,000 − 25,000 − 2,250) | 40,750 |
| การปรับลดมูลค่า (50,000 − 40,750) | 9,250 |
ในตัวอย่างนี้ แม้ราคาขายจะสูงกว่าราคาทุน แต่เมื่อหักต้นทุนในการผลิตให้เสร็จและค่าใช้จ่ายในการขายแล้ว NRV ต่ำกว่าราคาทุน จึงต้องปรับลดมูลค่า 9,250 บาท
อนึ่ง TFRS for NPAEs ได้รับการปรับปรุงในปี 2022 และมีผลบังคับใช้กับรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2023 (คำอธิบายของ Forvis Mazars) บทความอธิบายตัวอย่างข้างต้นเป็นบทความปี 2014 รายละเอียดของการปรับลดมูลค่า (เช่น การจัดการกับวัตถุดิบ หรือการจัดการเมื่อมูลค่าฟื้นตัวหลังปรับลดมูลค่าแล้ว) โปรดตรวจสอบตัวบทของมาตรฐานฉบับปรับปรุงกับผู้สอบบัญชี ส่วน TFRS และ TAS ที่บริษัทจดทะเบียนในตลาดหลักทรัพย์และกิจการอื่นๆ ใช้ ได้รับการปรับปรุงโดยอิงจากการแปล IFRS (ฉบับปี 2023) และมีผลบังคับใช้กับรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2024
แม้บันทึกผลขาดทุนจากการปรับลดมูลค่าแล้ว สต็อกก็ยังอยู่ในคลัง
สิ่งที่ควรเข้าใจไว้ตรงนี้คือ แม้จะบันทึกผลขาดทุนจากการปรับลดมูลค่าแล้ว ตัวสต็อกเองก็ยังคงอยู่ในคลังต่อไป มูลค่าตามบัญชีลดลง แต่พื้นที่จัดเก็บและภาระการตรวจนับสต็อกยังคงอยู่ และตามที่จะอธิบายในหัวข้อถัดไป มีคำอธิบายว่าการบันทึกผลขาดทุนจากการปรับลดมูลค่าเพียงอย่างเดียวไม่ทำให้เป็นรายจ่ายที่หักได้ทางภาษี โปรดอย่าคิดว่า “บันทึกผลขาดทุนจากการปรับลดมูลค่าแล้ว ก็ถือว่าจำหน่ายทิ้งเสร็จแล้ว”
ภาษี: ความต่างระหว่างการปรับลดมูลค่ากับรายจ่ายที่หักได้ และขั้นตอนการทำลาย (ป.79/2541)
บทบัญญัติของประมวลรัษฎากร
หัวข้อนี้ก็ไม่ใช่คำแนะนำทางกฎหมายหรือภาษีเช่นกัน การปฏิบัติของบริษัทท่านโปรดตรวจสอบกับที่ปรึกษาภาษี
ตามคำแปลภาษาอังกฤษของประมวลรัษฎากรโดยกรมสรรพากร มาตรา 65 ทวิ (6) กำหนดว่า “มูลค่าของสินค้าคงเหลือในวันสุดท้ายของรอบระยะเวลาบัญชี ให้คำนวณตามราคาทุนหรือราคาตลาดแล้วแต่อย่างใดจะน้อยกว่า” วิธีคำนวณราคาทุนเมื่อใช้แล้วจะเปลี่ยนไม่ได้หากไม่ได้รับอนุมัติจากอธิบดี ในทางกลับกัน มาตรา 65 ตรี (1) กำหนดไม่ให้ถือเงินสำรอง (Reserves) เป็นรายจ่าย (มีข้อยกเว้นสำหรับธุรกิจประกันภัยและสถาบันการเงิน)
เงินสำรองไม่เป็นรายจ่ายที่หักได้ ส่วนการทำลายเป็นรายจ่ายที่หักได้หากทำตามขั้นตอน
ตามคำอธิบายของ Forvis Mazars (กรกฎาคม 2022) เงินสำรองสำหรับสต็อกล้าสมัยไม่สามารถถือเป็นรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคลตามมาตรา 65 ตรี (1) ค่าใช้จ่ายของสต็อกล้าสมัยจะถือเป็นรายจ่ายที่หักได้ “เฉพาะกรณีที่ขายหรือทำลายตามหลักเกณฑ์ วิธีการ และเงื่อนไขของคำสั่งกรมสรรพากรที่ ป.79/2541 (3 พฤศจิกายน 1998 ต่อไปในบทความนี้จะเรียกว่า ป.79/2541) เท่านั้น” และมีคำอธิบายว่า การทำลายที่ไม่เป็นไปตามคำสั่งนี้ไม่สามารถถือเป็นรายจ่ายที่หักได้
ตามคำอธิบายเดียวกัน ในข้อหารือของกรมสรรพากร (กค 0706/308 ลงวันที่ 15 มกราคม 2008) สต็อกที่ทำลายตามคำสั่งนี้ไม่ถือเป็นการขายในทางภาษีมูลค่าเพิ่ม นอกจากนี้ สำนักงานบัญชีแห่งเดียวกันอธิบายว่า สต็อกที่สูญหายจะถูกถือว่าเป็นการขาย (deemed sale) ในทางภาษีมูลค่าเพิ่ม
กล่าวคือ การปรับลดมูลค่าทางบัญชีกับรายจ่ายที่หักได้ทางภาษีอาจเกิดในจังหวะเวลาที่ต่างกัน การจัดระเบียบโดยทั่วไปคือ แม้จะบันทึกการปรับลดมูลค่าแล้ว แต่รายจ่ายที่หักได้ทางภาษีจะเกิดเมื่อขั้นตอนการทำลายหรือการขายเรียบร้อยแล้ว การพิจารณารายกรณีโปรดตรวจสอบกับที่ปรึกษาภาษี
เนื้อหาของ ป.79/2541
ป.79/2541 เป็นแนวปฏิบัติเกี่ยวกับการทำลายของเสีย สินค้าเสื่อมคุณภาพ สินค้ามีตำหนิ สินค้าล้าสมัย สินค้าหมดอายุ และเศษซาก (ในจำนวนนี้ ข้อ (3.2) ได้รับการแก้ไขโดยคำสั่ง ป.84/2542 และมีผลใช้บังคับตั้งแต่วันที่ 13 พฤษภาคม 1999)
ข้อ 1 ของคำสั่งให้นิยามคำต่อไปนี้
- ของเสียตามปกติ: ของเสียที่เกิดในกระบวนการผลิตที่มีประสิทธิภาพ ภายในอัตราปกติที่กำหนดไว้ในกระบวนการ ตามข้อ 2 ต้นทุนของของเสียตามปกติให้รวมเป็นต้นทุนผลิตของสินค้าดี
- ของเสียเกินปกติ: ของเสียที่เกิดเกินอัตราปกติ
- เศษซาก: วัสดุเหลือที่เกิดจากกระบวนการผลิตบางขั้นตอน ซึ่งวัดได้ แต่มีมูลค่าที่ได้คืนเพียงเล็กน้อย
ข้อ 3 กำหนดเงื่อนไขแยกตามประเภทบริษัท สำหรับกรณีที่ต้องการนำต้นทุนของของเสียเกินปกติ สินค้าเสื่อมคุณภาพ สินค้ามีตำหนิ สินค้าล้าสมัย สินค้าหมดอายุ และเศษซาก ไปเป็นรายจ่ายใน “รอบระยะเวลาบัญชีที่ทำลาย”
| ประเภท | กลุ่มเป้าหมาย | เงื่อนไขหลักที่คำสั่งกำหนด |
|---|---|---|
| (1) | บริษัทที่อยู่ในเขตอุตสาหกรรมส่งออก (เขตภายในนิคมอุตสาหกรรมของ กนอ.) | ทำลายตามวิธีที่ กนอ. กำหนด และเชิญผู้สอบบัญชีเป็นพยานในการทำลาย หรือจัดทำรายงานการทำลายแจ้งผู้สอบบัญชี แล้วแนบเอกสารที่ผู้สอบบัญชีรับรองเป็นลายลักษณ์อักษรไว้กับงบดุล |
| (2) | บริษัทที่ได้รับการส่งเสริมจาก BOI ซึ่งนำเข้าวัตถุดิบเพื่อใช้ผลิตเพื่อการส่งออก และปริมาณวัตถุดิบนั้นอยู่ภายใต้การควบคุมของ BOI | การทำลายวัตถุดิบให้เป็นไปตามเงื่อนไขที่ BOI กำหนด และเช่นเดียวกับ (1) ให้แนบการเป็นพยาน (หรือการรายงาน) ของผู้สอบบัญชีและการรับรองเป็นลายลักษณ์อักษร ส่วนการทำลายสิ่งของที่ไม่ใช่วัตถุดิบให้เป็นไปตาม (3) |
| (3.1) | บริษัทอื่นนอกเหนือจาก (1) และ (2): สิ่งของที่โดยสภาพเก็บรักษาไว้ไม่ได้ (อาหาร ยา เคมีภัณฑ์ ฯลฯ) | ตรวจสอบความเสียหายตามเงื่อนไขที่แต่ละบริษัทกำหนด และได้รับอนุมัติจากผู้มีอำนาจ หลังอนุมัติการทำลายแล้ว อย่างน้อยเจ้าหน้าที่ฝ่ายคลังสินค้า ฝ่ายบัญชี และฝ่ายขายหรือฝ่ายตรวจสอบภายใน (ถ้ามี) ต้องร่วมเป็นพยานและลงนาม และเชิญผู้สอบบัญชีเป็นพยาน ไม่จำเป็นต้องขอให้เจ้าหน้าที่กรมสรรพากรร่วมเป็นพยาน |
| (3.2) | บริษัทอื่นนอกเหนือจาก (1) และ (2): สิ่งของที่โดยสภาพเก็บรักษาไว้ได้และทำลายรวมกันได้ | ปฏิบัติตาม (3.1) และต้องแจ้งสำนักงานสรรพากรพื้นที่หรือสำนักงานสรรพากรจังหวัดที่รับผิดชอบ ล่วงหน้าอย่างน้อย 30 วันก่อนวันทำลาย สำนักงานสรรพากรอาจส่งเจ้าหน้าที่ไปร่วมเป็นพยาน กรณีทำลายภายใต้การควบคุมของหน่วยงานราชการ ไม่จำเป็นต้องขอให้เจ้าหน้าที่สรรพากรร่วมเป็นพยาน |
ข้อ (3.1) ยังมีข้อกำหนดเรื่องการบันทึกด้วย ในกรณีสินค้าส่งคืน ต้องมีใบรับคืนสินค้าที่ระบุวันที่รับ ปริมาณ ชนิดและรหัสสินค้า เหตุผลที่ส่งคืน เลขที่ใบสั่งซื้อเดิม และลายมือชื่อของลูกค้าที่ส่งคืนกับพนักงานที่รับ นอกจากนี้ ระหว่างเก็บรักษาเพื่อรอการทำลาย เจ้าหน้าที่คลังสินค้าต้องตรวจนับ ลงนาม และแจ้งฝ่ายบัญชี
ประเด็นที่ต้องเข้าใจในทางปฏิบัติ
ประเด็นจากคำสั่งนี้ที่ควรเข้าใจไว้ในทางปฏิบัติมีดังนี้
- กรณีทำลายสิ่งของที่เก็บรักษาได้รวมกัน ต้องแจ้งสำนักงานสรรพากรล่วงหน้าอย่างน้อย 30 วันก่อนวันทำลาย จึงควรกำหนดวันทำลายให้ห่างจากวันแจ้งอย่างน้อย 30 วัน
- จองตารางเวลาของพยาน (ฝ่ายคลังสินค้า ฝ่ายบัญชี ฝ่ายขายหรือฝ่ายตรวจสอบภายใน และผู้สอบบัญชี) ไว้ก่อน
- เก็บบันทึกตั้งแต่ก่อนการทำลาย เช่น ใบรับคืนสินค้า และลายมือชื่อรับรองปริมาณระหว่างเก็บรักษา
- วัตถุดิบที่ได้รับยกเว้นอากรจาก BOI นอกจากขั้นตอนของกรมสรรพากรแล้ว ยังต้องผ่านขั้นตอนของ BOI ในหัวข้อถัดไปด้วย
การจำหน่ายทิ้งเศษซากและส่วนเกินของวัตถุดิบ BOI (ป.5/2543)
ที่ “ทิ้งไม่ได้” เพราะต้องได้รับอนุมัติ
หัวข้อนี้ก็ไม่ใช่คำแนะนำทางกฎหมายหรือภาษีเช่นกัน การปฏิบัติของบริษัทท่านโปรดตรวจสอบกับ BOI และที่ปรึกษาภาษี
วัตถุดิบที่นำเข้าโดยได้รับยกเว้นอากรขาเข้าตามมาตรา 36 (1) ของ BOI ไม่สามารถทิ้งตามดุลยพินิจของบริษัทเองเพียงเพราะเหลือหรือเสียหาย ประกาศสำนักงานคณะกรรมการส่งเสริมการลงทุนที่ ป.5/2543 (24 กรกฎาคม 2000) กำหนดเงื่อนไขและขั้นตอนเกี่ยวกับส่วนสูญเสียและเศษซากของวัตถุดิบตามมาตรา 36 (1) (อ้างอิงตามคำแปลภาษาอังกฤษที่ไม่เป็นทางการ) ต่อไปในบทความนี้จะเรียกว่า “ป.5/2543”
นิยามของส่วนสูญเสียและเศษซาก
ป.5/2543 กำหนด “ส่วนสูญเสีย” และ “เศษซาก” ไว้ดังนี้
- ส่วนสูญเสีย: (3.1) วัตถุดิบที่มีตำหนิ ไม่ได้มาตรฐาน หรือใช้ตามวัตถุประสงค์เดิมไม่ได้ (ทั้งที่ยังไม่ได้ใช้ หรือที่เหลือจากการผลิต) (3.2) ส่วนสูญเสียจากการแปรรูป (3.3) ผลิตภัณฑ์หรือชิ้นส่วนที่มีตำหนิหรือไม่ได้มาตรฐานที่ผลิตจากสิ่งเหล่านั้น
- เศษซาก (Scrap): ส่วนสูญเสียที่ถูกทำลายจนไม่เหลือสภาพเดิม
ยื่นขอก่อนจำหน่ายทิ้ง และตัดบัญชีหลังจำหน่ายทิ้ง
ข้อ 5 ของ ป.5/2543 กำหนดเรื่องการยื่นขอตัดบัญชีไว้ดังนี้
- ยื่นขออนุญาตขาย ทำลาย ส่งออก หรือบริจาคต่อ BOI
- ยื่นบัญชีรายการส่วนสูญเสีย (ชนิด ปริมาณหรือน้ำหนัก มูลค่า สาเหตุ)
- เก็บส่วนสูญเสียและเศษซากไว้เพื่อให้ BOI หรือผู้เกี่ยวข้องตรวจสอบ
- การทำลายต้องทำด้วยวิธีที่ BOI หรือผู้ที่ BOI กำหนดอนุมัติและควบคุม และต้องกำจัดเศษซากด้วยวิธีที่ไม่ก่อความเสียหายต่อสิ่งแวดล้อม
- การบริจาคต้องเป็นสิ่งของชนิดที่ผู้รับนำไปใช้ในกิจกรรมของตนได้ และต้องให้ผู้รับออกใบรับ
- การส่งออกต้องได้รับอนุมัติล่วงหน้า
หลังได้รับอนุมัติ เมื่อทำลาย บริจาค หรือส่งออกแล้ว ให้ยื่นรายละเอียดและหลักฐานต่อ BOI เพื่อตัดบัญชี (ข้อ 6) กรณีที่ตัดบัญชีได้โดยยังคงได้รับยกเว้นอากร ได้แก่ การทำลายด้วยวิธีที่ได้รับอนุมัติ การส่งออกไปต่างประเทศ และการบริจาคให้หน่วยงานราชการหรือองค์กรการกุศลที่ได้รับอนุมัติ (ข้อ 7)
เกณฑ์การเสียภาษีอากรเมื่อขายในประเทศ
กรณีขายหรือโอนในประเทศ (ข้อ 9) ต้องเสียภาษีอากร เกณฑ์การเสียภาษีอากรแตกต่างกันตามชนิดของส่วนสูญเสีย
| ชนิดของส่วนสูญเสีย | การจัดการเมื่อขายหรือโอนในประเทศ (ข้อ 9 ของ ป.5/2543) |
|---|---|
| ส่วนสูญเสียนอกสูตรการผลิต (วัตถุดิบหรือผลิตภัณฑ์ที่มีตำหนิหรือไม่ได้มาตรฐาน) | ตัดบัญชีด้วยหลักฐานการเสียอากรตามอัตราอากร สภาพ และราคา ณ วันนำเข้า |
| ส่วนสูญเสียในสูตรการผลิต (ส่วนสูญเสียจากการแปรรูป) | ตัดบัญชีด้วยหลักฐานการส่งออกผลิตภัณฑ์ กรณีขายหรือโอน ให้เสียอากรตามอัตราอากรปัจจุบันตามสภาพนั้น (เอกสารสัมมนาของ BOI อธิบายว่าเสียอากร “ตามสภาพเศษซาก”) |
| เศษซากที่มีมูลค่าทางการค้า | ตัดบัญชีด้วยหลักฐานการเสียอากรตามอัตราอากรปัจจุบันตามสภาพเศษซาก |
อนึ่ง ข้อ 11 ของ ป.5/2543 กำหนดว่า เงื่อนไขในประกาศเป็นเงื่อนไขทั่วไปและให้ถือเป็นแนวทาง ส่วนปัญหาที่ไม่อาจวินิจฉัยได้ให้เลขาธิการเป็นผู้วินิจฉัย (ข้อ 12)
แนวปฏิบัติปัจจุบันที่เอกสารสัมมนาของ BOI อธิบายไว้
เอกสารสัมมนาของสำนักงาน BOI เชียงใหม่ (มิถุนายน 2023) อธิบายแนวปฏิบัติปัจจุบันไว้ดังนี้
- การจำหน่ายส่วนสูญเสียนอกสูตรการผลิต ทำได้โดยส่งออกไปต่างประเทศ ทำลายแล้วขายเศษซากในประเทศ (ถ้าเศษซากมีมูลค่าทางการค้า ให้เสียอากรตามสภาพเศษซากก่อนขาย) หรือบริจาค
- ขั้นตอนการทำลาย ได้แก่ ① ยื่นขออนุมัติวิธีการทำลาย ② ยื่นบัญชีรายการวัตถุดิบและปริมาณที่จะทำลาย ③ ทำลายด้วยวิธีที่ได้รับอนุมัติ ④ ถ้ามีมูลค่าทางการค้า ให้สรุปชนิดและปริมาณเพื่อเสียภาษีอากร ⑤ ยื่นขอตัดบัญชีและชำระภาษีอากร
- การตรวจสอบและรับรองดำเนินการโดยผู้ที่ได้รับอนุญาตให้เข้าช่วยปฏิบัติงานที่ BOI รับรอง
- ถ้าเศษซากมีมูลค่าทางการค้า จะมีรายได้จากการขาย และเสียภาษีอากรตามสภาพเศษซาก ถ้าไม่มีมูลค่าทางการค้า ก็ไม่มีการขายและไม่มีการเสียภาษีอากร
- ถ้ากำจัดเศษซากหลังการทำลายด้วยวิธีที่กระทรวงอุตสาหกรรมกำหนด และผู้รับอนุญาตของกระทรวงอุตสาหกรรมออกหนังสือรับรองการกำจัดเสร็จสมบูรณ์ ให้ถือว่า “ไม่มีมูลค่าทางการค้า”
- ผู้รับบริจาค ได้แก่ หน่วยงานราชการ องค์กรการกุศล และหน่วยงานที่ BOI รับรอง
- การส่งวัตถุดิบกลับต่างประเทศต้องได้รับอนุญาตก่อนส่งออก ถ้าส่งออกก่อนได้รับอนุญาต จะตัดบัญชีไม่ได้
- การนำวัตถุดิบหรือผลิตภัณฑ์ออกนอกสถานประกอบการ ต้องได้รับอนุญาตล่วงหน้า
เอกสารเดียวกันยังระบุถึงเงินเพิ่มและเบี้ยปรับเมื่อเสียภาษีอากรของวัตถุดิบที่ไม่ได้ใช้ผลิตเพื่อส่งออกด้วย เนื่องจากจำนวนเงินเปลี่ยนไปตามสถานการณ์เฉพาะราย บทความนี้จึงไม่คำนวณ โปรดตรวจสอบกับเอกสารของ BOI และที่ปรึกษาภาษี
มาตรการพิเศษสำหรับวัตถุดิบที่ได้รับความเสียหายจากน้ำท่วม
หลังน้ำท่วมช่วงปลายเดือนกันยายน 2026 BOI ได้แจ้งมาตรการช่วยเหลือผู้ได้รับการส่งเสริมที่ประสบอุทกภัยไว้ในข่าวประชาสัมพันธ์ (ฉบับที่ 168/2569 ลงวันที่ 29 กันยายน 2026) มาตรการมี 3 ข้อดังนี้
- ยกเว้นอากรขาเข้าเมื่อนำเข้าเครื่องจักรมาทดแทนเครื่องจักรที่เสียหาย
- ตัดบัญชีเครื่องจักรและวัตถุดิบที่เสียหายโดย “ไม่มีภาระภาษี”
- อนุญาตให้เพิ่มกำลังการผลิตตามเครื่องจักรที่ซื้อหรือเครื่องจักรทดแทน
เงื่อนไขคือ สถานประกอบการต้องตั้งอยู่ในพื้นที่ที่ได้รับการประกาศเป็นเขตพื้นที่ประสบอุทกภัย และต้องยื่นคำขอพร้อมหลักฐานความเสียหายภายใน 6 เดือนนับจากวันที่อุทกภัยสิ้นสุด “วันที่อุทกภัยสิ้นสุด” คือวันที่อุทกภัยถือว่าสิ้นสุดตามประกาศเขตพื้นที่ประสบภัยหรือประกาศอื่นๆ รายละเอียด เช่น ขอบเขตของวัตถุดิบที่เข้าข่าย และเอกสารที่จำเป็น โปรดตรวจสอบประกาศของ BOI ที่ข่าวประชาสัมพันธ์อ้างถึง และสอบถาม BOI
ในการจัดการสต็อกที่เสียหาย สิ่งสำคัญคือต้องเก็บหลักฐานความเสียหาย (ภาพถ่าย บันทึกปริมาณ สถานที่ที่ได้รับความเสียหาย) ไว้ก่อนจำหน่ายทิ้ง เนื่องจากมีกำหนดเวลา โปรดตรวจสอบตารางเวลาไว้ก่อน เพื่อไม่ให้เลยกำหนดยื่นคำขอระหว่างรอการตัดสินใจจำหน่ายทิ้ง
ความสัมพันธ์กับการปฏิบัติงาน RMTS
สิ่งที่กล่าวถึงในหัวข้อนี้คือขั้นตอนการจำหน่ายทิ้งเมื่อวัตถุดิบที่ได้รับยกเว้นอากร “เหลือ เสียหาย หรือใช้ไม่ได้” ส่วนการตัดบัญชี RMTS ประจำวัน การบริหาร Max Stock และการกระทบยอดบัญชี โปรดดูที่ การจัดการสต็อกวัตถุดิบ BOI ออกแบบระบบให้ตัดบัญชี RMTS และ Max Stock ตรงกัน
เมื่อจะจำหน่ายทิ้งสต็อกใน IEAT Free Zone และคลังสินค้าทัณฑ์บน
การนำของออกจาก IEAT Free Zone ต้องได้รับอนุญาต
หัวข้อนี้ก็ไม่ใช่คำแนะนำทางกฎหมายเช่นกัน การปฏิบัติของบริษัทท่านโปรดตรวจสอบกับ กนอ. และกรมศุลกากร
ประกาศคณะกรรมการการนิคมอุตสาหกรรมแห่งประเทศไทย (ประกาศเมื่อวันที่ 10 มิถุนายน 2008 ราชกิจจานุเบกษาวันที่ 30 มิถุนายน 2008) กำหนดหลักเกณฑ์ วิธีการ และแบบการอนุญาตให้นำของออกจาก IEAT Free Zone (เขตประกอบการเสรีของ กนอ.) วัตถุประสงค์ของการนำออกแบ่งเป็น (1) ส่งออก (2) ใช้หรือจำหน่ายในประเทศ (3) โอนให้ผู้ประกอบการที่ได้รับสิทธิประโยชน์ทางภาษี (4) ทำลาย (5) วัตถุประสงค์อื่นเป็นการชั่วคราว (6) วัตถุประสงค์ทั่วไป
การนำออกเพื่อทำลาย จะได้รับอนุญาตเป็นรายครั้ง เฉพาะกรณีที่ผู้ว่าการ กนอ. หรือผู้ที่ได้รับมอบหมายพิจารณาว่า “สมควรทำลายนอก Free Zone” เท่านั้น และต้องไม่ขัดกับหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกรมศุลกากรกำหนด ใบอนุญาตส่งออกหรือจำหน่ายในประเทศมีอายุไม่เกิน 2 ปีปฏิทิน และต้องรายงาน กนอ. ภายในวันที่ 15 ของเดือนถัดไป
สต็อกในคลังสินค้าทัณฑ์บน
ตาม “Tax Incentives Guidebook” (2021) ของกรมศุลกากร กฎหมายศุลกากรที่ใช้บังคับในปัจจุบันคือ พระราชบัญญัติศุลกากร พ.ศ. 2560 (2017) สิ่งของที่ “เสื่อมสภาพ ถูกทำลาย เสียหาย หรือสูญหาย” ที่นำออกจากคลังสินค้าทัณฑ์บน ให้ดำเนินการด้วย Declaration P และการฝ่าฝืนมีบทลงโทษตามกฎหมายศุลกากร ระยะเวลาเก็บรักษา คือ คลังสินค้าทัณฑ์บน 2 ปีนับจากวันนำเข้า (ขยายได้ 1 ปี) และ Duty Free Zone (เขตปลอดอากรของกรมศุลกากร) ภายใน 2 ปีนับจากวันที่เริ่มเก็บรักษาครั้งแรก (ขยายได้ตามที่กรมศุลกากรกำหนด)
สต็อกในคลังสินค้าทัณฑ์บนหรือ Duty Free Zone มีกำหนดระยะเวลาเก็บรักษา และการนำของออกจาก Free Zone ก็ต้องได้รับอนุญาต จึงสำคัญที่จะต้องมีประเภท “Free Zone” และ “ทัณฑ์บน” ในตารางอายุสต็อก เพื่อให้หยิบสต็อกที่ใกล้ครบกำหนดขึ้นมาจัดการได้แต่เนิ่นๆ
ปลายทางของเศษซากหลังการทำลาย
กรณีให้ผู้รับอนุญาตกำจัดเศษซากหลังการทำลายด้วยวิธีที่กระทรวงอุตสาหกรรมกำหนด ต้องมีบันทึกจนกว่าการกำจัดจะเสร็จสมบูรณ์ วิธีติดตามตั้งแต่ส่งมอบเศษซากให้ผู้รับกำจัดจนกำจัดเสร็จสมบูรณ์ ได้อธิบายไว้ใน ระบบบริหารจัดการกากอุตสาหกรรม 2026 | ติดตามกากจนกำจัดเสร็จสมบูรณ์ บทความนี้ครอบคลุมเพียงการตัดสินใจจำหน่ายทิ้งและการบันทึกด้านสต็อก
ระบบที่จำเป็นสำหรับการจัดการสต็อกเคลื่อนไหวช้า: ทะเบียนการจำหน่ายทิ้งและอายุสต็อก
จัดขั้นตอนทั้ง 4 สายให้อยู่ในทะเบียนการจำหน่ายทิ้งเดียว
ดังที่เห็นมาจนถึงตอนนี้ การจำหน่ายทิ้งสต็อกไม่เคลื่อนไหวเกี่ยวข้องกับขั้นตอน 4 สาย ได้แก่ บัญชี (การปรับลดมูลค่า) ภาษี (ขั้นตอนการทำลาย) BOI (การอนุมัติและการตัดบัญชี) และ Free Zone (การอนุญาตของ กนอ.) แต่ละสายต้องใช้บันทึก ตารางเวลา และผู้อนุมัติที่ต่างกัน
ถ้าบริหารสิ่งเหล่านี้แยกกันด้วยไฟล์ Excel หรือเอกสารกระดาษ มักเกิดความคลาดเคลื่อน เช่น “ปรับลดมูลค่าแล้ว แต่ขั้นตอนการทำลายยังไม่เสร็จ” หรือ “ทำลายแล้ว แต่ยังไม่ได้ตัดบัญชีกับ BOI” ดังนั้น ข้อกำหนดที่ต้องการจากระบบคือ ให้ ERP หรือระบบบริหารสินค้าคงคลังมี “ทะเบียนการจำหน่ายทิ้ง” เพื่อติดตามสถานะของขั้นตอนทั้ง 4 สายได้ในทะเบียนเดียว
ข้อกำหนดที่ต้องการจากระบบ
| ข้อกำหนด | เนื้อหา | เหตุผล |
|---|---|---|
| คำนวณกลุ่มอายุสต็อกอัตโนมัติ | จัดกลุ่มทั้งตามอายุสต็อกที่นับจากวันรับเข้าและตามวันจ่ายออกครั้งล่าสุด | ดูแนวโน้มด้วยเกณฑ์เดียวกันทุกเดือน |
| ผู้รับผิดชอบรายรายการสินค้า | มีผู้รับผิดชอบรายรายการสินค้าหรือรายล็อต | ระบุให้ชัดว่าใครเป็นผู้ตัดสินใจจำหน่ายทิ้ง |
| สถานะการจำหน่ายทิ้ง | บันทึกแต่ละขั้น ได้แก่ ยื่นขอ อนุมัติ ดำเนินการ และหลักฐาน | ติดตามความคืบหน้าของขั้นตอน |
| แนบลายมือชื่อพยานและภาพถ่าย | แนบลายมือชื่อพยานในการทำลาย และภาพถ่ายก่อนและหลังการทำลาย | ใช้กับขั้นตอนของกรมสรรพากรและการรับรองของผู้สอบบัญชี |
| เชื่อมเลขที่อนุมัติของ BOI กับการตัดบัญชี | เก็บเลขที่อนุมัติของ BOI และสถานะการตัดบัญชีไว้ในทะเบียนการจำหน่ายทิ้ง | ทำให้ขั้นตอนของ BOI ตรงกับบันทึกสต็อก |
| บริหารส่วนต่างระหว่างการปรับลดมูลค่ากับรายจ่ายที่หักได้ | เก็บจำนวนที่ปรับลดมูลค่าทางบัญชี กับช่วงเวลาที่นำไปเป็นรายจ่ายทางภาษีแยกกัน | ติดตามความคลาดเคลื่อนระหว่างบัญชีกับภาษี |
| ประเภท Free Zone และทัณฑ์บน | มีประเภทในตำแหน่งจัดเก็บ และบริหารกำหนดระยะเวลาเก็บรักษา | ขั้นตอนและกำหนดเวลาของ กนอ. และกรมศุลกากร |
| บันทึกการตรวจสอบ (Audit Log) | บันทึกว่าใคร เมื่อใด เปลี่ยนอะไร | เตรียมพร้อมสำหรับการตรวจสอบและการตรวจของหน่วยงานรัฐ |
ตัวอย่างผลิตภัณฑ์ (ข้อกล่าวอ้างของผู้ขาย)
ต่อไปนี้เป็นตัวอย่างฟังก์ชันที่เขียนไว้ในเอกสารทางการของแต่ละบริษัท ทั้งหมดเป็นข้อกล่าวอ้างของผู้ขาย ไม่ใช่การแนะนำหรือการจัดอันดับ ราคาไม่ได้เปิดเผยจึงไม่ได้ระบุไว้
- SAP S/4HANA (แอป Fiori “Slow or Non-Moving Materials”): ตาม SAP Learning (หลักสูตรของ S/4HANA Cloud Private Edition) เป็นแอปวิเคราะห์ที่ดึงรายการที่แทบไม่มีหรือไม่มีการใช้เลยในช่วงเวลาหนึ่ง เพื่อให้เห็นเงินทุนที่จมอยู่ในสต็อกเคลื่อนไหวช้า มีคำอธิบายว่า ใช้ผลลัพธ์ในการตัดสินใจเรื่องต่างๆ เช่น การขายล้างสต็อก การย้ายสต็อกไปยังสาขาที่มีความต้องการ และการอนุมัติการทิ้งสินค้าล้าสมัย
- การประเมินมูลค่าต่ำสุดตามอัตราการเคลื่อนไหวของ SAP (ความช่วยเหลือของ S/4HANA 1610 ฉบับเก่า): ตามเอกสารทางการ เป็นฟังก์ชันที่ตัดสินสต็อกเคลื่อนไหวช้าและไม่เคลื่อนไหวจากอัตราการเคลื่อนไหวและเกณฑ์ แล้วใช้อัตราการปรับลดมูลค่าที่ตั้งไว้ตามกลุ่มการปรับลดมูลค่า
- Microsoft Dynamics 365 Business Central (Item Age Composition by Quantity and Value Excel): ตาม Microsoft Learn เป็นรายงานที่จัดอายุของปริมาณและมูลค่าสต็อกคงมือตามวันรับเข้า (วันผ่านรายการ) และกรองตามสาขาหรือรายการสินค้าได้ รูปแบบ Excel เปิดตัวใน Business Central 2026 release wave 1 การใช้งานที่ระบุไว้ ได้แก่ การระบุสต็อกเคลื่อนไหวช้า การวางแผนลดราคาหรือส่งเสริมการขาย และการคำนวณอัตราการหมุนเวียนสินค้าคงคลังและจำนวนวันสินค้าคงคลัง
- Microsoft Dynamics 365 Supply Chain Management (การบันทึกรายงานอายุสต็อก): ตามบันทึกประจำรุ่นที่เก็บถาวรแล้ว (2019 release wave 2) สามารถบันทึกผลการรันรายงานอายุสต็อกพร้อมตั้งชื่อ แสดงเป็นรายการหรือแผนภูมิ และส่งออกไปภายนอกผ่าน Data Entity ได้
- Odoo 19 (Scrap ของ Inventory): ตามเอกสารทางการของ Odoo 19 สิ่งของที่เสียหายหรือบกพร่องจนซ่อมไม่ได้ จะถูกนำออกจากสต็อกด้วยใบสั่งทิ้ง (Scrap Order) และย้ายไปยังตำแหน่งเสมือน “Inventory Loss” ถ้าตั้งค่าบัญชีขาดทุนไว้ จะสะท้อนไปยังงบกำไรขาดทุน และดูประวัติได้จากรายการใบสั่งทิ้ง
ฟังก์ชันเหล่านี้ช่วยสนับสนุนส่วนหนึ่งของการสรุปอายุสต็อกและการบันทึกการจำหน่ายทิ้ง อย่างไรก็ตาม ขั้นตอนเฉพาะของไทย เช่น เลขที่อนุมัติของ BOI การแจ้งกรมสรรพากรล่วงหน้า 30 วัน ลายมือชื่อพยาน และการอนุญาตของ กนอ. จะเก็บไว้ได้ด้วยฟังก์ชันมาตรฐานมากน้อยเพียงใด ต้องตรวจสอบด้วยการสาธิตเป็นรายผลิตภัณฑ์ แนวทางการเลือกระบบโดยรวมได้อธิบายไว้ใน การติดตั้งระบบบริหารสินค้าคงคลัง: RFP ต้นทุน และการตรวจรับสำหรับโรงงานไทย
การคำนวณแบบจำลองต้นทุนและผลลัพธ์ (ตัวเลขสมมติ)
โรงงานและสมมติฐานที่ใช้
ต่อจากนี้จะคำนวณต้นทุนและผลลัพธ์ของการลดสต็อกส่วนเกินด้วยตัวเลขสมมติ ตัวเลขต่อไปนี้ทั้งหมดเป็นตัวเลขสมมติสำหรับบทความนี้ ไม่ใช่ราคาของบริษัทหรือผลิตภัณฑ์ที่มีอยู่จริง โปรดใช้เป็น “รูปแบบของสูตร” เมื่อคำนวณสำหรับบริษัทของท่านเอง
โรงงานที่สมมติขึ้นเป็นโรงงานญี่ปุ่นในไทยด้านชิ้นส่วนยานยนต์และชิ้นส่วนอิเล็กทรอนิกส์ มีรายการสินค้าประมาณ 2,000 รายการ
| สมมติฐาน | ค่า (สมมติ) |
|---|---|
| ต้นทุนขายต่อปี | 400,000,000 THB |
| สต็อกเฉลี่ย (วัตถุดิบ + งานระหว่างทำ + สินค้าสำเร็จรูป ตามราคาทุน) | 100,000,000 THB |
| อัตราต้นทุนการถือครองสต็อก | 12% ต่อปี (ต้นทุนเงินทุน 5% + ค่าจัดเก็บ ขนย้าย ประกันภัย และแรงงานตรวจนับสต็อก 7%) |
| ผลขาดทุนจากการปรับลดมูลค่าและการทิ้งในปัจจุบัน (ส่วนที่ตกรุ่นหรือหมดอายุใหม่ทุกปี) | 3,000,000 THB ต่อปี |
| ค่าแรงต่อชั่วโมง | 300 THB |
อัตราต้นทุนการถือครองสต็อก 12% ไม่ได้รวมการล้าสมัยหรือผลขาดทุนจากการปรับลดมูลค่าไว้ การลดลงของผลขาดทุนจากการปรับลดมูลค่าและการทิ้ง จะนับเฉพาะในผลลัพธ์ ③ ที่จะอธิบายภายหลัง เพื่อไม่ให้นับซ้ำ
มูลค่าตามอายุสต็อกเป็นไปตามภาพที่ 1
| อายุสต็อก | มูลค่า (THB) | สัดส่วน |
|---|---|---|
| 0–90 วัน | 70,000,000 | 70% |
| 91–180 วัน | 12,000,000 | 12% |
| 181–365 วัน | 10,000,000 | 10% |
| เกิน 365 วัน (สต็อกไม่เคลื่อนไหว) | 8,000,000 | 8% |
| รวม | 100,000,000 | 100% |
ในบทความนี้ จะเรียกสต็อกอายุ 91–365 วัน มูลค่า 22,000,000 THB (12,000,000 + 10,000,000) ว่า “สต็อกช่วงเคลื่อนไหวช้า”
วัตถุดิบที่ได้รับยกเว้นอากรจาก BOI และสิ่งของใน Free Zone ไม่รวมอยู่ในการคำนวณ เพราะขั้นตอนและการเสียภาษีอากรเปลี่ยนไปตามรายกรณี นอกจากนี้ การลดลงของภาษีเงินได้นิติบุคคลจากการนำไปเป็นรายจ่าย (ผลทางภาษี) ก็ไม่รวมอยู่ในการคำนวณเช่นกัน
รายการที่เกิดครั้งเดียว (ไม่รวมในผลลัพธ์รายปี)
ก่อนอื่น ขอจัดระเบียบรายการที่เกิดเพียงครั้งเดียว
การจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว 8,000,000 THB: ในจำนวนนี้ 2,000,000 THB (ราคาทุน) นำไปขายในประเทศที่ 40% ของราคาทุน ได้เงินคืน 800,000 THB ส่วนที่เหลือ 6,000,000 THB ทำลาย โดยสมมติว่าค่าใช้จ่ายในการทำลายและกำจัดเท่ากับ 150,000 THB
- ผลกระทบต่อกำไรขาดทุนที่เกิดครั้งเดียว (กรณียังไม่ได้บันทึกผลขาดทุนจากการปรับลดมูลค่า): 8,000,000 − 800,000 + 150,000 = ผลขาดทุน 7,350,000 THB ถ้าบันทึกผลขาดทุนจากการปรับลดมูลค่าไปแล้ว จะลดลงตามจำนวนนั้น
- เงินสดที่เกิดครั้งเดียว: 800,000 − 150,000 = +650,000 THB
การลดสต็อกช่วงเคลื่อนไหวช้า (รูปแบบ A): เมื่อลดสต็อกช่วงเคลื่อนไหวช้า 22,000,000 THB ลง 25% จะ ได้เงินสดคืนครั้งเดียว 22,000,000 × 25% = 5,500,000 THB ในผลลัพธ์รายปี จะไม่นับเงิน 5,500,000 THB นี้ แต่นับเฉพาะต้นทุนการถือครอง (12% ซึ่งรวมต้นทุนเงินทุน) ของสต็อกที่ลดลงเท่านั้น
การปรับปรุง KPI กับการปรับปรุงเงินสดไม่ตรงกัน
หลังรูปแบบ A สต็อกเฉลี่ยจะเป็น 100,000,000 − 8,000,000 − 5,500,000 = 86,500,000 THB
- จำนวนวันสินค้าคงคลัง (DIO): ปัจจุบัน ประมาณ 91 วัน (91.25 วัน) → 86,500,000 ÷ 400,000,000 × 365 ≈ ประมาณ 79 วัน (78.93 วัน)
- อัตราการหมุนเวียนสินค้าคงคลัง: 4.0 รอบ → 400,000,000 ÷ 86,500,000 ≈ ประมาณ 4.6 รอบ (4.62 รอบ)
สิ่งที่ขอให้ระวังตรงนี้คือ ในการปรับปรุงจาก 91 วันเป็น 79 วัน ส่วนที่มาจากการจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว เป็นเพียงการที่สต็อกในบัญชีลดลงเท่านั้น เงินสดที่ได้คืนจากการจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว 8,000,000 THB มีเพียง 650,000 THB การปรับปรุง KPI คือจำนวนวันสินค้าคงคลัง กับการปรับปรุงเงินสด ไม่ตรงกัน ในการรายงานต่อบริษัทแม่ โปรดระวังอย่าอธิบายการปรับปรุง DIO ว่า “ได้เงินสดคืนมา”
รูปแบบ A: ทบทวนนิยาม ตารางอายุสต็อก กฎการจำหน่ายทิ้ง และกฎการสั่งซื้อ + Excel/BI
รูปแบบ A คือการดำเนินการเรื่องนิยามสต็อก ตารางอายุสต็อกและแดชบอร์ด BI คู่มือขั้นตอนการจำหน่ายทิ้ง การทบทวนกฎการสั่งซื้อ และการฝึกอบรม ด้วย Excel และ BI โดยสมมติค่าใช้จ่ายเริ่มต้น 600,000 THB และค่าใช้จ่ายรายปี 120,000 THB
ผลลัพธ์มี 3 ข้อ
- ผลลัพธ์ ① ต้นทุนที่เกี่ยวกับการจัดเก็บหลังจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว: 8,000,000 × 7% = 560,000 THB ทั้งนี้จำกัดเฉพาะกรณีที่ค่าเช่าคลังภายนอกหรือค่าใช้จ่ายอื่นลดลงจริง บวกด้วยต้นทุนเงินทุนของเงินสดที่ได้คืนจริงจากการจำหน่ายทิ้ง 650,000 THB (ได้คืน 800,000 − ค่าจำหน่ายทิ้ง 150,000) คือ 650,000 × 5% = 32,500 THB รวมเป็น 592,500 THB/ปี จำนวนที่ได้จากการนำมูลค่าตามบัญชีของสต็อกไม่เคลื่อนไหว 8,000,000 THB คูณต้นทุนเงินทุน 5% นั้น ไม่นับ เพราะเงินสดส่วนนั้นไม่ได้กลับมา ถ้านับจะเป็นการนับซ้ำ
- ผลลัพธ์ ② ลดสต็อกช่วงเคลื่อนไหวช้า 25%: 5,500,000 × 12% = 660,000 THB/ปี
- ผลลัพธ์ ③ ลดผลขาดทุนจากการปรับลดมูลค่าและการทิ้ง 20%: เป็นผลจากมาตรการกับต้นเหตุ เช่น แผนทางออกของ EOL โดยนับเป็นมาตรการที่แยกจากการทบทวนกฎการสั่งซื้อใน ② 3,000,000 × 20% = 600,000 THB/ปี
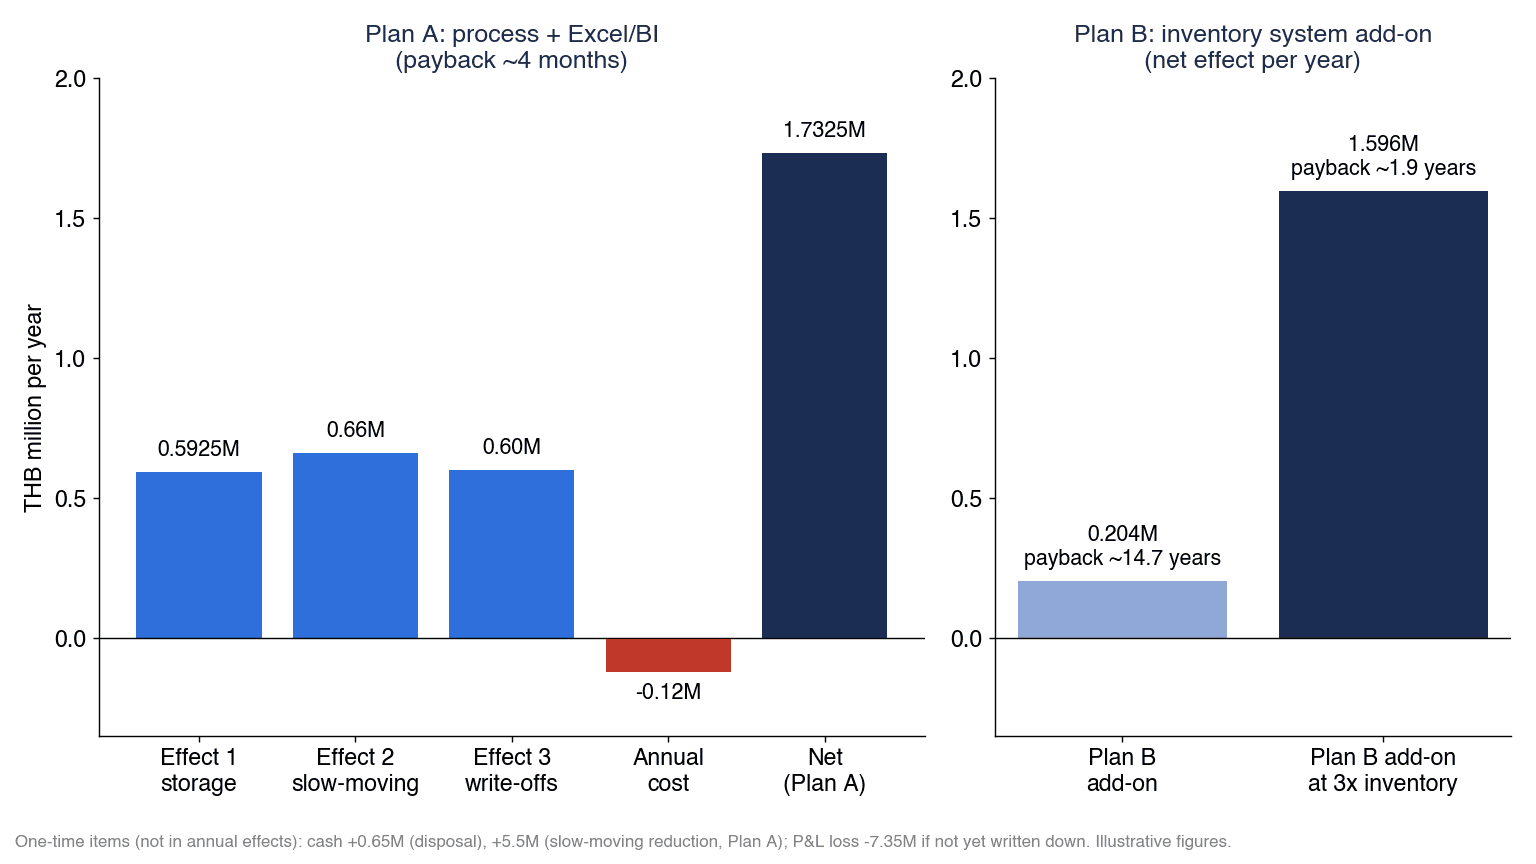
ผลลัพธ์รวมคือ 592,500 + 660,000 + 600,000 = 1,852,500 THB/ปี เมื่อหักค่าใช้จ่ายรายปี 120,000 THB ผลลัพธ์สุทธิคือ 1,852,500 − 120,000 = 1,732,500 THB/ปี และระยะเวลาคืนทุนคือ 600,000 ÷ 1,732,500 ≈ ประมาณ 0.35 ปี (ประมาณ 4 เดือน)
ตัวตั้งของระยะเวลาคืนทุนมีเพียงค่าใช้จ่ายในการนำรูปแบบ A มาใช้ 600,000 THB เท่านั้น ค่าจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว 150,000 THB และผลขาดทุนที่เกิดครั้งเดียว 7,350,000 THB ไม่ได้รวมอยู่ในการคำนวณระยะเวลาคืนทุน รายการเหล่านี้แสดงแยกไว้ข้างต้นในฐานะรายการที่เกิดครั้งเดียว
รูปแบบ B: เพิ่มทะเบียนการจำหน่ายทิ้ง อายุสต็อก และการเชื่อมต่อ ERP ในระบบสต็อก (ส่วนต่าง)
รูปแบบ B คือการเพิ่มฟังก์ชันอายุสต็อกของระบบสต็อก ทะเบียนการจำหน่ายทิ้ง และการเชื่อมต่อกับ ERP หลังจากดำเนินการรูปแบบ A แล้ว การประเมินทำด้วยส่วนต่างเทียบกับรูปแบบ A (ค่าใช้จ่ายเพิ่มเติมและผลลัพธ์เพิ่มเติม) โดยสมมติค่าใช้จ่ายเพิ่มเติม เริ่มต้น 3,000,000 THB และรายปี 600,000 THB
ผลลัพธ์เพิ่มเติมมีดังนี้
- ลดสต็อกช่วงเคลื่อนไหวช้าเพิ่มเติม: ลดเพิ่มอีก 15% ของสต็อกช่วงเคลื่อนไหวช้าเดิม 22,000,000 THB ซึ่งไม่ใช่ 15% ของ 16,500,000 THB ที่เหลือหลังรูปแบบ A แต่เป็น 15% ของสต็อกช่วงเคลื่อนไหวช้าเดิม 22,000,000 THB 22,000,000 × 15% = 3,300,000 THB ต้นทุนการถือครองคือ 3,300,000 × 12% = 396,000 THB/ปี
- ลดผลขาดทุนจากการปรับลดมูลค่าและการทิ้งเพิ่มเติม: ลดเพิ่มอีก 10% ของฐาน 3,000,000 THB 3,000,000 × 10% = 300,000 THB/ปี
- ลดงานที่ทำด้วยมือ: ลดงานสรุปอายุสต็อกและจัดทำเอกสารการจำหน่ายทิ้งจาก 40 ชั่วโมงต่อเดือนเหลือ 10 ชั่วโมง ส่วนที่ลดได้ 30 ชั่วโมง × 12 เดือน × 300 THB = 108,000 THB/ปี
ผลลัพธ์เพิ่มเติมรวมคือ 396,000 + 300,000 + 108,000 = 804,000 THB/ปี เมื่อหักค่าใช้จ่ายรายปีเพิ่มเติม 600,000 THB ผลลัพธ์สุทธิของส่วนเพิ่มเติมคือ 804,000 − 600,000 = 204,000 THB/ปี และระยะเวลาคืนทุนของค่าใช้จ่ายเริ่มต้นเพิ่มเติมคือ 3,000,000 ÷ 204,000 ≈ ประมาณ 14.7 ปี สำหรับโรงงานขนาดนี้ ส่วนเพิ่มเติมของรูปแบบ B แทบจะคืนทุนไม่ได้
ความอ่อนไหว: กรณีบริษัทที่มีสต็อกเฉลี่ย 3 เท่า
ลองพิจารณาบริษัทที่มีสต็อกเฉลี่ย 3 เท่า คือ 300,000,000 THB (สัดส่วนอายุสต็อกเท่าเดิม และผลขาดทุนจากการปรับลดมูลค่าและการทิ้งก็ 3 เท่า คือ 9,000,000 THB ต่อปี) สต็อกช่วงเคลื่อนไหวช้าจะเป็น 66,000,000 THB
- ลดสต็อกช่วงเคลื่อนไหวช้าเพิ่มเติม: 66,000,000 × 15% × 12% = 1,188,000 THB/ปี
- ลดผลขาดทุนจากการปรับลดมูลค่าและการทิ้งเพิ่มเติม: 9,000,000 × 10% = 900,000 THB/ปี
- ลดงานที่ทำด้วยมือ: 108,000 THB/ปี (คงเดิม)
ผลลัพธ์เพิ่มเติมรวมคือ 1,188,000 + 900,000 + 108,000 = 2,196,000 THB/ปี ผลลัพธ์สุทธิของส่วนเพิ่มเติมคือ 2,196,000 − 600,000 = 1,596,000 THB/ปี และระยะเวลาคืนทุนคือ 3,000,000 ÷ 1,596,000 ≈ ประมาณ 1.9 ปี
ในการคำนวณความอ่อนไหวนี้ เพื่อความง่าย ค่าใช้จ่ายเพิ่มเติมของรูปแบบ B (เริ่มต้น 3,000,000 THB รายปี 600,000 THB) และผลลัพธ์จากการลดงานที่ทำด้วยมือ (108,000 THB) ไม่ได้ปรับตามขนาดสต็อก แต่คงไว้เท่าเดิม
หมายเหตุเพื่อหลีกเลี่ยงการนับซ้ำ
การคำนวณนี้หลีกเลี่ยงการนับซ้ำใน 4 ประเด็นดังนี้
- (a) เงินสดที่ได้คืนครั้งเดียวจากการลดสต็อก (5,500,000 THB จากสต็อกช่วงเคลื่อนไหวช้า และ 650,000 THB จากการจำหน่ายทิ้ง) ไม่ได้รวมอยู่ในผลลัพธ์รายปี
- (b) ไม่นับ “การประหยัด” ที่ได้จากการนำมูลค่าตามบัญชีของสต็อกไม่เคลื่อนไหว 8,000,000 THB คูณต้นทุนเงินทุน เพราะเงินสดส่วนนั้นไม่ได้กลับมา
- (c) อัตราต้นทุนการถือครองสต็อกไม่รวมการล้าสมัย และการลดลงของผลขาดทุนจากการปรับลดมูลค่าและการทิ้งนับเฉพาะในผลลัพธ์ ③ อย่างไรก็ตาม ผลลัพธ์ ② (การลดสต็อกช่วงเคลื่อนไหวช้าด้วยการทบทวนกฎการสั่งซื้อ) ก็มีโอกาสทำให้ผลขาดทุนจากการปรับลดมูลค่าในอนาคตลดลงได้เช่นกัน ② และ ③ จึงอาจซ้อนกันบางส่วน ในการคำนวณนี้ ③ เป็นสมมติฐานที่ตั้งไว้เป็นผลของมาตรการที่แยกจาก ② เช่น แผนทางออกของ EOL ขนาดของส่วนที่ซ้อนกันไม่ได้นำมาพิจารณาในการคำนวณนี้
- (d) ผลขาดทุนที่เกิดครั้งเดียวจากการจำหน่ายทิ้ง 7,350,000 THB ไม่ได้หักออกจากผลลัพธ์รายปี แต่แสดงแยกไว้ในฐานะรายการที่เกิดครั้งเดียว
รายการที่ไม่รวมอยู่ในการคำนวณ ได้แก่ ผลทางภาษี การเสียภาษีอากรและการตัดบัญชีวัตถุดิบที่ได้รับยกเว้นอากรจาก BOI สิ่งของใน Free Zone ค่าเสียโอกาสจากสินค้าขาดสต็อก และมูลค่าจากการนำพื้นที่คลังสินค้าไปใช้ประโยชน์อื่น
สรุปการคำนวณ
| รายการ | รูปแบบ A | รูปแบบ B (ส่วนเพิ่มเติม) | รูปแบบ B (ส่วนเพิ่มเติม สต็อก 3 เท่า) |
|---|---|---|---|
| ค่าใช้จ่ายเริ่มต้น | 600,000 | 3,000,000 | 3,000,000 |
| ค่าใช้จ่ายรายปี | 120,000 | 600,000 | 600,000 |
| ผลลัพธ์ ① ต้นทุนที่เกี่ยวกับการจัดเก็บหลังจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว | 592,500 | − | − |
| ผลลัพธ์ ② ลดสต็อกช่วงเคลื่อนไหวช้า (ต้นทุนการถือครอง) | 660,000 | 396,000 | 1,188,000 |
| ผลลัพธ์ ③ ลดผลขาดทุนจากการปรับลดมูลค่าและการทิ้ง | 600,000 | 300,000 | 900,000 |
| ลดงานที่ทำด้วยมือ | − | 108,000 | 108,000 |
| ผลลัพธ์รวม | 1,852,500 | 804,000 | 2,196,000 |
| ผลลัพธ์สุทธิ (ผลลัพธ์รวม − ค่าใช้จ่ายรายปี) | 1,732,500 | 204,000 | 1,596,000 |
| ระยะเวลาคืนทุน | ประมาณ 0.35 ปี (ประมาณ 4 เดือน) | ประมาณ 14.7 ปี | ประมาณ 1.9 ปี |
(หน่วย: THB ตัวเลขรายปีเป็นต่อ 1 ปี ทั้งหมดเป็นตัวเลขสมมติ)
| รายการที่เกิดครั้งเดียว (รูปแบบ A) | จำนวนเงิน (THB) |
|---|---|
| เงินสดจากการจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว | +650,000 |
| เงินสดจากการลดสต็อกช่วงเคลื่อนไหวช้า | +5,500,000 |
| ผลกระทบต่อกำไรขาดทุนจากการจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว (กรณียังไม่ได้บันทึกผลขาดทุนจากการปรับลดมูลค่า) | −7,350,000 |
ภาพที่ 3 แสดงลำดับจากผลลัพธ์ ① 592,500 ② 660,000 ③ 600,000 และค่าใช้จ่ายรายปี −120,000 ของรูปแบบ A ไปสู่ผลลัพธ์สุทธิ 1,732,500 (คืนทุนประมาณ 4 เดือน) พร้อมผลลัพธ์สุทธิของส่วนเพิ่มเติมของรูปแบบ B 204,000 (คืนทุนประมาณ 14.7 ปี) ผลลัพธ์สุทธิของส่วนเพิ่มเติมของรูปแบบ B เมื่อสต็อก 3 เท่า 1,596,000 (คืนทุนประมาณ 1.9 ปี) และรายการที่เกิดครั้งเดียว (เงินสด +650,000 และ +5,500,000 ผลขาดทุน −7,350,000) เรียงไว้ด้วยกัน
สิ่งที่สรุปได้จากการคำนวณนี้มีดังนี้ ผลลัพธ์ส่วนใหญ่มาจากนิยาม การวัด มาตรการกับต้นเหตุ และกฎการจำหน่ายทิ้ง (รูปแบบ A) ส่วนฟังก์ชันทะเบียนการจำหน่ายทิ้งและอายุสต็อกของระบบสต็อก เป็นสิ่งที่ควรพิจารณาเมื่อขนาดสต็อก จำนวนรายการสินค้า และจำนวนสาขาใหญ่ขึ้น จนการทบทวนรายเดือนด้วย Excel ทำไม่ทันแล้ว และ การจำหน่ายทิ้งเองทำให้กำไรลดลงครั้งหนึ่ง แต่ถึงจะเก็บไว้โดยไม่จำหน่ายทิ้ง เงินสดก็ไม่กลับมา
ลดสต็อกส่วนเกินภายใน 90 วัน
วันที่ 0–30: กำหนดนิยาม ตารางอายุสต็อก และผู้รับผิดชอบ
- กำหนดนิยามของสต็อกส่วนเกิน สต็อกเคลื่อนไหวช้า และสต็อกไม่เคลื่อนไหว และช่วงจำนวนวันของอายุสต็อก แยกตามกลุ่มสินค้า
- ตรวจสอบส่วนต่างระหว่างบัญชีกับของจริง และแก้ส่วนต่างที่มากก่อน
- จัดทำตารางอายุสต็อกในหน่วย รายการสินค้า × ล็อต × ตำแหน่งจัดเก็บ และเรียงจากมูลค่ามากไปน้อย
- กำหนดผู้รับผิดชอบรายรายการสินค้า และกรอกช่องผู้รับผิดชอบในตารางอายุสต็อก
- สร้างคอลัมน์ประเภทวัตถุดิบที่ได้รับยกเว้นอากรจาก BOI, Free Zone และคลังสินค้าทัณฑ์บน
วันที่ 31–60: ตัดสินใจจำหน่ายทิ้งสต็อกไม่เคลื่อนไหวและเตรียมขั้นตอน
- เริ่มจากสต็อกไม่เคลื่อนไหวที่มีมูลค่าสูงสุด กำหนดทางเลือกการจำหน่ายทิ้ง (นำไปใช้กับงานอื่น คืน ขาย บริจาค ทำลาย กำจัดโดยผู้รับอนุญาต)
- ตรวจสอบกับผู้สอบบัญชีว่าจำเป็นต้องปรับลดมูลค่าหรือไม่ และเมื่อใด
- กรณีทำลายสิ่งของที่เก็บรักษาได้รวมกัน ให้วางตารางเวลาแจ้งสำนักงานสรรพากรล่วงหน้าอย่างน้อย 30 วันก่อนวันทำลายตาม ป.79/2541 และจองตารางเวลาของพยาน
- วัตถุดิบที่ได้รับยกเว้นอากรจาก BOI ให้เตรียมยื่นขออนุมัติขาย ทำลาย ส่งออก หรือบริจาคต่อ BOI ตาม ป.5/2543
- ถ้ามีสต็อกที่ได้รับความเสียหายจากน้ำท่วม ให้เก็บหลักฐานความเสียหาย และตรวจสอบกำหนดยื่นคำขอมาตรการช่วยเหลือของ BOI (ภายใน 6 เดือนนับจากวันที่อุทกภัยสิ้นสุด)
วันที่ 61–90: ทำให้มาตรการกับต้นเหตุและการทบทวนรายเดือนเป็นกิจวัตร
- ทบทวนจุดสั่งซื้อ สต็อกเป้าหมาย และ MOQ ของรายการในช่วงเคลื่อนไหวช้า
- จัดทำแผนทางออกของรายการที่มีกำหนดเปลี่ยนแบบหรือยุติการผลิต
- ตั้งกฎเส้นตายของการตัดสินใจสำหรับของที่กักไว้ด้านคุณภาพและของที่ถูกส่งคืน
- เริ่มการทบทวนสต็อกรายเดือน และตรวจสอบมูลค่าตามกลุ่มอายุสต็อก ความคืบหน้าของการจำหน่ายทิ้ง และสถานะของมาตรการกับต้นเหตุทุกเดือน
- ตรวจสอบว่าการทบทวนรายเดือนด้วย Excel ทำได้ทันหรือไม่ และติดขัดตรงไหน แล้วกำหนดข้อกำหนดระบบของทะเบียนการจำหน่ายทิ้งและอายุสต็อกให้ชัดเจน
คำถามที่พบบ่อย
สต็อกส่วนเกิน สต็อกเคลื่อนไหวช้า และสต็อกไม่เคลื่อนไหวต่างกันอย่างไร
บทความนี้ใช้คำแยกกันดังนี้ สต็อกส่วนเกินคือ “ปริมาณที่เกินนโยบายของบริษัท (สต็อกเป้าหมายหรือจุดสั่งซื้อ)” สต็อกเคลื่อนไหวช้าคือ “สต็อกที่มีการเคลื่อนไหวน้อยในช่วงเวลาหนึ่ง” และสต็อกไม่เคลื่อนไหวคือ “สต็อกที่ไม่มีการรับเข้าและจ่ายออกเลยในช่วงเวลาหนึ่ง” สต็อกส่วนเกินเป็นคำที่พูดถึงปริมาณ ส่วนสต็อกเคลื่อนไหวช้าและสต็อกไม่เคลื่อนไหวเป็นคำที่พูดถึงเวลา เนื่องจากไม่พบมาตรฐานที่อุตสาหกรรมกำหนดไว้สำหรับช่วงจำนวนวัน โปรดกำหนดเอง
จะเพิ่มอัตราการหมุนเวียนสินค้าคงคลังได้อย่างไร
การเพิ่มอัตราการหมุนเวียนสินค้าคงคลัง (ต้นทุนขาย ÷ สต็อกเฉลี่ย) จำเป็นต้องลดสต็อกเฉลี่ย อย่างไรก็ตาม เมื่อจำหน่ายทิ้งสต็อกไม่เคลื่อนไหว สต็อกในบัญชีจะลดลงและอัตราการหมุนเวียนจะดีขึ้นทันทีในครั้งเดียว แต่เงินสดที่ได้คืนมีเพียงเล็กน้อย ในการคำนวณสมมติของบทความนี้ DIO ดีขึ้นจากประมาณ 91 วันเป็นประมาณ 79 วัน และอัตราการหมุนเวียนสินค้าคงคลังดีขึ้นจาก 4.0 รอบเป็นประมาณ 4.6 รอบ แต่เงินสดที่ได้คืนจากการจำหน่ายทิ้งสต็อกไม่เคลื่อนไหวมีเพียง 650,000 THB สิ่งสำคัญคือต้องดำเนินการควบคู่กับมาตรการกับต้นเหตุ เช่น การทบทวนกฎการสั่งซื้อและแผนทางออกของ EOL
ถ้าบันทึกผลขาดทุนจากการปรับลดมูลค่าแล้ว ไม่ต้องทิ้งสต็อกไม่เคลื่อนไหวก็ได้หรือไม่
แม้จะบันทึกผลขาดทุนจากการปรับลดมูลค่าแล้ว ตัวสต็อกเองก็ยังอยู่ในคลัง และยังคงมีภาระด้านพื้นที่จัดเก็บและการตรวจนับสต็อกต่อไป นอกจากนี้ มีคำอธิบายว่า ในทางภาษีของไทย เงินสำรองไม่สามารถถือเป็นรายจ่ายที่หักได้ และค่าใช้จ่ายของสต็อกล้าสมัยจะถือเป็นรายจ่ายที่หักได้เฉพาะกรณีที่ขายหรือทำลายตามขั้นตอนของคำสั่งกรมสรรพากรที่ ป.79/2541 เท่านั้น การบันทึกผลขาดทุนจากการปรับลดมูลค่ากับการตัดสินใจจำหน่ายทิ้งจึงต้องดำเนินการแยกกัน การปฏิบัติของบริษัทท่านโปรดตรวจสอบกับผู้สอบบัญชีและที่ปรึกษาภาษี
ถ้าทำลายสต็อกแล้วจะเป็นรายจ่ายที่หักได้หรือไม่
ตามคำอธิบายของสำนักงานบัญชี หากจะนำค่าใช้จ่ายในการทำลายสต็อกล้าสมัยไปเป็นรายจ่ายที่หักได้ ต้องปฏิบัติตามหลักเกณฑ์ วิธีการ และเงื่อนไขของ ป.79/2541 และการทำลายที่ไม่ปฏิบัติตามไม่สามารถถือเป็นรายจ่ายที่หักได้ ป.79/2541 กำหนดเรื่องต่างๆ เช่น ลายมือชื่อของพยาน (ฝ่ายคลังสินค้า ฝ่ายบัญชี ฝ่ายขายหรือฝ่ายตรวจสอบภายใน และผู้สอบบัญชี) และการแจ้งสำนักงานสรรพากรล่วงหน้าอย่างน้อย 30 วันกรณีทำลายสิ่งของที่เก็บรักษาได้รวมกัน นี่ไม่ใช่คำแนะนำทางภาษี การพิจารณารายกรณีโปรดตรวจสอบกับที่ปรึกษาภาษี
วัตถุดิบที่ได้รับยกเว้นอากรจาก BOI ทิ้งได้หรือไม่
ไม่สามารถทิ้งตามดุลยพินิจของบริษัทเองได้ ประกาศสำนักงานคณะกรรมการส่งเสริมการลงทุนที่ ป.5/2543 กำหนดว่า การขาย ทำลาย ส่งออก หรือบริจาคส่วนสูญเสียหรือเศษซากของวัตถุดิบตามมาตรา 36 (1) ต้องยื่นขออนุญาตต่อ BOI หลังการจำหน่ายทิ้ง ต้องยื่นรายละเอียดและหลักฐานต่อ BOI เพื่อตัดบัญชี กรณีขายในประเทศ ต้องเสียภาษีอากรตามชนิดของส่วนสูญเสีย สำหรับวัตถุดิบที่ได้รับความเสียหายจากน้ำท่วม BOI มีมาตรการช่วยเหลือ การปฏิบัติของบริษัทท่านโปรดตรวจสอบกับ BOI
ลดสต็อกแล้วสินค้าขาดสต็อกจะเพิ่มขึ้นหรือไม่
ถ้าลดสต็อกเป้าหมายหรือจุดสั่งซื้อมากเกินไป สินค้าขาดสต็อกอาจเพิ่มขึ้น เมื่อจะลดสต็อก ให้ดูความผันผวนของอุปสงค์และลีดไทม์ของแต่ละรายการ แล้วรักษาสต็อกสำรองไว้ เป้าหมายของการจำหน่ายทิ้งเน้นที่สต็อกไม่เคลื่อนไหวและสต็อกเคลื่อนไหวช้าเป็นหลัก ไม่ได้หมายถึงการลดสต็อกของรายการที่เคลื่อนไหวดีแบบเท่ากันทุกรายการ
การจัดการสต็อกส่วนเกินจำเป็นต้องมีระบบหรือไม่
ในช่วงแรกเริ่มต้นด้วย Excel และ BI ก็ได้ ในการคำนวณสมมติของบทความนี้ ผลลัพธ์ส่วนใหญ่ก็มาจากนิยาม การวัด มาตรการกับต้นเหตุ และกฎการจำหน่ายทิ้ง เมื่อขนาดสต็อก จำนวนรายการสินค้า และจำนวนสาขาใหญ่ขึ้น จนการทบทวนรายเดือนหรือการจัดทำเอกสารการจำหน่ายทิ้งด้วย Excel ทำไม่ทัน โปรดพิจารณาให้ ERP หรือระบบบริหารสินค้าคงคลังเก็บทะเบียนการจำหน่ายทิ้งและอายุสต็อก งานที่ทำไม่ทันในตอนนั้นจะกลายเป็นข้อกำหนดของระบบโดยตรง
สรุป
- ถ้าเริ่มลดสต็อกส่วนเกินจาก “การจำหน่ายทิ้ง” จะมีเพียงตัวเลขที่ดูดีขึ้น และถ้าต้นเหตุยังอยู่ สต็อกก็จะกองพอกขึ้นมาอีก
- ลำดับการดำเนินการมี 4 ขั้น คือ ① กำหนดนิยามและวัด ② หยุดต้นเหตุ ③ จำหน่ายทิ้งตามขั้นตอน ④ ทำให้เป็นระบบ
- สต็อกส่วนเกินเป็นคำที่พูดถึง “ปริมาณ” ส่วนสต็อกเคลื่อนไหวช้าและสต็อกไม่เคลื่อนไหวเป็นคำที่พูดถึง “เวลา” บริษัทกำหนดช่วงจำนวนวันเอง
- ตารางอายุสต็อกต้องมีทั้งอายุสต็อกที่นับจากวันรับเข้าและวันจ่ายออกครั้งล่าสุด จัดทำในหน่วย รายการสินค้า × ล็อต × ตำแหน่งจัดเก็บ เรียงจากมูลค่ามากไปน้อย และกำหนดผู้รับผิดชอบ
- ต้นเหตุ ได้แก่ ล็อตการสั่งซื้อและ MOQ ความผันผวนของยอดสั่งล่วงหน้า การเปลี่ยนแบบและการตกรุ่น การกักไว้ด้านคุณภาพ และการนำเข้าเต็มกรอบ Max Stock ของ BOI
- การจำหน่ายทิ้งมีขั้นตอน 4 สายที่เดินแยกกัน ได้แก่ บัญชี (การปรับลดมูลค่าตาม NRV) ภาษี (ป.79/2541) BOI (ป.5/2543) และ Free Zone (การอนุญาตของ กนอ.) แม้จะบันทึกการปรับลดมูลค่าแล้ว รายจ่ายที่หักได้ทางภาษีจะเกิดเมื่อขั้นตอนเรียบร้อยแล้ว
- ในการคำนวณสมมติ รูปแบบ A คืนทุนได้ในประมาณ 0.35 ปี (ประมาณ 4 เดือน) ส่วนเพิ่มเติมของรูปแบบ B ที่เพิ่มระบบ ใช้เวลาคืนทุนประมาณ 14.7 ปี (สำหรับขนาดนี้แทบจะคืนทุนไม่ได้) และถ้าเป็นบริษัทที่มีสต็อก 3 เท่า จะคืนทุนได้ในประมาณ 1.9 ปีตามการคำนวณ
- แม้ DIO จะดีขึ้นจากประมาณ 91 วันเป็นประมาณ 79 วัน แต่เงินสดที่ได้คืนจากการจำหน่ายทิ้งสต็อกไม่เคลื่อนไหวมีเพียง 650,000 THB การปรับปรุง KPI กับการปรับปรุงเงินสดไม่ตรงกัน
- บทความนี้ไม่ใช่คำแนะนำทางกฎหมาย ภาษี หรือบัญชี การปฏิบัติของบริษัทท่านโปรดตรวจสอบกับผู้สอบบัญชี ที่ปรึกษาภาษี BOI และ กนอ.
เราให้คำปรึกษาได้ตั้งแต่ขั้นก่อนการเลือกระบบ เช่น การออกแบบตารางอายุสต็อกและกฎการจำหน่ายทิ้ง หรือการจัดระเบียบข้อกำหนดว่าจะให้ ERP หรือระบบบริหารสินค้าคงคลังเก็บทะเบียนการจำหน่ายทิ้งอย่างไร หากท่านกำลังพิจารณาทบทวนสต็อกให้เหมาะกับสภาพจริงของโรงงานในไทย โปรดติดต่อเราได้ทาง แบบฟอร์มติดต่อ
ข้อมูลอ้างอิง
- Thailand Manufacturing Sector Hits 9-Month High (Trading Economics)
- Thailand Business Confidence Remains Subdued (Trading Economics)
- Thailand’s August car production rises 10.9% on year (Capital.com / Reuters)
- Thai exports surge 24.3% in August as AI demand lifts electronics (The Nation)
- Thai floods disrupt factories, capital still at risk, PM says (The Star / Reuters)
- Severe Floods Inundate Thai Factories, Causing Over $30m in Direct Losses (The Nation)
- Weekly Economic Review (Krungsri Research)
- The Hackett Group Finds Record $1.94 Trillion Working Capital Opportunity Among North America’s Largest Companies (Finviz / Business Wire)
- How Big is the ‘Zombie Inventory’ Problem? (Talking Logistics)
- Days Inventory Outstanding (DIO) (Corporate Finance Institute)
- Gross Margin Return on Investment: Definition & Formula (Fathom)
- IAS 2 Inventories (IFRS Foundation)
- Write-Down of Inventories to NRV (Forvis Mazars Thailand)
- การปรับปรุงมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ของไทย ตอนที่ 1 (Forvis Mazars)
- Revised and Amended Thai Financial Reporting Standards and Thai Accounting Standards (Forvis Mazars)
- Tax Issues Relating to Trading Inventory (Forvis Mazars Thailand)
- Revenue Code Section 65_76 (กรมสรรพากร คำแปลภาษาอังกฤษ)
- คำสั่งกรมสรรพากร ที่ ป.79/2541 (กรมสรรพากร)
- Office of the Board of Investment Announcement No. Por 5/2543 (BOI คำแปลภาษาอังกฤษที่ไม่เป็นทางการ)
- บีโอไอช่วยผู้ประกอบการน้ำท่วม (ข่าวประชาสัมพันธ์ BOI ฉบับที่ 168/2569)
- การใช้สิทธิประโยชน์ด้านวัตถุดิบ และวิธีปฏิบัติเกี่ยวกับส่วนสูญเสีย (เอกสารสัมมนาของสำนักงาน BOI เชียงใหม่)
- Notification of the Board of Directors of the IEAT Re: Permission to Bring Materials out of the IEAT Free Zone (กนอ. คำแปลภาษาอังกฤษ)
- Tax Incentives Guidebook (กรมศุลกากร)
- Exploring SAP Fiori Apps for Inventory Reporting and Optimization (SAP Learning)
- Lowest Value Determination Based On Movement Rate (SAP Help Portal, S/4HANA 1610)
- Item Age Composition by Quantity and Value Excel (report) (Microsoft Learn)
- Inventory aging report storage (Microsoft Learn, Dynamics 365 Release Plan 2019 wave 2)
- Scrap inventory (Odoo 19.0 Documentation)


