


Ở các nhà máy tại Thái Lan đang xem xét hệ thống quản lý hàng trả lại cho nhà máy sản xuất, chúng tôi thường gặp một cảnh rất giống nhau. Thông báo trả hàng của khách hàng do bộ phận kinh doanh nhận qua email, người phụ trách đảm bảo chất lượng thêm một dòng vào sổ theo dõi lỗi trên Excel, còn hàng thực tế được đặt ở “khu để hàng trả lại” trong một góc kho. Bộ phận kế toán chỉ lập credit note khi kinh doanh nhắc. Ở các nhà máy Nhật sản xuất linh kiện ô tô, linh kiện điện tử, đúc nhựa và gia công kim loại tại Ayutthaya, Chonburi, Rayong và vùng lân cận Bangkok, đây không phải là cảnh hiếm gặp.
Điều khó khăn nhất trong tình trạng này là không thể nhìn một lần mà biết được “tháng này có bao nhiêu trường hợp trả hàng, trị giá bao nhiêu, mỗi trường hợp hiện đang ở đâu và đang chờ ai quyết định”. Phải mở thùng ở khu hàng trả lại thì mới biết đó là hàng của khách nào, thuộc đợt xuất hàng nào. Ngay cả khi bộ phận chất lượng đã điều tra xong, việc ai quyết định nhập kho lại hay hủy bỏ vẫn không rõ ràng, và thùng hàng cứ nằm đó nhiều tuần. Trong khi đó khách hàng liên tục hỏi “credit note đâu rồi”.
Bài viết này là hướng dẫn thực tế dành cho giám đốc nhà máy, trưởng phòng đảm bảo chất lượng, bộ phận quản lý kinh doanh, kho, kế toán và người phụ trách IT tại những nhà máy như vậy, sắp xếp lại các câu hỏi khi xây dựng cơ chế quản lý hàng trả lại: “ghi nhận cái gì, theo thứ tự nào, bằng hệ thống nào, so sánh ra sao và triển khai như thế nào”.
Trước hết, xin tóm tắt luận điểm của bài viết.
Mục đích của quản lý hàng trả lại không phải là “dọn hàng trả lại cho nhanh”. Hàng trả lại là một sự kiện mà tiền (credit note), hàng hóa (tồn kho) và thông tin chất lượng (hồ sơ lỗi) cùng chuyển động một lúc. Mục đích là có thể theo dõi sự kiện đó đến cùng bằng một con số duy nhất, tức là số RMA.
Có 3 kiểu điển hình khiến việc xử lý hàng trả lại bị rối:
- ① Không có số RMA, hàng trả lại không được gắn với đợt xuất hàng, invoice và lô gốc
- ② Với hàng trả lại đã cách ly, chưa quy định người có thẩm quyền và thời hạn quyết định cách xử lý (nhập kho lại, sửa lại, hủy bỏ, trả nhà cung cấp, gửi trả khách hàng)
- ③ Credit note và tồn kho, giá thành, hồ sơ chất lượng chuyển động riêng rẽ
Ngoài ra, số ngày vận chuyển từ khách hàng về nhà máy gần như không rút ngắn được. Cái có thể rút ngắn là số ngày bên trong nhà máy, tức là số ngày cho tiếp nhận và nhận diện, điều tra, quyết định xử lý và phát hành credit note. Bài viết này xoay quanh cách quản lý hàng trả lại bằng “số ngày”.
Lưu ý, bài viết này không giới thiệu hay xếp hạng sản phẩm cụ thể nào. Đây cũng không phải là tư vấn pháp lý, thuế hay hải quan. Các nội dung về thuế và hải quan của Thái Lan được giới thiệu như “những điểm cần kiểm tra”, và yêu cầu mới nhất xin hãy xác nhận với chuyên viên tư vấn thuế và đại lý hải quan. Các con số về số trường hợp, số tiền, thời gian và chi phí trong phần ước tính đều là số giả định dùng riêng cho bài viết này.
Vì sao cần xem lại quản lý hàng trả lại trong sản xuất
Xuất hàng tăng thì số trường hợp trả hàng cũng tăng
Các số liệu gần đây của ngành sản xuất Thái Lan cho thấy sản lượng và đơn hàng đang tăng. Theo Reuters, chỉ số sản xuất công nghiệp chế tạo (MPI) của Bộ Công nghiệp Thái Lan tháng 8/2026 tăng +4.44% so với cùng kỳ năm trước, cao hơn mức dự báo thị trường +1.0% trong khảo sát của Reuters. Tuy nhiên, lúc đó Bộ Công nghiệp đã sửa đổi phương pháp tính MPI, như bổ sung sản phẩm điện tử mới và thay đổi trọng số. Số liệu từ tháng 8/2026 trở đi không thể so sánh đơn giản với chuỗi số liệu cũ. Bộ Công nghiệp đã nâng dự báo tăng trưởng MPI năm 2026 lên 2.75-3.55% (trước đó là 0.0-0.5%).
Chỉ số Manufacturing PMI của Thái Lan do S&P Global công bố là 54.3 vào tháng 9/2026 (tháng 8 là 53.8), mức cao nhất kể từ tháng 12/2025. Theo Trading Economics, sản lượng tăng với tốc độ nhanh nhất trong 9 tháng và đơn hàng mới mạnh nhất trong 6 tháng.
Dù tỷ lệ trả hàng không đổi, khi lượng xuất hàng tăng thì số trường hợp trả hàng cũng tăng. Một nhà máy có 10 trường hợp trả hàng mỗi tháng có thể xoay xở bằng email và Excel, nhưng khi số trường hợp tăng, số khách hàng và mã hàng tăng, việc theo dõi “trường hợp trả hàng nào đang dừng ở đâu” đột nhiên trở nên khó. Sự tăng trưởng xuất hàng là lý do đủ để xem lại cách quản lý hàng trả lại.
Các thống kê về quy mô hàng trả lại và phạm vi của chúng
Về quy mô hàng trả lại, có vài con số thường được trích dẫn. Tuy nhiên, tất cả đều có phạm vi (quốc gia, ngành, năm, đơn vị khảo sát) giới hạn.
- Hàng trả lại trong bán lẻ Mỹ: Theo khảo sát “2025 Retail Returns Landscape” của Liên đoàn Bán lẻ Quốc gia Mỹ (NRF) và Happy Returns (thuộc UPS), các nhà bán lẻ Mỹ ước tính 15.8% doanh thu cả năm 2025 (849.9 tỷ USD) sẽ bị trả lại. Năm 2024 là 16.9%, 890 tỷ USD. Đây là ước tính cho bán lẻ hàng tiêu dùng tại Mỹ, đối tượng khảo sát là 2,006 người tiêu dùng đã trả lại hàng mua trực tuyến trong 12 tháng qua và 358 người phụ trách tại các nhà bán lẻ lớn của Mỹ có doanh thu trên 500 triệu USD.
- Khiếu nại bảo hành của doanh nghiệp sản xuất niêm yết tại Mỹ: Theo “23rd Annual Product Warranty Report” của Warranty Week, tỷ lệ khiếu nại bảo hành bình quân (chi trả khiếu nại bảo hành ÷ doanh thu sản phẩm) của các doanh nghiệp sản xuất có trụ sở chính tại Mỹ năm 2025 là 1.30%. Đây là dữ liệu của các doanh nghiệp niêm yết tại Mỹ và công bố chi phí bảo hành với SEC. Theo ngành, khoản trích lập bảo hành năm 2025 của linh kiện ô tô (Tier1, Tier2 v.v.) là 2.09 tỷ USD, của bán dẫn và PCB là 3.37 tỷ USD.
Hai con số này có đối tượng và định nghĩa khác nhau. 15.8% là ước tính giá trị hàng trả lại của bán lẻ Mỹ, còn 1.30% là tỷ lệ chi trả khiếu nại bảo hành của doanh nghiệp sản xuất niêm yết tại Mỹ. Không thể cộng chúng lại, cũng không thể áp vào tỷ lệ trả hàng của ngành sản xuất Thái Lan. Chi phí bảo hành cũng không phải là toàn bộ chi phí liên quan đến hàng trả lại.
Thực tế là thống kê công khai về tỷ lệ trả hàng trong giao dịch B2B của ngành sản xuất, với phạm vi (quốc gia, ngành, năm, cỡ mẫu) rõ ràng, còn rất ít. Chính vì vậy, việc tự đo được số trường hợp, số tiền và số ngày của hàng trả lại của chính công ty mới có ý nghĩa. Trước khi so với mức bình quân của công ty khác, điểm xuất phát là tạo được trạng thái có thể trả lời “hàng trả lại của mình có tăng so với tháng trước không, đang dừng ở đâu”.
Nhìn hàng trả lại bằng “thời gian đến khi quyết định xử lý”
Một chỉ tiêu quản lý hàng trả lại được nhắc đến trong các bài phân tích gần đây là “thời gian đến khi quyết định xử lý (time-to-disposition)”. Trang truyền thông logistics Logistics Viewpoints (Jim Frazer, ngày 16/9/2026) lập luận rằng logistics ngược nên được đánh giá bằng thời gian đến khi quyết định xử lý thay vì chi phí trên mỗi trường hợp, và chỉ ra rằng hàng trả lại là tài sản đang mất giá, nên nếu quyết định chậm thì tồn kho bị “đóng băng về mặt kinh tế”. Các chỉ tiêu được nêu gồm tốc độ xử lý, tỷ lệ thu hồi giá trị nhờ bán lại, việc tránh giảm giá và số ngày hàng ở trạng thái không sử dụng được.
Bài phân tích này chủ yếu trong bối cảnh bán lẻ Mỹ. Dù vậy, quan điểm “hàng trả lại để càng lâu càng mất giá” và “bản thân việc quyết định chậm đã là chi phí” vẫn áp dụng nguyên vẹn cho hàng trả lại của nhà máy. Với linh kiện, trong thời gian để đó, hàng có thể trở thành phiên bản cũ do thay đổi thiết kế, hoặc không thể nhập kho lại do ẩm hay gỉ. Bài viết này cũng đặt trọng tâm quản lý không chỉ vào số trường hợp và số tiền, mà vào số ngày từ khi khách hàng thông báo đến khi phát hành credit note.
Ngoài ra, trong lĩnh vực quản lý hàng trả lại, có tin rằng vào tháng 9/2026, ReturnPro của Mỹ đã mua lại iF Returns, một công ty công nghệ xử lý hàng trả lại của Tây Ban Nha (DC Velocity, ngày 23/9/2026). iF Returns cung cấp hệ thống quản lý hàng trả lại cho hơn 200 thương hiệu tại châu Âu, và đây là động thái trong lĩnh vực bán lẻ và thương mại điện tử. Vì tiền đề khác với hàng trả lại B2B của ngành sản xuất, bài viết này chỉ giới thiệu như một xu hướng.
Quản lý hàng trả lại là gì: quy trình xử lý hàng trả lại 6 bước
Quy trình xử lý hàng trả lại
Quản lý hàng trả lại là cơ chế cho phép theo dõi từng trường hợp sản phẩm bị khách hàng trả lại, từ khi tiếp nhận yêu cầu, nhận hàng thực tế, điều tra, quyết định xử lý, thanh toán tiền đến ghi nhận hồ sơ và phòng ngừa tái phát. Quy trình xử lý hàng trả lại dễ sắp xếp hơn khi chia thành 6 bước sau.
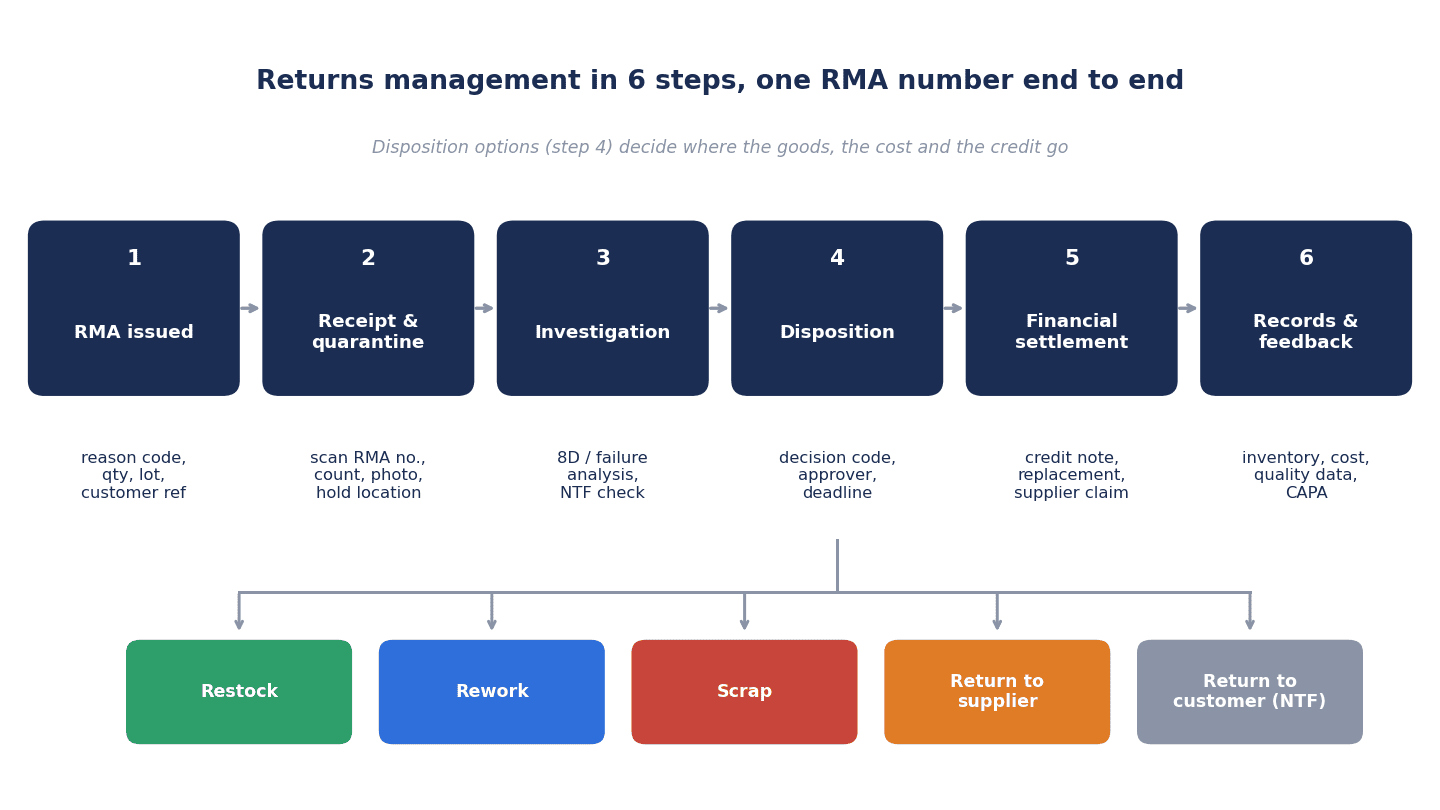
| Bước | Công việc chính | Người phụ trách chính | Hồ sơ được tạo ra |
|---|---|---|---|
| 1 Phát hành RMA | Nhận yêu cầu trả hàng của khách, cấp số RMA, đăng ký đợt xuất hàng, invoice, lô gốc và lý do trả hàng | Kinh doanh, chất lượng | RMA (chấp thuận trả hàng), mã lý do trả hàng |
| 2 Tiếp nhận và cách ly | Đối chiếu hàng thực tế với số RMA để tiếp nhận, đặt vào vị trí cách ly | Kho | Hồ sơ tiếp nhận, tồn kho cách ly |
| 3 Điều tra | Kiểm tra ngoại quan, kích thước, chức năng, xác định có lỗi hay không và nguyên nhân | Chất lượng | Hồ sơ điều tra, ảnh, 8D v.v. |
| 4 Quyết định xử lý | Quyết định nhập kho lại, sửa lại, hủy bỏ, trả nhà cung cấp hay gửi trả khách hàng | Chất lượng, sản xuất, kinh doanh (người có thẩm quyền) | Mã xử lý, người quyết định, ngày quyết định |
| 5 Thanh toán | Phát hành credit note, xuất hàng thay thế, yêu cầu bồi hoàn từ nhà cung cấp | Kế toán, kinh doanh, mua hàng | Credit note, xuất hàng thay thế, hóa đơn yêu cầu nhà cung cấp |
| 6 Ghi nhận và phản hồi | Phản ánh vào tồn kho, giá thành, hồ sơ chất lượng, đưa biện pháp phòng ngừa tái phát về khâu phán định xuất hàng | Chất lượng, sản xuất, kế toán | Bút toán tồn kho và giá thành, hồ sơ chất lượng, hành động khắc phục |
Điều quan trọng ở đây là cả 6 bước đều được nối với nhau bằng cùng một số RMA. Nếu không có số RMA, mỗi bước sẽ được quản lý bằng một số riêng (tiêu đề email của kinh doanh, số dòng trong sổ lỗi của chất lượng, số phiếu nhập của kho, số credit note của kế toán), và cuối cùng phải có người ngồi đối chiếu “credit note này là của trường hợp trả hàng nào”.
Các loại hàng trả lại
Hàng trả lại về nhà máy có nhiều loại, mỗi loại có cách xử lý và dòng tiền khác nhau.
| Loại | Nội dung | Cách xử lý thường gặp | Dòng tiền |
|---|---|---|---|
| Trả hàng do lỗi | Lỗi phát hiện trong kiểm tra đầu vào hoặc công đoạn của khách hàng | Sau điều tra thì sửa lại, hủy bỏ, trả nhà cung cấp | Credit note hoặc hàng thay thế |
| Trả hàng do giao nhầm | Nhầm mã hàng, nhầm số lượng, nhầm nơi giao | Nếu là hàng tốt thì nhập kho lại | Credit note, xuất lại đúng hàng |
| Trả hàng do giao thừa | Phần giao vượt số lượng đặt hàng | Nhập kho lại | Credit note |
| Trả hàng bảo hành | Trả lại hàng bị trục trặc trên thị trường hoặc trong sản phẩm cuối | Xử lý sau điều tra (phân tích sự cố) | Theo hợp đồng (thanh toán chi phí bảo hành v.v.) |
| NTF (không phát hiện bất thường) | Hàng trả lại mà điều tra không tái hiện được sự cố | Gửi trả khách hàng, hoặc xử lý theo thỏa thuận | Theo hợp đồng và thỏa thuận |
Trả hàng do lỗi và trả hàng bảo hành cũng quan trọng như một phần của hồ sơ chất lượng. Ngược lại, trả hàng do giao nhầm và giao thừa thường là vấn đề của quy trình xuất hàng hoặc quản lý đơn hàng, nên nơi cần phòng ngừa tái phát khác nhau. Nếu phân biệt loại bằng mã lý do trả hàng, về sau sẽ thấy được “cần sửa cơ chế của bộ phận nào”.
Ranh giới với các nghiệp vụ khác
Quản lý hàng trả lại nằm cạnh các nghiệp vụ khác về chất lượng và logistics. Xin làm rõ phạm vi của bài viết này.
- Cách tạo hồ sơ để hành động trong vòng 24 giờ sau khi nhận khiếu nại của khách hàng được trình bày trong bài viết về tăng tốc xử lý khiếu nại. Bài viết này đề cập đến giai đoạn sau đó, “từ khi hàng thực tế quay về đến khi khép sổ tiền và tồn kho”
- Nội dung của xử lý “sửa lại” (từ cách ly đến kiểm tra lại) xin xem bài viết về hệ thống quản lý tái gia công. Bài viết này chỉ đề cập đến bước phân loại cách xử lý
- Cách xác định nguyên nhân lỗi được trình bày trong bài viết về hệ thống xác định nguyên nhân lỗi. Bài viết này coi 8D và phân tích lỗi là một “công đoạn” trong xử lý hàng trả lại
3 lý do khiến xử lý hàng trả lại bị rối
Lý do ①: Không có số RMA, không gắn được với đợt xuất hàng gốc
Giả sử khách hàng gửi email: “Linh kiện giao tuần trước bị lỗi nên chúng tôi trả lại”. Nếu hàng thực tế về đến nơi mà chưa phát hành số RMA, kho sẽ phải đoán “hàng thuộc đợt xuất nào” từ nhãn thùng hoặc chứng từ kèm theo. Nếu cùng một mã hàng được xuất hằng tuần, sẽ mất thời gian để xác định hàng thuộc lô nào.
Nếu không gắn được với đợt xuất hàng và invoice gốc, các vấn đề sau sẽ xảy ra dây chuyền.
- Không xác định được số invoice gốc và số tiền cần ghi trên credit note
- Không kiểm tra được số lượng trả lại có vượt số lượng đã xuất ban đầu hay không
- Vì không biết lô, không truy được các đợt xuất khác cùng lô có cùng lỗi hay không
- Không xác định được giá thành cần hoàn nhập là bao nhiêu (giá thành tại thời điểm xuất hàng hay giá thành tiêu chuẩn hiện tại)
Việc có xác định được lô hay không phụ thuộc vào việc lô có được ghi nhận tại thời điểm xuất hàng hay không. Phần cơ bản của quản lý lô được sắp xếp trong bài viết về cách chọn hệ thống quản lý lô hàng.
Lý do ②: Chưa quy định người có thẩm quyền và thời hạn quyết định xử lý
Dù bộ phận chất lượng đã điều tra xong, nếu chưa quy định ai sẽ quyết định “có được nhập kho lại hàng trả lại này không”, “có hủy bỏ không”, “có trả nhà cung cấp không”, thì hàng trả lại sẽ tiếp tục nằm ở khu hàng trả lại. Bộ phận chất lượng nói “việc quyết định thì bàn với kinh doanh”, kinh doanh nói “đó là việc chất lượng quyết định”, còn kho nói “không bên nào chỉ thị cả”. Trong vài tuần trôi qua như vậy, những món hàng lẽ ra có thể nhập kho lại bị xuống cấp hoặc không dùng được nữa do thay đổi thiết kế.
Việc xử lý liên quan đến tồn kho, giá thành, quan hệ với khách hàng và yêu cầu bồi hoàn từ nhà cung cấp. Chính vì vậy, cần quy định trước cho từng cách xử lý “ai quyết định” và “quyết định trong vòng bao nhiêu ngày”.
Lý do ③: Tiền, hàng hóa và hồ sơ chất lượng chuyển động riêng rẽ
Một trường hợp trả hàng làm chuyển động 4 loại hồ sơ sau.
- Kế toán: credit note (giảm doanh thu và VAT)
- Kho: tồn kho (từ tồn kho cách ly sang tồn kho khả dụng, hủy bỏ, trả nhà cung cấp)
- Giá thành: hoàn nhập giá thành của phần trả lại, tổn thất hủy bỏ, chi phí sửa lại
- Chất lượng: hồ sơ lỗi, kết quả điều tra, hành động khắc phục
Nếu 4 loại này chuyển động trong các hệ thống hoặc file Excel khác nhau, vào các thời điểm khác nhau, thì cuối tháng sẽ xuất hiện các sai lệch như “đã phát hành credit note nhưng tồn kho chưa được hoàn lại”, “đã hủy bỏ nhưng chưa ghi nhận tổn thất hủy bỏ”, “trong sổ chất lượng đã giải quyết xong nhưng hàng thực tế vẫn còn trong kho”. Điều cần có ở một hệ thống quản lý hàng trả lại là lấy số RMA làm trục, khép cả 4 loại này như cùng một sự kiện.
Thiết kế số RMA: gắn với đợt xuất hàng, invoice và lô gốc
Số RMA cần mang những gì
Số RMA (Return Merchandise Authorization, chấp thuận trả hàng) là con số để theo dõi một trường hợp trả hàng đến cùng. Các mục nên gắn với số RMA như sau.
| Mục | Nội dung | Mục đích |
|---|---|---|
| Số RMA | Cấp số tự động | Khóa chung cho mọi bước |
| Khách hàng và số tham chiếu phía khách hàng | Số thông báo sự cố của khách hàng v.v. | Đối chiếu với khách hàng |
| Số đợt xuất hàng và số invoice gốc | Dòng bán hàng gốc | Ghi trên credit note, kiểm tra giới hạn số lượng |
| Mã hàng, lô, số lượng | Đối tượng trả lại | Hoàn nhập giá thành, truy vết cùng lô |
| Mã lý do trả hàng | Lỗi, giao nhầm, giao thừa, bảo hành v.v. | Phân tích và phân loại hướng phòng ngừa tái phát |
| Thời hạn trả hàng | Thời hạn từ khi phát hành RMA đến khi hàng thực tế về | Theo dõi hàng trả lại chưa về |
| Ảnh, báo cáo của khách hàng | Tệp đính kèm | Bằng chứng cho điều tra và yêu cầu bồi hoàn từ nhà cung cấp |
| Trạng thái và người phụ trách | Bước hiện tại, người phụ trách đang chờ quyết định | Hiển thị tình trạng tồn đọng |
Ví dụ về chức năng chuẩn của ERP [vendor claim]
Các ERP chính đều có chức năng chuẩn để tiếp nhận hàng trả lại và tham chiếu dòng bán hàng gốc. Tất cả nội dung dưới đây là [vendor claim, tuyên bố của nhà cung cấp phần mềm] dựa trên tài liệu chính thức của từng hãng, không bảo đảm hiệu quả.
- Microsoft Dynamics 365 Supply Chain Management: Theo tài liệu chính thức (Microsoft Learn “Sales returns”), RMA được đăng ký dưới dạng lệnh trả hàng (đơn bán hàng có loại đơn “Returned order”), phần đầu đơn có số RMA (được cấp theo chuỗi số RMA và trở thành khóa thay thế xuyên suốt toàn bộ quy trình trả hàng), thời hạn trả hàng (ngày tạo + thời gian hiệu lực) và mã lý do trả hàng (do người dùng định nghĩa, có thể nhóm lại để phân tích). Khi dùng “Find sales order” để tham chiếu dòng bán hàng gốc đã lập hóa đơn, hàng trả lại được định giá theo cùng giá thành như lúc bán và có thể ngăn trả lại vượt số lượng đã bán. Cũng có thể liên kết “replacement order” để xuất hàng thay thế
- Microsoft Dynamics 365 Business Central: Theo tài liệu chính thức, từ lệnh trả hàng bán (Sales Return Order) có thể phát hành các chứng từ liên quan như sales credit memo và đơn bán hàng thay thế. Khi dùng “Get Posted Document Lines to Reverse” để sao chép các dòng của chứng từ đã ghi sổ, có thể hoàn nhập giá thành chính xác (exact cost reversing), và có thể chọn mã lý do trả hàng (Return Reason Code) cho từng dòng
- Oracle NetSuite: Theo trợ giúp chính thức, khi hàng trả lại của khách hàng về đến nơi, hàng được xử lý bằng cách đối chiếu với số chấp thuận trả hàng (Return Authorization, RMA), và khi nhập thông tin tiếp nhận thì một bản ghi item receipt được tạo
- Odoo 18.0: Theo tài liệu chính thức, chức năng chuẩn dùng nút “Return” trên phiếu xuất hàng đã xác nhận để tạo một dịch chuyển ngược (Reverse Transfer), tiếp nhận hàng trả lại như một phiếu nhập. Lưu ý, trong phạm vi tài liệu chính thức đã khảo sát, chúng tôi không xác nhận được module chuyên dụng quản lý thống nhất số RMA, mã xử lý và kiểm tra cách ly
Với sản phẩm nào cũng vậy, việc có chức năng tạo hàng trả lại bằng cách tham chiếu dòng bán hàng gốc hay không là điểm kiểm tra đầu tiên để ngăn lý do ①.
Xử lý hàng trả lại không báo trước
Trên thực tế, có khi khách hàng gửi hàng về mà không yêu cầu RMA. Chuyện thùng hàng trả lại được chất lên chuyến xe tải quay về không phải là hiếm. Cần quy định trước cách xử lý “hàng trả lại không báo trước” này.
Theo tài liệu chính thức của Microsoft Dynamics 365 Supply Chain Management (“Receive unannounced sales returns”), trên ứng dụng di động của kho có thể tiếp nhận hàng trả lại không báo trước theo 2 phương thức: “Blind return” tiếp nhận không cần RMA, và “Return details” dùng bản ghi chi tiết trả hàng được tạo tự động khi xuất hàng (mã trả hàng, đơn gốc, mã xuất hàng, thời hạn trả hàng), và sau khi hoàn tất tiếp nhận thì đơn RMA được tạo tự động. Cũng có thể thiết lập chính sách có nhận hàng trả lại hay không cho từng mặt hàng (luôn cho phép, không cho phép, cho phép nếu trong vòng N ngày sau khi xuất). Tài liệu ghi rằng chức năng này yêu cầu SCM phiên bản 10.0.39 trở lên (in nhãn từ 10.0.40 trở lên) [vendor claim].
Bất kể hệ thống có chức năng này hay không, về mặt vận hành nên quy định các điểm sau.
- Hàng trả lại không báo trước được gắn số RMA tạm ngay trong ngày tiếp nhận và đặt vào vị trí cách ly
- Kinh doanh liên hệ khách hàng, xác nhận đợt xuất hàng gốc và lý do trả hàng rồi chuyển thành RMA chính thức
- Không trộn hàng trả lại chưa xác nhận được vào tồn kho khả dụng
Cách quy định mã lý do trả hàng
Mã lý do trả hàng nếu chia quá chi tiết thì hiện trường không chọn được, còn nếu quá thô thì không dùng để phân tích được. Bắt đầu với khoảng 10 mã là thực tế. Ví dụ như sau.
| Mã | Lý do | Nơi chính cần phòng ngừa tái phát |
|---|---|---|
| D01 | Lỗi ngoại quan (trầy xước, móp, bẩn) | Công đoạn sản xuất, đóng gói |
| D02 | Lỗi kích thước | Công đoạn sản xuất, kiểm tra |
| D03 | Lỗi chức năng | Thiết kế, công đoạn sản xuất |
| D04 | Lỗi linh kiện mua ngoài | Nhà cung cấp, kiểm tra đầu vào |
| S01 | Nhầm mã hàng | Quy trình xuất hàng |
| S02 | Nhầm số lượng, giao thừa | Quy trình xuất hàng, quản lý đơn hàng |
| S03 | Nhầm nơi giao | Quy trình xuất hàng |
| W01 | Trả hàng bảo hành | Chất lượng, thiết kế |
| C01 | Lý do phía khách hàng (hủy đơn v.v.) | Kinh doanh, hợp đồng |
| N01 | NTF (đổi mã sau điều tra) | Thỏa thuận với khách hàng |
Nếu tách riêng D04 (lỗi linh kiện mua ngoài), sẽ dễ tổng hợp các đối tượng có thể yêu cầu bồi hoàn từ nhà cung cấp. Hồ sơ kiểm tra đầu vào khi nhận hàng từ nhà cung cấp cũng trở thành bằng chứng cho việc trả nhà cung cấp.
Tiếp nhận và cách ly: biến khu hàng trả lại thành một vị trí kho
Biến “khu để hàng” thành “vị trí kho (location)”
Nếu khu hàng trả lại không phải là một vị trí kho trên hệ thống, hàng trả lại sẽ trở thành tồn kho nằm ngoài hệ thống. Số lượng, số tiền và hàng đang ở bước nào đều phải ra hiện trường mới biết.
Khi tiếp nhận hàng trả lại, cần làm được các việc sau trên hệ thống.
- Đối chiếu số RMA từ nhãn hàng hoặc chứng từ kèm theo rồi tiếp nhận
- Đặt hàng trả lại đã tiếp nhận vào “vị trí cách ly” và chuyển trạng thái tồn kho thành “tạm giữ (không thể phân bổ)”
- Dán nhãn hàng trả lại (số RMA, mã hàng, lô, số lượng, ngày tiếp nhận)
- Lưu ảnh lúc tiếp nhận
Vị trí cách ly cũng phải là nơi được ngăn tách về mặt vật lý. Nếu đặt ở đầu kệ hàng tốt, hàng có thể bị lấy nhầm khi picking và xuất đi. Hàng trả lại bị lẫn vào hàng tốt rồi bị xuất lại là sự cố cần tránh nhất.
Tư duy của ISO 9001 8.7
Về kiểm soát sản phẩm không phù hợp, điều khoản 8.7 của ISO 9001:2015 là nền tảng tư duy. Theo giải thích công khai của một tổ chức đào tạo chuyên gia đánh giá, 8.7.1 yêu cầu xử lý đầu ra không phù hợp bằng một hoặc nhiều cách: khắc phục, tách biệt sản phẩm, ngăn chặn, trả lại hoặc tạm dừng cung cấp, thông báo cho khách hàng, xin phép chấp nhận có nhân nhượng; còn 8.7.2 yêu cầu lưu giữ thông tin dạng văn bản mô tả sự không phù hợp, hành động đã thực hiện, sự nhân nhượng đã nhận được và người có thẩm quyền quyết định hành động. Vì văn bản tiêu chuẩn là tài liệu có phí, ở đây chỉ giới thiệu trong phạm vi giải thích công khai.
Tư duy này có thể đối ứng trực tiếp với các chức năng của hệ thống quản lý hàng trả lại. Vị trí cách ly và tồn kho tạm giữ tương ứng với “tách biệt và ngăn chặn”, còn mã xử lý và hồ sơ người quyết định tương ứng với hồ sơ “hành động đã thực hiện” và “người có thẩm quyền quyết định hành động”.
Ví dụ về chức năng cách ly của ERP [vendor claim]
Theo tài liệu chính thức của Microsoft Dynamics 365 Supply Chain Management, hàng trả lại vật lý được xử lý theo trình tự: ① tạo lệnh trả hàng, ② hàng về kho và kiểm tra (hỗ trợ kiểm tra bổ sung và kiểm soát chất lượng thông qua cách ly hàng trả lại (quarantine)), ③ quyết định xử lý, ④ xác định xử lý bằng việc tạo phiếu đóng gói (packing slip), ⑤ tạo hóa đơn (credit note). Với các dòng đã chuyển sang cách ly, không thể chỉ định mã xử lý lúc hàng về, mà mã xử lý được nhập như kết quả kiểm tra của lệnh cách ly (quarantine order). Ngoài ra, tài liệu này chia hàng trả lại thành 2 loại: “Physical return (trả hàng vật lý)” và “Credit only (chỉ credit, không có hàng thực tế)”.
Về SAP, theo tài liệu bản S/4HANA 1610 (SAP Help Portal “Advanced Returns Management”), Advanced Returns Management kiểm tra tính đầy đủ và hư hỏng trong bước kiểm tra hàng trả lại, và trong bước xử lý tiếp theo (logistical follow-up) chỉ định việc di chuyển vật lý của hàng trả lại (chuyển sang hủy bỏ, xuất cho nhà cung cấp, chuyển sang tồn kho khả dụng v.v.). Đây là tài liệu bản năm 2016, nên không nhất thiết trùng với màn hình và tên chức năng của phiên bản mới nhất.
Điều tra: 8D và phân tích lỗi, cách xử lý NTF
Coi điều tra là một “công đoạn”
Việc điều tra hàng trả lại thường do người phụ trách đảm bảo chất lượng tiến hành theo phán đoán của mình, nên đây là bước khó nhìn thấy từ bên ngoài đã tiến triển đến đâu. Trong quản lý hàng trả lại, thay vì nội dung điều tra (phương pháp xác định nguyên nhân), ta coi điều tra là một “công đoạn” và làm sao ghi nhận được các điểm sau.
- Ngày bắt đầu điều tra và người phụ trách
- Sự cố có tái hiện được không (lỗi hay NTF)
- Phân loại nguyên nhân (công đoạn của công ty, linh kiện mua ngoài, vận chuyển, cách sử dụng phía khách hàng, không rõ)
- Số báo cáo 8D v.v. và ngày nộp cho khách hàng
- Ngày hoàn tất điều tra
Bản thân cách xác định nguyên nhân xin xem bài viết về hệ thống xác định nguyên nhân lỗi đã nhắc ở trên.
8D là gì
8D (Eight Disciplines) là trình tự giải quyết vấn đề thường dùng trong ngành ô tô. Theo giải thích của nhà nghiên cứu quản lý sản xuất Christoph Roser (AllAboutLean.com), sổ tay “Team Oriented Problem Solving (TOPS)” của Ford có bản đầu tiên năm 1987, phát triển thành 8D hiện nay vào thập niên 1990, và bước ứng phó khẩn cấp D0 được bổ sung sau đó. Các bước gồm: D0 chuẩn bị và ứng phó khẩn cấp, D1 lập nhóm, D2 mô tả vấn đề, D3 ngăn chặn tạm thời, D4 nguyên nhân gốc và điểm lọt lỗi, D5 xây dựng biện pháp khắc phục lâu dài, D6 thực hiện biện pháp khắc phục lâu dài, D7 phòng ngừa tái phát, D8 kết thúc và khen thưởng người đóng góp. Bài viết đó cũng lưu ý rằng có nhiều phiên bản với cách diễn đạt khác nhau tùy nguồn.
Yêu cầu của khách hàng ngành ô tô: IATF 16949 và ví dụ của Ford
Ở các nhà máy linh kiện ô tô, IATF 16949 có các điều khoản 10.2.3 Problem solving (giải quyết vấn đề), 10.2.4 Error-proofing (chống sai lỗi, poka-yoke), 10.2.5 Warranty management systems (hệ thống quản lý bảo hành), 10.2.6 Customer complaints and field failure test analysis (khiếu nại của khách hàng và thử nghiệm, phân tích lỗi hiện trường) (tên điều khoản được xác nhận trong Yêu cầu riêng của khách hàng (CSR) đối với IATF 16949 do Ford công bố, bản tháng 1/2025).
Ví dụ về yêu cầu riêng của từng khách hàng, CSR bản tháng 1/2025 của Ford quy định như sau. Dưới đây là yêu cầu riêng của Ford đối với nhà cung cấp của Ford, không phải là thời hạn chung cho mọi nhà sản xuất ô tô.
- Khi nhận thông báo về vấn đề chất lượng (tính từ thời điểm Ford gửi thông báo), phải phản hồi trong vòng 24 giờ, thực hiện ngăn chặn tại nhà máy Ford, cung cấp tồn kho đã sàng lọc và nộp 8D từ D0 đến D3
- Trong vòng 15 ngày theo lịch, nộp 8D (hoặc 6 panel) gồm nguyên nhân gốc tạm thời hoặc đã xác minh và kế hoạch hành động khắc phục, phòng ngừa
- Đối với toàn bộ linh kiện trả về từ nhà máy Ford và linh kiện trả hàng bảo hành, phải có hệ thống được văn bản hóa cho việc thông báo, phân tích và truyền đạt nội bộ, truyền đạt kết quả phân tích cho các bộ phận liên quan và đưa vào báo cáo 8D. Kết quả thử nghiệm hàng trả lại được đưa vào báo cáo kết quả hằng tháng trong xem xét của lãnh đạo
Khách hàng chính của công ty yêu cầu thời hạn và báo cáo như thế nào, xin hãy xác nhận trong CSR hoặc thỏa thuận chất lượng của từng khách hàng. Trong hệ thống quản lý hàng trả lại, nếu thiết lập thời hạn theo từng khách hàng và có thể xuất danh sách các trường hợp trả hàng sắp đến hạn nộp 8D, sẽ tránh được việc bỏ sót thời hạn.
Xử lý NTF (không phát hiện bất thường) như thế nào
Hàng trả lại mà điều tra không tái hiện được sự cố, gọi là NTF (No Trouble Found), là loại khó xử lý. Dù phía công ty thấy “không bất thường”, khách hàng vẫn phản ánh có sự cố.
Đối với chuỗi cung ứng linh kiện điện tử, Hiệp hội Công nghiệp Điện và Điện tử Đức (ZVEI) đã công bố hướng dẫn (năm 2015) áp dụng “Field Failure Analysis (phân tích hàng lỗi hiện trường)” do Hiệp hội Công nghiệp Ô tô Đức (VDA) khuyến nghị. Theo đó, kết quả chẩn đoán chia linh kiện thành “I.O. (in order, không bất thường)” hoặc “N.I.O. (not in order)”, và khi số linh kiện vẫn là I.O. sau thử nghiệm tiêu chuẩn và thử nghiệm tải đạt đến ngưỡng đã thỏa thuận trước (ví dụ khi một tỷ lệ nhất định số linh kiện được phân tích trong một khoảng thời gian nhất định là I.O. v.v.), quy trình NTF sẽ được kích hoạt. Nhóm NTF điều tra theo hướng dẫn NTF và ghi kết quả vào báo cáo NTF, đó là cấu trúc của quy trình.
Hướng dẫn này là của năm 2015, và lần này chúng tôi chưa xác nhận được các lần sửa đổi sau đó từ phía VDA. Điều muốn tham khảo ở đây là cấu trúc “không xử lý NTF như ngoại lệ riêng lẻ, mà thỏa thuận trước với khách hàng từ ngưỡng nào thì trở thành đối tượng điều tra đặc biệt”. Trong hệ thống quản lý hàng trả lại, chuẩn bị sẵn các điểm sau sẽ giúp xử lý dễ hơn.
- Có trường phân biệt “lỗi” và “NTF” trong kết quả điều tra
- Có thể phân loại hàng trả lại NTF sang mã xử lý “gửi trả khách hàng” hoặc cách xử lý khác theo thỏa thuận
- Có thể xuất số lượng và tỷ lệ NTF theo khách hàng, theo mã hàng
Quyết định xử lý: 5 cách xử lý, người có thẩm quyền và thời hạn
5 cách xử lý
Khi điều tra xong, sẽ quyết định cách xử lý hàng trả lại. Có 5 cách xử lý cơ bản sau.
| Cách xử lý | Nội dung | Người quyết định chính (ví dụ) | Thời hạn quyết định (ví dụ) | Ảnh hưởng đến tồn kho và giá thành |
|---|---|---|---|---|
| Nhập kho lại | Đưa về tồn kho khả dụng như hàng tốt | Trưởng phòng đảm bảo chất lượng | 1 ngày làm việc sau khi hoàn tất điều tra | Hoàn lại tồn kho |
| Sửa lại | Sửa lại, kiểm tra lại rồi đưa về | Trưởng phòng đảm bảo chất lượng và trưởng phòng sản xuất | 2 ngày làm việc sau khi hoàn tất điều tra | Ghi nhận chi phí sửa lại |
| Hủy bỏ | Hủy bỏ | Trưởng phòng đảm bảo chất lượng, từ một mức tiền nhất định trở lên là giám đốc nhà máy | 2 ngày làm việc sau khi hoàn tất điều tra | Ghi nhận tổn thất hủy bỏ |
| Trả nhà cung cấp | Trả linh kiện mua ngoài bị lỗi cho nhà cung cấp | Trưởng phòng đảm bảo chất lượng và mua hàng | 2 ngày làm việc sau khi hoàn tất điều tra | Yêu cầu bồi hoàn từ nhà cung cấp |
| Gửi trả khách hàng | Gửi trả khách hàng trong trường hợp NTF v.v. | Trưởng phòng đảm bảo chất lượng và kinh doanh | 2 ngày làm việc sau khi hoàn tất điều tra | Không nhập tồn kho |
Người quyết định và thời hạn trong bảng là ví dụ để minh họa cách nghĩ. Xin hãy quy định phù hợp với tổ chức và quy mô số tiền của nhà máy. Điều quan trọng là với từng cách xử lý có ghi rõ “ai” quyết định “trong vòng bao nhiêu ngày”, và đã quy định người thay thế khi người quyết định vắng mặt.
Quy định mã xử lý
Cách xử lý được đăng ký vào hệ thống dưới dạng “mã xử lý”, để có thể tự động xác định chuyển động của tồn kho và tiền từ mã xử lý.
Theo tài liệu chính thức của Microsoft Dynamics 365 Supply Chain Management, mã xử lý (disposition code) được gán cho dòng trả hàng khi đăng ký hàng về, và xác định ① ảnh hưởng tài chính (có credit cho khách hàng hay tính phí), ② cách xử lý hàng trả lại (đưa về tồn kho, hủy bỏ, gửi trả khách hàng), ③ logistics (có xuất hàng thay thế hay không). Các hành động xử lý tích hợp sẵn có 6 loại: Credit only, Credit, Replace and credit, Replace and scrap, Return to customer, Scrap; với các cách xử lý loại hủy bỏ, tổn thất hủy bỏ được ghi vào sổ cái tổng hợp, còn Return to customer là gửi trả khách hàng sau khi kiểm tra (trường hợp hư hỏng cố ý hoặc bảo hành không còn hiệu lực v.v.) [vendor claim].
Theo tài liệu bản S/4HANA 1610 của SAP, trong Advanced Returns Management, số tiền hoàn trả do người có thẩm quyền quyết định dựa trên lý do trả hàng, kết quả kiểm tra và phán đoán kinh doanh, có thể tự động tạo credit memo như chứng từ tiếp theo, và có quản lý phân quyền cho từng bước xử lý [vendor claim].
Theo trợ giúp chính thức của Oracle NetSuite, khi bật “Restock” lúc tiếp nhận hàng trả lại thì số lượng và giá trị tồn kho tăng lên, còn khi tắt thì được khấu trừ như chi phí và doanh thu không bán được được ghi nhận là tổn thất [vendor claim].
Cách mỗi sản phẩm quản lý mã xử lý khác nhau, nhưng những điều công ty cần tự quy định thì giống nhau. Xin hãy lập bảng 5 cách xử lý của công ty cùng chuyển động tồn kho, giá thành và tiền của từng cách, rồi mới áp vào mã xử lý của sản phẩm.
Hiển thị số ngày chờ quyết định
Điều hiệu quả nhất để đẩy nhanh quyết định xử lý là làm cho “số ngày chờ quyết định” được nhìn thấy. Nếu với mỗi trường hợp trả hàng ghi lại ngày vào và ngày ra khỏi từng bước, sẽ biết được đang dừng ở đâu bao nhiêu ngày.
Hình dưới đây so sánh số ngày từ khi khách hàng thông báo đến khi phát hành credit note giữa hiện trạng và mục tiêu, bằng số giả định dùng riêng cho bài viết này.
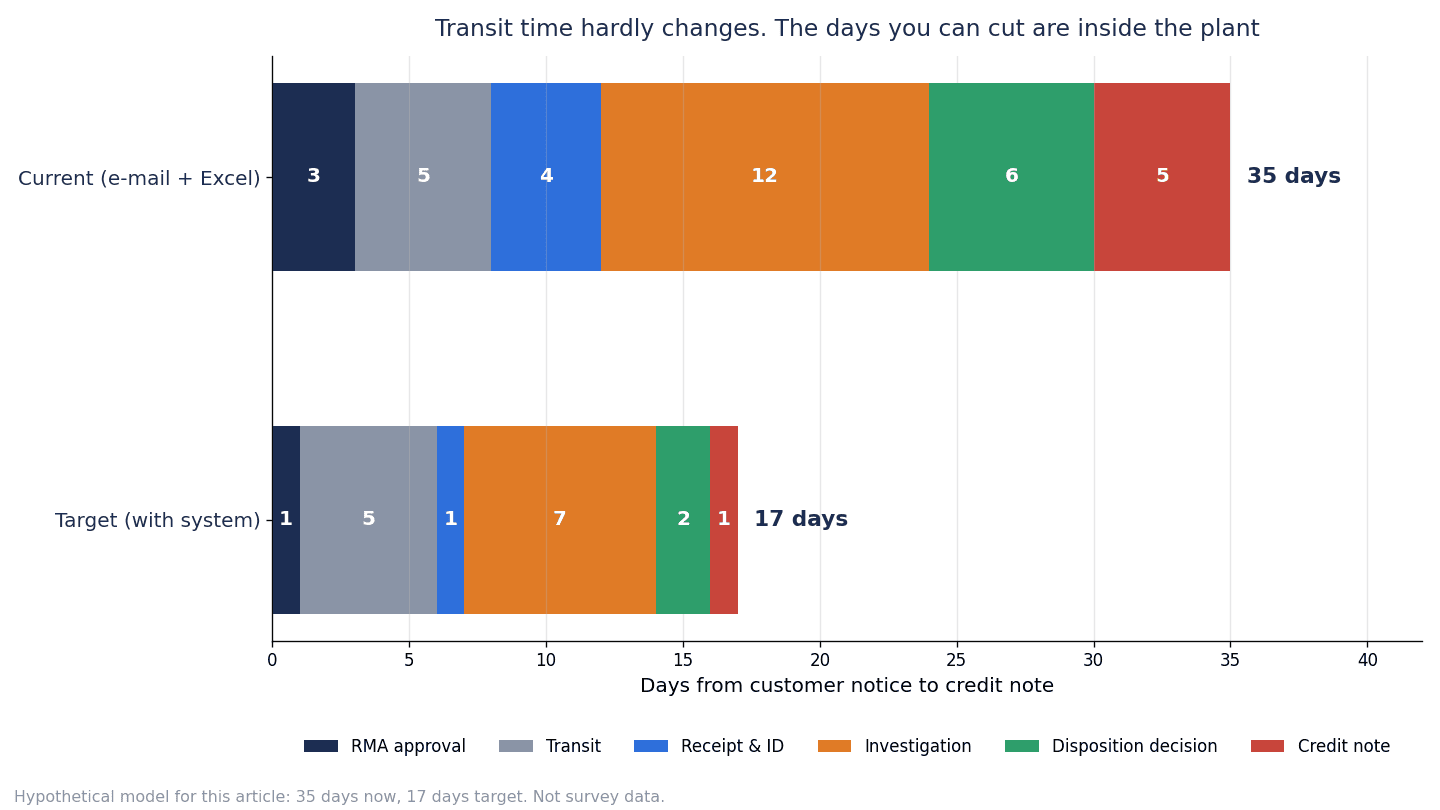
| Giai đoạn | Hiện trạng (ngày) | Mục tiêu (ngày) | Chênh lệch (ngày) |
|---|---|---|---|
| Chấp thuận RMA | 3 | 1 | 2 |
| Vận chuyển | 5 | 5 | 0 |
| Tiếp nhận và nhận diện | 4 | 1 | 3 |
| Điều tra | 12 | 7 | 5 |
| Quyết định xử lý | 6 | 2 | 4 |
| Phát hành credit note | 5 | 1 | 4 |
| Tổng | 35 | 17 | 18 |
35 ngày hiện trạng là 3 + 5 + 4 + 12 + 6 + 5 = 35 ngày. 17 ngày mục tiêu là 1 + 5 + 1 + 7 + 2 + 1 = 17 ngày.
Điều chúng tôi muốn bạn chú ý trong hình này là 5 ngày vận chuyển không thay đổi giữa hiện trạng và mục tiêu. Việc vận chuyển từ nhà máy của khách hàng về nhà máy của công ty gần như không rút ngắn được dù thay đổi cơ chế quản lý hàng trả lại. Trong 18 ngày rút ngắn được, 16 ngày nằm ở 4 giai đoạn bên trong nhà máy (tiếp nhận và nhận diện 3 ngày, điều tra 5 ngày, quyết định xử lý 4 ngày, phát hành credit note 4 ngày), 2 ngày còn lại là chấp thuận RMA.
Lý do mỗi giai đoạn được rút ngắn như sau.
- Chấp thuận RMA (3 ngày → 1 ngày): Nếu tìm được đợt xuất hàng và invoice gốc trên hệ thống, thời gian kinh doanh phải hỏi chất lượng và kho sẽ giảm
- Tiếp nhận và nhận diện (4 ngày → 1 ngày): Nếu đối chiếu bằng số RMA, sẽ không còn việc mở thùng để đoán hàng thuộc đợt xuất nào
- Điều tra (12 ngày → 7 ngày): Ngày bắt đầu điều tra và người phụ trách được xác định, danh sách hàng chờ điều tra trở nên nhìn thấy được. Vì thời gian điều tra thực tế tùy vào món hàng, mức rút ngắn nhỏ hơn các giai đoạn khác
- Quyết định xử lý (6 ngày → 2 ngày): Người quyết định và thời hạn được xác định, các trường hợp trả hàng quá hạn hiện lên danh sách
- Phát hành credit note (5 ngày → 1 ngày): Khi mã xử lý được xác định, thông báo được gửi đến kế toán, và có thể lập credit note với số invoice gốc và số tiền đã được điền sẵn
Đây là số giả định, nhưng cấu trúc thì giống nhau ở nhiều nhà máy. Nếu chọn vài trường hợp trả hàng của công ty và thực sự đo số ngày của từng giai đoạn, bạn sẽ thấy được đang dừng ở đâu.
Khép sổ tiền: yêu cầu về credit note (ใบลดหนี้) tại Thái Lan
Chương này sắp xếp các điểm cần kiểm tra liên quan đến thuế của Thái Lan. Đây không phải là tư vấn pháp lý hay thuế. Yêu cầu mới nhất xin hãy xác nhận với chuyên viên tư vấn thuế và đại lý hải quan. Nội dung dưới đây dựa trên phạm vi có thể xác nhận được trên các trang công khai của Cục Thuế Thái Lan tại thời điểm ngày 10/10/2026. Chúng tôi chưa xác nhận được đầy đủ việc có sửa đổi luật hay lệnh nào sau đó hay không.
Credit note là gì
Chứng từ phát hành khi nhận hàng trả lại để giảm doanh thu và VAT là credit note (tiếng Thái là ใบลดหนี้, nghĩa là “phiếu giảm nợ”). Nó gần với “akaden” (chứng từ đỏ, tức phiếu hủy doanh thu) ở Nhật, nhưng tại Thái Lan đây là chứng từ pháp định dựa trên Bộ luật Thuế, có quy định các nội dung bắt buộc phải ghi. Từ đây, bài viết sẽ dùng từ “credit note”.
Điều kiện và lý do được phát hành
Theo lệnh ป.80/2542 của Cục Thuế Thái Lan (ngày 21/1/1999, hướng dẫn thực hành về việc phát hành phiếu tăng nợ theo Điều 86/9 và phiếu giảm nợ theo Điều 86/10 của Bộ luật Thuế), credit note được phát hành khi một doanh nghiệp đăng ký tính VAT, đối với giao dịch bán hàng đã phát hành tax invoice có đủ nội dung bắt buộc, sau đó phát sinh lý do làm giảm toàn bộ hoặc một phần VAT đầu ra.
Trong các lý do làm giảm, lệnh này nêu các lý do liên quan đến hàng trả lại như sau.
- Giảm giá do khác với quy cách đã thỏa thuận, hư hỏng, thiếu số lượng, tính sai giá v.v.
- Nhận lại hàng đã bán do khuyết tật, không khớp với mẫu, không khớp với mô tả v.v.
- Trả hàng hoặc đổi hàng theo thỏa thuận thương mại giữa các doanh nghiệp đăng ký
- Trả hàng hoặc đổi hàng theo thỏa thuận thương mại giữa doanh nghiệp đăng ký và người mua (chỉ giới hạn trong trường hợp thực hiện trong thời gian hợp lý)
Các nội dung bắt buộc phải ghi
Khoản 3 của lệnh này nêu các nội dung tối thiểu phải ghi trên credit note như sau.
| No. | Nội dung phải ghi |
|---|---|
| 1 | Chữ “ใบลดหนี้” ở vị trí dễ thấy |
| 2 | Tên, địa chỉ, mã số thuế của người phát hành (nếu đại lý phát hành thì cả thông tin của đại lý) |
| 3 | Tên, địa chỉ của người mua |
| 4 | Ngày tháng năm phát hành |
| 5 | Số tax invoice gốc (cả số quyển nếu có), số tiền gốc, số tiền đúng, chênh lệch, số VAT trên phần chênh lệch |
| 6 | Giải thích ngắn gọn lý do phát hành |
Theo lệnh này, ở mục lý do chỉ ghi lý do và các mặt hàng hoặc dịch vụ có sai sót. Ngoài ra, một credit note có thể tham chiếu nhiều tax invoice gốc, và nội dung của từng invoice gốc có thể thể hiện trong tài liệu đính kèm.
Hơn nữa, theo thông báo của Cục Thuế (VAT số 201, ngày 26/12/2013), khi phát hành credit note tham chiếu tax invoice được lập từ ngày 1/1/2015 trở đi, phải ghi mã số thuế của người mua (doanh nghiệp đăng ký) và phân loại cơ sở kinh doanh của cả người phát hành và người nhận (trụ sở chính hay chi nhánh. Trụ sở chính ghi “สำนักงานใหญ่”, HO, HQ, 5 số không “00000” v.v.; chi nhánh ghi “สาขาที่” kèm số chi nhánh, Branch No., số 5 chữ số v.v.).
Chú ý đến chữ tiêu đề
Chữ tiêu đề của chứng từ là điểm kiểm tra dễ bị bỏ sót. Trong văn bản trả lời năm 1999 của Cục Thuế (กค 0811/พ.10090), việc phát hành credit note do trả hàng hoặc sai giá mà in tiêu đề là “ใบหักหนี้” (phiếu khấu trừ nợ) thay vì “ใบลดหนี้” được coi là thiếu nội dung quan trọng phải ghi, và người phát hành phải chịu chế tài (theo văn bản này, doanh nghiệp đăng ký nhận chứng từ có thể giảm trừ vào thuế đầu vào).
Mẫu credit note trong ERP thường dựa trên “Credit Note” tiếng Anh hoặc mẫu của nước có trụ sở chính. Khi triển khai, xin hãy nhất định kiểm tra xem mẫu chứng từ dùng cho Thái Lan có in đúng tiêu đề, số invoice gốc, chênh lệch và VAT, lý do, mã số thuế, phân loại trụ sở chính hay chi nhánh hay không.
Thời điểm phát hành
Về thời điểm phát hành, theo câu chữ của lệnh ป.80/2542 năm 1999, credit note về nguyên tắc được phát hành trong tháng tính thuế phát sinh lý do, và nếu bất khả kháng không kịp thì phát hành trong tháng tính thuế kế tiếp tháng phát sinh lý do. Người phát hành giảm trừ vào thuế đầu ra của tháng tính thuế đã phát hành, còn người nhận giảm trừ vào thuế đầu vào của tháng tính thuế đã nhận.
Tuy nhiên, đây là câu chữ của lệnh năm 1999. Vì bài viết này chưa xác nhận được đầy đủ việc có sửa đổi nào sau đó hay không, nên không thể khẳng định thời hạn phát hành. Ngoài ra, với hàng trả lại thì thời điểm nào được coi là “phát sinh lý do” (khách hàng thông báo, tiếp nhận hàng thực tế, xác định cách xử lý v.v.) cũng là điểm có thể có nhận định khác nhau tùy nội dung giao dịch. Việc vận hành của công ty lấy thời điểm nào làm chuẩn, xin hãy xác nhận với chuyên viên tư vấn thuế.
Điều có thể nói từ góc độ quản lý hàng trả lại là, như đã thấy ở chương trước, trong tình trạng mất 35 ngày từ khi khách hàng thông báo đến khi phát hành credit note, việc phát sinh lý do và phát hành credit note dễ rơi vào hai tháng khác nhau. Rút ngắn số ngày cũng giúp việc kiểm tra về thuế dễ dàng hơn.
Đối tượng của e-Tax Invoice
Tài liệu tổng quan về e-Tax Invoice & e-Receipt của Cục Thuế Thái Lan (bản sửa đổi tháng 11/2025) định nghĩa e-Tax Invoice là tax invoice (Điều 86/4), tax invoice giản lược (Điều 86/6), phiếu tăng nợ (Điều 86/9) và credit note (Điều 86/10) được lập dưới dạng dữ liệu điện tử và ký điện tử bằng chứng thư điện tử. Các định dạng lập được nêu làm ví dụ gồm PDF, PDF/A-3 và XML.
Nói cách khác, ở các nhà máy đang dùng hoặc sắp dùng e-Tax Invoice, credit note cho hàng trả lại cũng là đối tượng điện tử hóa. Khi lập credit note từ hệ thống quản lý hàng trả lại, cách kết nối với cơ chế e-Tax Invoice cũng là một điểm cần kiểm tra.
Trường hợp xuất hàng thay thế
Là một cách xử lý hàng trả lại, cũng có khi xuất hàng thay thế mà không phát hành credit note. Ngay cả trong trường hợp này, điều quan trọng vẫn là ghi nhận việc tiếp nhận hàng trả lại, việc xuất hàng thay thế và mối quan hệ với invoice gốc bằng cùng một số RMA. Như đã nêu, tài liệu chính thức của Dynamics 365 Supply Chain Management và Business Central có mô tả chức năng liên kết đơn hàng thay thế với lệnh trả hàng [vendor claim]. Cách xử lý về thuế (có cần credit note không, phát hành tax invoice mới như thế nào) có thể thay đổi tùy hình thức giao dịch, nên xin hãy xác nhận với chuyên viên tư vấn thuế.
Trường hợp hàng xuất khẩu bị trả về
Khi hàng trả lại được khách hàng ở nước ngoài gửi về, sẽ liên quan đến cách xử lý thuế nhập khẩu và VAT. Một trường hợp tham khảo là văn bản trả lời năm 2002 của Cục Thuế (กค 0811/2024). Đó là trường hợp hàng xuất khẩu đã được hoàn thuế khi xuất khẩu và không lập giấy phép tái nhập tại thời điểm xuất khẩu bị gửi trả về; công ty có thể xin miễn giấy phép để được miễn thuế nhập khẩu và VAT, và khi đó cần hoàn trả cho hải quan khoản tiền hoàn thuế đã nhận lúc xuất khẩu.
Tuy nhiên, đây là văn bản trả lời riêng lẻ năm 2002, và các quy định làm căn cứ đã được sửa đổi sau đó (Luật Hải quan đã trở thành luật mới vào năm 2017). Bài viết này chỉ giới thiệu cấu trúc “có cơ chế miễn thuế nhập khẩu và VAT khi tái nhập hàng xuất khẩu bị gửi trả, và khi đó có liên quan đến khoản hoàn thuế lúc xuất khẩu”. Thủ tục và yêu cầu cụ thể xin hãy xác nhận với đại lý hải quan.
Từ góc độ quản lý hàng trả lại, nếu gắn số tờ khai xuất khẩu gốc và thông tin hoàn thuế vào RMA của hàng xuất khẩu bị trả lại, việc trao đổi với đại lý hải quan và chuẩn bị thủ tục sẽ dễ dàng hơn.
Phản ánh vào tồn kho, giá thành và hồ sơ chất lượng
Thời điểm đưa hàng nhập kho lại về tồn kho có thể phân bổ
Hàng trả lại đã được quyết định “nhập kho lại” sẽ được chuyển từ vị trí cách ly sang vị trí thông thường, đổi trạng thái tồn kho từ “tạm giữ” sang “khả dụng”, và chỉ khi đó mới có thể phân bổ cho đơn hàng. Điều quan trọng là thiết lập sao cho việc chuyển đổi này chỉ thực hiện được sau khi phán định chất lượng đã được ghi nhận.
Nếu tính hàng trả lại vào tồn kho khả dụng ngay tại thời điểm tiếp nhận, hàng còn đang điều tra có nguy cơ bị phân bổ cho đơn hàng và xuất đi. Quy tắc phân bổ được trình bày chi tiết trong bài viết về hệ thống phân bổ và giữ hàng.
Cách hoàn nhập giá thành và xử lý hủy bỏ
Hoàn nhập giá thành của hàng trả lại theo giá trị nào cần quyết định trước với kế toán. Có những sản phẩm cho phép hoàn nhập theo giá thành lúc bán nếu tạo hàng trả lại bằng cách tham chiếu dòng bán hàng gốc (việc tham chiếu dòng bán hàng gốc trong Dynamics 365 Supply Chain Management và exact cost reversing của Business Central đã nêu ở trên) [vendor claim].
Hàng trả lại được quyết định hủy bỏ sẽ được ghi nhận là tổn thất hủy bỏ. Trường hợp sửa lại thì quyết định chi phí sửa lại được ghi nhận vào đâu (chi phí hàng trả lại hay chi phí sản xuất). Nếu những khoản này được gắn với số RMA, về sau có thể tổng hợp được “mỗi trường hợp trả hàng tốn bao nhiêu”.
Bằng chứng cho trả nhà cung cấp và chargeback
Hàng trả lại có nguyên nhân là lỗi linh kiện mua ngoài có thể được trả lại nhà cung cấp hoặc yêu cầu bồi hoàn chi phí (chargeback) trong một số trường hợp. Tuy nhiên, việc yêu cầu có được chấp nhận hay không phụ thuộc vào hợp đồng và thỏa thuận chất lượng với nhà cung cấp. Để yêu cầu bồi hoàn, cần chuẩn bị ít nhất các bằng chứng sau.
- Số RMA của hàng trả lại và báo cáo sự cố của khách hàng
- Lô của linh kiện mua ngoài bị lỗi và hồ sơ tiếp nhận lô đó
- Hồ sơ điều tra và ảnh
- Kết quả phân tích cho thấy quan hệ nhân quả giữa lỗi và linh kiện mua ngoài
Theo tài liệu chính thức của Business Central, từ “Create Return-Related Documents” của lệnh trả hàng bán có thể tự động tạo lệnh trả hàng cho nhà cung cấp (trả lại hàng bảo hành của nhà cung cấp), đơn đặt hàng nhà cung cấp và đơn bán hàng thay thế. Theo tài liệu bản S/4HANA 1610 của SAP, Advanced Returns Management cũng bao gồm cả hàng trả lại cho nhà cung cấp bên cạnh hàng trả lại từ khách hàng [vendor claim].
Đưa phòng ngừa tái phát về khâu phán định xuất hàng
Bước cuối cùng của quản lý hàng trả lại là phòng ngừa tái phát. Nếu nguyên nhân của hàng trả lại nằm ở công đoạn của công ty, thực hiện hành động khắc phục và đưa về cơ chế chặn cùng loại lỗi trước khi xuất hàng. Hàng trả lại cũng là kết quả của việc “lỗi đã lọt qua khâu phán định xuất hàng”, nên là dịp để xem lại tiêu chuẩn phán định xuất hàng và các hạng mục kiểm tra. Cách chặn lỗi trước khi xuất hàng được sắp xếp theo 3 lớp: phán định xuất hàng, cách ly vật lý và truy ngược lô, trong bài viết về ngăn ngừa hàng lỗi lọt ra ngoài.
Nếu hằng tháng xuất số trường hợp và số tiền hàng trả lại theo mã lý do, theo khách hàng, theo mã hàng và tạo thói quen xem xét trong cuộc họp chất lượng, quản lý hàng trả lại sẽ chuyển từ “dọn dẹp hậu quả” thành “cửa ngõ cải tiến”.
Cách chọn hệ thống quản lý hàng trả lại: kết hợp ERP, WMS, QMS và công cụ chuyên dụng
4 loại
Chức năng quản lý hàng trả lại không nhất thiết hoàn chỉnh trong một hệ thống. Cần cân nhắc cách kết hợp phù hợp với các hệ thống hiện có của nhà máy.
| Loại | Phạm vi chính đảm nhận trong quản lý hàng trả lại | Tình huống phù hợp | Điểm cần lưu ý |
|---|---|---|---|
| Chức năng trả hàng chuẩn của ERP | RMA, tham chiếu dòng bán hàng gốc, xử lý, credit note, giá thành | Đã quản lý bán hàng và tồn kho bằng ERP | Chức năng dùng được khác nhau tùy phiên bản và cấu hình. Mẫu chứng từ cho Thái Lan cần kiểm tra riêng |
| WMS (hệ thống quản lý kho) | Tiếp nhận hàng trả lại, vị trí cách ly, nhãn, đối chiếu bằng máy cầm tay | Khối lượng công việc kho lớn, quản lý vị trí chi tiết | Hồ sơ tiền và chất lượng nằm ở phía ERP hoặc QMS |
| QMS (hệ thống quản lý chất lượng) | Điều tra, 8D, NTF, hành động khắc phục, báo cáo cho khách hàng | Yêu cầu báo cáo cho khách hàng nghiêm ngặt như ngành ô tô | Chuyển động tồn kho và tiền nằm ở phía ERP. Cần liên kết bằng số RMA |
| Công cụ quản lý hàng trả lại chuyên dụng | Yêu cầu trả hàng qua cổng khách hàng, phát hành RMA, thông báo trạng thái | Số trường hợp trả hàng nhiều, trao đổi với khách hàng nhiều | Nhiều sản phẩm dành cho bán lẻ và thương mại điện tử. Cần kiểm tra có phù hợp với nghiệp vụ B2B của ngành sản xuất không |
Dù kết hợp thế nào, tiền đề là số RMA phải là khóa chung trên mọi hệ thống. Nếu mỗi lần đi qua hệ thống khác mà số lại thay đổi, vấn đề “chuyển động riêng rẽ” của lý do ③ sẽ lại xảy ra giữa các hệ thống.
Chức năng trả hàng của các sản phẩm chính (trong phạm vi tài liệu chính thức) [vendor claim]
Dưới đây tổng hợp phạm vi có thể xác nhận được trong các tài liệu chính thức mà bài viết đã tham chiếu, có ghi rõ sản phẩm và phiên bản. Giá không được đưa vào vì chúng tôi không xác nhận được thông tin công bố. Ngoài ra, đây là việc xác nhận có hay không có chức năng, không phải so sánh hơn kém.
| Sản phẩm (phiên bản và tài liệu đã tham chiếu) | Chức năng trả hàng xác nhận được trong tài liệu chính thức |
|---|---|
| Microsoft Dynamics 365 Supply Chain Management (Microsoft Learn, truy cập năm 2026) | Lệnh trả hàng (số RMA, thời hạn trả hàng, mã lý do trả hàng), tham chiếu dòng bán hàng gốc, lệnh cách ly, mã xử lý (6 loại tích hợp sẵn), đơn hàng thay thế, tiếp nhận hàng trả lại không báo trước (từ 10.0.39 trở lên) |
| Microsoft Dynamics 365 Business Central (Microsoft Learn) | Lệnh trả hàng bán, mã lý do trả hàng, exact cost reversing, tự động tạo lệnh trả hàng cho nhà cung cấp và đơn bán hàng thay thế, ghi nhận phí nhập kho lại |
| SAP S/4HANA Advanced Returns Management (tài liệu bản S/4HANA 1610) | Chứng từ trả hàng, kiểm tra và xử lý tiếp theo, tự động tạo chứng từ tiếp theo, quyết định số tiền hoàn trả, quản lý phân quyền theo bước xử lý, theo dõi bằng tổng quan hàng trả lại, trả hàng cho nhà cung cấp |
| Oracle NetSuite (Help Center) | Chấp thuận trả hàng (RMA) và tiếp nhận, xử lý tồn kho và tổn thất tùy theo có Restock hay không, credit memo cho hàng trả lại đã được chấp thuận |
| Odoo 18.0 (tài liệu chính thức) | Tiếp nhận hàng trả lại bằng dịch chuyển ngược từ phiếu xuất hàng, Credit Note từ hóa đơn. Không xác nhận được trong tài liệu chính thức module chuyên dụng quản lý thống nhất số RMA, mã xử lý và kiểm tra cách ly |
Về động thái sản phẩm, trên trang học tập của SAP (SAP Learning), trong các chủ đề của buổi giới thiệu lĩnh vực bán hàng của SAP S/4HANA Cloud Public Edition 2608 có mục “xác định nhà máy linh hoạt bằng cloud BAdI cho hàng trả lại của khách hàng” [vendor claim]. Ngoài ra, Microsoft đã thông báo rằng từ tháng 9/2026 sẽ không công bố release plan của Dynamics 365 nữa, và các chức năng mới sẽ được công bố trên “AI at Work roadmap”. Khi xác nhận các chức năng tương lai của sản phẩm trong RFP, xin lưu ý rằng nguồn tham chiếu đã thay đổi.
Trước khi quyết định cách kết hợp
Trước khi so sánh sản phẩm, chúng tôi khuyên nên viết ra quy trình hàng trả lại của công ty theo 6 bước, và quyết định với từng bước “ai nhập gì vào hệ thống nào”. Ví dụ, nếu đã quản lý bán hàng và tồn kho bằng ERP, có thể đi theo thứ tự: trước tiên xác nhận chức năng trả hàng chuẩn của ERP bao phủ được đến đâu trong 6 bước, rồi bổ sung phần còn thiếu (đối chiếu bằng máy cầm tay ở kho, 8D của chất lượng v.v.) bằng hệ thống khác.
Mô hình ước tính chi phí và hiệu quả (số giả định)
Ở đây chúng tôi ước tính hiệu quả và chi phí khi đưa vào hệ thống quản lý hàng trả lại. Tất cả số trường hợp, số tiền, thời gian, đơn giá và chi phí dưới đây đều là số giả định dùng riêng cho bài viết này. Khi ra quyết định thực tế, xin hãy thay bằng số liệu của công ty.
Tiền đề của mô hình
- Nhà máy sản xuất theo đơn hàng linh kiện ô tô và linh kiện điện tử
- Hàng trả lại từ khách hàng: 40 trường hợp/tháng (480 trường hợp/năm)
- Giá trị hàng trả lại: 6,000,000 baht/năm (bình quân 12,500 baht/trường hợp. 6,000,000 ÷ 480 = 12,500)
- Hiện đang quản lý bằng email và Excel
- Đơn vị tiền tệ là baht Thái (THB)
Hiệu quả ①: Thời gian xử lý giấy tờ
- Tổng thời gian xử lý giấy tờ của kinh doanh, chất lượng, kho, kế toán cho mỗi trường hợp trả hàng: hiện tại 6 giờ → sau khi triển khai 3 giờ (giảm 3 giờ)
- Thời gian giảm: 40 trường hợp × 3 giờ = 120 giờ/tháng
- Nếu đặt đơn giá giờ công văn phòng là 250 baht, 120 giờ × 12 tháng × 250 baht = 360,000 baht/năm
Hiệu quả ②: Xử lý sớm hơn
- Giả định tổn thất do hàng trả lại lẽ ra có thể nhập kho lại nhưng bị tồn đọng trong lúc chờ quyết định, xuống cấp và phải hủy bỏ, bằng 15% giá trị hàng trả lại: 6,000,000 × 15% = 900,000 baht/năm
- Đẩy nhanh quyết định xử lý để giảm tổn thất này một nửa: 900,000 ÷ 2 = 450,000 baht/năm
Hiệu quả ③: Yêu cầu bồi hoàn từ nhà cung cấp
- Giả định hàng trả lại do lỗi linh kiện mua ngoài bằng 25% giá trị hàng trả lại: 6,000,000 × 25% = 1,500,000 baht/năm
- Hiện tại, do không đủ bằng chứng (lô, hồ sơ điều tra, ảnh), chỉ yêu cầu được nhà cung cấp 20% trong số đó: 1,500,000 × 20% = 300,000 baht
- Chuẩn bị đủ bằng chứng để nâng lên 60%: 1,500,000 × 60% = 900,000 baht
- Chênh lệch: 900,000 − 300,000 = 600,000 baht/năm
- Hiệu quả này chỉ đạt được khi hợp đồng với nhà cung cấp cho phép yêu cầu bồi hoàn
Tổng hiệu quả và thời gian hoàn vốn
| Hạng mục | Cách tính | Hiệu quả hằng năm |
|---|---|---|
| ① Thời gian xử lý giấy tờ | 120 giờ × 12 × 250 baht | 360,000 THB |
| ② Xử lý sớm hơn | 900,000 × 50% | 450,000 THB |
| ③ Yêu cầu bồi hoàn từ nhà cung cấp | 900,000 − 300,000 | 600,000 THB |
| Tổng | 360,000 + 450,000 + 600,000 | 1,410,000 THB |
Chi phí được giả định như sau.
- Chi phí ban đầu: 2,000,000 baht (thiết lập chức năng trả hàng của ERP hoặc WMS, mẫu chứng từ credit note, máy cầm tay và nhãn, liên kết với hồ sơ chất lượng, chuẩn hóa dữ liệu chủ, đào tạo)
- Chi phí hằng năm: 400,000 baht (thuê bao, bảo trì)
Cách tính như sau.
- Hiệu quả ròng hằng năm: 1,410,000 − 400,000 = 1,010,000 baht/năm
- Thời gian hoàn vốn: 2,000,000 ÷ 1,010,000 ≈ 1.98 → khoảng 2.0 năm

Hình trên đặt cạnh nhau phần chia hiệu quả, chi phí hằng năm và hiệu quả ròng, đồng thời so sánh thời gian hoàn vốn giữa trường hợp có và không có hiệu quả ③.
Độ nhạy: trường hợp không yêu cầu bồi hoàn được từ nhà cung cấp
Hiệu quả ③ chỉ xuất hiện khi hợp đồng với nhà cung cấp cho phép yêu cầu bồi hoàn và việc vận hành chuẩn bị bằng chứng thực sự chạy được. Nếu không được chấp nhận yêu cầu, hiệu quả ③ bằng không.
- Hiệu quả: 360,000 + 450,000 = 810,000 baht/năm
- Hiệu quả ròng hằng năm: 810,000 − 400,000 = 410,000 baht/năm
- Thời gian hoàn vốn: 2,000,000 ÷ 410,000 ≈ 4.88 → khoảng 4.9 năm
Cách đọc ước tính
Trong mô hình này, nếu chỉ hiệu quả hóa công việc giấy tờ thì mất gần 5 năm để hoàn vốn. Điều quyết định việc hoàn vốn là đẩy nhanh xử lý để giữ giá trị của hàng trả lại (hiệu quả ②), và chuẩn bị đủ bằng chứng để đòi lại chi phí từ bên gây ra nguyên nhân (hiệu quả ③).
Nói cách khác, nếu chỉ đưa hệ thống quản lý hàng trả lại vào như “công cụ giúp giấy tờ nhẹ nhàng hơn”, việc hoàn vốn đầu tư sẽ chậm. Quy định người có thẩm quyền và thời hạn quyết định xử lý; gắn lô và hồ sơ tiếp nhận của linh kiện mua ngoài vào hàng trả lại; xác nhận trước điều kiện yêu cầu bồi hoàn trong thỏa thuận chất lượng với nhà cung cấp. Cần tiến hành 3 việc này đồng thời với việc triển khai hệ thống.
Những gì không được đưa vào ước tính này
- Sự hài lòng của khách hàng và việc duy trì giao dịch (đánh giá về tốc độ xử lý hàng trả lại)
- Việc giảm chính số trường hợp trả hàng nhờ cải tiến chất lượng
- Rủi ro do sai sót trong xử lý thuế (thiếu sót nội dung ghi trên credit note v.v.)
Các hạng mục cần kiểm tra trong RFP và demo hệ thống quản lý hàng trả lại
Nhờ chạy thử một trường hợp trả hàng của công ty đến cùng
Nếu hỏi trong RFP (hồ sơ mời đề xuất) “có quản lý được hàng trả lại không”, hầu hết sản phẩm đều trả lời “được”. Khác biệt xuất hiện khi chạy một trường hợp trả hàng thực tế của công ty từ phát hành RMA đến credit note và hồ sơ chất lượng: còn lại bao nhiêu thao tác thủ công và Excel.
Vì vậy, chúng tôi khuyên nên giao cho nhà cung cấp phần mềm 2-3 trường hợp trả hàng điển hình của công ty làm kịch bản (ví dụ: hàng trả lại do lỗi có nguyên nhân từ linh kiện mua ngoài, hàng trả lại do giao nhầm, hàng trả lại thành NTF) và nhờ họ chạy qua cả 6 bước trong buổi demo. Cách viết RFP tổng thể được sắp xếp, cùng với lý do vì sao báo giá chênh lệch lớn, trong bài viết về RFP hệ thống quản lý sản xuất.
Các hạng mục kiểm tra
| No. | Hạng mục kiểm tra | Điều cần xác nhận trong demo và nghiệm thu |
|---|---|---|
| 1 | RMA và dòng bán hàng gốc | Có tìm đợt xuất hàng và invoice gốc để tạo RMA được không. Số lượng trả lại có bị chặn không vượt số lượng xuất không. Có hoàn nhập giá thành theo giá trị lúc bán được không |
| 2 | Mã lý do trả hàng | Có đăng ký được hệ thống mã của công ty và tổng hợp theo lý do không. Có lưu được tên bằng tiếng Thái, tiếng Anh và tiếng Nhật không |
| 3 | Hàng trả lại không báo trước | Có tiếp nhận được hàng trả lại không có RMA rồi sau đó gắn với RMA chính thức không |
| 4 | Tiếp nhận và cách ly | Có đối chiếu bằng số RMA để tiếp nhận, đưa vào vị trí cách ly và tồn kho tạm giữ được không. Có in được nhãn không |
| 5 | Hồ sơ điều tra | Có ghi được ngày bắt đầu điều tra, người phụ trách, kết quả (lỗi hay NTF), ảnh, số 8D không |
| 6 | Mã xử lý và phân quyền | Có đăng ký được 5 cách xử lý của công ty, và chuyển động tồn kho, giá thành có được xác định theo từng cách xử lý không. Có thiết lập được quyền và người thay thế của người quyết định không |
| 7 | Danh sách thời hạn và tồn đọng | Có ghi được số ngày theo từng bước và xuất danh sách hàng trả lại quá hạn theo người phụ trách không |
| 8 | Trả nhà cung cấp và hàng thay thế | Có tạo được chứng từ trả hàng cho nhà cung cấp hoặc xuất hàng thay thế từ RMA không |
| 9 | Mẫu chứng từ credit note | Có in đúng tiêu đề “ใบลดหนี้”, số invoice gốc, số tiền gốc, số tiền đúng, chênh lệch, VAT, lý do, mã số thuế, phân loại trụ sở chính hay chi nhánh không |
| 10 | e-Tax Invoice | Chuyển credit note sang cơ chế e-Tax Invoice như thế nào |
| 11 | Liên kết với hồ sơ chất lượng | Có nối được kết quả điều tra và 8D với hệ thống chất lượng bằng số RMA không. Có quản lý được thời hạn báo cáo theo từng khách hàng không |
| 12 | Phân bổ tồn kho | Hàng trả lại có bị chặn không cho phân bổ cho đơn hàng cho đến khi xác định cách xử lý không |
| 13 | Tổng hợp | Có xuất được số trường hợp, số tiền, số ngày theo khách hàng, mã hàng, lý do, cách xử lý không |
| 14 | Chức năng tương lai của sản phẩm | Kế hoạch tương lai của các chức năng trả hàng và chất lượng có thể xác nhận trong tài liệu nào |
| 15 | Hệ thống bảo trì | Đầu mối bảo trì tại Thái Lan, ngôn ngữ hỗ trợ, cách xác định chi phí thay đổi mẫu chứng từ |
Trong kiểm thử nghiệm thu, xin hãy chạy không chỉ hàng trả lại bình thường mà cả những trường hợp trả hàng cố ý khó. Ví dụ: hàng trả lại không báo trước, hàng trả về nhiều hơn số lượng xuất ban đầu, hàng chỉ nhập kho lại một phần và hủy bỏ phần còn lại, hàng được quyết định xử lý sau khi đã qua cuối tháng. Cách xử lý những trường hợp trả hàng như vậy làm thay đổi lớn gánh nặng vận hành.
Cách triển khai hệ thống quản lý hàng trả lại: 90 ngày từ quyết định mã lý do và mã xử lý đến thử nghiệm với 1 khách hàng và 1 nhóm sản phẩm
Đây là mốc tham khảo về những việc cần làm trong 90 ngày trước khi triển khai toàn công ty. Thời gian thay đổi tùy quy mô nhà máy.
Ngày 1-30: đo hàng trả lại hiện tại, quyết định mã
- Lập danh sách hàng trả lại trong 3-6 tháng qua, sắp xếp số trường hợp, số tiền, khách hàng, mã hàng, lý do
- Với vài trường hợp trả hàng, thực sự đo số ngày theo từng giai đoạn từ khi khách hàng thông báo đến khi phát hành credit note
- Quyết định mã lý do trả hàng (khoảng 10 mã) và mã xử lý (5 mã)
- Quyết định người quyết định, người thay thế và thời hạn cho từng cách xử lý, xin phê duyệt của giám đốc nhà máy
- Thống nhất với kế toán về cách hoàn nhập giá thành và cách ghi nhận tổn thất hủy bỏ
- Xác nhận với chuyên viên tư vấn thuế về nội dung phải ghi trên credit note và cách hiểu về thời điểm phát hành
Ngày 31-60: thử nghiệm với 1 khách hàng và 1 nhóm sản phẩm
- Chọn 1 khách hàng có nhiều hàng trả lại và 1 nhóm sản phẩm
- Chạy việc phát hành số RMA, tiếp nhận vào vị trí cách ly, điều tra, quyết định xử lý, phát hành credit note trên hệ thống (hoặc bằng chức năng của ERP hiện có)
- Thực tế thử quy trình khi có hàng trả lại không báo trước
- Ghi lại số ngày theo từng bước, kiểm tra hằng tuần xem dừng ở đâu
Ngày 61-90: khép sổ tiền và hồ sơ chất lượng
- Với các trường hợp trả hàng đã thử nghiệm, đối chiếu vào cuối tháng xem credit note, tồn kho, giá thành và hồ sơ chất lượng có khớp nhau không
- Với hàng trả lại có nguyên nhân từ linh kiện mua ngoài, kiểm tra xem đã có đủ bằng chứng để yêu cầu bồi hoàn từ nhà cung cấp chưa
- Xem bảng tổng hợp theo lý do và theo cách xử lý trong cuộc họp chất lượng, quyết định nơi cần phòng ngừa tái phát
- Dựa trên kết quả, hoàn thiện kế hoạch triển khai cho toàn bộ khách hàng và yêu cầu RFP
Điều cần xem ở giai đoạn thử nghiệm không phải là số lượng chức năng. Mà là một trường hợp trả hàng có được theo dõi đến cùng bằng một số RMA duy nhất hay không, và thời hạn quyết định xử lý có được tuân thủ hay không.
Những điểm cần đặc biệt kiểm tra ở nhà máy tại Thái Lan
Ngôn ngữ của chứng từ và màn hình
Ở nhà máy tại Thái Lan, thường cần 3 ngôn ngữ cho chứng từ và màn hình. Credit note cần tiêu đề tiếng Thái “ใบลดหนี้”, và với khách hàng nước ngoài có khi được yêu cầu ghi kèm tiếng Anh. Báo cáo cho trụ sở chính tại Nhật bằng tiếng Nhật. Xin hãy kiểm tra xem tên của mã lý do trả hàng và mã xử lý có lưu được bằng tiếng Thái, tiếng Anh và tiếng Nhật không. Việc nhân viên kho ở hiện trường có thể thực hiện tiếp nhận và cách ly trên màn hình tiếng Thái cũng quan trọng.
Phân chia vai trò giữa kinh doanh, chất lượng, kho và kế toán
Quản lý hàng trả lại là nghiệp vụ trải qua 4 bộ phận. Ở các nhà máy Nhật, có khi một chuyên gia người Nhật biệt phái kiêm cả phán đoán của kinh doanh và chất lượng, và khi người đó vắng mặt thì hàng trả lại bị dừng. Trước khi đưa hệ thống vào, chúng tôi khuyên nên văn bản hóa các điểm sau.
- Ai nhận yêu cầu trả hàng của khách hàng và phát hành RMA
- Khi hàng trả lại không báo trước về đến nơi, ai là người được liên lạc đầu tiên
- Người quyết định cho từng cách xử lý và người thay thế là ai
- Điểm khởi đầu để yêu cầu kế toán phát hành credit note là gì (việc xác định mã xử lý, hay yêu cầu của kinh doanh)
Hàng trả về từ khách hàng nước ngoài
Khi hàng trả lại được khách hàng ở nước nhập khẩu (nơi hàng được xuất đến) gửi về, số ngày vận chuyển dài hơn hàng trả lại trong nước và có thêm thủ tục hải quan. Như đã thấy ở chương trước, cách xử lý thuế nhập khẩu và VAT có thể liên quan đến khoản hoàn thuế lúc xuất khẩu, nên hãy gắn thông tin tờ khai xuất khẩu gốc vào RMA để có thể trao đổi sớm với đại lý hải quan.
Quan hệ với e-Tax Invoice
Ở các nhà máy đang dùng e-Tax Invoice, credit note cho hàng trả lại cũng là đối tượng điện tử hóa. Cần quyết định trước khi triển khai cách chuyển dữ liệu credit note lập từ hệ thống quản lý hàng trả lại sang cơ chế e-Tax Invoice.
Thông báo trả hàng qua cổng thông tin hoặc EDI của khách hàng
Trong ngành linh kiện ô tô v.v., có khi khách hàng thông báo sự cố hoặc trả hàng qua cổng nhà cung cấp (supplier portal) hoặc EDI của họ. Trong trường hợp này, nếu đưa được số thông báo của khách hàng vào RMA, công sức đối chiếu sẽ giảm. Cũng cần kiểm tra trước khi triển khai xem có thể nhận thông báo trả hàng từ cổng thông tin hoặc EDI của khách hàng theo định dạng nào.
Câu hỏi thường gặp
Quản lý hàng trả lại là gì?
Là cơ chế cho phép theo dõi từng trường hợp sản phẩm bị khách hàng trả lại, từ khi tiếp nhận yêu cầu, nhận hàng thực tế, điều tra, quyết định xử lý, thanh toán tiền như credit note, đến phản ánh vào hồ sơ tồn kho và chất lượng. Vì trong hàng trả lại, tiền, hàng hóa và thông tin chất lượng cùng chuyển động một lúc, mục đích là theo dõi được đến cùng bằng một số RMA duy nhất.
RMA là gì?
Là viết tắt của Return Merchandise Authorization (chấp thuận trả hàng), chỉ con số và thủ tục được phát hành khi tiếp nhận yêu cầu trả hàng. Nếu gắn với số RMA đợt xuất hàng và invoice gốc, mã hàng và lô, số lượng, lý do trả hàng, thì các bước tiếp nhận, điều tra, xử lý, credit note có thể được nối bằng cùng một số.
Quy trình xử lý hàng trả lại như thế nào?
Bài viết này chia thành 6 bước: ① phát hành RMA, ② tiếp nhận và cách ly, ③ điều tra, ④ quyết định xử lý, ⑤ thanh toán (credit note, hàng thay thế, yêu cầu bồi hoàn từ nhà cung cấp), ⑥ ghi nhận và phản hồi (phản ánh vào tồn kho, giá thành, hồ sơ chất lượng và phòng ngừa tái phát). Theo số giả định của bài viết, từ khi khách hàng thông báo đến khi phát hành credit note hiện mất 35 ngày, mục tiêu là 17 ngày, và trong 18 ngày rút ngắn được có 16 ngày thuộc các giai đoạn bên trong nhà máy.
Quyết định xử lý hàng trả lại do lỗi như thế nào?
Về cơ bản, dựa trên kết quả điều tra để chọn một trong 5 cách: nhập kho lại, sửa lại, hủy bỏ, trả nhà cung cấp, gửi trả khách hàng. Điều quan trọng là quy định trước cho từng cách xử lý người quyết định, thời hạn và người thay thế khi người quyết định vắng mặt. Theo giải thích công khai, ISO 9001 điều 8.7 cũng yêu cầu hồ sơ về hành động đã thực hiện và người có thẩm quyền quyết định hành động.
Khi nào phát hành credit note cho hàng trả lại?
Theo câu chữ của lệnh ป.80/2542 năm 1999 của Cục Thuế Thái Lan, về nguyên tắc phát hành trong tháng tính thuế phát sinh lý do, và nếu bất khả kháng thì phát hành trong tháng tính thuế kế tiếp. Tuy nhiên, cần kiểm tra việc có sửa đổi sau đó hay không và thời điểm nào của hàng trả lại được coi là phát sinh lý do. Vì đây không phải là tư vấn pháp lý hay thuế, yêu cầu mới nhất xin hãy xác nhận với chuyên viên tư vấn thuế.
Dùng Excel có được không?
Không phải là không được. Nếu số trường hợp trả hàng ít và ít người liên quan, có thể xoay xở bằng Excel hoặc bảng tính dùng chung. Vấn đề phát sinh khi số trường hợp tăng, 4 bộ phận kinh doanh, chất lượng, kho, kế toán quản lý bằng các file riêng, và credit note, tồn kho, hồ sơ chất lượng bắt đầu lệch nhau. Trong ước tính giả định của bài viết, chúng tôi giả định 40 trường hợp trả hàng mỗi tháng, mỗi trường hợp 6 giờ, tức 240 giờ giấy tờ mỗi tháng. Khi không còn trả lời ngay được hàng trả lại đang ở đâu và đang chờ ai quyết định, đó là mốc để cân nhắc hệ thống.
Thời gian triển khai hệ thống quản lý hàng trả lại là bao lâu?
Vì thay đổi lớn tùy sản phẩm và phạm vi, không thể nói một thời gian chung. Bài viết này đưa ra mốc tham khảo cho 90 ngày trước khi triển khai toàn công ty, tiến hành từ quyết định mã lý do và mã xử lý, thử nghiệm với 1 khách hàng và 1 nhóm sản phẩm, đến đối chiếu hồ sơ tiền và chất lượng. Quan trọng hơn độ dài thời gian là xác nhận ở giai đoạn thử nghiệm rằng một trường hợp trả hàng có được theo dõi đến cùng bằng một số RMA duy nhất hay không.
Tóm tắt
- Mục đích của quản lý hàng trả lại không phải là dọn hàng trả lại cho nhanh, mà là theo dõi được đến cùng bằng một số RMA duy nhất các trường hợp trả hàng mà tiền, hàng hóa và thông tin chất lượng cùng chuyển động
- 3 kiểu điển hình khiến xử lý hàng trả lại bị rối: ① số RMA không gắn với đợt xuất hàng, invoice và lô gốc, ② chưa quy định người có thẩm quyền và thời hạn quyết định xử lý, ③ credit note và tồn kho, giá thành, hồ sơ chất lượng chuyển động riêng rẽ
- Thống kê về hàng trả lại có phạm vi giới hạn (15.8% của bán lẻ Mỹ là ước tính năm 2025, tỷ lệ khiếu nại bảo hành 1.30% của doanh nghiệp sản xuất niêm yết tại Mỹ là năm 2025). Thống kê công khai về tỷ lệ trả hàng B2B trong sản xuất còn ít, nên điểm xuất phát là đo số trường hợp, số tiền, số ngày của chính công ty
- Nhìn hàng trả lại bằng “thời gian đến khi quyết định xử lý”. Theo số giả định, từ khi khách hàng thông báo đến credit note là 35 ngày → 17 ngày. 5 ngày vận chuyển không rút ngắn được, và trong 18 ngày rút ngắn có 16 ngày thuộc các giai đoạn bên trong nhà máy
- Có 5 cách xử lý: nhập kho lại, sửa lại, hủy bỏ, trả nhà cung cấp, gửi trả khách hàng. Quy định người quyết định, người thay thế và thời hạn cho từng cách, và dùng mã xử lý để xác định chuyển động tồn kho và giá thành
- Credit note (ใบลดหนี้) của Thái Lan có quy định các nội dung phải ghi như tiêu đề, số invoice gốc, chênh lệch và VAT, lý do. Về thời điểm phát hành, theo câu chữ của lệnh năm 1999 thì về nguyên tắc là tháng phát sinh lý do (bất khả kháng thì tháng kế tiếp). Yêu cầu mới nhất cần xác nhận với chuyên viên tư vấn thuế và đại lý hải quan
- Theo ước tính giả định, tổng hiệu quả 1,410,000 baht/năm, chi phí hằng năm 400,000 baht, hiệu quả ròng 1,010,000 baht/năm, hoàn vốn khoảng 2.0 năm. Nếu không yêu cầu bồi hoàn được từ nhà cung cấp thì hiệu quả ròng 410,000 baht/năm, khoảng 4.9 năm. Điều quyết định việc hoàn vốn là tốc độ xử lý và bằng chứng để đòi lại chi phí từ bên gây ra nguyên nhân
- Trong RFP, nhờ nhà cung cấp phần mềm chạy 2-3 trường hợp trả hàng của công ty từ phát hành RMA đến credit note và hồ sơ chất lượng, rồi so sánh mức độ còn lại của thao tác thủ công và Excel
TOMAS TECH hỗ trợ các nhà máy tại Thái Lan thiết kế luồng hồ sơ hàng trả lại và chất lượng, liên kết ERP hoặc WMS với hồ sơ chất lượng, lựa chọn thiết bị đầu cuối và nhãn tại hiện trường. Chúng tôi cũng có thể hỗ trợ ở giai đoạn trước khi chọn sản phẩm, chẳng hạn như rà soát luồng hàng trả lại hiện tại, sắp xếp mã lý do trả hàng và mã xử lý, hay xây dựng yêu cầu RFP. Vui lòng liên hệ qua biểu mẫu này.
Tài liệu tham khảo
- The Star (Reuters): Thai August factory output rises 4.44% y/y, beats forecast (30/9/2026)
- Trading Economics: Thailand Industrial Production (30/9/2026)
- Trading Economics: Thailand Manufacturing PMI (1/10/2026)
- Cục Thuế Thái Lan: คำสั่งกรมสรรพากร ที่ ป. 80/2542 (21/1/1999)
- Cục Thuế Thái Lan: ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 201) (26/12/2013)
- Cục Thuế Thái Lan: văn bản trả lời กค 0811/พ.10090 (29/10/1999)
- Cục Thuế Thái Lan: tài liệu tổng quan e-Tax Invoice & e-Receipt (sửa đổi tháng 11/2025)
- Cục Thuế Thái Lan: văn bản trả lời กค 0811/2024 (7/3/2002)
- Ford Motor Company: Customer-Specific Requirements for IATF 16949:2016 (bản tháng 1/2025)
- Auditor Training Online: ISO 9001 Clause 8.7 Control of Nonconforming Outputs (12/5/2023)
- AllAboutLean.com (Christoph Roser): The History of the Eight Disciplines Problem Solving (8D) (21/8/2025)
- ZVEI: Field Failure Analysis in the Electronics Supply Chain (tháng 9/2015)
- Microsoft Learn: Sales returns (Dynamics 365 Supply Chain Management)
- Microsoft Learn: Receive unannounced sales returns (Dynamics 365 Supply Chain Management)
- Microsoft Learn: Process sales return orders (Business Central)
- SAP Help Portal: Advanced Returns Management (LO-ARM) (bản S/4HANA 1610)
- Oracle NetSuite Help Center: Receiving a Customer Return
- Oracle NetSuite Help Center: Crediting an Authorized Customer Return
- Odoo: Returns and refunds (18.0 Documentation)
- NRF: Consumers expected to return nearly $850 billion in merchandise in 2025 (15/10/2025)
- Warranty Week: 23rd Annual Product Warranty Report (16/4/2026)
- DC Velocity: ReturnPro acquires Spanish reverse logistics platform provider iF Returns (23/9/2026)
- Logistics Viewpoints: The $850 Billion Returns Problem: Why Reverse Logistics Is Becoming a Margin Engine (16/9/2026)
- SAP Learning: Sales – 2608 Early Release Series
- Microsoft Learn: Microsoft Dynamics 365 2025 release wave 2 plan


