


เมื่อได้รับมอบหมายให้ดูแลการจัดการสต็อกวัตถุดิบ BOI ปัญหาแรกที่มักเจอคือ “ยอดคงเหลือสามชุดไม่ตรงกัน” ได้แก่ ปริมาณที่ระบบสต็อกภายในบริษัทแสดง สต็อกจริงที่นับได้ในคลังสินค้า และยอดคงเหลือใน RMTS Online ของสมาคมสโมสรนักลงทุน (IC) ทั้งสามยอดคลาดกันทุกสิ้นเดือน งานตัดบัญชีหลังส่งออกค้างสะสม และทุกครั้งที่ต้องยื่นขอ Max Stock ใหม่ ผู้รับผิดชอบก็ต้องเร่งรีบ เมื่อผู้รับผิดชอบลาออก ก็ไม่มีใครอธิบายสูตรคำนวณใน Excel ที่ทิ้งไว้ได้ ภาพเช่นนี้ไม่ใช่เรื่องแปลกในโรงงานญี่ปุ่นด้านชิ้นส่วนยานยนต์ ชิ้นส่วนอิเล็กทรอนิกส์ การขึ้นรูปพลาสติก และงานแปรรูปโลหะที่ได้รับการส่งเสริมจาก BOI ในไทย
บทความนี้เป็นคู่มือเชิงปฏิบัติสำหรับผู้จัดการฝ่ายวางแผนและควบคุมการผลิต ผู้รับผิดชอบคลังสินค้าและวัสดุ ผู้รับผิดชอบบัญชีและนำเข้าส่งออก รวมถึงผู้จัดการโรงงานของโรงงานในไทยที่นำเข้าวัตถุดิบโดยได้รับยกเว้นอากรตามมาตรา 36(1) ของ BOI เพื่อให้เก็บข้อมูลสต็อกวัตถุดิบใน “รูปแบบที่ IC ตรวจสอบเทียบได้”
ข้อเสนอของบทความนี้มีเพียงข้อเดียว การจัดการสต็อกวัตถุดิบ BOI ไม่ใช่ “งานธุรการเพื่อรายงาน IC ให้ถูกต้อง” แต่เป็นปัญหาด้าน “การออกแบบ” ว่าจะเก็บข้อมูลหลักรายการวัสดุ สูตรการผลิต (BOM) และข้อมูลใบขนสินค้าขาออกภายในบริษัท ในระดับความละเอียดที่ RMTS ตรวจสอบเทียบได้อย่างไร สาเหตุที่งานตัดบัญชีค้างสะสมส่วนใหญ่ไม่ได้มาจากความพยายามไม่พอของผู้รับผิดชอบ แต่มักสรุปได้เป็น 4 ข้อต่อไปนี้
- (1) ชื่อรายการวัสดุและหน่วยไม่ได้จับคู่แบบ 1 ต่อ 1 กับบัญชีรายการวัตถุดิบใน RMTS
- (2) Revision ของสูตรการผลิตกับ BOM การผลิตจริงถูกจัดการแยกกัน
- (3) เลขที่ใบขนสินค้าขาออก (14 หลัก) เลขลำดับรายการ และชื่อรุ่นไม่ได้เชื่อมโยงกับข้อมูลการจัดส่ง
- (4) ไม่ได้บันทึกแยกระหว่างส่วนสูญเสีย (ตามสูตร) กับเศษซาก (นอกสูตร)
นอกจากนี้ ตั้งแต่เดือนมกราคม 2027 อัตราค่าบริการของ IC สำหรับ “การตัดบัญชีใบขนสินค้าขาออกที่ส่งออกมาเกิน 1 ปี” จะสูงขึ้น ในตอนนี้ที่ต้นทุนของการปล่อยให้งานค้างกำลังเพิ่มขึ้น จึงเป็นจังหวะที่คุ้มค่าจะปรับปรุงฝั่งระบบภายในบริษัท
อนึ่ง บทความนี้อธิบายกลไกทั่วไปของระบบและการออกแบบระบบ ไม่ใช่คำแนะนำด้านภาษีหรือกฎหมาย และไม่คำนวณจำนวนอากรที่ต้องชำระ เงินเพิ่ม หรือการปฏิบัติทางภาษีเงินได้นิติบุคคล สำหรับการตัดสินใจในแต่ละกรณี โปรดสอบถาม BOI, IC และสำนักงานบัญชี จำนวนเงิน จำนวนรายการ และจำนวนชั่วโมงในการประมาณการเป็นตัวเลขสมมติที่ตั้งขึ้นสำหรับบทความนี้
ทำไมจึงควรทบทวนการจัดการสต็อกวัตถุดิบ BOI ในตอนนี้
การปรับอัตราค่าบริการของ IC ตั้งแต่เดือนมกราคม 2027
ความเคลื่อนไหวล่าสุดคืออัตราค่าบริการลงวันที่ 17 กันยายน 2026 ที่ IC ประกาศ อัตรานี้มีหมายเหตุว่า “อัตราค่าบริการนี้ใช้ถึงวันที่ 31 ธันวาคม 2026” และระบุการปรับอัตราตั้งแต่วันที่ 1 มกราคม 2027 ไว้อย่างชัดเจน 3 รายการ
| รายการ | ถึง 31 ธันวาคม 2026 | ตั้งแต่ 1 มกราคม 2027 |
|---|---|---|
| การตัดบัญชีใบขนสินค้าขาออกที่ส่งออกมาเกิน 1 ปี | ฉบับละ 100 บาท | ฉบับละ 500 บาท |
| การตัดบัญชีใบขนสินค้าขาออกที่ไม่สามารถตัดบัญชีแบบไร้กระดาษได้เพราะเงื่อนไขไม่ครบถ้วน | ฉบับละ 1,000 บาท | ฉบับละ 500 บาท |
| การตัดบัญชีตามการอนุญาตส่งวัตถุดิบออกไปต่างประเทศ ในกรณีที่ชื่อวัตถุดิบไม่ตรงกับเงื่อนไข | — | ฉบับละ 500 บาท (รายการใหม่) |
ทุกรายการยังไม่รวม VAT สำหรับการตัดบัญชีใบขนที่เกิน 1 ปี หากเกิน 100 รายการ จะคิดเพิ่มรายการละ 0.50 บาท ในอัตราค่าบริการฉบับเดียวกันยังมีการแบ่งอัตราสำหรับงานปกติด้านเครื่องจักรและวัตถุดิบ โดยหากจำนวนอินวอยซ์และใบขนต่อเดือนอยู่ที่ 1-1,000 ฉบับ คิดฉบับละ 40 บาท และหากตั้งแต่ 1,001 ฉบับขึ้นไป คิดฉบับละ 30 บาท
ประเด็นสำคัญคือ ใบขนสินค้าขาออกที่ค้างไม่ได้ตัดบัญชีเกิน 1 ปี จะมีค่าบริการต่อฉบับเพิ่มเป็น 5 เท่าตั้งแต่ปี 2027 ในทางกลับกัน ค่าบริการของใบขนที่ไม่สามารถดำเนินการแบบไร้กระดาษได้จะลดลง กล่าวคือ อ่านได้ว่าอัตราค่าบริการนี้ชี้นำไปในทิศทาง “ตัดบัญชีให้เร็ว แบบไร้กระดาษ และตรงตามเงื่อนไข” อย่างไรก็ตาม อัตรานี้เป็นตารางที่มีกำหนดเวลาเท่านั้น สำหรับอัตราค่าบริการทั้งหมดตั้งแต่ปี 2027 นอกเหนือจาก 3 รายการที่ระบุไว้ชัดเจนนั้น ยังไม่สามารถยืนยันได้ โปรดตรวจสอบอัตราล่าสุดกับ IC
คู่มือการใช้งานระบบ RMTS Version 3.0 และ Service Catalogue
IC เผยแพร่ “คู่มือการใช้งานระบบ RMTS Version 3.0” (83 หน้า) ลงวันที่ 31 สิงหาคม 2026 และในเดือนสิงหาคมเดียวกันได้เผยแพร่ Service Catalogue ของ RMTS Online ด้วย ทั้งสองฉบับเป็นเอกสารปฐมภูมิที่ใช้ตรวจสอบโครงสร้างหน้าจอ รายการข้อมูลที่ต้องกรอก และระยะเวลาดำเนินการในปัจจุบันได้ เมื่อเขียนข้อกำหนดของระบบภายในบริษัท การใช้เอกสารฉบับปี 2026 นี้เป็นเกณฑ์จะปลอดภัยกว่า
อนึ่ง เว็บไซต์ทางการของ IC ดูเหมือนจะมีการปรับปรุงใหม่ และ URL เดิมของหน้าที่เกี่ยวกับ RMTS และคู่มือรุ่นก่อนไม่สามารถเปิดได้ ณ วันที่ 9 ตุลาคม 2026 หากในเอกสารขั้นตอนการทำงานภายในบริษัทมี URL เดิมแปะไว้ ก็ควรปรับปรุงให้เป็นปัจจุบัน
การสำรวจครั้งนี้ไม่พบการเปลี่ยนแปลงตัวระบบของมาตรา 36
ในอีกด้านหนึ่ง การสำรวจครั้งนี้ไม่พบประกาศ BOI ในปี 2025-2026 ที่เปลี่ยนแปลงกฎเกณฑ์วัตถุดิบตามมาตรา 36 โดยตรง ข่าวประชาสัมพันธ์ของ BOI ในเดือนกันยายน 2026 (มาตรการ “BOI to IPO” และการทบทวนทิศทางการส่งเสริมการลงทุนเมื่อวันที่ 11 กันยายน และการอนุมัติ Business Transformation และ Skill Bridge 55 โครงการเมื่อวันที่ 9 กันยายน) ก็ไม่ได้กล่าวถึงขั้นตอนด้านวัตถุดิบตามมาตรา 36 อย่างไรก็ตาม ไม่สามารถยืนยันได้ว่า “ไม่มีการเปลี่ยนแปลง” โปรดตรวจสอบแนวปฏิบัติปัจจุบันกับ BOI และ IC ทุกครั้ง
สรุปคือ แม้การสำรวจครั้งนี้จะไม่พบประกาศที่เปลี่ยนโครงสร้างหลักของระบบ แต่อัตราค่าบริการและเอกสารการปฏิบัติงานของ IC ได้รับการปรับปรุงในปี 2026 หากจะปรับปรุงกลไกภายใน ช่วงก่อนการปรับอัตราค่าบริการนี้จึงเป็นช่วงที่ตัดสินใจได้ง่าย
กลไกการยกเว้นอากรวัตถุดิบตามมาตรา 36(1) ของ BOI
สิทธิประโยชน์ 4 ประการที่เกี่ยวกับวัตถุดิบ
เอกสารสัมมนาของสำนักงาน BOI เชียงใหม่ลงวันที่ 16 มิถุนายน 2023 ได้สรุปสิทธิประโยชน์ที่เกี่ยวกับวัตถุดิบตามพระราชบัญญัติส่งเสริมการลงทุนไว้ 4 ประการ
| มาตรา | เนื้อหา (สรุปตามเอกสารสัมมนา BOI ปี 2023) |
|---|---|
| มาตรา 36(1) | ยกเว้นอากรขาเข้าสำหรับวัตถุดิบและวัสดุจำเป็นที่ใช้ผลิตสินค้าเพื่อการส่งออก |
| มาตรา 36(2) | ยกเว้นอากรขาเข้าสำหรับของที่ผู้ได้รับการส่งเสริมนำเข้ามาเพื่อส่งกลับออกไป |
| มาตรา 30/1 | ยกเว้นอากรขาเข้าสำหรับของที่ใช้ในการวิจัยพัฒนาและการทดสอบที่เกี่ยวข้อง |
| มาตรา 30 | ลดหย่อนอากรขาเข้าสำหรับวัตถุดิบและวัสดุจำเป็นที่ใช้ผลิตสินค้าเพื่อจำหน่ายในประเทศ |
หัวข้อหลักของบทความนี้คือมาตรา 36(1) เมื่อได้รับยกเว้นอากรวัตถุดิบที่นำเข้าเพื่อผลิตสินค้าส่งออก ก็จะเกิดหน้าที่ต้องอธิบายบนระบบของ IC อย่างต่อเนื่องว่า “นำเข้าอะไร ปริมาณเท่าใด ใช้ในสินค้าใด และส่งออกเมื่อใด”
ขอบเขตของวัตถุดิบและวัสดุจำเป็น
ตามเอกสารปี 2023 ฉบับเดียวกัน “วัตถุดิบ” คือสิ่งที่ใช้ในการผลิต ผสม หรือประกอบสินค้า รวมถึงกรณีที่ไม่คงสภาพเดิมหลังผ่านกระบวนการ และรวมถึงสิ่งที่ใช้บรรจุสินค้า (วัสดุบรรจุภัณฑ์) ด้วย ส่วน “วัสดุจำเป็น” คือสิ่งที่สิ้นเปลืองไปในระหว่างการผลิต และจำเป็นต่อประสิทธิภาพ คุณภาพ มาตรฐาน การลดส่วนสูญเสีย หรือผลิตภาพ การที่วัสดุบรรจุภัณฑ์รวมอยู่ในวัตถุดิบเป็นจุดที่มักถูกมองข้ามเมื่อกำหนดการจำแนกว่า “อยู่ภายใต้ BOI หรือไม่” ในข้อมูลหลักรายการวัสดุภายในบริษัท
คำศัพท์ที่กำหนดไว้ในประกาศปี 2013
เอกสารปฐมภูมิของกฎเกณฑ์พื้นฐานคือประกาศ BOI ที่ ป.3/2556 (Por.3/2556 ลงวันที่ 19 มิถุนายน 2013) ในฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการที่ BOI เผยแพร่ ได้นิยามคำศัพท์ไว้ดังนี้
- Production formula (สูตรการผลิต): รายการและปริมาณการใช้วัตถุดิบต่อสินค้า 1 หน่วย
- Maximum stock (Max Stock): ปริมาณวัตถุดิบที่ได้รับอนุญาตให้ยกเว้นอากรขาเข้า
- Raw materials release (การสั่งปล่อย): การแจ้งการยกเว้นอากรไปยังกรมศุลกากร เพื่อการผ่านพิธีการ การคืนอากร หรือการถอนหนังสือค้ำประกันธนาคาร
- Imported stock adjustment (การตัดบัญชี): การยื่นเอกสารหลังส่งออกสินค้าสำเร็จรูป เพื่อลดยอดคงเหลือของสต็อกนำเข้า
- Export entry form (ใบขนสินค้าขาออก): รวมถึงใบขนสินค้าขาออกสำหรับการโอนภายในประเทศ ใบขนสินค้าขาออกไปยังเขตปลอดอากร และ Report V
กล่าวคือ สต็อกวัตถุดิบตามมาตรา 36(1) เป็นบัญชีที่ “เพิ่มเมื่อนำเข้า (สั่งปล่อย) และลดเมื่อส่งออก (ตัดบัญชี)” ซึ่งต่างจากสต็อกภายในบริษัทที่ “เพิ่มเมื่อรับเข้า และลดเมื่อเบิกจ่าย” ทั้งในด้านจังหวะเวลาของการเพิ่มลดและหน่วย ความแตกต่างนี้คือเหตุผลพื้นฐานที่ทำให้ทั้งสามยอดไม่ตรงกัน
เงื่อนไขในการใช้สิทธิประโยชน์
เอกสารสัมมนา BOI ปี 2023 ระบุเงื่อนไขในการใช้สิทธิประโยชน์ตามมาตรา 36 ไว้ ได้แก่ (1) นำเข้าเครื่องจักรครบตามขั้นตอนที่ได้รับอนุมัติ (2) ใช้วัตถุดิบที่ได้รับยกเว้นอากรในการผลิตสินค้าที่ได้รับการส่งเสริม ตามกรรมวิธีการผลิตที่ได้รับอนุมัติ (3) ได้รับอนุมัติก่อนใช้สิทธิประโยชน์ (4) ใช้ภายในระยะเวลาที่กำหนด และ (5) ปฏิบัติตามระเบียบต่างๆ
ถาม-ตอบของ JETRO (ปรับปรุงเดือนสิงหาคม 2025) อธิบายว่า การอนุมัติของ BOI เป็นรายกิจการ (โครงการ) ไม่ใช่ทั้งนิติบุคคล หมายความว่าแม้จะเป็นบริษัทเดียวกัน บัญชีวัตถุดิบก็จะแยกกันตามบัตรส่งเสริมแต่ละฉบับ สำหรับความยาวของระยะเวลาใช้สิทธิประโยชน์ การสำรวจครั้งนี้ยังไม่สามารถยืนยันตัวเลขปัจจุบันได้ จึงควรตรวจสอบจากบัตรส่งเสริมของบริษัทเอง
การบันทึกเข้าบัญชีหรือไม่ขึ้นอยู่กับแหล่งที่จัดหา
เอกสารสัมมนา BOI ปี 2023 มีตารางสรุปความแตกต่างตามแหล่งที่จัดหาไว้
| แหล่งที่จัดหา | การสั่งปล่อยและการบันทึกเข้าสต็อก |
|---|---|
| นำเข้าจากต่างประเทศ | สั่งปล่อยและบันทึกเข้าสต็อก |
| จัดหาจากเขตปลอดอากร | สั่งปล่อยและบันทึกเข้าสต็อก |
| จัดหาจากคลังสินค้าทัณฑ์บน | สั่งปล่อยและบันทึกเข้าสต็อก |
| ซื้อจากบริษัทอื่นที่ใช้สิทธิประโยชน์ตามมาตรา 36(1) | ไม่ต้องสั่งปล่อย ไม่ต้องบันทึกเข้าสต็อก |
| รายการตามมาตรา 29 ของพระราชบัญญัติศุลกากร (มาตรา 19 ทวิ ตามกฎหมายเดิม) | ไม่ต้องสั่งปล่อย ไม่ต้องบันทึกเข้าสต็อก |
ชิ้นส่วนที่ซื้อจากบริษัท BOI ในประเทศจะไม่ถูกนับรวมในยอดคงเหลือ RMTS ของบริษัทเอง แต่เมื่อบริษัทส่งออกสินค้า ชิ้นส่วนเหล่านั้นจะถูกใช้ในการตัดบัญชีของฝั่งผู้ขายผ่าน Report V (การโอนสิทธิให้ผู้ขาย) หากไม่แยก “รายการที่เข้าสต็อก BOI” กับ “รายการที่ไม่เข้า” ไว้ในข้อมูลหลักรายการวัสดุภายในบริษัท สต็อกภายในบริษัทกับยอดคงเหลือ RMTS ก็จะไม่สามารถนำมาเปรียบเทียบกันได้ตั้งแต่แรก
บทบาทของ IC และ RMTS Online
IC คือช่องทางติดต่อในทางปฏิบัติ
ช่องทางติดต่อในทางปฏิบัติสำหรับสิทธิประโยชน์ด้านวัตถุดิบของ BOI คือสมาคมสโมสรนักลงทุน (IC, Investor Club Association) บนเว็บไซต์ทางการของ IC ณ เดือนตุลาคม 2026 ระบบสำหรับวัตถุดิบเรียกว่า “RMTS Online” และระบบสำหรับเครื่องจักรเรียกว่า “eMT Online” โดย eMT Online ใช้สำหรับเครื่องจักร ไม่ใช่สำหรับวัตถุดิบ หากในการสนทนาภายในบริษัทมีการพูดว่า “ตัดบัญชีใน eMT” การยืนยันให้ชัดว่าเป็นเรื่องวัตถุดิบหรือเครื่องจักรจะช่วยลดความสับสนได้ เว็บไซต์ของ IC ยังมีระบบสืบค้นข้อมูลเครื่องจักรและวัตถุดิบอีกด้วย
สิ่งที่ทำได้ใน RMTS Online
หน้า “บริการงานระบบ RMTS Online” ของ IC แบ่งงานออกเป็น 4 ประเภทดังนี้
- ฐานข้อมูลวัตถุดิบ (บัญชีรายการวัตถุดิบ สูตรการผลิต และการยื่นขอปรับยอดคงเหลือ)
- การสั่งปล่อยวัตถุดิบ
- การตัดบัญชีวัตถุดิบ (Paperless)
- การยกเลิกการสั่งปล่อย
ในคู่มือ V3.0 ลงวันที่ 31 สิงหาคม 2026 RMTS Online ประกอบด้วยเมนูหลัก 4 เมนู ได้แก่ หน้าหลัก ฐานข้อมูลวัตถุดิบ การสั่งปล่อยวัตถุดิบ และการตัดบัญชีวัตถุดิบ การเข้าสู่ระบบใช้ User ID และรหัสผ่าน ร่วมกับรหัส OTP ทาง SMS (ต้องกรอกภายใน 5 นาที) ผู้ใช้ใหม่ลงทะเบียนผ่าน IC-UM เมนูฐานข้อมูลมีบัญชีรายการวัตถุดิบ สูตรการผลิตของสินค้า การกำหนดวันนำเข้าครั้งแรก และการอนุญาตส่งวัตถุดิบออกไปต่างประเทศ เป็นต้น ส่วนเมนูตัดบัญชีมีการส่งข้อมูลแบบ Paperless การแจ้งความจำนงใช้ใบขนที่เกิน 1 ปี การดาวน์โหลดข้อมูลการส่งออก และการดาวน์โหลดข้อมูล Vendor เป็นต้น
อนึ่ง ในส่วนความต้องการของระบบในคู่มือ V3.0 ยังมีคำอธิบายถึงระบบปฏิบัติการและเบราว์เซอร์รุ่นเก่าหลงเหลืออยู่ สำหรับสภาพแวดล้อมการใช้งาน การสอบถาม IC โดยตรงจะแน่นอนที่สุด
รหัสโครงการแยกตามมาตรา
ตามเอกสารอธิบายงานฐานข้อมูลวัตถุดิบของ IC (เผยแพร่เดือนกุมภาพันธ์ 2026) IC ดูแลวัตถุดิบตามมาตรา 36(1) มาตรา 36(2) และมาตรา 30 โดยรหัสโครงการฝั่ง IC มี 8 หลัก ซึ่งเป็นรหัส 6 หลักของ BOI ต่อท้ายด้วยตัวระบุมาตรา ตัวอย่างในเอกสาร ได้แก่ 36(1) คือ 12345613, 36(2) คือ 12345623 และ 30 คือ 12345632 โดย 2 หลักสุดท้ายแสดงมาตราและประเภทของสต็อก เมื่อจัดการบัตรส่งเสริมในระบบภายในบริษัท จึงจำเป็นต้องเก็บรหัส 8 หลักของ IC นี้ไว้ด้วย ไม่ใช่เฉพาะเลขของ BOI
ระยะเวลาดำเนินการ (Service Catalogue ปี 2026)
Service Catalogue ที่เผยแพร่ในเดือนสิงหาคม 2026 ระบุระยะเวลาดำเนินการของแต่ละงานไว้
| งาน | ระยะเวลาดำเนินการ (Service Catalogue ปี 2026) |
|---|---|
| ฐานข้อมูล (บัญชีรายการวัตถุดิบ สูตรการผลิต การปรับยอดคงเหลือ) | ภายใน 16 ชั่วโมงทำการนับจากรับเรื่อง |
| การสั่งปล่อย (ยกเว้นอากร หนังสือค้ำประกันธนาคาร การคืนอากร) | ภายใน 45 นาทีนับจากรับเรื่อง |
| การตัดบัญชีแบบระบบเดิม | ภายใน 24 ชั่วโมงทำการ (IC 16 ชั่วโมง, BOI 8 ชั่วโมง) |
| การตัดบัญชีแบบ Paperless | ภายใน 2 ชั่วโมงทำการ |
งานแบบ Paperless และแบบอนุมัติอัตโนมัติ (Auto Approve) ทำงานตลอด 24 ชั่วโมง ส่วนงานที่ต้องตรวจเอกสารหรือต้องให้เจ้าหน้าที่ BOI ลงนาม จะดำเนินการในวันทำการราชการ เวลา 8.30 ถึง 17.00 น. (ยกเว้นช่วง 12.00 ถึง 13.00 น.) หมายความว่า หากบริษัทสามารถสร้างข้อมูลที่ดำเนินการแบบ Paperless ได้ ระยะเวลาดำเนินการตัดบัญชีจะกำหนดไว้ที่ภายใน 2 ชั่วโมงทำการ
การตรวจสอบเทียบอัตโนมัติของการสั่งปล่อยและการตัดบัญชี
เอกสารสัมมนา BOI ปี 2023 อธิบายขั้นตอนการสั่งปล่อยแบบไร้กระดาษไว้ตามลำดับดังนี้ ตัวแทนออกของรับอินวอยซ์นำเข้าและจัดทำร่างใบขนสินค้าขาเข้า บริษัทกรอกไฟล์ BIRTIMP และส่งออนไลน์ไปยัง IC จากนั้น IC ส่งข้อมูลการอนุมัติไปยังกรมศุลกากรด้วย ebXML บริษัทตรวจสอบเลขที่อนุมัติ และตัวแทนออกของกรอกเลขดังกล่าวลงในใบขนสินค้า
ในฝั่งการตัดบัญชี หากข้อมูลการส่งออกของกรมศุลกากร ข้อมูลของบริษัท และ RMTS ตรงกัน ระบบจะอนุมัติการตัดบัญชี รายการที่ใช้ตรวจสอบเทียบ ได้แก่ (1) เลขที่ใบขนสินค้าขาออก (2) วันที่บรรทุก (3) ชื่อรุ่นของสินค้าส่งออก (4) ชื่อสินค้าส่งออก (5) ปริมาณส่งออก (6) หน่วย และ (7) เลขที่บัตรส่งเสริม หากรายการใดใน 7 รายการนี้ไม่ตรงกับข้อมูลภายในบริษัท การตรวจสอบเทียบอัตโนมัติจะไม่ผ่าน
ในฐานะบทวิเคราะห์จากสำนักงานบัญชี Gi3 Alert ของ Deloitte ประเทศไทยเดือนพฤษภาคม 2021 อธิบายว่า BOI ได้ออกแนวทางใหม่ของ RMTS ทำให้การยื่นสูตรการผลิต Max Stock การสั่งปล่อย การค้ำประกัน การอนุญาตส่งวัตถุดิบออกไปต่างประเทศ และการปรับยอดคงเหลือ ต้องทำผ่านแพลตฟอร์มออนไลน์ที่ BOI กำหนด การเปลี่ยนมาเป็นระบบออนไลน์จึงเป็นกระแสที่ดำเนินมาในช่วงหลายปีที่ผ่านมา
ความสัมพันธ์ระหว่าง Max Stock บัญชีรายการวัตถุดิบ (MML) และสูตรการผลิต
Max Stock คือ “ปริมาณ 4 เดือน” (เอกสารปี 2023 และปี 2026)
Max Stock คือเพดานปริมาณวัตถุดิบที่ได้รับอนุญาตให้ยกเว้นอากรขาเข้า เอกสารของสำนักงาน BOI เชียงใหม่ปี 2023 อธิบายว่า การอนุมัติ Max Stock คำนวณจากสูตรการผลิต ในขอบเขตที่ไม่เกินปริมาณ 4 เดือนของกำลังการผลิต ตัวอย่างการคำนวณคือ “ปริมาณการผลิต 4 เดือน = กำลังการผลิตตามบัตรส่งเสริม ÷ 3” หากกำลังการผลิตปีละ 3,000,000 ชิ้น ปริมาณ 4 เดือนจะเป็น 1,000,000 ชิ้น คู่มือ V3.0 ของ IC เดือนสิงหาคม 2026 ก็กำหนดให้ช่อง Product Capacity ของสูตรการผลิตเป็น “ปริมาณที่ผลิตในระยะเวลา 4 เดือน” และกำหนดว่าผลรวมของหลายสูตรต้องไม่เกินกำลังการผลิต 4 เดือน
สิ่งที่ควรระวังคือ เนื้อหาของประกาศ ป.3/2556 ปี 2013 เขียนไว้ว่า “ปริมาณ 6 เดือน” อ่านได้ว่าในปี 2013 เป็น 6 เดือน และต่อมาได้สั้นลงเป็น 4 เดือน แต่วันที่มีผลบังคับใช้ของการเปลี่ยนแปลงและเลขที่ประกาศที่เป็นฐานนั้น การสำรวจครั้งนี้ไม่สามารถยืนยันได้จากเอกสารปฐมภูมิ หากเอกสารขั้นตอนเก่าภายในบริษัทเขียนว่า “6 เดือน” โปรดตรวจสอบแนวปฏิบัติปัจจุบันกับ BOI และ IC
ประเภทของสต็อกตามประกาศปี 2013 มี 2 แบบ คือแบบหมุนเวียน (Revolving stock) และ Max Import (ปริมาณสต็อกสูงสุดที่ได้รับอนุมัติ) เอกสารปี 2023 อธิบายว่า Max Import แบบไม่หมุนเวียนใช้คำสั่งซื้อของลูกค้าเป็นเกณฑ์ และใช้กับงานผลิตโครงสร้างโลหะหรือการซ่อมแท่นขุดเจาะน้ำมัน เป็นต้น สำหรับโรงงานผลิตชิ้นส่วนจำนวนมาก คาดว่ามักจะเข้าข่ายแบบหมุนเวียน แต่ควรตรวจสอบจากเนื้อหาการอนุมัติของบริษัทเอง
บัญชีรายการวัตถุดิบ (MML) กับชื่อหลักและชื่อรอง
ในคู่มือ V3.0 ของ IC บัญชีรายการเพดานวัตถุดิบที่ได้รับอนุมัติเรียกว่า MML (Material Maximum List) และกำหนดว่าเลขกลุ่ม (GRP_NO) ในไฟล์ปรับยอดคงเหลือต้องเป็นไปตาม MML
ตามเอกสาร BOI ปี 2023 วัตถุดิบมี “ชื่อหลัก” และ “ชื่อรอง”
- ชื่อหลัก: ชื่อสามัญ ใช้เป็นหน่วยของการอนุมัติ Max Stock และสูตรการผลิต วัตถุดิบ 1 รายการมีชื่อหลักได้ 1 ชื่อ
- ชื่อรอง: ชื่อที่ใช้ในการสั่งปล่อย ต้องตรงกับที่ระบุในอินวอยซ์นำเข้าและใบขนสินค้าขาเข้า และต้องได้รับอนุมัติในบัญชี Max Stock ชื่อรองทุกชื่อต้องมีพิกัด HS 8 หลักของกรมศุลกากร
- หน่วย: หน่วยของชื่อหลักและชื่อรองต้องเหมือนกัน และต้องเป็นหน่วยตามรหัสสถิติศุลกากร (Unit Code)
จุดนี้คือจุดที่คลาดเคลื่อนจากข้อมูลหลักรายการวัสดุภายในบริษัทได้ง่ายที่สุด ภายในบริษัท แม้จะเป็นเม็ดพลาสติกชนิดเดียวกัน ก็อาจมีรหัสรายการวัสดุแยกตามสี ผู้ขาย หรือล็อต แต่ในฝั่ง RMTS รายการเหล่านั้นจะรวมเป็นชื่อหลัก 1 ชื่อ และเชื่อมกับเอกสารนำเข้าผ่านชื่อรอง หากไม่มีตารางจับคู่ระหว่างรายการวัสดุภายในบริษัทกับชื่อหลักและชื่อรองของ RMTS การตรวจสอบเทียบก็จะกลายเป็นงานมือ
การตรวจสอบหน่วยและการแปลงหน่วย
เอกสาร BOI ปี 2023 อธิบายข้อกำหนดการตรวจสอบหน่วยไว้ดังนี้ หากหน่วยของรหัสสถิติเป็นหน่วยน้ำหนัก (KGM, CTM) ระบบจะไม่ตรวจสอบช่องหน่วยปริมาณ จึงสามารถใช้ SET หรือ C62 เป็นต้นได้ หากเป็นหน่วยอื่นที่ไม่ใช่น้ำหนัก ต้องตรงกับหน่วยของรหัสสถิติ หากไม่ตรงต้องแปลงหน่วย ตัวอย่างเช่น สินค้าพิกัด HS 8542.39.00 (รหัสสถิติ 000 หน่วย C62) แม้อินวอยซ์จะระบุ “5 SET” ก็ต้องแปลงเป็น C62 ในใบขนสินค้า
กรณีที่สต็อกภายในบริษัทนับเป็น “ม้วน (รีล)” “กล่อง” หรือ “เส้น” อินวอยซ์ใช้ “SET” และ RMTS เก็บเป็น “C62” หรือ “KGM” เป็นเรื่องที่เกิดขึ้นได้ทั่วไป หากไม่มีข้อมูลหลักการแปลงหน่วยแยกตามรายการวัสดุ ปริมาณของทั้งสามฝ่ายก็จะเปรียบเทียบกันไม่ได้
Net, Loss และ Gross ของสูตรการผลิต
ตามคู่มือ V3.0 สูตรการผลิตอ้างอิงใน RMTS ต้องกรอกชื่อสินค้าตามบัตรส่งเสริม ชื่อสินค้า รหัสสินค้า (35 หลัก, รุ่น) ปริมาณการผลิต 4 เดือน (จำนวนเต็ม) หน่วยสินค้า น้ำหนักต่อสินค้า 1 ชิ้น (KGM เท่านั้น) เลขกลุ่มวัตถุดิบ 6 หลัก คำอธิบายวัตถุดิบ หน่วย (หน่วยตามรหัสสถิติศุลกากร) และค่าปริมาณการใช้ 3 ค่า
- QTY_NET (ปริมาณใช้สุทธิ)
- QTY_LOSS (ส่วนสูญเสีย)
- QTY_GROSS (ปริมาณใช้รวม)
กฎคือ “Qty_Gross = Qty_Net + Qty_Loss” และทุกค่ากรอกได้ถึงทศนิยม 8 ตำแหน่ง หากไม่มีส่วนสูญเสียให้กรอก 0 และสำหรับหน่วยที่นับเป็นชิ้นได้ เช่น C62 หรือ SET ให้ส่วนสูญเสียเป็น 0 ส่วนสูญเสียตามสูตรจะได้รับการยอมรับเฉพาะวัตถุดิบที่นำเข้าด้วยหน่วยน้ำหนัก ปริมาตร หรือพื้นที่เท่านั้น ในตัวอย่างของเอกสาร BOI ปี 2023 สินค้ามีปริมาณสุทธิ 0.50 kg บวกส่วนสูญเสีย 0.02 kg ได้ปริมาณใช้รวม 0.52 kg
รูปแบบไฟล์ก็มีข้อกำหนด คือต้องเป็น Excel Workbook เท่านั้น ชื่อไฟล์ไม่เกิน 50 ตัวอักษร ขนาดไม่เกิน 2MB หนึ่งชีตต่อหนึ่งสูตร ห้ามมีชีตว่าง และไฟล์สูตรการผลิตของสินค้ามีได้สูงสุด 50 ชีต การที่ระบบภายในบริษัทจะส่งออกไฟล์ในรูปแบบนี้ได้หรือไม่ เป็นหนึ่งในข้อกำหนดที่จะกล่าวถึงในภายหลัง
Revision และระยะเวลาที่มีผล
เมื่อแก้ไขปริมาณการใช้ในสูตรการผลิตและได้รับอนุมัติ จะถูกบันทึกเป็น Revision ถัดไป หากเปลี่ยนหน่วยของสินค้า จะถือเป็นสูตรการผลิตใหม่ สูตรสำหรับ Return เพื่อซ่อมแล้วส่งกลับออกไป กำหนดให้เป็น Revision 0, แบบ 1 ต่อ 1, ส่วนสูญเสีย 0 และวัตถุดิบเพียง 1 รายการ
หากไม่ระบุ Revision ในการตัดบัญชี ระบบจะตัดบัญชีโดยอัตโนมัติด้วย Revision ที่มีผลในช่วงเวลาที่วันส่งออกของใบขนสินค้าขาออกนั้นอยู่ ในตัวอย่างของเอกสาร BOI ปี 2023 กรณีที่ Rev1 มีผลตั้งแต่ 1 มกราคมถึง 31 ธันวาคม 2012 และ Rev2 ปรับปรุงเมื่อ 1 มกราคม 2013 หากตัดบัญชีใบขนที่ส่งออกเมื่อ 10 ธันวาคม 2012 ในวันที่ 10 มกราคม 2013 ระบบจะใช้ Rev1 กล่าวคือ ฉบับของสูตรถูกกำหนดด้วยวันที่ส่งออก ไม่ใช่วันที่ตัดบัญชี นี่คือเหตุผลที่ต้องให้ประวัติการปรับปรุง BOM ภายในบริษัทมี “ระยะเวลาที่มีผล”

แผนภาพด้านบนแสดงยอดคงเหลือใน RMTS ที่เพิ่มขึ้นเมื่อนำเข้า (สั่งปล่อย) ผ่านการผลิต และลดลงเมื่อตัดบัญชีหลังส่งออก เทียบเคียงกับสต็อกภายในบริษัทและสต็อกจริง ทั้งสามฝ่ายมีจังหวะการเพิ่มลดต่างกัน จึงไม่มีทางตรงกันทุกวัน สิ่งที่ควรทำให้ตรงกันคือสภาพที่สามารถอธิบายได้ว่า “ธุรกรรมใด สะท้อนเข้าบัญชีใด ณ เวลาใด”
การตัดบัญชีหลังส่งออก: กำหนดเวลา คีย์ตรวจสอบเทียบ และความไม่ตรงกันที่พบบ่อย
กำหนดเวลาการตัดบัญชี RMTS
ประกาศ ป.3/2556 ปี 2013 กำหนดเวลายื่นขอตัดบัญชีไว้ภายใน 1 ปีนับจากวันส่งออกที่ระบุในใบขนสินค้าขาออก หรือวันที่ที่ระบุใน Report V หากจำเป็นสามารถขยายได้ แต่การขยายต้องไม่เกิน 1 ปี ในอินวอยซ์ต้องระบุว่าวัตถุดิบนั้นอยู่ภายใต้สิทธิประโยชน์ตามมาตรา 36
หากมีใบขนสินค้าขาออกที่ยังไม่ได้ตัดบัญชีเกิน 1 ปี เมื่อยื่นขอขยายระยะเวลานำเข้า IC กำหนดให้ “แจ้งความจำนงใช้ใบขนสินค้าขาออกเพื่อการตัดบัญชี” (ดำเนินการ 1 วันทำการ) เอกสาร BOI ปี 2023 ระบุเงื่อนไขในการขยายระยะเวลานำเข้าไว้ว่า “ต้องไม่มีใบขนสินค้าขาออกที่ยังไม่ได้ตัดบัญชีเกิน 1 ปีนับจากวันยื่นคำขอ” หมายความว่าการค้างเกิน 1 ปีไม่ได้ส่งผลต่อค่าบริการเท่านั้น แต่ยังส่งผลต่อขั้นตอนการขยายระยะเวลานำเข้าด้วย
หลังสิ้นสุดระยะเวลาใช้สิทธิประโยชน์
ตามเอกสาร BOI ปี 2023 หลังสิ้นสุดระยะเวลาใช้สิทธิประโยชน์ ต้องตัดบัญชีภายใน 2 ปีนับจากวันสิ้นสุดสิทธิประโยชน์ ทำให้ยอดคงเหลือเป็นศูนย์และปิดบัญชี หากยังมียอดคงเหลืออยู่เมื่อปิดบัญชี ต้องชำระอากรตามสภาพ ณ วันนำเข้า Service Catalogue ปี 2026 ก็ระบุเงื่อนไขการตัดบัญชีภายใน 2 ปีนับจากสิ้นสุดสิทธิประโยชน์ไว้อย่างชัดเจน ส่วนประกาศปี 2013 กำหนดให้ผลิตและส่งออกภายใน 1 ปีนับจากวันสิ้นสุดสิทธิประโยชน์ ตัดบัญชีด้วยหลักฐานการส่งออกภายใน 2 ปี และชำระภาษีสำหรับส่วนที่เหลือตามสภาพ ณ วันนำเข้าวันแรก
สรุปกำหนดเวลาที่เกี่ยวข้องไว้ดังนี้
| กำหนดเวลา | เนื้อหา | ปีของแหล่งที่มา |
|---|---|---|
| ภายใน 1 ปีนับจากวันส่งออก | ยื่นขอตัดบัญชี (ขยายได้ไม่เกิน 1 ปี) | ประกาศปี 2013 |
| ภายใน 2 ปีนับจากสิ้นสุดสิทธิประโยชน์ | ตัดบัญชีให้เสร็จและปิดบัญชีโดยยอดคงเหลือเป็นศูนย์ | เอกสาร BOI ปี 2023, Service Catalogue ปี 2026 |
| ภายใน 2 ปีนับจากวันนำเข้า | การสั่งปล่อยเพื่อขอคืนอากร (บริษัทที่สิ้นสุดสิทธิประโยชน์แล้ว ภายใน 1 ปีนับจากวันสิ้นสุด) | ประกาศปี 2013, เอกสาร BOI ปี 2023 |
| ภายใน 1 ปีนับจากวันค้ำประกัน | การถอนหนังสือค้ำประกันธนาคาร (ระยะเวลาค้ำประกัน 1 ปี) | ประกาศปี 2013, เอกสาร BOI ปี 2023 |
| ตั้งแต่ 3 เดือนก่อนสิ้นสุดสิทธิประโยชน์ถึงภายใน 6 เดือนหลังสิ้นสุด | ยื่นขอขยายระยะเวลานำเข้า (ครั้งละไม่เกิน 2 ปี) | เอกสาร BOI ปี 2023 |
| ภายใน 1 เดือนนับจากการโอน | ยื่นขอปรับยอดคงเหลือต่อ IC หลังโอนวัตถุดิบให้บริษัทอื่น | เอกสาร BOI ปี 2023 |
ช่วงเวลายื่นขอขยายระยะเวลานำเข้า ในเนื้อหาของประกาศปี 2013 เขียนไว้ว่า “ไม่น้อยกว่า 6 เดือนก่อนวันสุดท้ายของสิทธิประโยชน์” ซึ่งต่างจากคำอธิบายในเอกสารปี 2023 ในจุดนี้ก็เช่นกัน โปรดตรวจสอบแนวปฏิบัติปัจจุบันกับ BOI และ IC
สำหรับกรณีขอสิทธิประโยชน์เพิ่ม (การขอสิทธิตามมาตรา 36(1) หรือ (2) เพิ่มเติม ซึ่งก็คือการแก้ไขโครงการ) เอกสารปี 2023 อธิบายว่า หากไม่ได้ยื่นขอขยายภายในกำหนด แต่ยังอยู่ภายใน 2 ปีนับจากสิ้นสุดสิทธิประโยชน์ ต้องตัดบัญชีใบขนสินค้าขาออกที่ส่งออกมาเกิน 1 ปีให้เสร็จก่อน
คีย์ตรวจสอบเทียบในไฟล์ตัดบัญชี
ตามคู่มือ V3.0 ไฟล์ตัดบัญชีแบบ Paperless (BIRTEXP) มีรายการดังต่อไปนี้
| รายการ | เนื้อหา |
|---|---|
| PROJ_CODE | รหัสโครงการของ IC (8 หลัก) |
| EXP_ENTRY | เลขที่ใบขนสินค้าขาออกหรือเลขที่ Report V (14 หลัก) |
| EXP_DATE | วันส่งออก (วันที่บันทึกการบรรทุก, DD/MM/YYYY) |
| EXP_DECLARE_LINE_NO | เลขลำดับรายการในใบขนสินค้าขาออก |
| PRODUCT_CODE | รหัสสินค้า (35 หลัก) |
| ENGLISH_DESC | ชื่อสินค้าภาษาอังกฤษ (254 ตัวอักษร) |
| QTY | ปริมาณ (ทศนิยม 8 ตำแหน่ง) |
| UOP | หน่วยสินค้าที่ได้รับอนุมัติ |
| REVISION | Revision ของสูตรการผลิต |
สำหรับข้อกำหนดการกรอกใบขนสินค้าขาออก เอกสาร BOI ปี 2023 กำหนดให้กรอกเลขที่บัตรส่งเสริมในช่อง BOI LICENSE กรอกชื่อสินค้าที่ตรงกับอินวอยซ์และสูตรที่ได้รับอนุมัติในช่อง ENGLISH DESC กรอกชื่อรุ่นที่ตรงกับอินวอยซ์และสูตรในช่อง PRODUCT CODE และกรอกหน่วยที่ตรงกับอินวอยซ์และสูตรในช่อง UNIT
การส่งออกมีทั้งการส่งออกทางตรง ที่บริษัทนำเข้าวัตถุดิบเองและส่งออกสินค้าเอง และการส่งออกทางอ้อม ที่บริษัทขายสินค้าให้บริษัทอื่นแล้วบริษัทนั้นเป็นผู้ส่งออก (เอกสารอธิบายงานตัดบัญชีของ IC เผยแพร่เดือนกุมภาพันธ์ 2026) ในกรณีส่งออกทางอ้อม การออกแบบต้องครอบคลุมไม่เพียงข้อมูลการจัดส่งของบริษัทเอง แต่รวมถึงวิธีเชื่อมโยงกับใบขนของฝั่งผู้ส่งออกด้วย
ความไม่ตรงกันที่พบบ่อย และสิ่งที่ระบบไม่รับ
คู่มือ V3.0 และ Service Catalogue ระบุข้อควรระวังในการตัดบัญชีไว้ 3 ข้อ
- ข้อมูลในใบขนสินค้าขาออกต้องตรงกับสูตรที่ได้รับอนุมัติ
- ใบขนสินค้าขาออกและ Report V ตัดบัญชีได้เพียงครั้งเดียวต่อหนึ่งเลขที่
- Revision ที่เลือกต้องตรงกับการส่งออกจริง
นอกจากนี้ ระบบจะไม่รับคำขอที่ทำให้ยอดคงเหลือหลังตัดบัญชีติดลบ หากติดลบ ต้องหาสาเหตุและแก้ไข
เมื่อนำตัวอย่างความไม่ตรงกันที่อาจเกิดขึ้นมาเชื่อมกับข้อกำหนดข้างต้น สามารถสรุปได้ดังนี้ (เป็นตัวอย่างเพื่อการอธิบาย)
| สิ่งที่เกิดขึ้น | สาเหตุตามข้อกำหนด |
|---|---|
| นับใบขนสินค้าขาออกฉบับเดียวกันซ้ำสองครั้งใน Excel | ตัดบัญชีได้เพียงครั้งเดียวต่อหนึ่งเลขที่ |
| ชื่อสินค้าในใบขนสินค้าขาออกต่างจากชื่อในสูตร 1 ตัวอักษร | ชื่อสินค้าต้องตรงกับอินวอยซ์และสูตร |
| จัดส่งเป็น “PCS” แต่หน่วยที่ได้รับอนุมัติเป็นหน่วยอื่น | หน่วยต้องตรงกับหน่วยที่ได้รับอนุมัติในสูตร |
| พยายามตัดบัญชีด้วยปริมาณการใช้หลังการเปลี่ยนแปลงแบบ | ระบบใช้ Revision ที่มีผล ณ วันส่งออก |
| เมื่อจะตัดบัญชี ยอดคงเหลือกลับติดลบ | ตกหล่นการสั่งปล่อย หรือตกหล่นการปรับยอดจากการโอนหรือส่วนสูญเสีย เป็นต้น และระบบไม่รับยอดติดลบ |
เศษซาก ส่วนสูญเสีย วัตถุดิบส่วนเกิน การจำหน่ายในประเทศ และการโอนให้บริษัทอื่น
หากยอดคงเหลือลดลงจากการส่งออกเพียงอย่างเดียว เรื่องก็คงง่าย แต่ในโรงงานจริงย่อมมีส่วนสูญเสีย เศษซาก วัตถุดิบที่เหลือ สินค้าที่ส่งออกไม่ได้ และการโอนให้บริษัทอื่นเกิดขึ้นเสมอ ส่วนนี้คือจุดที่ทำให้สต็อกภายในบริษัทกับยอดคงเหลือ RMTS คลาดกันได้ง่ายที่สุด
นิยามของส่วนสูญเสียและเศษซาก (ประกาศปี 2000)
ฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการของประกาศ BOI ที่ ป.5/2543 (Por.5/2543 ลงวันที่ 24 กรกฎาคม 2000, มาตรา 36(1)) นิยามไว้ดังนี้
- ส่วนสูญเสีย: (1) วัตถุดิบที่บกพร่อง ไม่ได้มาตรฐาน หรือไม่สามารถใช้ตามวัตถุประสงค์เดิมได้ (ก่อนใช้หรือเหลือจากการผลิต) (2) ส่วนสูญเสียจากการแปรรูป (3) สินค้าหรือชิ้นส่วนที่บกพร่องหรือไม่ได้มาตรฐานซึ่งผลิตจากวัตถุดิบเหล่านั้น
- เศษซาก: ส่วนสูญเสียที่ถูกทำลายจนไม่คงสภาพเดิม
ส่วนสูญเสียตามสูตรและส่วนสูญเสียนอกสูตร
เอกสาร BOI ปี 2023 อธิบายการแยกประเภทในทางปฏิบัติไว้ดังนี้
- ส่วนสูญเสียตามสูตร: ถูกตัดบัญชีไปพร้อมกับการส่งออกสินค้า ปริมาณคำนวณจาก “ปริมาณส่งออกสินค้า × ปริมาณส่วนสูญเสียในสูตร” และบันทึกการเก็บรักษาส่วนสูญเสียภายในบริษัท วิธีจัดการคือ การอนุญาตส่งออกไปต่างประเทศ หรือการจำหน่ายในประเทศ (ชำระภาษีตามสภาพเศษซาก)
- ส่วนสูญเสียนอกสูตร: ต้องตัดบัญชีแยกต่างหาก วิธีจัดการคือ การส่งออกไปต่างประเทศ การทำลายแล้วจำหน่ายเศษซากในประเทศ (หากมีมูลค่าเชิงพาณิชย์ ให้ชำระภาษีตามสภาพเศษซากก่อนจำหน่าย) หรือการบริจาค
หากระบบภายในบริษัทบันทึก “ของเสีย” และ “การทิ้ง” ไว้ในประเภทเดียวกัน ภายหลังจะไม่สามารถแยกได้ว่ารายการใดเป็นส่วนสูญเสียตามสูตร และรายการใดเป็นส่วนสูญเสียนอกสูตร การกำหนดประเภทและบันทึก ณ เวลาที่เกิดขึ้นจะเป็นตัวกำหนดเวลาที่ใช้ในการเตรียมตัดบัญชี
ขั้นตอนการทำลาย จำหน่าย บริจาค และส่งออก
ประกาศปี 2000 กำหนดให้ยื่นขออนุญาต BOI สำหรับการจำหน่าย ทำลาย ส่งออก หรือบริจาคส่วนสูญเสีย จัดทำบัญชีรายการส่วนสูญเสีย (ประเภท ปริมาณหรือน้ำหนัก มูลค่า และสาเหตุ) และเก็บรักษาส่วนสูญเสียและเศษซากไว้เพื่อรองรับการตรวจสอบของ BOI เป็นต้น การทำลายต้องทำด้วยวิธีที่ BOI หรือผู้ที่ได้รับมอบหมายอนุมัติและควบคุม และต้องกำจัดโดยไม่ก่อความเสียหายต่อสิ่งแวดล้อม ผู้รับบริจาคได้แก่ หน่วยงานราชการ หน่วยงานสาธารณะ หรือองค์กรการกุศลที่ BOI อนุมัติ การส่งออกต้องได้รับอนุมัติล่วงหน้า หลังดำเนินการแล้วให้ยื่นรายละเอียดและหลักฐานเพื่อปรับยอดคงเหลือ
เอกสาร BOI ปี 2023 อธิบายขั้นตอนการทำลายว่า “ยื่นขออนุมัติวิธีการทำลาย จัดทำบัญชีรายการวัตถุดิบและปริมาณที่จะทำลาย ทำลายด้วยวิธีที่ได้รับอนุมัติ หากมีมูลค่าเชิงพาณิชย์ให้รวบรวมประเภทและปริมาณเพื่อเสียภาษี แล้วยื่นขอตัดบัญชีและชำระภาษี” การตรวจสอบและรับรองดำเนินการโดยผู้ที่ได้รับอนุญาตให้เข้าช่วยปฏิบัติงานที่ BOI รับรอง หากกำจัดเศษซากหลังการทำลายด้วยวิธีที่กระทรวงอุตสาหกรรมกำหนด และผู้ประกอบการที่ได้รับอนุญาตจากกระทรวงอุตสาหกรรมออกหนังสือรับรองการกำจัดเสร็จสิ้น จะถือว่าไม่มีมูลค่าเชิงพาณิชย์ กรณีส่งออกงานระหว่างผลิต ต้องมีรายงานการตรวจสอบของผู้ที่ได้รับอนุญาตให้เข้าช่วยปฏิบัติงาน
การปรับยอดคงเหลือที่ IC ทำผ่านไฟล์ปรับยอดคงเหลือตามคู่มือ V3.0 รายการในไฟล์ได้แก่ รหัสโครงการ เลขกลุ่มตาม MML ชื่อที่ตรงกับหนังสืออนุมัติของ BOI ปริมาณ (ใส่เครื่องหมายลบ) เหตุผล (เช่น “ADJ SCARP” “ADJ RETURN”) เลขที่อนุมัติของ BOI และวันที่อนุมัติ การปรับยอดคงเหลือต้องได้รับอนุมัติจาก BOI ทุกครั้ง หากระบบภายในบริษัทเก็บเลขที่อนุมัติและวันที่อนุมัติผูกกับธุรกรรมไว้ ก็จะสร้างไฟล์นี้ได้ทันที
การจำหน่ายเศษซากที่มีมูลค่าเชิงพาณิชย์ในประเทศและการชำระภาษี
ข้อ 9 ของประกาศปี 2000 กำหนดว่า ส่วนสูญเสียนอกสูตรให้ปรับยอดคงเหลือด้วยหลักฐานการชำระภาษีตามอัตราอากร สภาพ และราคา ณ วันนำเข้า ส่วนสูญเสียตามสูตรจะถูกปรับยอดด้วยหลักฐานการส่งออกสินค้า และหากจำหน่ายหรือโอน ให้ชำระภาษีตามอัตราอากรปัจจุบันตามสภาพเศษซาก เศษซากที่มีมูลค่าเชิงพาณิชย์ให้ชำระภาษีตามอัตราอากรปัจจุบันตามสภาพ
เอกสาร BOI ปี 2023 ยังมีคำอธิบายว่า รายได้จากการจำหน่ายเศษซากหลังชำระภาษีตามสภาพเศษซากแล้ว นับเป็นรายได้ของโครงการซึ่งอยู่ในขอบเขตการยกเว้นภาษีเงินได้นิติบุคคลตามมาตรา 31 เรื่องนี้เกี่ยวข้องกับการพิจารณาทางภาษี บทความนี้จึงขอแนะนำเพียงว่า “เอกสาร BOI เขียนไว้เช่นนั้น” สำหรับการปฏิบัติ โปรดสอบถามสำนักงานบัญชี
วัตถุดิบที่ไม่ส่งออกและสินค้าที่ส่งออกไม่ได้
เอกสาร BOI ปี 2023 อธิบายว่า สำหรับการชำระภาษีของวัตถุดิบที่ไม่ส่งออก มีการระบุถึงอากรตามสภาพ ณ วันนำเข้า VAT เงินเพิ่มของ VAT และเบี้ยปรับ คำขอต้องเป็นรายการเดียวกับตอนนำเข้า แยกตามท่าที่สั่งปล่อย และระบุเลขที่อินวอยซ์ เลขที่อนุมัติการสั่งปล่อย เลขที่ใบขนสินค้าขาเข้า และลำดับรายการในใบขน การคำนวณเงินเพิ่มและเบี้ยปรับเป็นเรื่องภาษี จึงไม่กล่าวถึงในที่นี้ ในมุมของการออกแบบระบบ ประเด็นสำคัญคือ หากไม่มีข้อมูลที่ย้อนกลับไปถึง “เลขที่ใบขนสินค้าขาเข้าและลำดับรายการ” และ “เลขที่อนุมัติการสั่งปล่อย” ได้ ก็จะไม่สามารถจัดทำคำขอได้เลย
สำหรับกรณีจำหน่ายสินค้าที่ส่งออกไม่ได้ในประเทศ เอกสาร BOI ปี 2023 ระบุว่า ต้องเป็นผู้ประกอบการที่ส่งออกเป็นหลัก (80%) ต้องชำระก่อนจำหน่ายสินค้า และอัตราอากรขาเข้าเป็นอัตราทั่วไป เลขที่ประกาศที่เป็นฐานของเงื่อนไข 80% ยังไม่สามารถยืนยันได้ในครั้งนี้ หากเข้าข่ายโปรดตรวจสอบกับ BOI
การโอนให้บริษัทอื่นและ Report V
ในกรณีโอนวัตถุดิบให้บริษัทอื่น เอกสาร BOI ปี 2023 ระบุเงื่อนไขไว้ดังนี้
- ณ วันที่ได้รับอนุญาต ทั้งฝ่ายผู้โอนและฝ่ายผู้รับโอนต้องอยู่ในระยะเวลาใช้สิทธิประโยชน์ตามมาตรา 36(1)
- ต้องเป็นชื่อวัตถุดิบเดียวกัน
- ปริมาณที่รับโอนต้องไม่เกิน Max Stock ที่ได้รับอนุมัติของฝ่ายผู้รับโอน
- ต้องยื่นขอปรับยอดคงเหลือต่อ IC ภายใน 1 เดือน
- วัตถุดิบที่รับโอนถือว่าฝ่ายผู้รับโอนเป็นผู้นำเข้า
ผู้ส่งออกที่ซื้อชิ้นส่วนจากผู้ขายในประเทศที่ได้รับการส่งเสริมจาก BOI จะโอนสิทธิการตัดบัญชีตามปริมาณในใบขนสินค้าขาออกให้ผู้ขายผ่าน Report V ในคู่มือ V3.0 ต้องกรอกชื่อผู้ขาย เลขประจำตัวนิติบุคคล 13 หลักของผู้ขาย ประเภทผู้ขาย (บริษัท BOI คือ “B”) ปริมาณที่โอน (ไม่เกินปริมาณที่ตัดบัญชีได้) รหัสสินค้าของผู้ขาย และชื่อสินค้าภาษาอังกฤษของผู้ขาย ผู้ส่งออกต้องกรอกให้ตรงกับชื่อสินค้าและชื่อรุ่นในสูตรที่ได้รับอนุมัติของผู้ขาย และหากไม่ได้รวมชิ้นส่วนของผู้ขายไว้ในสูตรของบริษัทเอง ก็จะโอนไม่ได้ เอกสาร BOI ปี 2023 ยังอธิบายว่า การตั้งชื่อหลักและชื่อรองให้เป็นชื่อเดียวกันจะทำให้โอนได้ง่าย และการส่งออกผ่านเทรดเดอร์มีกฎการกรอก เช่น “1 รายการต่อ 1 ผู้ขาย”
การส่งกลับไปต่างประเทศและสถานที่เก็บรักษา
กรณีส่งวัตถุดิบที่นำเข้ากลับไปต่างประเทศ (Return) ต้องส่งออกรายการเดียวกับที่นำเข้า ภายในระยะเวลาใช้สิทธิประโยชน์ (หลังสิ้นสุดแล้ว ภายใน 1 ปี) ต้องได้รับอนุญาตก่อนส่งออก หากส่งออกก่อนได้รับอนุญาตจะตัดบัญชีไม่ได้ การยื่นคำขอทำใน RMTS Online และหากเป็นรายการเดียวกันและไม่เกินปริมาณนำเข้า จะได้รับอนุมัติอัตโนมัติ ในใบขนสินค้าขาออก ให้เลือกสิทธิประโยชน์ BOI กรอกเลขที่อนุญาตในช่องเลขที่อนุญาต และกรอกเลขประจำตัวผู้เสียภาษี (Tax ID) ของ BOI ด้วย
สำหรับการนำเข้าซ้ำเพื่อซ่อม (เกี่ยวกับมาตรา 36(2)) เอกสารปี 2023 อธิบายว่า ต้องส่งออกภายใน 1 ปีนับจากวันนำเข้า อะไหล่สำหรับซ่อมไม่อยู่ในขอบเขตการยกเว้นอากร ต้องได้รับอนุมัติในบัญชี Max Stock โดยใส่ “R” นำหน้า และสูตรการผลิตเป็นแบบ 1 ต่อ 1 โดยยกตัวอย่างว่า Max Stock สำหรับ Return อยู่ภายใน 5% ของกำลังการผลิตตามบัตรส่งเสริม
นอกจากนี้ การเก็บรักษาหรือนำวัตถุดิบ สินค้า หรือเศษซากออกไปนอกสถานประกอบการที่ได้รับการส่งเสริม ต้องได้รับอนุญาตล่วงหน้า (ประกาศปี 2013 ข้อ 10, เอกสาร BOI ปี 2023) โรงงานที่ใช้คลังสินค้าภายนอก หากแยก “อยู่ในหรือนอกสถานประกอบการที่ได้รับการส่งเสริม” ไว้ในการจัดการตำแหน่งจัดเก็บของระบบภายในบริษัท จะช่วยให้ตรวจสอบได้รวดเร็วขึ้น
เปรียบเทียบกับมาตรการยกเว้นอากรอื่น: เขตปลอดอากร คลังสินค้าทัณฑ์บน และมาตรา 29 ของพระราชบัญญัติศุลกากร
พระราชบัญญัติศุลกากรฉบับปัจจุบันมีผลบังคับใช้ปี 2017
พระราชบัญญัติศุลกากรฉบับปัจจุบันของไทยคือ พระราชบัญญัติศุลกากร พ.ศ. 2560 (2017) มีผลบังคับใช้เมื่อวันที่ 13 พฤศจิกายน 2017 และยกเลิกกฎหมายศุลกากรฉบับเดิมทั้งหมด Tax Incentives Guidebook ของกรมศุลกากรไทย (9 กันยายน 2021) ระบุสิทธิประโยชน์ทางภาษีไว้ ได้แก่ การคืนอากร (มาตรา 29 เป็นหลัก) คลังสินค้าทัณฑ์บน และเขตปลอดอากร ระบบคืนอากรตาม “มาตรา 19 ทวิ (19 bis)” ของกฎหมายเดิม (พระราชบัญญัติศุลกากร ปี 1926) เทียบได้กับมาตรา 29 ในกฎหมายปัจจุบัน แม้ปัจจุบันยังมีเอกสารที่เขียนว่า “19 bis” แต่ชื่อมาตราในปัจจุบันคือมาตรา 29
ความแตกต่างของ 4 มาตรการ
| มุมมอง | BOI มาตรา 36(1) | พ.ร.บ.ศุลกากร มาตรา 29 (คืนอากร) | คลังสินค้าทัณฑ์บน | เขตปลอดอากร |
|---|---|---|---|---|
| ช่องทางกำกับดูแล | RMTS Online ของ IC | กรมศุลกากร | กรมศุลกากร | กรมศุลกากร (อนุญาตโดยอธิบดี) |
| การปฏิบัติด้านอากร | ยกเว้นเมื่อนำเข้า (สั่งปล่อย) | ชำระ (หรือค้ำประกัน) ไว้ก่อน แล้วขอคืนหลังส่งออก | ระงับการเก็บภาษีระหว่างเก็บรักษาในเขต และเก็บภาษีเมื่อนำออกสู่ในประเทศ | ระงับการเก็บภาษีระหว่างเก็บรักษาในเขต และเก็บภาษีเมื่อนำออกสู่ในประเทศ |
| กำหนดเวลาหลัก | ตัดบัญชีภายใน 1 ปีนับจากวันส่งออก | ส่งออกภายใน 1 ปีนับจากวันนำเข้า และขอคืนภายใน 6 เดือนนับจากวันส่งออก | 2 ปีนับจากวันนำเข้า ขยายได้ 1 ปี | 2 ปีนับจากวันนำเข้า ขยายได้ 1 ปี |
| สูตรการผลิต | อนุมัติสูตรการผลิตและ Max Stock ใน RMTS | ยื่นสูตรการผลิตด้วย กสก.96 (Kor Sor Kor 96) (มีอายุ 5 ปี) | มีแบบผลิต (คลังสินค้าทัณฑ์บนประเภทโรงผลิตสินค้า) | ทำกิจกรรมทางอุตสาหกรรมได้ |
| เข้าสต็อก RMTS ของบริษัทหรือไม่ | เข้า | ไม่เข้า (ไม่ต้องสั่งปล่อยและไม่ต้องบันทึกเข้าสต็อก) | ส่วนที่จัดหาจากคลังสินค้าทัณฑ์บน สั่งปล่อยแล้วบันทึกเข้าสต็อก | ส่วนที่จัดหาจากเขตปลอดอากร สั่งปล่อยแล้วบันทึกเข้าสต็อก |
แหล่งที่มาคือ Guidebook ของกรมศุลกากรไทย (ปี 2021) ฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการของพระราชบัญญัติศุลกากร พ.ศ. 2560 และเอกสารสัมมนา BOI ปี 2023
สำหรับการปฏิบัติตามมาตรา 29 ของพระราชบัญญัติศุลกากร Guidebook ปี 2021 อธิบายว่า ต้องยื่นขออนุมัติหลักการด้วย กสก.29 (Kor Sor Kor 29) ก่อนนำเข้า และยื่นสูตรการผลิต กสก.96 (Kor Sor Kor 96) ก่อนส่งออก การวางค้ำประกันมีข้อกำหนดบางประการ (มีประวัติชำระเป็นเงินสดตั้งแต่ 2 ปีขึ้นไป มีกำไรในงวดล่าสุด และไม่มีภาษีค้างชำระ หรือเป็น AEO) และการอนุมัติหลักการที่ไม่มีการนำเข้าติดต่อกัน 3 ปีจะถูกเพิกถอน นอกจากนี้ ตามฉบับแปลภาษาอังกฤษของมาตรา 29 กำหนดเวลาส่งออก (1 ปีนับจากวันนำเข้า) อธิบดีสามารถขยายได้ไม่เกิน 6 เดือนในกรณีเหตุสุดวิสัย และกำหนดเวลาขอคืนอากร (6 เดือนนับจากวันส่งออก) อธิบดีสามารถขยายได้ไม่เกิน 6 เดือน ระยะเวลาเก็บรักษาในคลังสินค้าทัณฑ์บนมีข้อยกเว้น เช่น สำหรับ LPG 1 ปี สำหรับการจัดแสดงต้องส่งออกภายใน 60 วันหลังจัดแสดง และสำหรับอู่ต่อเรือ 3 ปี การขออนุญาตจัดตั้งเขตปลอดอากรมีข้อกำหนดด้านบริษัท เช่น ทุนชำระแล้วไม่น้อยกว่า 60,000,000 บาท
หน้า “ระบบการบริหารการค้าของไทย” ของ JETRO (ปรับปรุงวันที่ 30 ตุลาคม 2025) แนะนำระบบคืนอากรตามมาตรา 29 และ 30 ของพระราชบัญญัติศุลกากร คลังสินค้าทัณฑ์บน เขตปลอดอากร เขตปลอดอากรของ IEAT (เดิมคือ EPZ) และการยกเว้นอากรขาเข้าวัตถุดิบและเครื่องจักรสำหรับบริษัทที่ได้รับการส่งเสริมจาก BOI ไว้คู่กัน ASEAN Briefing ของบริษัทที่ปรึกษา (10 พฤศจิกายน 2025) อธิบายว่า การเลือกใช้ระหว่างการคืนอากร เขตปลอดอากร และคลังสินค้าทัณฑ์บน พิจารณาจาก “สัดส่วนการส่งออก การจัดการเอกสาร และสภาพคล่องทางการเงิน” และระบุว่าการคืนอากรต้องอาศัยการเชื่อมโยงที่ตรวจสอบย้อนกลับได้ระหว่างใบขนสินค้าขาเข้า บันทึกการผลิต และเอกสารการส่งออก
มาตรการใดได้เปรียบกว่านั้นขึ้นอยู่กับรูปแบบธุรกิจและธุรกรรมของแต่ละบริษัท บทความนี้จึงไม่แนะนำมาตรการใดเป็นการเฉพาะ สิ่งที่กล่าวได้ในมุมของการออกแบบระบบคือ ไม่ว่ามาตรการใดก็ต้องมีข้อมูลที่เชื่อมโยง “เอกสารนำเข้า” “บันทึกการผลิต” และ “เอกสารส่งออก” เข้าด้วยกันตามรายการวัสดุและปริมาณ ในโรงงานที่ใช้หลายมาตรการควบคู่กัน หากข้อมูลหลักรายการวัสดุและการจำแนกสต็อกภายในบริษัทไม่มีข้อมูลว่า “เป็นสต็อกของมาตรการใด” การตรวจสอบเทียบกับยอดคงเหลือ RMTS ก็จะทำไม่ได้
4 สาเหตุที่ทำให้สามยอดไม่ตรงกัน
จากนี้ไปจะดู 4 สาเหตุที่กล่าวไว้ตอนต้นบทความผ่านสถานการณ์ที่เป็นรูปธรรม ตัวอย่างต่อไปนี้เป็นกรณีทั่วไปเพื่อการอธิบาย ไม่ใช่กรณีของโรงงานใดโดยเฉพาะ
สาเหตุที่ 1: ชื่อรายการวัสดุและหน่วยไม่ได้จับคู่แบบ 1 ต่อ 1 กับบัญชีรายการวัตถุดิบใน RMTS
สมมติเป็นโรงงานขึ้นรูปพลาสติก ภายในบริษัทจัดการเม็ดพลาสติกชนิดเดียวกันแยกเป็น 3 รหัสรายการวัสดุตามสี ในฝั่ง RMTS ทั้ง 3 รายการรวมเป็นชื่อหลัก 1 ชื่อ และมีชื่อรอง 2 ชื่อที่ได้รับอนุมัติให้ตรงกับอินวอยซ์นำเข้า สต็อกภายในบริษัทแยกตามรหัสรายการวัสดุ ส่วน RMTS แยกตามชื่อหลัก หากไม่มีตารางจับคู่ที่กำหนดว่ารายการวัสดุภายในบริษัทใดจะรวมเข้าชื่อหลักใด ทุกสิ้นเดือนผู้รับผิดชอบก็ต้องบวกตัวเลขในหัว
หน่วยก็เช่นเดียวกัน หากภายในบริษัทรับเข้าเป็น “ถุง” อินวอยซ์เป็น “KGM” และ RMTS ก็เป็น “KGM” ก็เพียงแปลงด้วยน้ำหนักต่อถุง แต่สำหรับชิ้นส่วนอิเล็กทรอนิกส์ที่ภายในบริษัทนับเป็น “ม้วน (รีล)” อินวอยซ์เป็น “SET” และหน่วยของรหัสสถิติเป็น “C62” หากไม่ทราบทั้งจำนวนชิ้นต่อม้วนและจำนวนชิ้นใน 1 SET ปริมาณก็จะไม่ตรงกัน สำหรับหน่วยที่ไม่ใช่น้ำหนัก ต้องตรงกับหน่วยของรหัสสถิติ ความผิดพลาดในการแปลงหน่วยจึงกลายเป็นความคลาดเคลื่อนของยอดคงเหลือโดยตรง
แนวทางแก้ไขคือ ให้ระบบเก็บ “ตารางจับคู่รายการวัสดุ” เป็นข้อมูลหลัก โดยในหนึ่งแถวมีรหัสรายการวัสดุภายในบริษัท ชื่อหลัก ชื่อรอง และ GRP_NO ของ RMTS พิกัด HS 8 หลัก หน่วยตามรหัสสถิติ และค่าสัมประสิทธิ์การแปลงหน่วย แนวทางการจัดระเบียบข้อมูลหลักอธิบายไว้อย่างละเอียดในบทความการจัดการข้อมูลหลักในโรงงาน
สาเหตุที่ 2: Revision ของสูตรการผลิตกับ BOM การผลิตจริงถูกจัดการแยกกัน
สมมติว่าโรงงานแปรรูปโลหะเปลี่ยนวิธีตัดวัสดุเพื่อปรับปรุงผลได้ (Yield) และลดปริมาณการใช้ใน BOM การผลิต BOM ในระบบบริหารการผลิตได้รับการปรับทันที แต่การยื่นขอแก้ไขสูตรการผลิตใน RMTS ล่าช้าไปครึ่งปี สินค้าที่ส่งออกในช่วงนั้นจะถูกตัดบัญชีด้วย Revision เดิมที่มีผล ณ วันส่งออก หากปริมาณการใช้ของ Revision เดิมมากกว่า ยอดคงเหลือใน RMTS จะลดลงเร็วกว่าสต็อกภายในบริษัท และถึงจุดหนึ่งจะติดลบจนการตัดบัญชีหยุดชะงัก
ในทางกลับกัน หากการเปลี่ยนแปลงแบบทำให้ปริมาณการใช้เพิ่มขึ้น แต่สูตรการผลิตยังเป็นฉบับเดิม ยอดคงเหลือใน RMTS จะเหลือมากกว่าความเป็นจริง และกลายเป็นยอดคงเหลือที่อธิบายไม่ได้เมื่อสิ้นสุดสิทธิประโยชน์ สำหรับการเชื่อมโยงระหว่างการเปลี่ยนแปลงแบบกับการจัดการฉบับของ BOM สามารถอ่านบทความการเชื่อม PLM–ERP เพื่อจัดการการเปลี่ยนแปลงทางวิศวกรรมประกอบได้
แนวทางแก้ไขคือ ให้ BOM การผลิตแต่ละฉบับมี “เลข Revision ของสูตรการผลิตใน RMTS” และ “ระยะเวลาที่มีผล” และฝังขั้นตอนพิจารณาว่า “จำเป็นต้องยื่นขอแก้ไขสูตรการผลิตหรือไม่” ไว้ในเวิร์กโฟลว์เมื่อมีการเปลี่ยน BOM
สาเหตุที่ 3: เลขที่ใบขนสินค้าขาออก เลขลำดับรายการ และชื่อรุ่นไม่ได้เชื่อมโยงกับข้อมูลการจัดส่ง
สมมติว่าโรงงานชิ้นส่วนยานยนต์จัดการการจัดส่งด้วยใบส่งสินค้าใน ERP ใบขนสินค้าขาออกจัดทำโดยตัวแทนออกของ และฝ่ายบัญชีเก็บไฟล์ PDF ไว้ในโฟลเดอร์ ผู้รับผิดชอบการตัดบัญชีต้องเปิด PDF อ่านเลขที่ใบขน 14 หลักและเลขลำดับรายการ เทียบกับใบส่งสินค้าด้วยสายตา แล้วคัดลอกลง Excel หากใบขนหนึ่งฉบับมีหลายรุ่น ก็ต้องเทียบกับสูตรการผลิตทีละรายการ หากชื่อรุ่นในอินวอยซ์กับในสูตรต่างกันแม้เพียง 1 ตัวอักษร การตรวจสอบเทียบอัตโนมัติก็จะไม่ผ่าน
หากงานนี้มีหลายร้อยรายการต่อเดือน การค้างสะสมก็เป็นเรื่องที่หลีกเลี่ยงไม่ได้ แนวทางแก้ไขคือ สร้างกลไกที่รับข้อมูลใบขนสินค้าขาออก (เลขที่ใบขน เลขลำดับรายการ วันที่บรรทุก รหัสสินค้า ชื่อสินค้า ปริมาณ หน่วย) จากตัวแทนออกของ แล้วเทียบกับใบส่งสินค้าโดยอัตโนมัติ หากสามารถส่งออกไฟล์ในรูปแบบ BIRTEXP จากผลการเทียบได้ การเตรียมตัดบัญชีแบบ Paperless ก็จะแทบเป็นงานเชิงกลไก
สาเหตุที่ 4: ไม่ได้บันทึกแยกระหว่างส่วนสูญเสีย (ตามสูตร) กับเศษซาก (นอกสูตร)
สมมติว่าโรงงานชิ้นส่วนอิเล็กทรอนิกส์บันทึกของเสียในกระบวนการ วัตถุดิบที่ไม่ผ่านการตรวจรับ และเศษวัสดุจากการตั้งเครื่อง ทั้งหมดเป็น “ของเสียทิ้ง” ในบัญชีเดียว ขณะที่ส่วนสูญเสียตามสูตรถูกตัดบัญชีไปพร้อมกับการส่งออกสินค้า ส่วนสูญเสียนอกสูตรต้องขออนุมัติและปรับยอดคงเหลือแยกต่างหาก หากไม่มีการแยกประเภท เมื่อถึงเวลายื่นคำขอต่อ BOI ก็จะต้องย้อนกลับไปแยกบันทึกในอดีตใหม่
แนวทางแก้ไขคือ เมื่อบันทึกของเสียหรือการทิ้ง ให้ระบุประเภท “ส่วนสูญเสียตามสูตร” “ส่วนสูญเสียนอกสูตร” “เศษซาก (ทำลายแล้ว)” วิธีจัดการ (ส่งออก จำหน่ายในประเทศ บริจาค ทำลาย) และเลขที่อนุมัติของ BOI
การดำเนินการเบื้องต้นเมื่อยอดไม่ตรงกัน
เมื่อทั้งสามยอดไม่ตรงกัน ให้เริ่มจากจำแนกก่อนว่า “ธุรกรรมใดในบัญชีใดยังไม่ได้สะท้อน” เช่น สั่งปล่อยแล้วแต่ยังไม่ได้รับเข้าในระบบภายในบริษัท จัดส่งแล้วในระบบภายในบริษัทแต่ยังไม่ได้ตัดบัญชี หรือทิ้งแล้วในระบบภายในบริษัทแต่ยังไม่ได้ปรับยอดใน RMTS เป็นต้น การแยกแยะสาเหตุของความคลาดเคลื่อนของสต็อกโดยทั่วไปและการตรวจสอบเทียบในงานประจำวัน รวมถึงการตรวจสอบเทียบสามฝ่ายของยอดคงเหลือ BOI ได้สรุปไว้ในบทความสาเหตุและวิธีแก้เมื่อสต็อกไม่ตรง

แผนภาพด้านบนแสดงว่าข้อมูลภายในบริษัทที่ตอบโจทย์ 4 สาเหตุ (ข้อมูลหลักรายการวัสดุและการแปลงหน่วย การเชื่อมโยง Revision ของสูตรการผลิตกับ BOM การผลิต เลขที่ใบขนสินค้าขาออกและลำดับรายการ และการแยกประเภทส่วนสูญเสียกับเศษซาก) ไหลไปสู่ไฟล์ที่ส่งเข้า RMTS อย่างไร
ข้อกำหนดสำหรับระบบภายในบริษัท (ERP สต็อก และระบบบริหารการผลิต)
จากเอกสารปฐมภูมิที่กล่าวมา สามารถสรุปข้อกำหนดด้านข้อมูลสำหรับระบบภายในบริษัทได้ ไม่ว่าจะติดตั้งระบบใหม่หรือปรับปรุง ERP หรือระบบสต็อกเดิม โปรดตรวจสอบรายการเหล่านี้ในการออกแบบการเชื่อมต่อกับระบบหลักของบริษัท
ข้อกำหนดด้านข้อมูล
| ขอบเขต | ข้อมูลที่ระบบภายในบริษัทควรมี | เอกสารอ้างอิง |
|---|---|---|
| ข้อมูลหลักวัตถุดิบ | ชื่อหลัก ชื่อรอง GRP_NO (6 หลัก) พิกัด HS 8 หลัก หน่วยตามรหัสสถิติศุลกากร | เอกสาร BOI ปี 2023, คู่มือ IC ปี 2026 |
| การแปลงหน่วย | การแปลงระหว่างหน่วยในอินวอยซ์กับหน่วยตามรหัสสถิติ (หน่วยที่ไม่ใช่น้ำหนักต้องตรงกัน) | เอกสาร BOI ปี 2023 |
| BOM | 3 ค่า Net, Loss, Gross (Gross = Net + Loss, หน่วยนับชิ้นให้ส่วนสูญเสียเป็น 0) น้ำหนักสินค้า (KGM) Revision และระยะเวลาที่มีผล | คู่มือ IC ปี 2026, เอกสาร BOI ปี 2023 |
| การเชื่อมโยงฝั่งนำเข้า | เลขที่อินวอยซ์และลำดับรายการ เลขที่ใบขนสินค้าขาเข้าและลำดับรายการ เลขที่อนุมัติของ IC รหัสโครงการ 8 หลักแยกตามมาตรา | เอกสาร BOI ปี 2023, เอกสาร IC ปี 2026 |
| การเชื่อมโยงฝั่งส่งออก | เลขที่ใบขนสินค้าขาออก (14 หลัก) เลขลำดับรายการ วันที่บรรทุก รหัสสินค้า ชื่อสินค้า และหน่วยที่ตรงกับสูตรการผลิต | คู่มือ IC ปี 2026, เอกสาร BOI ปี 2023 |
| การขายในประเทศและผู้ขาย | เลขที่ Report V เลขประจำตัวนิติบุคคล 13 หลักของผู้ขาย ชื่อรุ่นของฝั่งผู้ขาย | คู่มือ IC ปี 2026, เอกสาร BOI ปี 2023 |
| ธุรกรรมกรณีพิเศษ | ส่วนสูญเสีย (ตามสูตรและนอกสูตร) เลขที่อนุมัติและวันที่ของการทำลาย บริจาค ส่งกลับ โอน และชำระภาษี | คู่มือ IC ปี 2026 |
| การจัดการกำหนดเวลา | 1 ปีนับจากวันส่งออก 2 ปีนับจากสิ้นสุดสิทธิประโยชน์ 1 เดือนหลังการโอน การสั่งปล่อยเพื่อขอคืนอากร 2 ปีนับจากนำเข้า | ประกาศปี 2013, เอกสาร BOI ปี 2023 |
| ยอดคงเหลือ | ระบบไม่รับคำขอที่ทำให้ยอดติดลบหลังตัดบัญชี จึงต้องจำลองภายในบริษัทก่อน | เอกสาร IC ปี 2026, เอกสาร BOI ปี 2023 |
ข้อกำหนดด้านฟังก์ชัน
การมีข้อมูลเพียงอย่างเดียวไม่ทำให้งานตัดบัญชีเดินได้ จำเป็นต้องมีฟังก์ชันต่อไปนี้
- การจัดการตารางจับคู่รายการวัสดุ: จัดการการจับคู่ระหว่างรายการวัสดุภายในบริษัทกับชื่อหลักและชื่อรองของ RMTS พร้อมประวัติการเปลี่ยนแปลง
- การแปลงหน่วย: แปลงระหว่างหน่วยภายในบริษัท หน่วยในอินวอยซ์ และหน่วยตามรหัสสถิติ ด้วยค่าสัมประสิทธิ์การแปลงของแต่ละรายการ
- การเชื่อมโยง Revision ของสูตรการผลิตกับฉบับของ BOM การผลิต: ให้ฉบับของ BOM มี Revision ของ RMTS และระยะเวลาที่มีผล และพิจารณาว่าต้องยื่นขอแก้ไขหรือไม่เมื่อเปลี่ยน BOM
- การนำเข้าข้อมูลใบขนสินค้าขาออก: รับข้อมูลใบขนสินค้าขาออกจากตัวแทนออกของ และเทียบกับใบส่งสินค้าด้วยเลขที่ใบขนและลำดับรายการ
- การบันทึกแยกประเภทส่วนสูญเสียและเศษซาก: บันทึกประเภท วิธีจัดการ และเลขที่อนุมัติ ขณะบันทึกของเสียหรือการทิ้ง
- การส่งออกไฟล์สำหรับนำเข้า RMTS: ส่งออกไฟล์สูตรการผลิต ไฟล์ตัดบัญชี (BIRTEXP) และไฟล์ปรับยอดคงเหลือ ตามรูปแบบในคู่มือ
- การป้องกันการตัดบัญชีซ้ำ: ไม่ส่งออกเลขที่ใบขนสินค้าขาออกหรือเลขที่ Report V เดียวกันซ้ำสองครั้ง
- การตรวจจับยอดติดลบล่วงหน้า: คำนวณยอดคงเหลือ RMTS ภายในบริษัทก่อนส่งออกไฟล์ และแจ้งเตือนรายการที่จะติดลบ
- การแจ้งเตือนกำหนดเวลา: แสดงรายการใบขนที่ยังไม่ได้ตัดบัญชีและใกล้ครบ 1 ปีนับจากวันส่งออก
- รายงานการตรวจสอบเทียบสามฝ่ายรายเดือน: แสดงสต็อกภายในบริษัท สต็อกจริง และยอดคงเหลือ RMTS (ข้อมูลที่ดาวน์โหลดจาก IC) เคียงกันตามชื่อหลัก พร้อมรายละเอียดของส่วนต่าง
- บันทึกการตรวจสอบ (Audit Log): บันทึกว่าใครเปลี่ยนข้อมูลหลัก BOM และการส่งออกไฟล์ตัดบัญชีเมื่อใด
แนวคิดของการเชื่อมต่อข้อมูลระหว่าง ERP กับระบบบริหารการผลิต อธิบายไว้ในบทความการเชื่อม ERP กับระบบบริหารการผลิต จากมุมมองของ Data Contract การส่งซ้ำ และการยกเลิก
ควรเชื่อม ERP กับ RMTS โดยตรงหรือไม่
สิ่งที่การสำรวจครั้งนี้ยืนยันได้คือ RMTS Online รับงานด้วยวิธีส่งไฟล์จากหน้าจอหลังเข้าสู่ระบบ (ไฟล์สูตรการผลิตแบบ Excel ไฟล์ตัดบัญชีเช่น BIRTEXP และไฟล์ปรับยอดคงเหลือ) ส่วน IC เปิดเผย API สำหรับเชื่อมกับระบบภายนอกโดยตรงหรือไม่นั้น ไม่สามารถยืนยันได้จากเอกสารปฐมภูมิในครั้งนี้ การออกแบบที่เป็นไปได้จริงคือ ให้ระบบภายในบริษัทรับผิดชอบถึงขั้น “สร้างไฟล์ให้ถูกต้องตามรูปแบบของ IC” และให้ผู้รับผิดชอบส่งไฟล์ผ่าน RMTS Online หากจะพิจารณาการเชื่อมต่อโดยตรง โปรดสอบถาม IC
แบบจำลองการคำนวณต้นทุน (ตัวเลขสมมติ)
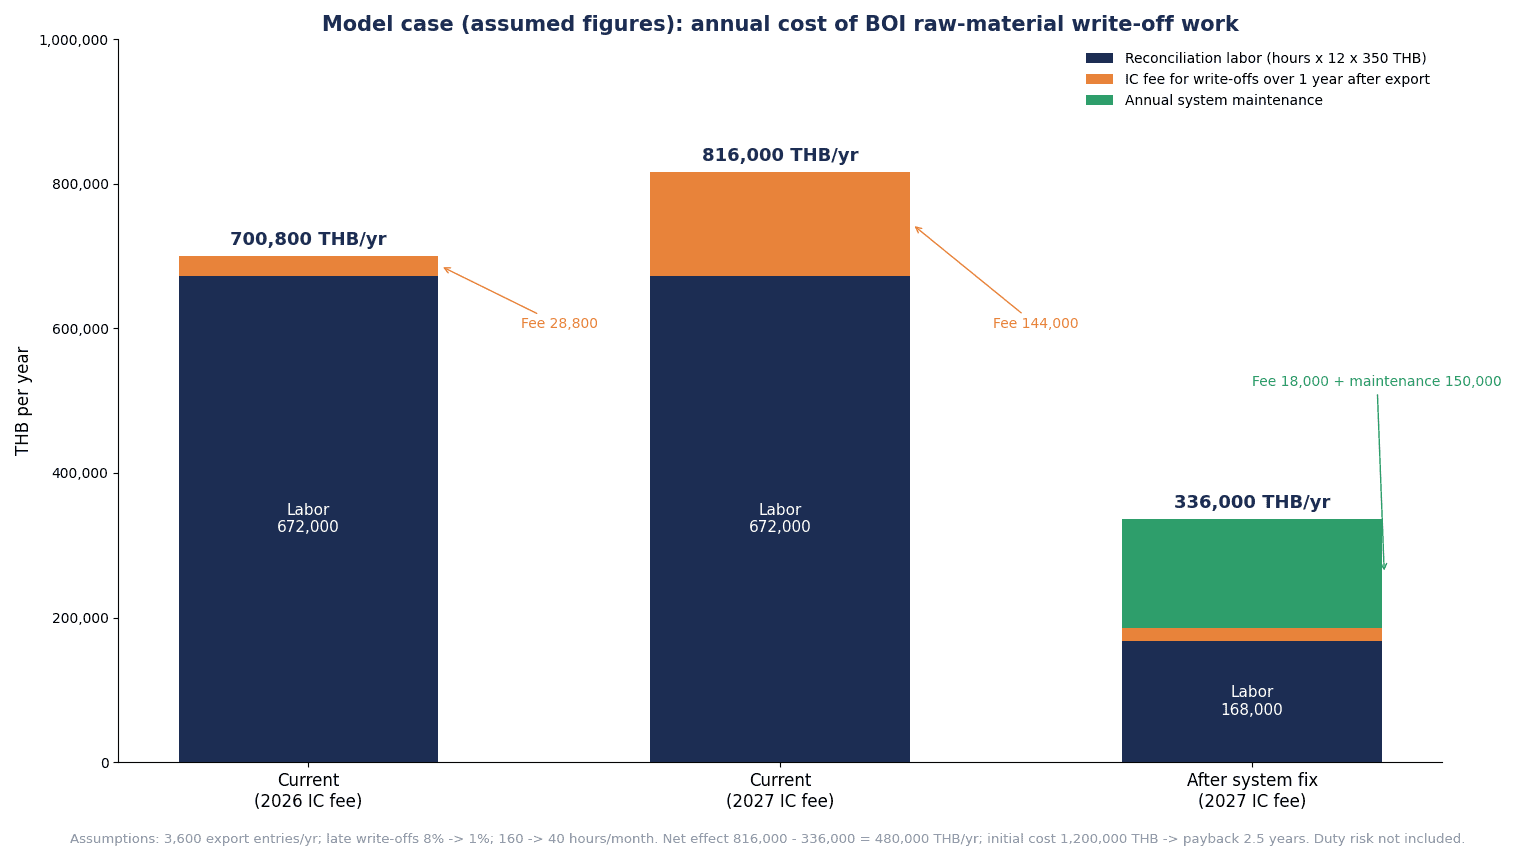
ในส่วนนี้จะประมาณผลของการปรับปรุงระบบภายในบริษัทด้วยตัวเลขสมมติ จำนวนรายการ สัดส่วน ชั่วโมง ค่าแรง และค่าปรับปรุงระบบต่อไปนี้ทั้งหมดเป็นตัวเลขสมมติที่ตั้งขึ้นสำหรับบทความนี้ ในการตัดสินใจจริง โปรดแทนที่ด้วยจำนวนใบขนสินค้าขาออก จำนวนรายการค้าง และเวลาทำงานของบริษัทเอง
สมมติฐานของแบบจำลอง
- โรงงานชิ้นส่วนของญี่ปุ่นในไทย 1 แห่ง ที่นำเข้าวัตถุดิบตามมาตรา 36(1) ของ BOI
- ใบขนสินค้าขาออกเดือนละ 300 ฉบับ (ปีละ 3,600 ฉบับ)
- สกุลเงินเป็นบาทไทย (THB)
- อัตราค่าบริการของ IC ใช้เฉพาะรายการ “การตัดบัญชีใบขนสินค้าขาออกที่ส่งออกมาเกิน 1 ปี” ตามอัตราค่าบริการลงวันที่ 17 กันยายน 2026 คือฉบับละ 100 บาท (ถึง 31 ธันวาคม 2026) และ 500 บาท (ตั้งแต่ 1 มกราคม 2027) ไม่รวม VAT และไม่รวมค่าบริการเพิ่มเมื่อเกิน 100 รายการ
- ค่าแรงสมมติชั่วโมงละ 350 บาท
สถานะปัจจุบัน (ไม่ปรับปรุงระบบภายในบริษัท)
- หากกำหนดสัดส่วนใบขนที่ตัดบัญชีหลังเกิน 1 ปีไว้ที่ 8% จะได้ 3,600 ฉบับ × 8% = 288 ฉบับต่อปี
- ค่าบริการตามอัตราปี 2026 คือ 288 ฉบับ × 100 บาท = 28,800 บาทต่อปี และตั้งแต่ปี 2027 คือ 288 ฉบับ × 500 บาท = 144,000 บาทต่อปี เพิ่มขึ้น 144,000 − 28,800 = 115,200 บาทต่อปี
- งานตรวจสอบเทียบสามฝ่ายและเตรียมตัดบัญชีใช้เวลาเดือนละ 160 ชั่วโมง
หลังปรับปรุง (ตารางจับคู่รายการวัสดุ การเชื่อมโยง Revision ของสูตรการผลิต การนำเข้าข้อมูลใบขนสินค้าขาออก การส่งออกไฟล์สำหรับนำเข้า RMTS)
- หากกำหนดสัดส่วนที่เกิน 1 ปีไว้ที่ 1% จะได้ 3,600 ฉบับ × 1% = 36 ฉบับต่อปี ตามอัตราปี 2027 คือ 36 ฉบับ × 500 บาท = 18,000 บาทต่อปี
- งานใช้เวลาเดือนละ 40 ชั่วโมง
ผลรายปี (ตามอัตราค่าบริการปี 2027)
| รายการ | ปัจจุบัน | หลังปรับปรุง | ส่วนต่าง |
|---|---|---|---|
| จำนวนการตัดบัญชีที่เกิน 1 ปี | 288 ฉบับต่อปี | 36 ฉบับต่อปี | 252 ฉบับต่อปี |
| ค่าบริการ IC (อัตราปี 2027) | 144,000 THB ต่อปี | 18,000 THB ต่อปี | 126,000 THB ต่อปี |
| เวลาตรวจสอบเทียบและเตรียมงาน | 160 ชั่วโมงต่อเดือน | 40 ชั่วโมงต่อเดือน | 120 ชั่วโมงต่อเดือน |
| ค่าแรงของงาน | 672,000 THB ต่อปี | 168,000 THB ต่อปี | 504,000 THB ต่อปี |
การคำนวณเป็นดังนี้
- ส่วนต่างค่าบริการ: 144,000 − 18,000 = 126,000 บาทต่อปี
- ส่วนต่างงาน: (160 − 40) ชั่วโมง × 12 เดือน × 350 บาท = 504,000 บาทต่อปี (ปัจจุบัน 160 × 12 × 350 = 672,000 หลังปรับปรุง 40 × 12 × 350 = 168,000)
- รวม: 126,000 + 504,000 = 630,000 บาทต่อปี
ส่วนต่างค่าบริการคือค่าบริการที่จ่ายให้ IC ส่วนต่างงานคือค่าแรงภายในบริษัท ซึ่งเป็นคนละหมวดค่าใช้จ่าย จึงไม่ใช่การนับซ้ำ
ระยะเวลาคืนทุน
- ค่าใช้จ่ายเริ่มต้นในการปรับปรุงระบบ (สมมติ): 1,200,000 บาท
- ค่าบำรุงรักษารายปี (สมมติ): 150,000 บาท
- ผลสุทธิรายปี: 630,000 − 150,000 = 480,000 บาทต่อปี
- ระยะเวลาคืนทุน: 1,200,000 ÷ 480,000 = 2.5 ปี
ความอ่อนไหว (กรณีลดงานได้เพียงครึ่งเดียว)
พิจารณากรณีที่เวลาทำงานลดลงจากเดือนละ 160 ชั่วโมงได้เพียงถึง 100 ชั่วโมง ไม่ใช่ถึง 40 ชั่วโมง
- ส่วนต่างงาน: (160 − 100) ชั่วโมง × 12 เดือน × 350 บาท = 252,000 บาทต่อปี
- รวม: 126,000 + 252,000 = 378,000 บาทต่อปี
- ผลสุทธิรายปี: 378,000 − 150,000 = 228,000 บาทต่อปี
- ระยะเวลาคืนทุน: 1,200,000 ÷ 228,000 ≈ 5.3 ปี
วิธีอ่านผลการคำนวณ
ในแบบจำลองนี้ ผลส่วนใหญ่ไม่ได้มาจากส่วนต่างค่าบริการ แต่มาจากส่วนต่างของเวลาทำงาน ส่วนต่างค่าบริการคือ 126,000 บาท ขณะที่ส่วนต่างงานคือ 504,000 บาท หากลดงานได้เพียงครึ่งเดียว ระยะเวลาคืนทุนจะยืดจาก 2.5 ปีเป็นประมาณ 5.3 ปี ดังนั้นเมื่อกำหนดขอบเขตการปรับปรุง สิ่งสำคัญคือต้องวัดก่อนว่า “งานใดจะลดลงกี่ชั่วโมง” การปรับอัตราค่าบริการเป็นจุดเริ่มต้นของการทบทวนได้ แต่ไม่ได้หมายความว่าจะใช้เป็นเหตุผลรองรับการลงทุนได้เพียงลำพังเสมอไป
สิ่งที่ไม่ได้รวมไว้ในการคำนวณนี้
- ความเสี่ยงในการชำระอากรหากยังมียอดคงเหลือเมื่อสิ้นสุดสิทธิประโยชน์
- การสูญเสียโอกาสจากการที่นำเข้าเกิน Max Stock ไม่ได้
- ชั่วโมงงานในการรองรับการตรวจสอบ
- ค่าบริการของใบขนที่ไม่สามารถดำเนินการแบบไร้กระดาษได้ (ตั้งแต่ปี 2027 ลดลงจาก 1,000 บาทเป็น 500 บาท)
จำนวนอากรเป็นเรื่องที่ต้องพิจารณาทางภาษี บทความนี้จึงไม่ได้คำนวณไว้
หัวข้อที่ควรตรวจสอบใน RFP และการคัดเลือกผู้ให้บริการ
เมื่อเปรียบเทียบระบบบริหารสต็อกในไทยหรือโมดูล BOI ของ ERP เพียงคำว่า “รองรับ BOI” หรือ “รองรับ RMTS” ไม่ได้บอกว่าทำอะไรได้บ้าง ขอแนะนำให้เขียนรายการต่อไปนี้ลงใน RFP อย่างเป็นรูปธรรม และตรวจสอบในการสาธิต แนวคิดด้าน RFP ต้นทุน และการตรวจรับของระบบบริหารสต็อกโดยรวม สรุปไว้ในบทความการติดตั้งระบบบริหารสินค้าคงคลัง
| ลำดับ | รายการตรวจสอบ | สิ่งที่ต้องยืนยันในการสาธิตและการตรวจรับ |
|---|---|---|
| 1 | ตารางจับคู่รายการวัสดุ | จับคู่รายการวัสดุภายในบริษัทกับชื่อหลัก ชื่อรอง GRP_NO และพิกัด HS ของ RMTS แบบหลายต่อหนึ่ง และเก็บประวัติการเปลี่ยนแปลงได้หรือไม่ |
| 2 | การแปลงหน่วย | เก็บค่าสัมประสิทธิ์การแปลงระหว่างหน่วยภายในบริษัท หน่วยในอินวอยซ์ และหน่วยตามรหัสสถิติ แยกตามรายการได้หรือไม่ |
| 3 | 3 ค่าของ BOM | เก็บ Net, Loss, Gross ด้วยทศนิยม 8 ตำแหน่ง และตรวจสอบ Gross = Net + Loss ได้หรือไม่ |
| 4 | Revision และระยะเวลาที่มีผล | ให้ฉบับของ BOM มี Revision ของ RMTS และระยะเวลาที่มีผล และเลือกฉบับที่ใช้จากวันส่งออกได้อัตโนมัติหรือไม่ |
| 5 | การส่งออกไฟล์สูตรการผลิต | ส่งออก Excel ตามรูปแบบในคู่มือ IC (1 ชีตต่อ 1 สูตร ชื่อไฟล์ไม่เกิน 50 ตัวอักษร ขนาดไม่เกิน 2MB) ได้หรือไม่ |
| 6 | การนำเข้าข้อมูลใบขนสินค้าขาออก | นำเข้าเลขที่ใบขน 14 หลัก เลขลำดับรายการ วันที่บรรทุก รหัสสินค้า และชื่อสินค้า แล้วเทียบกับการจัดส่งได้หรือไม่ |
| 7 | การส่งออกไฟล์ตัดบัญชี | ส่งออกไฟล์ตามรายการของ BIRTEXP และไม่ส่งออกเลขที่ใบขนเดียวกันซ้ำสองครั้งหรือไม่ |
| 8 | การตรวจจับยอดติดลบล่วงหน้า | คำนวณยอดคงเหลือ RMTS ภายในบริษัทก่อนส่งออกไฟล์ และแจ้งเตือนรายการที่จะติดลบได้หรือไม่ |
| 9 | การแยกประเภทส่วนสูญเสียและเศษซาก | บันทึกประเภทตามสูตรหรือนอกสูตร วิธีจัดการ เลขที่อนุมัติและวันที่ของ BOI และส่งออกไฟล์ปรับยอดคงเหลือได้หรือไม่ |
| 10 | Report V | เก็บเลขประจำตัวนิติบุคคล 13 หลักของผู้ขายและชื่อรุ่นของฝั่งผู้ขาย และจัดการปริมาณที่โอนได้หรือไม่ |
| 11 | การแจ้งเตือนกำหนดเวลา | แจ้งเตือนกำหนดเวลา เช่น 1 ปีนับจากวันส่งออก หรือ 2 ปีนับจากสิ้นสุดสิทธิประโยชน์ ในรูปแบบรายการได้หรือไม่ |
| 12 | รายงานตรวจสอบเทียบสามฝ่ายและบันทึกการตรวจสอบ | แสดงสต็อกภายในบริษัท สต็อกจริง และยอดคงเหลือ RMTS เคียงกันตามชื่อหลัก และเก็บประวัติการเปลี่ยนแปลงของข้อมูลหลักและการส่งออกไฟล์ได้หรือไม่ |
ในการทดสอบตรวจรับ ควรยืนยันไม่เพียงธุรกรรมปกติ แต่ควรจงใจใส่ข้อมูลผิดเพื่อดูว่าระบบหยุดหรือไม่ เช่น นำเข้าเลขที่ใบขนสินค้าขาออกเดียวกัน 2 ครั้ง ตัดบัญชีการจัดส่งที่ส่งออกในวันก่อนการเปลี่ยนแปลงแบบหลังจากเปลี่ยนแปลงแล้ว หรือใส่ส่วนสูญเสียให้วัตถุดิบที่ใช้หน่วยนับชิ้น
นอกจากนี้ เอกสารและคู่มือของ IC มีการปรับปรุงอยู่เสมอ ดังที่คู่มือ V3.0 ออกมาในเดือนสิงหาคม 2026 การระบุไว้ในสัญญาบำรุงรักษาว่า เมื่อรูปแบบไฟล์หรือรายการข้อมูลเปลี่ยน ใครจะแก้ไขรูปแบบการส่งออกและด้วยค่าใช้จ่ายของใคร จะช่วยให้วางใจได้
ขั้นตอนการดำเนินการ: 90 วันตั้งแต่การสำรวจจนถึงการตรวจสอบเทียบรายเดือนที่ทำได้สม่ำเสมอ
การแบ่งเป็นระยะจะล้มเหลวได้ยากกว่าการพยายามสร้างทุกอย่างในคราวเดียว ในที่นี้แสดงกรอบเวลาประมาณ 90 วัน ระยะเวลาจะแตกต่างกันไปตามขนาดโรงงานและจำนวนรายการวัสดุ
วันที่ 1-30: สำรวจและจัดทำตารางจับคู่
- ดาวน์โหลด MML สูตรการผลิตที่ได้รับอนุมัติ ข้อมูลการส่งออก และข้อมูล Vendor จาก IC
- จัดทำตารางจับคู่ระหว่างรายการวัสดุภายในบริษัทกับชื่อหลักและชื่อรองของ RMTS และระบุรายการที่จับคู่ไม่ได้
- ตรวจสอบค่าสัมประสิทธิ์การแปลงหน่วยของแต่ละรายการ
- จัดทำรายการใบขนสินค้าขาออกที่ยังไม่ได้ตัดบัญชีและใกล้ครบ 1 ปี
- วัดว่าการตรวจสอบเทียบสามฝ่ายและการเตรียมตัดบัญชีในปัจจุบันใช้เวลากี่ชั่วโมงต่อเดือน (ใช้เป็นฐานของการประมาณการ)
วันที่ 31-60: เชื่อมโยงฉบับของ BOM กับสูตรการผลิต และนำเข้าข้อมูลการส่งออก
- เทียบฉบับของ BOM การผลิตกับ Revision ของสูตรการผลิตใน RMTS และระบุสินค้าที่คลาดเคลื่อน
- สำหรับสินค้าที่คลาดเคลื่อนมาก ตรวจสอบกับ BOI และ IC ว่าจำเป็นต้องยื่นขอแก้ไขสูตรการผลิตหรือไม่
- ตกลงรูปแบบการส่งมอบข้อมูลใบขนสินค้าขาออก (รายการข้อมูล ความถี่ รูปแบบไฟล์) กับตัวแทนออกของ
- เพิ่มการแยกประเภทส่วนสูญเสียและเศษซากในการบันทึกของเสียและการทิ้ง
วันที่ 61-90: ส่งออกไฟล์และทำให้การตรวจสอบเทียบรายเดือนเป็นงานประจำ
- ส่งออกไฟล์ตัดบัญชีและไฟล์ปรับยอดคงเหลือจากระบบภายในบริษัท และทดลองตัดบัญชีแบบ Paperless กับใบขนจำนวนน้อย
- จัดทำรายงานการตรวจสอบเทียบสามฝ่ายรายเดือน และจำแนกรายละเอียดของส่วนต่าง
- กำหนดผู้รับผิดชอบดูแลการแจ้งเตือนกำหนดเวลาและวันที่ตรวจสอบ
- เขียนเอกสารขั้นตอนการทำงานใหม่ให้สอดคล้องกับคู่มือ V3.0 ปี 2026
เป้าหมายใน 90 วันไม่ใช่การทำให้ทุกอย่างเป็นอัตโนมัติ แต่คือการทำให้ “สภาพที่อธิบายเหตุผลของส่วนต่างได้” คงอยู่ต่อเนื่องทุกเดือน หากบริษัทจัดการสต็อกในหลายฐานการผลิต เช่น ไทยและเวียดนาม สามารถอ่านบทความการจัดการสินค้าคงคลังโรงงานต่างประเทศประกอบได้
คำถามที่พบบ่อย
Max Stock ของ BOI คืออะไร
คือเพดานปริมาณวัตถุดิบที่ได้รับอนุญาตให้ยกเว้นอากรขาเข้า เอกสารสัมมนา BOI ปี 2023 และคู่มือ V3.0 ของ IC ปี 2026 ระบุว่าคำนวณจากสูตรการผลิต ในขอบเขตที่ไม่เกินปริมาณ 4 เดือนของกำลังการผลิต เนื้อหาของประกาศปี 2013 เขียนไว้ว่าปริมาณ 6 เดือน แต่อ่านได้ว่าแนวปฏิบัติปัจจุบันคือปริมาณ 4 เดือน ช่วงเวลาของการเปลี่ยนแปลงและเลขที่ประกาศที่เป็นฐานยังไม่สามารถยืนยันได้ในครั้งนี้ สำหรับรายละเอียดโปรดตรวจสอบกับ BOI และ IC
กำหนดเวลาการตัดบัญชีใน RMTS คือเมื่อใด
ตามประกาศปี 2013 คือภายใน 1 ปีนับจากวันส่งออกในใบขนสินค้าขาออก หรือวันที่ที่ระบุใน Report V หากจำเป็นสามารถขยายได้ แต่การขยายต้องไม่เกิน 1 ปี นอกจากนี้ ตามอัตราค่าบริการของ IC ลงวันที่ 17 กันยายน 2026 ค่าบริการตัดบัญชีใบขนที่ส่งออกมาเกิน 1 ปี จะเพิ่มจากฉบับละ 100 บาทเป็น 500 บาท (ไม่รวม VAT) ตั้งแต่วันที่ 1 มกราคม 2027
เศษซากต้องจัดการอย่างไร
ตามเอกสาร BOI ปี 2023 ส่วนสูญเสียตามสูตรจะถูกตัดบัญชีไปพร้อมกับการส่งออกสินค้า ส่วนสูญเสียนอกสูตรต้องจัดการแยกต่างหากด้วยวิธีใดวิธีหนึ่ง ได้แก่ ส่งออกไปต่างประเทศ ทำลายแล้วจำหน่ายเศษซากในประเทศ หรือบริจาค แล้วปรับยอดคงเหลือ การทำลายต้องทำด้วยวิธีที่ได้รับอนุมัติ และผู้ที่ได้รับอนุญาตให้เข้าช่วยปฏิบัติงานที่ BOI รับรองเป็นผู้ตรวจสอบและรับรอง การปรับยอดคงเหลือต้องได้รับอนุมัติจาก BOI สำหรับการปฏิบัติด้านการชำระภาษี โปรดสอบถามสำนักงานบัญชีและ BOI
เขตปลอดอากรกับมาตรา 36 ต่างกันอย่างไร
มาตรา 36(1) ของ BOI เป็นกลไกที่จัดการสูตรการผลิต Max Stock การสั่งปล่อย และการตัดบัญชีใน RMTS Online ของ IC และได้รับยกเว้นอากรเมื่อนำเข้า ส่วนเขตปลอดอากรเป็นเขตตามหมวด 6 ของพระราชบัญญัติศุลกากร ระหว่างเก็บรักษาในเขตจะระงับการเก็บภาษี และจะเก็บภาษีเมื่อนำออกสู่ในประเทศ หากบริษัทตามมาตรา 36 จัดหาวัตถุดิบจากเขตปลอดอากร ต้องสั่งปล่อยใน RMTS และบันทึกเข้าสต็อก (เอกสาร BOI ปี 2023) มาตรการใดได้เปรียบกว่านั้นแตกต่างกันไปในแต่ละบริษัท
เชื่อม ERP กับ RMTS โดยตรงได้หรือไม่
ตามเอกสารที่ยืนยันได้ในครั้งนี้ RMTS Online ใช้วิธีส่งไฟล์สูตรการผลิต ไฟล์ตัดบัญชี และไฟล์ปรับยอดคงเหลือ เป็นต้น จากหน้าจอ ไม่สามารถยืนยันได้ว่ามี API สำหรับเชื่อมกับระบบภายนอกโดยตรงหรือไม่ ในทางปฏิบัติ รูปแบบที่เป็นไปได้คือให้ ERP หรือระบบสต็อกสร้างไฟล์ตามรูปแบบของ IC และให้ผู้รับผิดชอบส่งผ่าน RMTS Online หากจะพิจารณาการเชื่อมต่อโดยตรง โปรดสอบถาม IC
เมื่อยอดคงเหลือ BOI กับสต็อกภายในบริษัทไม่ตรงกันควรทำอย่างไร
ขั้นแรก ให้จำแนกส่วนต่างเป็นกลุ่ม เช่น “สั่งปล่อยแล้วแต่ยังไม่ได้รับเข้าในระบบภายในบริษัท” “จัดส่งแล้วในระบบภายในบริษัทแต่ยังไม่ได้ตัดบัญชี” และ “ทิ้งแล้วในระบบภายในบริษัทแต่ยังไม่ได้ปรับยอด” จากนั้นตรวจสอบ 4 ประเด็น ได้แก่ การจับคู่รายการวัสดุและหน่วย Revision ของสูตรการผลิตกับฉบับของ BOM การผลิต การเชื่อมโยงเลขที่ใบขนสินค้าขาออกกับลำดับรายการ และการแยกประเภทส่วนสูญเสียกับเศษซาก ก็จะพบสาเหตุส่วนใหญ่ ระบบไม่รับคำขอที่ทำให้ยอดคงเหลือหลังตัดบัญชีติดลบ หากเกิดยอดติดลบ จึงต้องหาสาเหตุและแก้ไข
ชิ้นส่วนที่ซื้อจากบริษัท BOI ในประเทศเข้าสต็อก RMTS ด้วยหรือไม่
ตามเอกสาร BOI ปี 2023 ชิ้นส่วนที่ซื้อจากบริษัทอื่นที่ใช้สิทธิประโยชน์ตามมาตรา 36(1) ไม่ต้องสั่งปล่อยและไม่ต้องบันทึกเข้าสต็อก เมื่อบริษัทส่งออกสินค้า ชิ้นส่วนเหล่านั้นจะถูกใช้ในการตัดบัญชีของฝั่งผู้ขายผ่าน Report V ดังนั้นจึงจำเป็นต้องรวมชิ้นส่วนของผู้ขายไว้ในสูตรการผลิตของบริษัทเอง และกรอกให้ตรงกับชื่อสินค้าและชื่อรุ่นในสูตรที่ได้รับอนุมัติของผู้ขาย
สรุป
- การจัดการสต็อกวัตถุดิบ BOI ไม่ใช่งานรายงานต่อ IC แต่เป็นปัญหาด้านการออกแบบว่าจะเก็บข้อมูลหลักรายการวัสดุ สูตรการผลิต (BOM) และข้อมูลใบขนสินค้าขาออกภายในบริษัท ในระดับความละเอียดที่ RMTS ตรวจสอบเทียบได้อย่างไร
- สาเหตุส่วนใหญ่ที่ทำให้สามฝ่าย (สต็อกภายในบริษัท สต็อกจริง และยอดคงเหลือ RMTS) ไม่ตรงกัน มาจาก 4 ประเด็น คือ การจับคู่รายการวัสดุและหน่วย Revision กับฉบับของ BOM การผลิต การเชื่อมโยงเลขที่ใบขนสินค้าขาออกกับลำดับรายการ และการแยกประเภทส่วนสูญเสียกับเศษซาก
- Max Stock ตามเอกสาร BOI ปี 2023 และคู่มือ IC ปี 2026 คือปริมาณ 4 เดือน ไม่ควรถือว่าปริมาณ 6 เดือนตามประกาศปี 2013 เป็นแนวปฏิบัติปัจจุบัน
- การตัดบัญชีต้องทำภายใน 1 ปีนับจากวันส่งออก (ประกาศปี 2013) ตามอัตราค่าบริการของ IC ลงวันที่ 17 กันยายน 2026 การตัดบัญชีใบขนที่เกิน 1 ปีจะเป็นฉบับละ 500 บาท (ไม่รวม VAT) ตั้งแต่วันที่ 1 มกราคม 2027
- สิ่งที่ควรกำหนดให้ระบบภายในบริษัทมี ได้แก่ ตารางจับคู่รายการวัสดุ การแปลงหน่วย การเชื่อมโยง Revision การนำเข้าข้อมูลใบขนสินค้าขาออก การส่งออกไฟล์สำหรับนำเข้า RMTS การตรวจจับยอดติดลบล่วงหน้า การแจ้งเตือนกำหนดเวลา การตรวจสอบเทียบสามฝ่ายรายเดือน และบันทึกการตรวจสอบ
- ในการประมาณการด้วยตัวเลขสมมติ ผลส่วนใหญ่มาจากการลดเวลาทำงานมากกว่าค่าบริการ โปรดแทนที่ด้วยจำนวนรายการและเวลาของบริษัทเองเพื่อประกอบการตัดสินใจ
- การสำรวจครั้งนี้ไม่พบประกาศปี 2025-2026 ที่เปลี่ยนแปลงกฎเกณฑ์วัตถุดิบตามมาตรา 36 โดยตรง โปรดตรวจสอบแนวปฏิบัติปัจจุบันกับ BOI และ IC ทุกครั้ง
TOMAS TECH ให้การสนับสนุนด้านการออกแบบข้อมูลและการเชื่อมต่อของระบบบริหารสต็อก ERP และระบบบริหารการผลิต ให้สอดคล้องกับการจัดการวัตถุดิบ BOI ของโรงงานในไทย ท่านสามารถปรึกษาได้ตั้งแต่ช่วงก่อนเลือกระบบ เช่น ช่วงที่กำลังจัดทำตารางจับคู่ระหว่างรายการวัสดุภายในบริษัทกับบัญชีรายการวัตถุดิบของ RMTS หรือช่วงที่กำลังสำรวจความคลาดเคลื่อนระหว่างสูตรการผลิตกับ BOM การผลิต สำหรับการยกระดับโรงงานสู่ดิจิทัลโดยใช้สิทธิประโยชน์ BOI โปรดอ่านบทความการยกระดับสู่โรงงานอัจฉริยะด้วยสิทธิประโยชน์ BOI ติดต่อได้ที่แบบฟอร์มนี้
ข้อมูลอ้างอิง
- IC (สมาคมสโมสรนักลงทุน) เว็บไซต์ทางการ
- IC: บริการงานระบบ RMTS Online
- IC: บริการงานระบบ eMT Online
- IC: คำถามที่พบบ่อย
- IC: คู่มือการใช้งานระบบ RMTS Version 3.0 (31 สิงหาคม 2026)
- IC: Service Catalogue RMTS Online (สิงหาคม 2026)
- IC: อัตราค่าบริการ (17 กันยายน 2026)
- IC: เอกสารอธิบายงานฐานข้อมูลวัตถุดิบ (เผยแพร่กุมภาพันธ์ 2026)
- IC: เอกสารอธิบายงานตัดบัญชีวัตถุดิบ (เผยแพร่กุมภาพันธ์ 2026)
- BOI: ประกาศ ป.3/2556 ฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการ (19 มิถุนายน 2013)
- BOI: ประกาศ ป.5/2543 ฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการ (24 กรกฎาคม 2000)
- สำนักงาน BOI เชียงใหม่: เอกสารสัมมนาเรื่องวัตถุดิบ (16 มิถุนายน 2023)
- BOI: ข่าวประชาสัมพันธ์ 155/2569 (11 กันยายน 2026)
- BOI: ข่าวประชาสัมพันธ์ 152/2569 (9 กันยายน 2026)
- กรมศุลกากรไทย: พระราชบัญญัติศุลกากร พ.ศ. 2560 ฉบับแปลภาษาอังกฤษอย่างไม่เป็นทางการ
- กรมศุลกากรไทย: Tax Incentives Guidebook (9 กันยายน 2021)
- JETRO: ระบบการบริหารการค้าของไทย (ปรับปรุง 30 ตุลาคม 2025)
- JETRO: อากรและพิธีการศุลกากรขาเข้าของไทย (ปรับปรุงสิงหาคม 2025)
- Deloitte Thailand: Gi3 Alert BOI Announcements (พฤษภาคม 2021)
- ASEAN Briefing: Customs Strategy in Thailand (10 พฤศจิกายน 2025)


