


เพิ่มประสิทธิภาพบัญชีด้วย AI: คู่มือ 90 วันในไทย
สำหรับโรงงานและบริษัทต่างชาติในประเทศไทย การเพิ่มประสิทธิภาพงานบัญชีด้วย AI ไม่ได้เกิดจากการเปรียบเทียบความแม่นยำของ OCR เพียงอย่างเดียว หากหลักฐานยังกระจายอยู่ในอีเมล กระดาษ ข้อมูล e-Tax โฟลเดอร์กลาง และพอร์ทัลคู่ค้า ขณะที่การตรวจสอบ อนุมัติ และบันทึกบัญชียังอาศัยความจำของแต่ละคน การทำเฉพาะขั้นตอนป้อนข้อมูลให้เป็นอัตโนมัติย่อมเพียงย้ายคอขวดไปจุดอื่น บทความนี้อธิบายวงจรปิดที่ AI เสนอข้อมูล กฎตรวจสอบ บุคลากรผู้มีอำนาจอนุมัติ และทุกการตัดสินใจตรวจสอบย้อนหลังได้ พร้อมข้อกำหนด RFP โมเดล PoC 90 วันที่ TOMAS TECH เสนอ และวิธีประเมินผลบนสมมติฐานสำหรับ CFO และหัวหน้าฝ่ายบัญชี
สรุป: การเพิ่มประสิทธิภาพบัญชีด้วย AI ต้องใช้วงจรปิดที่มนุษย์อนุมัติ
เป้าหมายไม่ใช่ให้ AI ลงบัญชีเองโดยไม่มีคนกำกับ แต่เป็นกระบวนการที่ 1) รับหลักฐานทุกฉบับ 2) เทียบค่าที่อ่านได้กับต้นฉบับและข้อมูลอ้างอิง 3) แสดงหลักฐานแก่ผู้อนุมัติ 4) ส่งรายการบัญชีที่อนุมัติแล้วไป ERP 5) คืนกรณียกเว้นให้ผู้รับผิดชอบ และ 6) แสดงรายการค้างและประวัติการแก้ไขตอนปิดเดือน
AI เหมาะกับการอ่านเอกสารภาษาไทย อังกฤษ และญี่ปุ่น เสนอรหัสบัญชีหรือภาษี และค้นหากรณีที่เคยอนุมัติ ส่วน rule engine ตรวจเงื่อนไขที่อธิบายได้ เช่น เลขประจำตัวผู้เสียภาษี สกุลเงิน PO การรับสินค้า จำนวนเงิน รอบบัญชี รายการซ้ำ และวงเงินอนุมัติ บุคลากรเป็นผู้ตัดสินใจสุดท้าย ระบบต้องเก็บว่าใครดูหลักฐานใด และยอมรับ แก้ไข หรือปฏิเสธข้อเสนออย่างไร การแบ่งหน้าที่เช่นนี้ช่วยให้ใช้ AI ได้โดยไม่ทำให้ความรับผิดชอบหายไป
TOMAS TECH ให้คำปรึกษาได้ตั้งแต่การสำรวจ As-Is การจัดทำ RFP หรือการกำหนดขอบเขต PoC 90 วัน หากต้องการแยกให้ชัดว่ากระบวนการใดของสำนักงานในไทยควรทำอัตโนมัติและจุดใดต้องคงการอนุมัติของมนุษย์ กรุณาติดต่อผ่านหน้าติดต่อ
เหตุใดระบบประมวลผลใบแจ้งหนี้อัตโนมัติจึงหยุดที่ AI-OCR ไม่ได้
การอ่านข้อความจากใบแจ้งหนี้กับการบันทึกบัญชีอย่างปลอดภัยเป็นคนละเรื่อง แม้ AI-OCR จะอ่านเลขที่ วันที่ คู่ค้า ยอดก่อนภาษี และภาษีได้ แต่ภาพเพียงอย่างเดียวไม่ยืนยันว่าเอกสารเป็นต้นฉบับที่ถูกต้อง ไม่ซ้ำ ตรงกับ PO และการรับสินค้า ใช้ VAT หรือภาษีหัก ณ ที่จ่ายถูกต้อง และอยู่ในรอบบัญชีที่เหมาะสม การตัดสินใจเหล่านี้ต้องอาศัย master data ข้อมูลธุรกรรม นโยบาย และผู้รับผิดชอบ
สำนักงานในไทยอาจรับกระดาษ PDF ข้อมูลอิเล็กทรอนิกส์จาก e-Tax ไฟล์จากพอร์ทัล อีเมล และภาพสแกน กรมสรรพากรมีพอร์ทัล e-Tax Invoice & e-Receipt และเผยแพร่มาตรฐาน ICT สำหรับธุรกรรมภาษีอิเล็กทรอนิกส์ ครอบคลุมความมั่นคงปลอดภัย การเก็บรักษาข้อมูล รูปแบบข้อมูล การแลกเปลี่ยนข้อมูล และลายมือชื่ออิเล็กทรอนิกส์ ดังนั้นขอบเขตระบบต้องเชื่อมต้นฉบับ structured data ผลตรวจสอบ และผลอนุมัติ ไม่ใช่จบที่ “อ่านค่าจากภาพแล้ว”
ความล้มเหลวที่พบบ่อยคือเดโม OCR ดูดี แต่ข้อยกเว้นเพิ่มเมื่อใช้งานจริง เพราะชุดทดสอบมีแต่เอกสารชัด ขณะที่งานจริงมีตราประทับ ลายมือ หลายภาษา หลายสกุลเงิน credit note เงินจ่ายล่วงหน้า และภาพเสีย อีกกรณีคือหน้าจอตรวจสอบใช้งานยากจนเจ้าหน้าที่ต้องส่งออกไป Excel และพิมพ์ซ้ำ ทั้งสองเรื่องเป็นปัญหาการออกแบบทั้งกระบวนการ ไม่ใช่โมเดลเพียงอย่างเดียว
สำหรับขั้นตอนจับคู่ โปรดดูการจับคู่การรับสินค้าและใบแจ้งหนี้ในไทย และใช้คู่มือเปรียบเทียบ AI-OCR และจัดทำ RFPประกอบ บทความนี้เน้นวงจรที่กว้างกว่าทั้งก่อนและหลังการจับคู่
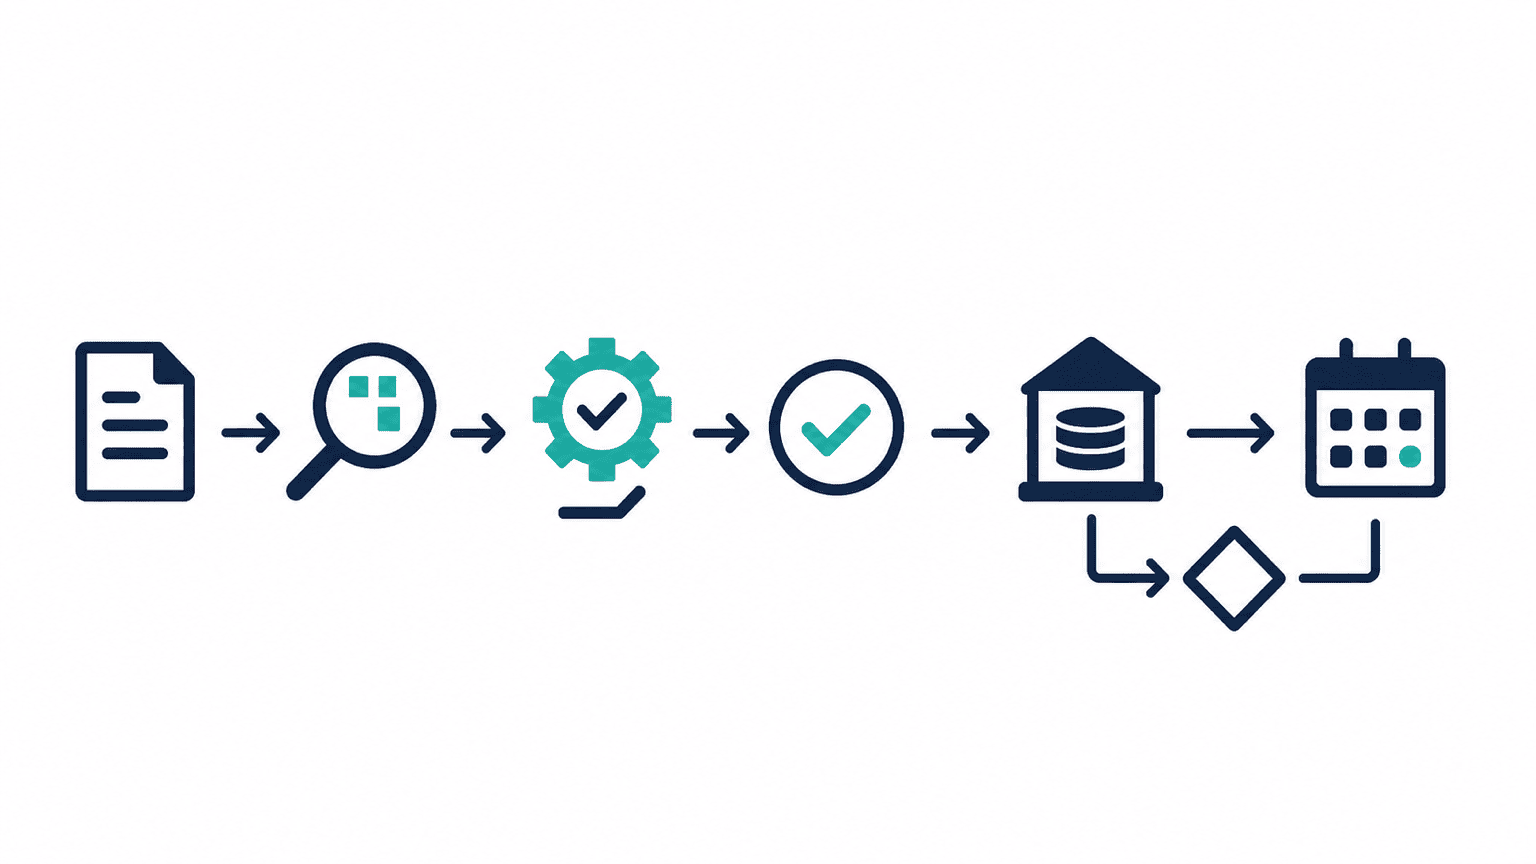
วงจรปิดที่มนุษย์อนุมัติสำหรับสำนักงานในไทย
1. รับหลักฐาน: รวมอีเมล กระดาษ e-Tax และพอร์ทัลไว้ในทะเบียนเดียว
ควรทำทะเบียนรับเอกสารให้เป็นมาตรฐานก่อนบังคับให้ไฟล์ทุกชนิดเหมือนกัน ให้ intake ID เวลารับ แหล่งที่มา นิติบุคคล โรงงาน ประเภทเอกสาร ตำแหน่งต้นฉบับที่แก้ไขไม่ได้ และสถานะการทำงาน เชื่อมไฟล์แนบกับ message ID เชื่อมภาพสแกนกับผู้ปฏิบัติงานและอุปกรณ์ และเก็บไฟล์อิเล็กทรอนิกส์พร้อมข้อมูลตรวจสอบ ห้ามเขียนทับต้นฉบับ
ตอนรับเข้าควรตรวจมัลแวร์ ไฟล์เสีย รหัสผ่าน หน้าขาด hash ซ้ำ และเลขใบแจ้งหนี้ที่เคยมี เอกสารอ่านไม่ได้ต้องอยู่ในคิว “ขอเอกสารใหม่” ไม่ใช่ถูกลบ หากต้นทางทำเอกสารตกหล่น ทีมปิดเดือนจะเสียเวลาไล่หาหนี้ที่ยังไม่บันทึกและหักล้างประโยชน์จากระบบอัตโนมัติ
2. ป้อนข้อมูลอัตโนมัติ: AI ต้องคืนทั้งค่าและตำแหน่งหลักฐาน
AI-OCR ต้องคืนมากกว่าค่าที่แปลงแล้ว ได้แก่ หน้าต้นฉบับ พิกัด ข้อความเดิม ค่าความเชื่อมั่น และเวอร์ชันโมเดล ผู้ตรวจควรเทียบเลขใบแจ้งหนี้กับจุดที่ไฮไลต์ได้ทันที เมื่อชื่อบริษัทภาษาไทยและอังกฤษต่างกัน ให้แสดงทั้งคำเดิมและคู่ค้าที่ระบบเสนอจาก master
ขอบเขตการป้อนข้อมูลอัตโนมัติครอบคลุมรายการย่อย ข้อมูล VAT ช่องเกี่ยวกับภาษีหัก ณ ที่จ่าย เลข PO/สัญญา cost center และเงื่อนไขชำระได้ แต่ทุกค่าเป็น “ข้อเสนอ” กฎแบบ deterministic ต้องตรวจช่องบังคับ จำนวนหลัก วันที่ ผลรวม สกุลเงิน และการมีอยู่ใน master
3. ตรวจสอบ: ใช้กฎและข้อมูลอ้างอิงเพื่อการตัดสินใจที่อธิบายได้
อย่าใช้คะแนนความเชื่อมั่น (confidence score) ของ AI เป็นเกณฑ์ผ่านเพียงตัวเดียว ให้ความสำคัญกับกฎที่ทำซ้ำได้ เช่น เลขผู้เสียภาษีตรงกับข้อมูลหลักของคู่ค้า เลขใบแจ้งหนี้ไม่ซ้ำ วันที่อยู่ในช่วงที่อนุญาต มี PO และบันทึกรับสินค้า และยอดรวมตรงกับรายการ เก็บเวอร์ชันกฎ เวลา ข้อมูลเข้า ผล และเหตุผลข้อยกเว้น
สำหรับ e-Withholding Tax กรมสรรพากรอธิบายว่าสามารถค้นข้อมูลภาษีและการจ่ายเงินได้ภายใน 6 วันทำการนับจากวันที่จ่ายผ่านธนาคารที่ร่วมโครงการ โดยมีเงื่อนไขว่าธนาคารส่งข้อมูลที่ถูกต้องครบถ้วนแล้ว ดังนั้นการยังไม่พบข้อมูลทันทีหลังจ่ายไม่ใช่ข้อผิดพลาดโดยอัตโนมัติ workflow ต้องมีสถานะรอและวันตรวจซ้ำตามเงื่อนไขเวลานี้
4. อนุมัติ: ส่งตามวงเงินและข้อยกเว้นพร้อมหลักฐาน
หน้าจออนุมัติต้องแสดงต้นฉบับ ค่าที่อ่านได้ จุดแก้ไข กฎที่ไม่ผ่าน เอกสาร PO/receipt/สัญญา รายการบัญชีที่เสนอ และกรณีก่อนหน้า กำหนดอำนาจตามนิติบุคคล แผนก จำนวนเงิน ค่าใช้จ่าย คู่ค้า และ related party เก็บช่วงเวลาและเหตุผลของการมอบหมายแทน พร้อมป้องกัน self-approval และการฝ่าฝืน segregation of duties
ผู้ตรวจต้องแก้ข้อเสนอและระบุเหตุผลได้ เช่น รหัสภาษีผิด จับคู่ข้อมูลคู่ค้าผิด เปลี่ยนรอบค่าใช้จ่าย หรือเงื่อนไขสัญญาพิเศษ เหตุผลแบบมีโครงสร้างช่วยแยกว่าควรปรับโมเดลหรือปรับกฎ การนำข้อยกเว้นทุกอย่างไปเรียนรู้เสี่ยงทำให้ AI เข้าใจว่าการตัดสินใจพิเศษคือกฎปกติ
5. ใช้ AI ลดงานคีย์ซ้ำ: ส่งเฉพาะรายการที่อนุมัติแล้วไป ERP
ไม่ควรให้ AI เขียนลง production ledger โดยตรง ให้รายการที่อนุมัติแล้วผ่าน interface ledger ซึ่งเก็บ integration ID เลขเอกสาร ERP เวลาส่ง ผลตอบกลับ จำนวน retry และความสัมพันธ์กับ cancellation/reversal หาก ERP ปฏิเสธ ให้ใช้ idempotency key ป้องกันรายการซ้ำตอนส่งใหม่
AI เสนอ GL account รหัสภาษี หรือ cost center จากคู่ค้า สินค้า สัญญา แผนก และรายการที่เคยอนุมัติได้ แต่ต้องเก็บเงื่อนไขรับข้อเสนอและการอนุมัติ และห้าม AI สร้าง master ใหม่เอง คุณค่าของการลดงานคีย์ด้วย AI คือส่งความหมายของการตัดสินใจที่อนุมัติแล้วไปถึงเอกสาร ERP ที่ตามรอยได้
6. จัดการข้อยกเว้น: ออกแบบคิวก่อนเส้นทางปกติ
ในงานจริง ความเร็วจัดการข้อยกเว้นกำหนดความเร็วปิดเดือน “OCR confidence ต่ำ” เป็นเพียงประเภทเดียว ควรแยกเอกสารไม่ครบ คู่ค้าไม่อยู่ใน master ไม่มี PO ผลรับต่าง รอคำวินิจฉัยภาษี สงสัยซ้ำ นอกงวด ผู้อนุมัติไม่อยู่ และ ERP error พร้อมเจ้าของ วันครบกำหนด และเส้นทาง escalation
คิวต้องแสดงผลกระทบต่อการปิดเดือน ไม่ใช่แค่ priority รายการมูลค่าต่ำอาจต้องพิจารณาพิเศษถ้าเป็น prepayment สินทรัพย์ถาวร หรือ related party ส่วนรายการซ้ำที่ผ่านกฎครบอาจใช้การตรวจแบบง่าย แต่ต้องบันทึกเงื่อนไขเพื่อทำ sample review ได้
7. ปิดเดือน: มุมมองควบคุมเดียวสำหรับงานค้าง การแก้ไข และการเชื่อมต่อล้มเหลว
หน้าจอปิดเดือนควรแสดงรับแล้วแต่ยังไม่ทำ รออนุมัติ ข้อยกเว้น ยังไม่ส่ง ERP ส่งผิดพลาด ยกเลิก และยกยอด แยกตามนิติบุคคล โรงงาน และผู้รับผิดชอบ ต้องตามจาก evidence ID ไปต้นฉบับ การตัดสินใจ journal และเอกสาร ERP ได้ การแก้หลังปิดต้องเก็บค่าก่อน-หลัง ผู้แก้ ผู้อนุมัติ และเหตุผล
เมื่อวงจรนี้ครบ หัวหน้าการเงินจะบริหารได้มากกว่า “AI อ่านกี่ฉบับ” แต่เห็นว่าเอกสารใดผ่านมาตรการควบคุมใด ใครอนุมัติ เกิดเอกสารบัญชีอะไร และอะไรยังค้าง นี่คือการเพิ่มประสิทธิภาพบัญชีด้วย AI ที่ตรวจสอบได้
ข้อกำหนด RFP สำหรับการนำ AI-OCR มาใช้
RFP ควรเป็นคำถามที่ทดสอบได้และระบุหลักฐานรับมอบ ไม่ใช่รายการฟังก์ชันโฆษณา คำว่า “รองรับ AI” หรือ “เชื่อม ERP ได้” ไม่กำหนดความรับผิดชอบหรือเกณฑ์จบงาน ตารางต่อไปนี้ช่วยให้ผู้ขายตอบในรูปแบบเดียวกัน
| หัวข้อ | ข้อกำหนดที่ต้องถามใน RFP | หลักฐานรับมอบ |
|---|---|---|
| รับหลักฐาน | อีเมล สแกน โฟลเดอร์ และข้อมูลเกี่ยวกับ e-Tax; เก็บต้นฉบับไม่ให้แก้และตรวจซ้ำ | intake ID, hash, receipt log, คิวขอใหม่ |
| AI-OCR | ไทย อังกฤษ ญี่ปุ่น; header/line; พิกัด ข้อความเดิม confidence และ model version | หน้าจอเทียบต้นฉบับกับผลและผลตามกลุ่มทดสอบ |
| ตรวจสอบ | master, PO, receipt, สัญญา กฎภาษีและบัญชีทำงานที่ใด | เวอร์ชันกฎ input ผล และเหตุผลข้อยกเว้น |
| อนุมัติ | อำนาจตามวงเงิน/นิติบุคคล/แผนก ตัวแทน segregation การคืนและเหตุผลแก้ | ประวัติอนุมัติ คืน และเปลี่ยนอำนาจ |
| รายการบัญชีเสนอ | ที่มาของ account, tax code, cost center และผู้ยืนยัน | candidate ค่าที่ใช้ จุดแก้ และผู้อนุมัติ |
| เชื่อม ERP | API/file, idempotency, retry, response, cancellation/reversal | integration ID เลข ERP และ error log |
| ข้อยกเว้น | ประเภท ผู้รับผิดชอบ วันครบกำหนด เส้นทางยกระดับ และผลต่อการปิดงวด | ประวัติคิว เวลาค้าง และการมอบหมายใหม่ |
| Audit/security | access, encryption, retention, deletion, export log, subcontractor | configuration, access log และ export ตัวอย่าง |
| AI governance | วัตถุประสงค์ ขอบเขตข้อมูล คนกำกับ การประเมิน การเปลี่ยนและหยุด | เอกสารเทียบ model card ผลทดสอบ การอนุมัติ |
| Operation | แจ้งเหตุ กู้คืน support การเปลี่ยนเวอร์ชัน และ continuity | runbook ผลซ้อม และ incident report ตัวอย่าง |
ให้ผู้ขายระบุว่าแต่ละข้อเป็นฟังก์ชันมาตรฐาน การตั้งค่าระบบ การพัฒนาเฉพาะ การใช้ผลิตภัณฑ์ภายนอก หรือขั้นตอนที่ลูกค้าต้องดำเนินการเอง ตรวจสอบสถานที่และระยะเวลาเก็บข้อมูล การนำข้อมูลไปฝึกโมเดล ผู้รับจ้างช่วงที่ประมวลผลข้อมูล การแจ้งเมื่อเปลี่ยนโมเดล และวิธีส่งออกบันทึก แล้วพิสูจน์ระหว่าง PoC ว่าคำอธิบายในสัญญาตรงกับการตั้งค่าจริง
NIST AI RMF เป็นกรอบสมัครใจที่จัดแกนหลักเป็น Govern, Map, Measure และ Manage เมื่อนำมาใช้กับบัญชี คือกำหนดผู้รับผิดชอบและนโยบาย ทำความเข้าใจบริบทและผลกระทบ วัดการอ่าน ข้อยกเว้น และมาตรการควบคุม แล้วแก้ จำกัด หรือหยุดบริการ หากใช้ Generative AI ช่วยอธิบายรายการบัญชีหรือตอบเจ้าหน้าที่ NIST Generative AI Profile และแนวทาง ETDA ช่วยลดโอกาสตกหล่นของความเสี่ยง
ประกาศ AI 2026 ของ ETDA ระบุแนวทาง/ชุดเครื่องมือด้านธรรมาภิบาล AI ที่ใช้ได้ 12 รายการ และมีอีก 2 รายการ อยู่ระหว่างพัฒนาในปี 2026 ตัวเลขนี้ไม่ใช่การรับรองผู้ขายหรือหลักฐานว่าปฏิบัติตามกฎหมาย RFP ต้องถามว่าผู้ขายใช้แนวทางใด ครอบคลุมส่วนใด ดำเนินมาตรการควบคุมอะไรแล้ว และยังเหลือความเสี่ยงใด
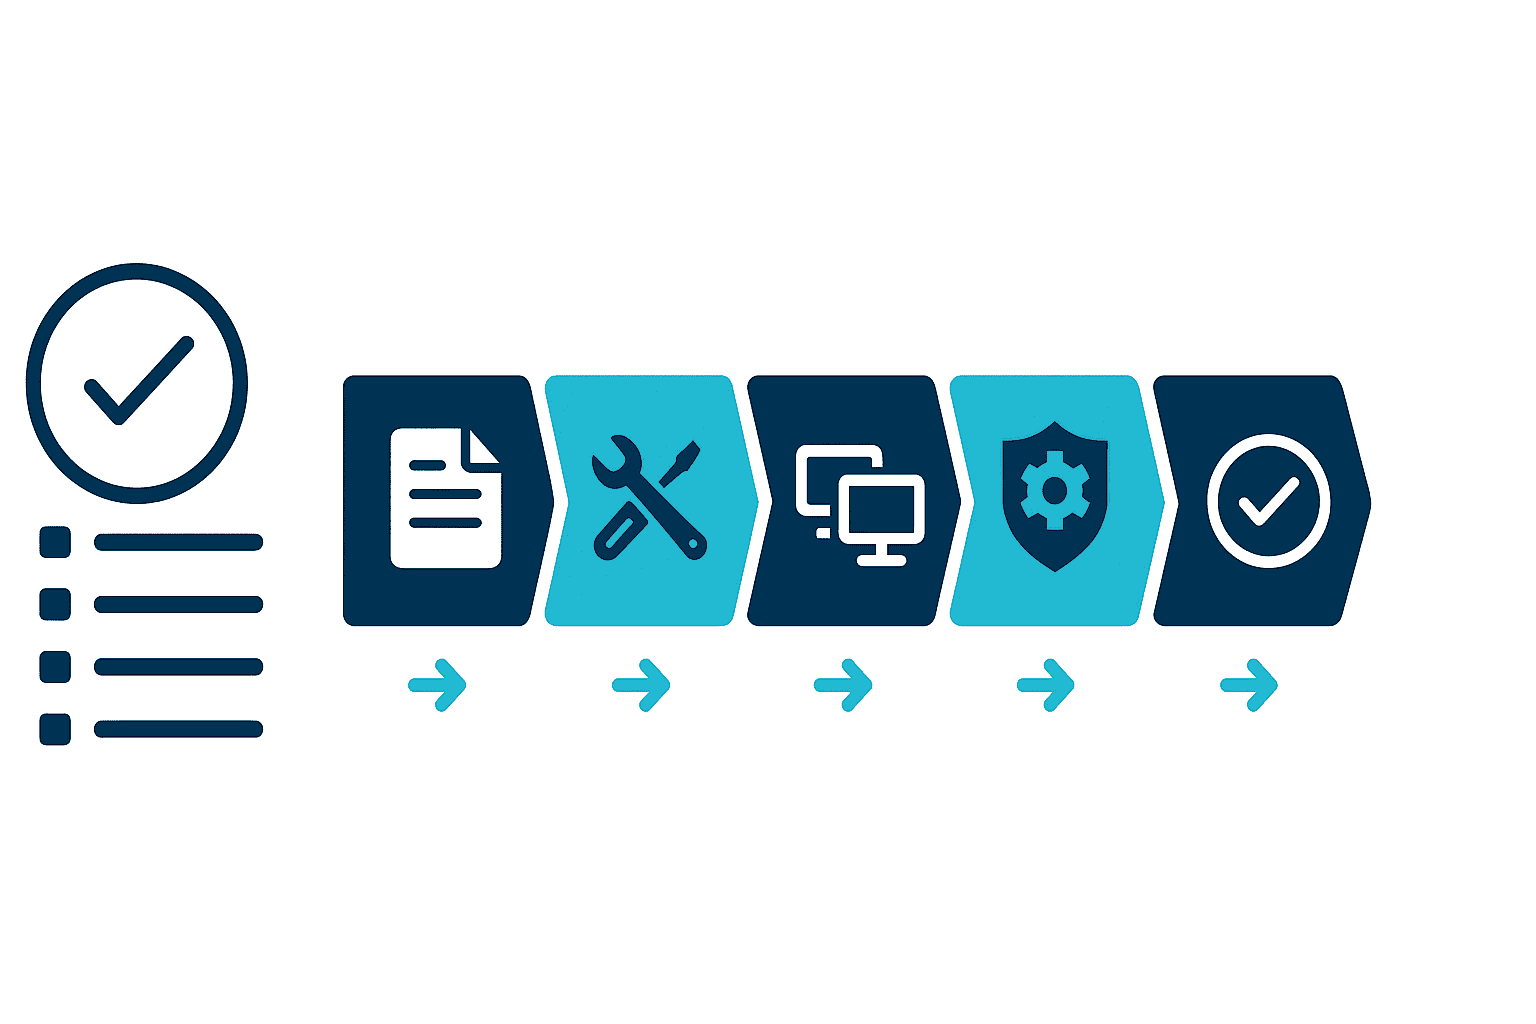
PoC 90 วันของ TOMAS TECH สำหรับการประมวลผลใบแจ้งหนี้อัตโนมัติ
ระยะ 90 วัน ต่อไปนี้เป็นโมเดลข้อเสนอของ TOMAS TECH ไม่ใช่ระยะเวลาตามกฎหมายหรือมาตรฐานสาธารณะ เป้าหมายคือเดินวงจรทั้งชุดกับนิติบุคคล โรงงาน และกลุ่มเอกสารที่จำกัด แล้วตัดสินว่ากระบวนการ มาตรการควบคุม การเชื่อมต่อระบบ และการสนับสนุนอยู่ในระดับที่ยอมรับได้หรือไม่
| ระยะ | งานหลัก | ผลส่งมอบและ gate |
|---|---|---|
| Day 1–15 | สำรวจขั้นตอน ช่องรับ ข้อยกเว้น อำนาจ ERP และค่าฐาน (baseline) | As-Is/To-Be, ทะเบียนข้อมูล ทะเบียนความเสี่ยง และเกณฑ์รับมอบ |
| Day 16–30 | สร้าง intake, immutable storage, extraction schema, rules, master connection | sample flow, field dictionary, rule list, authority design |
| Day 31–60 | parallel run ข้อมูลจริง ทดสอบ approval UI, exception queue, ERP | issue log รายวัน, extraction/correction log, exception class, integration evidence |
| Day 61–75 | ซ้อมปิดงวด ทบทวนสิทธิ์ เหตุขัดข้อง การส่งซ้ำ และการยกเลิก | รายการตรวจปิดงวด ผลทบทวนอำนาจ และผลทดสอบการกู้คืน |
| Day 76–90 | ประเมิน KPI มาตรการควบคุม และต้นทุน แล้วกำหนดขอบเขตใช้งานจริง | การตัดสินใจ Go/มีเงื่อนไข/ไม่ดำเนินการ และแผนขยายผล |
Day 1–15: วัดค่าฐานและจำกัดขอบเขต
อย่าเลือกเฉพาะเอกสารปกติที่อ่านง่าย ให้รวมคู่ค้าหลัก ภาษา สกุลเงิน กระดาษ/PDF/อิเล็กทรอนิกส์ กรณีมีและไม่มี PO ใบลดหนี้ และภาพที่อ่านยาก กำหนดการคุ้มครองข้อมูลและใช้เฉพาะข้อมูลที่ได้รับอนุญาตใน PoC วัดระยะเวลาตั้งแต่รับถึงอนุมัติ เวลาที่เจ้าหน้าที่ต้องลงมือ การส่งกลับ รายการซ้ำ งานค้าง และข้อผิดพลาดจาก ERP ตามกระบวนการของบริษัทเอง ไม่ใช้ค่าเฉลี่ยภายนอกแทนค่าฐาน
Day 16–30: กำหนด data contract และกฎก่อน
กำหนดชื่อเขตข้อมูล ชนิดข้อมูล ช่องบังคับ การเก็บข้อความต้นฉบับ และวิธีแทนค่าที่หายเป็นข้อตกลงข้อมูล (data contract) ระบุคีย์ที่เชื่อมคู่ค้า บัญชี รหัสภาษี และศูนย์ต้นทุน วางชั้นปรับรูปแบบข้อมูลระหว่าง AI กับ ERP เพื่อเปลี่ยนโมเดลโดยไม่ทำให้ส่วนเชื่อมต่อเสียหาย
Day 31–60: วัดการแก้ของคนและปรับประเภทข้อยกเว้น
คงกระบวนการเดิมไว้ระหว่างเทียบ AI candidate แยกความต่างเป็นปัญหาต้นฉบับ master ไม่ครบ กฎไม่ครบ UI/การเชื่อม AI extraction หรือ accounting judgment หากเรียกทุกอย่างว่า AI error จะส่งงานแก้ผิดทีม
Day 61–75: ซ้อมปิดเดือนและเหตุขัดข้อง
ทดสอบกรณีผู้อนุมัติไม่อยู่ เครือข่ายขาด ระบบ ERP หยุด ส่งไฟล์เดิมซ้ำ ข้อมูลหลักเปลี่ยน และแก้ไขหลังปิดงวด ยืนยันว่าหลังการกู้คืนจะไม่สร้างรายการบัญชีซ้ำ งานค้างไม่หาย และประวัติยังครบ
Day 76–90: ตัดสินใจเริ่มใช้งานด้วยผลงานและมาตรการควบคุม
อย่าตัดสินด้วยความแม่นยำเพียงอย่างเดียว ให้ดูเวลาที่เจ้าหน้าที่ต้องลงมือ จุดที่ยังมีข้อยกเว้น ผู้อนุมัติเห็นหลักฐานหรือไม่ รายการ ERP ติดตามย้อนหลังได้หรือไม่ สร้างลำดับการตรวจสอบซ้ำได้หรือไม่ และทีมปฏิบัติการจัดการเหตุขัดข้องได้หรือไม่ หากมาตรการควบคุมบางข้อยังไม่ผ่าน อาจอนุมัติให้เริ่มใช้งานแบบมีเงื่อนไขและจำกัดขอบเขตให้แคบลง
ตัวอย่างคำนวณการป้อนข้อมูลอัตโนมัติบนสมมติฐาน
ตารางนี้เป็นสมมติฐานตัวอย่าง ไม่ใช่ผลลูกค้า ค่าเฉลี่ยอุตสาหกรรม หรือคำรับประกัน โปรดแทนค่าด้วยข้อมูลจริงของบริษัท และไม่มีการอ้างราคาตลาดหรืออัตราแลกเปลี่ยน
| รายการสมมติ | ปัจจุบัน | สมมติหลัง PoC | ผลต่าง |
|---|---|---|---|
| เอกสารต่อเดือน | 5,000 ฉบับ | 5,000 ฉบับ | 0 |
| manual touch ต่อฉบับ | 8 นาที | 3 นาที | ลด 5 นาที |
| manual touch ต่อเดือน | 40,000 นาที | 15,000 นาที | ลด 25,000 นาที |
| เทียบเป็นชั่วโมง | ประมาณ 667 ชั่วโมง | 250 ชั่วโมง | ลดประมาณ 417 ชั่วโมง |
| ค่าแรงภายในสมมติ | 400 THB/ชั่วโมง | 400 THB/ชั่วโมง | เท่าเดิม |
| มูลค่างานภายในต่อเดือน | ประมาณ 266,800 THB | 100,000 THB | ลดประมาณ 166,800 THB |
คำนวณจาก 5,000 × 8 = 40,000 นาที และ 5,000 × 3 = 15,000 นาที หาร 60 เป็นชั่วโมง แล้วคูณสมมติฐาน 400 THB ค่าปัดเศษใช้คำว่า “ประมาณ” ผลต่างไม่ใช่เงินสดที่ประหยัดได้อัตโนมัติ ต้องดูว่าย้ายเวลาไปงานอื่นได้หรือไม่ และรวม license, implementation, support, exception, governance และ audit แยกต่างหาก
ควรวัดงานค้างตอนปิดงวด รายการสงสัยซ้ำ การส่งกลับ ข้อผิดพลาดจาก ERP และงานอนุมัติค้างด้วย แต่ตั้งเป้าจากค่าฐานใน PoC ไม่ใช่อัตราสำเร็จที่ไม่มีแหล่งอ้างอิง
เปลี่ยน audit trail และ AI governance ให้เป็นข้อกำหนดระบบ
Audit trail ขั้นต่ำ
Audit trail ไม่ใช่ไฟล์ log ขนาดใหญ่เท่านั้น แต่ต้องสร้างลำดับเหตุผลของหนึ่งเอกสารได้ว่า:
- รับต้นฉบับใด เมื่อใด จากช่องทางใด
- โมเดลเวอร์ชันใดอ่านค่าใดจากตำแหน่งใด
- กฎเวอร์ชันใดใช้ข้อมูลอ้างอิงใดและได้ผลอะไร
- ใครแก้ candidate และเพราะอะไร
- ใครอนุมัติ คืน หรือปฏิเสธภายใต้อำนาจใด
- ส่งด้วย integration ID ใดและได้เลข ERP ใด
- cancellation, retry, reversal และ post-close correction เชื่อมกันอย่างไร
Log ควรมีเวลา ผู้ใช้ บทบาท การกระทำ วัตถุ ค่าก่อน-หลัง เหตุผล และ system response โดยผู้ใช้ทั่วไปแก้ไม่ได้ ต้องค้นหา export และให้ auditor เฉพาะส่วนที่จำเป็นได้ นำหัวข้อ ICT ของกรมสรรพากรเรื่อง security, electronic retention, format, exchange และ electronic signature มาเทียบกับธุรกรรมในขอบเขต และขอคำปรึกษากฎหมาย/ภาษีจากผู้มีคุณสมบัติสำหรับกรณีเฉพาะ
การควบคุมการเปลี่ยน AI และวิธีหยุด
จัดการเวอร์ชันของโมเดล พรอมต์ โครงสร้างข้อมูลที่สกัด กฎ และส่วนเชื่อมต่อข้อมูลหลักแยกกัน ทดสอบด้วยชุดประเมินเดิมก่อนใช้งานจริงและต้องมีผู้อนุมัติการเปลี่ยน หากผู้ให้บริการเปลี่ยนโมเดล สัญญาและสถาปัตยกรรมควรรับรองสิทธิของลูกค้าในการทดสอบและอนุมัติเวอร์ชันใหม่ก่อนนำมาใช้งานจริง
เมื่อพบความผิดปกติ ต้องหยุดเฉพาะคำแนะนำจาก AI แต่ยังรับเอกสาร อนุมัติ และส่ง ERP แบบ manual ได้ หากหยุด AI แล้วบัญชีหยุดทั้งหมดจะกระทบ business continuity ใช้ Govern, Map, Measure, Manage เพื่อใส่เจ้าของ บริบท การวัด และการตอบสนองในวาระควบคุมปกติ
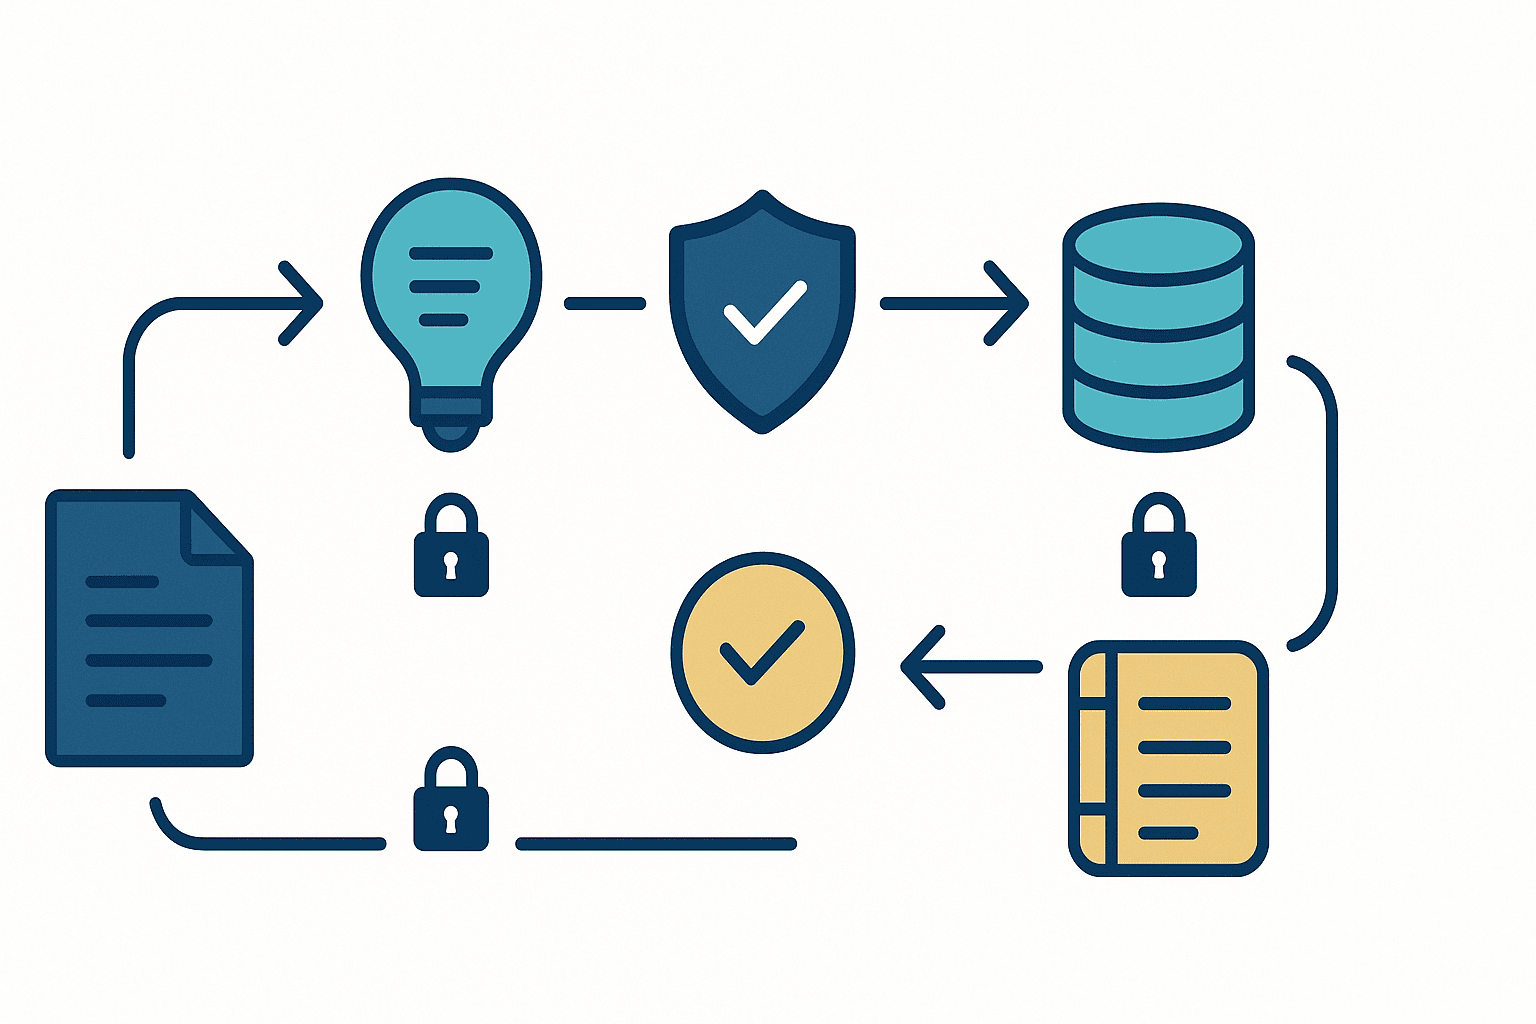
สถาปัตยกรรมและขอบเขตข้อมูล
แยก intake, immutable original storage, extraction, normalization/validation, workflow, integration ledger, ERP และ audit log หากใช้ Generative AI ต้องระบุ field ที่ออกนอกระบบ การ masking ที่เก็บ การใช้ฝึก การโอนข้ามประเทศ และการลบ อย่าใส่ข้อมูลส่วนบุคคลหรือสัญญาทั้งฉบับใน prompt โดยไม่จำเป็น
หน้า Payment ของธนาคารแห่งประเทศไทยที่อ้างถึงให้ข้อมูลสถิติการชำระเงินและ API สำหรับข้อมูลสถิติ ไม่ใช่ข้อกำหนด API สำหรับดึง statement รายบัญชีของบริษัท ใน RFP ต้องแยก public statistics, transaction data ของบัญชีบริษัท และ API ที่ทำสัญญากับธนาคารหรือ payment provider
หากออกแบบ e-Tax integration โดยเฉพาะ โปรดอ่านการเชื่อม e-Tax Invoice กับ ERP ในไทยเพิ่มเติม
Checklist ก่อนนำไปใช้
- กำหนดนิติบุคคล โรงงาน ประเภทเอกสาร ภาษา สกุลเงิน และ volume แล้วหรือไม่
- ทุกช่องทางเข้าสู่ intake ledger เดียวได้หรือไม่
- ต้นฉบับแก้ไม่ได้และตามจาก extracted value ได้หรือไม่
- AI output เป็น candidate และตรวจด้วย deterministic rule หรือไม่
- ตั้ง authority, delegation, segregation และ return ได้หรือไม่
- เก็บค่าก่อน-หลังและเหตุผลแก้หรือไม่
- ERP integration เก็บ idempotency, response, retry, cancellation หรือไม่
- ข้อยกเว้นแต่ละรายการมีผู้รับผิดชอบ วันครบกำหนด ผลต่อการปิดงวด และเส้นทางยกระดับหรือไม่
- Model, prompt, rule version ผูกกับ test result หรือไม่
- มี manual fallback และทดสอบ recovery หรือไม่
- สัญญาและการตั้งค่าครอบคลุมการจัดเก็บ การลบ การเข้าถึง ผู้รับจ้างช่วงที่ประมวลผลข้อมูล และการนำข้อมูลไปฝึกโมเดลหรือไม่
- KPI มาจากค่าฐานของบริษัท ไม่ใช่ความคาดหวังที่ไม่มีหลักฐานหรือไม่
คำถามที่พบบ่อย
การเพิ่มประสิทธิภาพบัญชีด้วย AI หมายถึงให้ AI ลงบัญชีเองทั้งหมดหรือไม่?
ไม่ใช่ AI เสนอข้อมูลและ journal candidate กฎตรวจแบบอธิบายได้ และผู้มีอำนาจอนุมัติ เฉพาะข้อมูลที่อนุมัติแล้วจึงไป ERP พร้อมการตามรอยจากต้นฉบับถึงเอกสารบัญชี
ระบบประมวลผลใบแจ้งหนี้อัตโนมัติทำได้ด้วย AI-OCR อย่างเดียวหรือไม่?
ไม่พอ ต้องเชื่อมการรับเอกสาร ตรวจรายการซ้ำ ตรวจข้อมูลหลัก/PO/การรับสินค้า การอนุมัติ ข้อเสนอรายการบัญชี การเชื่อม ERP การจัดการข้อยกเว้น การปิดงวด และบันทึกตรวจสอบเป็นกระบวนการเดียว
การป้อนข้อมูลอัตโนมัติควรเริ่มจาก field ใด?
เริ่มจากเลขใบแจ้งหนี้ วันที่ คู่ค้า สกุลเงิน ยอดก่อนภาษี ภาษี ยอดรวม และ PO ที่เทียบต้นฉบับและ master ได้ง่าย ส่วน account และ tax treatment ให้เป็นข้อเสนอที่มีหลักฐานและอนุมัติ
ควรให้ AI ลดงานคีย์โดยเขียน ERP โดยตรงหรือไม่?
ไม่ควรให้ output ที่ยังไม่อนุมัติเขียน production ledger ให้ส่ง candidate ที่อนุมัติแล้วผ่าน interface ledger พร้อม idempotency key, ERP response, document number, retry และ cancellation history
RFP สำหรับ AI-OCR ควรประเมินความแม่นยำอย่างไร?
ประเมินตามภาษา ประเภทเอกสาร คู่ค้า field และคุณภาพภาพ ไม่ใช้ค่าเฉลี่ยเดียว รวม correction time, exception routing, approval, ERP integration และ audit evidence เป็น acceptance criteria
PoC 90 วันเป็นมาตรฐานภาครัฐหรือกฎหมายหรือไม่?
ไม่ใช่ เป็นโมเดลข้อเสนอของ TOMAS TECH โดย Day 1–15, 16–30, 31–60, 61–75 และ 76–90 ครอบคลุมการสำรวจ การสร้างระบบ การเดินงานคู่ขนาน การซ้อมปิดงวดและเหตุขัดข้อง และการตัดสินใจเริ่มใช้งาน โดยปรับได้ตามธรรมาภิบาลภายใน
ไม่พบข้อมูล e-Withholding Tax ทันทีหลังจ่ายถือว่าผิดปกติหรือไม่?
ไม่จำเป็น กรมสรรพากรระบุว่าสามารถค้นได้ภายใน 6 วันทำการหลังจ่ายผ่านธนาคารที่ร่วมโครงการ เมื่อธนาคารส่งข้อมูลถูกต้องครบถ้วน ให้เก็บสถานะรอและวันตรวจซ้ำ และสอบถามธนาคารหรือผู้เชี่ยวชาญเมื่อจำเป็น
สรุป
การเพิ่มประสิทธิภาพบัญชีด้วย AI ในไทยไม่ใช่การแข่งขันความแม่นยำของ OCR แต่เป็นการออกแบบงานบริหารที่เชื่อมการรับหลักฐาน ตรวจสอบ อนุมัติ รายการบัญชีเสนอ ข้อยกเว้น และปิดเดือน ใช้ AI เพื่อเสนอ วางกฎที่อธิบายได้และมนุษย์อนุมัติไว้ตรงกลาง เปลี่ยนความรับผิดชอบเป็นหลักฐาน RFP และเดินกรณียากกับเหตุล้มเหลวใน PoC 90 วัน ตัดสินด้วยค่าฐานและมาตรการควบคุมของบริษัทเอง
หากช่องทางเอกสารยังกระจาย หรือต้องการกำหนดขอบเขต PoC และ RFP ก่อน TOMAS TECH สามารถทบทวนขั้นตอนงาน ระบบ ERP และการควบคุมภายในร่วมกับทีมในไทย กรุณาติดต่อเราเพื่อหารือวงจรปิดที่ทำได้จริง
ข้อมูลอ้างอิงและแหล่งที่มา
- กรมสรรพากร: e-Tax Invoice & e-Receipt
- กรมสรรพากร: มาตรฐาน ICT สำหรับธุรกรรมภาษีอิเล็กทรอนิกส์
- กรมสรรพากร: ระบบ e-Withholding Tax
- ETDA: AI 2026 / Driving Trust AI Governance
- ETDA: Generative AI Governance Guideline
- NIST: AI Risk Management Framework
- NIST AI 600-1: Generative AI Profile
- Bank of Thailand: Payment statistics and API information


