


ในระยะหลังมีคำถามจากผู้ผลิตสัญชาติญี่ปุ่นที่มีโรงงานในประเทศไทยมากขึ้นว่า เมื่อกำลังพิจารณาปรับปรุงระบบบริหารการสั่งซื้อหรือ ERP ควรจะพิจารณาเรื่องการรองรับ e-Tax Invoice ของไทยไปพร้อมกันด้วยหรือไม่ เบื้องหลังของคำถามนี้คือรายงานข่าวที่ระบุว่า เมื่อเดือนมิถุนายน 2026 คณะรัฐมนตรีของไทยได้อนุมัติการขยายมาตรการส่งเสริมการใช้ระบบภาษีอิเล็กทรอนิกส์ออกไปจนถึงสิ้นปี 2027 บทความนี้จะเรียบเรียงว่า ณ ปัจจุบันระบบนี้มีความชัดเจนแล้วเพียงใดและส่วนใดที่ยังไม่แน่นอน จากนั้นจึงอธิบายวิธีวางโครงสร้างการเชื่อมต่อกับระบบสั่งซื้อ ระบบจัดซื้อ และระบบบริหารการผลิต โดยมองจากทั้งมุมของฝ่ายบัญชีการเงินและฝ่ายเทคโนโลยีสารสนเทศ
e-Tax Invoice และ e-Receipt ของไทยคืออะไร — สถานะ ณ ปี 2026
ระบบที่มีมาตั้งแต่ปี 2012 และยังคงเป็นการสมัครใจ
สิ่งแรกที่ต้องเข้าใจเป็นจุดตั้งต้นคือ ข้อเท็จจริงที่ว่า e-Tax Invoice และ e-Receipt ไม่ใช่ระบบใหม่แต่อย่างใด กรมสรรพากร (Revenue Department) ได้นำกรอบนี้เข้ามาตั้งแต่ปี 2012 และได้จัดวางกลไกที่ทำให้ใบกำกับภาษี (Tax Invoice) และใบรับ (Receipt) ที่ออกในรูปแบบอิเล็กทรอนิกส์มีผลทางกฎหมายเทียบเท่ากับเอกสารกระดาษ
และแม้ในปี 2026 การเข้าร่วมระบบนี้ก็ยังคงเป็นการสมัครใจ ไม่ได้อยู่ในสถานะที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มทุกรายในประเทศไทยถูกกำหนดให้ต้องออกใบกำกับภาษีในรูปแบบอิเล็กทรอนิกส์เป็นการทั่วไป การออกใบกำกับภาษีแบบกระดาษต่อไปนั้น ณ ปัจจุบันไม่ได้ผิดกฎหมายและไม่ได้เป็นเหตุแห่งบทลงโทษ
จุดนี้เป็นประเด็นที่ผู้รับผิดชอบด้านบัญชีของโรงงานญี่ปุ่นเข้าใจคลาดเคลื่อนได้ง่ายที่สุด ในยุโรปและลาตินอเมริกามีการทยอยกำหนดให้ใบกำกับภาษีอิเล็กทรอนิกส์เป็นภาคบังคับ และเมื่อมองความเคลื่อนไหวของไทยผ่านบริบทดังกล่าว ก็เกิดการคาดเดาล่วงหน้าว่า “ไทยก็คงจะกำหนดเป็นภาคบังคับในเร็ววันเช่นกัน” อย่างไรก็ตาม เท่าที่ตรวจสอบข้อมูลที่เปิดเผยต่อสาธารณะ ณ เดือนสิงหาคม 2026 ยังไม่พบข้อเท็จจริงที่ว่ากรมสรรพากรได้เผยแพร่แผนการกำหนดให้ใช้กับผู้ประกอบการทุกรายพร้อมกรอบเวลาที่ชัดเจน มีแหล่งข้อมูลที่รายงานว่ามีการอภิปรายมุ่งไปสู่การกำหนดเป็นภาคบังคับในอนาคต แต่นั่นไม่ได้หมายความว่ากรมสรรพากรได้ระบุกำหนดเวลาไว้แล้ว ในเชิงระบบยังคงเป็นการเข้าร่วมโดยสมัครใจต่อไป และมีรายงานว่ารัฐบาลเลือกใช้แนวทางส่งเสริมการใช้งานผ่านสิทธิประโยชน์ทางภาษี ไม่ใช่ผ่านบทลงโทษ
ต่างจาก Tax Invoice แบบกระดาษอย่างไร
ในระบบภาษีมูลค่าเพิ่มของไทย ใบกำกับภาษีเป็นหลักฐานที่สำคัญอย่างยิ่งในการใช้สิทธิเครดิตภาษีซื้อ หากดำเนินการด้วยกระดาษ ฝ่ายผู้ออกต้องจัดทำเอกสารที่มีรายการครบตามที่กำหนด ส่วนฝ่ายผู้รับต้องจัดเก็บและทำให้อยู่ในสภาพที่แสดงต่อเจ้าพนักงานได้เมื่อมีการตรวจสอบภาษี หน้าที่ในการจัดเก็บนี้ยาวนานถึง 5 ปี และในอุตสาหกรรมการผลิตที่มีธุรกรรมนำเข้าส่งออกและธุรกรรมระหว่างบริษัทในเครือจำนวนมาก ปริมาณเอกสารระดับหลายหมื่นฉบับต่อปีไม่ใช่เรื่องแปลก
e-Tax Invoice คือกลไกที่ทำให้กระบวนการทั้งชุดนี้จบได้ด้วยข้อมูลอิเล็กทรอนิกส์ ฝ่ายผู้ออกจัดทำไฟล์อิเล็กทรอนิกส์ที่ลงลายมือชื่อดิจิทัล ส่งให้คู่ค้า พร้อมกับนำส่งข้อมูลต่อกรมสรรพากรในรูปแบบที่กำหนด ส่วนฝ่ายผู้รับสามารถจัดเก็บเป็นไฟล์อิเล็กทรอนิกส์ได้เลย โดยไม่ต้องจัดแฟ้มกระดาษหรือสแกนเอกสาร
จุดสำคัญตรงนี้คือ การ “ส่ง PDF ทางอีเมล” เฉย ๆ ไม่ถือเป็น e-Tax Invoice การจะเข้าเงื่อนไขตามระบบได้นั้น ต้องมีลายมือชื่อดิจิทัลที่อ้างอิงใบรับรองอิเล็กทรอนิกส์ซึ่งยืนยันตัวตนของผู้ออก หรือมีการนำส่งข้อมูลผ่านช่องทางที่กรมสรรพากรกำหนด การแนบ PDF ที่สร้างขึ้นภายในองค์กรแล้วส่งอีเมลออกไปเพียงอย่างเดียว ไม่ได้รับการยอมรับว่าเป็น e-Tax Invoice ตามระบบ หากมีพนักงานในพื้นที่อธิบายว่า “บริษัทเราเปลี่ยนเป็นระบบอิเล็กทรอนิกส์แล้ว” โดยไม่ได้แยกแยะประเด็นนี้ให้ชัด ควรตรวจสอบสภาพจริงอีกครั้ง
ความหมายในทางปฏิบัติสำหรับผู้ผลิตสัญชาติญี่ปุ่น
ในกลุ่มผู้ผลิตสัญชาติญี่ปุ่นในประเทศไทย โดยเฉพาะซัพพลายเออร์ Tier 1 และ Tier 2 ของชิ้นส่วนยานยนต์และชิ้นส่วนอิเล็กทรอนิกส์ จำนวนใบแจ้งหนี้ที่ออกต่อเดือนอยู่ในระดับหลายร้อยถึงหลายพันฉบับ รูปแบบธุรกรรมก็หลากหลาย ทั้งการส่งออกไปยังบริษัทแม่ที่ญี่ปุ่น การส่งมอบให้ผู้ผลิตรถยนต์สำเร็จรูปในประเทศไทย และการจัดซื้อจากซัพพลายเออร์ท้องถิ่น
เมื่ออยู่ในระดับปริมาณนี้ การออกและการจัดเก็บใบกำกับภาษีไม่ได้เป็นเพียงงานธุรการ แต่กลายเป็นปัจจัยต้นทุนที่ชัดเจน ทั้งค่าพิมพ์และค่ากระดาษ ค่าจัดส่ง ค่าแรงและพื้นที่จัดเก็บสำหรับการทำแฟ้ม รวมถึงการออกเอกสารใหม่เมื่อพบว่าสูญหายหรือระบุรายการผิด ยิ่งไปกว่านั้น ในช่วงปิดบัญชีรายเดือนยังเกิดงานกระทบยอดในลักษณะ “ใบกำกับภาษีของรายการนี้ยังมาไม่ถึง” ซึ่งกดดันงานปิดงบของฝ่ายบัญชี
การเปลี่ยนไปใช้ e-Tax Invoice จึงเป็นวิธีการเข้าไปจัดการกับต้นทุนเชิงโครงสร้างชุดนี้ และในเวลานี้ยังมีรายงานว่ามีสิทธิประโยชน์ทางภาษีเพิ่มเข้ามาอีกชั้นหนึ่ง นั่นคือสถานการณ์ในช่วงครึ่งหลังของปี 2026
สาระสำคัญของสิทธิประโยชน์ทางภาษีที่มีรายงานว่าคณะรัฐมนตรีอนุมัติเมื่อเดือนมิถุนายน 2026
ภาพรวมของมาตรการที่มีการรายงาน
ตามรายงานของสำนักงานบัญชีหลายแห่งและเว็บไซต์ข่าวด้านภาษี ระบุว่าเมื่อเดือนมิถุนายน 2026 คณะรัฐมนตรีของไทยได้อนุมัติการขยายมาตรการสิทธิประโยชน์ทางภาษีเพื่อส่งเสริมการนำระบบภาษีอิเล็กทรอนิกส์ (e-Tax Invoice และ e-Receipt รวมถึง e-Withholding Tax) มาใช้ ออกไปจนถึงสิ้นปี 2027
เนื้อหาของสิทธิประโยชน์ที่มีการรายงานแบ่งออกได้เป็นสองเรื่องใหญ่
| ประเภทของสิทธิประโยชน์ | เนื้อหาตามที่มีการรายงาน | ตัวอย่างรายจ่ายหรือการจ่ายเงินที่เข้าข่าย |
|---|---|---|
| การหักรายจ่ายเพิ่มเติมสำหรับภาษีเงินได้นิติบุคคล | มีรายงานว่าเงินลงทุนในระบบและค่าใช้จ่ายที่เกี่ยวข้องสามารถนำมาหักเป็นรายจ่ายได้ 200% | การลงทุนในระบบ e-Tax Invoice และ e-Receipt การลงทุนในระบบ e-Withholding Tax ค่าบริการของผู้ให้บริการ และค่าบริการประเมินระบบสารสนเทศที่จ่ายให้ ETDA (สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์) |
| การลดอัตราภาษีหัก ณ ที่จ่าย | มีรายงานว่าการจ่ายเงินที่ใช้ e-Withholding Tax จะปรับอัตราเดิมที่ 5% 3% และ 2% ให้เหลืออัตราเดียวที่ 1% | ค่าบริการ ค่าเช่า ค่าโฆษณาและส่งเสริมการขาย และการจ่ายเงินอื่นที่อยู่ในข่ายต้องหักภาษี ณ ที่จ่าย |
ในส่วนของช่วงเวลาการใช้สิทธิ มีรายงานว่าที่ประชุมคณะรัฐมนตรีได้อนุมัติการขยายเวลาโดยกำหนดกรอบตั้งแต่วันที่ 1 มกราคม 2026 ถึงวันที่ 31 ธันวาคม 2027 ประเด็นนี้สำคัญมากในทางปฏิบัติ เนื่องจากมาตรการเดิมสิ้นสุดลงเมื่อวันที่ 31 ธันวาคม 2025 หากรายงานถูกต้อง สถานะปัจจุบันจึงเป็นช่วงสุญญากาศที่มาตรการเดิมหมดอายุไปแล้วในขณะที่พระราชกฤษฎีกาฉบับใหม่ยังไม่ได้เผยแพร่ในราชกิจจานุเบกษา กล่าวคือบริษัทที่ลงทุนภายในปี 2026 จะต้องดำเนินการโดยตั้งอยู่บนสมมติฐานว่าจะได้รับสิทธิย้อนหลังตามกฎหมายที่จะเผยแพร่ในภายหลัง
อย่างไรก็ตาม ทั้งตัวเลขในตารางและช่วงเวลาการใช้สิทธินี้ แม้จะมีแหล่งข้อมูลทุติยภูมิหลายแหล่งรายงานตรงกัน แต่ ณ เวลาที่เขียนบทความนี้ยังไม่สามารถตรวจสอบตัวบทของพระราชกฤษฎีกาหรือกฎกระทรวงที่เผยแพร่ในราชกิจจานุเบกษาได้ รายงานส่วนใหญ่ระบุว่าสิ่งที่ผ่านความเห็นชอบของคณะรัฐมนตรียังอยู่ในขั้นร่างกฎหมายเท่านั้น และเอกสารกฎหมายอย่างเป็นทางการยังอยู่ระหว่างรอการเผยแพร่ ดังนั้นเมื่อจะใช้สิทธิจริง โปรดตรวจสอบเงื่อนไขและช่วงเวลาการใช้สิทธิจากตัวบทกฎหมายที่เผยแพร่แล้ว ผ่านสำนักงานบัญชีหรือที่ปรึกษาภาษีในประเทศไทยทุกครั้ง
ผลกระทบของการหักรายจ่าย 200% ต่อกระแสเงินสด
หากสมมติว่าการหักรายจ่าย 200% ตามที่มีการรายงานถูกนำมาใช้ได้จริงตามนั้น ผลต่อการตัดสินใจลงทุนก็ไม่ใช่เรื่องเล็ก สมมติว่าบริษัทมีรายจ่ายเป็นเงิน 3,000,000 บาท สำหรับการลงทุนระบบและค่าใช้จ่ายที่เกี่ยวข้องเพื่อรองรับใบกำกับภาษีอิเล็กทรอนิกส์ ตามปกติจำนวนที่นำมาหักเป็นรายจ่ายทางภาษีจะเท่ากับ 3,000,000 บาท แต่หากเข้าเงื่อนไขการหัก 200% จำนวนที่นำมาหักเป็นรายจ่ายจะกลายเป็น 6,000,000 บาท
เมื่อคำนวณด้วยอัตราภาษีเงินได้นิติบุคคลมาตรฐานของไทยที่ 20% กรณีหักรายจ่ายตามปกติ (100%) ภาระภาษีจะลดลง 600,000 บาท ทำให้ต้นทุนที่แท้จริงอยู่ที่ 2,400,000 บาท แต่หากเข้าเงื่อนไขการหัก 200% ภาระภาษีจะลดลง 1,200,000 บาท และต้นทุนที่แท้จริงลดลงเหลือ 1,800,000 บาท ส่วนต่างระหว่างสองกรณีคือ 600,000 บาท
แน่นอนว่าตัวเลขนี้เปลี่ยนแปลงได้ตามสถานะผลขาดทุนสะสมยกมาและความเป็นไปได้ในการใช้สิทธิร่วมกับมาตรการอื่น อีกทั้งยังเป็นการประมาณการที่ตั้งอยู่บนอัตราการหักซึ่งมาจากรายงานข่าว แต่การที่ต้นทุนที่แท้จริงซึ่งตามปกติจะอยู่ที่ 2,400,000 บาท ลดลงเหลือ 1,800,000 บาท หรือเบาลง 25% นั้น มีผลอย่างมากต่อน้ำหนักของเอกสารขออนุมัติภายในองค์กร ยิ่งเป็นบริษัทที่การอนุมัติงบลงทุนด้านระบบผ่านได้ยาก ก็ยิ่งคุ้มค่าที่จะเข้าใจประเด็นนี้ไว้
สถานการณ์ที่การรวมอัตราภาษีหัก ณ ที่จ่ายจะเห็นผล
สิทธิประโยชน์อีกข้อที่มีการรายงาน คือการรวมอัตราภาษีหัก ณ ที่จ่ายให้เหลือ 1% ซึ่งส่งผลต่อภาระงานด้านการจ่ายเงินด้วย การหักภาษี ณ ที่จ่ายของไทยแบ่งอัตราไว้อย่างละเอียดตามประเภทของการจ่ายเงิน ผู้รับผิดชอบด้านบัญชีจึงต้องวินิจฉัยลักษณะของธุรกรรมและใช้อัตราที่ถูกต้อง หากวินิจฉัยผิดพลาดก็เกิดความเสี่ยงที่จะถูกประเมินภาษีเพิ่ม
การที่มีรายงานว่าอัตราจะถูกรวมเหลือ 1% เมื่อใช้ e-Withholding Tax จึงไม่ได้หยุดอยู่แค่การลดภาระภาษี แต่ยังมีผลลดงานวินิจฉัยดังกล่าวลงด้วย เมื่อมองจากฝั่งระบบจัดซื้อและจัดหาที่รับผิดชอบงานประมวลผลการจ่ายเงิน ก็หมายความว่าการจัดการข้อมูลหลักของอัตราภาษีและการจัดการรายการยกเว้นจะง่ายขึ้น
อย่างไรก็ตาม เรื่องนี้ก็เป็นข้อมูลในขั้นที่มีรายงานว่าคณะรัฐมนตรีให้ความเห็นชอบเช่นเดียวกัน ก่อนจะนำไปปฏิบัติจริง จำเป็นต้องตรวจสอบขอบเขตของประเภทการจ่ายเงินที่เข้าข่ายจากตัวบทกฎหมาย
สองรูปแบบการออก e-Tax Invoice — เลือกแบบไหนดี
แบบ XML เต็มรูปแบบ กับ แบบส่งอีเมลอย่างง่าย
e-Tax Invoice ของไทยแบ่งรูปแบบการออกได้เป็นสองแบบใหญ่ ซึ่งมีภาพของผู้ประกอบการที่รองรับและข้อกำหนดต่อระบบแตกต่างกัน
| หัวข้อเปรียบเทียบ | แบบ XML เต็มรูปแบบ (ลายมือชื่อดิจิทัล) | แบบส่งอีเมลอย่างง่าย |
|---|---|---|
| ผู้ประกอบการที่ใช้ได้ | ใช้ได้ไม่จำกัดขนาดกิจการ | ผู้ประกอบการที่มีรายได้ต่อปีไม่เกิน 30,000,000 บาท |
| โครงสร้างพื้นฐานที่ต้องมี | ใบรับรองอิเล็กทรอนิกส์และกลไกลายมือชื่อดิจิทัล รูปแบบไฟล์ที่ยอมรับคือ XML, PDF และ PDF/A-3 ส่วนการนำส่งเลือกได้ทั้งการอัปโหลดผ่านเว็บ การเชื่อมต่อระหว่างโฮสต์ หรือผ่านผู้ให้บริการ | การจัดทำในรูปแบบที่กำหนด (PDF/A-3) และการส่งต่อโดยอัตโนมัติไปยังกรมสรรพากรผ่านการประทับรับรองเวลาของ ETDA (สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์) |
| ปริมาณการออกที่รองรับ | รองรับการออกจำนวนมาก ระดับหลายร้อยถึงหลายพันฉบับต่อเดือน | ออกจำนวนน้อย ระดับหลายสิบฉบับต่อเดือน |
| การเชื่อมต่อกับ ERP และระบบสั่งซื้อ | ออกแบบโดยตั้งอยู่บนสมมติฐานของการเชื่อมต่อได้ | เชื่อมต่อได้จำกัด และมักเหลืองานที่ต้องทำด้วยมือ |
| ภาระตอนเริ่มใช้งาน | สูง ต้องปรับปรุงระบบและออกแบบกระบวนการปฏิบัติงาน | ต่ำ เริ่มได้ในรูปแบบที่ใกล้เคียงกับกระบวนการทำงานเดิม |
| ความสามารถในการขยายในระยะกลางถึงยาว | สูง แม้ปริมาณธุรกรรมเพิ่มขึ้นก็ไม่ล้มง่าย | ต่ำ เมื่อรายได้เกินเกณฑ์ก็ต้องเปลี่ยนรูปแบบ |
บริษัทญี่ปุ่นที่มีฐานการผลิตในประเทศไทยส่วนใหญ่มีรายได้ต่อปีสูงกว่า 30,000,000 บาท อยู่มาก ในทางปฏิบัติจึงเหลือแบบ XML เต็มรูปแบบเป็นตัวเลือก ส่วนแบบส่งอีเมลอย่างง่ายนั้น ผู้ที่เลือกใช้เป็นมาตรการชั่วคราวมักเป็นบริษัทบริการขนาดเล็ก หรือบริษัทขายที่เพิ่งจัดตั้งและยังมีปริมาณธุรกรรมจำกัด
เกณฑ์การตัดสินใจที่มักถูกมองข้าม
หากตัดสินใจเลือกรูปแบบการออกโดยดูเพียงขนาดรายได้ จะติดขัดในภายหลัง ในความเป็นจริงต้องพิจารณาสามแกนต่อไปนี้ประกอบกัน
แกนแรกคือจุดที่เป็นตัวกระตุ้นให้เกิดการออกเอกสาร ใบกำกับภาษีถูกสร้างขึ้นโดยอัตโนมัติจากผลการจัดส่งสินค้า หรือผู้รับผิดชอบด้านบัญชีเป็นผู้จัดทำด้วยมือโดยดูจากข้อมูลคำสั่งซื้อ หากเป็นแบบแรกก็ยังมีช่องให้ฝังการส่งออกไฟล์ XML เข้าไปได้ แต่หากยังเป็นแบบหลังแล้วเปลี่ยนเป็นอิเล็กทรอนิกส์ ก็เพียงย้ายตำแหน่งของงานที่ทำด้วยมือเท่านั้น ชั่วโมงงานจะไม่ลดลง
แกนที่สองคือความพร้อมในการรับของฝั่งคู่ค้า หากมีทั้งคู่ค้าที่รับข้อมูลอิเล็กทรอนิกส์ได้และคู่ค้าที่รับเฉพาะกระดาษปะปนกัน ก็จะเกิดช่วงเวลาที่ต้องดำเนินการควบคู่กันสองระบบ การที่แนวทางรับมือแตกต่างกันระหว่างคู่ค้าที่เป็นผู้ผลิตรถยนต์สัญชาติญี่ปุ่นกับซัพพลายเออร์ท้องถิ่นนั้นเป็นภาพที่พบเห็นได้ทั่วไปในประเทศไทย
แกนที่สามคือความถี่ของการแก้ไขและยกเลิก ในธุรกิจที่มีโอกาสต้องออกใบกำกับภาษีใหม่จากการเปลี่ยนจำนวนหรือแก้ไขราคาต่อหน่วยบ่อยครั้ง การออกแบบกระบวนการแก้ไขหลังเปลี่ยนเป็นอิเล็กทรอนิกส์คือตัวชี้ขาดความสำเร็จของการใช้งานจริง สิ่งที่เคยจัดการด้วยใบลดหนี้ในระบบกระดาษ จะจัดการอย่างไรในรูปแบบข้อมูลอิเล็กทรอนิกส์ หากเริ่มใช้งานโดยไม่สรุปประเด็นนี้ให้ชัด หน้างานจะเริ่มใช้ทั้งอิเล็กทรอนิกส์และกระดาษควบคู่กัน และการควบคุมภายในจะพังลง
การออกแบบการเชื่อมต่อกับระบบบริหารการสั่งซื้อและ ERP
ทำไมจึงไม่ควรคิดเรื่องการรองรับด้านภาษีแยกเป็นเอกเทศ
มีบริษัทไม่น้อยที่ตั้งการรองรับ e-Tax Invoice ของไทยขึ้นเป็นโครงการปรับปรุงระบบบัญชีโดยลำพัง แต่สำหรับอุตสาหกรรมการผลิตแล้ว นี่มักเป็นวิธีเดินเรื่องที่ไม่ดีนัก
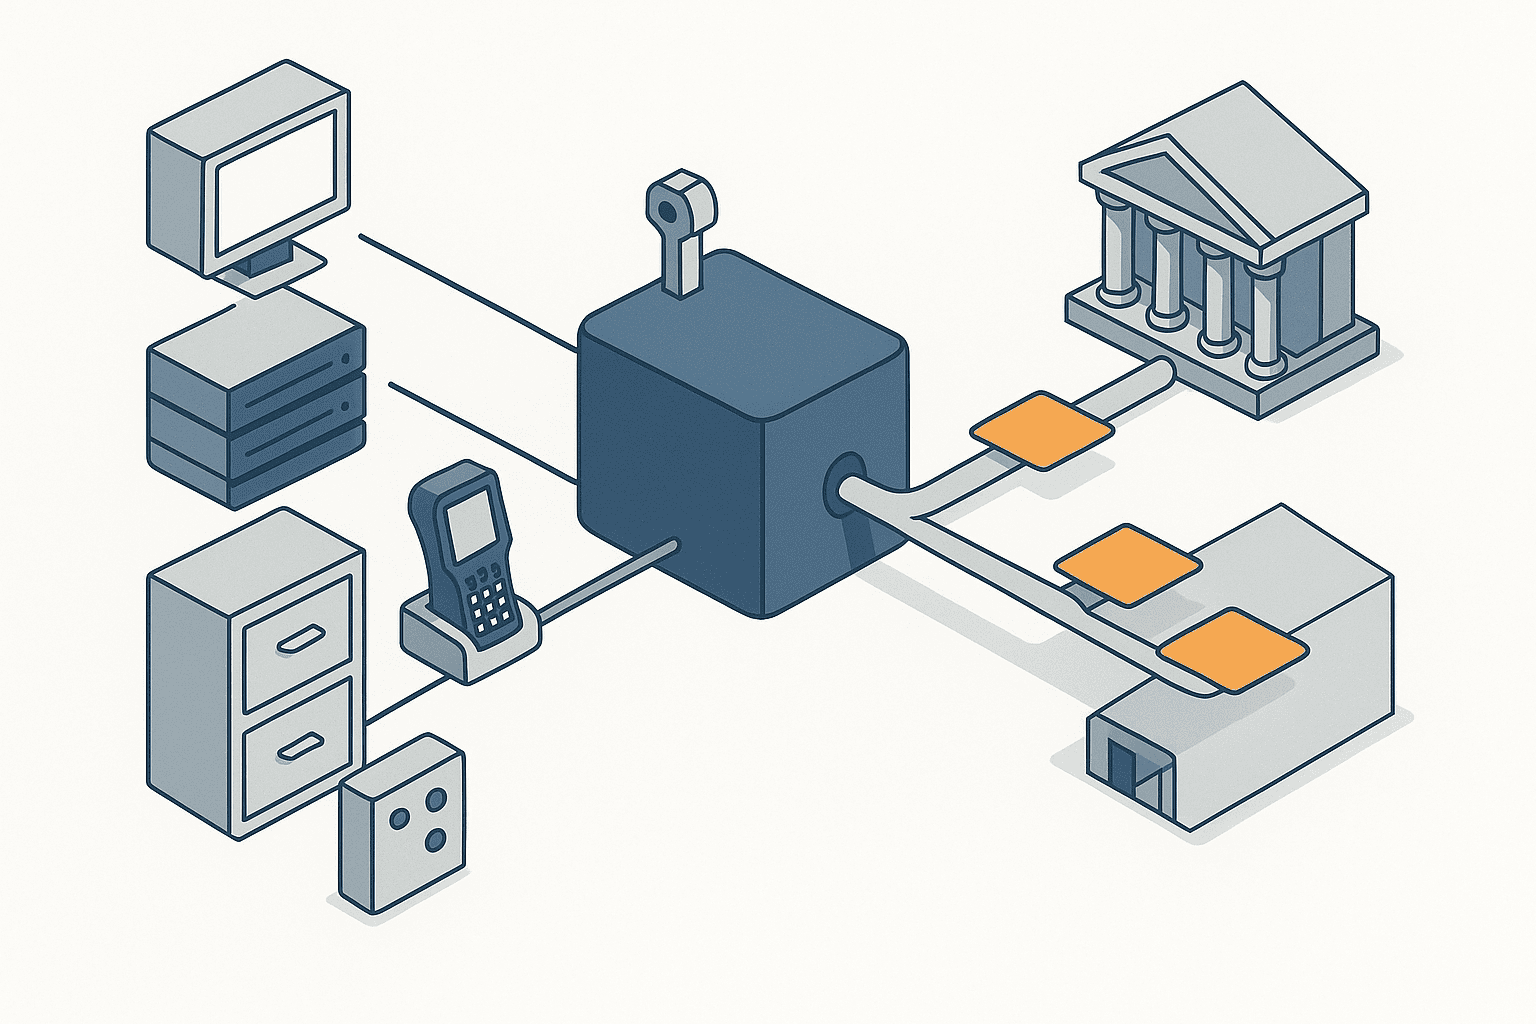
เหตุผลนั้นเรียบง่าย เพราะข้อมูลส่วนใหญ่ที่ปรากฏบนใบกำกับภาษีไม่ได้อยู่ในระบบบัญชี แต่อยู่ในระบบต้นน้ำ ได้แก่ระบบสั่งซื้อ ระบบจัดส่ง และระบบจัดซื้อ ทั้งรหัสสินค้า จำนวน ราคาต่อหน่วย สถานที่ส่งมอบ วันที่จัดส่ง และเลขที่ใบสั่งซื้อ ข้อมูลเหล่านี้เกิดขึ้นในขอบเขตของการบริหารคำสั่งซื้อและการบริหารการผลิต แล้วจึงไหลมาถึงฝ่ายบัญชีในฐานะผลลัพธ์
ดังนั้นเมื่อต้องการใส่ข้อมูลที่ถูกต้องลงใน e-Tax Invoice ก็จำเป็นต้องมีการออกแบบการเชื่อมต่อกับระบบต้นน้ำเสมอ พูดกลับกันคือ จังหวะที่ปรับปรุงระบบบริหารการสั่งซื้อหรือ ERP คือโอกาสที่จะฝังการเชื่อมต่อนี้เข้าไปได้ด้วยต้นทุนต่ำที่สุด หากเพิ่มเฉพาะการรองรับด้านภาษีเข้าไปภายหลังโดยไม่แตะระบบเดิม ชั้นอินเทอร์เฟซจะเพิ่มขึ้นและต้นทุนการบำรุงรักษาจะสูงขึ้นอย่างถาวร ภาพรวมของการทบทวนกลไกรอบงานสั่งซื้อนั้น ได้เรียบเรียงไว้ใน วิธีเลือกระบบบริหารการสั่งซื้อ 2026
ห้าจุดข้อมูลที่ต้องตรวจสอบในการออกแบบการเชื่อมต่อ
ในการออกแบบการเชื่อมต่อจริง จะต้องตรวจสอบห้าข้อต่อไปนี้
- ความสอดคล้องของข้อมูลหลักคู่ค้า เลขประจำตัวผู้เสียภาษีและรหัสสำนักงานใหญ่หรือสาขา (Branch Code) ตรงกันระหว่างระบบสั่งซื้อกับ ERP หรือไม่ ในประเทศไทยสำนักงานใหญ่ใช้รหัส 00000 และสาขาใช้รหัสตั้งแต่ 00001 เป็นต้นไป หากตัวเลขห้าหลักนี้ผิด ใบกำกับภาษีจะไม่เข้าเงื่อนไขรายการที่ต้องระบุ
- ข้อมูลหลักสินค้าและประเภทภาษีมูลค่าเพิ่ม แต่ละรายการสินค้าถูกตั้งค่าประเภทอัตราปกติ อัตราศูนย์ หรือได้รับยกเว้นไว้ถูกต้องหรือไม่ หากใช้สินค้ารายการเดียวกันทั้งในธุรกรรมส่งออกและธุรกรรมภายในประเทศ ได้ออกแบบให้ควบคุมอัตราภาษีจากฝั่งประเภทธุรกรรมหรือไม่
- กฎการให้เลขที่เอกสาร ได้จัดการเลขที่ใบกำกับภาษีแบบเรียงลำดับต่อเนื่องและมีกลไกที่ไม่ทำให้เกิดเลขขาดหรือเลขซ้ำหรือไม่ หากออกจากหลายสถานประกอบการหรือหลายระบบ จะแบ่งระบบเลขที่อย่างไร
- กระแสข้อมูลของการแก้ไขและยกเลิก กระบวนการออกใบลดหนี้หรือใบเพิ่มหนี้เมื่อมีการแก้ไข เชื่อมโยงกับการประมวลผลการคืนสินค้าและการให้ส่วนลดในฝั่งระบบสั่งซื้อหรือไม่
- การจัดเก็บและสิทธิการเข้าถึง ใครเป็นผู้รับประกันการจัดเก็บข้อมูลอิเล็กทรอนิกส์เป็นเวลา 5 ปี จะเก็บไว้ใน ERP หรือฝากไว้กับผู้ให้บริการภายนอก และสามารถดึงข้อมูลที่จำเป็นออกมาได้ในเวลาอันสั้นเมื่อมีการตรวจสอบภาษีหรือไม่
ห้าข้อนี้สามารถนำไปใช้เป็นรายการตรวจสอบตอนสื่อสารความต้องการกับผู้จำหน่ายระบบได้ทันที ในทางกลับกัน หากเลือกผลิตภัณฑ์ที่โฆษณาว่า “รองรับ e-Tax Invoice แล้ว” โดยไม่ตรวจสอบข้อเหล่านี้ ก็จะต้องเสียเวลาหลายเดือนไปกับการจัดระเบียบข้อมูลหลักหลังเริ่มใช้งาน
รวมการรับ e-Tax Invoice ฝั่งจัดซื้อไว้ในขอบเขตการออกแบบด้วย
การถกเถียงมักเอนไปทางฝั่งผู้ออกเอกสาร แต่สำหรับอุตสาหกรรมการผลิตแล้ว การออกแบบฝั่งผู้รับก็สำคัญไม่แพ้กัน เมื่อเริ่มรับใบกำกับภาษีในรูปแบบอิเล็กทรอนิกส์จากผู้ขาย ก็จะเกิดโจทย์ว่าจะหมุนการจับคู่สามทาง (ใบสั่งซื้อ ใบรับของ ใบแจ้งหนี้) ในฝั่งระบบบริหารการจัดซื้ออย่างไร
ในการทำงานด้วยกระดาษ คนเป็นผู้ดูใบแจ้งหนี้ที่ได้รับแล้วนำไปกระทบกับข้อมูลใบสั่งซื้อ หากรับเป็นข้อมูลอิเล็กทรอนิกส์ก็เกิดช่องให้ทำการจับคู่อัตโนมัติได้ แต่การจะทำเช่นนั้นได้ต้องมีข้อมูลหลักที่จับคู่รหัสสินค้าของผู้ขายกับรหัสสินค้าของบริษัทเอง หากละเลยการจัดเตรียมส่วนนี้ ก็จะเหลือสภาพที่เปลี่ยนเป็นอิเล็กทรอนิกส์แล้วแต่คนยังต้องกระทบยอดด้วยสายตาอยู่ดี สำหรับการวางกลไกฝั่งจัดซื้อ ขอแนะนำให้อ่าน วิธีเลือกระบบบริหารการจัดซื้อ ประกอบด้วย
นอกจากนี้ เมื่อจัดเก็บใบกำกับภาษีอิเล็กทรอนิกส์ที่ได้รับไว้เป็นหลักฐานสำหรับเครดิตภาษีซื้อ ยังมีประเด็นว่าจะรับประกันความเป็นต้นฉบับอย่างไร หากเพียงวางไฟล์ที่ได้รับทางอีเมลไว้ในโฟลเดอร์ในเครื่อง ก็จะอธิบายความเหมาะสมของการจัดการได้ยากเมื่อถูกขอให้แสดงเอกสารในการตรวจสอบภาษี แหล่งจัดเก็บข้อมูลที่ได้รับและการควบคุมการเข้าถึงจึงควรออกแบบให้อยู่ในระดับเดียวกับฝั่งผู้ออก
แนวทางการดำเนินโครงการ
คิดเป็นหกเฟส
โครงการปรับปรุงระบบที่รวมการรองรับ e-Tax Invoice ไว้ด้วยนั้น การเดินตามลำดับต่อไปนี้ถือว่าสมจริงที่สุด
| เฟส | งานหลัก | ระยะเวลาโดยประมาณ | ผู้รับผิดชอบหลัก |
|---|---|---|---|
| 1. สำรวจสถานะปัจจุบัน | สำรวจจำนวนเอกสารที่ออกต่อเดือน ช่องทางการออก ความถี่ของการแก้ไข และวิธีจัดเก็บ | 2 ถึง 4 สัปดาห์ | บัญชีการเงิน |
| 2. ตรวจสอบระบบภาษี | ตรวจสอบกฎหมายปัจจุบันและเงื่อนไขการใช้สิทธิประโยชน์ร่วมกับที่ปรึกษาภาษี | 2 ถึง 3 สัปดาห์ | บัญชีการเงินและที่ปรึกษาภาษี |
| 3. เลือกรูปแบบ | เลือกระหว่างแบบ XML เต็มรูปแบบกับแบบส่งอีเมลอย่างง่าย และคัดเลือกผู้ให้บริการ | 3 ถึง 4 สัปดาห์ | เทคโนโลยีสารสนเทศและบัญชีการเงิน |
| 4. ออกแบบการเชื่อมต่อ | สรุปข้อกำหนดการเชื่อมโยงข้อมูลกับระบบสั่งซื้อ ระบบจัดซื้อ และระบบบริหารการผลิต | 4 ถึง 8 สัปดาห์ | เทคโนโลยีสารสนเทศและผู้จำหน่ายระบบ |
| 5. พัฒนาและทดสอบ | จัดระเบียบข้อมูลหลัก พัฒนาการส่งออกไฟล์ XML และทดลองใช้ควบคู่กับคู่ค้ากลุ่มจำกัด | 8 ถึง 12 สัปดาห์ | เทคโนโลยีสารสนเทศและผู้จำหน่ายระบบ |
| 6. เปลี่ยนสู่การใช้งานจริง | ขยายกลุ่มคู่ค้าเป้าหมายเป็นลำดับขั้น และลดการใช้งานแบบกระดาษ | 4 ถึง 8 สัปดาห์ | บัญชีการเงินและหน้างาน |
เมื่อรวมระยะเวลาโดยประมาณข้างต้นเข้าด้วยกัน ตั้งแต่เริ่มลงมือจนถึงการเปลี่ยนสู่การใช้งานจริงจะอยู่ที่ราวห้าเดือนครึ่งถึงเก้าเดือน เมื่อพิจารณาว่าสิทธิประโยชน์ที่มีการรายงานมีกำหนดสิ้นสุดที่สิ้นปี 2027 หากเริ่มลงมือภายในปี 2026 ก็ยังมีเวลาเหลือเพียงพอที่จะทำการลงทุนให้เสร็จภายในกำหนด อย่างไรก็ตาม ขอย้ำอีกครั้งว่าสิทธิประโยชน์นี้อยู่ในขั้นที่มีรายงานว่าคณะรัฐมนตรีให้ความเห็นชอบ ส่วนการเผยแพร่พระราชกฤษฎีกาหรือกฎกระทรวงอย่างเป็นทางการและเงื่อนไขการใช้สิทธินั้น ต้องผ่านการตรวจสอบโดยที่ปรึกษาภาษีเป็นเงื่อนไขตั้งต้น
อย่าข้ามเฟสที่ 2
ในทางปฏิบัติ เฟสที่ถูกข้ามบ่อยที่สุดคือเฟสที่ 2 การตรวจสอบระบบภาษี ในโครงการที่ฝ่ายเทคโนโลยีสารสนเทศของบริษัทแม่ในญี่ปุ่นเป็นผู้นำ การถกเถียงเรื่องข้อกำหนดของระบบมักมาก่อน และการตรวจสอบเงื่อนไขทางภาษีฝั่งไทยถูกเลื่อนไปทีหลัง
แต่ผลตอบแทนจากการลงทุนของโครงการนี้ขึ้นอยู่กับความเป็นไปได้ในการใช้สิทธิประโยชน์ทางภาษีเป็นอย่างมาก ทั้งขอบเขตของรายจ่ายที่เข้าข่าย เอกสารที่ต้องใช้ในการยื่นขอ และจังหวะเวลาของการใช้สิทธิ หากไม่ทำความเข้าใจสิ่งเหล่านี้ก่อน ก็อาจเกิดสถานการณ์ที่การลงทุนซึ่งอุตส่าห์ทำไปกลับไม่เข้าข่ายรับสิทธิ การตรวจสอบระบบภาษีเป็นงานของที่ปรึกษาภาษี ไม่ใช่ของผู้จำหน่ายระบบ การแยกส่วนนี้ให้ชัดตั้งแต่ต้นคือสิ่งที่ชี้ขาดความสำเร็จของทั้งโครงการ
จะประเมินโครงสร้างค่าใช้จ่ายอย่างไร
แยกออกเป็นสี่ชั้น
ค่าใช้จ่ายในการรองรับ e-Tax Invoice ของไทย หากแยกคิดเป็นสี่ชั้นต่อไปนี้ จะทำให้ความแม่นยำของการประมาณการสูงขึ้น
ชั้นแรกคือค่าใช้จ่ายของผู้ให้บริการ ได้แก่ค่าใช้จ่ายเริ่มต้นและค่าบริการรายเดือนในกรณีที่จัดหาบริการเชื่อมต่อกับกรมสรรพากรและบริการลายมือชื่อดิจิทัลจากภายนอก ส่วนใหญ่มักคิดค่าบริการตามปริมาณเอกสารที่ออก การประมาณจำนวนเอกสารที่ออกต่อเดือนจึงเป็นเงื่อนไขตั้งต้น
ชั้นที่สองคือค่าใช้จ่ายในการขอใบรับรองอิเล็กทรอนิกส์ ครอบคลุมการขอใบรับรองในนามนิติบุคคลและการต่ออายุตามรอบอายุการใช้งาน จำนวนเงินไม่มากนัก แต่การลืมต่ออายุจะนำไปสู่การหยุดออกเอกสารโดยตรง จึงจำเป็นต้องระบุผู้รับผิดชอบในการบริหารจัดการให้ชัดเจน
ชั้นที่สามคือค่าใช้จ่ายในการปรับปรุงระบบของบริษัทเอง ครอบคลุมการพัฒนาฟังก์ชันส่งออกไฟล์ XML จาก ERP หรือระบบสั่งซื้อ การจัดระเบียบข้อมูลหลัก และการสร้างกระบวนการแก้ไขเอกสาร ชั้นนี้มีสัดส่วนมากที่สุดในค่าใช้จ่ายทั้งหมด และมีช่วงความผันผวนกว้างตามสภาพของระบบเดิม สำหรับโครงสร้างค่าใช้จ่ายในการฝังการเชื่อมต่อ ERP เข้ากับระบบงานเดิมนั้น ได้เรียบเรียงไว้อย่างละเอียดใน ค่าใช้จ่ายในการพัฒนาระบบงานและการเชื่อมต่อ ERP
ชั้นที่สี่คือต้นทุนภายในของการปฏิบัติงาน ได้แก่การตรวจสอบซ้ำสองระบบในช่วงใช้งานควบคู่ การแจ้งและประสานงานกับคู่ค้า และการอบรมพนักงานหน้างาน แม้จะบันทึกเป็นตัวเงินได้ยาก แต่ในแง่ภาระของโครงการแล้วมองข้ามไม่ได้
คำถามที่ควรตรวจสอบตอนขอใบเสนอราคา
เมื่อได้รับข้อเสนอจากผู้จำหน่ายระบบ การตั้งคำถามต่อไปนี้จะช่วยลดค่าใช้จ่ายเพิ่มเติมในภายหลัง
- เอกสารที่รองรับการส่งออกไฟล์ XML มีกี่ประเภท มีเฉพาะใบกำกับภาษี หรือรวมใบลดหนี้และใบเพิ่มหนี้ด้วย
- การตรวจสอบเลขประจำตัวผู้เสียภาษีและ Branch Code ในข้อมูลหลักคู่ค้าแบบยกชุด อยู่ในขอบเขตงานหรือไม่
- การประมวลผลการแก้ไขและยกเลิก เชื่อมโยงกับการประมวลผลการคืนสินค้าของระบบสั่งซื้อเดิมหรือไม่
- จำนวนปีที่จัดเก็บข้อมูลอิเล็กทรอนิกส์ และวิธีการค้นหาและดึงข้อมูลระหว่างช่วงเวลาจัดเก็บเป็นอย่างไร
- หากข้อกำหนดฝั่งระบบภาษีเปลี่ยนแปลง การปรับปรุงระบบรวมอยู่ในสัญญาบำรุงรักษาหรือไม่
ข้อสุดท้ายสำคัญเป็นพิเศษ ระบบภาษีอิเล็กทรอนิกส์ของไทยยังคาดว่าจะมีการเพิ่มเติมและเปลี่ยนแปลงข้อกำหนดต่อไปในอนาคต หากเป็นสัญญาบำรุงรักษาที่ตรึงอยู่กับข้อกำหนด ณ เวลาทำสัญญา ก็จะเกิดใบเสนอราคาเพิ่มเติมทุกครั้งที่ระบบภาษีเปลี่ยนแปลง
ความผิดพลาดที่พบบ่อยและวิธีหลีกเลี่ยง
ความเข้าใจผิดว่าการทำเป็น PDF เท่ากับการเปลี่ยนเป็นอิเล็กทรอนิกส์
ความผิดพลาดที่พบมากที่สุดคือกรณีที่เข้าใจผิดว่าการสร้าง PDF ภายในองค์กรแล้วส่งทางอีเมลเป็นการรองรับใบกำกับภาษีอิเล็กทรอนิกส์แล้ว ดังที่กล่าวไปข้างต้น การจะได้รับการยอมรับว่าเป็น e-Tax Invoice ตามระบบนั้น ต้องมีลายมือชื่อดิจิทัลหรือการนำส่งข้อมูลผ่านช่องทางที่กรมสรรพากรกำหนด หากเดินหน้าต่อไปด้วยความเข้าใจผิดนี้ เอกสารที่คิดว่าเปลี่ยนเป็นอิเล็กทรอนิกส์แล้วจะไม่ถูกนับเป็น e-Tax Invoice ตามระบบ และมีความเป็นไปได้ที่จะไม่ถูกนับเป็นการลงทุนที่เข้าข่ายรับสิทธิประโยชน์ทางภาษีด้วย
การแจ้งคู่ค้าล่าช้า
แม้การเตรียมความพร้อมด้านเทคนิคจะเสร็จสมบูรณ์ หากคู่ค้ารับข้อมูลอิเล็กทรอนิกส์ไม่ได้ การใช้งานจริงก็เริ่มไม่ได้ โดยเฉพาะในธุรกรรมกับซัพพลายเออร์ท้องถิ่นในประเทศไทย ระบบบัญชีของฝ่ายตรงข้ามมักตั้งอยู่บนกระดาษเป็นหลัก การเปลี่ยนผ่านจึงต้องใช้เวลาประสานงานหลายเดือน กรุณาเริ่มแจ้งคู่ค้าตั้งแต่เนิ่น ๆ ควบคู่ไปกับการพัฒนาระบบ
การผัดผ่อนการจัดระเบียบข้อมูลหลัก
ความผิดพลาดของเลขประจำตัวผู้เสียภาษีและ Branch Code แฝงอยู่ในข้อมูลหลักเดิมเป็นจำนวนไม่น้อย สิ่งที่ในการทำงานด้วยกระดาษผ่านไปได้โดยไม่มีใครสังเกต จะปะทุออกมาเป็นข้อผิดพลาดทันทีที่เปลี่ยนเป็นอิเล็กทรอนิกส์ ควรบรรจุการตรวจสอบข้อมูลหลักแบบยกชุดไว้ในแผนตั้งแต่ช่วงต้นของโครงการ
การสื่อสารสถานะของระบบภายในองค์กรอย่างคลาดเคลื่อน
หากพยายามผลักดันเอกสารขออนุมัติด้วยถ้อยคำว่า “ประเทศไทยก็จะกำหนดให้ใบกำกับภาษีอิเล็กทรอนิกส์เป็นภาคบังคับเช่นกัน” คำอธิบายจะพังในภายหลัง ณ ปี 2026 การเข้าร่วมยังเป็นการสมัครใจ และอยู่ในขั้นที่มีรายงานว่าคณะรัฐมนตรีอนุมัติการขยายมาตรการสิทธิประโยชน์ การสื่อสารข้อเท็จจริงชุดนี้อย่างถูกต้อง แล้วจึงอธิบายการลงทุนจากมุมของการลดต้นทุนและการเพิ่มประสิทธิภาพงาน จะทำให้ได้รับความเข้าใจภายในองค์กรง่ายกว่าในท้ายที่สุด
คำถามที่พบบ่อย
e-Tax Invoice ของไทยเป็นภาคบังคับหรือไม่
ณ ปี 2026 การเข้าร่วมเป็นการสมัครใจ ระบบ e-Tax Invoice และ e-Receipt ของกรมสรรพากรเป็นกรอบที่มีอยู่เดิมตั้งแต่ปี 2012 แต่ยังไม่พบแผนการกำหนดให้ผู้ประกอบการทุกรายต้องออกเอกสารในรูปแบบอิเล็กทรอนิกส์เป็นการทั่วไป มีรายงานว่ารัฐบาลเลือกใช้แนวทางส่งเสริมการใช้งานผ่านสิทธิประโยชน์ทางภาษี ไม่ใช่ผ่านบทลงโทษ
จะได้รับสิทธิประโยชน์ทางภาษีถึงเมื่อใด
ตามรายงานข่าว ระบุว่าคณะรัฐมนตรีของไทยได้อนุมัติเมื่อเดือนมิถุนายน 2026 ให้ขยายมาตรการสิทธิประโยชน์ทางภาษีเกี่ยวกับการส่งเสริมการนำระบบภาษีอิเล็กทรอนิกส์มาใช้ ออกไปจนถึงวันที่ 31 ธันวาคม 2027 อย่างไรก็ตาม นี่เป็นข้อมูลในขั้นที่มีรายงานว่าคณะรัฐมนตรีให้ความเห็นชอบ ส่วนการเผยแพร่พระราชกฤษฎีกาหรือกฎกระทรวงอย่างเป็นทางการนั้น ยังไม่สามารถตรวจสอบข้อมูลปฐมภูมิได้ ณ เวลาที่เขียนบทความนี้ โปรดตรวจสอบความเป็นไปได้และเงื่อนไขในการใช้สิทธิจากตัวบทกฎหมายผ่านที่ปรึกษาภาษีในประเทศไทยทุกครั้ง
ค่าใช้จ่ายในการรองรับอยู่ที่ประมาณเท่าใด
แบ่งออกเป็นสี่ชั้น ได้แก่ค่าใช้จ่ายของผู้ให้บริการ ใบรับรองอิเล็กทรอนิกส์ การปรับปรุงระบบของบริษัทเอง และต้นทุนภายในของการปฏิบัติงาน โดยผันแปรอย่างมากตามสภาพของระบบเดิม เนื่องจากค่าใช้จ่ายในการปรับปรุงระบบของบริษัทเองเป็นศูนย์กลางของทั้งหมด การตรวจสอบตั้งแต่แรกว่า ERP หรือระบบสั่งซื้อที่ใช้อยู่รองรับการส่งออกไฟล์ XML ได้มากน้อยเพียงใด จึงเป็นตัวชี้ขาดความแม่นยำของการประมาณการ ทั้งนี้ ตามรายงานข่าวระบุว่าค่าใช้จ่ายในการลงทุนระบบที่เข้าข่ายสามารถนำมาหักเป็นรายจ่ายทางภาษีเงินได้นิติบุคคลได้ 200% ซึ่งอาจทำให้ภาระที่แท้จริงลดลง
เลือกใช้แบบส่งอีเมลอย่างง่ายได้หรือไม่
หากเป็นผู้ประกอบการที่มีรายได้ต่อปีไม่เกิน 30,000,000 บาท ตามระบบก็สามารถใช้ได้ อย่างไรก็ตาม บริษัทญี่ปุ่นส่วนใหญ่ที่มีฐานการผลิตมีขนาดเกินเกณฑ์นี้ ในทางปฏิบัติจึงเหลือแบบ XML เต็มรูปแบบเป็นตัวเลือก อีกทั้งแบบอย่างง่ายยังล้มง่ายเมื่อปริมาณการออกเอกสารเพิ่มขึ้น และเชื่อมต่อกับ ERP หรือระบบสั่งซื้อได้จำกัด กรุณาตัดสินใจโดยพิจารณาแนวโน้มปริมาณธุรกรรมในระยะกลางถึงยาวประกอบด้วย
ควรดำเนินการไปพร้อมกับการปรับปรุง ERP หรือไม่
ในมุมของต้นทุนการออกแบบการเชื่อมต่อ การดำเนินการไปพร้อมกันย่อมได้เปรียบกว่า หากกำลังพิจารณาปรับปรุง ERP หรือระบบบริหารการสั่งซื้อของฐานในประเทศไทยอยู่แล้ว การบรรจุการรองรับ e-Tax Invoice เป็นหนึ่งในข้อกำหนดตั้งแต่ขั้นตอนกำหนดความต้องการ และใส่ไว้ในหัวข้อประเมินสำหรับการคัดเลือกผู้จำหน่าย ถือเป็นแนวทางที่สมเหตุสมผล ในทางกลับกัน หากยังไม่มีแผนปรับปรุงในระยะอันใกล้ ขอให้เริ่มจากการตรวจสอบว่าระบบปัจจุบันส่งออกข้อมูลได้ในรูปแบบใด และข้อมูลหลักคู่ค้าในส่วนเลขประจำตัวผู้เสียภาษีและรหัสสำนักงานใหญ่หรือสาขาได้รับการจัดระเบียบไว้มากน้อยเพียงใด เมื่อทราบสองข้อนี้ ก็จะประเมินได้ว่าการรองรับต้องใช้การปรับปรุงมากเพียงใด
สรุป
ระบบ e-Tax Invoice และ e-Receipt ของไทยเป็นกรอบที่มีอยู่เดิมตั้งแต่ปี 2012 และแม้ในปี 2026 การเข้าร่วมก็ยังเป็นการสมัครใจ ไม่ได้อยู่ในสถานะที่มีการระบุกำหนดเวลาสำหรับการเป็นภาคบังคับ ในอีกด้านหนึ่ง สำนักงานบัญชีและสื่อข่าวด้านภาษีหลายแห่งรายงานว่า เมื่อเดือนมิถุนายน 2026 คณะรัฐมนตรีของไทยได้อนุมัติการขยายมาตรการสิทธิประโยชน์ทางภาษีที่มีวัตถุประสงค์เพื่อส่งเสริมการนำระบบภาษีอิเล็กทรอนิกส์มาใช้ ออกไปจนถึงสิ้นปี 2027 โดยมีการหักรายจ่ายทางภาษีเงินได้นิติบุคคล 200% และการรวมอัตราภาษีหัก ณ ที่จ่ายให้เหลือ 1% เป็นเสาหลักของสิทธิประโยชน์ อย่างไรก็ตาม สิ่งเหล่านี้เป็นข้อมูลในขั้นที่มีรายงานว่าคณะรัฐมนตรีให้ความเห็นชอบ และยังไม่สามารถยืนยันการเผยแพร่พระราชกฤษฎีกาหรือกฎกระทรวงอย่างเป็นทางการได้ โปรดตรวจสอบเงื่อนไขการใช้สิทธิจากตัวบทกฎหมายผ่านที่ปรึกษาภาษีทุกครั้ง
สิ่งที่สำคัญในทางปฏิบัติคือ อย่าตัดการรองรับระบบนี้ออกมาเป็นการปรับปรุงระบบบัญชีโดยลำพัง ข้อมูลส่วนใหญ่ที่ปรากฏบนใบกำกับภาษีเกิดขึ้นในระบบสั่งซื้อ ระบบจัดส่ง และระบบจัดซื้อ ดังนั้นสำหรับบริษัทที่กำลังพิจารณาปรับปรุง ERP หรือระบบบริหารการสั่งซื้อ การบรรจุการรองรับ e-Tax Invoice ไว้ในการกำหนดความต้องการของโครงการนั้น คือแนวทางที่ให้ความคุ้มค่าสูงที่สุด และเพราะเป็นระบบที่เข้าร่วมโดยสมัครใจนี่เอง จึงกล่าวได้ว่าเป็นหัวข้อที่ควรตัดสินใจจากมุมของการลดต้นทุนการดำเนินงานและการเพิ่มประสิทธิภาพของการลงทุนให้สูงสุด ไม่ใช่จากมุมของการหลีกเลี่ยงบทลงโทษ
TOMAS TECH ให้บริการสร้างระบบบริหารการสั่งซื้อ ระบบบริหารการจัดซื้อ และระบบบริหารการผลิต สำหรับผู้ผลิตสัญชาติญี่ปุ่นในประเทศไทย และรับปรึกษาเรื่องการออกแบบการเชื่อมต่อระบบโดยมองไปถึงการรองรับระบบภาษีอิเล็กทรอนิกส์ด้วย ไม่ว่าจะอยู่ในขั้นที่ต้องการเรียบเรียงสถานะของระบบภาษี หรือขั้นที่ต้องการตรวจสอบว่าระบบเดิมรองรับได้มากน้อยเพียงใดก็ยินดี หากท่านต้องการเรียบเรียงแนวทางที่เหมาะกับสถานการณ์ของบริษัทท่านไปด้วยกัน กรุณาติดต่อ TOMAS TECH ได้ตามสะดวก
แหล่งอ้างอิง
- Cabinet approves extension of tax measures to end of 2027 to promote adoption of electronic tax systems — HLB Thailand เนื้อหาของมติคณะรัฐมนตรีและประเภทของรายจ่ายที่เข้าข่ายรับสิทธิ
- E-Invoicing Remains Voluntary — 2026/2027 Updates and Tax Incentives — VATupdate ประเด็นที่ยังเป็นการเข้าร่วมโดยสมัครใจ และประเด็นที่เอกสารกฎหมายอย่างเป็นทางการยังอยู่ระหว่างรอ
- Thailand Approves Two-Year Extension of Electronic Tax System Incentives — Mahanakorn Partners Group วันที่ของมติคณะรัฐมนตรีและช่วงเวลาการใช้สิทธิ
- Understanding e-Tax Invoice in Thailand — PKF Thailand รูปแบบการออกเอกสาร รูปแบบไฟล์ที่ยอมรับ และช่องทางการนำส่ง
- The Revenue Department — กรมสรรพากร แหล่งตรวจสอบข้อมูลปฐมภูมิของระบบ


