


Khi chọn hệ thống quản lý mua hàng cho một nhà máy tại Thái Lan, doanh nghiệp không nên đánh giá bằng số lượng màn hình PR hay PO. Bài kiểm tra thật sự là hệ thống có nối yêu cầu mua (PR), phê duyệt, đơn mua hàng (PO), nhận và nghiệm thu, đối chiếu hóa đơn ba bên và chuyển dữ liệu thanh toán thành một giao dịch có thể kiểm toán hay không; đồng thời có xử lý an toàn ngoại lệ MRP và thay đổi nhà cung cấp hay không. Bài viết này chuyển các yêu cầu đó thành RFP, phân tách nhiệm vụ, thiết kế hóa đơn điện tử, KPI, PoC 30/60/90 ngày và kịch bản nghiệm thu.
Kết luận về hệ thống quản lý mua hàng: nối giao dịch bằng dữ kiện đã phê duyệt
Nếu mục tiêu chỉ là bỏ giấy hoặc phát hành PO nhanh hơn, một bộ phận có thể làm việc nhanh nhưng việc đối chiếu cuối tháng vẫn nằm trong Excel và email. Mô hình đích phải cho phép người có thẩm quyền truy vết một giao dịch xuyên suốt chuỗi:
căn cứ nhu cầu → PR → phê duyệt ngân sách/thẩm quyền → RFQ và lựa chọn → PO → nhận hàng → nghiệm thu số lượng/chất lượng → hóa đơn → đối chiếu ba bên → chuyển thanh toán
Mục tiêu không phải tự động hóa mọi bước ngay ngày đầu. Mỗi chuyển trạng thái phải lưu ai thực hiện, thời điểm, thẩm quyền và bộ dữ liệu đã duyệt. Nếu PO là tệp email, phiếu nhận nằm trong bảng tính kho và AP có sổ hóa đơn riêng, nhân viên sẽ diễn giải cùng một giao dịch nhiều lần. Hệ thống quản lý mua hàng phải kiểm soát sự diễn giải đó ở cấp giao dịch.
Mốc 30/60/90 ngày dưới đây là lộ trình PoC được đề xuất, không phải thời hạn pháp luật hay chuẩn triển khai bắt buộc. Nghĩa vụ e-Tax, lưu trữ và kế toán tại Thái Lan phụ thuộc pháp nhân, đăng ký và loại giao dịch. Thiết kế cuối cùng cần được xác nhận theo hướng dẫn hiện hành của cơ quan có thẩm quyền và chuyên gia thuế/pháp lý Thái Lan.
Mười nội dung phải chốt trước khi phát hành RFP mua hàng tại Thái Lan
Bắt đầu RFP hệ thống quản lý đặt hàng bằng danh sách tính năng sẽ tạo ra nhiều câu trả lời “có hỗ trợ” nhưng không thể so sánh. Hãy chốt ranh giới nghiệp vụ và bằng chứng trước.
| Mục RFP | Nội dung cần nêu | Bằng chứng nghiệm thu |
|---|---|---|
| Tổ chức | Pháp nhân, nhà máy, đơn vị mua, kho, tiền tệ, ngôn ngữ | Test quyền theo tổ chức |
| Phạm vi chi tiêu | Vật tư trực tiếp, MRO, dịch vụ, CAPEX | Kịch bản theo loại mua |
| Điểm đầu/cuối | Ví dụ từ nộp PR đến chuyển AP đã duyệt | Trace đầu-cuối |
| Thẩm quyền | Giá trị, tài khoản, phòng ban, ngoại lệ, ủy quyền, hết hạn | Ma trận và negative test |
| Cách đặt hàng | Spot PO, blanket, release, giao từng phần, khẩn cấp | Kịch bản và số dư mở |
| Cách nghiệm thu | Số lượng, chất lượng, dịch vụ, dung sai | Nhận, hold, reject, return |
| Chính sách đối chiếu | PO–receipt–invoice và dung sai | Match, block, resolve |
| Tích hợp | MRP, tồn kho, kế toán, ngân hàng, e-invoice | Payload và replay log |
| Phi chức năng | Availability, performance, audit, backup, RTO/RPO | Test lỗi và khôi phục |
| Di trú/thoát | Master, PO mở, lịch sử, tệp, cấu hình | Export và restore |
Yêu cầu vendor trình diễn bằng dữ liệu đại diện thay vì đánh dấu “tính năng chuẩn”. Một kịch bản hữu ích là PO 100 đơn vị, nhận 40, giữ kiểm tra chất lượng 10, còn mở 60 và nhận hóa đơn chỉ cho phần đã chấp nhận. Kịch bản này cho thấy khác biệt về trạng thái, đối chiếu và audit.
Để chuẩn hóa chính sách tồn kho và bổ sung, tham khảo hệ thống quản lý tồn kho cho nhà máy SME tại Thái Lan. Về common template, ngoại lệ địa phương và trách nhiệm đa cơ sở, xem quản trị triển khai hệ thống tại cơ sở nước ngoài.
Quy trình từ PR đến chuyển dữ liệu thanh toán
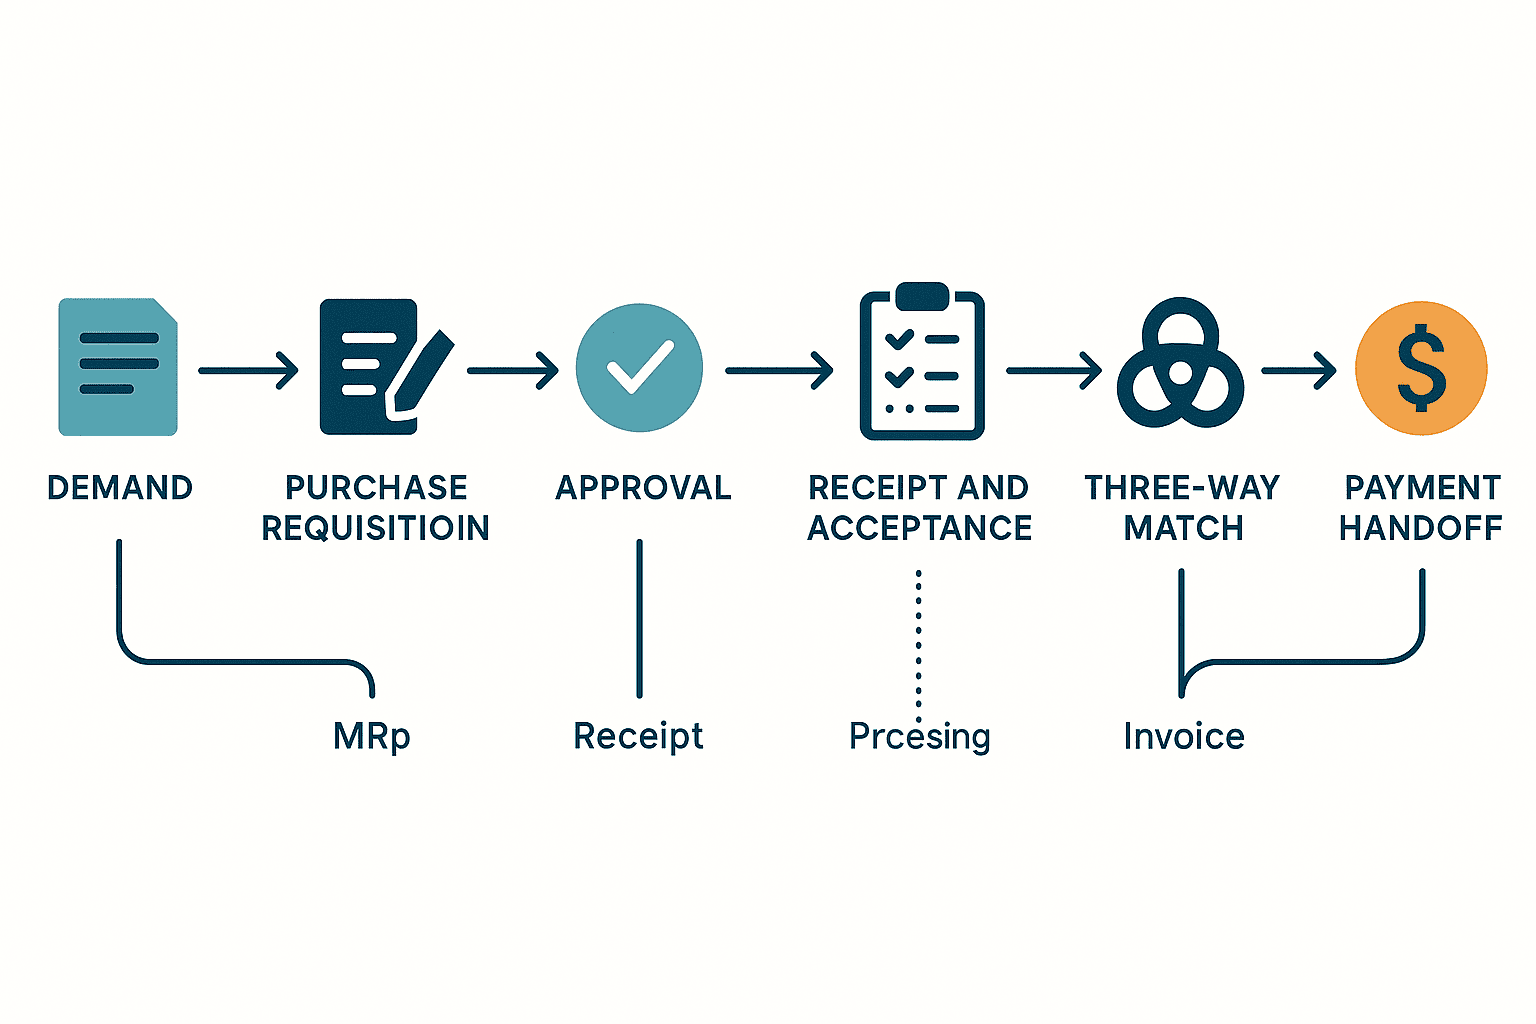
1. Yêu cầu mua hàng (PR): lưu căn cứ của nhu cầu
PR không chỉ là phiếu “muốn mua gì”. Nó chuyển căn cứ nhu cầu sang Purchasing. Dữ liệu tối thiểu gồm đơn vị yêu cầu, hàng hóa/dịch vụ, số lượng, ngày cần, điểm giao, cost center hoặc dự án, tiền tệ dự kiến, tài liệu kỹ thuật và nguồn nhu cầu. Cần phân biệt đề xuất MRP, reorder point, bảo trì, CAPEX, dự án khách hàng và nhu cầu khẩn cấp thủ công.
Với PR từ hệ thống MRP, cần giữ planning version, pegged order, need date, net requirement, lot rule, lead time giả định và trạng thái tồn kho/đơn mở dùng trong tính toán. Một cờ “tạo bởi MRP” không đủ khi kế hoạch mới khiến PR hôm qua không còn cần thiết.
2. Phê duyệt: đánh giá rủi ro và phân tách, không chỉ giá trị
Luồng duyệt nên thay đổi theo mua ngoài hợp đồng, nhà cung cấp mới, trả trước, bên liên quan, CAPEX, sole source, khẩn cấp và vượt ngân sách. Ủy quyền phải có thời hạn và phạm vi; tài khoản dùng chung lâu dài làm mất trách nhiệm cá nhân.
Nếu số lượng, giá, ngày giao, nhà cung cấp hoặc điều khoản thanh toán thay đổi sau duyệt, cần tạo phiên bản mới và đánh giá có phải duyệt lại hay không. Không ghi đè âm thầm dữ liệu người duyệt đã xem.
3. RFQ và so sánh báo giá: cấu trúc hóa căn cứ lựa chọn
Chuẩn hóa đơn giá, tiền tệ, thuế, vận chuyển, MOQ, lead time, điều khoản thanh toán, hiệu lực, chất lượng, bảo hành và Incoterms trước khi so sánh. Nếu đàm phán ngoài hệ thống, đính báo giá cuối và lý do lựa chọn vào PO.
Không nên tự động chọn “giá thấp nhất”. Chất lượng, giao hàng, khả năng cung ứng liên tục, phù hợp kỹ thuật, tổng chi phí và trạng thái approved supplier có thể quan trọng hơn. Hệ thống phải giúp con người giải thích quyết định.
4. Đơn mua hàng (PO): một điểm kiểm soát điều kiện đã thỏa thuận
PO cần buyer/seller ID, số và phiên bản đơn, số dòng, hàng hóa/dịch vụ, số lượng/đơn vị, đơn giá, tiền tệ, thuế, ngày cần, ship-to, điều khoản thanh toán, tham chiếu hợp đồng, liên hệ và spec. Change order thay phiên bản cũ nhưng không xóa, đồng thời lưu phiên bản nhà cung cấp đã xác nhận.
Giải pháp EDI của GS1 tổ chức các thông điệp Order, Order Response, Despatch Advice, Receiving Advice, Invoice và Remittance Advice. Đây không phải yêu cầu phải dùng một sản phẩm cụ thể, nhưng là checklist tốt để giữ reference từ đặt hàng đến nhận, hóa đơn và thanh toán. GS1 EDI solutions
5. Nhận và nghiệm thu: hàng đến không đồng nghĩa được chấp nhận
Tách việc nhận hàng thực tế khỏi chấp nhận về chất lượng hoặc nghiệp vụ. Ghi số lượng nhận, hư hỏng, thừa/thiếu, lô/sê-ri, ngày hết hạn, chờ kiểm tra, được chấp nhận, bị từ chối, chấp nhận có điều kiện và trả hàng thành các trạng thái riêng.
Dịch vụ không có nhập kho. Bằng chứng có thể là xác nhận dịch vụ, mốc hoàn thành, giờ công, sản phẩm bàn giao hoặc biên bản hoàn thành. Thiết bị và xây dựng có thể nghiệm thu từng phần và giữ lại thanh toán. Một nút “đã nhận” không thể hỗ trợ đối chiếu ba bên đáng tin cậy cho các trường hợp này.
6. Đối chiếu hóa đơn ba bên: không trả khoản chưa giải thích
Đối chiếu ba bên so sánh PO đã phê duyệt, nhận/nghiệm thu thực tế và hóa đơn nhà cung cấp theo dòng. Hệ thống cần phân loại chênh lệch giá, số lượng, thuế, cước, làm tròn, chưa nhận, trùng và không có PO.
| Kết quả | Ví dụ | Xử lý chuẩn |
|---|---|---|
| Trong chính sách | PO, lượng đã nhận và invoice khớp trong dung sai | Đủ điều kiện vào luồng thanh toán |
| Lệch số lượng | Invoice vượt lượng đã chấp nhận | Block và kiểm tra receipt/invoice |
| Lệch giá | Giá invoice khác PO đã duyệt | Kiểm tra hợp đồng/change order |
| Lệch thuế/phí | Tax code hoặc freight khác | Tax/Purchasing kiểm tra |
| Có thể trùng | Supplier, số invoice, số tiền lặp | Tự động block và điều tra |
| Không PO | Utility hoặc tình huống khẩn hợp lệ | Luồng duyệt ngoại lệ |
Không đặt một dung sai như “2% cho toàn công ty”. Dung sai phụ thuộc nhóm hàng, giá trị, hợp đồng, thuế và đơn vị. Supplier có sai lệch lặp lại vẫn phải xuất hiện trong KPI dù từng giao dịch nằm trong dung sai.
Peppol BIS Billing 3.0 hỗ trợ xác minh hóa đơn bằng tham chiếu PO, hợp đồng, buyer reference, receipt và delivery; đồng thời tách validation thành cú pháp, EN 16931, quy tắc chung và quy tắc theo quốc gia. Tài liệu này không tự chứng minh tuân thủ luật Thái Lan nhưng là tham chiếu mạnh cho structured invoice và validation nhiều lớp. Peppol BIS Billing 3.0
7. Chuyển thanh toán: chỉ chuyển nghĩa vụ đã duyệt
Giao diện sang AP/kế toán cần nhà cung cấp, số/ngày hóa đơn, thuế, tiền tệ, điều khoản, ngày đến hạn, tài khoản/đối tượng chi phí, trạng thái đối chiếu và phê duyệt. Tách người tạo tệp thanh toán và người duyệt ngân hàng khỏi người duyệt PR/PO. Nhận lại trạng thái đã trả, bị từ chối, đảo giao dịch và chênh lệch tỷ giá để hóa đơn không bị treo giả.
Hệ thống MRP chuyển ngoại lệ sang bộ phận Mua hàng như thế nào
Số lượng và ngày MRP là đề xuất dựa trên giả định hiện tại, không phải đơn hàng tự động đúng. Nhu cầu, độ chính xác tồn kho, thời gian cung ứng, cỡ lô, tỷ lệ đạt, nguồn cung mở, lịch và hàng thay thế đều có thể đổi. Vì vậy RFP phải coi xử lý ngoại lệ quan trọng ngang luồng bình thường.
Ngoại lệ đại diện gồm đẩy sớm, lùi, hủy, tăng/giảm, quá hạn, dưới MOQ, sai bội số đặt hàng, gián đoạn nhà cung cấp, hàng thay thế và dự báo dư. Người mua gán người chịu trách nhiệm, hạn xử lý, tác động, lý do và phản hồi, sau đó liên kết kết quả với thay đổi PO hoặc phản hồi kế hoạch.
Không dùng tỷ lệ PO tự động làm KPI duy nhất. Tự động hóa có thể phóng đại dữ liệu chủ sai hoặc nhu cầu bất thường thành cam kết lớn. Trước khi tạo PO không chạm cần cổng về vùng đóng băng kế hoạch, giới hạn giá trị, nhà cung cấp đã duyệt, hợp đồng còn hiệu lực, nhu cầu bất thường, đề xuất trùng và độ mới dữ liệu chủ.
Dữ liệu chủ nhà cung cấp: tách đăng ký, thay đổi và đánh giá
Dữ liệu chủ nhà cung cấp cần mã pháp nhân/thuế, địa chỉ và chi nhánh, liên hệ, nhóm, tiền tệ, điều khoản, ngân hàng, chứng nhận, hợp đồng, mức rủi ro, trạng thái duyệt và đơn vị mua hàng được phép dùng. Nó không chỉ là tên và tài khoản ngân hàng.
Thay đổi tài khoản nhận tiền là rủi ro cao. Tách người yêu cầu và người phê duyệt, xác minh qua kênh độc lập đã biết, lưu giá trị trước/sau và ngày hiệu lực, đồng thời kiểm tra thêm ở khoản thanh toán đầu. Không lấy nội dung email làm bằng chứng duy nhất.
NIST SP 1326 được công bố Final ngày 8 tháng 7 năm 2026. Với nhà cung cấp ICT, tài liệu tổ chức due diligence theo Supply Chain Tiers; Foreign Ownership, Control, or Influence; Provenance; Resilience (khả năng chống chịu và phục hồi); và Foundational Cyber Practices. Nó không áp đặt cùng nghĩa vụ pháp lý cho mọi nhà cung cấp vật tư, nhưng giúp đánh giá phần mềm mua hàng, cloud, EDI và API provider vượt ra ngoài giá và tính năng. NIST SP 1326
NIST SP 800-161 Rev.1 tích hợp C-SCRM ở cấp doanh nghiệp, nhiệm vụ/nghiệp vụ và hệ thống. Trong RFP, cần hỏi bằng chứng về thông báo lỗ hổng, chính sách cập nhật, thành phần phụ thuộc, liên hệ sự cố, nhật ký, hoàn trả dữ liệu và hỗ trợ kết thúc hợp đồng. NIST SP 800-161 Rev.1
Kiểm tra phân tách nhiệm vụ bằng giao dịch, không bằng tên vai trò
Tên người yêu cầu, người mua và người phê duyệt khác nhau không chứng minh SoD. Nếu một người tạo nhà cung cấp, đổi tài khoản ngân hàng, tạo và duyệt PR, nhận hàng, giải phóng hóa đơn và chuẩn bị thanh toán thì quy trình vẫn rủi ro.
| Giao dịch | Khởi tạo | Duyệt/thực hiện | Kết hợp quyền nên cấm |
|---|---|---|---|
| Supplier onboarding | Purchasing/Business | Master/Finance review | Người tạo tự duyệt bank change |
| PR | Bộ phận yêu cầu | Budget/authority | Self-approval |
| PO | Buyer | Authorized approver | Buyer duyệt sole-source của mình |
| Receipt | Warehouse/User | Quality/owner | Buyer tự xác nhận receipt giả |
| Invoice | AP | Variance owner | Người nhập tự release chênh lệch |
| Payment | Treasury preparer | Separate approver | Người đổi bank duyệt khoản đầu |
UAT cần các tình huống hệ thống phải từ chối: tự duyệt, người dùng đã khóa, ủy quyền hết hạn, quyền xung đột, quyền khẩn cấp và tài khoản dịch vụ quá quyền. Cần bằng chứng rà soát quyền định kỳ và thời hạn ngoại lệ.
Thiết kế tích hợp e-Tax Invoice/e-Receipt của Thái Lan
Cổng chính thức của Thai Revenue Department cung cấp kiểm tra đăng ký, tài nguyên cấu trúc dữ liệu và FAQ về e-Tax Invoice & e-Receipt. Thai Revenue Department e-Tax Invoice & e-Receipt
ETDA nêu các chuẩn giao dịch điện tử liên quan, bao gồm cấu trúc XML và chữ ký số cho tài liệu. ETDA e-Tax Invoice standards
Thay yêu cầu chung “hỗ trợ e-Tax” bằng câu hỏi cụ thể:
- Phương thức, trạng thái đăng ký và loại chứng từ nào áp dụng cho pháp nhân/giao dịch?
- Hệ thống giữ supplier tax ID/branch, số và ngày chứng từ, currency, tax, lines, PO/contract reference không?
- Theo dõi XML, signature, timestamp, submission result, error, replay, cancellation và correction thế nào?
- Artifact nào là original; XML, bản hiển thị và validation evidence lưu ở đâu?
- Có tách tax-document validation khỏi AP three-way match và đưa cả hai kết quả vào payment release không?
- Khi official spec đổi, ai chịu trách nhiệm mapping, test và version?
Tuân thủ phụ thuộc dữ kiện của công ty. Acceptance criteria cần dựa vào đặc tả chính thức hiện hành, phê duyệt của tax owner và test chứng từ đại diện đầu-cuối. Bài viết không phải tư vấn thuế hay pháp lý.
KPI mua hàng: tách tốc độ, chất lượng và kiểm soát
Chốt công thức, population, exclusion, time source và owner để số liệu không “đẹp lên” chỉ do đổi định nghĩa.
| KPI | Định nghĩa ví dụ | Chỉ số kiểm tra kèm |
|---|---|---|
| PR approval lead time | Từ submit đến duyệt cuối | Return và delegation rate |
| PO issue lead time | PR duyệt đến gửi PO | Thời gian RFQ và emergency buy |
| On-time delivery | Receipt line trong ngày đã xác nhận | Partial, hold, revised date |
| Touchless match | Invoice line khớp không can thiệp | Tolerance và sửa sau |
| Variance resolution | Từ block đến giải quyết nguyên nhân | Cause và recurrence |
| No-PO invoice | Tỷ lệ invoice không có PO hợp lệ | Tách ngoại lệ hợp pháp |
| MRP exception aging | Thời gian exception còn mở | Severity và supply impact |
| Master change quality | Thay đổi phải sửa hoặc đảo sau | Loại và luồng duyệt |
Touchless match có thể tăng nếu nới tolerance; on-time delivery có thể tăng nếu sửa due date hồi tố. Phải review change history và chỉ số kèm. Nếu baseline trước triển khai không tin cậy, dùng 30 ngày đầu để thiết lập đo lường thay vì tạo phần trăm cải thiện không có bằng chứng.
PoC 30/60/90 ngày tạo bằng chứng giao dịch

Ngày 1–30: chứng minh ranh giới, dữ liệu chủ và một luồng chuẩn
Giới hạn một nhà máy, một đơn vị mua hàng, nhóm hàng đại diện và ít nhà cung cấp. Chạy một luồng PR→PO→nhận hàng→hóa đơn→kế toán; kiểm tra mã, phiên bản, thẩm quyền, nhật ký kiểm toán và ghi thiếu hụt của đường cơ sở.
Cổng ngày 30 phải cho thấy số PO/dòng tồn tại đến nhận hàng và hóa đơn, mọi chuyển trạng thái truy về người thực hiện. Xử lý xung đột quyền nghiêm trọng hoặc hạn chế xuất dữ liệu trước khi tiếp tục.
Ngày 31–60: vận hành ngoại lệ bằng vai trò thực tế
Kiểm thử giao từng phần, thừa/thiếu, giữ kiểm tra chất lượng, trả hàng, lệch giá, hóa đơn trùng, đổi PO, hủy từ MRP, mua khẩn, ủy quyền, mất mạng và gửi lại. Mua hàng, Kho, Chất lượng, AP và IT xử lý bằng vai trò thật, không phụ thuộc một người dùng siêu quyền làm việc ẩn.
Ngày 60 rà soát ngoại lệ mở, thời gian giải quyết, việc thủ công, yêu cầu hỗ trợ và quyền vượt tạm thời. Tách khoảng trống sản phẩm khỏi trách nhiệm dữ liệu chủ hoặc chính sách chưa rõ.
Ngày 61–90: chứng minh chuyển thanh toán, khôi phục và quyết định đầu tư
Xử lý hóa đơn điện tử đại diện, bút toán kế toán, danh sách đề nghị trả và kết quả thanh toán. Thử khôi phục bản sao lưu, tiếp tục giao dịch mở, chống gửi trùng, xuất dữ liệu và khóa người dùng. So sánh KPI với đường cơ sở nhưng không suy rộng tác động mùa vụ hay toàn doanh nghiệp từ thử nghiệm ngắn.
Ngày 90 chọn CONTINUE, CORRECT, SCALE hoặc STOP theo bằng chứng. Thời gian này không đảm bảo vận hành chính thức; CAPEX có thời gian cung ứng dài và hợp đồng năm có thể cần quan sát lâu hơn.
Kịch bản nghiệm thu không thể bỏ qua

Nghiệm thu nghiệp vụ
- Chuyển MRP proposal thành PR, phê duyệt và tạo PO được kiểm soát.
- Sửa PO nhưng giữ version cũ và supplier acknowledgment.
- Tách partial receipt và quality hold; chỉ match accepted quantity.
- Phân loại chênh giá, lượng, thuế; chỉ owner có quyền release.
- Liên kết return, cancel, credit note với giao dịch gốc.
- Nhận accounting/payment status và báo cáo đủ open item.
Nghiệm thu quyền và kiểm toán
Xác nhận từ chối self-approval, inactive user, delegate hết hạn, conflict và API quá quyền. Event create/change/approve/release/handoff phải có user, timestamp, before/after, reason và reference. Admin thông thường không được âm thầm ghi lại business audit trail.
Nghiệm thu tích hợp và khôi phục
Gửi lại cùng một thông điệp để xác nhận cơ chế chống xử lý trùng không tạo PR, PO hoặc hóa đơn lặp. Mô phỏng hết thời gian chờ, thông điệp sai thứ tự, thành công một phần, thiếu dữ liệu chủ và sai đơn vị hoặc tiền tệ. Sau khi khôi phục phải đối chiếu cả số lượng giao dịch và giá trị tiền.
Nghiệm thu di trú và rời hệ thống
Di chuyển nhà cung cấp, hợp đồng, PR/PO còn mở, số dư nhận, hóa đơn chưa trả, tệp đính kèm và lịch sử phê duyệt. Đối chiếu số lượng, giá trị, tiền tệ, trạng thái và tham chiếu. Xuất dữ liệu chủ, giao dịch, tệp, nhật ký, quy trình, bảng mã và định nghĩa API ở dạng máy đọc, rồi thử đọc ở môi trường khác.
Xác định mã định danh và trạng thái trong mô hình dữ liệu trước
Thuật ngữ mua hàng thường mang nghĩa khác nhau giữa các phòng ban, vì vậy cần thống nhất từ điển dữ liệu và chuyển trạng thái trước khi thiết kế màn hình. Nhà cung cấp, vật tư, hợp đồng, PR, PO, phiếu nhận, nghiệm thu và hóa đơn cần có mã nội bộ bất biến, tách khỏi số hiển thị cho người dùng. Việc đổi tên pháp nhân hoặc mô tả vật tư không được làm mất liên kết tới giao dịch cũ.
Chỉ số PO cũng chưa đủ. Phải giữ quan hệ giữa dòng PO, lịch giao, phiên bản, dòng nhận và dòng hóa đơn để giải thích xử lý từng phần. Nếu dòng 10 đặt 100 đơn vị, đợt đầu nhận 40 và chỉ 30 đạt kiểm tra, hệ thống phải đồng thời giải thích 60 còn mở, 10 đã nhận nhưng chưa chấp nhận và 30 đã chấp nhận.
Trạng thái không chỉ là nhãn; mỗi trạng thái cần điều kiện chuyển. Với PR, xác định ai được chuyển Draft, Submitted, Approved, Rejected, Cancelled và Converted, trong điều kiện nào và trường dữ liệu nào còn được sửa. Áp dụng tương tự với PO như Draft, Issued, Acknowledged, Partially Received, Closed và Cancelled. Mở lại giao dịch Closed cần quyền và lý do riêng.
Đơn vị và tiền tệ cũng cần kỷ luật này. Nếu đơn vị mua là hộp, đơn vị tồn kho là chiếc và đơn vị hóa đơn là thùng, phải quản lý hệ số quy đổi, quy tắc làm tròn, ngày hiệu lực và điều kiện lô. Tỷ giá dùng so sánh báo giá có thể khác mục đích và ngày với tỷ giá định giá PO hoặc kế toán; cần giữ loại tỷ giá và ngày cơ sở, không chỉ giá trị.
| Thành phần dữ liệu | Quyết định phải xác định | Lỗi đại diện |
|---|---|---|
| Mã nhà cung cấp | Phân biệt pháp nhân, chi nhánh và nơi nhận tiền | Đăng ký trùng cùng công ty |
| Mã vật tư | Quan hệ giữa hàng mua, hàng tồn kho và hàng thay thế | Đặt nhầm do mô tả giống nhau |
| PO/dòng/phiên bản | Tham chiếu qua thay đổi và giao từng phần | Đối chiếu hóa đơn với bản đã hết hiệu lực |
| Số lượng/đơn vị | Đơn vị mua, tồn kho, hóa đơn và quy đổi | Sai số giữa hộp và chiếc |
| Ngày/giờ | Múi giờ, ngày nghiệp vụ và lịch | KPI đúng hạn không nhất quán |
| Thuế/chi phí | Nhóm thuế, vận chuyển, chiết khấu, làm tròn | Tổng bằng nhau nhưng thuế khác |
| Trạng thái/lý do | Chuyển trạng thái, mã lý do và người chịu trách nhiệm | Hold tồn tại không có giải thích |
Thông điệp API hoặc tệp cần mã thông điệp, thời điểm tạo, nguồn, phiên bản lược đồ và số lần gửi lại. Phản hồi phải tách thành công kỹ thuật khỏi từ chối nghiệp vụ và nêu cách xử lý lại. Lỗi tích hợp cần xuất hiện như công việc mua hàng có người chịu trách nhiệm, không chỉ nằm trong nhật ký IT.
Chấm điểm nhà cung cấp công bằng bằng cùng một bộ bằng chứng
Câu trả lời RFP cần phân biệt chức năng chuẩn có sẵn, cấu hình, phát triển riêng, sản phẩm ngoài và không hỗ trợ. Câu “có thể” không cho thấy chi phí hay công sức vận hành. Với mỗi yêu cầu, đề nghị cung cấp màn hình/cấu hình chuẩn, trường dữ liệu, API, hạn chế, phiên bản, chi phí tăng thêm, nơi đã áp dụng và cách nghiệm thu.
Không chỉ chấm tính năng. Tách mức phù hợp nghiệp vụ, dữ liệu/tích hợp, an ninh/kiểm soát, vận hành/hỗ trợ, di trú/thoát và tổng chi phí ba đến năm năm. Trọng số phụ thuộc rủi ro, nhưng điều kiện trọng yếu phải là cổng loại. Không xuất audit log, không phân tách thay đổi tài khoản ngân hàng, không trả dữ liệu giao dịch dạng máy đọc hoặc không xác định trách nhiệm khôi phục thảm họa không nên được bù bằng tổng điểm cao ở phần khác.
Cung cấp cho mọi nhà cung cấp cùng một kịch bản trình diễn, dữ liệu ban đầu, ngoại lệ và giới hạn thời gian. Không chỉ nhận môi trường được chuẩn bị đẹp sẵn. Trong buổi trình diễn, thay đổi điều kiện PO rồi yêu cầu xử lý nhận từng phần, giữ kiểm tra chất lượng, lệch hóa đơn, từ chối quyền và gửi lại giao diện. Với mục chưa trả lời, ghi hạn nộp bằng chứng và điều kiện đánh giá lại thay vì dựa vào lời hứa.
So sánh thương mại cần gồm môi trường, người dùng, lưu lượng giao dịch, API, lưu trữ, sao lưu, giám sát, môi trường kiểm thử, đào tạo, hỗ trợ tại chỗ, thay đổi đặc tả, trích xuất dữ liệu và hỗ trợ kết thúc hợp đồng, không chỉ phí triển khai và thuê bao. Xác nhận hỗ trợ tiếng Thái/Anh, giờ làm việc ICT, ngày nghỉ địa phương và cách phê duyệt hỗ trợ từ xa.
Lựa chọn cuối cùng không phải sản phẩm có nhiều tính năng nhất. Chọn đề xuất vận hành an toàn ranh giới đã định nghĩa và giải thích được khoảng trống cùng chi phí tương lai. Nếu hành vi PoC khác câu trả lời RFP, phải cập nhật danh sách phù hợp/khoảng trống, giá, lịch và tiêu chí nghiệm thu thay vì đóng bằng thỏa thuận miệng.
Hệ thống quản lý đơn mua hàng hay hệ thống procure-to-pay?
Tên sản phẩm không thống nhất. “Quản lý đơn hàng” có thể là PR/PO bên mua, trong khi một nền tảng rộng hơn có thể bao gồm cộng tác nhà cung cấp hoặc đơn khách hàng. Chọn theo ranh giới trách nhiệm.
Trong cách gọi của thị trường, hệ thống quản lý đơn mua hàng thường nhấn mạnh tạo, sửa và nhận PO; hệ thống procure-to-pay mở rộng đến hóa đơn và chuyển thanh toán; còn tích hợp hệ thống MRP là vòng phản hồi kế hoạch chứ không phải một loại sản phẩm riêng. RFP vẫn phải định nghĩa ranh giới thực tế thay vì dựa vào nhãn.
- Nếu vấn đề là kiểm soát nội bộ: ưu tiên PR, phê duyệt, PO, nghiệm thu và tích hợp AP.
- Nếu cần cổng nhà cung cấp: thêm xác nhận, trả lời ngày giao, thông báo gửi và hóa đơn.
- Nếu gồm đơn khách hàng: đánh giá giá bán, phân bổ, giao hàng và phải thu như bộ yêu cầu riêng.
- Nếu MRP quan trọng: tập trung phiên bản kế hoạch, ngoại lệ, thay đổi và đồng bộ đơn mua còn mở.
Suite lớn không tự động tốt hơn. Nếu ID và định nghĩa trạng thái giữa module không khớp, đối chiếu thủ công vẫn tồn tại.
Sai lầm RFP thường gặp và cách ngăn ngừa
Biến Excel hiện tại thành màn hình
Cột, mã, phiên bản và người chịu trách nhiệm không rõ sẽ trở thành mơ hồ số hóa lâu dài. Xây từ điển dữ liệu và mô hình trạng thái trước; tách dữ liệu cần di trú khỏi dữ liệu ngừng dùng.
Chọn bằng trình diễn chỉ có luồng thuận
Phần lớn sản phẩm trình diễn PR đến PO. Hãy so sánh xử lý từng phần, giữ, chênh lệch, hủy, ủy quyền, gửi lại và khôi phục bằng cùng kịch bản chấm điểm.
Coi tỷ lệ tự động hóa là thành công
Tự động xử lý đơn hoặc hóa đơn sai làm kiểm soát yếu đi. Đo ngoại lệ, sửa, trùng và đảo giao dịch cùng tỷ lệ tự động hóa.
Xem nhẹ thay đổi nhà cung cấp và tài khoản ngân hàng
Kiểm soát dữ liệu chủ yếu vẫn để rủi ro thanh toán dù PO và đối chiếu đúng. Kiểm thử xác minh độc lập, phê duyệt và rà soát khoản thanh toán đầu.
Coi PDF là hóa đơn điện tử có cấu trúc
Bản người đọc, bản gốc có cấu trúc, chữ ký/kết quả xác minh và phản hồi của cơ quan có vai trò khác nhau. Phải chỉ định người chịu trách nhiệm cho bản gốc, bản hiển thị, xác minh, lưu trữ và sửa đổi.
Ép mẫu dùng chung mà không quản trị khác biệt
Chuẩn hóa mã định danh, tham chiếu PO, kiểm toán, quyền và hợp đồng giao diện. Quản trị chứng từ thuế, chi nhánh, ngôn ngữ, ngưỡng và thực hành địa phương như khác biệt được kiểm soát.
FAQ về hệ thống quản lý mua hàng
Hệ thống quản lý mua hàng là gì?
Đó là hệ thống quản lý PR, phê duyệt, tìm nguồn, PO, nhận/nghiệm thu, đối chiếu hóa đơn và chuyển thanh toán bằng cùng tham chiếu giao dịch và dấu vết kiểm toán; nối bằng chứng nhu cầu với bằng chứng thanh toán.
Tích hợp hệ thống MRP nên hoạt động thế nào?
Tích hợp hệ thống MRP cần nhận mã vật tư, số lượng, ngày cần, phiên bản kế hoạch, căn cứ nhu cầu và ngoại lệ; sau đó trả PR/PO đã duyệt cùng ngày nhà cung cấp xác nhận. Hủy, đẩy sớm, lùi và đổi số lượng cần phản hồi có kiểm soát.
Hệ thống quản lý đơn mua hàng kiểm soát những gì?
Hệ thống quản lý đơn mua hàng kiểm soát việc tạo và sửa PO, xác nhận của nhà cung cấp, số lượng còn mở và tham chiếu nhận hàng. RFP phải kiểm tra phiên bản, giao từng phần và bằng chứng kiểm toán thay vì suy đoán từ tên sản phẩm.
Điều gì ưu tiên trong RFP hệ thống procure-to-pay?
Trong RFP hệ thống procure-to-pay, hãy ưu tiên ranh giới từ PR đến thanh toán, ngoại lệ, mã định danh, quyền truy cập, đối chiếu ba bên, gửi lại thông điệp, dữ liệu khi rời hệ thống và bằng chứng nghiệm thu trước số lượng tính năng.
Đối chiếu ba bên là gì?
Là so sánh PO, nhận/nghiệm thu thực tế và hóa đơn theo dòng. Chênh lệch chưa giải thích bị chặn và giao người chịu trách nhiệm.
Sản phẩm “e-Tax ready” có bảo đảm tuân thủ thuế Thái Lan không?
Không. Cần xác nhận phương thức, chứng từ, XML/chữ ký, gửi, sửa, lưu và kế toán theo quy định chính thức hiện hành và tư vấn đủ năng lực, rồi kiểm thử chứng từ đại diện.
Nhà máy có thể vận hành chính thức trong 90 ngày không?
90 ngày ở đây là PoC giới hạn. Thời gian thực phụ thuộc nhóm mua, tích hợp, chất lượng dữ liệu, phê duyệt, thuế và nhà cung cấp. Ngày 90 là cổng quyết định đầu tư, không phải lời hứa vận hành chính thức chung.
Kết luận: khác biệt của hệ thống mua hàng nằm ở ngoại lệ và bằng chứng
Hệ thống quản lý mua hàng cho nhà máy tại Thái Lan phải nối PR, phê duyệt, PO, nhận/nghiệm thu, đối chiếu ba bên và chuyển thanh toán bằng mã, phiên bản, người chịu trách nhiệm và dấu vết kiểm toán thống nhất. MRP là đề xuất cần kiểm soát; dữ liệu chủ nhà cung cấp và SoD phải được kiểm thử bằng giao dịch thật; hóa đơn điện tử phải được xác minh theo cả đặc tả chính thức và tình trạng thuế của công ty. KPI cần phản ánh tốc độ, chất lượng và tác dụng phụ về kiểm soát.
TOMAS TECH hỗ trợ nhà máy tại Thái Lan và ASEAN trong khảo sát hiện trạng, lập RFP mua hàng, thiết kế dữ liệu chủ nhà cung cấp, tích hợp MRP/tồn kho/kế toán, PoC 30/60/90 ngày và UAT. Doanh nghiệp có thể liên hệ chúng tôi ngay từ giai đoạn chưa chọn sản phẩm hoặc khi muốn giữ ERP hiện tại và xây lớp tích hợp.


